Tudo o que precisa de saber sobre os temaschave da actualidade económica, financeira e empresarial que estão a moldar os mercados.
Odílio Biosse analisa a devolução de 16,3 milhões de meticais e explica por que a transparência é decisiva para a confiança dos clientes.
DE
A BVM mantém sinais de crescimento, com mais liquidez, maior capitalização e dinamismo nas transacções.
Dário Moreira explica por que investir em gestão de risco é hoje essencial para proteger empresas, atrair financiamento e crescer de forma sustentável.
Novo Portal lançado pelo Governo promete aproximar jovens e empresas. O desafio será transformar tecnologia em oportunidades reais.
As previsões económicas são revistas com cada vez mais frequência. Num mundo incerto, prever continua a ser possível?
FICHA TÉCNICA
A Inteligência Artificial promete transformar a banca, da prevenção de fraudes à concessão de crédito. Mas Moçambique ainda precisa de criar as bases para essa mudança
Todas as acções do INSS para reforçar os serviços e programas, ampliando a cobertura, a modernizando, o atendimento, e promovendo a inclusão social em todo o país
Amarchande • DIGITAL: Almeraldo Matlombe, Adão da Cruz, Cleiton Chemane • IMPRESSÃO: Minerva Print • TIRAGEM: 2000 exemplares • PROPRIEDADE: Moçambique Broadcasting Company, LTDA • ENDEREÇO: Av. Armando Tivane nº 877, 1º Andar, Bairro Polana A • Contacto fixo: + 258 85 8508500 • E-mail: bancaeseguros@mbc.co.mz Sob Dispensa Nº 09/GABINFO-DEPC/2020
A economia caminha para pagamentos digitais. Para Aniceto Dimas, o desafio será garantir que todos tenham acesso seguro à transformação.
Tudo o que precisa de saber sobre os direitos, deveres e mudanças jurídicas que influenciam a sua vida e os seus negócios.
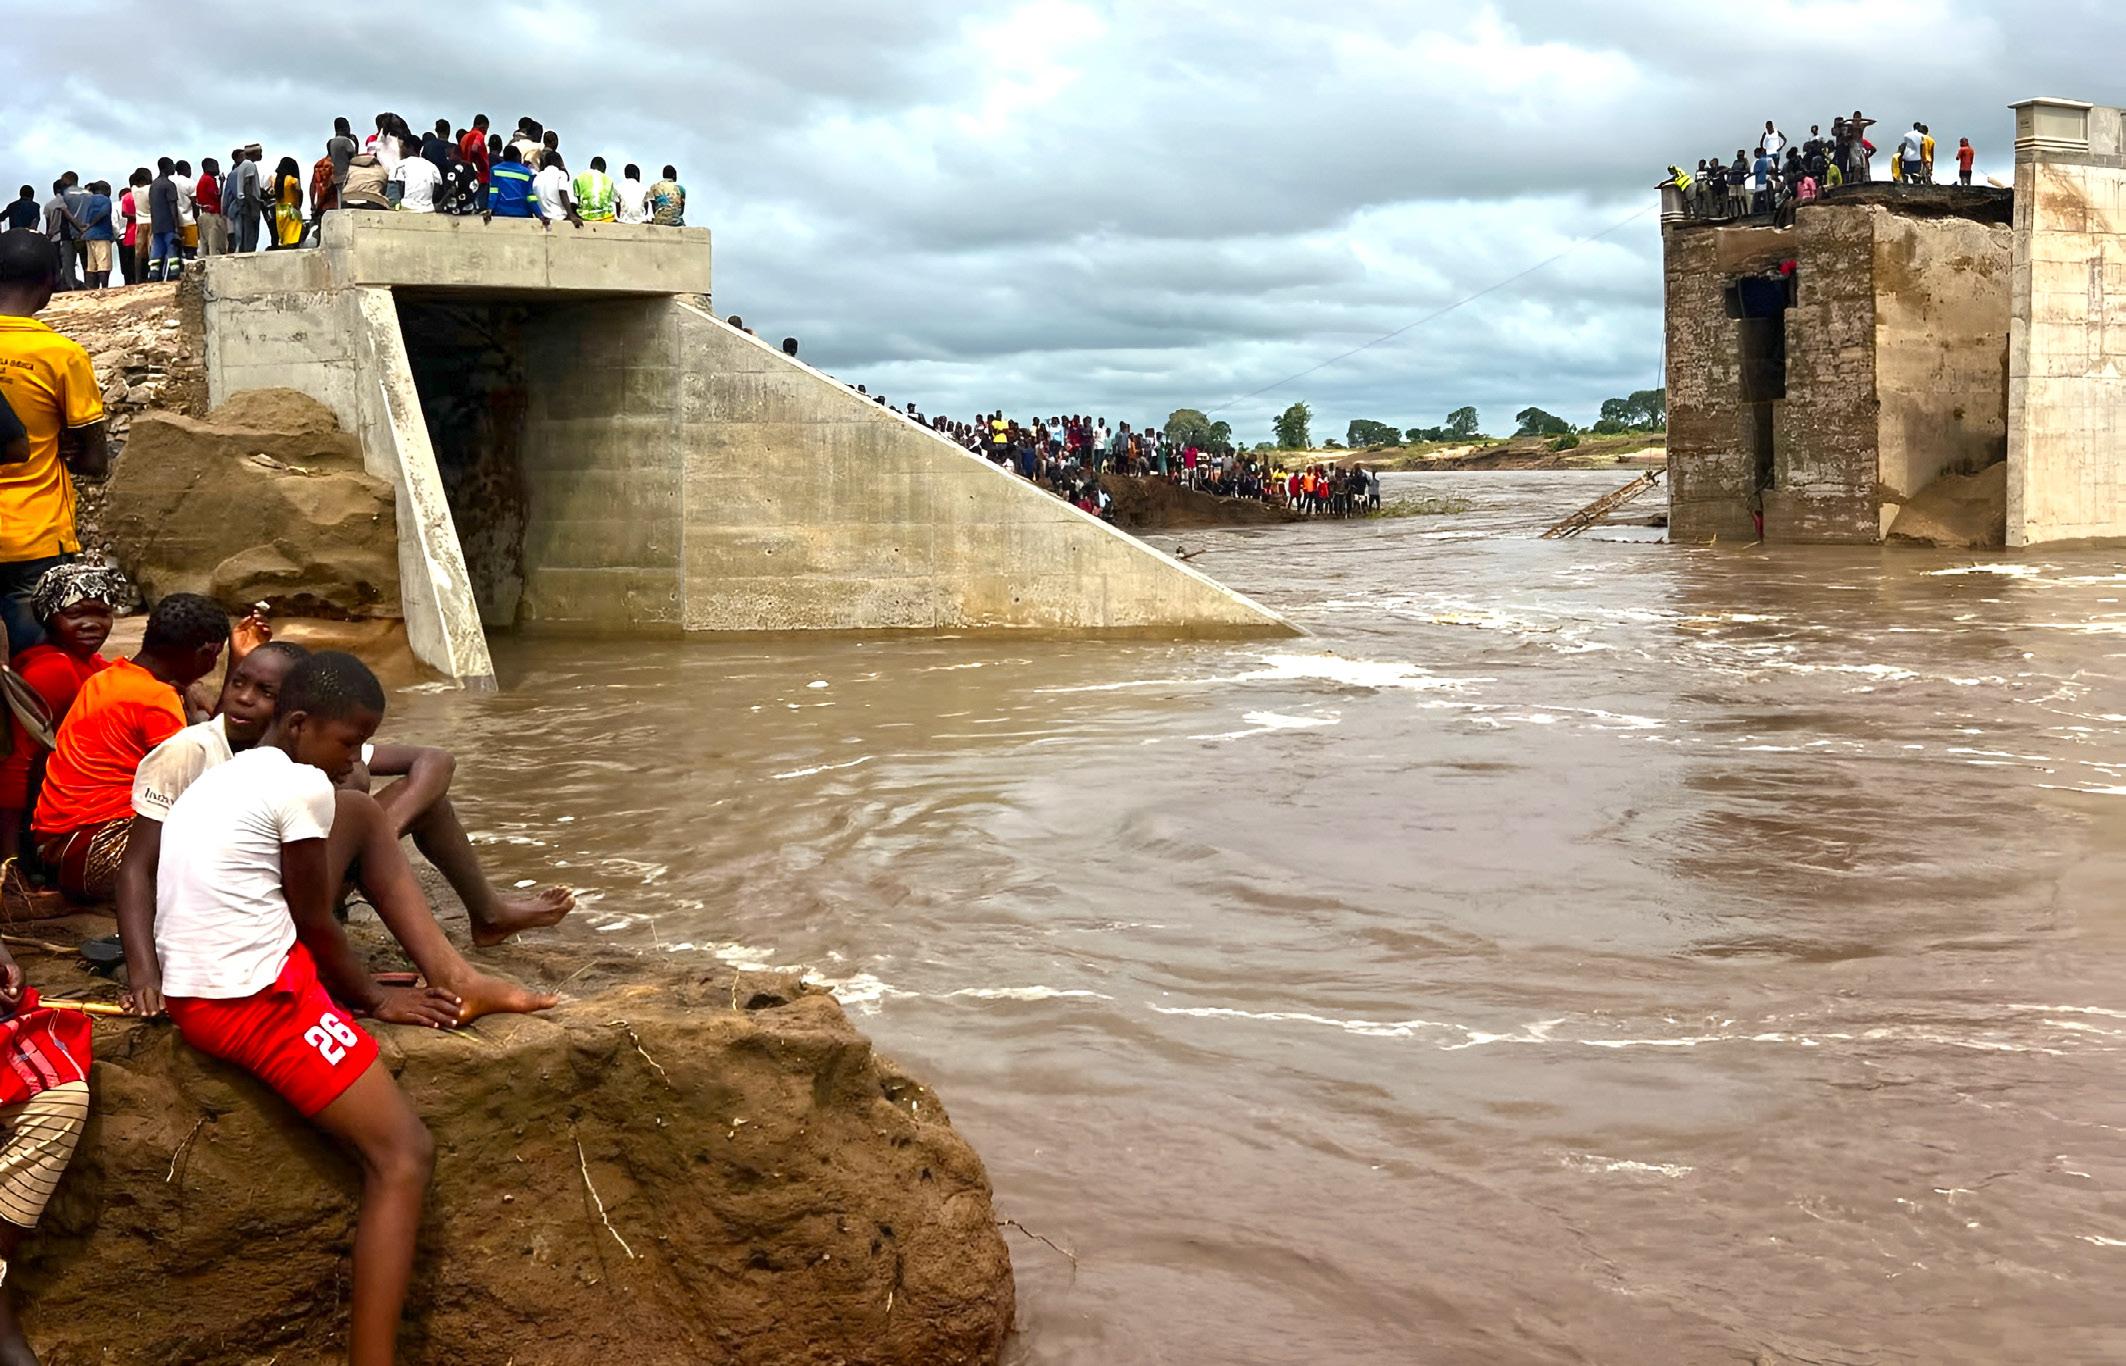
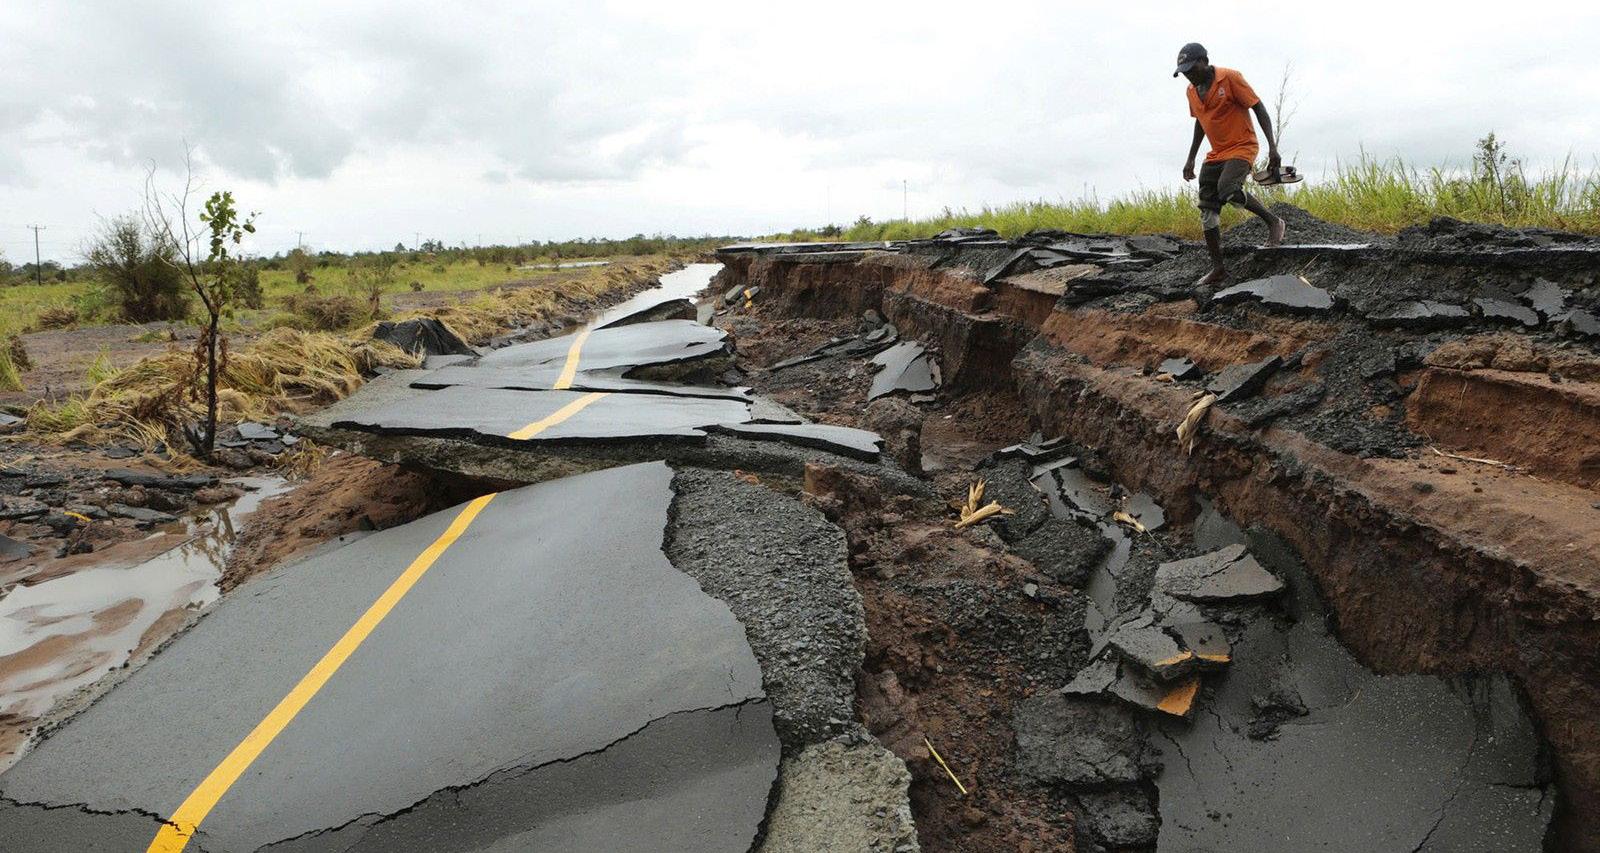
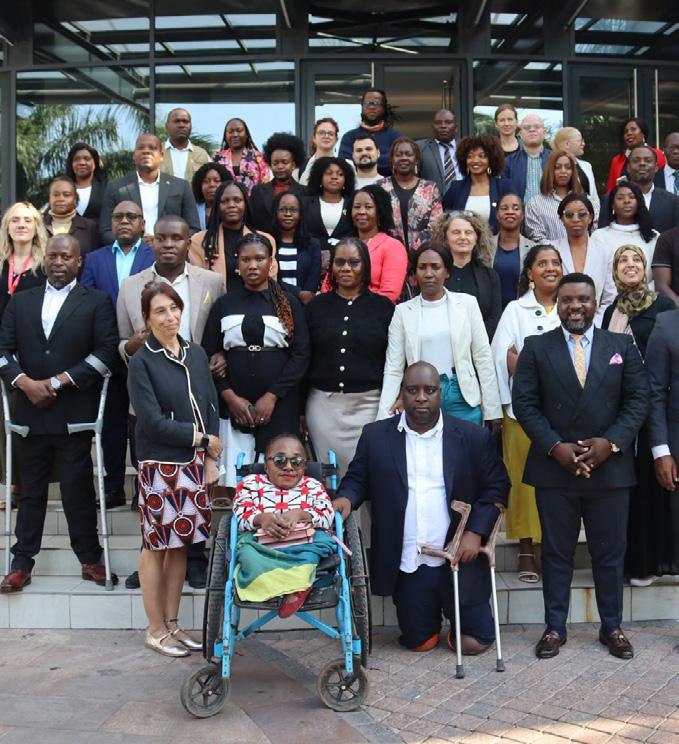
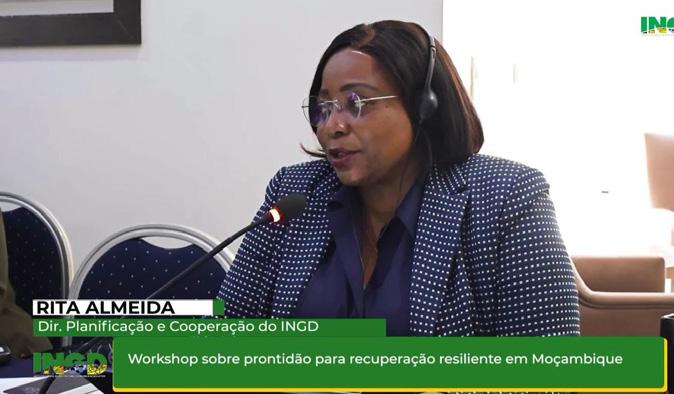
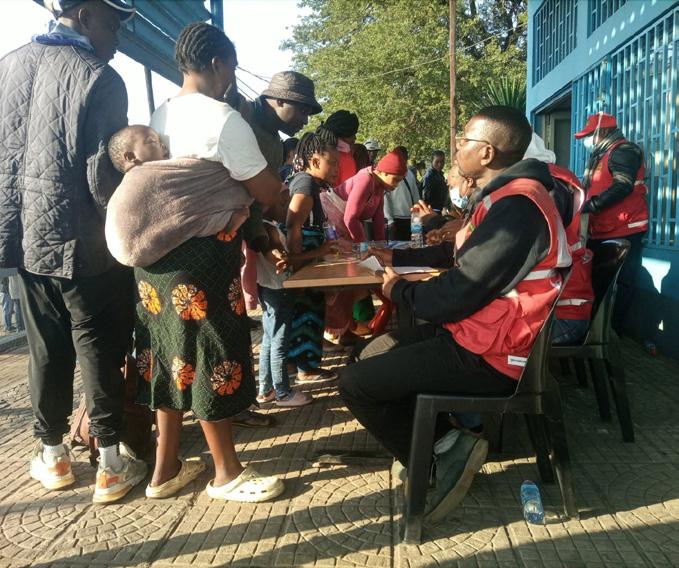
Sistemas de alerta, satélites e cooperação institucional estão a transformar a capacidade do INGD responder a crises e desastres.
64
FOCO GLOBAL
Paz no Médio Oriente ou apenas uma pausa no conflito? Energia, investimento e mercados continuam dependentes da resposta.
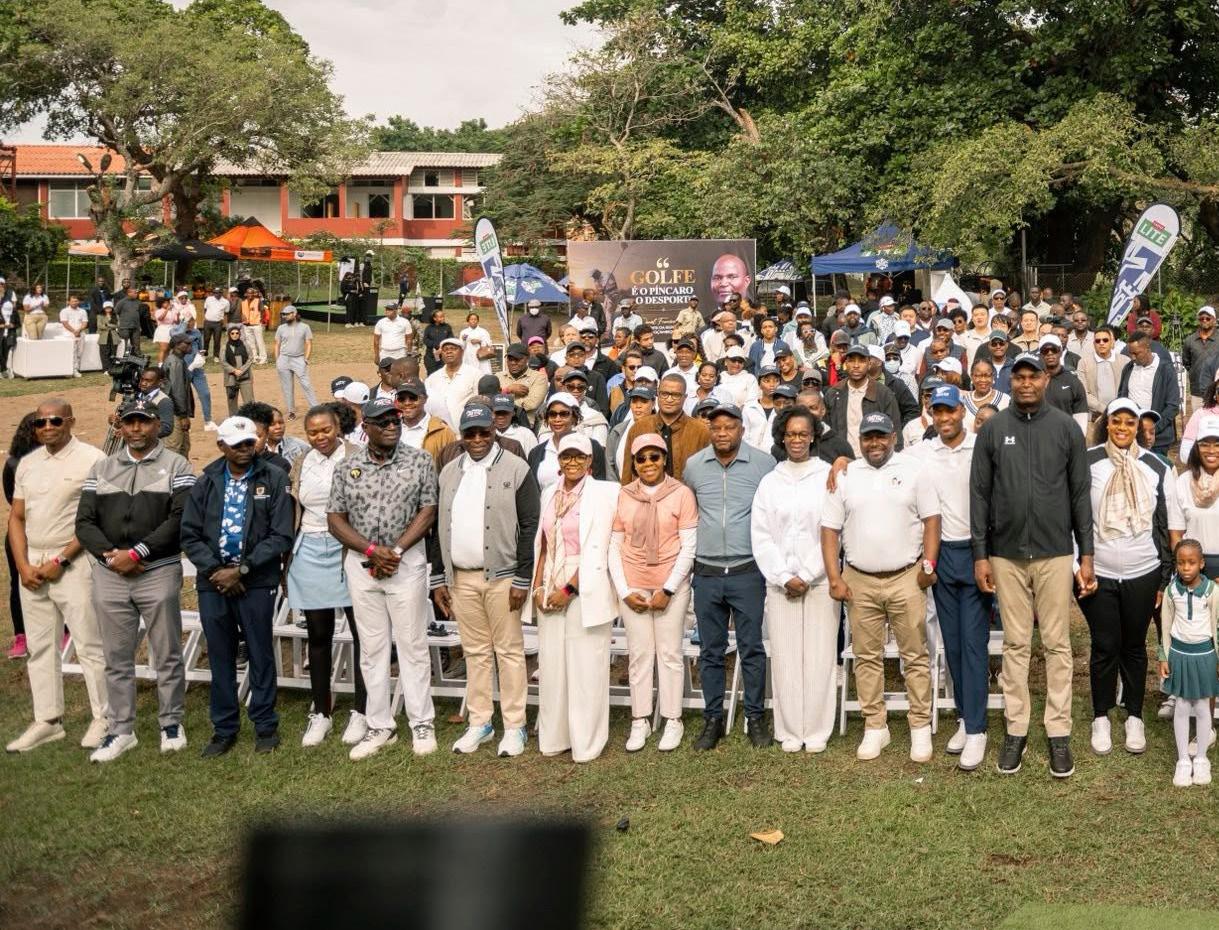
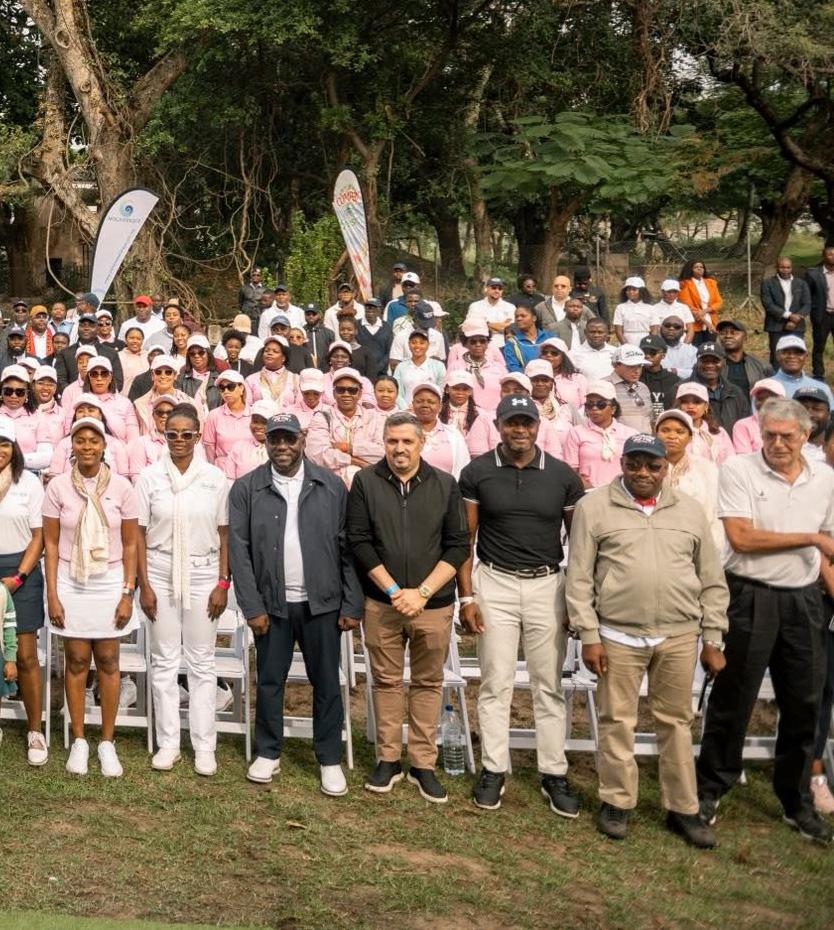
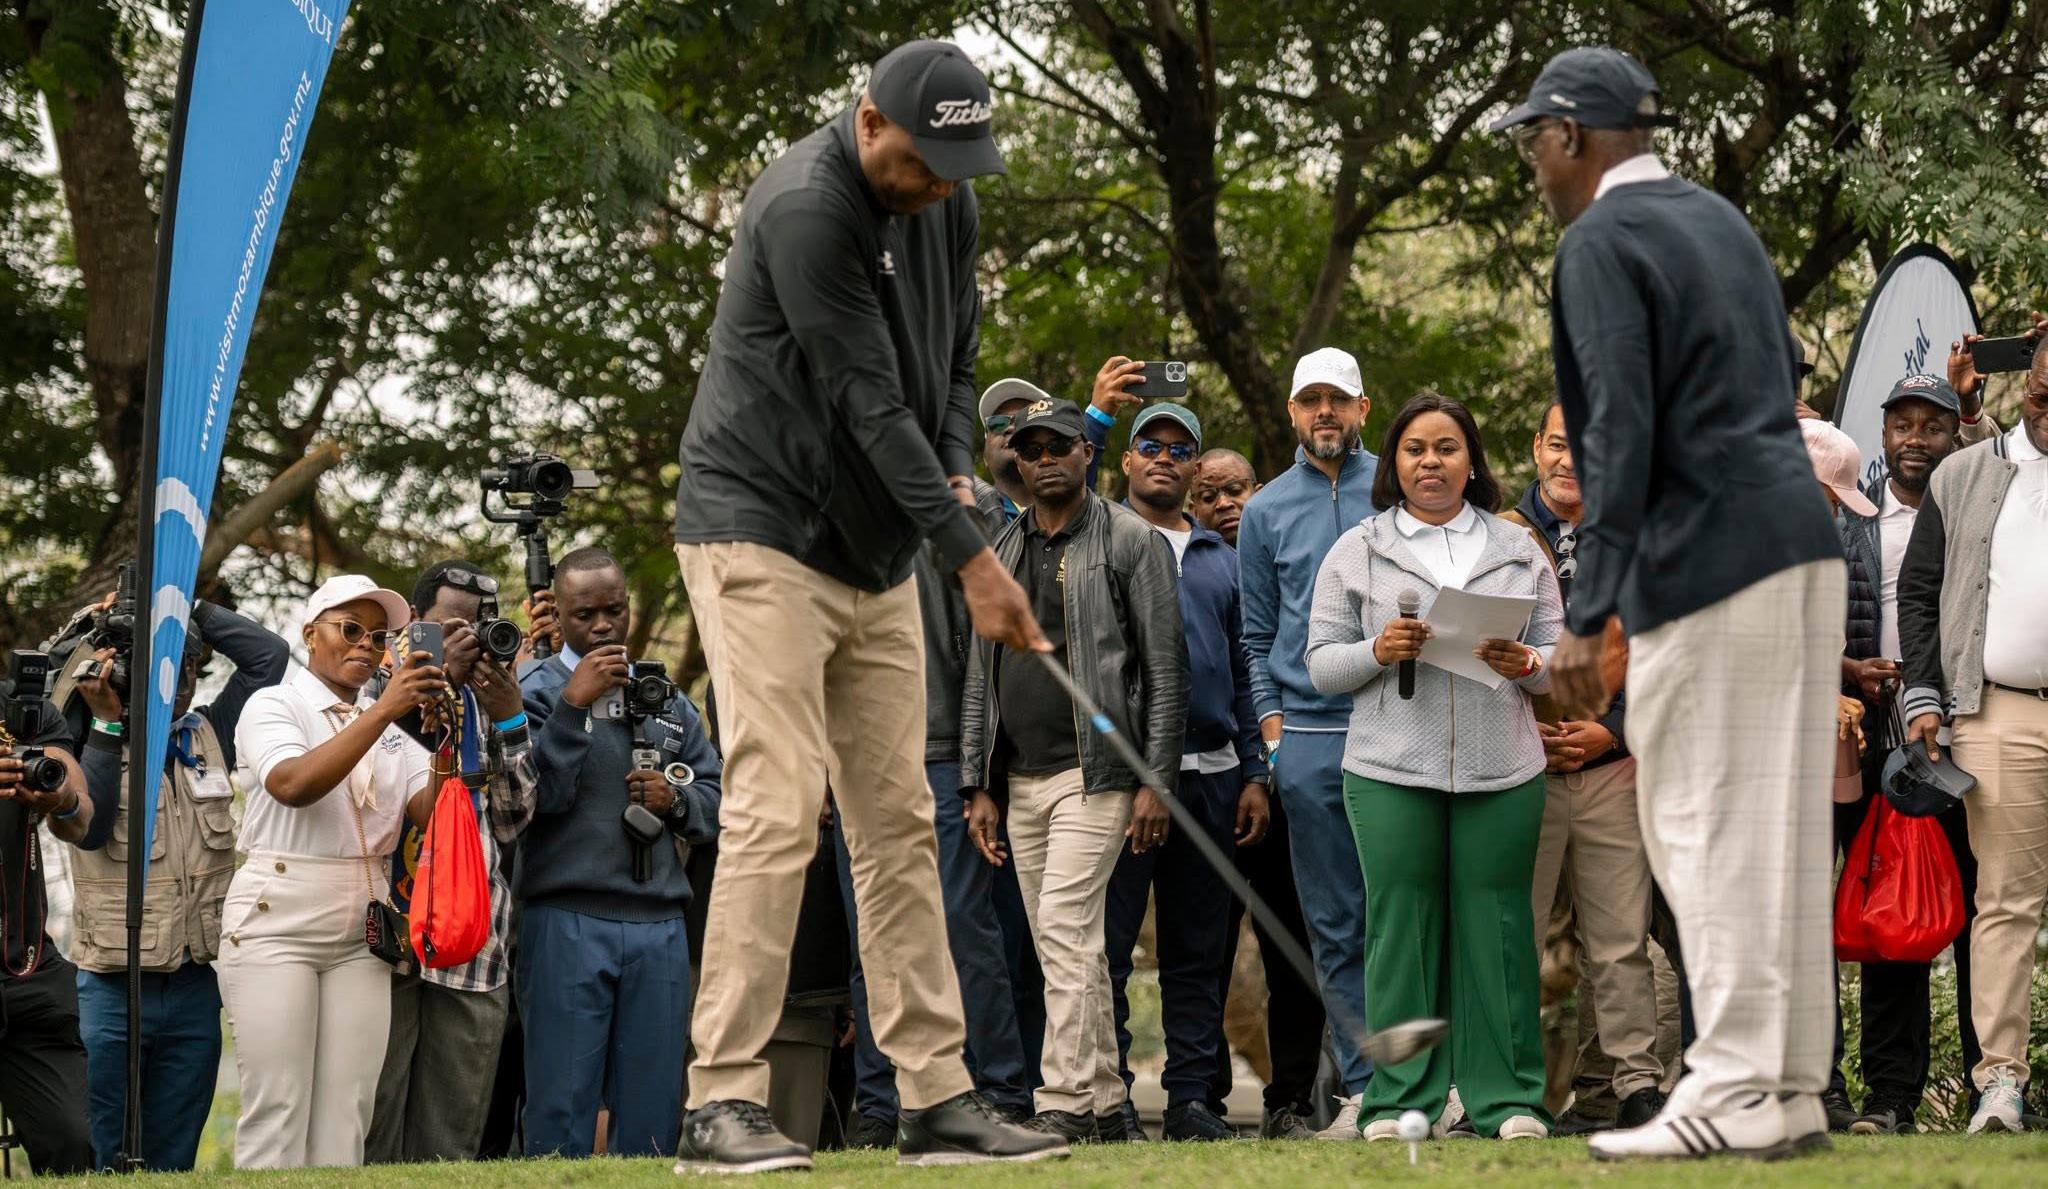
GOLFE E INVESTIMENTOS
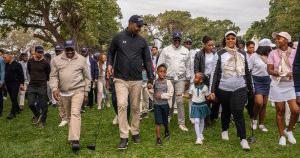
72 Moçambique aposta no golfe para atrair investidores, promover destinos turísticos e diversificar a economia nacional.
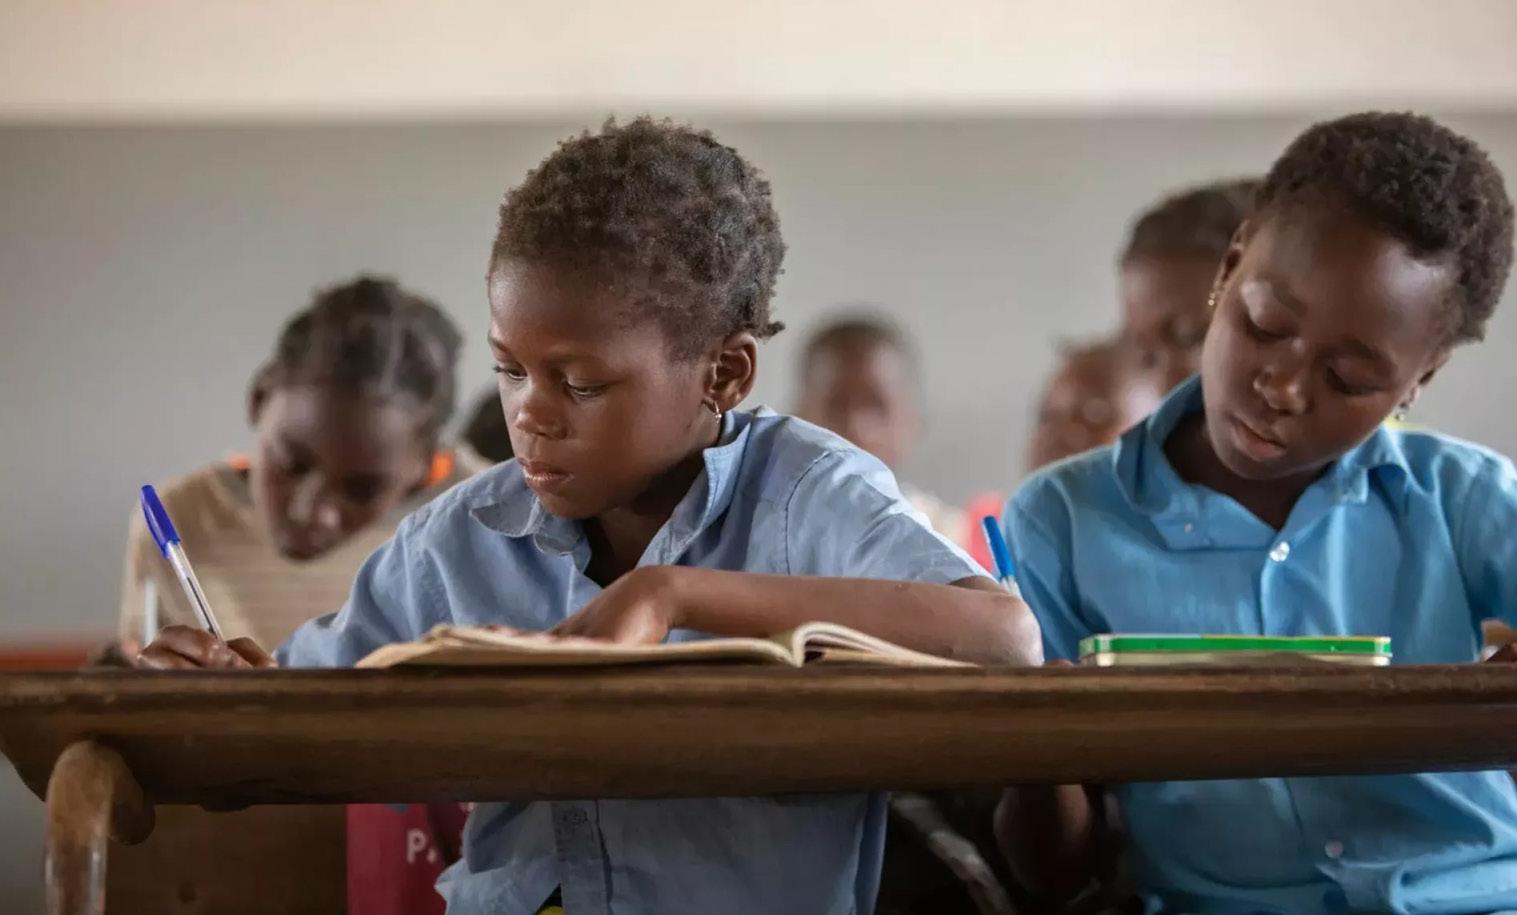
A crise da aprendizagem ameaça transformarse num dos maiores obstáculos ao desenvolvimento.
Inteligência Que Inspira
Confiança
Atransformação do sistema financeiro já não se mede apenas pela abertura de novas agências, pela digitalização dos serviços ou pelo crescimento dos meios electrónicos de pagamento. O próximo grande salto será determinado pela forma como as instituições conseguirem integrar a Inteligência Artificial num sector que, por natureza, vive da confiança, da estabilidade e da capacidade de gerir riscos.
É, por isso, particularmente relevante que o Banco de Moçambique reconheça a necessidade de adaptar o quadro regulatório para acomodar esta nova realidade. A Inteligência Artificial deixou de ser uma tecnologia do futuro para se tornar uma ferramenta que já influencia decisões de crédito, prevenção de fraude, monitoria de transacções, atendimento ao cliente e gestão de riscos em praticamente todos os mercados financeiros mais desenvolvidos.
Mas abrir espaço para a Inteligência Artificial não significa apenas permitir a entrada de novas soluções tecnológicas. Significa criar regras claras para garantir transparência, responsabilidade, protecção de dados, supervisão dos algoritmos e defesa dos consumidores. Um sistema financeiro inteligente não pode ser apenas mais rápido; deve ser igualmente mais justo, mais seguro e mais confiável.
Esta discussão ganha ainda maior importância num contexto em que o risco assume novas formas. As alterações climáticas, a volatilidade económica, os ataques cibernéticos e as interrupções das cadeias de abastecimento tornaram a imprevisibilidade uma característica permanente do ambiente de negócios.
Foi precisamente este o alerta deixado pelo economista Dário Moreira ao defender que os seguros devem deixar de ser vistos como um custo inevitável para passarem a ser encarados como um investimento estratégico. A gestão de riscos tornou-se uma vantagem competitiva. Empresas mais resilientes são empresas que antecipam
AURÉLIO MUIANGA
Director Editorial da Revista Banca & Seguros
Nenhuma modernização será completa se a confiança do cidadão continuar a ser posta em causa"
ameaças, transferem parte dos seus riscos e constroem capacidade para responder aos choques.
A própria Inteligência Artificial poderá desempenhar um papel decisivo neste domínio, permitindo avaliações de risco mais rigorosas, produtos de seguro mais ajustados às necessidades dos clientes, detecção precoce de fraudes e respostas mais rápidas em situações de sinistro. Regulamentar a inovação significa, também, criar condições para que estes benefícios cheguem ao mercado moçambicano.
Contudo, nenhuma modernização será completa se a confiança do cidadão continuar a ser posta em causa. A decisão do Banco de Moçambique de ordenar a devolução de mais de 16,3 milhões de meticais cobrados indevidamente pelos bancos comerciais, tema analisado por Odílio Biosse nesta edição, representa mais do que um acto de fiscalização. Constitui um sinal claro de que a inovação não pode substituir os princípios fundamentais da transparência, da ética e da protecção do consumidor.
Aliás, quanto mais sofisticado for o sistema financeiro, maior deverá ser a capacidade das autoridades para supervisionar os seus intervenientes. A tecnologia aumenta a eficiência, mas também amplia os riscos quando não existe uma regulação robusta ou mecanismos eficazes de responsabilização.
No fundo, as três reflexões convergem para uma mesma conclusão. O futuro do sistema financeiro moçambicano dependerá menos da velocidade com que adopta novas tecnologias e mais da qualidade das instituições que as enquadram. Inteligência Artificial, gestão de riscos e defesa dos clientes não são prioridades concorrentes; são pilares da mesma arquitectura de confiança.
Moçambique tem, agora, uma oportunidade rara para construir um sistema financeiro mais moderno, mais resiliente e mais inclusivo. Mas essa oportunidade só produzirá resultados se inovação, supervisão e responsabilidade caminharem lado a lado. Afinal, a verdadeira inteligência de um sistema financeiro não reside apenas na tecnologia que utiliza, mas na confiança que consegue inspirar.
Caro leitor!
Banco Central Reforça
Supervisão com Novos
Inspectores-Residentes no Moza Banco e no bim
No âmbito das suas acções de supervisão e acompanhamento do sector bancário nacional, o Banco de Moçambique (BdM) nomeou, a 23 de Junho, novos inspectores-residentes para o Moza Banco, e para o Millennium bim.
Para o Moza Banco, foi indicado Hélder Manuel Chachuaio Muianga, quadro do BdM que passa a exercer as funções de inspector-residente e terá como principais responsabilidades monitorar o modelo de negócio e a estratégia da instituição, acompanhar e analisar os desenvolvimentos nos sistemas de gestão e controlo interno, bem como participar em reuniões relevantes dos órgãos colegiais do banco.
Para o bim, nomeou Amélia Sirage. As suas funções incluem a monitoria da estratégia e governação da instituição, assim como o acompanhamento dos mecanismos de controlo interno.
A nomeação de Sinage ocorre após a sua retirada das funções de inspectora-residente no Access Bank Moçambique, cargo que ocupava desde Setembro de 2023. acompanhamento do sector financeiro.
Millennium bim Adere ao FECOP para Reforçar
Financiamento às MPME
O Millennium bim formalizou a adesão ao Fundo Empresarial da Cooperação Portuguesa (FECOP), uma iniciativa que visa reforçar o acesso ao financiamento para as Micro, Pequenas e Médias Empresas (MPME) nacionais, contribuindo para o fortalecimento do tecido empresarial e o desenvolvimento económico do país.
Segundo uma nota recentemente divulgada pelo banco, o FECOP funciona como um mecanismo de partilha de risco, permitindo facilitar o acesso das empresas ao crédito bancário. O modelo actualmente em vigor alarga os segmentos elegíveis, reforça os mecanismos de mitigação de risco e cria condições mais favoráveis para apoiar projectos empresariais com potencial de crescimento.
Para o Millennium bim, a adesão ao fundo amplia o conjunto de soluções financeiras disponíveis para apoiar iniciativas capazes de gerar emprego, aumentar a produtividade e promover um desenvolvimento económico mais sustentável.
BCI Inicia Novo Ciclo de Governação e Destaca
Trajetória de Confiança e Solidez Financeira no País
“A história do Banco Comercial e de Investimentos (BCI) gerou um nível extraordinário de confiança, construído sobre a sua solidez financeira, a qualidade dos seus colaboradores e a sua proximidade com as comunidades em todo o país”.
Estas declarações são de José Furtado, que assume a presidência da nova comissão executiva da instituição, de acordo com um comunicado oficial que dá a conhecer a composição dos seus novos órgãos de administração, aprovados pelo Banco de Moçambique (BdM).
Ao assumir a liderança executiva da instituição, José Furtado, gestor que regressa ao BCI após ter integrado a equipa de gestão do Banco entre 2013 e 2020, destacou a trajectória e a reputação do Banco, afirmando que o BCI reúne as condições necessárias para reforçar a sua posição no mercado e responder aos desafios do futuro.
Lucros do Banco de Investimento Global em Moçambique caem quase 35% Em 2025
Os lucros do Banco de Investimento Global (BiG) em Moçambique recuaram 34,7% em 2025, fixando-se em 184 milhões de meticais, face aos 298 milhões de meticais registados no ano anterior. Segundo o relatório e contas da instituição, o desempenho foi afectado por "eventos macroeconómicos" com impacto directo na actividade sectorial.
Entre os principais factores apontados estão a redução das taxas de juro de referência pelo Banco de Moçambique, a persistência de pressões cambiais e a deterioração da capacidade de pagamento da dívida pública, que influenciaram a descida do rating do país.
O produto bancário recuou 28,3%, situando-se em 6,2 milhões de euros, e a margem financeira caiu 27,8%, totalizando 4,2 milhões de euros. As operações financeiras registaram uma quebra de 53,3%, enquanto as comissões líquidas diminuíram 5,7%.
O activo total sofreu uma contracção de 20,5%, descendo para 56,8 milhões de euros. Em contrapartida, os depósitos de clientes cresceram 59,8%, atingindo 18,7 milhões de euros, graças a uma postura conservadora, segundo a instituição.
Governo Aprova Novo
Instrumento Regulatório de Licenciamento da Actividade Industrial
O licenciamento da actividade industrial tem um novo regulamento, um instrumento que visa simplificar procedimentos, reduzir os prazos de aprovação de projectos e tornar o ambiente de negócios mais atractivo para investidores nacionais e estrangeiros.
O instrumento prevê uma actualização da classificação dos estabelecimentos industriais e introduz mecanismos destinados a reforçar o cumprimento das normas de segurança, saúde, higiene e protecção ambiental.
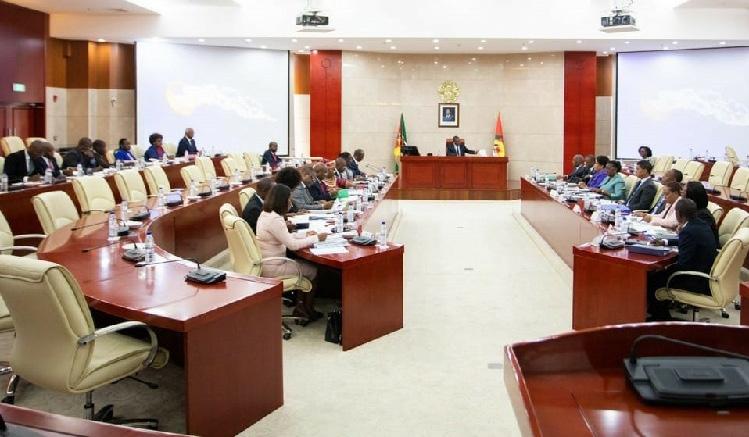
O decreto que estabelece o Regulamento do Licenciamento da Actividade Industrial, revogando o quadro legal em vigor desde 2014, foi aprovado a 16 de Junho na sessão de Conselho de Ministros.
Entre os principais objectivos da medida está a redução do tempo necessário para a obtenção de licenças, uma das preocupações mais frequentemente apontadas pelo sector privado como entrave ao investimento e à expansão da actividade empresarial.
O diploma estabelece, igualmente, “uma reorganização institucional, clarificando as competências das entidades públicas envolvidas nos processos de licenciamento industrial”.
De acordo com o Executivo, “a revisão do regime jurídico responde à necessidade de adaptar o sector industrial às actuais transformações económicas, tecnológicas e institucionais do País, apostando na digitalização dos processos e no reforço da copetitividade”.
A reforma deverá melhorar a conformidade legal, ambiental e sanitária das actividades industriais, além de contribuir para a consolidação do cadastro industrial nacional.
DESENVOLVIMENTO
Banco Mundial Financia 250 Milhões de dólares num Projecto Estruturante para Desenvolvimento
do Norte do País
O Banco Mundial (BM) aprovou, recentemente, um projecto de 250 milhões de dólares, denominado "Moz community", para o desenvolvimento das províncias de Cabo Delgado, Nampula e Niassa no Norte de Moçambique.
O projecto, que será gerido pela Agência de Desenvolvimento Integrado do Norte (ADIN), tem como objectivo fortalecer a capacidade das comunidades locais, ampliar as oportunidades económicas e de emprego, sobretudo para a juventude e investir em infra-estruturas resilientes em 56 distritos.
O anúncio foi feito pelo ministro da Planificação e Desenvolvimento, Salim Valá, na abertura da Conferência Internacional de Industrialização e Agro-negócios que teve lugar recentemente na capital provincial de Cabo Delgado. Segundo o ministro, trata-se de uma intervenção orientada para enfrentar as causas estruturais da fragilidade e do conflito, valorizando as comunidades como protagonistas da estabilidade e do desenvolvimento.
"O projecto representa um investimento estratégico para o Norte do país, uma região que enfrenta desafios associados à fragilidade, aos impactos climáticos, limitada disponibilidade de oportunidades económicas, para além da necessidade de reforçar à coesão social", explicou Valá.
Moçambique e Banco Islâmico de Desenvolvimento Preparam Novo Plano de Parceria
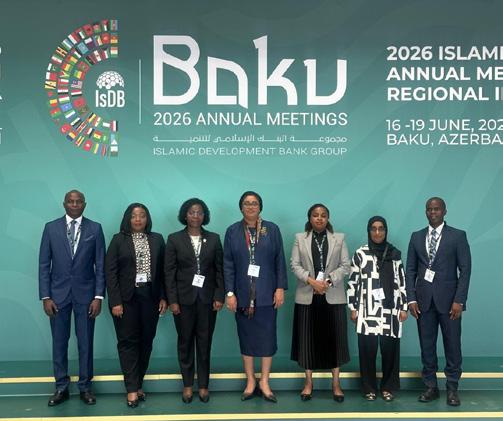
Moçambique e o Banco Islâmico de Desenvolvimento (BID) vão elaborar um plano de parceria para os próximos três anos. O objectivo é definir um novo quadro estruturado de cooperação e abrir caminho para um pacote de financiamento alinhado com o Programa Quinquenal do Governo 202529, ajustado às metas de desenvolvimento económico e social do país.
O entendimento foi alcançado em Baku, no Azerbaijão, durante um encontro entre a ministra das Finanças, Carla Loveira, e o vice-presidente para Operações do BID, Rami Ahmad, à margem da Reunião Anual da ins-
tituição, que decorreu entre 16 e 19 de Junho. No encontro, as partes analisaram também a carteira actual de projectos financiados pelo BID em Moçambique, que inclui a linha de transporte de energia Chimuara-Nampula, a infra-estrutura da Central Térmica de Temane e a Escola Secundária de Mueda.
CFM Investem 160 Milhões
de
Dólares na Expansão da Linha de Ressano Garcia
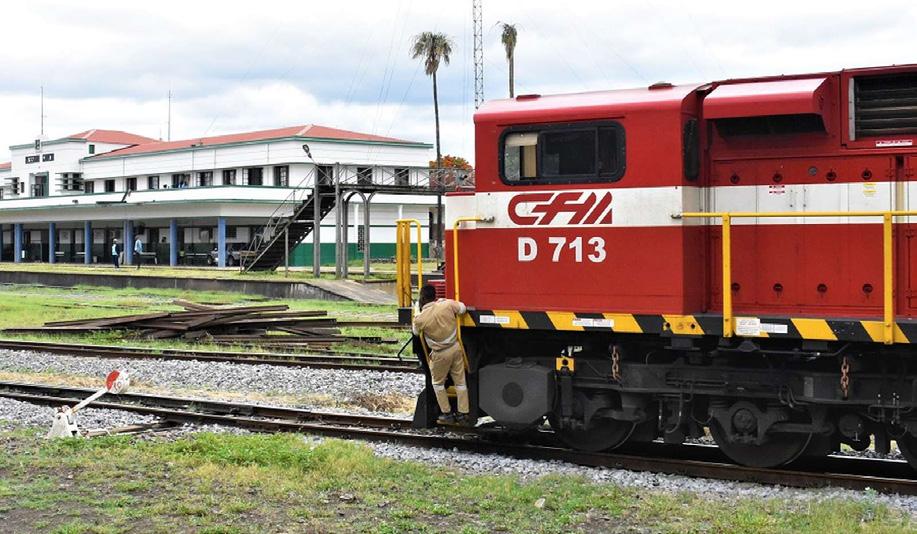
A empresa Portos e Caminhos de Ferro de Moçambique (CFM) vai avançar com a segunda fase da duplicação da Linha de Ressano Garcia, num investimento de 160 milhões de dólares destinado a reforçar a capacidade logística e melhorar a eficiência operacional ao longo do Corredor de Maputo e sobretudo a resiliência da infra-estrutura ferroviária face aos impactos climáticos.
Trata-se de uma infra-estrutura estratégica para o comércio entre Moçambique e a África do Sul, e que deverá ter o empreiteiro seleccionado em breve, permitindo o início das obras.
A nova etapa surge na sequência dos resultados alcançados na primeira fase da duplicação da linha, que possibilitou o aumento da capacidade ferroviária de aproximadamente 13 milhões para 24 milhões de toneladas por ano. Este crescimento reforça a importância da ferrovia para a competitividade logística nacional e para o desenvolvimento económico do país.
Apesar dos avanços, o sector ferroviário continua vulnerável aos efeitos das mudanças climáticas. As recentes cheias que afectaram a região sul de Moçambique interromperam a circulação na Linha do Limpopo durante cerca de três meses, provocando prejuízos estimados em 12 milhões de dólares e afectando aproximadamente 130 comboios.
Neste contexto, a segunda fase da duplicação da Linha de Ressano Garcia assume uma relevância estratégica, não apenas por ampliar a capacidade de transporte, mas também por contribuir para a construção de infra-estruturas mais resilientes e capazes de responder aos desafios climáticos.
Governo Cria Taxa Sobre Exportação de Energia para Financiar Electrificação Universal
O Governo aprovou uma nova taxa sobre as receitas da exportação de energia eléctrica com o objectivo de financiar a expansão do acesso à electricidade no país, no âmbito da meta nacional de alcançar a cobertura universal até 2030.
A medida, publicada em Boletim da República e em vigor desde 5 de Junho, estabelece a cobrança de uma contribuição correspondente a 0,5% das receitas brutas obtidas pelas empresas que exportam energia eléctrica.
De acordo com o regulamento aprovado pelo Conselho de Ministros, “a nova Taxa de Acesso Universal à Energia destina-se a garantir recursos financeiros para a ligação de novos consumidores à rede eléctrica e para o desenvolvimento de soluções energéticas em zonas ainda sem cobertura.”
O diploma aplica-se a todas as concessionárias que desenvolvam actividades de exportação de energia, directa ou indirectamente, de forma permanente ou temporária.
A iniciativa surge numa altura em que Moçambique continua a acelerar o processo de electrificação nacional. Dados oficiais indicam que, até ao final do ano passado, cerca de 67% da população já tinha acesso à energia eléctrica.
DESENVOLVIMENTO
Poupanças dos Moçambicanos
Voltam a Crescer em Abril para 303.3 Mil Milhões de Meticais
As poupanças moçambicanas através de depósitos a prazo cresceram em Abril, após dois recuos mensais consecutivos, para 330.331 milhões de meticais, aproximando-se de máximas, segundo dados oficiais do Banco de Moçambique.
De acordo com dados estatísticos do banco central moçambicano, esses depósitos a prazo na banca atingiram no início do ano 304.675 milhões de meticais, após um crescimento de 2,4% face a Dezembro, recuando consecutivamente até 299.830 milhões de meticais em Março, regressando às subidas em Abril.
Estes depósitos tinham atingido em Junho de 2024 um total de 264.709 milhões de meticais, crescendo progres-
sivamente, todos os meses, até ao recorde de 305.871 milhões de meticais em Julho de 2025.
Já os depósitos à ordem continuam a crescer mais 2,5% num mês para 511.362 milhões de meticais em Abril, segundo os mesmos dados.
Em Moçambique, funcionam 15 bancos comerciais e 12 microbancos, além de cooperativas de crédito e organizações de poupança e crédito, entre outras.
O Caminho para uma Banca Inteligente
A revolução já começou nas principais praças financeiras do mundo. Bancos recorrem à In-teligência Artificial para decidir, prevenir riscos e conhecer melhor os clientes. Em Moçambique, a tecnologia começa agora a entrar na agenda regulatória. Entre oportunidades e desafios, o país procura definir o caminho para uma transformação que poderá redesenhar o futuro do sistema financeiro
Texto Rezilda Paulino e Constantino Novela • Imagem Uclas Balgobiny e D.R.
Imagine entrar numa agência bancária sem falar com um único funcionário e, ainda assim, abrir uma conta, obter um crédito, esclarecer dúvidas, detectar uma tentativa de fraude antes mesmo de ela acontecer e receber aconselhamento financeiro personalizado. Imagine um banco capaz de identificar, em segundos, operações suspeitas, antecipar incumprimentos, monitorizar riscos sistémicos em tempo real e apoiar os supervisores na tomada de decisões complexas.
Este cenário já não pertence à ficção científica. Em muitos mercados, faz parte do quotidiano. É precisamente este horizonte que começa agora a entrar no debate sobre o futuro do sistema financei-
ro moçambicano. A questão deixou de ser se a Inteligência Artificial chegará à banca nacional. A verdadeira questão é saber se o país conseguirá criar as condições regulatórias, tecnológicas, institucionais e humanas para tirar partido desta transformação sem comprometer a confiança, a estabilidade e a inclusão financeira.
Os alicerces da transformação
A IA tem potencial para alterar profundamente a forma como o sistema financeiro opera, mas a tecnologia, por si só, não produz essa transformação. A experiência internacional demonstra que os maiores ganhos não resultam apenas da adopção de novos algoritmos, mas da construção de um ecossistema capaz de lhes dar suporte. É aí que reside um dos principais desafios para Moçambique.
O primeiro alicerce é a qualidade dos dados. Os modelos de IA aprendem a partir da informação disponível. Bases de dados incompletas, desactualizadas, fragmentadas ou pouco padronizadas reduzem significativamente a precisão das análises, comprometem a capacidade de prever riscos e podem gerar decisões injustas ou pouco fiáveis. Sem uma estratégia robusta de governação de dados, dificilmente a IA produzirá resultados consistentes. O segundo pilar passa pela infra-estrutura tecnológica. A utilização intensiva de IA exige capacidade computacional, armazenamento seguro de grandes volumes de informação, conectividade fiável e elevados padrões de cibersegurança. Embora a digitalização da banca nacional tenha conhecido avanços importantes nos últimos anos, persistem desafios associados à mo-
dernização de sistemas legados e ao reforço da resiliência tecnológica.
A terceira condição é o enquadramento regulatório. A inovação necessita de espaço para crescer, mas também de regras claras que protejam consumidores, assegurem transparência, definam responsabilidades e preservem a estabilidade financeira. O debate iniciado pelo Banco de Moçambique insere-se precisamente neste esforço de encontrar um equilíbrio entre inovação e prudência, evitando que a velocidade da tecnologia ultrapasse a capacidade de supervisão.
O quarto elemento é o capital humano. A adopção de IA exige muito mais do que engenheiros informáticos. São necessários especialistas em ciência de dados, cibersegurança, gestão de risco, direito digital, ética algorítmica e supervisão financeira, capazes de compreender simultaneamente a tecnologia e o funcionamento do sistema financeiro. Sem essa massa crítica, as instituições tenderão a depender excessivamente de soluções externas.
Finalmente, nenhum destes factores produzirá resultados de forma isolada. A transformação dependerá da capacidade de bancos, regulador, universidades, empresas tecnológicas e fintechs trabalharem de forma articulada. A Inteligência Artificial representa menos uma revolução tecnológica do que uma mudança de paradigma institucional. O seu sucesso dependerá, em larga
medida, da forma como o país conseguir coordenar conhecimento, investimento, inovação e regulação para construir um sistema financeiro mais eficiente, inclusivo e resiliente.
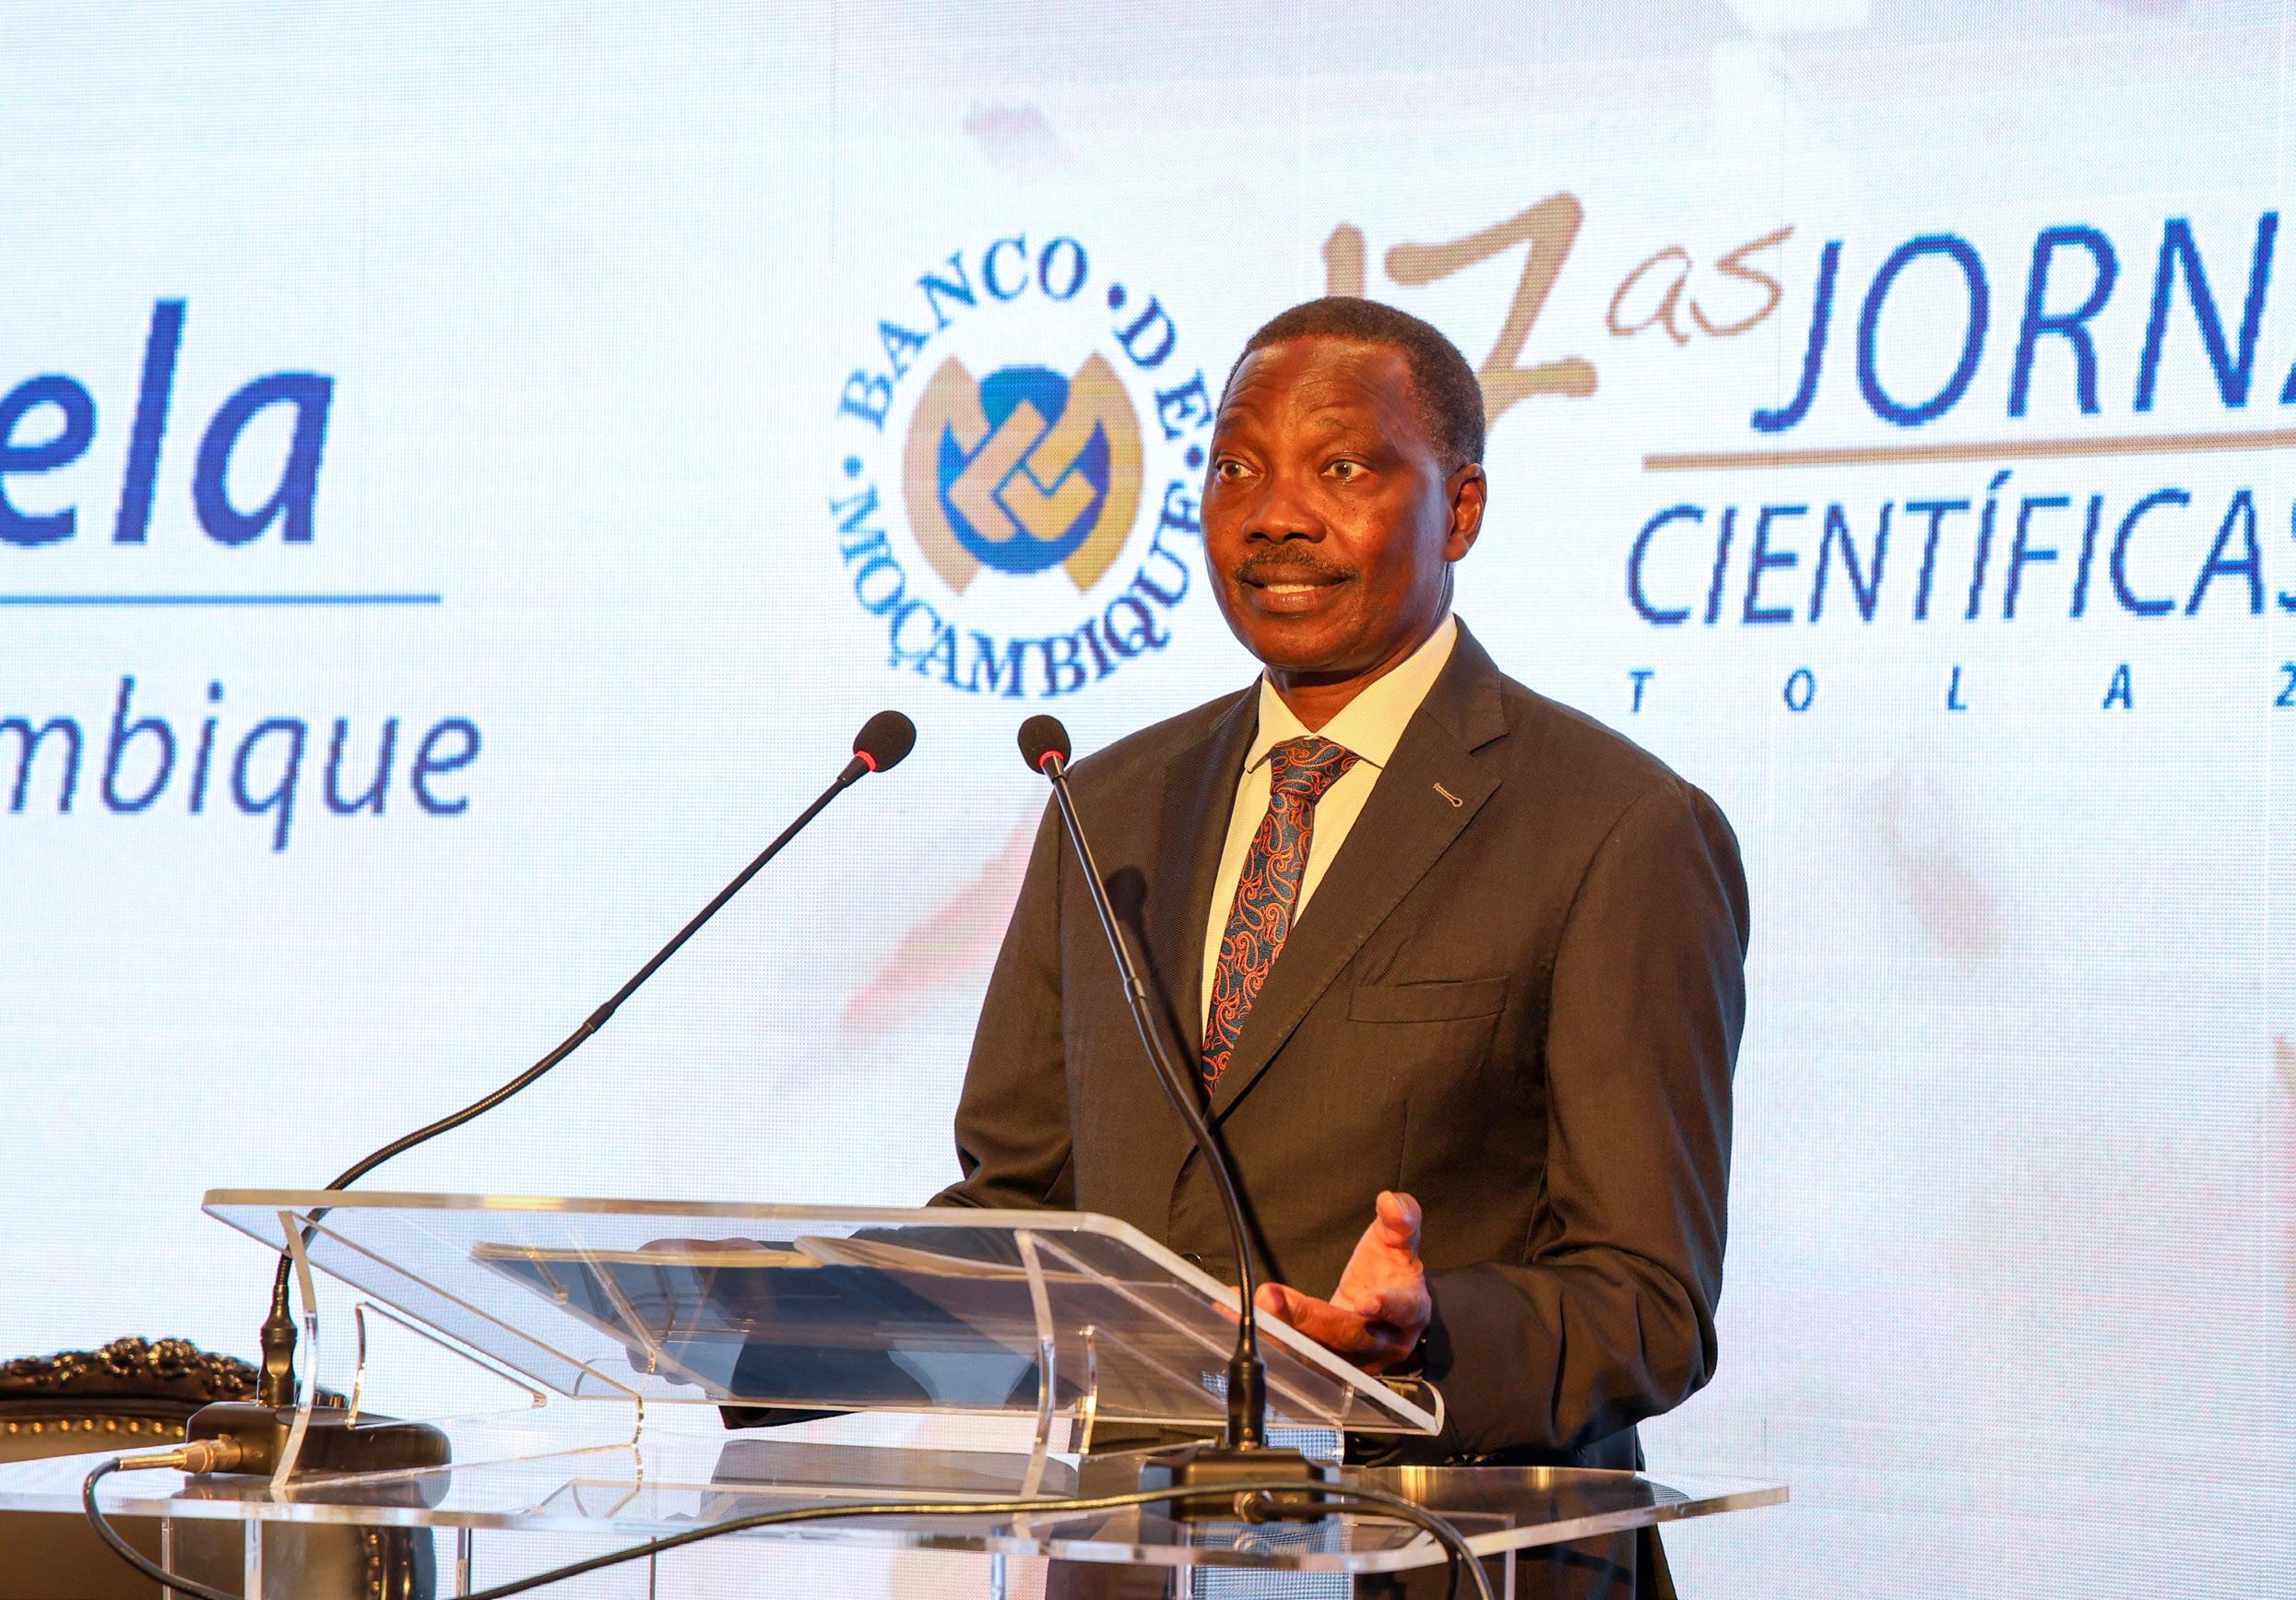
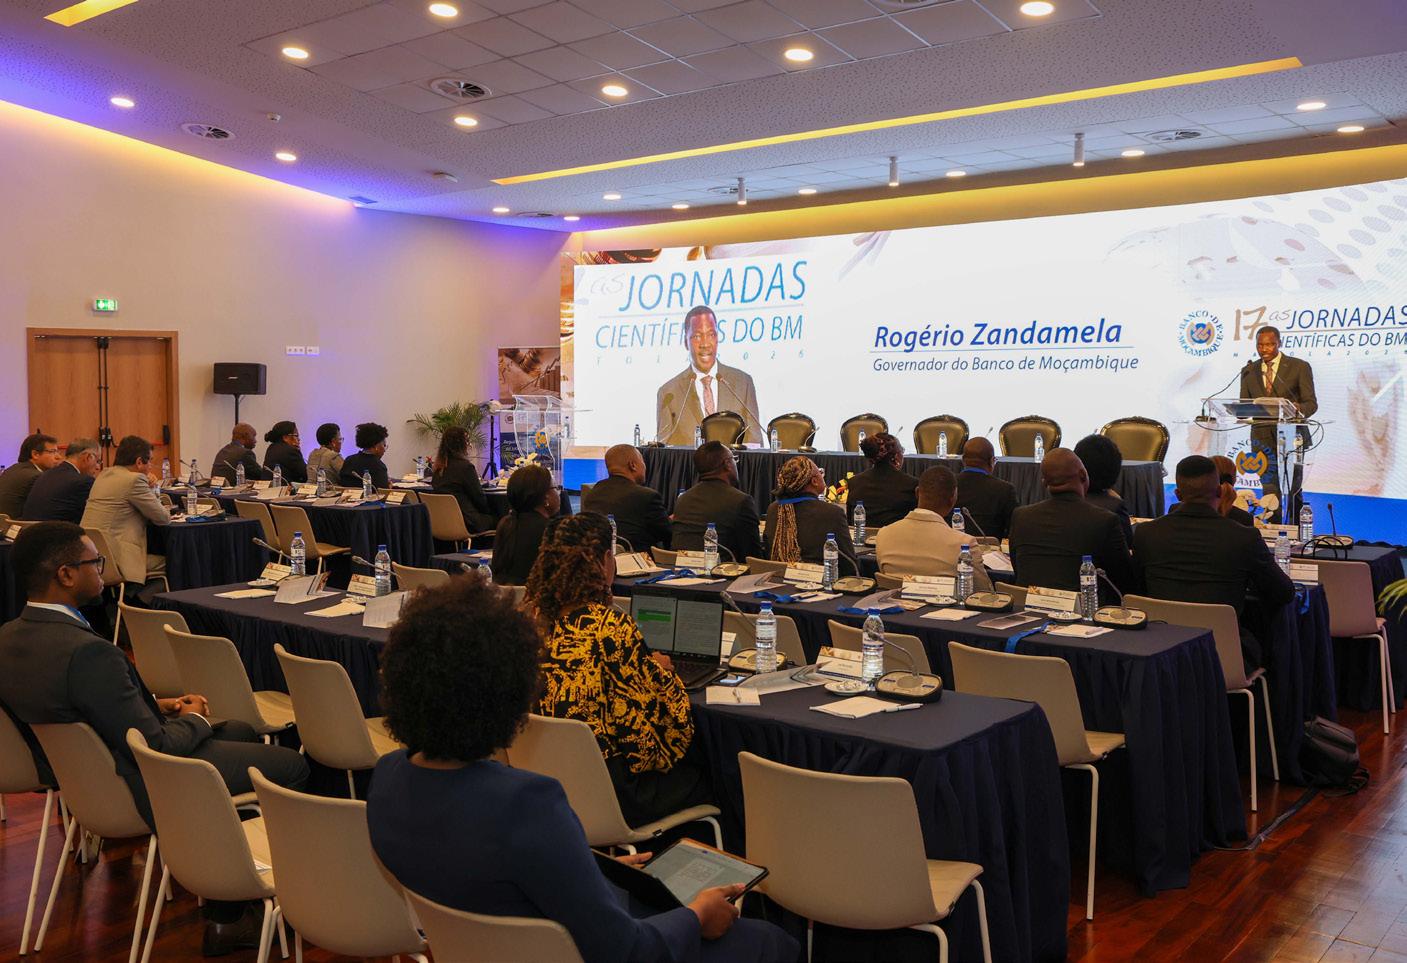
A revolução precisa de regras O governador do Banco de Moçambique (BdM), defendeu a 16 de Junho, na Cidade da Matola, a necessidade de regulamentar a utilização da Inteligência Artificial (IA) no sistema financeiro nacional, sublinhando que o objectivo não é limitar a inovação, mas garantir a sua utilização de forma segura, transparente e responsável.
A posição foi apresentada durante a 17.ª edição das Jornadas Científicas do Banco de Moçambi-
A questão já não é se a Inteligência Artificial chegará à banca moçambicana. O verdadeiro desafio passa por criar as condições para que a inovação fortaleça a confiança, a estabilidade e a inclusão financeira"
que, realizada sob o lema “Regulamentação e Utilização da Inteligência Artificial no Sistema Financeiro Nacional: Riscos e Oportunidades”, na data em que se assinala o Dia do Metical.
Na ocasião, Zandamela destacou que a Inteligência Artificial deixou de ser uma tecnologia confinada aos laboratórios, universidades ou grandes empresas tecnológicas, passando a integrar cada vez mais os processos operacionais das instituições financeiras e o quotidiano dos cidadãos. “Esta edição assume um significado particularmente relevante, por nos colocar perante uma realidade que já não pertence apenas ao futuro”, afirmou.
Segundo o governador, ao trazer o tema para o centro da reflexão, o BdM procura contribuir para uma inovação financeira que fortaleça a confiança, a integridade e a estabilidade do sistema financeiro nacional.
Zandamela salientou ainda que a IA pode desempenhar um papel importante na promoção da inclusão financeira, na modernização dos produtos e serviços financeiros, na agilização das transacções, na melhoria do atendimento ao público, na prevenção de fraudes e na disponibilização de soluções mais acessíveis e ajustadas às necessidades dos moçambicanos.
O governador revelou ainda que a instituição aprovou, este ano, a sua Política de Inteligência Artificial, um instrumento que estabelece princípios orientadores para assegurar a utilização segura, transparente e responsável desta tecnologia no banco central.
Contudo, alertou para os riscos associados à adopção desta tecnologia, incluindo a utilização inadequada de dados pessoais, decisões automatizadas susceptíveis de prejudicar os consumidores, ameaças à cibersegurança, riscos sistémicos decorrentes da concentração tecnológica e a exclusão de cidadãos com menor acesso aos meios digitais.
Regular é apenas o primeiro passo
No âmbito da sua estratégia de adaptação à transformação tecnológica, o BdM tem vindo, desde 2021, a implementar diversas iniciativas, entre as quais a aprovação da Estratégia de Transformação Digital 2025-2027 e a criação de uma Task Force IA - Política de Inteligência Artificial, o Sandbox Regulatório e o Chatbot institucional.
A mensagem central deixada por Rogério Zandamela é que a regulação da inteligência artificial
não pode ser construída isoladamente. Segundo o Governador, a regulamentação e a utilização da IA exigem mais do que tecnologia: requerem conhecimento, cooperação e sentido de responsabilidade. No seu discurso, o governador do BdM defendeu que nenhuma instituição conseguirá responder sozinha aos desafios desta transformação, razão pela qual continuará disponível para dialogar com o sistema financeiro, a academia, os inovadores e a sociedade em geral. Esta abertura ao diálogo é essencial porque a regulação da IA envolve múltiplas dimensões:
• Protecção de dados;
• Defesa do consumidor;
• Segurança cibernética;
• Concorrência;
• Ética algorítmica;
• Estabilidade financeira;
• Inclusão digital e;
• Inovação.
Para o sector financeiro, o desafio será transformar estas preocu-
pações em normas aplicáveis, proporcionais e suficientemente flexíveis para acompanhar a evolução tecnológica.
Muito além dos chatbots
Por seu turno, a oradora principal do evento, Emely Pujólli da Silva, docente e investigadora da Universidade Estadual de Campinas no Brasil (Unicamp), partilhou o seu profundo conhecimento no campo dos estudos relacionados com a Inteligência Artificial (IA), dos seus desafios e aplicações práticas, com destaque para o sector financeiro e para a área da saúde.
A investigadora começou por definir a cientificamente a IA, referindo que é a capacidade de um sistema interpretar dados externos, aprender com eles, agir com base no conhecimento adquirido e adaptar-se continuamente. No entanto, salientou que muitas das ferramentas actualmente designadas como Inteligência Artificial ain-
da se encontram numa fase predominantemente ligada ao aprendizado de máquinas, não possuindo autonomia plena para interpretar, agir e adaptar-se de forma independente.
A especialista explicou que o desenvolvimento de sistemas de IA depende da recolha, preparação e análise de grandes volumes de dados, sendo a qualidade da informação um dos principais desafios. Dados incompletos, enviesados ou insuficientes podem comprometer o desempenho dos modelos.
No sector financeiro, apresentou diversos projectos desenvolvidos pelo laboratório Recode AI, da Unicamp, incluindo soluções para análise de crédito, recomendação de produtos, detecção de anomalias e identificação de fraudes financeiras. Entre os exemplos destacados esteve um modelo de detecção de fraude baseado em apenas quatro variáveis, nomeadamente o saldo bancário, localização da tran-
INTELIGÊNCIA ARTIFICIAL NA BANCA EM MOÇAMBIQUE
O que os bancos já conseguem fazer hoje e os desafios que ainda precisam superar
Dados do sector (2023.2024)
37 bancos comerciais e microbancos
+9,3 milhões de contas ativas
+32 milhões de transações digitais/ano
O que os bancos já conseguem fazer
Aplicações reais da IA já em uso no sistema financeiro moçambicano
Atendimento Inteligente
Chatbots e assistentes virtuais que respondem dúvidas, consultam saldos e orientam clientes 24/7
Análise De Crédito Mais Rápido
+70% das interações digitais soa bancos já passam por chatbots
Modelos de IA avaliam risco de crédito com base em mais dados, reduzindo o tempo de aprovação -40%
Detecção de Fraudes
Sistemas de IA monitorizam transações em tempo real e sinalizam actividades suspeitas
Ofertas e Recomendações
Personalizadas
IA analisa o comportamento do cliente e sugere produtos e servições adequados
Automação de Processos
IA e RPA automatizam tarefas repetitivas como reconciliações, validações e verificações
Cobrança mais Eficiente
Modelos preditivos ajudam a priorizar clientes e canais de cobrança com maior probabilidade de sucesso
Gestão de Risco e Supervisão
IA apoia o monitoramento de risco de liquidez, solvência e comportamento de carteira
tempo médio de análise de crédito
+60% de precisão na deteção de fraudes* *em testes internos
+25% aumento médio na adesão a produtos digitais
-30% de custos operacionais em processos selecionados
+20%
recuperação de crédito em atraso* *em testes internos
Early warning mais rápido e preciso para decisões preventivas
O que ainda é um grande desafio
Principais barreiras para ampliar o impacto da IA na banca moçambicna
Qualidade e Integração de Dados
Dados dispersos, incompletos ou com baixa qualidade limitam o desempenho dos modelos. Impacto: decisões menos precisas e maior risco.
Cibersegurança e Proteção de Dados
Aumento de ameaças digitais exige investimento continuo para proteger sistemas e clientes. Impacto: risco de fraudes, multas e perda de confiança
Regulação em Evolução
Falta de um quandro regulatório específico para IA gera incertezas sobre uso, responsabilidade e ética.
Impacto: inovação mais lenta e insegurança jurídica.
Falta de Talento e Capacidade Interna
Escassez de profissionais especializados em dados, IA e ciência de dados.
Impacto: dependência de soluções externas e custos mais altos.
Sistemas Legados
Infraestruturas antigas dificultam a integração e escalabilidade de soluções inteligentes.
Impacto: projectos mais caros e demorados.
Confiança e Aceitação do Cliente
Clientes ainda têm receiossobre o uso de IA em decisões que afectam seu crédito ou dados. Impacto: menor adesão a serviços inovadores.
Colaboração Entre Ecossistema
Integração ainda limitada entre bancos, fintechs, academia e regulador para inovação segura. Impacto: perda de oportunidades e duplicação de esforços.
A IA não é o futuro da banca. Em Moçambique, ela já está a transformar a forma como os bancos servem, protegem e incluem milhões de pessoas todos os dias.
Fonte: Relatórios e entrevistas dos bancos em Moçambique
O IMPACTO JÁ É VISÍVEL
+9,3 Milhões contas activas
+70% uso de canais digitais
-30% custos operacionais em processos-chaves
-60% precisão na deteção de fraude (testes)
O CAMINHO JÁ FRENTE
Para uma IA que gera valor com segurança e inclusão
Dados de qualidade e governança sólida
sacção, idade e local de residência, que alcançou cerca de 60% de precisão.
A investigadora referiu ainda o desenvolvimento de ferramentas de combate à fraude digital, nomeadamente sistemas capazes de detectar tentativas de falsificação de identidade por reconhecimento facial (spoofing), com taxas de precisão superiores a 98%, bem como soluções destinadas à identificação de conteúdos sintéticos gerados por IA, como imagens, vídeos, vozes e textos.
Apesar dos benefícios associados à resolução de problemas complexos, automação de tarefas e apoio à tomada de decisão, Emely Pujólli alertou para limitações importantes da tecnologia, incluindo a dependência da qualidade dos dados, os enviesamentos existentes nos conjuntos de informação e o fenómeno das chamadas “alucinações” – quando os sistemas geram respostas incorrectas apresentadas com elevada confiança.
Na área da saúde e bem-estar, apresentou resultados do projecto “Viva Bem”, desenvolvido em parceria com a Samsung, que utiliza dispositivos vestíveis, como relógios inteligentes, para monitorizar indicadores fisiológicos. Entre as soluções em desenvolvimento destacam-se ferramentas capazes de prever a qualidade do sono e identificar sinais precoces de ansiedade e stress, alcançando níveis de precisão próximos dos 90%.
A concluir, a investigadora defendeu uma utilização consciente da Inteligência Artificial, incentivando os utilizadores a reflectirem sobre a necessidade do seu uso, analisarem a adequação da tecnologia aos problemas que pretendem resolver e verificarem sempre os resultados produzidos pelos sistemas.
Regulação clara e proporcional
Talento local e capacitação contínua
Tecnologia moderna e interoperável
Parcerias para inovação responsável
O futuro já bate a porta da banca
O Banco de Moçambique defendeu a adopção responsável da Inteligência Artificial (IA) pelas instituições financeiras, destacando o potencial da tecnologia para melhorar a tomada de decisões, reforçar a protecção dos consumidores e aumentar a eficácia no combate à fraude, sem comprometer a segurança e a estabilidade do sistema financeiro.
A posição foi expressa por Pinho Ribeiro, Director do Departamento de Estudos Económicos do BdM, falando aos jornalistas. Segundo o responsável, a Inteligência Artificial deixou de ser uma tecnologia do futuro para se tornar uma realidade presente, justificando a sua inclusão entre os principais temas de
reflexão do encontro. Pinho Ribeiro explicou que o Banco Central reconhece as oportunidades que a IA oferece ao sector financeiro, mas alertou para os riscos associados, nomeadamente em matéria de cibersegurança, protecção de dados e gestão prudente dos riscos operacionais.
O responsável esclareceu ainda que o Banco de Moçambique não pretende desenvolver sistemas centralizados de detecção de fraude para toda a banca nacional. O papel da instituição passa por criar orientações e um quadro regulatório que permitam aos bancos comerciais implementar estas tecnologias de forma segura, ética e eficiente.
Como exemplo dos avanços já alcançados, destacou a aprova-
Fonte: Relatórios anuais dos bancos, BdM, entrevistas e dados públicos (2023-2024)
Foco na inclusão e experiência do cliente
ção de uma política interna de utilização de Inteligência Artificial e a introdução de um chatbot baseado em IA, lançado no final do ano passado para melhorar o atendimento aos cidadãos.
Relativamente à regulamentação, sublinhou que o processo deve acompanhar a rápida evolução tecnológica, privilegiando princípios éticos, transparência e qualidade da informação utilizada pelos sistemas inteligentes. Segundo explicou, é fundamental evitar enviesamentos que possam comprometer decisões e prejudicar clientes.
Dirigindo-se à banca comercial, Ribeiro recomendou que a adopção da Inteligência Artificial seja acompanhada por mecanismos robustos de protecção dos direitos dos consumidores, reforço da cibersegurança e uma gestão criteriosa dos riscos. “O Banco de Moçambique está a dizer à banca comercial: vamos abraçar as novas tecnologias, mas vamos fazê-lo de forma responsável”, afirmou.
A mensagem surge numa altura em que os bancos procuram acelerar a transformação digital e modernizar os seus serviços, tornando a Inteligência Artificial uma ferramenta cada vez mais relevante para a competitividade e eficiência do sector financeiro nacional.
A ciência também entra em campo
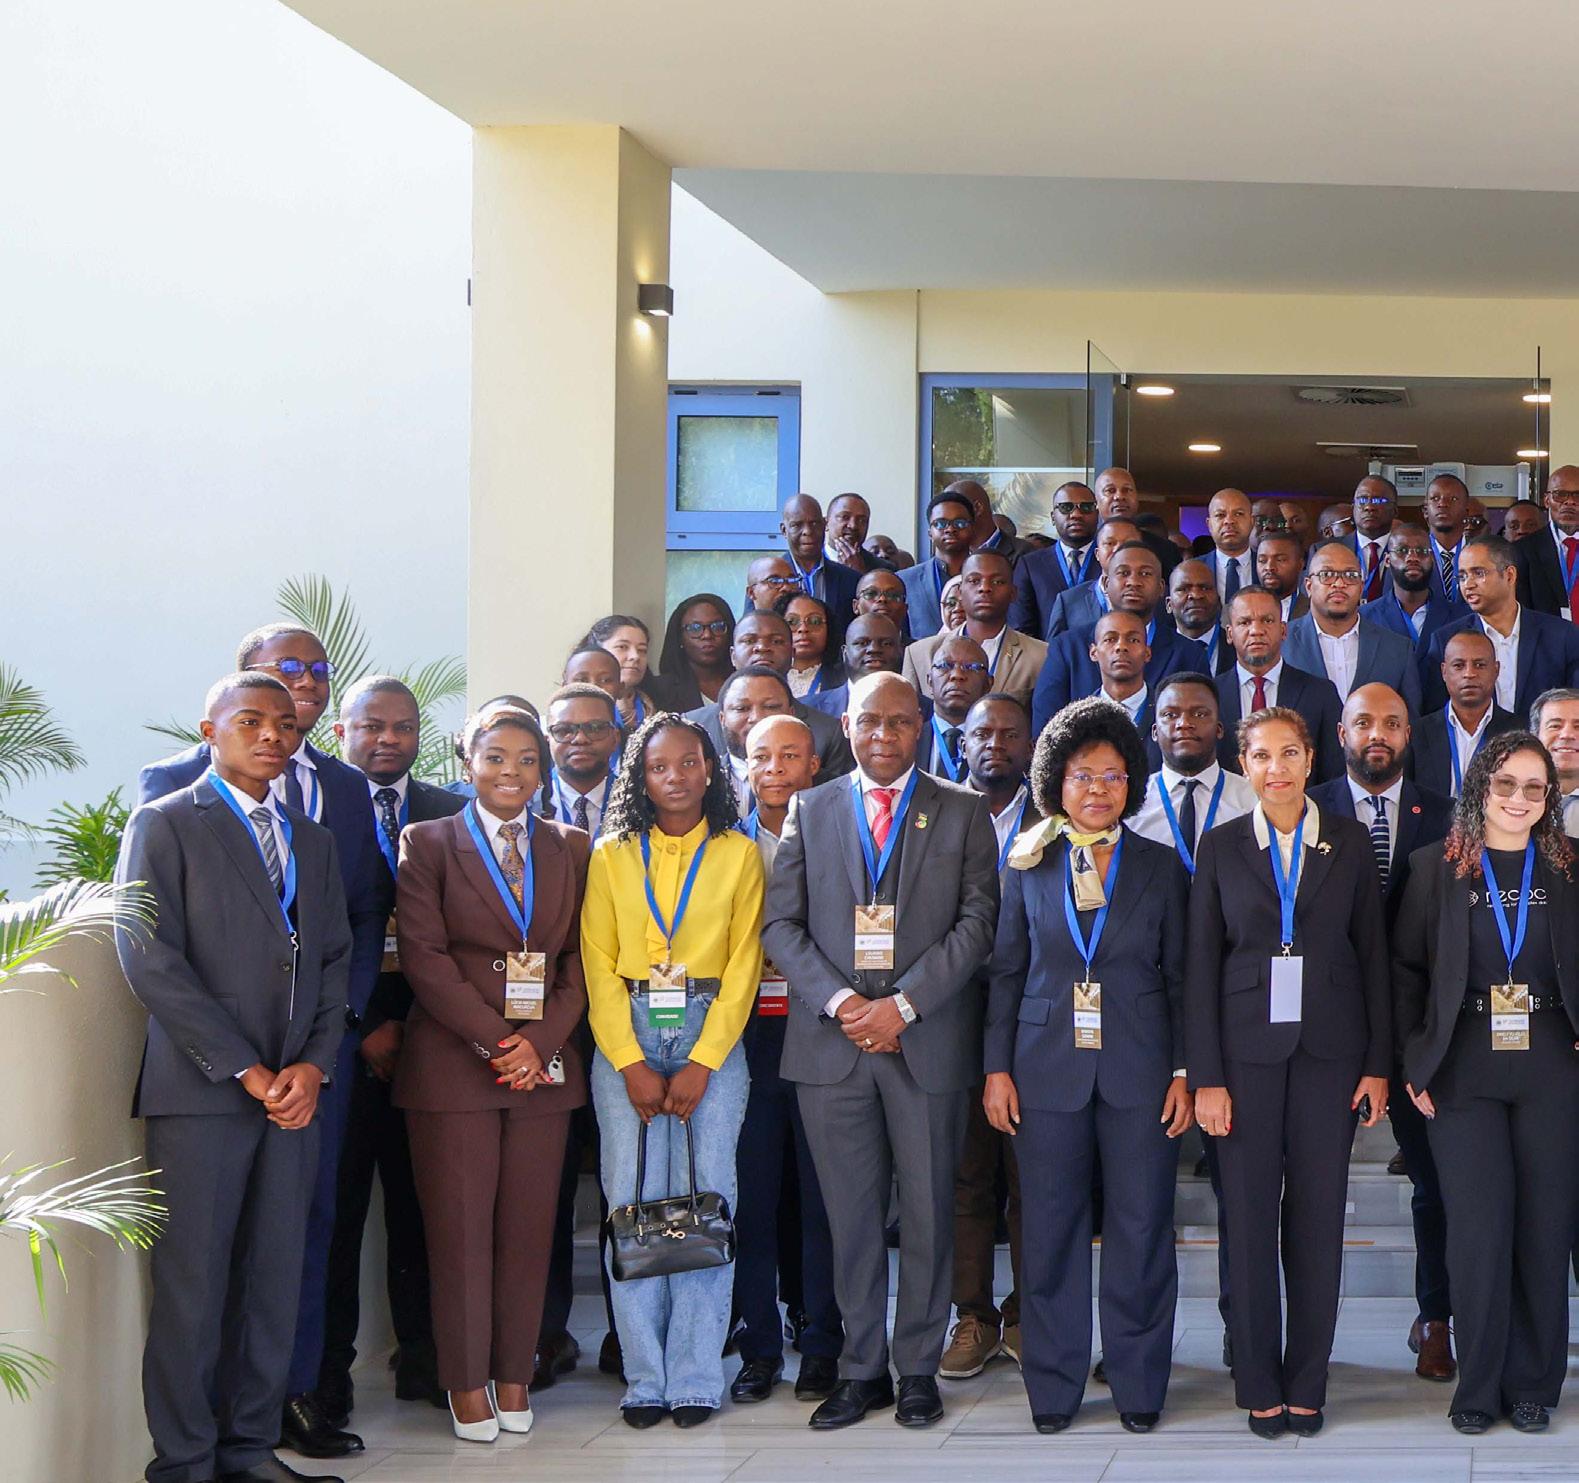
Na ocasião, o Banco BdM distinguiu os três melhores trabalhos de investigação apresentados no âmbito da 17.ª edição das Jornadas Científicas do Banco Central. De acordo com o Banco Central, esta é a edição mais concorrida de
sempre, com registo de um número recorde de candidaturas, um total de 81 propostas de pesquisa foram submetidas.
A avaliação dos trabalhos esteve a cargo de um júri externo e independente liderado por Ramiro Caísse Saíde – cientista de investigação em IA no Field Data Limited, baseado no Reino Unido, Manchester e também lidera pesquisas sobre técnicas e tendências inovadoras em IA e colabora com equipas multifuncionais na integração de soluções baseadas em IA nos produtos de tecnologia. Saíde foi acompanhado pelos professores Felermino Ali – PhD em Engenharia e Software, investigador no Laboratório de IA e Ciência de Computadores, na Faculdade de Engenharia da Universidade do Porto, e José Nhavoto – PhD em Informática pela Orebro University da Suécia e
Regular a Inteligência Artificial não significa travar a inovação. Significa estabelecer regras que permitam aproveitar o seu potencial sem comprometer a segurança, atransparência e os direitos dos consumidores"
é profissional de Tecnologias de Informação e Sistemas de Informação, que desempenharam o cargo de vogais. Os trabalhos seleccionados abordam temas como cibersegurança em sistemas financeiros, utilização de Inteligência Artificial para a detecção de vulnerabilidades, prevenção de fraudes, supervisão financeira inteligente e gestão de riscos. Entre as soluções propostas figuram modelos baseados em Graph Neural Networks, Large Language Models (LLMs), Random Forest, XGBoost e simulações de Monte Carlo para reforçar a supervisão da solvência, liquidez e riscos climáticos no sector financeiro.
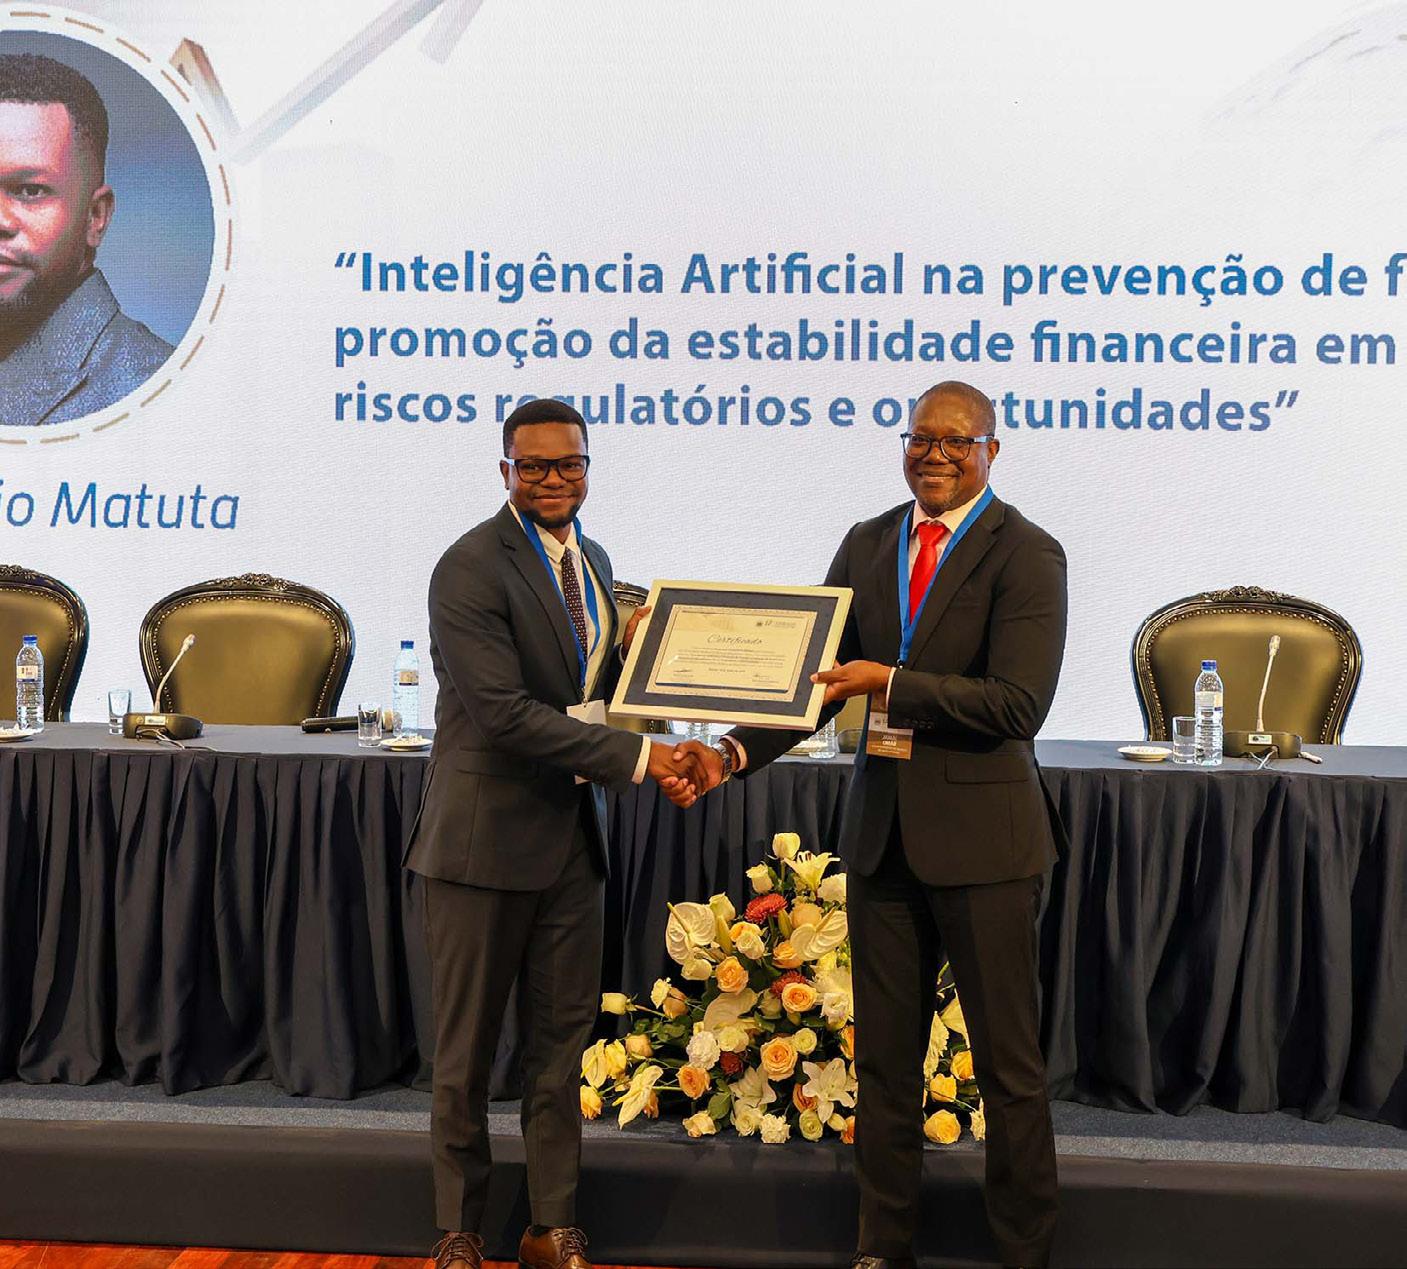
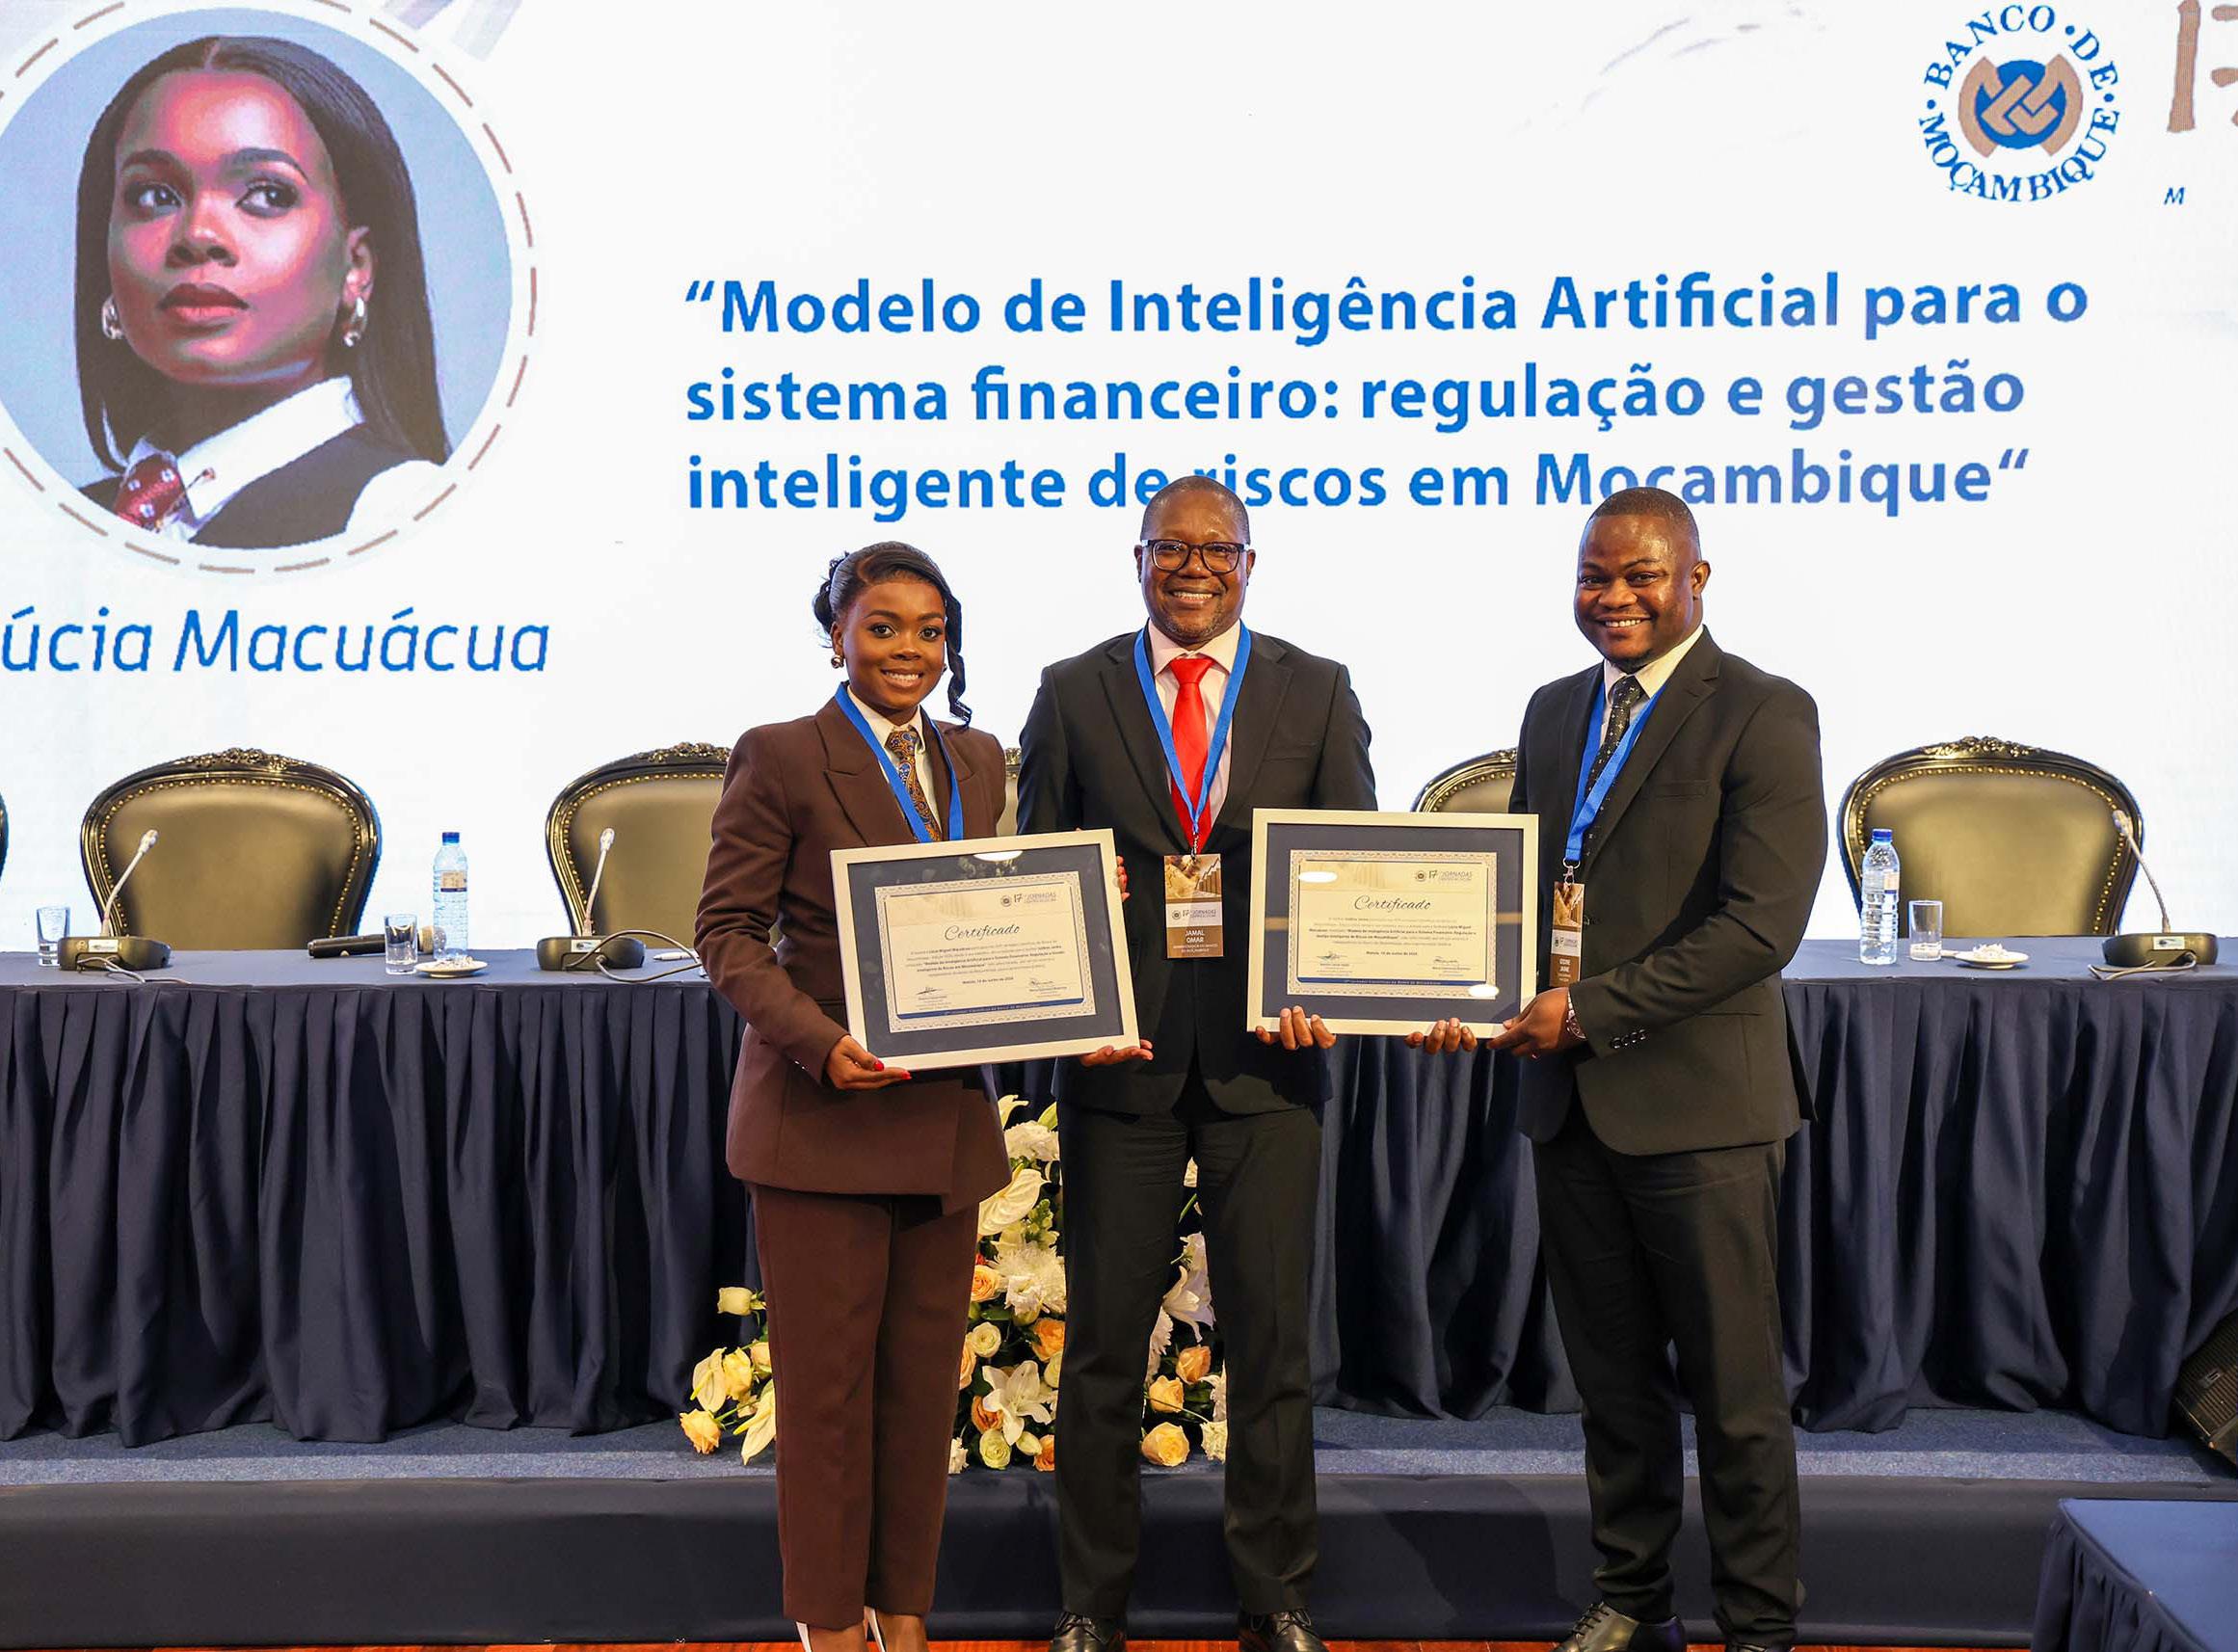
Entre as propostas vencedoras destacam-se os estudos intitulados “Utilização da Inteligência Artificial para Automação e Análise de Vulnerabilidades em Sistemas Financeiros Legados”, da co-autoria de Grácio Kabongo e Harmónico Augusto, ambos licenciados em Engenharia e Ciência da Computação pelo Instituto Superior de Transportes e Comunicações (ISUTC); “Inteligência Artificial na Prevenção de Fraudes e Promoção da Estabilidade Financeira em Moçambique: Riscos Regulatórios e Oportunidades”, elaborado por Lucrécio Matuta, licenciado em Tecnologias de Informação pela Universidade Católica de Moçambique, sendo também funcionário do Banco do Moçambique; e “Modelo de Inteligência Artificial para o Sistema Financeiro: Regulação e Gestão Inteligente de Riscos em Moçambique”, da co-autoria de Izidine Jaime, empreendedor e consultor nas áreas de Informática, Inteligência de Negócio e Finanças e Lúcia Macuácua, advogada e presidente e fundadora da LMAdvogados.
À procura das fragilidades invisíveis
A utilização de Inteligência Artificial para automatizar e aperfeiçoar a análise de vulnerabilidades em sistemas financeiros legados poderá aumentar significativamente a segurança operacional do sector financeiro, segundo o estudo apresentado por Grácio Kabongo e Harmónico Augusto.
A investigação propõe um framework híbrido que combina modelos de linguagem de grande escala (Large Language Models - LLMs) e redes neurais baseadas em grafos (Graph Neural NetworksGNNs) para identificar, explicar e priorizar vulnerabilidades em sistemas bancários que utilizam tec-
nologias consideradas obsoletas. Segundo os investigadores, a crescente digitalização do sector financeiro tem contribuído para ganhos de eficiência operacional, mas também ampliou os riscos associados a infra-estruturas tecnológicas críticas, muitas das quais continuam dependentes de sistemas legados que já não recebem actualizações ou suporte dos fornecedores.
No contexto nacional, esta realidade é particularmente relevante para plataformas de core banking e sistemas de pagamentos que sustentam operações essenciais e estão sob supervisão do Banco de Moçambique.
O principal problema de investigação procurou responder à questão: como utilizar a Inteligência Artificial para automatizar e aperfeiçoar a análise de vulnerabilidades em sistemas financeiros legados?
Para responder a este desafio, o estudo concentrou-se em três dimensões fundamentais:
• Precisão técnica para reduzir os falsos positivos gerados pelas ferramentas tradicionais de análise estática;
• Mitigação do risco operacional através da redução da exposição a falhas e ataques e;
• Componente prudencial centrada na auditabilidade, explicabilidade e governação dos sistemas de IA.
Os investigadores identificaram várias lacunas na literatura científica, incluindo a escassez de estudos focados em sistemas legados, o uso predominantemente isolado de modelos de Inteligência Artificial e a limitada atenção dada à governação algorítmica e à responsabilização das decisões produzidas por estes sistemas.
Como resposta, foi desenvolvido o modelo conceptual denominado Artificial Intelligence Vulnerability Fine Legacy (AIVFL), estruturado em quatro camadas. A primeira é responsável pela ingestão e normalização do código-fonte; a segunda converte o código em grafos para representação estrutural; a terceira combina GNNs e LLMs para detecção de vulnerabilidades; e a quarta assegura a priorização dos riscos, explicabilidade dos resultados e integração com sistemas de supervisão e monitoria.
A investigação adoptou uma metodologia híbrida baseada em estudo de caso e experimento controlado, incidindo sobre sistemas de core banking e plataformas de integração de pagamentos. Para a
A qualidade dos dados tornou-se o principal combustível da Inteligência Artificial. Sem informação fiável, até os algoritmos mais sofisticados podem produzir decisões erradas ou injustas"
validação do modelo foram utilizados conjuntos de dados públicos, incluindo o Juliet Test Suite e o BigVul, complementados por dados simulados.
Quando os algoritmos encontram as falhas
Os resultados experimentais revelaram um desempenho superior da solução proposta em comparação com abordagens convencionais. O framework alcançou uma precisão de 93%, uma taxa de revocação de 88%, um F1 Score de 90% e uma taxa de falsos positivos de apenas 2%. Além disso, os testes indicaram melhorias operacionais significativas. O tempo médio de detecção de vulnerabilidades foi reduzido de 72 para 32,4 horas, enquanto o tempo médio de resposta diminuiu de 48 para 28,8 horas. Os custos operacionais associados à identificação e tratamento de vulnerabilidades também registaram uma redução expressiva.
Apesar dos resultados positivos, os autores alertam para alguns desafios associados à implementação da solução, incluindo riscos de sobreajuste (overfitting), dificuldades de interpretação das decisões dos modelos de IA, preocupações relacionadas com a privacidade dos dados e a necessidade de garantir
mecanismos robustos de governação e responsabilização humana. Os investigadores defendem que a Inteligência Artificial deve funcionar como instrumento de apoio à tomada de decisão e não como substituta do julgamento humano, cabendo às instituições financeiras a responsabilidade final pelas decisões adoptadas.
Como conclusão, o estudo indica que o framework desenvolvido demonstrou superioridade estatística em ambiente simulado e apresenta potencial para reforçar a segurança cibernética em sistemas financeiros legados. No entanto, os autores reconhecem limitações relacionadas com o uso de dados públicos, o foco em linguagens específicas, como Java e PLSQL, e a necessidade de validação em ambientes reais antes da sua eventual adopção operacional.
Precisão sim, decisão humana também
O investigador Lucrécio Matuta defendeu a adopção responsável da (IA) no sistema financeiro nacional como forma de reforçar a prevenção de fraudes e promover maior estabilidade financeira no país.
Segundo o investigador, o crescimento da digitalização financeira, impulsionado pela expansão das
plataformas de moeda electrónica e das fintechs, tem aumentado significativamente o volume de dados e de transacções no sistema financeiro nacional, criando condições favoráveis para a aplicação de soluções baseadas em IA. “O desafio já não é saber se a Inteligência Artificial pode ser utilizada, mas sim compreender de que forma ela pode contribuir para a prevenção de fraudes e para a estabilidade financeira, tendo em conta os riscos associados à sua integração”, afirmou.
O estudo identificou três grandes grupos de riscos relacionados com a adopção da IA: regulatórios, técnicos e éticos. Entre os principais desafios destacam-se a ausência de um enquadramento legal específico para a tecnologia, a fragmentação dos dados, a dependência de soluções externas, bem como questões ligadas à transparência dos algoritmos e à protecção de dados.
Apesar desses constrangimentos, os resultados da investigação apontam para um elevado potencial da IA na detecção precoce de actividades fraudulentas. Dos 12 especialistas entrevistados por Lucrécio Matuta, 10 consideraram a fraude como a área onde a tecnologia poderá gerar maior impacto, sobretudo através da monitoria inteligente de transacções, da detecção de padrões anómalos em tempo quase real e do reforço dos mecanismos de combate ao branqueamento de capitais.
No domínio da estabilidade financeira, os entrevistados destacaram que a IA poderá permitir a transição de um modelo tradicional de supervisão reactiva para uma supervisão preventiva, baseada em
alertas precoces e monitoria contínua dos riscos.
Contudo, Matuta sublinhou que o principal obstáculo à adopção da Inteligência Artificial não é tecnológico. “A maior barreira está na qualidade e governação dos dados, bem como na capacidade institucional necessária para suportar esta transformação”, explicou.
O investigador destacou ainda que Moçambique já dispõe de bases importantes para avançar neste processo, nomeadamente através do Sistema de Supervisão Bancária Electrónica (BSE), utilizado pelo Banco de Moçambique para recolha, processamento e análise de informação do sector financeiro.
Como proposta, o estudo apresenta um modelo conceptual assente em três princípios fundamentais: prudência, proporcionalidade
Os estudos apresentados demonstram que Moçambique já dispõe de conhecimento técnico para aplicar InteligênciaArtificial na prevenção de fraudes, na cibersegurança e na supervisãofinanceira"
e responsabilidade. A abordagem prevê a manutenção da supervisão humana nas decisões críticas, a adaptação das soluções tecnológicas ao contexto nacional e o reforço da transparência, da ética e da qualidade dos dados.
Entre as recomendações estratégicas, o trabalho sugere a criação de directrizes específicas para a IA, o fortalecimento da governação de dados, a capacitação técnica das instituições e o desenvolvimento de projectos-piloto integrados ao actual sistema de supervisão.
Nas conclusões, Matuta defendeu que a IA pode desempenhar um papel decisivo no fortalecimento do sistema financeiro moçambicano, desde que a sua implementação seja gradual, responsável e alinhada às necessidades e capacidades do país.
A guerra silenciosa contra a fraude
O estudo apresentado por Izidine Jaime e Lúcia Macuácua propõe a adopção de modelos de IA que fortaleçam a supervisão e a gestão de riscos no sistema financeiro nacional.
Desenvolvida com base em dados públicos disponibilizados pelo Banco de Moçambique, a investigação analisou informações de 39 instituições financeiras, abrangendo o período entre o primeiro trimestre de 2018 e o terceiro trimestre de 2025, tendo avaliado 771 observações e recorrido a diferentes modelos de aprendizagem automática para prever situações de deterioração da qualidade dos activos e da solvência das instituições financeiras.
Os autores sustentam que, apesar da solidez demonstrada pelo sector bancário, com rácios de solvabilidade e liquidez acima dos mínimos regulamentares, persistem vulnerabilidades que exigem mecanismos mais sofisticados de monitorização. Entre elas destacam-se os níveis de crédito malparado (NPL), particularmente em alguns microbancos, e a concentração de activos em instituições de maior dimensão.
A investigação desenvolveu um modelo de IA explicável, baseado na metodologia SHapley Additive exPlanations (SHAP), capaz não apenas de identificar instituições em situação de risco, mas também de explicar quais os factores que contribuem para esse risco. Segundo os autores, esta característica é essencial para garantir transparência, confiança institucional e conformidade regulatória.
O estudo propõe, igualmente, a implementação de um Sistema de Alerta Precoce (Early Warning System
- EWS), que classifica as instituições financeiras em três categorias, nomeadamente a audável, de atenção e de alerta, de acordo com a probabilidade estimada de ocorrência de stress financeiro.
Como demonstração prática, foi desenvolvido um protótipo denominado “SupaTech”, uma plataforma de supervisão inteligente que integra painéis de risco sistémico, alertas automáticos, análise individual das instituições, simulação de cenários e monitorização de indicadores prudenciais.
Os resultados indicam que o modelo Random Forest apresentou o melhor desempenho preditivo, alcançando uma área sob a curva ROC de 0,956, correspondente a um nível de confiança de 95%.
Entre as recomendações formuladas, destacam-se a adopção gradual de sistemas de alerta precoce baseados em IA, o reforço da supervisão dos microbancos, a utilização de indicadores relativos ao desempenho do sector como complemento aos indicadores tradicionais e a criação de um quadro regulatório que assegure a supervisão humana das decisões apoiadas por algoritmos.
Os autores concluem que Moçambique dispõe de capacidade técnica, talento e dados suficientes para desenvolver soluções de supervisão financeira assistidas por IA, alinhando-se com tendências já observadas noutros países africanos.
O governador do Banco de Moçambique (BdM), defendeu a 16 de Junho, na Cidade da Matola, a necessidade de regulamentar a utilização da Inteligência Artificial (IA) no sistema financeiro nacional, sublinhando que o objectivo não é limitar a inovação, mas garantir a sua utilização de forma segura, transparente e responsável.
A posição foi apresentada durante a 17.ª edição das Jornadas Científicas do Banco de Moçambique, realizada sob o lema “Regulamentação e Utilização da Inteligência Artificial no Sistema Financeiro Nacional: Riscos e Oportunidades”, na data em que se assinala o Dia do Metical.
Na ocasião, Zandamela destacou que a Inteligência Artificial deixou de ser uma tecnologia confinada aos laboratórios, universidades ou grandes empresas tecnológicas, passando a integrar cada vez mais os processos operacionais das instituições financeiras e o quotidiano dos cidadãos. “Esta edição assume um significado particularmente relevante, por nos colocar perante uma realidade que já não pertence apenas ao futuro”, afirmou.
Segundo o governador, ao trazer o tema para o centro da reflexão, o BdM procura contribuir para uma inovação financeira que fortaleça a confiança, a integridade e a estabilidade do sistema financeiro nacional.
Zandamela salientou ainda que a IA pode desempenhar um papel importante na promoção da inclusão financeira, na modernização dos produtos e serviços financeiros, na agilização das transacções, na melhoria do atendimento ao público, na prevenção de fraudes e na disponibilização de soluções mais acessíveis e ajustadas às necessidades dos moçambicanos.
O governador revelou ainda que a instituição aprovou, este ano, a sua Política de Inteligência Artificial, um instrumento que estabelece princípios orientadores para assegurar a utilização segura, transparente e responsável desta tecnologia no banco central.
Contudo, alertou para os riscos associados à adopção desta tecnologia, incluindo a utilização inadequada de dados pessoais, decisões automatizadas susceptíveis de prejudicar os consumidores, ameaças à cibersegurança, riscos sistémicos decorrentes da concentração tecnológica e a exclusão de cidadãos com menor acesso aos meios digitais.
Governar os dados antes dos algoritmos
No âmbito da sua estratégia de adaptação à transformação tecnológica, o BdM tem vindo, desde 2021, a implementar diversas iniciativas, entre as quais a aprovação da Estratégia de Transformação Digital 2025-2027 e a criação de uma Task Force IA - Política de Inteligência Artificial, o Sandbox Regulatório e o Chatbot institucional.
A mensagem central deixada por Rogério Zandamela é que a regulação da inteligência artificial
A IA não substituirá o julgamento humano, mas poderá transformar a forma como o sistema financeiro antecipa riscos, protege os clientes e toma decisões mais inteligentes"
não pode ser construída isoladamente. Segundo o Governador, a regulamentação e a utilização da IA exigem mais do que tecnologia: requerem conhecimento, cooperação e sentido de responsabilidade.
No seu discurso, o governador do BdM defendeu que nenhuma instituição conseguirá responder sozinha aos desafios desta transformação, razão pela qual continuará disponível para dialogar com o sistema financeiro, a academia, os inovadores e a sociedade em geral. Esta abertura ao diálogo é essencial porque a regulação da IA envolve múltiplas dimensões:
• Protecção de dados;
• Defesa do consumidor;
• Segurança cibernética;
• Concorrência;
• Ética algorítmica;
• Estabilidade financeira;
• Inclusão digital e;
• Inovação.
Para o sector financeiro, o desafio será transformar estas preocupações em normas aplicáveis, proporcionais e suficientemente flexíveis para acompanhar a evolução tecnológica.
Uma tecnologia que aprende com os dados
Por seu turno, a oradora princi-
pal do evento, Emely Pujólli da Silva, docente e investigadora da Universidade Estadual de Campinas no Brasil (Unicamp), partilhou o seu profundo conhecimento no campo dos estudos relacionados com a Inteligência Artificial (IA), dos seus desafios e aplicações práticas, com destaque para o sector financeiro e para a área da saúde.
A investigadora começou por definir a cientificamente a IA, referindo que é a capacidade de um sistema interpretar dados externos, aprender com eles, agir com base no conhecimento adquirido e adaptar-se continuamente. No entanto, salientou que muitas das ferramentas actualmente designadas como Inteligência Artificial ainda se encontram numa fase predominantemente ligada ao aprendizado de máquinas, não possuindo autonomia plena para interpretar, agir e adaptar-se de forma independente.
A especialista explicou que o desenvolvimento de sistemas de IA depende da recolha, preparação e análise de grandes volumes de dados, sendo a qualidade da informação um dos principais desafios. Dados incompletos, enviesados ou insuficientes podem comprometer o desempenho dos modelos.
No sector financeiro, apresentou diversos projectos desenvolvidos pelo laboratório Recode AI, da Unicamp, incluindo soluções para análise de crédito, recomendação de produtos, detecção de anomalias e identificação de fraudes financeiras. Entre os exemplos destacados esteve um modelo de detecção de fraude baseado em apenas quatro variáveis, nomeadamente o saldo bancário, localização da transacção, idade e local de residência, que alcançou cerca de 60% de precisão.
A investigadora referiu ainda o desenvolvimento de ferramentas de combate à fraude digital, nomeadamente sistemas capazes de detectar tentativas de falsificação de identidade por reconhecimento facial (spoofing), com taxas de precisão superiores a 98%, bem como soluções destinadas à identificação de conteúdos sintéticos gerados por IA, como imagens, vídeos, vozes e textos.
Apesar dos benefícios associados à resolução de problemas complexos, automação de tarefas e apoio à tomada de decisão, Emely Pujólli alertou para limitações importantes da tecnologia, incluindo a dependência da qualidade dos dados, os enviesamentos existentes nos conjuntos de informação e o fenómeno das chamadas “alucinações” – quando os sistemas geram respostas incorrectas apresentadas com elevada confiança.
A inteligência também precisa de supervisão
O Banco de Moçambique defendeu a adopção responsável da Inteligência Artificial (IA) pelas instituições financeiras, destacando o potencial da tecnologia para melhorar a tomada de decisões, reforçar a protecção dos consumidores e aumentar a eficácia no combate à fraude, sem comprometer a segurança e a estabilidade do sistema financeiro.
A posição foi expressa por Pinho Ribeiro, Director do Departamento de Estudos Económicos do BdM, falando aos jornalistas. Segundo o responsável, a Inteligência Artificial deixou de ser uma tecnologia do futuro para se tornar uma realidade presente, justificando a sua inclusão entre os principais temas de reflexão do encontro.
Pinho Ribeiro explicou que o Banco Central reconhece as oportunidades da IA, mas alertou para os riscos associados, principalmente, à cibersegurança.
Seguros, Risco e Soberania
Futuro de Moçambique Também se Constrói com Seguros
Moçambique discute frequentemente recursos naturais, investimento, industrialização e desenvolvimento. Menos frequentemente discute quem suporta os riscos associados a esse desenvolvimento. No entanto, nenhuma economia cresce sem assumir riscos. A verdadeira questão não é eliminá-los, mas decidir quem os suporta e como são geridos.
É precisamente neste ponto que os seguros deixam de ser apenas uma actividade financeira e passam a constituir uma questão de interesse nacional.
Durante muito tempo, os seguros foram associados quase exclusivamente ao pagamento de indemnizações após a ocorrência de perdas. Contudo, numa economia moderna, o seu papel é muito mais amplo. Os seguros contribuem para a estabilidade dos investimentos, reforçam a confiança dos agentes económicos e criam condições para que famílias, empresas e instituições possam tomar decisões com maior segurança.
Num contexto marcado por incertezas económicas, alterações climáticas, transformações tecnológicas e novas vulnerabilidades sociais, os seguros afirmam-se como uma das infra-estruturas invisíveis mais importantes da economia moderna. Mais do que uma indústria financeira, constituem um mecanismo de estabilidade, confiança e protecção indispensável ao investimento e ao crescimento económico.
Ao longo dos últimos anos, tenho observado que os debates sobre desenvolvimento económico tendem a concentrar-se na criação de riqueza, mas raramente abor-
MANUEL
GAMITO
Presidente do Conselho de Administração da Fidelidade Ímpar e da Associação Moçambicana de Seguradoras
dam a gestão do risco. No entanto, ambas as dimensões são inseparáveis. Nenhum país consegue consolidar prosperidade sem criar mecanismos capazes de proteger aquilo que constrói.
As economias mais sólidas não são as que enfrentam menos riscos, mas as que melhor os gerem. Quando uma empresa investe numa nova unidade industrial, quando um agricultor expande a sua produção, quando uma família adquire uma habitação ou quando um investidor financia uma infra-estrutura, existe sempre um elemento comum: a confiança. E a confiança nasce da capacidade de gerir a incerteza.
Sem instrumentos adequados de protecção, o investimento reduz-se, o crédito torna-se mais caro e a actividade económica perde dinamismo. Por isso, os seguros devem ser vistos não apenas como um sector económico, mas como uma condição indispensável para a prosperidade sustentável.
Nenhuma economia cresce sem assumir riscos. A verdadeira questão não é eliminar o risco, mas decidir quem o suporta, quem o financia e quem está preparado para o gerir"
O contributo do sector segurador para a economia vai muito além dos prémios cobrados e dos sinistros pagos. As seguradoras são também investidores institucionais relevantes, transformando poupança em capital capaz de financiar infra-estruturas, empresas e projectos de desenvolvimento. Em Moçambique, o fortalecimento do sector pode contribuir para mobilizar recursos internos, apoiar o crescimento económico e reforçar a capacidade nacional de investimento.
Em muitos países desenvolvidos, os seguros surgiram para proteger riqueza acumulada. Em Moçambique, o desafio é simultaneamente maior e mais ambicioso: utilizar os seguros para proteger riqueza em construção.
A discussão sobre soberania económica é frequentemente associada aos recursos naturais, à política monetária ou ao controlo dos sectores estratégicos. Contudo, existe uma dimensão menos visível, mas igualmente relevante: a soberania sobre o risco.
Existe uma questão estratégica raramente colocada: quem suporta os riscos da economia moçambicana? Quanto dessa capacidade permanece no país e quanto depende de estruturas externas? Embora o resseguro internacional seja indispensável, fortalecer as capacidades nacionais de gestão do risco constitui igualmente uma questão de soberania económica.
Num mundo cada vez mais marcado pela incerteza, a capacidade de gerir riscos é também uma expressão de autonomia, resiliência e confiança no futuro.
Poucos países estão tão expostos aos efeitos das alterações climáticas como Moçambique. Ciclones, cheias, secas e erosão costeira representam ameaças permanentes para as populações, para as empresas e para as finanças públicas.
A estas ameaças soma-se a crescente influência de fenómenos climáticos globais, como o El Niño, cujos efeitos se fazem sentir de forma particularmente severa na África Austral. Em Moçambique, os epi-
O Prejuízo Que Muitas Empresas Ainda Não Conseguem Ver
Quando se fala de prejuízo empresarial, a primeira imagem que normalmente surge é a de um activo danificado. Uma parede destruída. Uma viatura acidentada. Um equipamento queimado. Um armazém afectado, mas prejuízo empresarial é muito mais do que reparar ou substituir bens. É perder receitas. É deixar de vender. É incumprir prazos. É ver clientes recorrerem à concorrência. É continuar a suportar salários, rendas, energia, fornecedores e outras despesas enquanto a empresa permanece sem conseguir operar. Em muitos casos, o verdadeiro prejuízo não está naquilo que foi destruído. Está no lucro que deixou de ser gerado. É precisamente por isso que existe um tipo de perda que continua a ser subestimado por muitas organizações moçambicanas: a interrupção operacional.
Uma empresa pode manter as suas instalações praticamente intactas e, ainda assim, encontrar-se completamente paralisada.
Basta um sistema informático deixar de funcionar durante al-
Especialista em Comunicação e Marketing Digital
Se a minha operação parar amanhã, durante quanto tempo o meu negócio consegue resistir?"
gumas horas. Uma inundação impedir o acesso às instalações. Uma falha de energia interromper a produção. Um incêndio parcial obrigar ao encerramento temporário. Um problema tecnológico afectar pagamentos, vendas e atendimento.
O incidente pode parecer pequeno, mas as consequências dificilmente o são.
Nos últimos anos, várias empresas moçambicanas passaram por situações semelhantes. Durante períodos de chuvas intensas em cidades como Maputo e Matola, muitas zonas ficaram temporariamente inacessíveis. Trabalhadores não conseguiram chegar aos seus postos, mercadorias ficaram retidas, clientes deixaram de ser atendidos e operações inteiras foram adiadas.
Em muitos destes casos, os edifícios permaneciam de pé, os equipamentos continuavam nos seus lugares, mas o negócio deixava de funcionar, e no mundo empresarial moderno, tempo parado custa dinheiro.
Um restaurante que permanece várias horas sem energia não perde apenas produtos refrigerados, perde clientes que dificilmente regressam no mesmo dia, perde receitas, compromete reservas e pode ver a sua reputação afectada por um problema que nem sequer teve origem na qualidade do serviço.
Uma loja que enfrenta falhas prolongadas de sistema continua com os produtos expostos, mas deixa de vender. Uma empresa de logística que atrasa entregas não prejudica apenas o seu próprio desempenho, mas compromete toda cadeia de abastecimento, afectando fornecedores, parceiros e clientes.
Uma clínica privada que fica sem os seus sistemas informáticos pode continuar aberta, mas terá enormes dificuldades em consultar históricos clínicos, processar pagamentos ou gerir marcações.
Em todos estes exemplos existe um elemento comum. A empresa continua fisicamente presente, mas economicamente deixou de operar. Durante muitos anos, os principais riscos empresariais estavam associados a incêndios, roubos, acidentes ou fenómenos natu-
VALTER PAULINO
Indicadores do Mercado
Bolsista Apresentam Tendência de Crescimento Optimista em Todos Indicadores
A BVM está cada vez mais a posicionar como fonte robusta e rectaguarda segura de financiamento da economia nacional em vários segmentos do mercado financeiro, destaque aumento de volumes de negócios e consideráveis níveis do crescimento da liquidez, assim como o bom ritmo de cotação das acções e transacções
do preço de algumas acções cotadas no período.
Os dados referentes ao desempenho na semana de 25 a 29 de Maio do presente ano indicam um ligeiro incremento da capitalização bolsista, em cerca de 0,61%, ao passar de 220.173,79 milhões de meticais para 221.507,26 milhões de meticais, reflectindo um aumento no valor total do mercado bolsista, derivado da valorização
De acordo com a Bolsa de Valores de Moçambique (BVM), o rácio capitalização bolsista/Produto Interno (Bruto) representa uma parcela maior do PIB em comparação à semana anterior. Apesar de ter sido ligeiro, o incremento sugere uma relativa estabilidade do mercado financeiro em relação à economia nacional.
Relativamente aos indicadores de actividade, os mesmos apresentam sinais positivos: "desta-
cando-se um aumento significativo do volume negociado, em 7,22%, ao passar de 3.465,66 milhões de meticais para 3.716,06 milhões de meticais.
De igual modo o índice de liquidez registou um acréscimo considerável de 6,58%, evoluindo de cerca de 1,574% para 1,678%, o que evidencia um aumento da liquidez e maior transacção das acções indicam que o rácio Capitalização bolsista/PIB (Produto Interno Bruto) representa uma parcela maior do PIB em comparação ao
Texto Aurélio Muianga Imagem D.R.
período anterior", lê-se no mesmo relatório.
Capitalização bolsista
Quanto à capitalização bolsista ao longo do período em análise, verificou-se uma trajectória predominantemente descendente, visto que o mercado iniciou a semana relativamente estável, registando o pico da capitalização bolsista na sessão de bolsa do dia 18 de Maio, com o valor 220 766,95 milhões de meticais.
No entanto, verificou-se, posteriormente uma desaceleração mais acentuada nas duas últimas sessões da semana, culminando com uma capitalização bolsista de 220.173, 79 milhões, mas sem beliscar o peso mercado bolsista na economia, que permaneceu estável em torno de 20% do PIB.
Constatação de análise de dados
• Entre os dias 25 e 26 de Maio, sendo posteriormente registada uma trajectória de valorização moderada nos dias subsequentes. Nos dias 28 e 29, o mercado atingiu um patamar de relativa estabi- lidade,
Evolução da Capitalização Bolsista
Volume de Negócio Acomulado
consolidando os ganhos observados ao longo do período.
• A análise de dados revela que entre os dias 25 e 26, a capitalização bolsista registou um aumento significativo na ordem de 2.420,73 milhões de meticais, correspondente a aproximadamente 1,11% de crescimento. "Esta foi a variação positiva mais expressiva observada durante o período em análise, evidenciando um forte impulso de valorização do mercado", destaca o documento.
• Nos dias 26 e 27, a capitalização bolsista manteve a tendência de crescimento, embora a um ritmo mais moderado, registando um acréscimo de 146,88 milhões de meticais, o que demonstra a continuidade do movimento de valorização observado no mercado.
• Durante os dias 27 e 28, registou-se uma variação residual de apenas 2,68 milhões de meticais, evidenciando um comportamento praticamente estável da capitalização bolsista e sinalizando uma fase de estabilização do mercado.
• Entre os dias 28 e 29, não se registou qualquer variação na capitalização bolsista, que se manteve em 221.507,26 milhões de meticais, evidenciando a estabilidade do mercado e a consolidação dos níveis alcançados nos dias anteriores.
Os dados indicam que, por um lado, o segmento obrigacionista, também contribuiu positivamente para o reforço da capitalização bolsista, embora o seu efeito directo tenha sido relativamente moderado quando comparado ao volume total do mercado.
Evolução semanal da cotação das acções cotadas
A análise da dinâmica do segmento accionista mostra que o mercado apresentou uma tendência predominantemente positiva durante a semana analisada. Das cinco empresas apresentadas, quatro registaram ganhos, destacando-se a Cervejas de Moçambique (CDM) e a TROP, com valorizações superiores a 20%.
A Companhia Moçambicana de Hidrocarbonetos (CMH) manteve-se inalterada, enquanto a HCB apresentou uma ligeira apreciação. "Estes resultados contribuíram para o aumento da capitalização bolsista observado no mesmo período, reflectindo uma valorização
A BVM está cada vez mais a posicionar-se como uma fonte robusta de financiamento da economia nacional em vários segmentos do mercado financeiro"
global do mercado", explica o mesmo relatório.
Volume de transacções
O volume de negócios mostra uma tendência de geral de crescimento, ao longo do período analisado, embora com variações pouco significativas nas primeiras quatro sessões de bolsa. No dia 25 de Maio, o volume de negócios acumulado situou-se em 3.446,25 milhões de meticais. Em seguida, registou-se um aumento para 3.467,63 milhões no dia 26, correspondendo a um acréscimo de 21,38%. Já no dia 27 de Maio, o volume continuou a crescer ligeiramente, alcançando 3.468,85 milhões de meticais.
Enquanto no dia 28, o indicador manteve-se praticamente estável, com um valor de 3.469,03 milhões, evidenciando uma variação mínima em relação a sessão anterior. Contudo, no dia 29, verificou-se um
crescimento expressivo, atingindo 3.716,06 milhões, o valor mais elevado do período analisado.
Volume de negócio acumulado
No diz respeito à quantidade de títulos transacionados nos mercados acionista e obrigacionista, bem como o respectivo volume de negócios por sessão, entre os dias 25 e 29, o documento consultado indica que no dia, foram negociadas 73.059 acções, sem registo de transações obrigacionistas, resultando num volume de negócios de 588,98 mil meticais. E um aumento expressivo da actividade acionista, com 442.242 acções negociadas, observou-se no dia, mantendo-se inexistentes as operações obrigacionistas, o que gerou um volume de negócios de 1.377,48 mil meticais, o segundo maior valor do período.
Já, em 27, verificou-se uma redução significativa da quantidade
Quantidade e Volume de Transações Por Sessão
Índice de Liquidez (Turnover)
de acções negociadas para 20.708 títulos, contudo, registaram-se 108.020 obrigações transacionadas, contribuindo para um volume de negócios de 1.224,07 mil meticais. O mercado voltou a concentrar-se exclusivamente no segmento accionista, com 56.090 títulos negociados, no dia 28, alcançando um volume de negócios de 172,33 mil meticais, o menor valor do período analisado.
A sessão de maior relevância da semana registou-se no dia 29, embora apenas 10.717 acções tenham sido negociadas, foram transacionadas aproximadamente 251.000 obrigações, o que impulsionou o volume de negócios para 247.030,55 mil meticais, valor muito superior aos observados nos dias anteriores.
"De forma geral, o mercado accionista apresentou maior frequência de negociações ao longo do período, enquanto o mercado obri-
gacionista, apesar de menos activo, foi determinante para a geração dos maiores volumes financeiros", esclarece-se, assinalando que o destaque recai sobre a sessão de bolsa do dia 29 de Maio, cujo elevado volume de negócios evidencia a realização de operações de grande dimensão no segmento obrigacionista, contribuindo significativamente para o desempenho global do mercado no período em análise.
Índice de liquidez (turnover)
Na semana de 25 a 29 de Maio, analisou-se a evolução do Índice de Liquidez (Turnover) da Bolsa de Valores de Moçambique (BVM), o indicador mede o grau de liquidez do mercado, refletindo a facilidade com que os títulos são negociados.
O índice se manteve relativamente estável durante os primeiros quatro dias do período analisado, tendo registado em 25 de Maio, 1,574%, reduzindo ligeiramente para 1,567% em 26 de Maio. No dia 27 de Maio, verificou-se uma pequena recuperação para 1,566%, valor que se manteve praticamente inalterado em 28 de Maio, também com 1,566%. "Mas, no dia 29, ocorreu a alteração mais significativa, quando o índice aumentou para 1,678%, representando o valor mais elevado do
período. Este crescimento evidencia um aumento da liquidez do mercado, indicando uma maior capacidade de negociação dos títulos e uma intensificação da actividade transacional nesse dia", indica.
BVM e CCMUSA impulsionam crescimento do sector empresarial
A visão comum de criar mecanismos que permitam impulsionar o crescimento das empresas nacionais e promover um ecossistema empresarial mais robusto, competitivo e resiliente, reuniu a Bolsa de Valores de Moçambique (BVM) e a Câmara de Comércio Moçambique-EUA (CCMUSA), a 23 de Junho, em Maputo. O encontro teve como objectivo reforçar os laços de cooperação entre as duas instituições e explorar oportunidades concretas de colaboração em áreas estratégicas ligadas ao financiamento empresarial, literacia financeira e desenvolvimento do sector privado.
Na ocasião, o Presidente da CCMUSA, Onório Manuel, destacou que o actual contexto económico exige uma abordagem colaborativa entre as instituições que desempenham um papel activo na promoção do investimento e do crescimento empresarial.
Por sua vez, o Presidente da BVM, Pedro Cossa, enfatizou a necessidade de reforçar a educação financeira em Moçambique, considerando-a um elemento essencial para o fortalecimento das empresas e para a construção de uma cultura de investimento sustentável.
Neste contexto, Pedro Cossa propôs a realização de workshops conjuntos entre a BVM e a CCMUSA, aproveitando a ampla rede empresarial da Câmara, que congrega mais de uma centena de membros activos de diversos sectores económicos. A iniciativa visa promover a partilha de conhecimento sobre financiamento empresarial, mercado de capitais, governação corporativa e gestão financeira estratégica.
A CCMUSA apresentou, igualmente, o convite formal à BVM para integrar a Missão Empresarial aos Estados Unidos da América, que terá lugar entre os dias 3 e 7 de Agosto de 2026.
A participação da BVM nesta iniciativa é uma oportunidade para promover o mercado de capitais moçambicano junto de investidores internacionais, fortalecer parcerias institucionais e explorar novas janelas de cooperação económica e financeira.
“A Gestão de Risco é Hoje Uma Competitiva”Vantagem
Num ambiente económico marcado pela inflação, volatilidade cambial e eventos climáticos extremos, a gestão de risco tornouse um factor decisivo para a continuidade das empresas. O economista Dário Moreira explica por que investir em prevenção é uma condição para a resiliência e o crescimento sustentável
Agestão de risco deixou de ser uma preocupação exclusiva dos departamentos financeiros para assumir um papel central na estratégia empresarial. Num contexto de crescente incerteza económica, limitações no acesso a divisas, interrupções nas cadeias de abastecimento e maior frequência de fenómenos climáticos extremos, o Standard Bank defende uma nova abordagem em que os serviços de seguro devem ser entendidos como instrumentos de protecção financeira capaz de reduzir vulnerabilidades, preservar activos e reforçar a capacidade de recuperação das organizações.
Em entrevista ao programa Banca & Seguros, da MBCTV, o economista Dário Moreira explica como uma cultura de prevenção e uma gestão estratégica do risco podem fortalecer a competitividade das empresas moçambicanas.
Nas grandes empresas internacionais existe a figura do Chief Risk Officer precisamente porque o risco é tratado ao mais alto nível"
A actual conjuntura económica tornou a gestão de risco uma prioridade para as empresas. Em que medida este contexto aumenta a sua vulnerabilidade?
Vivemos um período em que vários factores de risco actuam em simultâneo sobre as empresas moçambicanas. A inflação persistente continua a pressionar os custos de produção e a reduzir as margens, sobretudo no comércio e na indústria
transformadora, onde os custos aumentam mais rapidamente do que os preços de venda.
A volatilidade cambial representa outro desafio relevante. Empresas que dependem de importações ou possuem obrigações em moeda estrangeira podem assistir, em poucos meses, a aumentos significativos dos seus custos apenas devido à desvalorização do metical. A estes factores soma-se a elevada exposição de Moçambique a eventos climáticos extremos, com impacto devastador que estes fenómenos podem ter sobre infra-estruturas, produção e actividade económica. Para empresas sem mecanismos de protecção, um único evento desta natureza pode comprometer definitivamente a continuidade do negócio. Por outro lado, quando inflação, instabilidade cambial e desastres naturais convergem, a capacidade de absorver perdas reduz drasticamente. É por isso que o seguro deixa de ser um custo opcional para assumir um papel essencial na sobrevivência e na sustentabilidade das empresas.
Quais podem ser as consequências para uma empresa que enfrenta perdas sem mecanismos adequados de protecção?
Os impactos tendem a ser profundos e, muitas vezes, permanentes. Estudos internacionais mostram que uma parte significativa das Pequenas e Médias Empresas (PME) que sofrem perdas graves encerra actividade nos anos seguintes, mesmo quando consegue retomar temporariamente as operações.
Sem cobertura, a empresa perde activos, recorre frequentemente a crédito oneroso para recuperar, aumenta o endividamento, reduz competitividade e pode entrar num ciclo de declínio difícil de inverter.
Em Moçambique, onde o acesso ao financiamento continua a ser limitado e dispendioso, esta realidade é ainda mais evidente. Uma empresa destruída e sem activos dificilmente consegue obter novo crédito para reconstruir a sua actividade.
Os efeitos estendem-se, igualmente, ao emprego, aos fornecedores, às receitas fiscais e ao dinamismo económico local. Pelo contrário, quando existe um seguro adequado, a indemnização permite repor activos, retomar operações e preservar postos de trabalho, reduzindo significativamente o impacto económico e social da crise.
Texto Rezilda Paulino • Imagem Uclas Balgobiny
A Segurança Alimentar em Moçambique Começa com Comunidades Costeiras Capacitadas
Alinha costeira de Moçambique no Oceano Índico tem 1 500 milhas (2 470 quilómetros) — o mesmo comprimento que as linhas costeiras da França e da Espanha juntas. Com três em cada cinco moçambicanos a viver perto da costa, o peixe e a pesca desempenham um papel central na nossa alimentação e nos nossos rendimentos — o peixe fornece 50% da proteína animal que consumimos. Os nossos famosos pratos de peixe, incluindo o camarão marinado em alho, limão e malagueta peri-peri, são mundialmente conhecidos. No entanto, apesar da generosidade do mar, a população de Moçambique enfrenta desafios alimentares persistentes. Estima-se que 2,7 milhões de pessoas necessitem de assistência urgente porque não têm o que comer. Duas em cada cinco crianças com menos de cinco anos sofrem de desnutrição.
As alterações climáticas são um dos culpados. Nos últimos anos, a seca e os ciclones atingiram o país, destruindo culturas como o milho, que ainda não se recuperaram. Com o El Niño a formar-se e mais ciclones pre-
ATANÁSIO BRITO Vice-presidente, Rare Moçambique
Em Moçambique, é fundamental reforçar a governação local para liderar a cogestão das pescas locais"
vistos, o país está a um passo de outra crise alimentar.
A sobrepesca e as técnicas de pesca destrutivas são outra causa. Estão a diminuir as capturas de peixe e a degradar os ecossistemas. Dados nacionais mostram que os desembarques de peixe e o volume total das capturas estão a diminuir, com os pescadores de pequena escala a relatarem que certas espécies já não aparecem nas suas redes. No geral, as capturas artesanais diminuíram quase 30 % nos últimos 25 anos.
A pesca comunitária no centro É fundamental reforçar a resiliência do país às alterações climáticas e à sobrepesca. Felizmente, existe uma solução que podemos aproveitar agora: capacitar os 563 000 pequenos pescadores artesanais do país, responsáveis por 90% das capturas nacionais, para que pesquem de forma mais sustentável.
Estes pescadores são o pilar da indústria pesqueira do país. Isto não se verifica apenas em Moçambique, mas em toda a África, tal como demonstrou o mais recente relatório sobre o estado das pescas mundiais. Através do comércio, secagem, transformação, transporte e venda de peixe, as capturas dos pescadores de pequena escala proporcionam emprego e rendimentos às famílias costeiras. Colocar as decisões sobre a gestão destas pescarias nas mãos dos pescadores e das suas comunidades é fundamental para melhorar a segurança alimentar em todo o país.
Desde 2020, o governo consagrou nas suas políticas oficiais de pesca diretrizes legais para a criação de Áreas de Pesca de Gestão Comunitária e Áreas de Recuperação de Recursos, zonas ao longo da costa onde os pescadores locais têm direitos exclusivos de pesca.
Os Conselhos Comunitários de Pesca planeiam e estabelecem reservas de proibição de captura dentro das áreas de acesso gerido, onde as populações de peixes podem recuperar, sem serem perturbadas pela atividade humana. Isto leva a um aumento das populações de peixes ao longo do tempo.
Até à data, existem 32 pescarias lideradas pela comunidade em Nampula, Zambézia e Inhambane, abrangendo aproximadamente 1 700 quilómetros quadrados de águas costeiras — uma área cerca de cinco vezes maior do que Maputo. Mais de 100 comunidades adicionais estão agora a adotar o modelo. Duas comunidades pesqueiras locais co-gerem a reserva de proibição de captura de Bembi, na província de Maputo, por exemplo. A primeira reserva de proibição de captura do país a ser colocada sob gestão liderada pela comunidade protege mais de 3 000 hectares de águas oceânicas costeiras utilizando um sistema simples de bóias.
Em Moçambique, é fundamental reforçar a governação local para liderar a cogestão das pescas locais. Ao conceder às comunidades direitos claros, autoridades locais e recursos para gerir as pescas, é possível sustentar os meios de subsistência e recuperar as populações de peixes, criando um ciclo virtuoso.
Reforçar a Resiliência Local No entanto, os conselhos comunitários, por mais robustos que sejam, não conseguem impor práticas de pesca sustentáveis se as fa-
mílias se encontrarem em situação de insegurança económica e precisarem urgentemente de alimentar os seus familiares. Quando os ciclones assolam ou as colheitas falham, é necessário que existam medidas de apoio para permitir que a pesca liderada pela comunidade funcione sem interrupções.
Em primeiro lugar, as comunidades precisam de direitos claros e de instituições representativas. O Regulamento da Pesca Marítima (REPMAR) do país faz isso de forma eficaz, reconhecendo os direitos das comunidades costeiras de aceder, gerir e administrar as águas das quais dependem.
Em segundo lugar, as famílias de pescadores precisam de protecção contra os choques económicos do dia a dia. Com algumas poupanças ou uma fonte de rendimento alternativa, um pescador ainda consegue sustentar a sua família, mesmo quando uma zona de pesca é designada como zona de proibição de captura. Os microsseguros e os grupos de poupança e crédito podem ajudar. O mesmo se aplica aos fundos de apoio às microempresas. Atualmente, mais de 2 600 pessoas em Moçambique beneficiam destes programas, e há margem para que muitas mais venham a beneficiar.
Uma responsabilidade partilhada
Por fim, os sistemas de governação são mais fortes quando refletem a totalidade das comunidades que servem. A pesca é moldada não só por quem captura o peixe, mas também por mulheres, jovens, comerciantes de peixe e outros cujos meios de subsistência e segurança alimentar dependem de recursos marinhos saudáveis. Alguns Conselhos Comunitários de Pesca já incluem mulheres.
Só quando estas condições estiverem reunidas é que as comunidades estarão mais bem preparadas para gerir as pescas, cumprir as regras de gestão e proteger os ecossistemas que sustentam a segurança alimentar. Trata-se de deixar as comunidades assumirem o comando — primeiro entregando-lhes as chaves, depois garantindo que têm combustível suficiente para continuarem a avançar e um pneu sobressalente para quando a estrada se tornar acidentada.
A segurança alimentar em Moçambique dependerá, em última análise, não só do que colhemos do oceano, mas também da forma como capacitamos as comunidades para o gerir e proteger.
Pode a Tecnologia Aproximar os
Jovens do Mercado de
Trabalho?
O governo acaba de lançar um Portal do Emprego que promete reduzir distâncias entre candidatos e empregadores. A iniciativa pode representar uma mudança importante na forma como se procura e recruta talento. Mas o seu impacto dependerá da capacidade de responder aos desafios de um mercado de trabalho ainda marcado pela escassez de oportunidades e pela informalidade
Olançamento do Portal do Emprego pelo Governo constitui uma das mais relevantes iniciativas recentes no domínio das políticas activas de emprego em Moçambique. Num mercado de trabalho onde o acesso à informação continua a ser desigual, os processos de recrutamento são frequentemente morosos e a procura de emprego implica custos significativos para os candidatos, a criação de uma plataforma nacional pode alterar a forma como trabalhadores e empregadores se encontram. Mais do que uma ferramenta tecnológica, trata-se de uma tentativa de reorganizar um mercado que,
durante décadas, funcionou de forma fragmentada. A realidade que o Portal procura enfrentar é conhecida. Todos os anos, cerca de 500 mil jovens atingem a idade de ingresso no mercado de trabalho, enquanto a economia continua a revelar dificuldades para absorver este fluxo. A taxa de desemprego ronda os 18,4% da população activa, mas entre os jovens dos 15 aos 35 anos aproxima-se dos 29%. Para muitos, encontrar uma vaga depende menos das qualificações e mais do acesso à informação, das redes de contactos ou da capacidade financeira para imprimir currículos, deslocar-se entre empresas e responder a sucessivos processos de recrutamento.
O que pode mudar?
A plataforma pode introduzir mudanças significativas. Ao concen-
trar vagas de emprego, oportunidades de estágio, formação profissional e iniciativas de empreendedorismo num único espaço digital, o Portal reduz uma das maiores ineficiências do mercado: a dispersão da informação. Em vez de percorrer dezenas de empresas ou acompanhar múltiplos canais de divulgação, o candidato passa a dispor de um ponto único de acesso às oportunidades disponíveis.
Do lado das empresas, os ganhos também podem ser relevantes. A possibilidade de efectuar uma triagem automática de candidatos, seleccionando perfis de acordo com competências, formação ou experiência profissional, reduz o tempo e os custos dos processos de recrutamento. Pequenas e Médias Empresas (PME), que muitas vezes não dispõem de departa-
Texto Constantino Novela • Imagem D.R.
mentos especializados de recursos humanos, poderão beneficiar particularmente desta simplificação.
Existe ainda uma dimensão menos visível, mas potencialmente mais transformadora: a formalização do próprio mercado de trabalho. Em Moçambique, uma parte significativa das oportunidades de emprego nunca chega ao conhecimento do público. Muitas vagas são preenchidas através de contactos pessoais, recomendações ou processos pouco transparentes. Uma plataforma nacional poderá incentivar um maior número de empregadores a divulgar publicamente as suas necessidades de recrutamento, tornando o mercado mais aberto e competitivo.
Uma nova fonte de informação
A médio prazo, o Portal poderá igualmente gerar informação es-
tratégica para o Estado. Os dados recolhidos sobre perfis profissionais, sectores com maior procura, competências mais valorizadas pelas empresas ou regiões com maiores dificuldades de inserção poderão tornar-se um instrumento importante para orientar políticas públicas de educação, formação técnico-profissional e desenvolvimento económico.
Pela primeira vez, o país poderá começar a construir uma base de dados consistente sobre a dinâmica real do mercado de trabalho. Esta informação poderá ajudar o Governo a compreender onde existem maiores défices de competências, quais os sectores que mais recrutam e quais as profissões emergentes, permitindo uma melhor articulação entre as políticas de emprego e o sistema educativo.
Os desafios da plataforma Contudo, seria precipitado assumir que a simples existência do Portal resolverá um dos maiores problemas económicos e sociais do país. A plataforma melhora o funcionamento do mercado, não altera, por si só, a sua dimensão. Se a economia continuar a criar empregos abaixo das necessidades da população activa, o Portal poderá tornar mais eficiente a procura de trabalho, mas não aumentará automaticamente o número de oportunidades disponíveis.
Há também desafios operacionais que poderão determinar o sucesso ou o fracasso da iniciativa. O primeiro é a adesão das empresas. Uma plataforma desta natureza só ganha relevância se reunir uma massa crítica de empregadores dispostos a anunciar regularmente as suas vagas. Caso contrário, corre o risco de ser percepcionada apenas como mais um portal institucional, com poucas oportunidades efectivamente disponíveis.
Outro desafio reside na actualização permanente da informação. A credibilidade da plataforma dependerá da publicação contínua de vagas activas, da remoção atempada de anúncios expirados e da rapidez na resposta aos candidatos. Um portal desactualiza-
Se evoluir para além da divulgação de vagas, integrando ferramentas de orientação profissional... o Portal poderá transformar-se num verdadeiro ecossistema nacional de emprego"
do perde rapidamente a confiança dos utilizadores e torna-se irrelevante.
A questão da inclusão
A inclusão digital constitui igualmente uma variável incontornável. Embora o acesso aos telemóveis tenha aumentado significativamente em Moçambique, persistem desigualdades no acesso à internet, sobretudo nas zonas rurais. Muitos jovens continuam a enfrentar limitações de conectividade, custos de dados móveis ou reduzidas competências digitais. Se estas barreiras não forem consideradas, existe o risco de a plataforma beneficiar sobretudo os candidatos dos centros urbanos, reproduzindo desigualdades já existentes no acesso ao emprego.
Também importa garantir que o sistema inspire confiança. Num contexto em que o acesso ao emprego é, por vezes, alvo de críticas relacionadas com falta de transparência ou favorecimento, o Portal poderá desempenhar um papel importante apenas se os processos de recrutamento forem efectivamente conduzidos através da plataforma, com critérios claros, comunicação transparente e mecanismos que reforcem a igualdade de oportunidades.
Uma plataforma ou um ecossistema?
Há ainda uma oportunidade que não deve ser desperdiçada. Se evoluir para além da divulgação de vagas, integrando ferramentas de orientação profissional, avaliação de competências, formação certificada e acompanhamento da empregabilidade dos candidatos, o Portal poderá transformar-se num verdadeiro ecossistema nacional de emprego. Deixaria de ser apenas um espaço de intermediação para assumir um papel activo na preparação dos jovens para as exigências do mercado.
O lançamento do Portal do Emprego deve, por isso, ser visto menos como um ponto de chegada e mais como o início de uma nova forma de gerir a relação entre trabalhadores, empresas e Estado. O seu verdadeiro impacto não será medido pelo número de utilizadores registados ou de currículos carregados na plataforma, mas pela capacidade de aumentar as probabilidades de um jovem encontrar emprego, reduzir os custos de recrutamento das empresas e tornar o mercado de trabalho mais transparente, eficiente e inclusivo.
As Projecções Económicas Ainda São Fiáveis?
Todos os anos, governos, bancos centrais, empresas e investidores tomam decisões assentes em projecções económicas. Crescimento, inflação, taxa de câmbio, juros ou dívida pública são estimados com recurso a modelos cada vez mais sofisticados. Mas, num mundo marcado por pandemias, guerras, alterações climáticas e rupturas tecnológicas, até que ponto essas previsões continuam a merecer confiança?
Durante décadas, as projecções económicas foram vistas como uma espécie de bússola para orientar decisões. Governos utilizam-nas para desenhar orçamentos, bancos centrais recorrem a elas para definir políticas monetárias, empresas baseiam investimentos nas expectativas de crescimento e investidores avaliam riscos antes de comprometer capital.
Hoje, porém, essa bússola parece funcionar num ambiente muito mais turbulento. Nunca houve tantos dados disponíveis, tanta capacidade de processamento e modelos matemáticos tão avançados. Mas, paradoxalmente, nunca foi tão difícil prever o comportamento da economia. A razão não está necessariamente na qualidade das fer-
ramentas utilizadas pelos economistas. Está, sobretudo, na natureza do mundo actual: mais interligado, mais vulnerável a choques inesperados e mais exposto a transformações profundas que alteram rapidamente os pressupostos sobre os quais as previsões são construídas.
A economia deixou de mudar lentamente
Por muito tempo, os modelos económicos eram construídos assumindo que grandes variáveis, como consumo, investimento, inflação ou emprego, evoluíam de forma relativamente gradual. Os choques existiam, mas eram mais previsíveis e os seus efeitos podiam ser incorporados com maior facilidade. A realidade dos últimos anos alterou esse cenário.
A pandemia da COVID-19 foi o primeiro grande teste. Em poucos meses, economias inteiras foram parcialmente encerradas, cadeias de
fornecimento foram interrompidas e milhões de trabalhadores ficaram impossibilitados de exercer as suas actividades. Nenhum modelo económico convencional tinha sido desenhado para antecipar uma paralisação simultânea da produção e do consumo à escala global.
Quando a recuperação começou, surgiu um novo problema: as cadeias logísticas não conseguiram acompanhar a velocidade da retoma. Faltaram componentes, aumentaram os custos de transporte e a inflação começou a acelerar. Depois veio a guerra na Ucrânia. O conflito provocou uma forte pressão sobre os preços da energia, dos alimentos e dos fertilizantes, obrigando bancos centrais de todo o mundo a alterar a trajectória das taxas de juro. O cenário que parecia improvável tornou-se realidade: economias que esperavam uma inflação temporária tiveram de enfrentar uma subida persistente dos preços.
Texto Constantino Novela Imagem D.R
Quando os acontecimentos obrigam a rever o futuro
As revisões das projecções económicas tornaram-se mais frequentes. Instituições como o Fundo Monetário Internacional (FMI), o Banco Mundial e a Organização para a Cooperação e Desenvolvimento Económico (OCDE) actualizam regularmente as suas previsões precisamente porque reconhecem que os pressupostos podem mudar rapidamente. Mas isso significa que as previsões perderam valor? Não necessariamente.
Uma projecção económica nunca foi uma promessa sobre o futuro. É uma estimativa baseada em determinadas condições. Se essas condições mudam, o resultado esperado também muda.
A questão central não é saber se os economistas conseguem prever todos os acontecimentos. Nenhum modelo consegue antecipar uma guerra, um ciclone de grande intensidade ou uma pandemia. A verdadeira questão é saber se as previsões ajudam a preparar respostas mais adequadas perante diferentes cenários.
Moçambique: quando os imprevistos mudam as previsões
Ao contrário de economias mais diversificadas, onde um choque num determinado sector pode ser absorvido por outros segmentos da actividade económica, Moçambique continua a apresentar uma elevada concentração das suas perspectivas de crescimento em
alguns sectores estratégicos. Isso significa que uma alteração num único projecto, numa commodity ou num factor externo pode produzir efeitos em cadeia sobre toda a economia.
O sector do gás natural é talvez o exemplo mais evidente. Durante anos, as projecções económicas incorporaram a expectativa de que os grandes investimentos em gás natural liquefeito representariam um ponto de viragem para o país. A entrada em produção destes projectos era associada a uma aceleração do crescimento económico, aumento das exportações, reforço das receitas fiscais e maior capacidade do Estado para financiar o desenvolvimento.
Mas a realidade mostrou que mesmo os maiores projectos eco-
Uma projecção económica nunca foi uma promessa sobre o futuro. É uma estimativa baseada em determinadas condições. Se essas condições mudam, o resultado esperado também muda"
nómicos não evoluem num vazio. Alterações no ambiente operacional, desafios de segurança, decisões empresariais e condições do mercado internacional obrigaram a ajustar expectativas e a rever calendários.
O episódio revelou uma característica fundamental da economia moderna: uma previsão económica não depende apenas dos números. Depende também de factores que, muitas vezes, estão fora do controlo directo dos governos e dos modelos estatísticos.
O clima e a segurança tornaram-se variáveis económicas
O mesmo acontece com o clima. Moçambique encontra-se entre os países mais vulneráveis aos efeitos dos fenómenos climáticos extremos. Ciclones, cheias e secas deixaram de ser apenas emergências humanitárias para se transformarem em variáveis económicas permanentes.
Um ciclone que destrói infra-estruturas, reduz a produção agrícola ou afecta cadeias de abastecimento pode alterar simultaneamente a inflação, o crescimento económico, a despesa pública e as necessidades de financiamento externo. É como se a economia recebesse, de repente, uma nova informação que obriga a reescrever o futuro.
A instabilidade na região norte do país constitui outro exemplo. A evolução da situação de segurança em Cabo Delgado teve impac-
ACTUALIDADE ECONÓMICA
tos que ultrapassaram a dimensão social e humanitária, afectando decisões de investimento, projectos de grande dimensão e expectativas sobre a trajectória económica nacional.
Mais recentemente, os desafios associados ao ambiente externo (desde a evolução dos preços internacionais até às condições financeiras globais) voltaram a demonstrar que uma economia aberta como a moçambicana está permanentemente ligada a forças que não controla.
A subida das taxas de juro internacionais, por exemplo, torna o financiamento externo mais caro. A valorização do dólar aumenta a pressão sobre países importadores. A redução da procura mundial por determinadas matérias-primas pode afectar receitas de exportação.
Cada uma destas variáveis pode parecer distante, mas todas chegam à economia nacional através de diferentes canais.
O desafio para Moçambique não é, portanto, eliminar a incerteza (algo impossível), mas construir uma economia capaz de absorver melhor os choques. Isso passa por diversificar a produção, fortalecer o sector privado, melhorar a produtividade, aumentar a capacidade interna de mobilização de receitas e criar instrumentos de gestão de risco. Porque, no final, a questão central das projecções económicas não é apenas saber se um país conseguirá crescer quando tudo corre como previsto. A verdadeira questão é saber se conseguirá continuar a crescer quando a realidade decidir seguir um caminho diferente.
Uma nova incógnita – a Inteligência Artificial
A próxima grande dificuldade para os economistas poderá estar associada à transformação tecnológica. A tecnologia promete ganhos significativos de produtividade. Empresas poderão automatizar processos, reduzir custos, analisar grandes volumes de informação em poucos segundos e tomar decisões com maior precisão. Sectores como banca, seguros, agricultura, saúde, logística e indústria já começam a explorar soluções baseadas em Inteligência Artificial para melhorar eficiência e criar novos modelos de negócio.
Mas é precisamente esta capacidade transformadora que torna as projecções económicas mais complexas.
Durante décadas, o crescimento económico foi explicado, em grande medida, pela combinação entre investimento, trabalho e progresso tecnológico. O problema actual é que os economistas ainda não conseguem medir com exactidão a dimensão do impacto que a Inteligência Artificial terá sobre cada uma dessas variáveis, e surgem novas perguntas:
• Quantos empregos serão substituídos por sistemas automatizados?
• Quantas novas profissões serão criadas?
• A Inteligência Artificial irá aumentar a produtividade de todas as empresas ou apenas beneficiar aquelas com maior capacidade financeira e tecnológica?
• A tecnologia reduzirá desigualdades ou poderá aprofundá-las entre países, sectores e trabalhadores?
Estas perguntas ainda não têm respostas definitivas. A história económica mostra que grandes revolu-
Durante décadas, o crescimento económico foi explicado pela combinação entre investimento, trabalho e progresso tecnológico. O problema actual é que os economistas ainda não conseguem medir com exactidão a dimensão do impacto da IA"
ções tecnológicas tendem, inicialmente, a gerar incerteza. A mecanização da agricultura reduziu determinados empregos, mas criou novas actividades. A revolução industrial transformou profissões inteiras, mas aumentou a capacidade produtiva das economias. A internet eliminou alguns modelos de negócio, mas criou outros.
A diferença é que a Inteligência Artificial avança a uma velocidade muito superior e poderá afectar não apenas tarefas manuais, mas também actividades tradicionalmente associadas ao conhecimento, à análise e à tomada de decisões.
Para países em desenvolvimento, como Moçambique, a questão torna-se ainda mais complexa. A Inteligência Artificial pode representar uma oportunidade para acelerar processos que tradicionalmente exigiriam décadas de investimento. Pode melhorar a produtividade agrícola através de sistemas de previsão climática, apoiar diagnósticos médicos, aumentar a efi-
ciência dos serviços públicos, fortalecer a inclusão financeira e criar novas oportunidades para jovens empreendedores.
Mas existe também o risco de aumentar uma nova divisão económica: a distância entre países que conseguem criar, adaptar e utilizar tecnologia e aqueles que permanecem apenas como consumidores.
O futuro das projecções: menos certezas, mais cenários Perante um ambiente económico cada vez mais marcado pela incerteza, a economia moderna está a abandonar a ideia de que existe uma única trajectória possível para o futuro. A previsão económica deixou de ser entendida como uma resposta definitiva sobre aquilo que irá acontecer e passou a ser encarada como uma ferramenta para preparar diferentes caminhos possíveis.
É por isso que instituições como o FMI, o Banco Mundial e os bancos centrais trabalham cada vez mais com múltiplos cenários: o cenário base, que representa a evolução considerada mais provável; o cenário optimista, que incorpora condições mais favoráveis; e o cenário pessimista, que avalia os impactos de eventuais choques.
Esta mudança de abordagem traduz uma realidade simples: num mundo onde uma pandemia, uma guerra, um fenómeno climático extremo ou uma inovação tecnológica podem alterar rapidamente as perspectivas económicas, reconhecer a incerteza tornou-se uma demonstração de rigor, e não uma fragilidade dos modelos.
Mais do que procurar uma previsão perfeita, a economia contemporânea procura construir capacidade de resposta. Afinal, os países e as empresas não enfrentam apenas o desafio de saber o que poderá acontecer, mas sobretudo de estarem preparados para diferentes possibilidades.
As economias mais competitivas não serão necessariamente aquelas que conseguem acertar sempre nas suas previsões, mas aquelas que possuem instituições fortes, políticas flexíveis e capacidade de adaptação quando a realidade decide seguir um caminho diferente daquele que os modelos anteciparam. Porque, no mundo económico de hoje, a verdadeira vantagem não está em prever um futuro sem surpresas, mas sim em ter a capacidade de prosperar mesmo quando elas chegam.
"O Dinheiro Físico Deixará de Ser o Principal Meio de Pagamento"
O economista Aniceto Dimas analisa a transição para uma economia mais digital, os desafios da inclusão financeira e os riscos que persistem para a estabilidade e transparência do sistema financeiro moçambicano
Acirculação de dinheiro físico está a diminuir em Moçambique, enquanto os pagamentos electrónicos ganham terreno e alteram a forma como pessoas, empresas e instituições financeiras realizam transacções. Para Aniceto Dimas, esta transformação representa um passo importante para a modernização da economia, mas exige investimentos em inclusão financeira, infra-estruturas e segurança digital para que os benefícios sejam efectivamente partilhados por toda a sociedade..
A redução do dinheiro físico em circulação é um dos sinais mais visíveis da transformação do sistema financeiro. O que revelam os
Plataformas de moeda electrónica registam mais de 25 milhões de contas, muito acima das de 6,6 milhões do sistema bancário tradicional.
Isto demonstra que a inclusão financeira está a acontecer por vias diferentes das convencionais"
números sobre a economia moçambicana?
Antes de mais, importa distinguir a redução do dinheiro físico em circulação da redução da massa monetária. São conceitos diferentes. Uma diminuição da massa monetária teria implicações macroeconómicas relevantes, nomeadamente sobre a inflação, a liquidez e a capacidade de concessão de crédito. Não é isso que está a acontecer. O que se observa é uma alteração na forma como as transacções são realizadas. O dinheiro continua a circular na economia, mas cresce a utilização de instrumentos electrónicos em detrimento do numerário.
Do ponto de vista económico, esta evolução indica que a economia moçambicana está a entrar, ainda que gradualmente, numa nova fase de digitalização dos meios de pagamento. As transacções tornam-se mais rápidas, se-
Texto Rezilda Paulino Imagem Uclas Balgobiny
guras e deixam registos electrónicos, o que aumenta a transparência, melhora a capacidade de supervisão e contribui para reduzir, progressivamente, a informalidade.
Podemos interpretar esta tendência como um verdadeiro processo de modernização do sistema financeiro ou existem outros factores por detrás desta evolução?
A modernização do sistema financeiro é uma das consequências mais evidentes desta transformação, mas não acontece por acaso. Resulta da conjugação de vários factores institucionais, tecnológicos e infra-estruturais.
O Banco de Moçambique tem desempenhado um papel determinante através da política de inclusão financeira e da modernização dos sistemas de pagamento. A integração das antigas redes de ATM na SIMO Rede e, mais recentemente, a introdução do METIX, criaram uma infra-estrutura nacional capaz de assegurar pagamentos instantâneos e interoperabilidade en-
tre bancos e operadores de moeda electrónica.
Ao mesmo tempo, a expansão das carteiras móveis, como M-Pesa, M-Kesh e e-Mola, permitiu levar serviços financeiros básicos a milhares de pessoas residentes em zonas sem presença bancária. A massificação da internet e o alargamento das redes móveis também contribuíram decisivamente para este processo.
Contudo, persistem desafios importantes que impedem uma transição mais rápida. Destacaria três:
• A reduzida literacia financeira e digital de uma parte significativa da população, sobretudo nas zonas rurais;
• O peso da economia informal, onde o numerário continua a ser o meio de pagamento preferencial;
• E as limitações de cobertura das redes de telecomunicações e do fornecimento de energia em várias regiões do País. Enquanto estes constrangimentos persistirem, a digitalização continuará a avançar, mas a ritmos diferenciados.
O avanço das soluções móveis
Depósitos, transferências e pagamentos por carteira móvel registam volumes cada vez mais expressivos, reforçando a digitalização da economia
Significa isso que o dinheiro físico está condenado a desaparecer?
Não. O dinheiro físico continuará a desempenhar um papel importante durante muitos anos, sobretudo como reserva de valor e instrumento de inclusão financeira. O que tenderá a mudar é a sua função como principal meio de pagamento. À medida que os sistemas digitais se tornam mais acessíveis, rápidos e seguros, as operações do dia-a-dia serão cada vez mais realizadas através de plataformas electrónicas.
Ainda assim, em zonas onde persistem limitações de acesso à electricidade, à internet ou aos serviços bancários, o numerário continuará a ser indispensável. Acresce que muitas famílias mantêm uma relação de confiança com o dinheiro físico, seja por razões culturais, seja porque lhes permite controlar melhor as despesas. Por isso, o cenário mais provável não é o desaparecimento do numerário, mas sim a coexistência entre dinheiro físico e meios de pagamento digitais, com um peso crescente destes últimos.
Como imagina a evolução desta transição ao longo dos próximos anos?
Actualmente, as plataformas de moeda electrónica já registam mais de 25 milhões de contas, muito acima das cerca de 6,6 milhões existentes no sistema bancário tradicional. Isto demonstra que a inclusão financeira está a acontecer por vias diferentes das convencionais. Nos próximos anos deverão consolidar-se várias tendências:
1. Crescimento dos pagamentos instantâneos;
2. Expansão das carteiras móveis nas transacções do quotidiano;
3. Maior integração entre bancos, fintechs e operadores de telecomunicações;
4. desenvolvimento de soluções tecnológicas mais avançadas, como o Open Banking e novos meios de pagamento digitais.
mil
de
de MZN
Fonte: Diário económico de, 15 de junho, 2026, citando BdM
No entanto, esta evolução dependerá de factores estruturais que continuam por resolver, nomeadamente a expansão da rede eléctrica, das telecomunicações e o reforço da literacia financeira da população. Sem estes pilares, a digitalização dificilmente conseguirá atingir todo o território nacional.
A redução da utilização de numerário está a obrigar os
bancos a reinventarem o seu modelo de negócio?
Sem dúvida. A digitalização está a provocar uma mudança estrutural na forma como as instituições financeiras operam e se relacionam com os clientes. Os bancos deixam de concentrar os seus investimentos na gestão física do numerário e passam a canalizar recursos para plataformas digitais, infra-estruturas tecnológicas e soluções que respondam às novas exigências do mercado.
Esta transformação verifica-se em duas dimensões. A primeira é estrutural. Os bancos são obrigados a reforçar a capacidade tecnológica para suportar um volume crescente de transacções electrónicas, assegurando rapidez, estabilidade e disponibilidade permanente dos serviços. A segunda é financeira. A menor circulação de dinheiro físico reduz significativamente custos associados ao transporte de valores, abastecimento de ATM, processamento de numerário, segurança física e manutenção de equipamentos.
Também o Banco de Moçambique beneficia desta evolução, uma vez que diminuem os custos de impressão, substituição e gestão de notas e moedas. Em contrapartida, cresce a necessidade de investir continuamente em tecnologia, inovação e segurança digital, áreas que passam a ser determinantes para a competitividade das instituições financeiras.
Como avalia o grau de preparação das instituições financeiras moçambicanas para responder a este novo contexto?
A economia informal continua a representar uma parte significativa da actividade económica nacional. Até que ponto esta realidade limita os esforços de transparência financeira?
A economia informal constitui um dos maiores desafios para a transparência económica e financeira em Moçambique. A principal dificuldade reside na ausência de registos. Sem registo das actividades económicas e das respectivas transacções, torna-se extremamente difícil identificar quem
vende, quem compra, qual a origem dos fundos ou qual a verdadeira dimensão dos negócios. Esta ausência de informação limita, igualmente, a capacidade do Estado para tributar as operações e dificulta a fiscalização das autoridades competentes.
Em muitos casos, um mesmo operador pode exercer diferentes actividades económicas sem qualquer enquadramento formal, o que cria um ambiente propício à evasão fiscal e à circulação de recursos cuja origem não pode ser facilmente comprovada. É precisamente esta opacidade que aumenta a exposição da economia informal aos riscos associados ao branqueamento de capitais.
Significa isso que reduzir a utilização do dinheiro físico pode contribuir para diminuir estes riscos?
Sim, embora não seja uma solução suficiente por si só. A digitalização dos pagamentos cria um elemento essencial para qualquer sistema moderno de supervisão financeira: o registo electrónico das operações.
Sempre que uma transacção ocorre através de uma plataforma digital, ficam identificados o originador, o beneficiário, o valor, a frequência das operações e, em muitos casos, a origem dos recursos utilizados.
Essa informação facilita a rastreabilidade dos fluxos financeiros e permite às instituições financeiras e às autoridades detectar operações suspeitas com maior rapidez e eficácia.
Além disso, a redução da circulação de numerário dificulta a utilização do dinheiro em espécie para ocultar a origem de recursos provenientes de actividades ilícitas, reduzindo igualmente o espaço para o financiamento do terrorismo.
Ainda assim, podemos concluir que menos dinheiro físico significa automaticamente menos economia informal? Não necessariamente. A economia informal resulta de factores muito mais profundos do que a simples utilização de numerário. Ela está li-
A redução da circulação de numerário dificulta a utilização do dinheiro em espécie, reduzindo o espaço para o financiamento do terrorismo
gada à insuficiente criação de emprego formal, à burocracia, à complexidade dos processos de legalização de empresas, à limitada inclusão financeira e, em muitos casos, às dificuldades económicas enfrentadas pelas famílias.
Por isso, reduzir o dinheiro físico, por si só, não elimina a informalidade. Contudo, a digitalização pode tornar-se um importante instrumento de formalização. Quando pequenos comerciantes começam a utilizar carteiras móveis ou outros meios electrónicos de pagamento, as operações passam a deixar registos, facilitando a integração desses agentes no sistema financeiro formal e alargando gradualmente a base tributária.
Mais do que substituir o dinheiro físico, trata-se de criar incentivos para que a economia informal encontre vantagens em aproximar-se da formalidade.
Que relação existe entre economia informal, evasão
Cinco
riscos de uma digitalização demasiado acelerada
A redução do numerário traz ganhos de eficiência, mas uma transição mal conduzida pode criar novos desafios económicos e sociais. Os principais riscos identificados por Aniceto Dimas são:
• Exclusão financeira das populações sem acesso a serviços digitais;
• Fragilidade das infra-estruturas de telecomunicações e energia;
• Maior exposição a ciberataques e fraudes electrónicas;
• Dificuldades operacionais no comércio informal e de pequena escala;
• Custos financeiros adicionais para famílias de menor rendimento devido às comissões cobradas nas plataformas digitais.
fiscal e branqueamento de capitais?
Os três fenómenos estão profundamente interligados. A informalidade favorece transacções que não são declaradas nem tributadas. Essa realidade facilita a evasão fiscal e cria recursos cuja origem permanece oculta. Por sua vez, esses recursos podem posteriormente ser introduzidos no circuito económico formal através de mecanismos de branqueamento de capitais. For-
ma-se, assim, um ciclo que compromete, simultaneamente, a arrecadação de receitas públicas, a concorrência leal entre empresas e a integridade do sistema financeiro. Por essa razão, o combate ao branqueamento de capitais não depende apenas da actuação das instituições financeiras. Exige igualmente políticas consistentes de formalização da economia, reforço da administração tributária e melhoria dos mecanismos de supervisão.
Quais são hoje as principais vulnerabilidades de Moçambique no combate ao branqueamento de capitais? Apesar dos progressos alcançados nos últimos anos, persistem fragilidades importantes. Entre elas destacaria:
• O elevado peso da economia informal e a forte utilização de numerário;
• Vulnerabilidades em sectores como o imobiliário, comércio de viaturas e pedras preciosas;
• Actividades ilícitas associadas à corrupção, tráfico de droga, exploração ilegal de recursos naturais e financiamento do terrorismo;
• Limitações na supervisão de algumas actividades não financeiras, incluindo determinados profissionais liberais.
Estas vulnerabilidades exigem uma resposta integrada, envolvendo autoridades de supervisão, instituições financeiras, administração tributária, órgãos de investigação criminal e sistema judicial.
Moçambique saiu, recentemente, da Lista Cinzenta do GAFI. Que significado tem esse resultado e quais são os desafios que permanecem?
A retirada da Lista Cinzenta representa um reconhecimento internacional dos progressos realizados pelo país no reforço do quadro legal e institucional de prevenção e combate ao branqueamento de capitais. Entre os avanços mais relevantes destacam-se o reforço da legislação, a identificação dos beneficiários efectivos das empresas, a introdução do Número Único de Identificação Bancária (NUIB) e o fortalecimento dos mecanismos de controlo das instituições financeiras.
Contudo, este não deve ser entendido como um ponto de chegada. O verdadeiro desafio começa agora: consolidar as reformas. Isso implica alargar a supervisão aos sectores não financeiros, reforçar a cooperação entre as diferentes instituições públicas, aprofundar a transparência empresarial, promover a inclusão financeira e reduzir gradualmente a dependência do dinheiro físico.
Só dessa forma será possível preservar a credibilidade internacional conquistada e reduzir de forma sustentável os riscos associados aos fluxos financeiros ilícitos.
“A Revisão do Código Penal vai Reforçar a Confiança nas Instituições”
Discurso de Sua Excelência, Mateus Saíze, Ministro da Justiça, Assuntos Constitucionais e Religiosos, por ocasião da cerimónia de lançamento do Grupo Técnico De Revisão do Código de Processo Penal dos cidadãos. A eficácia da justiça não pode ser alcançada à custa da violação das garantias constitucionais, pelo contrário, deve ser construída precisamente sob respeito a estas.
Ao longo dos anos, Moçambique tem vindo a empreender reformas estruturantes destinadas a assegurar uma justiça mais célere, mais eficiente, mais acessível e mais próxima dos cidadãos. Estas reformas têm procurado responder às legítimas expectativas do povo moçambicano, que aspira um sistema judicial capaz de garantir a protecção dos seus direitos, a resolução justa dos conflitos e a efectiva responsabilização daqueles que infringem a lei.
E a dinâmica social, económica e tecnológica impõe-nos a necessidade permanente de actualizar os instrumentos jurídicos que orientam a actuação das instituições de justiça. Um Código de Processo Penal moderno deve ser capaz de responder aos desafios actuais sem perder de vista os princípios fundamentais da legalidade, da dignidade humana, da presunção de inocência, do contraditório e das garantias de defesa.
A revisão do Código de Processo Penal não deve ser encarada apenas como um exercício técnico de actualização legislativa. Trata-se de uma oportunidade estratégica para reforçar a confiança dos cidadãos nas instituições públicas e para melhorar a qualidade da justiça que prestamos à sociedade. Vivemos numa época marcada por novas formas de criminalidade, muitas delas de natureza transnacional e altamente sofisticadas. O crime organizado, o tráfico de pessoas, os crimes ambientais, o branqueamento de capitais, o financiamento ao terrorismo, os crimes cibernéticos e outras manifestações criminosas exigem instrumentos processuais adequados e compatíveis com os padrões internacionais de combate ao crime.
Ao mesmo tempo, devemos assegurar que o fortalecimento dos mecanismos de investigação e repressão criminal seja acompanhado por uma firme protecção dos direitos e liberdades fundamentais
É neste equilíbrio entre segurança, justiça e direitos humanos que reside a verdadeira legitimidade do sistema processual penal.
O Governo de Moçambique reconhece plenamente a importância desta revisão e reafirma o seu compromisso em apoiar todas as iniciativas destinadas ao aperfeiçoamento do quadro jurídico nacional.
A Constituição da República de Moçambique reconhece a justiça como um dos pilares fundamentais do Estado, justificando a necessidade de modernizar a legislação processual penal para tornar os procedimentos mais simples, mais transparentes e mais eficientes. Essa modernização deve reduzir a morosidade processual, melhorar a gestão dos recursos e incentivar o uso de tecnologias e a cooperação entre as instituições do sistema de justiça.
Importa igualmente assegurar que a revisão tenha em consideração os compromissos internacionais assumidos por Moçambi-
Devemos
assegurar
que o fortalecimento
dos mecanismos de investigação e repressão criminal seja acompanhado por uma firme protecção dos direitos e liberdades fundamentais dos cidadãos"
que, bem como as melhores práticas adoptadas por outros países que enfrentam desafios semelhantes aos nossos.
Gostaria de destacar a relevância do trabalho que será desenvolvido pelo Grupo Técnico hoje formalmente apresentado.
A responsabilidade confiada aos seus membros é de elevada importância para o futuro da justiça criminal em Moçambique. Espera-se que os trabalhos sejam conduzidos com rigor científico, espírito de diálogo, abertura ao conhecimento comparado e profundo respeito pelos valores constitucionais que orientam o nosso ordenamento jurídico.
Estou convicto de que o Grupo Técnico saberá reunir contribuições provenientes dos magistrados, académicos, advogados, defensores públicos, investigadores, organizações da sociedade civil e demais intervenientes do sector da justiça, garantindo que o resultado final seja fruto de uma ampla reflexão nacional.
Uma reforma desta natureza ganha maior legitimidade quando incorpora diferentes perspectivas e quando reflecte as preocupações concretas dos cidadãos que são os destinatários últimos da justiça.
Que os trabalhos hoje iniciados sejam guiados pelo espírito de serviço público, pelo compromisso com a legalidade e pela determinação de construir soluções jurídicas que sirvam efectivamente os interesses do povo moçambicano.
Renovamos a inteira disponibilidade do Ministério da Justiça, Assuntos Constitucionais e Religiosos para colaborar com este processo e para apoiar todas as iniciativas que concorram para o fortalecimento da justiça e do Estado de Direito em Moçambique.
Termino desejando sucesso ao Grupo Técnico de Revisão do Código de Processo Penal e tenho firme expectativa de que os resultados deste trabalho contribuirão para uma justiça mais moderna, mais eficiente e mais próxima dos cidadãos.
As Garantias Bancárias em Moçambique: Natureza Jurídica, Regime Aplicável e Desafios Práticos na Emissão Por Bancos Comerciais
Sumário Executivo
A garantia bancária constitui um instrumento essencial para a mitigação de riscos contratuais e o reforço da confiança nas transacções comerciais, com incidência particular na contratação pública e em contratos de empreitada. Em Moçambique, embora amplamente utilizada, a prática bancária revela entraves recorrentes, como exigências excessivas de contragarantias, custos elevados, burocracia no processo da sua emissão e resistência ao pagamento imediato, quando o beneficiário da mesma a acciona, ou seja, quando o beneficiário exige o pagamento do valor constante da garantia, em virtude do não cumprimento da obrigação assumida no contrato subjacente, pelo Cliente bancário (ordenante). O presente artigo, analisa a natureza jurídica da garantia bancária, distinguindo-a da fiança, examina o enquadramento normativo interno moçambicano e integra standards internacionais relevante, como são o caso da URDG 758, ISP98 e a Convenção UNCITRAL de 1995. Conclui-se pela necessidade de harmonização normativa e institucional, reforço da transparência e criação de mecanismos de contragarantias específicas para as PMEs (Pequenas e médias empresas), com vista a tornar o sistema bancário, um agente mais eficaz e proativo, do desenvolvimento económico nacional.
Resumo
A garantia bancária constitui um instrumento jurídico-financeiro central na mitigação de riscos contratuais e no reforço da confiança nas transacções comerciais. Em Moçambique, o seu uso tem sido recorrente, sobretudo na contratação pública, empreitadas e fornecimentos de bens e serviços, mas a prática revela a ocorrência de entraves relevantes, associados à
IZIDRO GUSTAVO
ANDELA CHIBIQUE
Advogado & Consultor Jurídico, Agente Oficial da Propriedade Industrial, membro fundador da IZIDRO CHIBIQUE, ADVOGADO, EI, firma em processo de transformação para uma Sociedade de Advogados Moçambicana.
emissão e execução das garantias por bancos nacionais, nomeadamente, as exigências excessivas de contragarantias, custos elevados na sua emissão, a burocratização do processo da sua emissão e, em certos casos, incertezas quanto ao pagamento, quando ocorre o accionamento da mesmas. O presente artigo analisa, numa abordagem dogmático-jurídica e comparativa, a natureza jurídica da garantia bancária, distinguindo-a da fiança e de outras garantias do cumprimento das obrigações, bem como, examina o enquadramento normativo aplicável no sistema jurídico moçambicano. São ainda analisados instrumentos uniformes internacionais, com destaque para as URDG 758 da Câmara de Comércio Internacional, as ISP98 e a Convenção UNCITRAL sobre Garantias Independentes e
Cartas de Crédito Stand-by (1995). Por fim, propõem-se medidas para reforçar a previsibilidade, segurança jurídica e competitividade empresarial, visando uma harmonização equilibrada entre a prudência bancária e o desenvolvimento económico nacional.
Bank guarantees are key legal-financial instruments for mitigating contractual risks and strengthening trust in commercial transactions. In Mozambique, they are widely used, particularly in public procurement, construction and supply contracts. However, banking practice reveals significant obstacles related to the issuance and enforcement of guarantees by national banks, including excessive collateral requirements, high costs, bureaucracy and uncertainty regarding payment upon demand. This article provides a legal-dogmatic and comparative analysis of the nature of bank guarantees, distinguishing them from suretyship and other performance securities, and examines the legal framework applicable within the Mozambican legal system. It also considers international uniform instruments, notably ICC URDG 758, ISP98 and the UNCITRAL Convention on Independent Guarantees and Stand-by Letters of Credit (1995). Finally, it proposes measures aimed at improving predictability, legal certainty and business competitiveness, promoting harmonization between banking prudence and economic development.
Impõe-se analisar criticamente a natureza jurídica da garantia bancária e o regime aplicável, tomando em consideração os instrumentos internacionais uniformes"
Keywords: Bank guarantee; Independent guarantee; Performance securities; Public procurement; URDG 758; Mozambique.
1. Introdução
A garantia bancária consolidou-se como um dos instrumentos mais relevantes no comércio moderno, desempenhando uma função decisiva na mitigação de riscos e no reforço da confiança contratual. Através dela, uma instituição bancária assume, perante o beneficiário, o compromisso formal de pagar determinado montante, caso o ordenante (cliente bancário) não cumpra a obrigação assumida no contrato subjacente.
Em Moçambique, a garantia bancária tem incidência particular em contratos de empreitada, fornecimento de bens e serviços, operações de importação e, sobretudo, na contratação pública. Porém, apesar do uso crescente, a prática bancária nacional evidencia dificuldades estruturais, quais sejam, as exigências excessivas de contragarantias, custos elevados, procedimentos burocráticos e, por vezes, resistência ao pagamento no momento do accionamento.
Tais dificuldades comprometem a função económico-jurídica do instituto. Em vez de servir como instrumento facilitador de acesso a contratos e de dinamização empresarial, a garantia bancária pode converter-se num factor de exclusão económica, especialmente para pequenas e médias empresas (PME), reduzindo a competitividade e a capacidade de execução contratual. Neste contexto, impõe-se analisar criticamente a natureza jurídica da garantia bancária e o regime aplicável em Moçambique, tomando em consideração os instrumentos internacionais uniformes e os desafios concretos enfrentados na emissão e execução pelas instituições bancárias nacionais.
2. As Garantias de Cumprimento das Obrigações: Enquadramento Geral O cumprimento das obrigações constitui pressuposto fundamental da estabilidade económica e jurídica. A celebração de contratos implica sempre um risco de inadimplemento, razão pela qual o Direito prevê mecanismos destinados a reforçar a tutela do crédito.
A doutrina clássica distingue ga-
rantias reais e garantias pessoais. As garantias reais conferem ao credor um direito de preferência sobre um determinado bem do devedor, como ocorre na hipoteca e no penhor. Já, as garantias pessoais, consistem na assunção de responsabilidade por terceiro, ampliando o património responsável pelo cumprimento, como sucede na fiança.
A função das garantias de cumprimento não se limita a proteger o credor, pois também favorece a circulação económica e a confiança nas transacções, permitindo maior previsibilidade e reduzindo o risco negocial.
Neste sentido, Pedro Romano Martinez e Pedro Fuzeta da Ponte sublinham que as garantias de cumprimento assumem relevância decisiva na dinâmica contratual moderna, sendo frequentemente estruturadas de forma a assegurar não apenas o cumprimento, mas também uma resposta rápida e eficaz em caso de incumprimento, sobretudo em contratos de maior complexidade e dimensão económica. Essa lógica favoreceu o surgimento e a consolidação de mecanismos autónomos de garantia, em particular no comércio e
na contratação pública (MARTINEZ; PONTE, 2006).
É nesse contexto que se desenvolvem as garantias bancárias, especialmente as garantias autónomas ou à primeira solicitação, cuja utilidade se prende com a rapidez de execução e com a substituição do risco do devedor pelo risco bancário.
3. O Conceito e Função
Económico-Jurídica da Garantia Bancária
A garantia bancária consiste no compromisso formal emitido por uma instituição bancária, por solicitação do ordenante (Cliente), em favor do beneficiário, garantindo o pagamento de um valor determinado, caso se verifique a condição prevista no instrumento.
No plano económico, trata-se de um mecanismo de crédito indirecto: o banco, mediante a sua credibilidade institucional, substitui o risco de insolvência ou incumprimento do ordenante. Tal função é especialmente relevante em contratos de grande dimensão, em operações comerciais internacionais e em concursos públicos.
A garantia bancária desempenha, portanto, um papel estratégico na promoção do investimento, permitindo que o beneficiário confie na solvabilidade do garante, reduzindo a necessidade de recorrer a mecanismos judiciais imediatos para salvaguarda do crédito.
4. A Natureza Jurídica:
Garantia Acessória e Garantia Autónoma
4.1. Garantia acessória
Em determinadas modalidades, a garantia bancária aproxima-se da fiança, tornando-se dependente do contrato principal. Neste caso, o banco pode condicionar o pagamento à prova material do incumprimento e admitir excepções relacionadas com a obrigação subjacente.
Essa estrutura é, porém, menos adequada ao comércio moderno, pois aumenta a litigiosidade e reduz a eficácia imediata do instrumento.
4.2. Garantia autónoma ou à primeira solicitação
A garantia bancária autónoma distingue-se por criar uma obrigação independente do banco perante o beneficiário. O compromisso do garante não depende da validade, eficácia ou execução do contrato base.
Menezes Cordeiro defende que a autonomia constitui elemento fun-
cional essencial, pois assegura que a garantia cumpra a sua finalidade económica, qual seja, a permissão do pagamento rápido e previsível, evitando que disputas sobre o contrato subjacente inviabilizem a satisfação do crédito (CORDEIRO, 2014).
Nesta modalidade, o banco deve examinar essencialmente a conformidade documental do pedido de pagamento, não podendo recusar o pagamento com base em excepções que o ordenante poderia invocar no contrato principal.
5. A Garantia Bancária e Fiança: Distinção Essencial A fiança constitui garantia pessoal típica, caracterizada pela acessoriedade. O fiador assume uma responsabilidade subsidiária e pode, em regra, invocar excepções relacionadas com a obrigação principal (VARELA, 2000).
Já, a garantia bancária autónoma, cria obrigação própria do banco perante o beneficiário, independente do contrato subjacente. João Calvão da Silva sustenta que a garantia autónoma não se limi-
ta a reforçar uma obrigação existente, mas constitui obrigação distinta, orientada para a satisfação imediata do beneficiário, assegurando previsibilidade e estabilidade nas transacções (CALVÃO DA SILVA, 1997).
A distinção é fundamental para evitar interpretações inadequadas, sobretudo quando os bancos ou tribunais tratam garantias autónomas como fianças, o que compromete a credibilidade do instrumento e enfraquece o ambiente de negócios.
6. O Regime Jurídico Aplicável em Moçambique
Moçambique não dispõe de um diploma sistemático e específico que regule de forma autónoma as garantias bancárias. O regime resulta da conjugação de normas do Direito Civil (obrigações e garantias), Direito Comercial e legislação bancária.
A validade e eficácia das garantias bancárias decorrem do princípio da autonomia privada e da força obrigatória dos contratos. A sua
interpretação deve obedecer ao princípio da boa-fé, com função integradora e correctiva nas relações obrigacionais (CORDEIRO, 2007).
Na contratação pública, as garantias bancárias são frequentemente exigidas como condição de participação e execução contratual. Tal prática reforça a necessidade de previsibilidade, rapidez na emissão e confiança na execução.
7. Standards Internacionais
Aplicáveis: URDG 758, ISP98 E UNCITRAL (1995)
7.1. URDG 758 (CCI)
As Uniform Rules for Demand Guarantees (URDG 758), elaboradas pela Câmara de Comércio Internacional, constituem o instrumento uniforme mais relevante no domínio das garantias à primeira solicitação. Regulam matérias como autonomia, apresentação documental, prazos de análise, pagamento, expiração e extensão da garantia (ICC, 2010).
O princípio central das URDG 758 consiste em que, o garante deve
examinar apenas a conformidade documental do pedido, não lhe cabendo avaliar o mérito do litígio subjacente.
7.2. ISP98
As International Standby Practices (ISP98) são regras uniformes aplicáveis às standby letters of credit, instrumento funcionalmente próximo das garantias bancárias autónomas, amplamente utilizado em transacções internacionais, sobretudo em sistemas anglo-saxónicos (ICC, 1998).
7.3. Convenção UNCITRAL (1995)
A Convenção UNCITRAL sobre Garantias Independentes e Cartas de Crédito Stand-by (1995) reconhece a autonomia das garantias independentes e prevê que o pagamento apenas pode ser recusado em casos excepcionais, como fraude ou abuso manifesto (UNCITRAL, 1995).
Ainda que a sua aplicabilidade dependa de ratificação, constitui importante parâmetro interpretativo e de harmonização internacional.
8. O Princípio da Autonomia e a Excepção de Fraude
A autonomia da garantia bancária não implica ausência de limites. O Direito comparado admite a recusa de pagamento em situações excepcionais, particularmente quando exista fraude manifesta ou abuso evidente do beneficiário.
A Convenção UNCITRAL prevê mecanismos de prevenção de accionamentos abusivos, equilibrando a segurança do beneficiário com a protecção do ordenante.
Todavia, deve evitar-se que alegações genéricas de incumprimento sejam utilizadas para justificar recusa de pagamento, pois isso descaracteriza a garantia autónoma e transforma o instrumento num mecanismo acessório, reduzindo a sua utilidade económica.
9. Desafios Práticos na Emissão e Execução de Garantias
Bancárias em Moçambique
9.1. Exigências excessivas de contragarantias
A prática bancária nacional revela a ocorrência de exigências frequentes de contragarantias equivalentes a 100% (Cem por cento) do valor garantido, além de hipotecas e penhores sobre activos empresariais essenciais. Embora essa postura seja justificada por prudência bancária, ela compromete a função do instituto, transformando a garantia bancária em mero requisito formal oneroso.
Neste cenário, a garantia deixa de operar como crédito indirecto e passa a representar um mecanismo de bloqueio ao acesso das empresas ao mercado nacional.
9.2. Custos elevados e baixa transparência tarifária
Outro problema recorrente é a falta de transparência na estrutura tarifária. Comissões de emissão, manutenção, renovação e processamento são frequentemente aplicadas de forma cumulativa, elevando significativamente os custos de transacção e dificultando o planeamento financeiro das empresas.
9.3. Burocracia e morosidade administrativa
A emissão de garantias bancárias exige celeridade, sobretudo em concursos públicos. No entanto, a burocracia interna e a exigência de documentação excessiva reduzem a competitividade das empresas nacionais e, por vezes, inviabilizam a participação em concursos.
9.4. Fragilidade na execução e resistência ao pagamento No momento do accionamento, observa-se resistência de alguns bancos em efectuar pagamento imediato, exigindo documentos adicionais ou condicionando o pagamento à resolução do litígio do contrato principal. Tal prática, contraria os princípios das URDG 758 e enfraquece a credibilidade do instrumento.
10. Impacto na Contratação
Pública e no Desenvolvimento Económico
A contratação pública constitui um dos principais campos de incidência das garantias bancárias. A exigência de garantias visa proteger o interesse público e assegurar execução eficiente de contratos. Contudo, se o acesso às garantias bancárias se tornar excessivamente oneroso e restritivo, as PMEs nacionais ficam excluídas de concursos relevantes, criando distorções concorrenciais e favorecendo empresas com acesso a garantias internacionais.
Tal cenário compromete políticas públicas orientadas ao fortalecimento do empresariado nacional, reduz a capacidade de criação de emprego e afecta negativamente o desenvolvimento económico.
11. Nossas Recomendações e Propostas de Aperfeiçoamento Normativo e Institucional
Para reforçar a previsibilidade e
Se o acesso às garantias bancárias se tornar excessivamente oneroso e restritivo, as PMEs nacionais ficam excluídas de concursos relevantes"
eficiência do regime de garantias bancárias em Moçambique, recomenda-se:
a) A elaboração de directrizes específicas pelo regulador bancário sobre a emissão e execução de garantias bancárias; b) A padronização de modelos contratuais inspirados nas URDG 758; c) A imposição de maior transparência tarifária obrigatória; d) A criação de fundos de contragarantia ou mecanismos de partilha de risco para as PMEs; e) A promoção de arbitragem e mediação para litígios bancários; f) A capacitação institucional contínua sobre garantias autónomas e conformidade documental.
12. Conclusão
A garantia bancária é um instrumento central do comércio moderno, especialmente na modalidade autónoma e à primeira solicitação.
Em Moçambique, embora amplamente utilizada, a sua operacionalização enfrenta entraves relevantes que comprometem a função económica e jurídica do instituto.
A exigência de contragarantias excessivas, custos elevados, burocracia e resistência na execução afastam a garantia bancária do modelo internacional consagrado em instrumentos como URDG 758, ISP98 e UNCITRAL.
A harmonização normativa e institucional, com reforço de transparência, padronização e mecanismos de contragarantia, poderá contribuir para fortalecer a segurança jurídica, aumentar a competitividade das empresas nacionais e tornar o sistema bancário um agente mais activo no desenvolvimento económico nacional.
Referências Bibliográficas
ALMEIDA COSTA, Mário Júlio de. Direito das Obrigações. Coimbra: Almedina, 2012.
CALVÃO DA SILVA, João. Garantias Bancárias Autónomas. Coimbra: Almedina, 1997.
CAIO MÁRIO DA SILVA PEREIRA. Instituições de Direito Civil: Teoria Geral das Obrigações. Rio de Janeiro: Forense, 2011.
COELHO, Fábio Ulhoa. Curso de Direito Comercial. São Paulo: Saraiva, 2019.
CORDEIRO, António Menezes. Da Boa-fé no Direito Civil. Coimbra: Almedina, 2007.
FERRER CORREIA, António. Lições de Direito Comercial. Coimbra: Almedina, 1994.
ICC – INTERNATIONAL CHAMBER OF COMMERCE. URDG 758: Uniform Rules for Demand Guarantees. Paris: ICC Publishing, 2010.
ICC – INTERNATIONAL CHAMBER OF COMMERCE. ISP98: International Standby Practices. Paris: ICC Publishing, 1998.
MARTINEZ, Pedro Romano; PONTE, Pedro Fuzeta da. Garantias de Cumprimento. 5. ed. Coimbra: Edições Almedina, S.A., 2006.
MARTINS, Fran. Contratos e Obrigações Comerciais. Rio de Janeiro: Forense, 2010.
UNCITRAL – UNITED NATIONS COMMISSION ON INTERNATIONAL TRADE LAW. United Nations Convention on Independent Guarantees and Stand-by Letters of Credit. New York: United Nations, 1995.
VARELA, João de Matos Antunes. Das Obrigações em Geral. Coimbra: Almedina, 2000.
A Dimensão JurídicoEconómica Da SADC: Um Olhar
Conducente A Materialização de Políticas Económicas da Região Austral Da África (Parte 1)
Sumário
O Presente estudo tem com o escopo de discussão “a Dimensão Jurídico -Económica da SADC: Um Olhar conducente a materialização das Politicas económicas da Região Austral da África”, discute os impactos negativos da globalização e estabelece uma plataforma comum para a inserção da região na economia internacional, mormente, o bloco regional tem sofrido grandes transformações, que consubstancia às mudanças do sistema económico internacional. Aliás, as políticas económicas e estratégias da SADC, têm como objectivos eliminar barreiras à livre circulação de capitais, da mão-de-obra, de bens e serviços e melhorara gestão e o desempenho económico da região. Assim, diversas medidas estão sendo adoptadas numa tentativa de diminuir a dependência desses países com as nações desenvolvidas. Na mesma senda, apesar dos países da região enfrentarem problemas de subdesenvolvimento, mormente, existe uma forte convicção de que através da cooperação sejam capazes de mitigar os impactos negativos da globalização e estabelecer uma plataforma comum para a inserção da região na economia internacional.
Palavras-chaves: Dimensão Económica, Materialização, Políticas económicas, SADC e África Austral.
Abstract
This paper, entitled "The Legal and Economic Dimension of SADC: A Perspective Conducive to the Implementation of Economic Policies in the Southern African Region," discusses the negative impacts of globalization and establishes a common platform for the region's integration into the international economy. The regional bloc has undergone significant transformations, reflecting changes in the international economic system. Indeed, SADC's economic policies and strategies aim
JOÃO LUÍS ARAÚJO
Doutorando em Direito na Especialidade de Direito Público pela Faculdade de Direito da Universidade Católica de Moçambique em Cooperação com a Faculdade de Direito da Universidade Nova de Lisboa, Mestre em Direito Administrativo, Pós-graduado em Gestão Autárquica e Novos Desafios do Poder Local, Graduado em Direito, Docente Universitário, Jurisconsulto e Assessor Jurídico.
to eliminate barriers to the free movement of capital, labor, goods, and services, and to improve the region's management and economic performance. Thus, several measures are being adopted in an attempt to reduce these countries' dependence on developed nations. Similarly, despite the region's underdevelopment, there is a strong conviction that through cooperation, they can mitigate the negative impacts of globalization and establish a common platform for the region's integration into the international economy.
Keywords: Economic Dimension, Materialization, Economic policies, SADC and Southern Africa.
Introdução
Qualquer Processo de Integração Regional, implica para o seu êxito ou o
seu sucesso, a realização e a concretização de várias dimensões: económica, social, politica, cultural ambiental e jurídica. Assim, a Dimensão Económica da Integração da Integração Regional, pode ser analisada em vários ângulos sistemáticos no que concerne a unificação de membros para a criação de um regionalismo económico propriamente dito. Todavia, a SADC tem uma agenda institucional que permite analisar em que sentido deve ser vista a integração regional. Na verdade, criada como uma organização de cooperação, hoje em dia pensa-se ou perspetiva-se uma integração no verdadeiro sentido da palavra. Outrossim, quando se fala da Integração1 regional, in casu, da SADC, são normalmente apontadas as seguintes: Zona de Comercio Livre (2008), conclusão das negociações sobre União Aduaneira (2010), conclusão das negociações sobre o Mercado Comum (2015), Criação da União Monetária (2016) e Introdução de uma moeda única regional para a União Monetária (2018). Outrossim, para além destes momentos temporais definidos, há outras medidas que tendo sido acordados em diversos Protocolos para harmonizar as legislações económicas nacionais.
Porém, entende Tomás TIMBANE2, que tais instrumentos não estabelecem um termo certo para a sua materialização. Mormente, todos os instrumentos que regulam a performance Internacional da SADC, constata-se que há uma ausência global de integração, pois existe uma visão meramente economicista da integração da organização como pode, outrossim, constatar-se duma análise ao Plano Estratégico Indicativo de Desenvolvimento Regional, que a prio-
A integração regional da SADC depende da união jurídica e da cooperação económica para remover barreiras, reforçar o comércio e promover o desenvolvimento da África Austral
ri, estabelece objectivos e prioridades de intervenção da SADC até 2019. Ademais, ao nível da SADC, mesmo ter ganhado particular destaque especificamente no Protocolo sobre a Facilitação da Circulação de Pessoas, assinado em 2005, pelos Estados membros, nos termos do qual os países devem harmonizar as suas legislações e práticas administrativas no sentido de o nacional de um país poder, livremente, circular e fixar residência em qualquer outro estado, um desiderato económico, que permitiria o desenvolvimento da região. Aliás, o protocolo supra, quando entrar em vigor, implicará a liberdade de circulação dos cidadãos da região austral e que impulsionaria o desenvolvimento económico.
1. Revisão Teórica
1.1. A Integração Regional e o Comércio Internacional
As primeiras contribuições para a análise sistemática da integração económica3 foram os estudos de Mitrany entre 1966 -1968 e as obras sobre as Uniões Aduaneiras4 do Jacob Viner em 1950, que foram além das teorias de vantagens comparativas que dominavam o debate sobre o co-
mércio internacional naquele período.
Portanto, Jacob Vinner5 explicou a integração na perspectiva do comércio internacional, isto é, na criação e desvio do comércio.
Na mesma senda, à Comunidade Económica Europeia, explicou a integração como processo duplo envolvendo um aspecto negativo e outro positivo.
O aspecto negativo, consubstancia-se “[…] that aspect of economic integration that consists in the elimination of discrimination against participating members”.
Enquanto, o positivo “[…] symbolizes the formation and application of coordinated and common policies in order to fulfill economic and welfare objectives other than mere removal of discrimination.
Outrossim, a integração pode ser interpretada em dois sentidos:
I. Dinâmico, como processo no qual as fronteiras económicas entre os estados membros são gradualmente eliminadas ou no sentido estático, como sendo a situação na qual os componentes nacionais da economia não são separados por fronteiras económicas, mas funcionam juntos como entidades.
1 Cfr. TIMBANE,Tomás, A Avogacia em Língua Portuguesa na SADC, O Guardião do CC-Estudos em Homenagem ao Conselheiro Presidente Rui Baltazar dos Santos Alves, Vol.3, Maputo, 2022, p.989.
2 Cfr. TIMBANE,Tomás, 2022, ob.cit, p.990.
3 Os ganhos do comércio na região Austral, tem sido diminutos e distribuídos de forma desigual conforme ilustra o capítulo a seguir. Para o efeito, os propósitos deste trabalho, pretende-se trazer uma abordagem abrangente que não se resuma às teorias neoclássicas e ortodoxas da experiência europeia, mas que tenha em consideração uma visão mais ampla que incorpore aspectos culturais, políticos e económicos.
4 Nos países em desenvolvimento (africanos) as condições para a criação do comércio são opostas às dos países desenvolvidos, o comércio externo é usualmente maior em relação à produção doméstica e o comércio extrabloco constitui o componente menor do comércio total. Portanto, a perspectiva desenvolvimentista como Ashanti, rejeitam as teorias neoclássicas, sobretudo sobre as Uniões Aduaneiras (UA) formuladas por Vinner, argumentando que o problema da integração entre países periféricos deve ser analisado no contexto de desenvolvimento porque a liberalização ou a intensificação das relações comerciais por si não é suficiente para garantir o aprofundamento da integração.
5 Cfr.VINER, Jacob, Contextual History, Practitioner History, and Classic Status: Reading Jacob Viner’s The Customs Union Issue, Published online by Cambridge University Press: 13 November 2013, p.7.
INGD e INCM Inauguram Sala de Comunicações de Emergência para Fortalecer Resposta a Desastres
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), em coordenação com o Instituto Nacional de Comunicações de Moçambique (INCM), inauguraram, a 23 de Junho, uma nova sala de comunicações de emergência no Centro Nacional Operativo de Emergência (CENOE), em Maputo.
Esta nova infra-estrutura foi concebida com o objectivo de colmatar as falhas logísticas provocadas por fenómenos naturais extremos e fortalecer a capacidade nacional de coordenação, prevenção e resposta a desastres no país.
Financiado pelo Banco Mundial no âmbito do Projecto de Aceleração Digital de Moçambique (PADIM), o novo sistema integrado combina soluções de comunicação via satélite a uma unidade central. Esta tecnologia de ponta garante a continuidade operacional e o fluxo de informação fidedigna em qualquer ponto do território nacional, incluindo as zonas mais remotas ou severamente afectadas por calamidades, mesmo em cenários de falha total das redes convencionais.
Tecnologia via satélite e resiliência climática
O Ministro das Comunicações e Transformação Digital, Américo Muchanga, que presidiu o evento, lembrou que o país tem sido severamente afectado por eventos climáticos extremos, reiterando a importância da comunicação e coordenação para responder a esse desafio. “Sem um sistema integrado de comunicação resiliente, a resposta torna-se fragmentada e menos eficaz. É neste contexto que inauguramos os Centros de Comunicações de Emergência, por um lado, e o Sistema Integrado de Comunicações de Emergência, por outro”, sublinhou o governante.
Por sua vez, a Presidente do INGD, Luísa Meque, sublinhou que a cerimónia transcende a mera entrega de equipamentos, simbolizando um compromisso vital com a protecção da vida humana e com a cons-
trução da resiliência climática. A dirigente apontou o sucesso da parceria com o INCM e as operadoras de telefonia móvel durante a época chuvosa e ciclónica de 2025/2026, período em que foram enviadas mais de 319 milhões de mensagens curtas (SMS) de aviso prévio. Esta acção massiva permitiu que mais de 7 milhões de pessoas recebessem alertas em tempo útil, resultando numa melhoria significativa na preparação das comunidades e numa redução substancial da perda de vidas humanas em comparação com os anos anteriores.
Alinhamento global e cooperação multissectorial Este projecto enquadra-se no compromisso de Moçambique com a iniciativa internacional "Aviso Prévio Para Todos", lançada pelo Secretário-Geral da Organização das Nações Unidas (ONU), António Guterres, e que visa proteger todas as pessoas do mundo através de sistemas de alerta até ao final desta década. Em Moçambique, o INCM desempenha um papel central ao liderar o Pilar da Disseminação. Contudo, Luísa Meque alertou que o grande desafio actual reside em alcançar a "última milha", que corresponde às comunidades mais isoladas e vulneráveis, defendendo o investimento contínuo na integração de tecnologias digitais, rádios comunitárias e estruturas locais de gestão de risco.
A cerimónia de inauguração reflectiu uma forte cooperação multissectorial e regional, contando com a presença de altas entidades como Doreen Bogdan-Martin (Secretária-Geral da União Internacional das Telecomunicações), Mário Augusto da Silva (Ministro das Telecomunicações de Angola), Helena Fernandes (Presidente da Autoridade Reguladora das Comunicações de Moçambique), Filly Sissoko (Director do Banco Mundial em Moçambique), além de representantes da União Africana das Telecomunicações e do Gabinete de Gestão do Programa Espacial Nacional de Angola.
INGD Participa do Lançamento da Iniciativa “Call To Action”
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) participou, a 24 de Junho, em Maputo, da Cerimónia de Lançamento da iniciativa “Call to Action” (Chamada para Acção), resultante da pesquisa realizada pelo Fórum das Associações Moçambicanas de Pessoas com Deficiência (FAMOD) junto de pessoas afectadas pelas cheias no âmbito da época chuvosa e ciclónica 2025/2026, nas províncias de Maputo e Gaza.
A iniciativa está voltada para a promoção da inclusão das pessoas com deficiência na resposta às cheias e nas acções de assistência humanitária em Moçambique, visando reforçar o compromisso das entidades governamentais e dos parceiros de cooperação para uma resposta mais inclusiva e eficaz em situações de emergência, garantindo o princípio de que ninguém deve ficar para trás.
O evento foi organizado pela FAMOD e pela Save the Children, contando com a participação de parceiros como a UNICEF e o Programa Alimentar Mundial (PMA), entre outras organizações de cooperação internacional.
O director da Divisão de Salvaguardas Ambientais e Sociais (DSSA) do INGD, Adelto Chambela, afirmou que as organizações de pessoas com deficiência desempenham um papel fundamental na promoção de uma resposta humanitária inclusiva, sobretudo em contextos de emergência. Sublinhou ainda que o Governo tem reforçado a colaboração com estas organizações para assegurar uma resposta mais inclusiva e eficiente.
INGD destaca o Papel Da Tecnologia e da Comunicação na Resposta a Desastres Naturais
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) participou, a 22 de Junho em Maputo, na cerimónia de abertura da V Conferência das Comunicações, organizada pelos Governos de Moçambique e da República de Angola. O evento teve como objectivo reforçar a importância de um sistema de comunicações moderno, inclusivo e eficaz para o desenvolvimento do país.
Durante um dos painéis da conferência, subordinado ao tema "Comunicação em Situações Críticas em Moçambique", a Presidente do INGD, Luísa Meque, sublinhou que a comunicação constitui um elemento essencial para a coordenação entre as instituições responsáveis
pela gestão do risco de desastres, como o Instituto Nacional de Meteorologia (INAM) e a Direcção Nacional de Recursos Hídricos (DNRH), bem como para garantir que a população receba informação atempada. "Nós temos de estar informados para termos conhecimento das zonas que poderão ser afectadas, do número de pessoas em risco e dos meios de comunicação que devem utilizar para se manterem informadas", afirmou Luísa Meque.
Na sua intervenção, a Presidente do INGD apontou ainda como um dos principais desafios as dificuldades de acesso às comunidades afectadas por eventos extremos, devido à degradação das vias de comunicação.
INGD e Parceiros Definem Estratégias para Recuperação Resiliente em Moçambique
Maputo acolheu, a 12 de Junho de 2026, o encerramento do Workshop sobre Reforço da Prontidão para uma Recuperação Resiliente em Moçambique. Durante três dias, representantes do Governo, parceiros de cooperação, academia e especialistas em gestão de desastres reflectiram sobre mecanismos para fortalecer a recuperação pós-desastres, reforçando a capacidade das instituições e das comunidades para responder e recuperar de forma mais resiliente.
Ao longo do encontro, os participantes debateram temas relacionados com a reconstrução resiliente, inclusão social, integração da dimensão de género e deficiência nos processos de recuperação, bem como a utilização de sistemas de informação para o registo de perdas e danos. As discussões permitiram a partilha de experiências e boas práticas, consolidan-
do recomendações para melhorar a coordenação institucional, fortalecer parcerias estratégicas e assegurar que os processos de recuperação produzam resultados sustentáveis e centrados nas necessidades das populações afetadas por desastres.
No encerramento, a directora da Divisão de Planificação e Cooperação do INGD, Rita de Almeida, destacou o elevado nível de participação e o compromisso demonstrado pelos diversos intervenientes ao longo do workshop. A responsável sublinhou a expectativa existente em torno dos resultados do programa e a necessidade de transformar as ideias e recomendações surgidas durante o encontro em acções concretas para melhorar os processos de coordenação e integração institucional. Lançou, igualmente, o desafio de aplicarem os conhecimentos adquiridos no terreno, destacando que “os actores envolvidos saem deste workshop munidos da prática para aplicar as acções de recuperação resiliente nas comunidades, a partir das lições aprendidas durante os três dias de troca de experiências”, contribuindo, assim, para comunidades mais preparadas, seguras e resilientes perante futuros desastres.
INGD Acolhe Moçambicanos Repatriados da África do Sul Após Ataques Xenófobos
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), em coordenação com o Ministério dos Negócios Estrangeiros e Cooperação (MINEC) tem feito trabalho de recepção de moçambicanos vítimas de xenofobia na vizinha África do Sul, no posto fronteiriço de Ressano Garcia, distrito da Moamba, província de Maputo.
A recepção é coordenada pelo Governo de Moçambique através do INGD e de outras instituições do Estado, na sequência dos recentes ataques xenófobos registados naquele país vizinho, que levaram centenas de moçambicanos a regressar ao país em busca de segurança.
O vice-presidente do INGD, Gabriel Monteiro, garantiu que o Executivo está preparado para acolher os compatriotas e assegurar a assistência necessária para minimizar os impactos da situação. “Estamos aqui como Governo a receber os nossos compatriotas e para lhes dar o conforto que é desejável nestas situações”, afirmou.
Para responder às necessidades dos repatriados, foi activado um dispositivo de assistência humanitária que inclui serviços de registo, triagem, apoio psicossocial, transporte e acompanhamento às famílias afectadas.
Segundo o INGD, a assistência será prestada não apenas no centro de recepção em Ressano Garcia, mas também nas comunidades de origem dos cidadãos repatriados, abrangendo distritos e províncias de residência. O objectivo é garantir a reintegração social e o restabelecimento das condições básicas de vida das famílias afectadas.
Paz à Vista ou Apenas uma Trégua?
O suspense geopolítico que continua a ameaçar a economia mundial — e o impacto sobre Moçambique
Durante décadas, o Médio Oriente foi o epicentro das grandes crises energéticas mundiais. Da crise petrolífera de 1973 à Guerra do Golfo, passando pelas invasões do Iraque e pelas sucessivas tensões entre o Irão e os Estados Unidos, a região consolidou-se como um dos principais barómetros da estabilidade económica global.
Em 2026, o mundo volta a olhar para a mesma geografia com uma mistura de alívio e apreensão.
Por um lado, surgem sinais de distensão. O jornal português Público destacou, recentemente, que Washington e Teerão deram passos concretos para uma aproximação diplomática, criando grupos de trabalho destinados a discutir petróleo, sanções económicas, segurança marítima e questões nucleares. Ao mesmo tempo, o também jornal português Expresso alertava para os riscos de um eventual fracasso das negociações, identificando obstáculos que podem fazer descarrilar o processo e reacender o conflito.
A verdade é que o mundo vive, hoje, uma espécie de paz provisória. Uma paz que pode consolidar-se ou desmoronar-se. E é precisamente essa incerteza que preocupa governos, investidores e empresas.
Ormuz, o estreito por onde passa o mundol
Nenhum outro ponto geográfico simboliza melhor essa vulnerabilidade do que o Estreito de Ormuz. Separando o Golfo Pérsico do Oceano Índico, este corredor marítimo é responsável pela passagem de aproximadamente 20% do petróleo e do gás natural liquefeito consumidos globalmente. Quando Ormuz pára, o mundo treme. Nos últimos meses, o estreito esteve parcialmente bloqueado devido ao conflito entre o Irão, os Estados Unidos e os seus aliados regionais. O resultado foi imediato: au-
mento dos custos de transporte, subida dos prémios de seguro marítimo, receios de escassez energética e volatilidade nos mercados financeiros.
A recente reabertura gradual da rota e a retoma da circulação de navios petroleiros trouxeram algum alívio aos mercados internacionais. O preço do petróleo recuou dos máximos registados durante o auge da crise e os investidores passaram a acreditar na possibilidade de uma solução negociada. Mas ninguém está disposto a declarar vitória.
O petróleo continua a mandar Ao longo dos últimos anos, muitos analistas anunciaram o fim da dependência petrolífera mundial. A transição energética, os veículos eléctricos e os investimentos em energias renováveis pareciam apontar nessa direcção.
No entanto, a crise de 2026 veio recordar uma realidade simples: o petróleo continua a ser o sangue que corre nas veias da economia global. Sempre que existe uma ameaça à sua oferta, os mercados reagem instantaneamente. Foi exactamente isso que aconteceu durante os confrontos entre Washington e Teerão.
A simples possibilidade de interrupção prolongada das exportações do Golfo provocou aumentos significativos dos preços internacionais da energia e reacendeu receios inflacionistas em várias economias desenvolvidas.
Agora, a decisão dos Estados Unidos de conceder uma licença temporária para exportações petrolíferas iranianas alterou novamente o cenário. O mercado passou a antecipar maior oferta de crude, contribuindo para uma descida dos pre-
A
ços internacionais. Mas a questão central permanece: será esta mudança estrutural ou apenas temporária?
Os três fantasmas que pairam sobre as negociações
Embora as manchetes falem em aproximação, vários factores continuam a ameaçar o processo. Mais do que divergências pontuais,
verdade é que o mundo vive, hoje, uma espécie de paz provisória, que pode consolidar-se ou desmoronar-se.
E é precisamente essa incerteza que preocupa governos
e investidores"
Texto Constantino Novela • Imagem D.R.
trata-se de desconfianças acumuladas ao longo de quase meio século de confrontação. O que está em causa não é apenas um acordo sobre questões técnicas; é a tentativa de reconstruir uma relação marcada por revoluções, sanções, guerras indirectas e promessas quebradas.
O primeiro fantasma é o programa nuclear iraniano. O Irão continua a considerar o enriquecimento de urânio uma questão de soberania nacional, de orgulho tecnológico e de segurança estratégica. Para a liderança iraniana, abdicar dessa capacidade significaria aceitar uma posição de dependência perante as grandes potências. Já os Estados Unidos e Israel receiam que a tecnologia necessá-
ria para fins civis possa, em determinadas circunstâncias, ser utilizada para fins militares. O problema é agravado por um profundo défice de confiança: Teerão argumenta que tem direito ao uso pacífico da energia nuclear, enquanto os seus adversários questionam se os mecanismos internacionais de fiscalização são suficientes para garantir que esse limite não seja ultrapassado. Mas existe uma dimensão menos visível. O programa nuclear tornou-se um símbolo político interno para o regime iraniano. Ao longo dos anos, as sanções económicas e a pressão externa reforçaram a narrativa de resistência nacional, transformando o dossier nuclear numa questão identitária. Is-
so reduz significativamente a margem de manobra dos negociadores iranianos, que dificilmente poderão apresentar concessões substanciais sem enfrentar críticas dos sectores mais conservadores do poder.
O segundo fantasma é a política interna norte-americana. Como observou o Expresso, qualquer entendimento alcançado hoje poderá ser revisto amanhã em função das mudanças eleitorais em Washington. A experiência do acordo nuclear de 2015, abandonado posteriormente pelos Estados Unidos, continua muito presente na memória dos dirigentes iranianos. Para Teerão, a principal questão deixou de ser apenas o conteúdo do acordo; passou a ser a sua durabilidade.
Esta incerteza cria um paradoxo difícil de resolver. O Irão procura garantias de longo prazo que nenhum Presidente norte-americano pode oferecer plenamente, uma vez que futuros governos mantêm liberdade para alterar a política externa do país. O resultado é um problema de credibilidade institucional: mesmo quando existe vontade política para negociar, permanece a dúvida sobre a sobrevivência do entendimento para além de um ciclo eleitoral.
O terceiro obstáculo é a própria arquitectura de segurança do Médio Oriente. O conflito não envolve apenas dois países. Inclui Israel, Hezbollah, grupos armados aliados do Irão, países do Golfo, interesses russos, interesses chineses e a presença militar norte-americana na região. Qualquer incidente local pode provocar um efeito dominó de consequências globais.
O Médio Oriente tornou-se uma das regiões mais militarizadas do planeta, onde coexistem rivalidades religiosas, disputas territoriais, interesses energéticos e competições geopolíticas entre grandes potências. Em muitos casos, os actores envolvidos não comunicam directamente entre si, recorrendo antes a aliados regionais e grupos armados para projectar influência. Essa dinâmica aumenta o risco de erros de cálculo. Um ataque isolado, uma operação militar limitada ou mesmo um incidente marítimo pode desencadear reacções em cadeia que escapam rapidamente ao controlo dos próprios protagonistas.
O mundo aprendeu alguma coisa? Uma das grandes perguntas que emerge desta crise é se as eco-
nomias mundiais estão, hoje, mais preparadas para lidar com choques geopolíticos. A resposta parece ser apenas parcialmente positiva. Os últimos anos funcionaram como uma verdadeira escola de sobrevivência para governos, empresas e mercados. A pandemia da COVID-19 expôs a fragilidade das cadeias globais de abastecimento; a invasão da Ucrânia revelou os riscos de uma dependência excessiva de fornecedores estratégicos; e as sucessivas tensões no Médio Oriente demonstraram como um único ponto de estrangulamento pode afectar a economia planetária.
Em resposta, muitas economias procuraram reforçar a sua resiliência. Os países europeus reduziram significativamente a dependência do gás russo através da diversificação de fornecedores, do aumento das importações de gás natural liquefeito e do investimento acelerado em energias renováveis. Os Estados Unidos consolidaram-se como um dos maiores produtores mundiais de petróleo e gás, diminuindo a sua vulnerabilidade externa. A China, por sua vez, ampliou a rede de parceiros energéticos e comerciais, procurando reduzir a exposição a eventuais bloqueios ou sanções.
Também as empresas aprenderam algumas lições. Muitas abandonaram o modelo de eficiência extrema baseado no princípio do just in time, que minimiza stocks para reduzir custos, e passaram a privilegiar estratégias de redundância, armazenamento e diversificação de fornecedores. O conceito de segurança económica passou a ter quase tanta importância quanto o de rentabilidade. Mas seria precipitado concluir que o mundo se tornou imune aos choques geopolíticos.
A globalização mudou de forma, mas não desapareceu. A economia internacional continua assente numa teia complexa de dependências cruzadas, em que energia, matérias-primas, transporte marítimo, tecnologia e finanças permanecem profundamente interligados. Uma perturbação prolongada no Golfo Pérsico teria impacto imediato nos preços da energia, nos custos de transporte marítimo, nos fertilizantes, nos alimentos e, por consequência, na inflação mundial. O aumento dos custos energéticos repercutir-se-ia em praticamente todos os sectores produtivos, desde a indústria pesada até à agricultura, afectando consumidores em países ricos e pobres.
Além disso, os mercados financeiros tornaram-se extremamente sensíveis à incerteza. Bastam rumores de escalada militar ou sinais de ruptura diplomática para provocar oscilações significativas nos preços do petróleo, nas bolsas de valores e nas moedas. A velocidade com que a informação circula faz com que os efeitos económicos sejam quase instantâneos, mesmo antes de qualquer impacto físico se materializar.
Talvez a maior lição das crises recentes seja que a resiliência não elimina a vulnerabilidade; apenas a torna mais administrável. O mundo construiu amortecedores, diversificou fornecedores e reforçou mecanismos de resposta, mas continua dependente da estabilidade de algumas regiões-chave. O Médio Oriente permanece uma delas. Em suma, o sistema económico global tornou-se mais robusto do que era há uma década, mas continua longe de ser invulnerável. A diferença é que, hoje, os choques não provocam necessariamente colapsos imediatos; provocam antes períodos prolongados de incerteza, volatilidade e crescimento mais lento. E numa economia globalizada, a incerteza é muitas vezes tão prejudicial quanto a própria crise.
E Moçambique?
À primeira vista, o conflito entre Washington e Teerão parece distante da realidade moçambicana. Mas a distância geográfica é enganadora. Na economia global, as ondas de choque propagam-se rapidamente, e Moçambique sente os efeitos de três formas principais:
1. Combustíveis
O impacto mais imediato surge através dos preços dos combustíveis. Como importador líquido de derivados petrolíferos, Moçambique permanece exposto às oscilações do mercado internacional. Sempre que o barril sobe, aumentam os custos de transporte, produção e distribuição em toda a economia. Quando o petróleo desce, o país beneficia de algum alívio.
A recente redução dos preços internacionais poderá criar uma janela favorável para a contenção da inflação, mas essa oportunidade dependerá da estabilidade das negociações entre EUA e Irão.
2. Gás Natural
Existe também um efeito menos evidente. Moçambique é um dos países com maiores reservas de
gás natural do mundo. A instabilidade no Médio Oriente tende a aumentar o interesse dos investidores por fornecedores alternativos de energia. Em teoria, isso favorece projectos como os da Bacia do Rovuma.
Contudo, se o Irão regressar plenamente ao mercado energético internacional, poderá surgir maior concorrência pela atenção dos compradores e investidores globais.
3. Investimento e financiamento Existe ainda um terceiro canal. Os mercados financeiros não gostam de incerteza. Sempre que aumentam os riscos geopolíticos, os investidores procuram activos considerados seguros e reduzem a exposição a mercados emergentes. Países como Moçambique acabam por enfrentar condições mais difíceis de financiamento, maiores custos de capital e maior selectivi-
A crise no Médio Oriente aumenta o interesse por fornecedores alternativos de energia. Em teoria, isso favorece projectos como os da Bacia do Rovuma"
dade por parte dos investidores internacionais.
Num contexto em que o país procura acelerar projectos energéticos, infra-estruturais e industriais, esse factor não pode ser ignorado.
Mas há também um paradoxo interessante: a mesma crise que pode prejudicar Moçambique através do aumento dos preços dos combustíveis pode, simultaneamente, beneficiar o país ao reforçar o valor estratégico do seu gás natural. Em termos económicos, isso significa que o país não é apenas vítima dos acontecimentos internacionais. Também pode tornar-se um dos beneficiários indirectos das mudanças na geografia energética mundial. Mas para isso será necessário resolver desafios internos que nada têm que ver com o Médio Oriente, nomeadamente a segurança, estabilidade regulatória, eficiência institucional, qualidade das infra-estruturas e previsibilidade fiscal.
Uma paz demasiado frágil
A principal conclusão é que o mundo continua suspenso entre dois cenários. No primeiro, as negociações avançam, as sanções são gradualmente levantadas, o Estreito de Ormuz permanece aberto e os preços da energia estabilizam. Isso reduziria pressões inflacionistas e criaria um ambiente mais favorável ao crescimento económico global.
No segundo cenário, um incidente militar, uma ruptura diplomática ou uma mudança política em Washington ou Teerão faz regressar a confrontação. Neste caso, os mercados voltariam rapidamente a precificar o risco, com consequências potencialmente severas para a economia mundial. É por isso que o actual momento deve ser visto não como o fim de uma crise, mas como um intervalo.
O Médio Oriente continua a ser a região onde a geopolítica e a economia se encontram de forma mais explosiva. E enquanto o futuro do acordo entre os Estados Unidos e o Irão permanecer incerto, o mundo continuará a viver sob a sombra de uma pergunta simples: a paz está finalmente a chegar ou estamos apenas entre duas crises?
Para Moçambique, a resposta não é um assunto distante. É uma questão que poderá influenciar o preço do combustível, o ritmo do investimento, o valor do gás natural e, em última análise, as perspectivas de crescimento económico dos próximos anos.
Trabalhadores por Conta Própria Recebem Cartões Biométricos do INSS em Metuge
Cerca de 50 Trabalhadores por Conta Própria (TCP), inscritos no âmbito de um projecto implementado pela Agência Adventista de Desenvolvimento e Recursos Assistenciais (ADRA), no distrito de Metuge, província de Cabo Delgado, receberam, recentemente, os seus cartões biométricos emitidos pela delegação provincial do Instituto Nacional de Segurança Social (INSS).
A entrega dos cartões decorreu no contexto de uma visita de trabalho realizada recentemente pelo delegado distrital da instituição em Metuge, Leonel Tembe, ao Posto Administrativo de Mieze.
Durante a visita, o responsável efectuou acções de monitoria junto de alguns profissionais inscritos no sistema de segurança social que, no início do presente ano, beneficiaram de kits de auto-em-
prego disponibilizados pela ADRA. Na ocasião, os trabalhadores foram sensibilizados sobre a importância do pagamento regular das contribuições à segurança social, condição essencial para o acesso aos benefícios previstos pelo sistema, incluindo a protecção em situações de incapacidade para o trabalho e outras eventualidades cobertas pelo regime.
Os beneficiários foram igualmente encorajados a utilizar a plataforma M-Contribuição, ferramenta que permite consultar e acompanhar a situação contributiva de forma mais rápida e acessível.
A entrega dos cartões biométricos foi recebida com satisfação pelos trabalhadores, alguns dos quais admitiram ter dúvidas quanto à concretização do processo no momento da inscrição. Com a recepção dos documentos, manifestaram maior confiança no sistema de segurança social e reconheceram o esforço do INSS em levar os seus serviços a comunidades de difícil acesso.
Avaria no Sistema do INSS Provoca Atrasos no Pagamento de Pensões
O Instituto Nacional de Segurança Social (INSS) enfrentou, no mês de Junho, constrangimentos operacionais resultantes de oscilações no seu sistema informático, situação que está a afectar o funcionamento de vários serviços e o processamento de operações essenciais da instituição.
Entre os sistemas afectados encontra-se o Sistema de Informação de Segurança Social de Moçambique (SISSMO), plataforma central para a gestão de diversos processos ligados à segurança social. Como consequência, registam-se atrasos no pagamento das pensões referentes ao mês de Junho. Num comunicado divulgado recentemente, o INSS informou que equipas técnicas estão mobilizadas para resolver o problema e restabelecer o funcionamento integral dos serviços com a maior celeridade possível.
A instituição reconhece os transtornos causados pela interrupção, sobretudo aos pensionistas, mas também aos contribuintes e demais beneficiários que dependem
dos serviços prestados pelo sistema de segurança social.
O incidente ocorre numa fase em que o INSS tem vindo a apostar na modernização e digitalização dos seus serviços.
Nos últimos anos, a instituição registou avanços na expansão da cobertura territorial e na informatização dos processos, com o objectivo de reduzir o tempo de resposta
aos utentes e aumentar a eficiência na gestão das prestações sociais. Dados divulgados anteriormente pelo instituto indicavam que o sistema de segurança social abrangia mais de 2,5 milhões de beneficiários, incluindo trabalhadores por conta própria, contribuintes e cerca de 121 mil pensionistas dos regimes de velhice, invalidez e sobrevivência.
INSS Sensibiliza 80 Jovens Empreendedores De Manica Sobre Protecção Social e Formalização da Actividade Económica
O Instituto Nacional de Segurança Social (INSS) realizou, recentemente, uma acção de sensibilização dirigida a 80 jovens graduados em diversas áreas de empreendedorismo, filiados na Associação de Apoio ao Empreendedorismo de Manica (ASAPE), com o objectivo de os capacitar para o planeamento do seu futuro social e para a integração na economia formal.
Os participantes concluíram formações em diferentes áreas técnico-profissionais e de gestão, incluindo electricidade, canalização, construção civil, mecânica automóvel, carpintaria, serralharia, gestão de empresas e negócios, recursos humanos, contabilidade, secretariado executivo, relações públicas, administração pública, confeitaria e culinária.
Falando durante a cerimónia de graduação, a directora de Seguro Social, Hermenegilda Carlos, apelou aos novos empreendedores para iniciarem as suas actividades económicas com uma visão de longo prazo, que contemple não apenas o desenvolvimento dos seus negócios, mas também a sua protecção social e a formalização das suas actividades.
Segundo a responsável, a inscrição no sistema de segurança social obrigatório constitui um passo fundamental para garantir a protecção social dos trabalhadores e
das suas famílias, sendo igualmente uma das principais portas de entrada para a economia formal.
Hermenegilda Carlos destacou ainda que, tratando-se maioritariamente de jovens, este é o momento mais adequado para iniciar uma carreira contributiva, assegurando que o planeamento do futuro deve começar no presente. Acrescentou que a contribuição regular para o sistema permitirá aos beneficiários reunir as condições necessárias para usufruírem de uma vida digna após a reforma.
“O sistema gerido pelo INSS oferece um conjunto alargado de benefícios durante a vida laboral activa, incluindo subsídios por doença, maternidade e internamento hos-
pitalar, bem como pensões por invalidez e por velhice”, destacou a responsável.
Em caso de morte do contribuinte, o sistema garante igualmente a protecção dos familiares através de prestações como o subsídio de funeral, o subsídio por morte e a pensão de sobrevivência.
Paralelamente à cerimónia, a delegação provincial do INSS montou uma tenda de exposição dos seus serviços, integrada numa feira que reuniu várias instituições. Como resultado imediato da iniciativa, a equipa técnica da instituição recolheu documentação de mais de 10 novos empreendedores para efeitos de inscrição no sistema de segurança social obrigatório.
INSS Visita Pensionista em Ressano Garcia e Reforça Apoio Social
Uma equipa da delegação provincial do Instituto Nacional de Segurança Social (INSS) em Maputo visitou, recentemente, o pensionista Virgílio Massuque, residente no bairro Mussone, em Ressano Garcia, província de Maputo, que enfrenta vários problemas, com destaque para o seu estado de saúde debilitado.
A iniciativa enquadra-se no Programa de Acção Sanitária e Social (PASS), uma componente da responsabilidade social do INSS destinada a apoiar pensionistas em situação de vulnerabilidade. O beneficiário foi identificado após a instituição receber informações sobre o agravamento do seu estado de saúde.
Durante a visita, a equipa, chefiada pelo delegado provincial do INSS em Maputo, Paulo Sérgio Brito, entregou ao pensionista uma cesta básica composta por arroz, farinha, açúcar, feijão, amendoim, óleo
alimentar, sabão e detergentes. Virgílio Morais Massuque agradeceu o gesto da instituição, destacando que o apoio representa um importante alívio para a sua família. O pensionista reconheceu ainda o papel do INSS por assegurar, mensalmente, o pagamento da sua pensão, que constitui a principal fonte de
sustento do agregado familiar, sobretudo nesta fase em que enfrenta dificuldades de saúde.
Na ocasião, apelou ao INSS para que continue a realizar iniciativas semelhantes, considerando que outros pensionistas poderão estar a viver situações idênticas e necessitar de apoio.
INSS Reforça Divulgação dos Seus Serviços Em Inhambane
O Instituto Nacional de Segurança Social (INSS) promoveu, no âmbito das celebrações do 51° aniversário da Independência Nacional, assinalado a 25 de Junho, uma exposição dos seus serviços na província de Inhambane.
Para o efeito, a Delegação Provincial do INSS instalou um stand informativo que atendeu diversos cidadãos, incluindo beneficiários já inscritos no sistema e potenciais Trabalhadores por Conta Própria (TCP). Ao todo, 23 beneficiários receberam esclarecimentos sobre a sua situação
contributiva e outros serviços disponibilizados pela instituição.
O espaço foi igualmente visitado pelas autoridades provinciais, entre elas o governador de Inhambane, Francisco Pagula, e a secretária de Estado, Arsénia Massingue. Na ocasião, ambos se inteiraram dos serviços prestados pelo INSS e elogiaram o trabalho desenvolvido pela instituição, com destaque para as acções de divulgação e aproximação aos cidadãos.
Ainda no âmbito das comemorações da independência nacional, uma equipa do INSS realizou palestras de sensibilização sobre o Regulamento da Segurança Social Obrigatória (RSSO) junto de pescadores da localidade de Zandamela, no povoado de Canda, distrito de Zavala. A iniciativa, desenvolvida em coordenação com o Serviço Distrital de Actividades Económicas (SDAE), resultou na inscrição de 18 pescadores no sistema de segurança social.
INSS Promove Palestra Sobre Segurança Social Obrigatória na Fena 2026
O Instituto Nacional de Segurança Social (INSS), promoveu, recentemente, uma palestra sobre segurança social, dirigida aos empreendedores da OHOLO HUB, no âmbito da Feira Económica de Nampula (FENA) 2026. Durante a sessão, foram abordados temas de grande relevância para o sector empresarial, com destaque para a legislação relativa à inscrição de empresas no sistema de Segurança Social Obrigatória (SSO). O objectivo central foi divulgar as medidas a adoptar para evitar multas por incumprimento e os benefícios proporcionados pelo sistema de protecção social.
O Governador da Província de Nampula, Eduardo Abdula, que par-
ticipou da palestra, manifestou satisfação pelo empenho dos técnicos do INSS na disseminação da informação sobre a SSO, destacando a importância deste trabalho para o fortalecimento da protecção social e para a promoção da formalização das empresas na província.
A OHOLO HUB é uma plataforma de desenvolvimento empresarial que reúne, num único espaço, diversas iniciativas de apoio ao crescimento sustentável das micro, pequenas e médias empresas (MPME). Na FENA 2026, a plataforma acolheu cerca de 40 empresas e promoveu vários encontros entre empresários, instituições e parceiros estratégicos.
INSS Nomeia Hermenegilda
Carlos Como Nova Delegada Provincial de Maputo
O Instituto Nacional de Segurança Social (INSS) apresentou, recentemente, Hermenegilda Carlos como nova delegada provincial da Cidade de Maputo, em substituição de Paulo Santos, que foi transferido para assumir as mesmas funções na província de Tete.
A cerimónia de apresentação decorreu na Matola e foi conduzida pela directora-geral do INSS, Maria Camba, na presença de funcionários da instituição. Na ocasião, Maria Camba destacou a importância do trabalho em equipa para o cumprimento dos objectivos estratégicos do INSS, sublinhando a necessidade de reforçar a qualidade dos serviços prestados aos beneficiários.
Segundo a dirigente, a instituição pretende consolidar um atendimento cada vez mais célere, humanizado e eficiente, em resposta às necessidades dos utentes do sistema de segurança social obrigatório.
Por sua vez, o governador da província de Maputo, Manuel Tule, deu as boas-vindas à nova delegada e reiterou a disponibilidade do Governo Provincial para continuar a colaborar com o INSS, com especial enfoque na expansão e divulgação do sistema de segurança social obrigatório, de modo a abranger um número crescente de cidadãos.
Hermenegilda Carlos é um quadro sénior com vasta experiência no INSS. Antes da sua nomeação, exercia o cargo de directora de Seguro Social nos serviços centrais da instituição. Ao longo da sua carreira, desempenhou as funções de chefe dos Departamentos de Auditoria Interna e de Recursos Humanos, além de ter sido delegada provincial do INSS nas províncias de Manica e da Zambézia.
Das Dunas da Escócia à Estratégia Económica em Moçambique
Embora haja outras teorias, a mais predominante sugere que o golfe nasceu na costa leste da Escócia, em áreas próximas a Edimburgo, onde inicialmente se jogava com bastões tortos para acertar pedras sobre dunas de areia. A paixão dos escoceses pelo desporto era tão avassaladora que, em 1457, o parlamento do Rei Jaime II chegou a proibir a sua prática, pois os cidadãos estavam a negligenciar o treino militar numa época de ameaça de invasão.
Até à actualidade, a Escócia mantém-se como o berço da modalidade, acolhendo alguns dos campos mais famosos e tradicionais do mundo, como Gleneagles, Carnoustie, Royal Troon, Prestwick e o icónico The Old Course em St. Andrews, considerado o campo profissional mais antigo do planeta.
A partir de 1860, com a realização do primeiro British Open, o golfe começou a expandir-se globalmente. O desporto chegou aos Es-
tados Unidos no final do século XIX, com a construção dos primeiros campos em Nova Iorque, em 1888, e em Chicago, em 1893. Inicialmente, os campos eram estrategicamente instalados à beira-mar para aproveitar os desníveis naturais dos terrenos e, ao longo do tempo, os equipamentos evoluíram e tornaram-se cada vez mais sofisticados, consolidando uma prática que exige elevada habilidade, concentração e paciência.
O Golfe como modalidade nobre e de negócios
O estatuto de desporto nobre e a sua forte ligação ao mundo dos negócios justificam-se pelas exigências de etiqueta, postura e vestuário próprio, mas sobretudo pelo seu rígido código de conduta. O golfe destaca-se por ser jogado sem a presença de um árbitro em campo: cabe ao próprio golfista anotar a sua pontuação com total honestidade, registando falhas e bolas perdidas mesmo quando ninguém está a ver.
Esta dinâmica faz do campo de golfe um reflexo da personalidade e da integridade do jogador. No ambiente empresarial, o comportamento de um indivíduo ao longo das quatro horas de jogo revela a sua verdadeira índole. Alguém que se irrite excessivamente com os erros ou que manipule o cartão de pontuação demonstra traços de desequilíbrio e desonestidade que provavelmente replicará nas mesas de negociação.
Um pilar de diversificação em Moçambique
Em Moçambique, o golfe deixou de ser visto apenas como uma actividade de lazer de um nicho privilegiado para ser formalmente integrado na agenda do Estado como um vector de projecção internacional. Através de parcerias com câmaras de comércio, eventos de diplomacia económica de alto nível e a criação de zonas de desenvolvimento turístico dedicadas, o país busca, através desta modalidade, atrair investimento estrangei-
ro, abrir portas a novos mercados e impulsionar a diversificação da economia nacional.
A 21 de Junho de 2026, decorreu a V Edição do Presidential Golf Day, no Clube de Golfe da Polana, na cidade de Maputo. Promovido pelo Governo e pela Associação Moçambicana de Golfe (AMOGOLFE), o evento reuniu dirigentes, corpo diplomático, parceiros institucionais, empresários, investidores e apreciadores da modalidade. Este espaço foi concebido para promover o turismo do golfe, estimular o investimento estrangeiro e reforçar a diplomacia económica.
O evento que decorre anualmente, inclui o torneio principal, o First Lady Golf Classic e a Kids Golf Series, envolvendo tanto líderes empresariais como os jovens.
A iniciativa enquadra-se nos esforços do governo para a promoção do desporto, da convivência social e do estilo de vida saudável, ao mesmo tempo que contribui para posicionar Moçambique como um destino africano de referência
para o turismo de golfe, um sector com potencial para atrair investimento, gerar emprego e impulsionar o desenvolvimento sustentável. Estas acções reforçam igualmente a imagem do País como um destino de confiança para o investimento, o turismo e a cooperação internacional.
O Presidential Golf Day é um projecto desenvolvido no país desde Janeiro de 2020, pelo moçambicano Danilo Nhantumbo, presidente da AMOGOLFE, e inaugurado pelo então Chefe de Estado Moçambicano, Filipe Nyusi, para promover a diplomacia do golfe e reforçar as relações económicas entre os países.
O Golfe de mãos dadas com o turismo
O Presidente da República, Daniel Chapo, reiterou, durante a V Edição do Presidential Golf Day, que a aposta no turismo e no golfe resulta da estratégia do Executivo para diversificar a economia nacional e reduzir a dependência dos recur-
sos extractivos. Falando na abertura da cerimónia, o Chefe do Estado destacou a crescente relevância de Moçambique nos domínios do turismo, investimento, desporto e cooperação internacional, saudando a presença de participantes nacionais e estrangeiros, incluindo representantes de vários países africanos e dos Estados Unidos da América.
Durante o seu discurso, Daniel Chapo afirmou que o país reúne condições únicas para se afirmar como um destino de excelência graças à sua extensa costa, património natural, diversidade cultural e hospitalidade. Chapo defendeu que o sector deve ser visto como uma plataforma de transformação nacional capaz de criar emprego, estimular o empreendedorismo e fortalecer as comunidades locais. “É esta combinação única que queremos transformar numa vantagem competitiva para o desenvolvimento deste nosso belo Moçambique”, declarou.
Inhambane, um hub de desenvolvimento regional O Presidente recordou a recente declaração de Inhambane como Zona Especial de Turismo de Golfe, integrando o plano de transformar a província no principal polo turístico nacional. “Definimos Vilankulo e Inhambane como o principal polo de desenvolvimento turístico nacional”, afirmou o Chefe do Estado, acrescentando que a região reúne condições para combinar turismo de natureza, conservação e economia azul.
Segundo explicou, a visão passa por construir um grande hub com capacidade de expandir o crescimento económico para outras regiões do país, gerando benefícios na hotelaria, transportes, imobiliário e pequenas e médias empresas.
Chapo sublinhou que o golfe deixou de ser apenas uma modalidade desportiva para assumir um papel relevante na promoção turística, na aproximação entre investidores e mercados e na diplomacia económica, representando uma oportunidade para gerar riqueza e novas perspectivas para milhares de cidadãos. Ao avaliar os avanços do sector, o estadista apontou que, em 2025, Moçambique recebeu cerca de 1,2 milhão de turistas e continua a atrair investimentos de grande dimensão, reforçando a confiança dos operadores. O Chefe do Estado destacou igualmente contactos recentes com grupos internacionais ligados ao turismo de luxo.
O golfe é um desporto de precisão cujo objectivo principal é colocar uma pequena bola numa sequência de buracos espalhados pelo campo utilizando o menor número de tacadas possível. O jogo é praticado ao ar livre num percurso que geralmente conta com nove ou dezoito buracos, onde cada um deles começa numa área de saída chamada tee e termina no green, local exacto onde fica o buraco final. Durante o trajecto, os golfistas precisam de usar a estratégia para desviar de diversos obstáculos naturais
e artificiais, como lagos, árvores e armadilhas de areia conhecidas como bunkers. Para realizar as jogadas, cada atleta pode levar na sua bolsa até catorze tacos diferentes, que são escolhidos de acordo com a distância desejada ou com o tipo de terreno onde a bola parou.
Ao final do circuito, o vencedor é aquele que somar o menor número total de pancadas, sendo que cada buraco possui um número ideal de tentativas estipulado para a sua conclusão, chamado de par.
Dirigindo-se aos investidores, empresários e parceiros internacionais, Daniel Chapo reafirmou a determinação do país em consolidar o turismo como um dos pilares da economia: “A visão de um Moçambique moderno, competitivo e aberto ao mundo. A visão de um Moçambique que transforma os seus recursos em prosperidade; que aposta na juventude, no turismo, no investimento nacional e estrangeiro e na inovação”, declarou.
Moçambique e a projecção internacional da modalidade Danilo Nhantumbo (presidente da AMOGOLFE e Embaixador Global da Confederação Africana de Golfe) foi seleccionado pelos Emirados Árabes Unidos como o primeiro cidadão africano a organizar o Presidential Golf, no Dubai, em Outubro de 2021. O evento serve de plataforma estratégica para promover o investimento e o comércio internacional entre o continente africano e o resto do mundo, sendo considerado uma das maiores iniciativas de diplomacia económica do planeta. Com uma vasta experiência no sector, Danilo Nhantumbo actua como Presidente Executivo na realização destes eventos em vários países. No seu percurso, destaca-se a organização do Presidential Golf Day na República de Angola, instituído através de Decreto Presidencial pelo Chefe de Estado João Lourenço, bem como em Moçambique, sob o comando do então presidente, Filipe Nyusi.
A escolha de Nhantumbo para liderar a organização no Dubai reforça o prestígio internacional do gestor moçambicano num mercado de elevado valor financeiro. De acordo com um relatório publicado pela consultora Deloitte, e citada pelo Notícias, o impacto económico directo do golfe no Dubai, cuja organização regular passa agora a estar sob a responsabilidade do profissional moçambicano, está avaliado em 131 milhões de dólares por ano.
Estamos a Formar os Cidadãos Que Futuro Exige?
A maior riqueza de um país não está só nos seus recursos naturais, mas nas capacidades das pessoas que os transformarão em desenvolvimento. Porém, quando os indicadores de aprendizagem revelam fragilidades, surge uma questão incontornável: estará Moçambique a preparar a geração capaz de construir o futuro que ambiciona?
Há uma contradição que resume grande parte do debate sobre educação em Moçambique. O país conseguiu colocar mais crianças dentro das escolas, mas ainda enfrenta dificuldades em garantir que essas mesmas crianças adquiram as competências essenciais para transformar conhecimento em oportunidades. O desafio deixou de ser apenas construir escolas. É garantir que elas produzam aprendizagem.
Esta mudança de perspectiva é fundamental porque o desenvolvimento económico de um país depende cada vez menos dos seus recursos naturais e mais da qualidade do seu capital humano. Uma
economia pode ter gás natural, minerais estratégicos, corredores logísticos e potencial agrícola, mas nenhum destes activos será plenamente aproveitado se faltar uma população com competências para operar, inovar e criar valor.
É exactamente neste ponto que se encontra uma das maiores preocupações dos especialistas: Moçambique está a formar cidadãos em quantidade, mas ainda precisa de acelerar a formação em qualidade.
O antigo ministro da Educação e actual reitor da Universidade Pedagógica de Maputo, Jorge Ferrão, tem sido uma das vozes mais críticas nesta matéria. Na sua leitura, o problema da educação moçambicana já não pode ser analisado pela expansão da rede escolar, mas pela capacidade do sistema produzir competências reais.
Os dados que apresenta são particularmente preocupantes. Citando resultados do SACMEQ (Southern and Eastern Africa Consortium for Monitoring Educational Quality, que em português significa Consórcio da África Austral e Oriental para a Monitoria da Qualidade do Ensino), Ferrão chamou atenção para a queda significativa das competências dos alunos da 6.ª classe. Em Língua Portuguesa, a percentagem de alunos com domínio considerado aceitável teria reduzido de 62,7% em 2013 para cerca de 16% em 2023. Em Matemática, apenas uma pequena parcela dos estudantes demonstra competências mínimas.
A consequência é profunda. Uma criança que termina o ensino primário sem dominar leitura, interpretação e cálculo terá enormes dificuldades em acompanhar ní-
Texto Constantino Novela • Imagem D.R.
veis seguintes de ensino, integrar-se no mercado de trabalho ou desenvolver capacidade empreendedora. A crise da aprendizagem transforma-se, assim, numa crise económica.
Mais alunos... menos aprendizagem
Um dos maiores progressos do sistema educativo moçambicano foi a expansão do acesso. Milhões de crianças passaram a frequentar a escola, num esforço que permitiu aproximar o país do objectivo de universalização do ensino básico. A escola deixou de ser um privilégio de poucos e tornou-se uma presença mais regular na vida de muitas comunidades.
Mas esta conquista trouxe consigo um novo desafio. Em muitos casos, o sistema conseguiu colocar mais crianças dentro da sala de aula, mas ainda enfrenta dificuldades em assegurar que elas saiam com as competências fundamentais para avançar nos estudos e participar plenamente na economia.
É neste contexto que surge o conceito de “pobreza de aprendizagem”, utilizado pelo Banco Mundial para descrever a incapacidade de muitas crianças lerem e compreenderem um texto simples numa idade em que essa competência já deveria estar consolidada. Mais do que uma limitação escolar, trata-se de um obstáculo ao desenvolvimento, porque compromete a capacidade futura de uma geração adquirir novas competências, adaptar-se às mudanças tecnológicas e aproveitar oportunidades económicas.
Um país, várias educações
Uma das ideias mais fortes apresentadas por Jorge Ferrão é que Moçambique não pode continuar a tratar a educação como se tivesse uma única realidade nacional. O sistema educativo reflecte a própria diversidade do país: geografias diferentes, condições socioeconómicas distintas, desafios culturais específicos e níveis variados de desenvolvimento entre regiões.
Moçambique possui diferenças profundas entre províncias, distritos e comunidades. As necessidades de uma escola urbana em Maputo não são necessariamente as mesmas de uma escola rural em Cabo Delgado, Niassa ou Tete.
A escola pode existir fisicamente, mas sem professores preparados, presentes e valorizados, o processo educativo permanece incompleto. A transformação começa, inevitavelmente, por quem está todos os dias diante dos alunos"
Enquanto algumas escolas enfrentam desafios relacionados com excesso de alunos, infra-estruturas ou pressão demográfica, outras lidam com dificuldades mais básicas, como distância, falta de professores, escassez de materiais e barreiras linguísticas.
A distância até à escola, a disponibilidade e preparação dos professores, o domínio da língua portuguesa como língua de ensino, as condições económicas das famílias e as características culturais das comunidades influenciam directamente os resultados da aprendizagem. Uma criança que percorre vários quilómetros diariamente para chegar à escola, por exemplo, enfrenta uma realidade completamente diferente daquela que estuda num ambiente urbano com maior disponibilidade de recursos.
Para Jorge Ferrão, as políticas educativas precisam de abandonar a lógica de “um modelo único para todos” e adoptar respostas diferenciadas, capazes de reconhecer que os obstáculos à aprendizagem não são iguais em todo o território nacional. Isso significa que a construção de uma escola mais inclusiva passa por compreender melhor onde, como e para quem esses recursos são aplicados.
A frase é simples, mas encerra um desafio estrutural: um país com realidades tão diferentes não pode continuar a aplicar soluções iguais para problemas diferentes.
Esta abordagem aproxima-se de uma tendência internacional defendida por organismos como a UNESCO, segundo a qual sistemas educativos mais eficazes combinam uma visão nacional de qualidade e equidade com capacidade local de adaptação. A educação precisa de ter objectivos comuns para todos os cidadãos, mas caminhos ajustados às realidades de cada comunidade.
O professor continua a ser a peça central
Nenhuma reforma educativa será sustentável sem enfrentar uma das questões mais decisivas do sistema: a qualidade dos professores. A experiência internacional demonstra que, independentemente dos recursos investidos em infra-estruturas, tecnologia ou materiais escolares, nenhum sistema educativo consegue superar a qualidade dos seus docentes.
Em Moçambique, a rápida expansão do acesso à educação exigiu um aumento significativo do número de professores para acom-
panhar o crescimento da população estudantil. Essa expansão foi essencial para colocar mais crianças dentro das salas de aula, mas também revelou novos desafios relacionados com a formação inicial, capacitação contínua, acompanhamento pedagógico, condições de trabalho e valorização da carreira docente.
A questão central, portanto, é saber que preparação têm para ensinar, que apoio recebem ao longo da carreira e que condições encontram para desempenhar a sua função.
O professor é mais do que um transmissor de conteúdos. É o principal mediador entre o conhecimento e o aluno, a figura capaz de transformar um currículo escrito em competências reais. Quando essa ligação falha, os efeitos reflectem-se directamente na aprendizagem e no futuro dos estudantes. É também neste ponto que surge o problema do absentismo, levantado por Jorge Ferrão como uma das causas que contribuem para o fraco desempenho escolar. A ausência frequente de professores, a redução do tempo efectivo de ensino e a interrupção do acompanhamento pedagógico comprometem a continuidade do processo educativo.
Quando um professor falta, não se perde apenas uma aula. Perde-se uma oportunidade de construção de conhecimento, de desenvolvimento de competências e de acompanhamento individual dos alunos. Da mesma forma, quando um aluno abandona a escola ou deixa de participar regularmente no processo de aprendizagem, o investimento realizado pelo sistema perde parte do seu impacto.
A escola pode existir fisicamente, mas sem professores preparados, presentes e valorizados, o processo educativo permanece incompleto. A verdadeira transformação da educação começa, inevitavelmente, por quem está todos os dias diante dos alunos.
Graça Machel e o alerta sobre a emergência nacional
Poucas personalidades moçambicanas têm colocado a educação no centro do debate público com tanta insistência como Graça Machel. Ao longo de décadas de intervenção nacional e internacional, a antiga ministra da Educação e defensora dos direitos da criança tem alertado para a necessidade de olhar para o ensino não apenas como um sector social, mas como uma das bases estratégicas pa-
O sistema conseguiu colocar mais crianças dentro da sala de aula, mas ainda enfrenta dificuldades em assegurar que elas saiam com as fundamentaiscompetências para avançar nos estudos"
ra a construção do futuro do país. Na sua perspectiva, a educação deve ser encarada como uma prioridade nacional absoluta, porque está directamente ligada à capacidade de uma sociedade reduzir desigualdades, criar oportunidades e formar cidadãos capazes de participar no desenvolvimento económico, social e político.
Para Graça Machel, o desafio vai muito além de garantir que cada criança esteja matriculada numa escola. A verdadeira medida do sucesso de um sistema educativo está na capacidade de assegurar que essa criança tenha condições reais para aprender, desenvolver o seu pensamento crítico, descobrir talentos e construir ferramentas para enfrentar os desafios do futuro.
A sua visão parte de um princípio simples: investir na criança significa investir na estabilidade económica, social e política do país. Uma ge-
ração com melhor educação terá maior capacidade de criar empresas, participar na inovação, melhorar a produtividade e contribuir para instituições mais fortes.
Tal como estradas permitem a circulação de pessoas e mercadorias, o conhecimento permite a circulação de oportunidades. E, ao contrário de muitas infra-estruturas físicas, o capital humano permanece como um activo que se multiplica ao longo do tempo, passando de uma geração para outra.
A responsabilidade do ensino técnico
Outro debate central no futuro da educação moçambicana é a ligação entre o sistema de ensino e as necessidades reais da economia. Durante muito tempo, a educação foi analisada sobretudo como instrumento de formação académica e acesso ao conhecimento. Mas,
enfrentar dificuldades em encontrar técnicos com formação adequada, enquanto muitos jovens terminam os estudos sem as qualificações exigidas por uma economia em transformação. Neste ritmo, quem vai ocupar os empregos que o crescimento económico pretende criar?
num país com uma população jovem e com ambições de diversificação económica, cresce a necessidade de formar pessoas com competências directamente aplicáveis aos desafios do desenvolvimento.
Moçambique possui sectores com elevado potencial de crescimento, como energia, mineração, agricultura moderna, indústria, construção, turismo e tecnologia. No entanto, a expansão destas áreas dependerá não apenas da existência de investimento e recursos naturais, mas também da disponibilidade de mão-de-obra nacional preparada para participar nesses processos.
É neste ponto que surge um dos maiores desafios: o desfasamento entre as competências produzidas pelo sistema educativo e aquilo que o mercado de trabalho procura. Muitas empresas continuam a
O ensino técnico-profissional surge como uma resposta fundamental para aproximar a formação dos jovens das oportunidades económicas. Contudo, este subsistema ainda enfrenta desafios importantes relacionados com a qualidade da formação, disponibilidade de equipamentos modernos, actualização dos currículos, qualificação dos formadores e, sobretudo, uma maior ligação com o sector empresarial. O desafio é criar um ensino técnico capaz de responder à economia actual e de antecipar a economia do futuro.
O ensino superior perante uma nova responsabilidade
A universidade moçambicana também enfrenta novos desafios num contexto em que o conhecimento passou a ser um dos principais factores de desenvolvimento económico e social. A expansão do ensino superior permitiu aumentar o número de instituições e estudantes, tornando o acesso mais abrangente. No entanto, esse crescimento trouxe consigo uma questão fundamental: como garantir que a expansão seja acompanhada por qualidade, relevância e capacidade de produzir respostas para os grandes desafios nacionais?
Durante muitos anos, o debate sobre o ensino superior esteve concentrado na formação de gra-
duados. Hoje, a discussão precisa de ir mais longe. As universidades não devem ser apenas espaços de transmissão de conhecimento, mas centros de produção de ideias, investigação, inovação e soluções para os problemas concretos da sociedade.
Um país que pretende modernizar a sua agricultura precisa de universidades capazes de gerar conhecimento sobre produtividade, adaptação climática e novas tecnologias. Uma indústria em crescimento necessita de investigação aplicada e profissionais preparados para inovar. O Estado precisa de centros de conhecimento que contribuam para políticas públicas mais eficazes e baseadas em evidências.
A responsabilidade das instituições de ensino superior passa, assim, por aproximar a academia da realidade nacional. O conhecimento produzido dentro das universidades deve ultrapassar os limites das salas de aula e dos laboratórios, contribuindo para transformar sectores económicos, melhorar serviços públicos e responder aos desafios sociais.
Neste contexto, instituições como a Universidade Pedagógica de Maputo têm defendido uma maior ligação entre produção científica e desenvolvimento nacional, reforçando a ideia de que uma universidade moderna não deve apenas
Preparar o país para 2050 exige uma visão de longo prazo. Não basta garantir que mais crianças tenham acesso à escola. É necessário construir um sistema capaz de formar cidadãos com pensamento crítico, competências técnicas e criatividade"
formar profissionais para o mercado de trabalho, mas também participar activamente na construção do futuro do país.
A pergunta que se coloca é se o ensino superior moçambicano está preparado para assumir plenamente esse papel: deixar de ser apenas um espaço onde se aprende conhecimento e tornar-se uma força capaz de criar conhecimento para transformar Moçambique.
A educação que Moçambique precisa até 2050
Quando Jorge Ferrão fala sobre o futuro de Moçambique até 2050, coloca a educação no centro da estratégia nacional.
Preparar o país para 2050 exige uma visão de longo prazo. Não basta garantir que mais crianças tenham acesso à escola. É necessário construir um sistema capaz de formar cidadãos com pensamento crítico, competências técnicas, criatividade e capacidade de adaptação. A educação do futuro terá de preparar jovens não apenas para os empregos de hoje, mas para profissões e desafios que ainda estão a surgir.
A verdadeira revolução educativa não será medida apenas pelo número de escolas construídas, professores contratados ou estudantes matriculados. Será medida pela capacidade de transformar crianças em cidadãos capazes de pensar, criar, participar e liderar o desenvolvimento nacional.
Porque, no final, a riqueza mais importante de um país não está apenas no que existe debaixo da terra, mas no conhecimento, nas capacidades e nas ideias das pessoas que irão transformar esses recursos em progresso.
Como resumiu Jorge Ferrão: “quando um povo aprende, deixa de esperar pelo futuro; passa a construir o futuro”.