Março 2026 • Edição NO 36 • Revista Mensal • Preço: 1000,00 Mzn
BVM
Mais de 370 empresas não cumprem obrigações de admissão à cotação na Bolsa de Valores
Fiscalidade
“É possível garantir justiça fiscal sem comprometer a inclusão Financeira”, Mauro Daúd
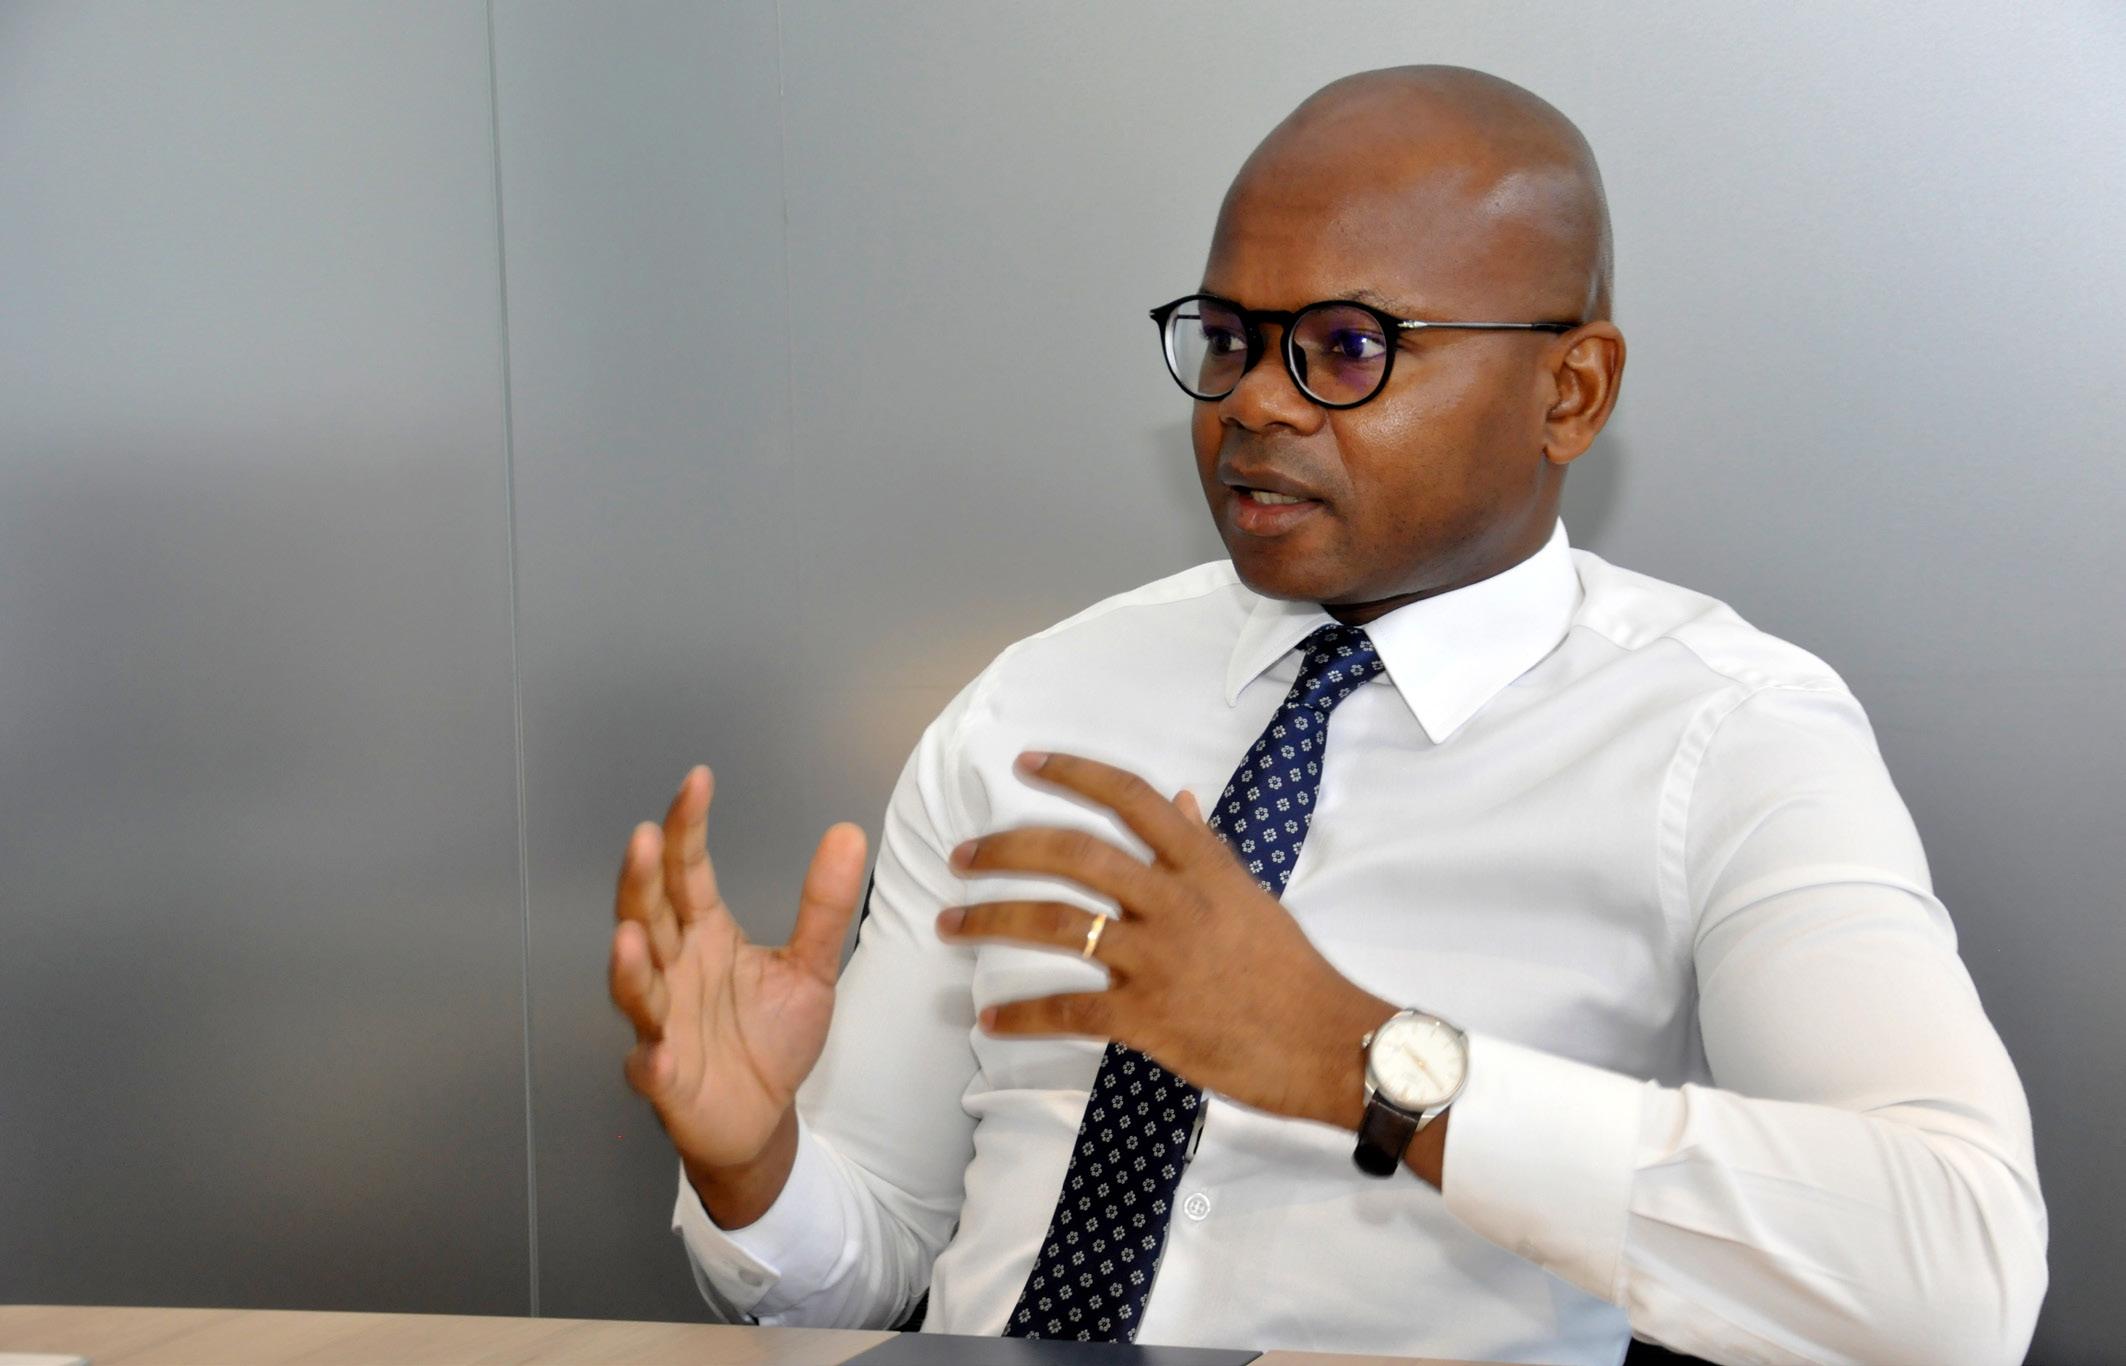
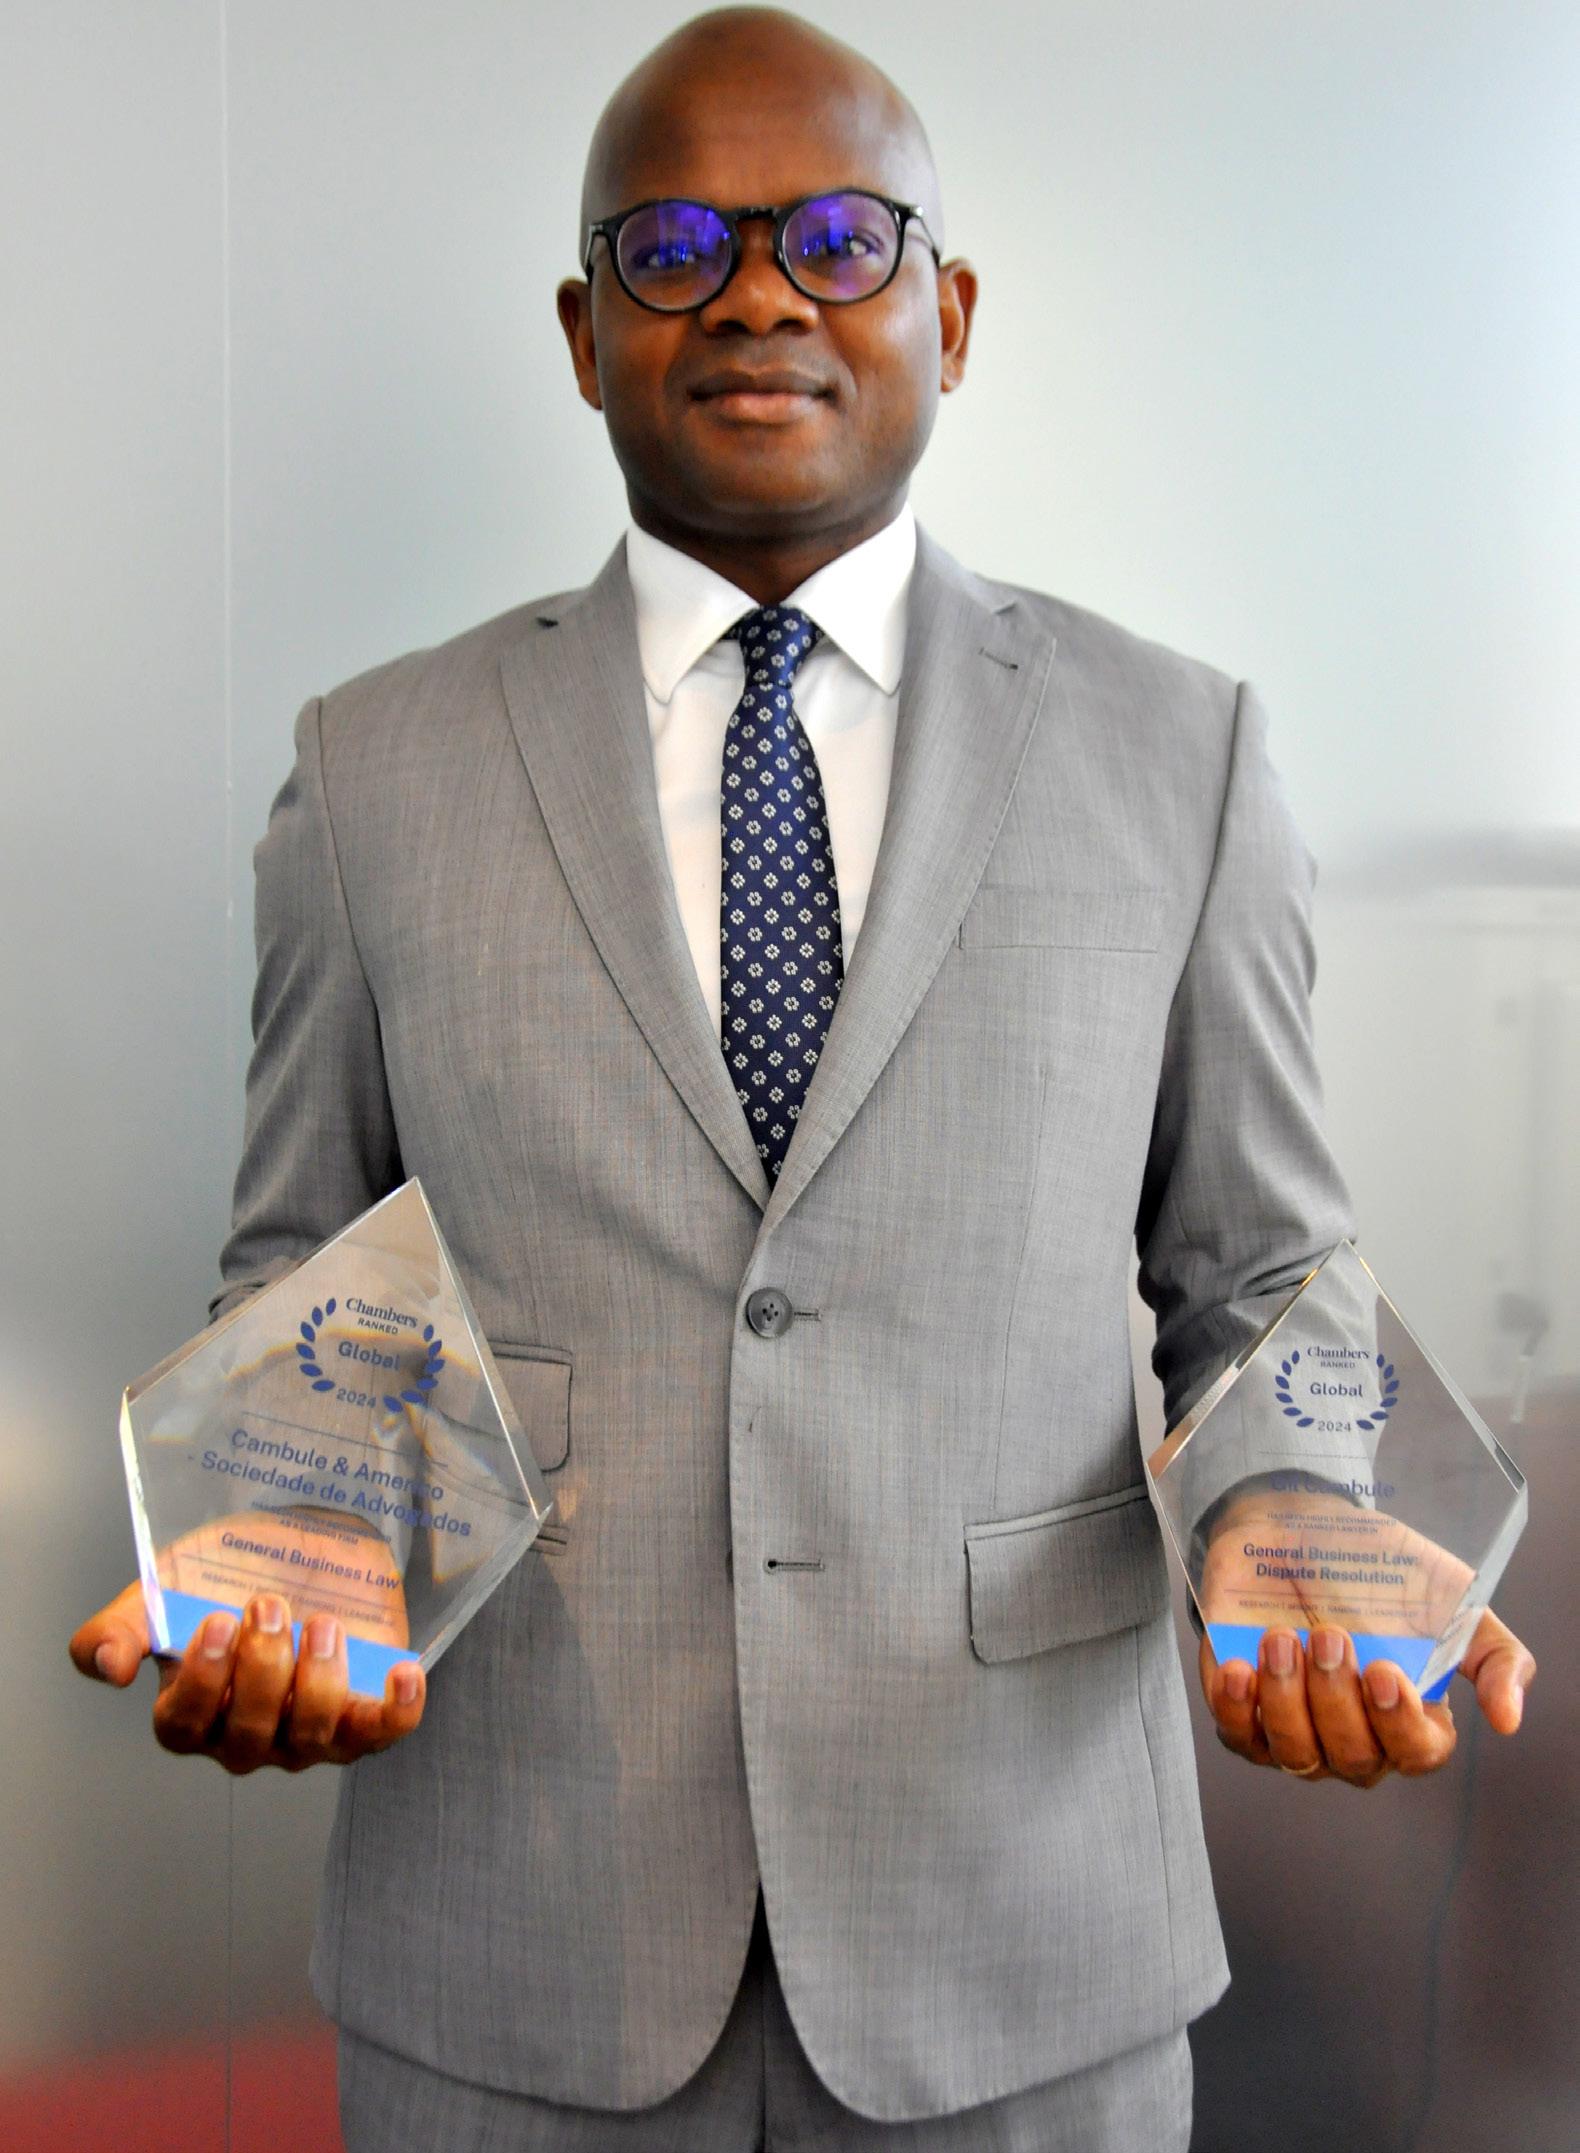
Gil Cambule
"A Academia Está Apática ao Direito das Tecnologias de Informação?", Lexus&Advocatus
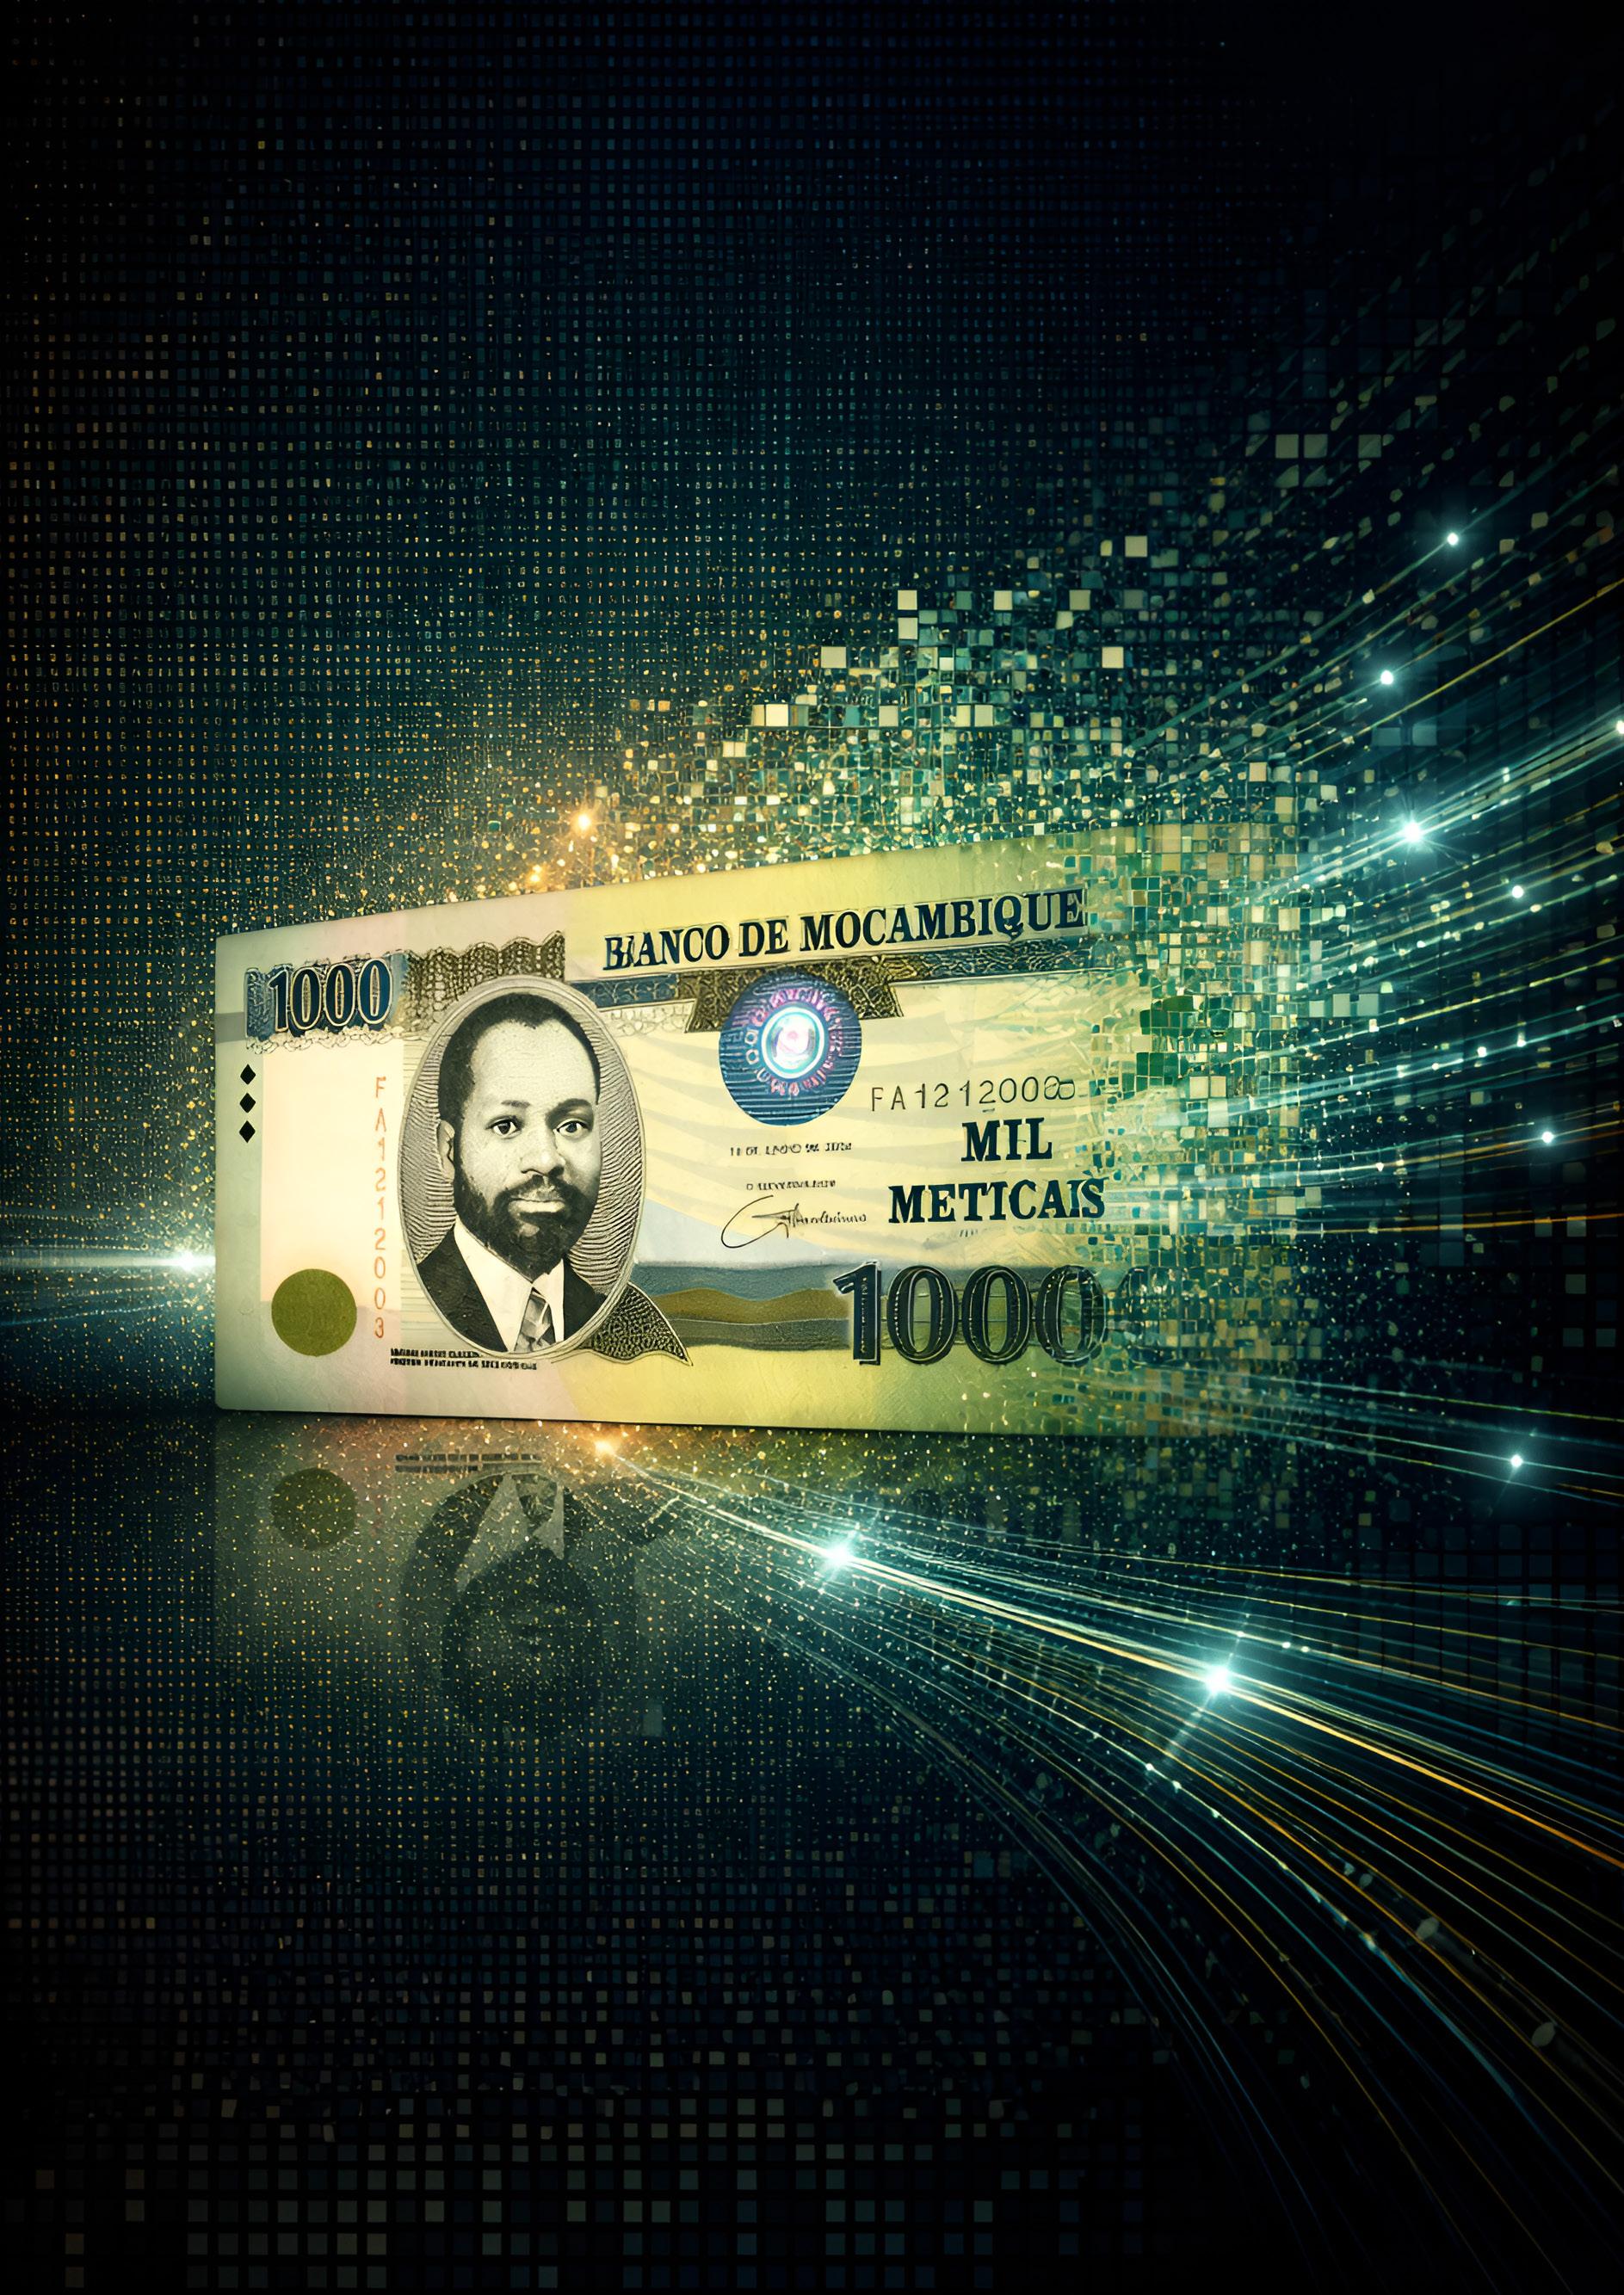
A NOVA ARQUITECTURA DO SISTEMA FINANCEIRO
Quem ganha e quem perde quando o dinheiro passa a circular sem custos num sistema cada vez mais digital?
Promover o crescimento competitivo e sustentável do mercado secundário centralizado de valores mobiliários, consolidando a confiança e a transparência no sistema financeiro nacional.
Tudo o que precisa de saber sobre os temaschave da actualidade económica, financeira e empresarial que estão a moldar os mercados
Por que mais de 370 empresas ainda não cumprem a lei das PPP e impedem moçambicanos de investir e beneficiar da riqueza nacional?
OPINIÃO
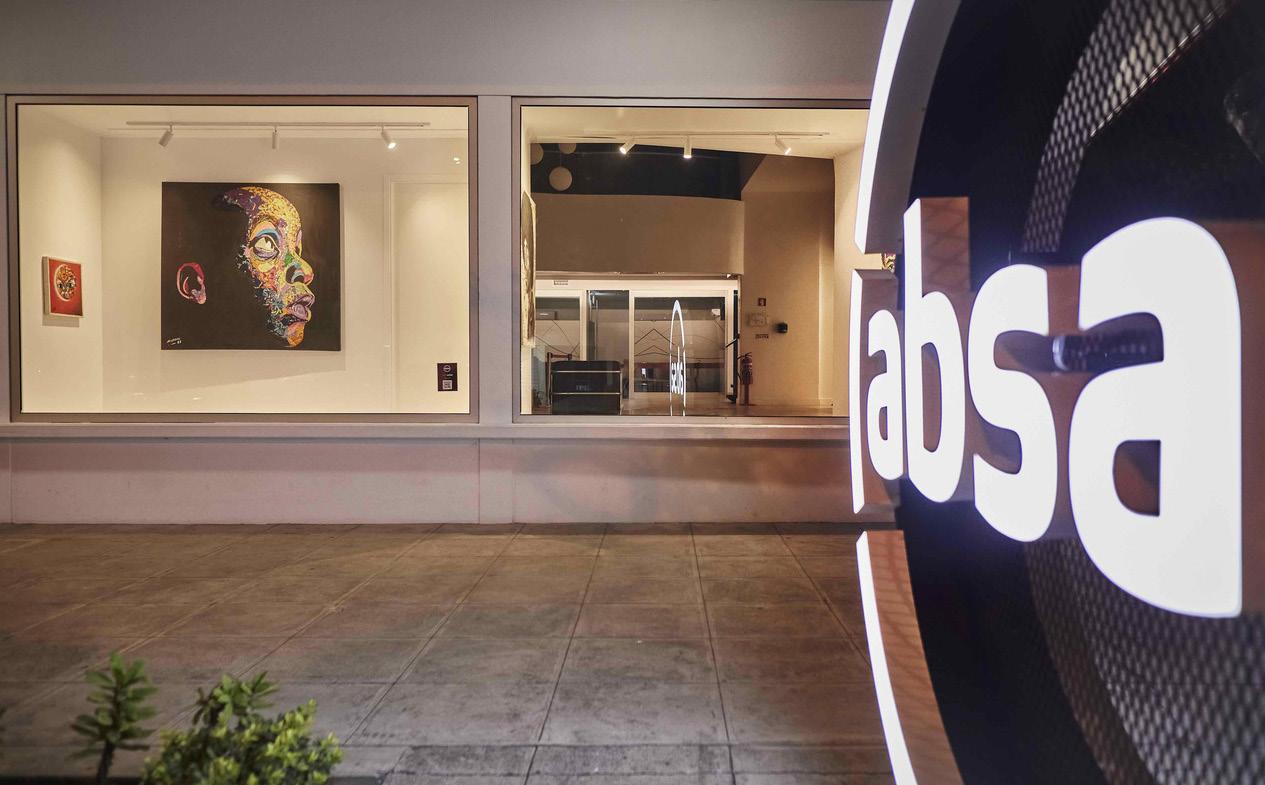
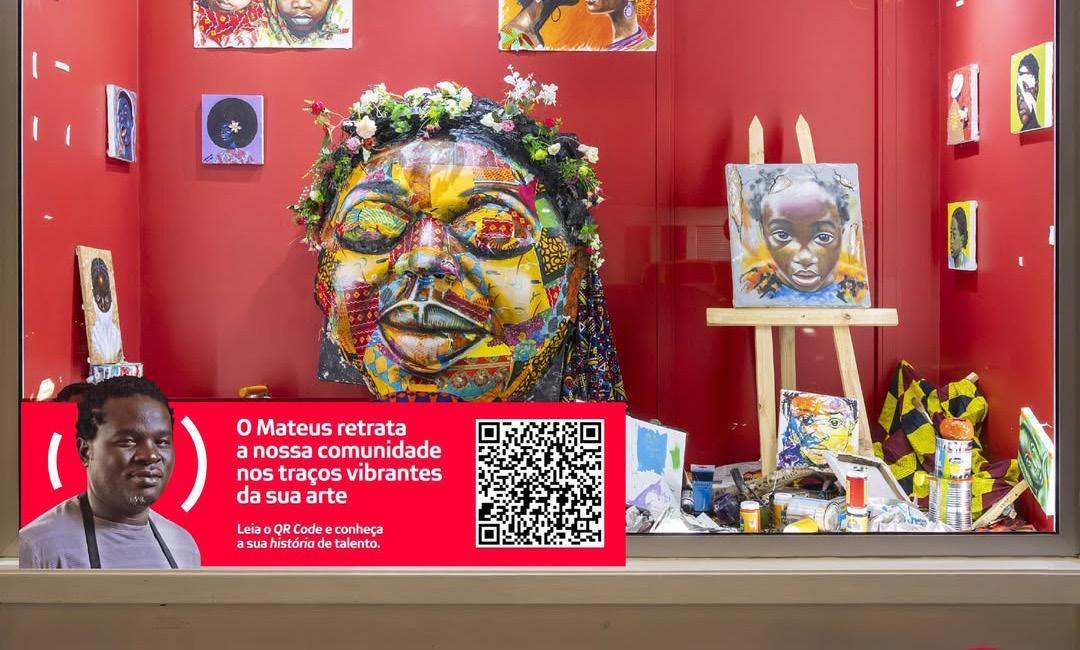
"Da Vida à Arte, Traço a Traço: A História de Mateus Sithole, Absa Bank Moçambique, sobre o artista plástico Mateus Sithole
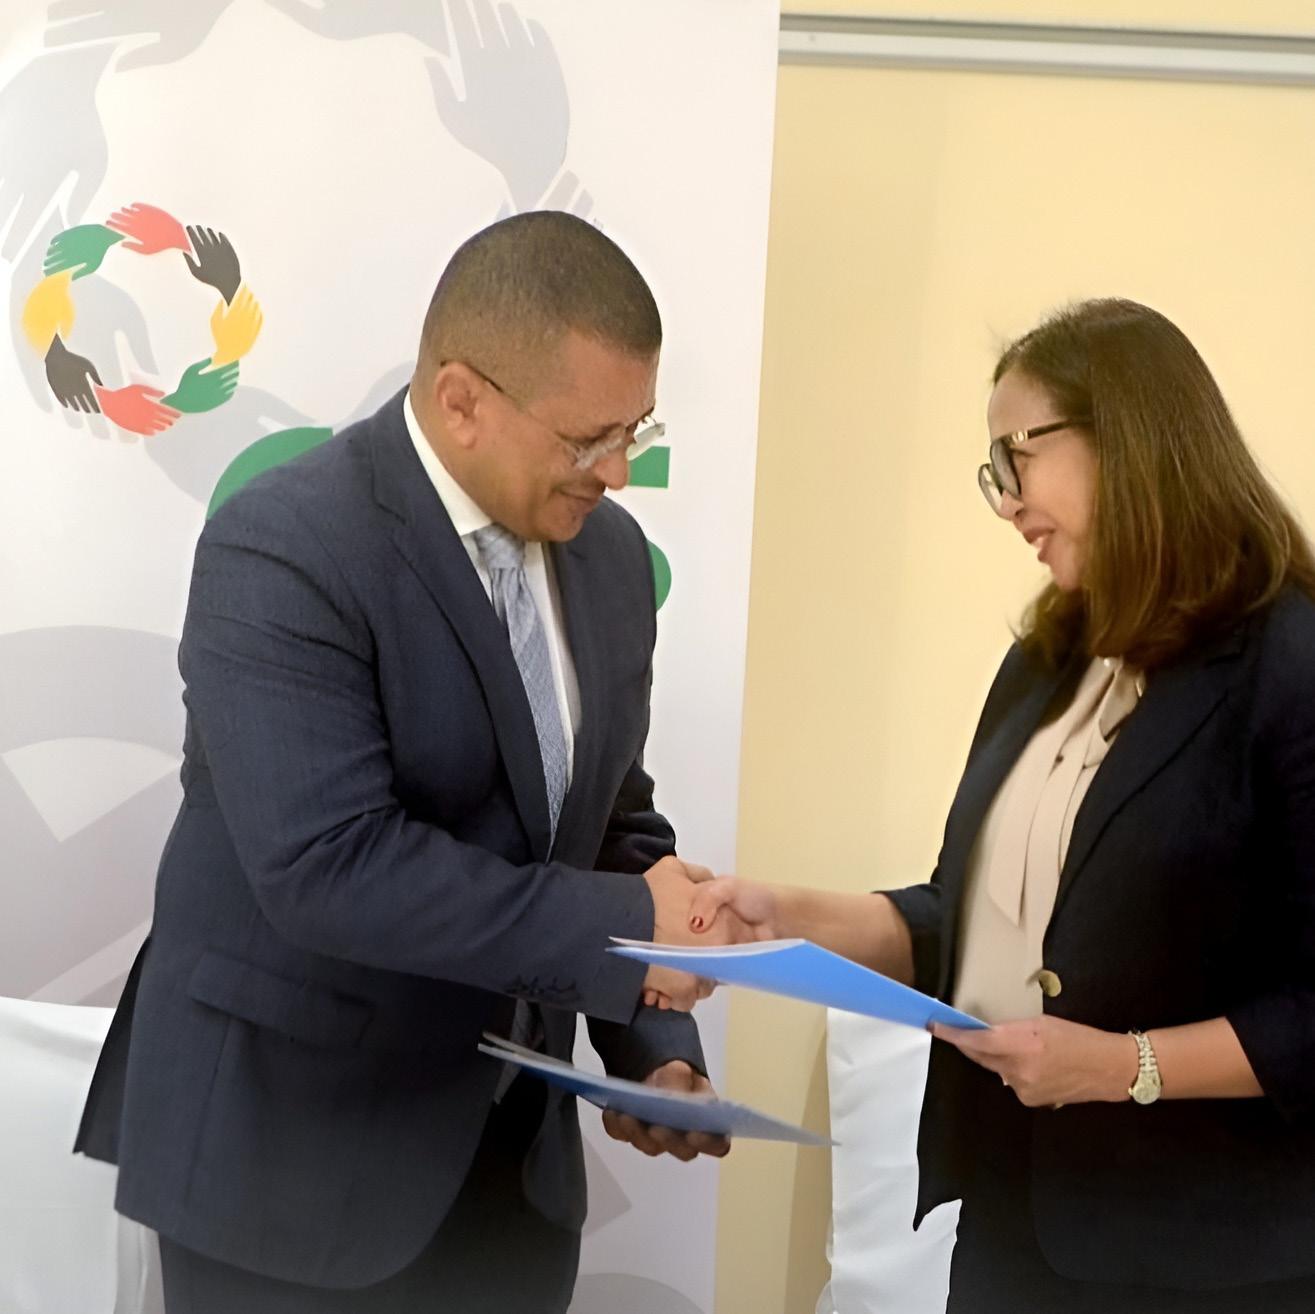
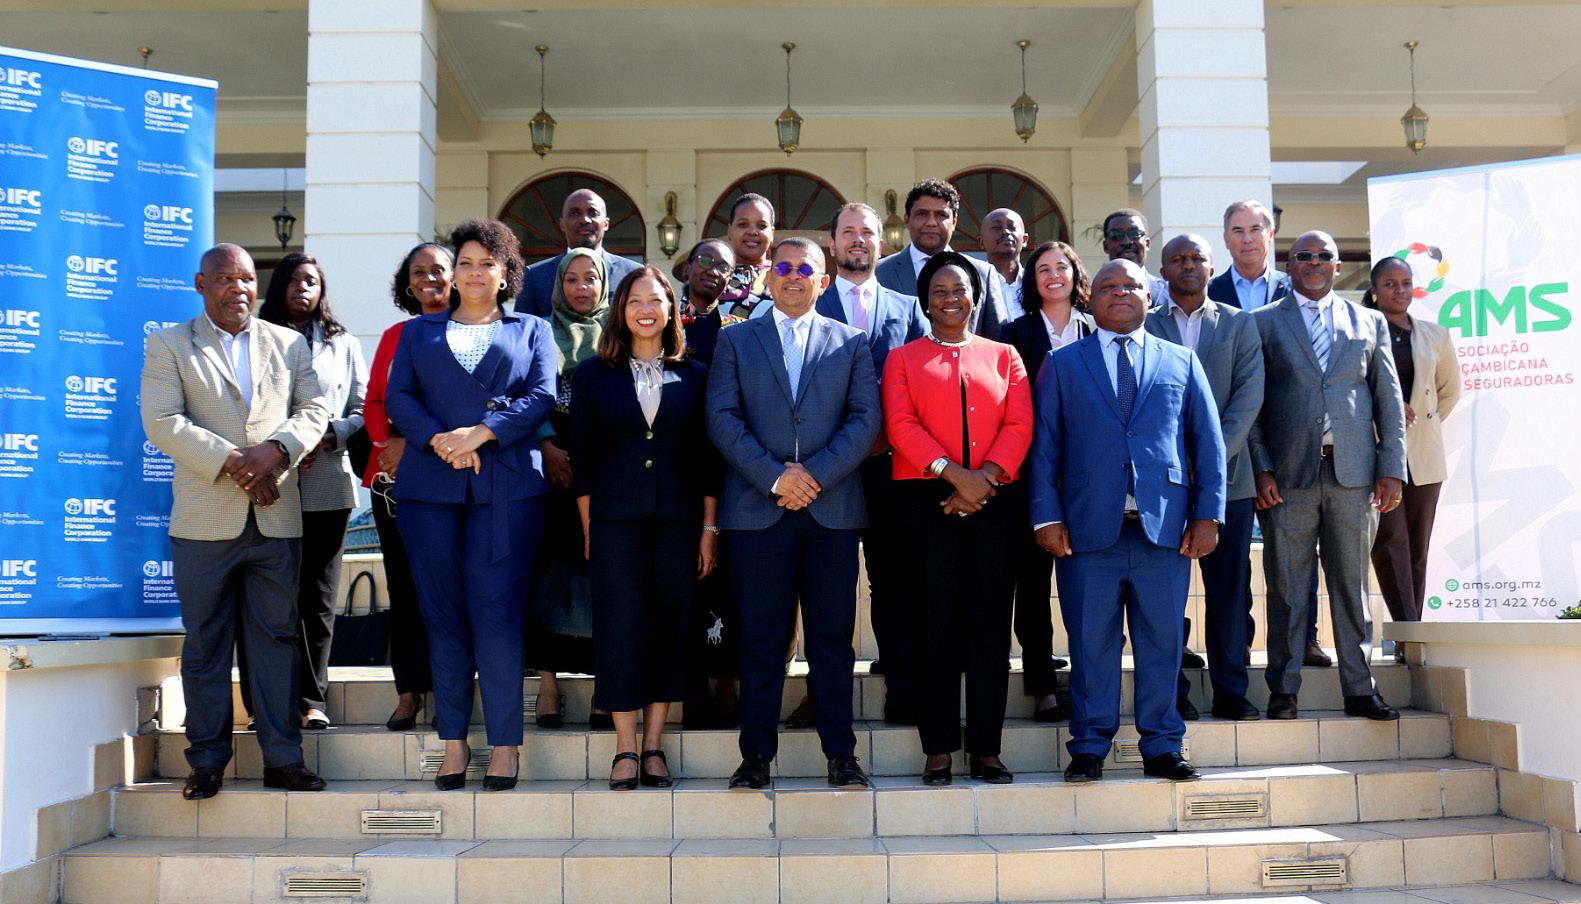
Parceria entre AMS e IFC quer expandir seguros agrícolas, aumentar resiliência e apoiar produtores num sector ainda pouco financiado
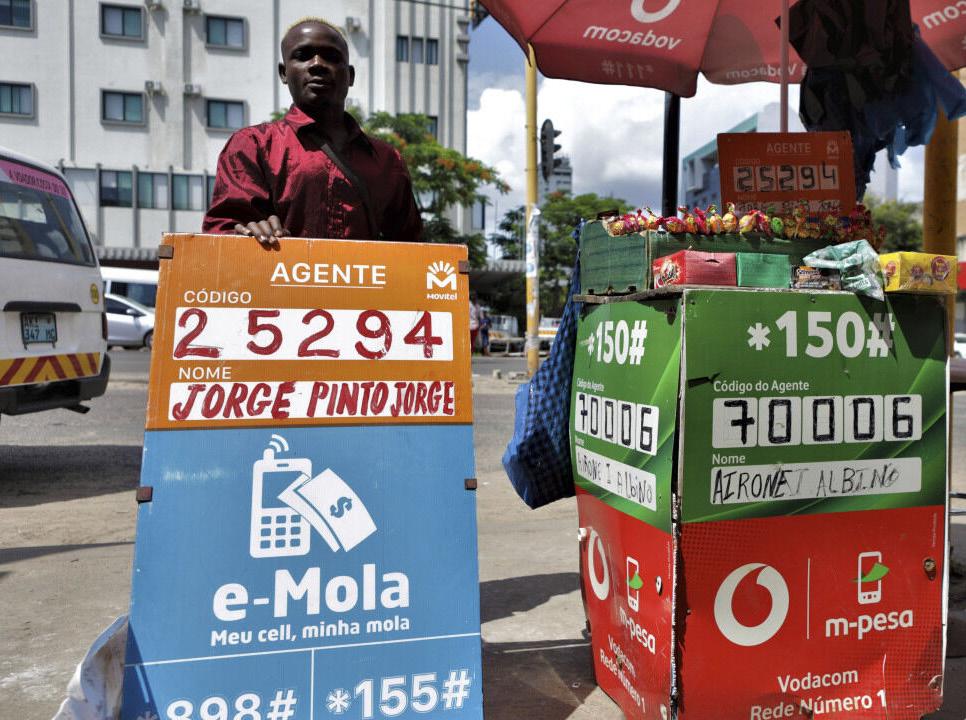
Nova retenção sobre comissões redefine fiscalidade digital, mas levanta dúvidas sobre impacto real nos microagentes
"Abrir o Capital para Dentro: Inclusão Económica, Governação Corporativa e Combate à Exportação Ilícita de Capitais", Gabiel Muthisse
O METIX e as fintechs vão transformar o sistema financeiro e ampliar a inclusão financeira em Moçambique, ou criar novos desafios para bancos e reguladores?
SEGURANÇA
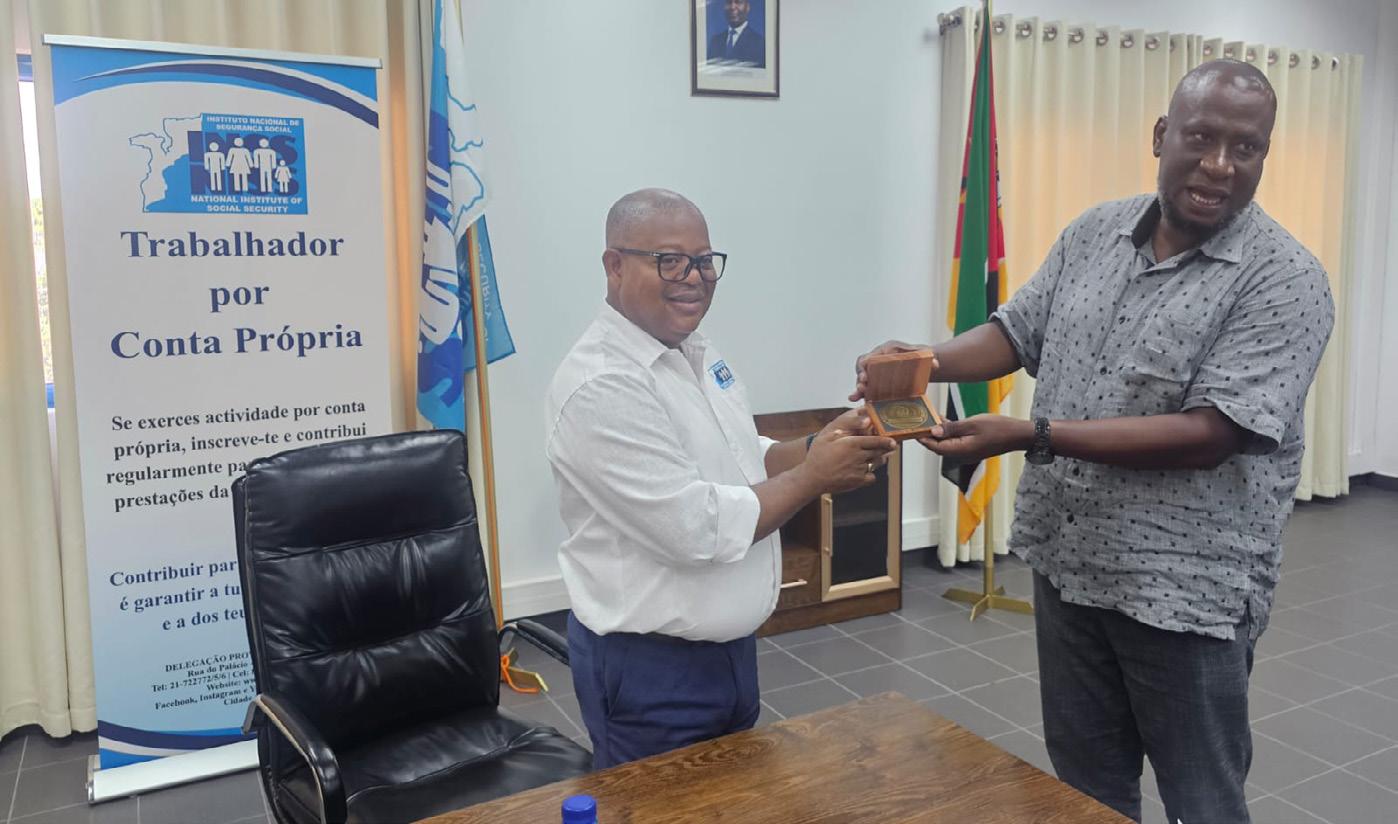
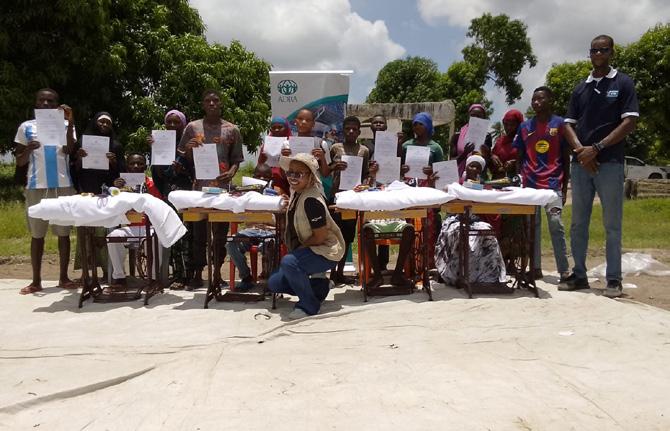
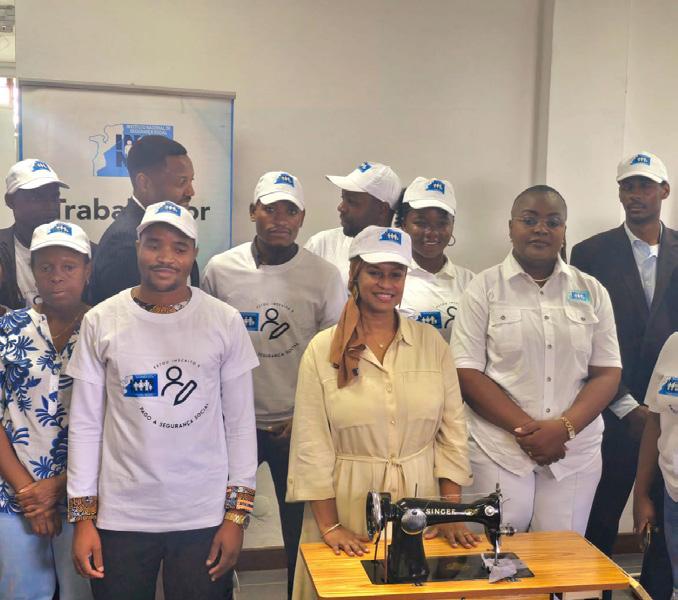
Todas as acções do INSS para reforçar os serviços e programas, ampliando a cobertura, a modernizando, o atendimento, e promovendo a inclusão social em todo o país
"FMI Aperta, Banco Mundial Financia: Paradoxo ou Estratégia?", economista Dário Moreira, sobre a "contradição" de Bretton Woods
"Um Olhar sobre o Mercado de Seguros –Retrospectiva, Desafios e Oportunidades", Ndandazi Mazoi, analista de Mrercado
Os advogados Danilo Liasse, João Luís e Gil Cambule falam do Meio Ambiente a da Academia no ordenamento jurídico
FOCO GLOBAL
Estará o futuro do dinheiro a sair dos bancos para fintechs, fundos e gigantes tecnológicos que já controlam mais de metade dos activos globais?
OPINIÃO
64 "INATRO: Entre o “Sem Sistema”e a Guia A4 –Até Quando?", Rezilda Paulino, jornalista da B&S, sobre a crise no sector dos Transportes.
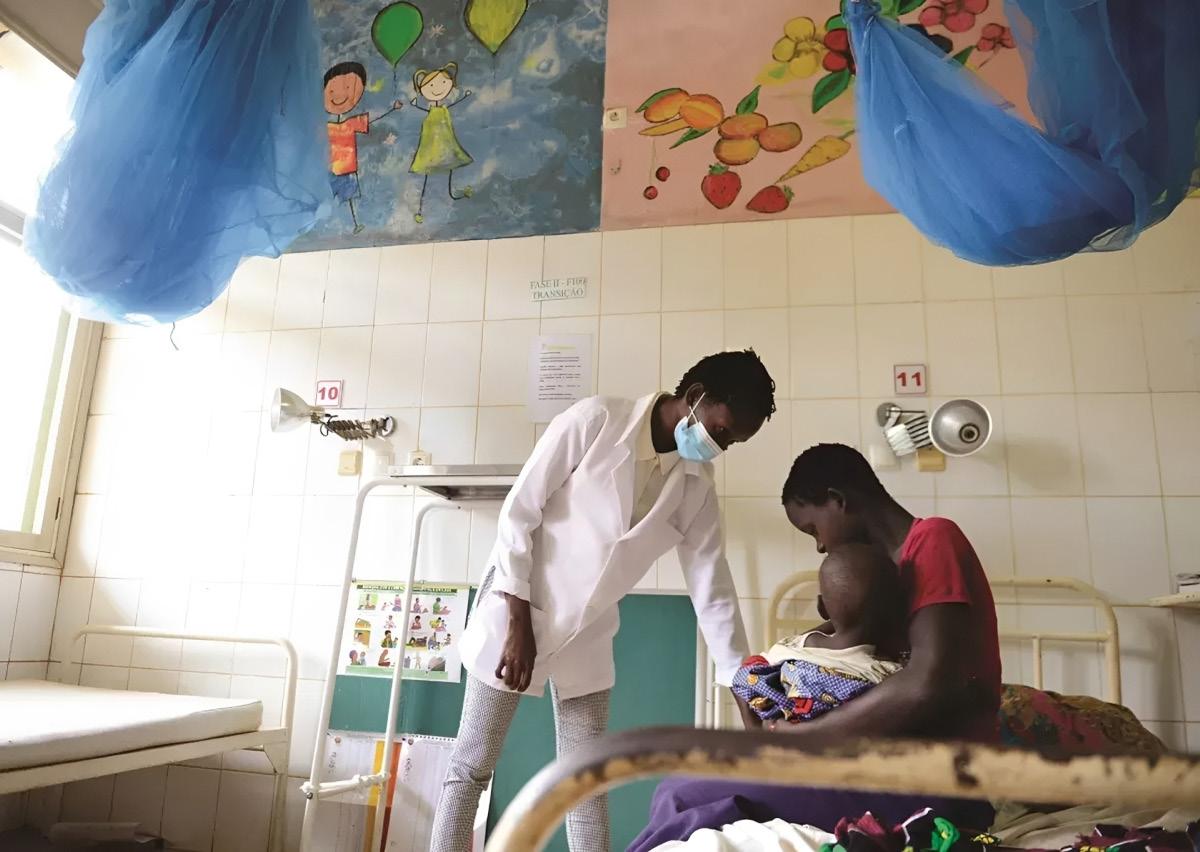
Em que medida a crise no sistema de saúde expõe desafios estruturais e levanta questões sobre escolhas orçamentais?
O Dinheiro Mudou de Dono, e o Estado Ainda Não Decidiu de que Lado Está
Caro leitor!
Há momentos em que uma inovação tecnológica deixa de ser apenas um avanço técnico e passa a ser uma declaração política. O lançamento do METIX, pelo Banco de Moçambique, é um desses momentos.
Ao eliminar, na prática, as taxas nas transferências interbancárias para particulares e ao permitir a circulação instantânea de dinheiro entre bancos e carteiras móveis, o regulador não está apenas a modernizar o sistema de pagamentos. Está a redesenhar incentivos, a redistribuir poder dentro do sistema financeiro e — talvez sem o assumir explicitamente — a tomar posição numa disputa global: quem controla o dinheiro no século XXI?
A questão é tudo menos trivial. Durante anos, em Moçambique, o sistema evoluiu de forma assimétrica. De um lado, uma banca tradicional, robusta, regulada, mas muitas vezes distante e onerosa para o cidadão comum. Do outro, um ecossistema de carteiras móveis que cresceu com velocidade impressionante, capturando milhões de utilizadores e tornando-se, para muitos, a verdadeira porta de entrada no sistema financeiro.
Agora, com o METIX, o Banco Central parece querer reconciliar estes dois mundos — mas fá-lo através de um instrumento que pode alterar profundamente o equilíbrio entre eles: a gratuitidade. E é aqui que o debate se adensa. A decisão de tornar as transferências gratuitas para particulares não é neutra. É, na prática, uma subsidiação indirecta do uso do sistema bancário digital, financiada pela expectativa de ganhos de escala, eficiência e retenção de liquidez dentro do sistema formal. A aposta é clara: mais transacções, menos numerário, maior profundidade financeira. Mas essa aposta levanta uma pergunta inevitável: quem paga, no fim? Os bancos dizem que ganham com a transaccionalidade. É possível. A redução de custos operacionais – menos ATMs, menos logística de
AURÉLIO MUIANGA
Director Editorial da Revista Banca & Seguros
Sistemas
como o METIX
são mais do que soluções domésticas. São instrumentos de soberania financeira
numerário – é real. Mas também é verdade que se está a desmantelar, silenciosamente, uma das fontes tradicionais de receita: as comissões por transferência.
Num contexto de margens já pressionadas, a sustentabilidade desse modelo dependerá de algo que ainda está por provar: a capacidade de monetizar o cliente de outras formas — crédito, seguros, serviços digitais.
E é precisamente neste ponto que o debate nacional se cruza com uma discussão maior, que Mauro Daúd trouxe para o centro da agenda: a tributação das carteiras móveis.
Se, por um lado, o Estado procura expandir a base fiscal e captar receitas num sector em crescimento, por outro, arrisca-se a penalizar o segmento mais inclusivo e dinâmico do sistema financeiro. Tributar excessivamente as carteiras móveis pode ter um efeito perverso: empurrar os utilizadores para fora do sistema formal ou travar a inovação num dos poucos sectores onde Moçambique conseguiu avançar rapidamente.
Há, portanto, uma tensão evidente entre duas agendas públicas:
— a inclusão financeira
— e a arrecadação fiscal
E o METIX surge exatamente no meio dessa encruzilhada. Mas o debate não termina nas fronteiras nacionais.
O que está em jogo é parte de uma transformação global muito mais profunda. Hoje, a infraestrutura de pagamentos tornou-se um campo estratégico onde competem três forças: bancos, fintechs e gigantes tecnológicos.
Os bancos têm a confiança, a regulação e o acesso à liquidez.
As fintechs têm a agilidade, a experiência do utilizador e a inovação.
As Big Tech têm algo ainda mais poderoso: escala, dados e presença no quotidiano digital.
Quando uma empresa tecnológica consegue integrar pagamentos, crédito, consumo e comunicação numa única plataforma, deixa de ser apenas um intermediário. Passa a controlar o ecossistema onde o dinheiro circula.
É por isso que sistemas como o METIX são mais do que soluções domésticas. São instrumentos de soberania financeira.
Ao criar uma infraestrutura nacional de pagamentos instantâneos, o Banco de Moçambique está, de certa forma, a tentar garantir que o controlo da circulação do dinheiro permanece dentro de um perímetro regulado e doméstico. Está a evitar que esse controlo seja capturado, no futuro, por plataformas estrangeiras ou por actores privados com poder desproporcional.
Mas há um risco: acreditar que a infra-estrutura, por si só, resolve o problema.
A história recente mostra que não basta criar sistemas. É preciso garantir adesão, confiança, usabilidade e, sobretudo, coerência regulatória. Não faz sentido promover pagamentos digitais e, ao mesmo tempo, criar cargas fiscais que desincentivem o seu uso. Não faz sentido falar de inclusão financeira sem resolver o custo de acesso, a literacia digital e a confiança no sistema financeiro nacional.
Dívida Externa Recua 0,6% em 2025 Após Contenção
A dívida pública externa de Moçambique registou uma queda de 0,6% no último ano, fixando-se em cerca de 17 mil milhões de dólares. O anúncio foi feito pela Ministra das Finanças, Carla Louveira, que atribuiu o resultado às políticas de racionalização da despesa pública implementadas pelo Governo. De acordo com Louveira, o decréscimo resulta, sobretudo, da aposta do Executivo na racionalização da despesa pública e na contenção de novas contratações e aquisições.
“É por isso que o Chefe do Estado, no seu discurso inaugural, apresentou um conjunto de reformas como a central de aquisições e medidas associadas à racionalização da despesa, nomeadamente contratações desnecessárias em bens e serviços”, afirmou Carla Louveira, sublinhando que todos os níveis da administração pública — central, provincial e distrital — devem implementar as medidas de contenção.
Segundo a ministra, o objectivo é ajustar a estrutura da despesa do Estado à capacidade real de arrecadação de receitas internas, reduzindo a depen-
Governo já Liquidou 18 Mil
Milhões de Meticais da Dívida ao Sector Privado
O Governo revelou que já pagou cerca de 18 mil milhões de meticais da dívida total de 31 mil milhões, contraída junto ao sector privado.
Dos 31 mil milhões de meticais identificados como passivo global, restam cerca de 12,8 mil milhões por liquidar. No entanto, a Ministra das Finanças, Carla Louveira, esclareceu que este montante ainda passará por uma auditoria da Inspecção-Geral de Finanças.
“As dívidas não validadas, por resultarem de compromissos assumidos fora do processo regular de planificação, não podem ser inscritas nem liquidadas”, explicou Louveira, reforçando que o Estado só assumirá pagamentos que cumpram as normas orçamentais. Apesar da pressão financeira causada por choques climáticos e pela redução na arrecadação de receitas (com uma quebra estimada em 33 mil milhões de meticais), a governante assegurou que as finanças estão sob controlo. O foco principal tem sido a contenção da massa salarial, a maior rubrica do Orçamento do Estado.
dência de instrumentos de endividamento externo. No final de 2025, a dívida pública externa de Moçambique situava-se em cerca de 17 mil milhões de dólares, mantendo-se como um dos principais desafios das contas públicas, num contexto de pressão sobre as finanças do Estado e de necessidade de maior disciplina orçamental.
Fundo Soberano Valoriza 342 Mil Dólares no Último Mês
O Fundo Soberano de Moçambique (FSM) registou uma valorização de 342.796,83 dólares, fixando o seu valor de mercado em 116,8 milhões de dólares até ao dia 10 de Fevereiro de 2026. Os dados, publicados pelo Banco de Moçambique (BdM), revelam um crescimento acumulado de aproximadamente 6,8 milhões de dólares desde o aporte inicial em Dezembro de 2025.
De acordo com os indicadores do Banco Central, o capital de entrada do fundo era de 109.972.545,75 dólares em 10 de Dezembro de 2025. No espaço de dois meses, a carteira saltou para os actuais 116.824.608,26 dólares.
A evolução recente mostra uma tendência de crescimento constante, embora ligeiramente mais contida: enquanto entre Dezembro e Janeiro o salto foi expressivo, o último período (12 de Janeiro a 10 de Fevereiro) consolidou o ganho adicional de 342,8 mil dólares.
Apesar da valorização, o BdM mantém uma postura de reserva quanto aos detalhes específicos da carteira actual. No entanto, as demonstrações financeiras de 2025, publicadas recentemente, indicam que os lucros têm origem em juros de depósitos de muito curto prazo (overnight) em três instituições internacionais, como o Bred Banque Populaire (França), o The Toronto – Dominion Bank (Canadá) e Sumitomo Mitsui Trust Bank (Japão).
O gestor operacional do FSM, justifica esta escolha com uma “abordagem conservadora”, priorizando instrumentos de baixo risco e elevada liquidez para garantir a estabilidade do património nacional.
Pelas regras de investimento, o FSM está proibido de aplicar capital em empresas nacionais, bens imóveis no país ou em qualquer operação que possa comprometer a estabilidade financeira de Moçambique, focando-se exclusivamente no mercado internacional.
Taxa de Juro de Referência Mantém-Se nos 15,70%, no Mês de Fevereiro
A Associação Moçambicana de Bancos (AMB) anunciou que vai manter a taxa de juro de referência (Prime Rate) nos 15,70%, no mês de Fevereiro.
O governador do Banco de Moçambique (BdM), Rogério Zandamela, explicou: “Esta decisão é sustentada pelas perspectivas de manutenção da inflação a um dígito no médio prazo, não obstante a materialização de alguns riscos e incertezas, com destaque para as inundações em várias províncias do País e para a intensificação das tensões comerciais e geopolíticas.”
A Prime Rate do Sistema Financeiro Moçambicano é a taxa única de referência para as operações de crédito de taxa de juro variável e resulta da soma do Indexante Único e do Prémio de Custo. Assim, esta funciona como referência para o custo dos empréstimos bancários. Desde Janeiro de 2024 que a taxa, conhecida como ‘prime rate’, tem registado uma trajectória descendente, após seis meses consecutivos em máximos de 24,1%.
As variações da ‘prime rate’ estão associadas à taxa de juro de política monetária (taxa MIMO), definida pelo Comité de Política Monetária (CPMO) do Banco de Moçambique.
Na sua última reunião, a 28 de Janeiro de 2026, o CPMO cortou pela 12.a vez a taxa MIMO em o,25 pontos percentuais, fixando-a nos 9,25%. Entretanto, Rogério Zandamela, alertou que o fim dos cortes à essa taxa directória se aproxima.
“Face ao agravamento destes riscos e das incertezas, o CPMO considera que se aproxima o fim do ciclo de redução da taxa MIMO iniciado em Janeiro de 2024”, disse Zandamela no último encontro do CPMO.
Mercado Monetário: Liquidez em Moçambique dá Sinais de Ajustamento
e Estabilidade
O sistema financeiro nacional registou, no dia 17 de Fevereiro, um movimento de reequilíbrio na liquidez interbancária e a manutenção da estabilidade cambial. Segundo dados do Departamento de Mercados e Gestão de Reservas do Banco de Moçambique (BdM), o cenário é de maior prudência por parte das instituições financeiras, com uma redução notável no volume de transacções entre bancos.
O relatório destaca que a taxa média de reservas obrigatórias em moeda nacional subiu para 28,84%, um ligeiro incremento face aos 28,75% do dia anterior. Para-
lelamente, o desvio de liquidez (pressão sobre os saldos médios) apresentou uma melhoria, passando de -1.566,31 milhões para -1.013,31 milhões de meticais, o que indica uma atenuação da pressão negativa no sistema. As permutas de liquidez overnight recuaram para 300 milhões de meticais, face a 550 milhões, mantendo-se a taxa média ponderada em 9,25%. Nas operações entre bancos comerciais, com prazo superior a um dia (7 dias), registaram uma queda drástica, de 600 milhões para apenas 90 milhões de meticais, com a taxa média ponderada a descer 25 pontos base, fixando-se em 9,25%.
No mercado de câmbios, a moeda nacional manteve a sua robustez. A taxa de referência USD/MZN permaneceu inalterada, com a média fixada em 63,91 MT.
Nas operações com o público, as entradas líquidas de divisas deram um salto positivo, atingindo 6,78 milhões de dólares, valor significativamente superior aos 2,84 milhões registados na sessão anterior. Este fluxo indica uma maior disponibilidade de moeda estrangeira no sistema financeiro.
Refere-se que o Estado continua a utilizar integralmente a sua carteira de Bilhetes do Tesouro (BT), com um saldo em dívida de 157.368,99 milhões de meticais. Já a utilização da Facilidade Permanente de Depósito (FPD) pelos bancos recuou para 5.579 milhões, sinalizando que o excesso estrutural de liquidez temporária está a ser absorvido ou redirecionado.
Moçambique Falha Meta de Arrecadação de Receitas
Moçambique não cumpriu a meta de arrecadação de receitas no exercício económico de 2025. O Governo previa arrecadar 385,8 mil milhões de meticais, mas os cofres do Estado registaram apenas 352,6 mil milhões de meticais, o que corresponde a uma execução de 91,4% e um défice de cerca de 33 mil milhões de meticais.
De acordo com o governo, o défice de aproximadamente nove pontos percentuais foi influenciado por vários factores macroeconómicos, com destaque para a contracção da economia face às previsões iniciais de crescimento na ordem de 2,9%, a inflação que ficou abaixo da previsão de 7,0% e a evolução das reservas internacionais líquidas.
No que diz respeito à despesa pública, a Ministra das Finanças revelou que a execução ficou cerca de 10 pontos percentuais abaixo do previsto. Do total planificado de 520 mil milhões de meticais, foram executados 467 mil milhões, o que corresponde a 90%. A despesa de funcionamento representou 66,73% do total dos recursos e foi executada na totalidade. Já a despesa de investimento, com um peso de 12%, registou uma execução de 53%, enquanto as operações financeiras, que representam 11%, alcançaram uma execução de 96%.
Moçambique Perdeu 5,7
Mil Milhões de Dólares Com Fuga de Capitais no Sector
Extractivo
A indústria extractiva em Moçambique registou uma perda líquida de aproximadamente 5,7 mil mi-lhões de dólares em fluxos financeiros ilícitos (FFI) entre os anos de 2012 e 2023. O dado consta no relatório “Fluxos Financeiros Ilícitos na Indústria Extractiva de Moçambique”, lançado pelo Centro para Democracia e Direitos Humanos (CDD) em parceria com a Oxfam Moçambique. O documento aponta a subfacturação comercial como o principal mecanismo de evasão.
De acordo com o estudo, enquanto o sector extractivo saltou de 3% para 10% do PIB em apenas uma década, as receitas fiscais não acompanharam este ritmo, estagnando entre 1,6% e 2,4% do PIB. Actualmente, os recursos naturais já representam 60% das exportações totais, mas o benefício para o erário público permanece limitado.
A investigação sugere que empresas multinacionais utilizam estratégias fiscais hostis para reduzir contribuições. “Mais produção não se traduziu em maiores pagamentos de impostos”, destaca o relatório, sublinhando que o valor perdido anualmente — cerca de 472,5 milhões de dólares — se-ria suficiente para transformar o investimento em infra-estruturas básicas no país.
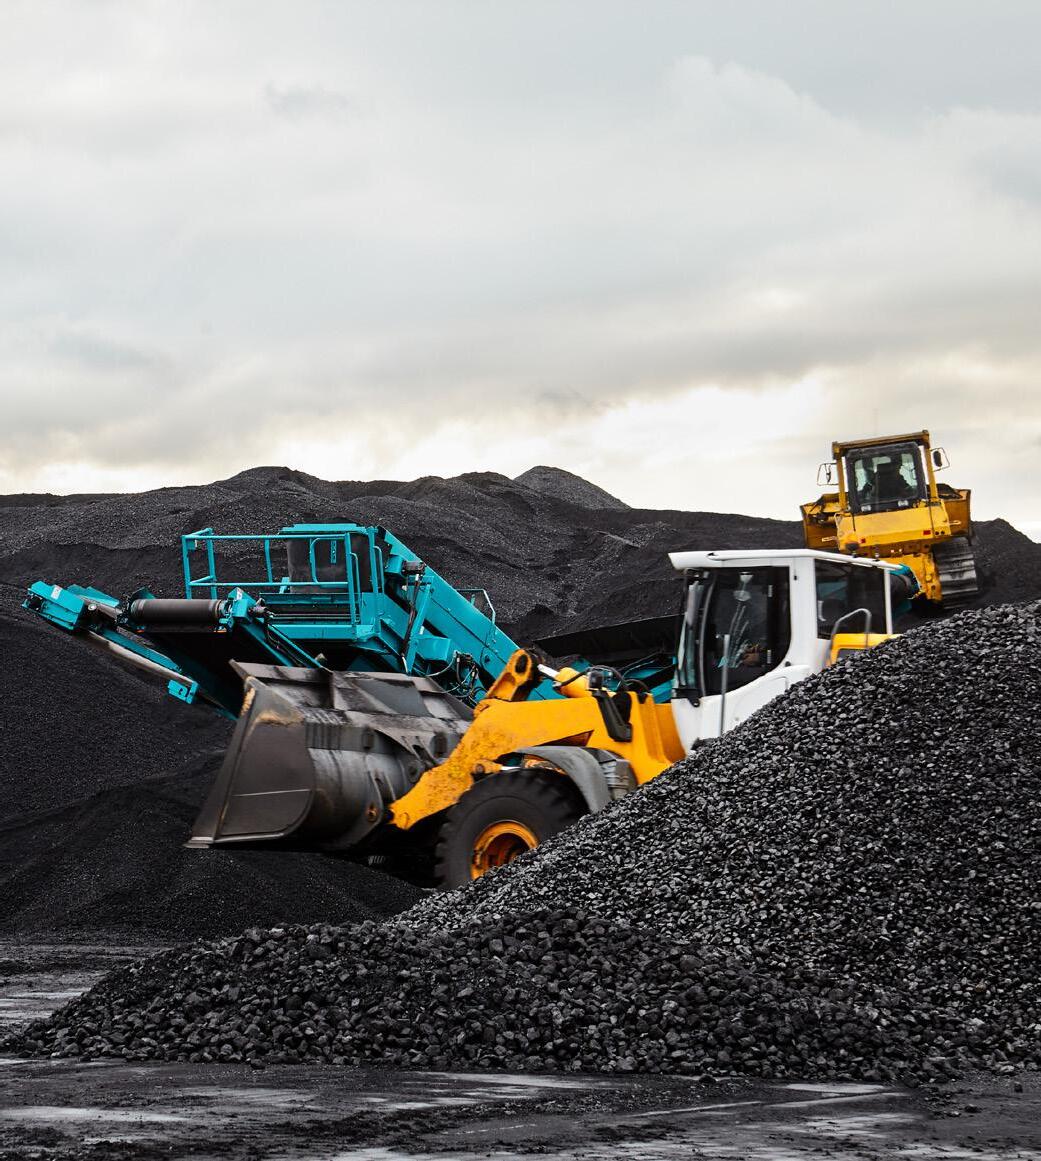
O sector de Carvão, lidera as perdas, com 1,4 mil milhões de dólares subfaturados, resultando nu-ma perda fiscal de 989 milhões de dólares.
As Pedras Preciosas por sua vez revelam uma discrepância “vertiginosa” de 1,1 mil milhões de dó-lares entre o que Moçambique declarou exportar e o que a China registou como importação de ru-bis. Esta diferença custou 651 milhões de dólares aos cofres do Estado.
Os Minerais Básicos, como areias pesadas, grafite e tantalite somam mais 676 milhões de dólares em perdas fiscais.
BPI Admite Vender
Participação no BCI Após Prejuízo de 20 Milhões de Euros em Moçambique
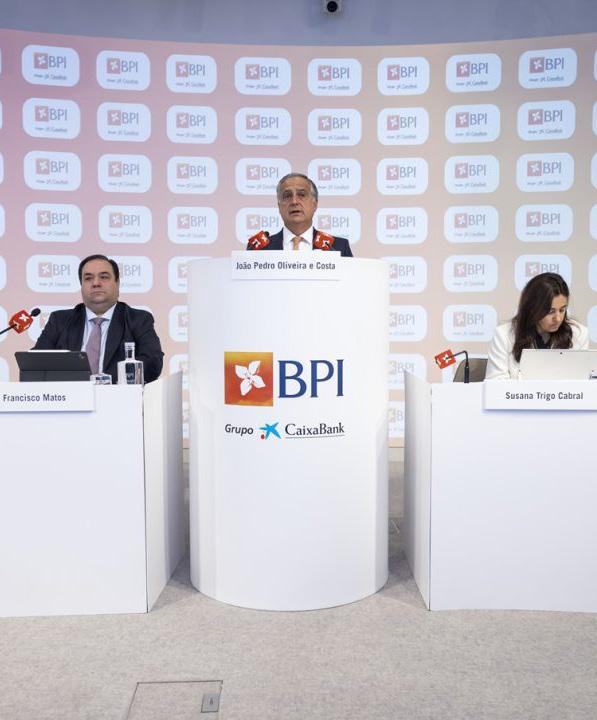
O Banco BPI anunciou a 2 de Fevereiro, a intenção de alienar a sua participação de 35,67% no Banco Comercial e de Investimentos (BCI), em Moçambique. A decisão surge após a instituição registar uma contribuição negativa de 20 milhões de euros provenientes da operação moçambicana em 2025, um cenário severamente afectado pela crise da dívida soberana no país.
Durante a conferência de imprensa de apresentação de resultados anuais em Lisboa, o presidente do BPI, João Costa, afirmou que as participações em África já não fazem parte do núcleo central de negócios do banco.
“Quando digo publicamente que se trata de participações não estratégicas, significa que estou disponível para vender”, declarou o gestor, sublinhando que não há, contudo, um prazo definido para o negócio.
O desempenho negativo em Moçambique foi um dos principais factores para a queda de 13% nos lucros consolidados do BPI, que fecharam 2025 em 512 milhões de euros. O contraste com o ano anterior é acentuado: em 2024, o BCI havia contribuído positivamente com 38 milhões de euros.
Em contrapartida, a operação em Angola (BFA) manteve-se resiliente, aportando 43 milhões de euros aos resultados do grupo, apesar de o BPI também considerar essa participação como passível de venda.
Qualquer movimentação acionária no BCI terá de passar por uma articulação com a Caixa Geral de Depósitos (CGD), que detém o controlo maioritário da instituição nacional. Costa assegurou que a CGD será informada previamente de qualquer decisão..
CGD Reafirma Permanência
no BCI Após Anúncio de Saída do BPI
A Caixa Geral de Depósitos (CGD) manifestou a sua disponibilidade para manter a posição estratégica no Banco Comercial e de Investimentos (BCI) em Moçambique. O anúncio surge como um contraponto à decisão do BPI, que confirmou recentemente a intenção de alienar a sua participação de 35,67% na instituição moçambicana.
Durante a conferência de imprensa de apresentação de resultados, em Lisboa, o presidente executivo da CGD, Paulo Macedo, sublinhou a solidez da operação em Moçambique. “Se as autoridades entenderem que é positivo para a Caixa permanecer, ficaremos no BCI”, declarou o gestor, destacando que a instituição tem apresentado resultados positivos em condições normais de funcionamento.
A decisão da CGD é sustentada por um ano histórico: em 2025, o grupo atingiu lucros de 2 mil milhões de dólares, um crescimento de 10% face ao ano anterior. Deste total, o BCI contribuiu com cerca de 8,7 milhões de dólares.
BCI E BIOFUND
Renovam Parceria Para Reforçar
Conservação Da Biodiversidade Através Do Bio Card
O Banco Comercial e de Investimentos (BCI) e o Fundo de Conservação da Biodiversidade (BIOFUND) formalizaram a 11 de Março, a renovação da sua parceria estratégica através da assinatura de um aditamento ao protocolo de cooperação. A assinatura marca a continuidade do Bio Card, um produto bancário lançado em 2017 que converte parte das comissões de transacções em financiamento directo para projectos ambientais em Moçambique.
Desde o seu lançamento, a iniciativa já mobilizou mais de 37 milhões de meticais, contando actualmente com uma base de mais de 45 mil utilizadores. Estes fundos têm sido fundamentais para a implementação de diversos projectos de preservação, incluindo a protecção de rinocerontes e tartarugas marinhas, a salvaguarda de espécies vegetais raras na Reserva Botânica de Bobole e a mitigação de conflitos entre elefantes e comunidades locais no distrito de Moamba.
Durante o evento, o director executivo do BCI, Francisco Costa, reiterou o compromisso da instituição com a responsabilidade social e ambiental. O responsável apontou como metas principais o crescimento do número de utilizadores do cartão e o reforço da proximidade entre a actividade bancária e o impacto real nas comunidades.
Por sua vez, o presidente do Conselho de Administração da BIOFUND, Carlos dos Santos, destacou a maturidade da relação entre as duas entidades. Segundo o dirigente, o Bio Card transforma um gesto quotidiano de consumo num ato de cidadania ambiental, permitindo que cada compra efetuada num terminal de pagamento automático contribua para o bem-estar da natureza e das populações que dela dependem.
Millennium bim Cresce 6,4% no Produto Bancário e Atinge 19,2 Mil Milhões de Meticais em 2025
O Millennium bim encerrou o exercício de 2025 com um desempenho operacional robusto, com o Produto Bancário a crescer 6,4% face a 2024, fixando-se em 19 229 milhões de Meticais, sustentado sobretudo pelo aumento do negócio com Clientes, revelou um comunicado do banco.
O Crédito a Clientes (bruto) registou um crescimento expressivo de 12,4%, ascendendo a 52,9 mil milhões de Meticais, suportado pela evolução positiva do crédito às famílias e às empresas. Já o rácio de solvabilidade situou-se em 41,6%, muito acima do requisito regulamentar de 12%, evidenciando solidez financeira e capacidade para enfrentar contextos adversos e continuar a suportar a economia moçambicana. O crescimento foi igualmente acompanhado pelo alargamento consistente da base de Clientes do Banco, que ultrapassa já os 2,2 milhões, verificando-se que mais de 70% dos Clientes Activos utilizam regularmente os canais digitais, com destaque param a App Smart IZI. Segundo Rui Pedro, Presidente da Comissão Executiva do Millennium bim, “2025 foi um ano exigente para o sector financeiro, marcado
por factores externos que tiveram impacto relevante nos níveis de rendibilidade. Contudo, os nossos resultados operacionais demonstram a consistência da nossa estratégia e reflectem o crescimento sustentado da actividade e a confiança dos nossos Clientes. Mantemos uma posição de capital e liquidez muito sólida, uma base de depósitos robusta e uma capacidade efectiva de continuar a apoiar as famílias e empresas, num contexto desafiante. O Millennium bim continuará focado na eficiência, na inovação e no apoio à economia moçambicana”.
Confiança das Empresas em Moçambique Cai Pelo Sexto Trimestre Consecutivo
A confiança das empresas nacionais continua em rota descendente, o Indicador de Clima Económico (ICE) registou um novo recuo no quarto trimestre de 2025, fixando-se nos 88,5 pontos, segundo dados recentes do Instituto Nacional de Estatística (INE), este resultado consolida uma tendência negativa que persiste há seis trimestres consecutivos.
O desempenho actual aproxima-se perigosamente do mínimo histórico de 81,5 pontos registado em 2020, durante o auge da pandemia de COVID-19. No trimestre anterior (Julho a Setembro), o indicador estava nos 89,8 pontos, confirmando o agravamento do pessimismo no sector privado.
A deterioração do clima económico foi impulsionada, em grande parte, pelo sector do comércio, que apresentou uma queda acentuada de confiança, contrariando as expectativas optimistas do período anterior.
Os serviços registaram uma redução ligeira ao passo que a indústria, foi o “balão de oxigénio”, apresentando uma avaliação positiva que ajudou a evitar uma queda ainda mais drástica do indicador geral.
O relatório do INE aponta que mais de 40% das empresas inquiridas enfrentaram dificuldades operacionais no último trimestre. A produção industrial foi a mais fustigada, com 46% das unidades a reportarem constrangimentos.
Este cenário de instabilidade é indissociável do contexto social vivido no país. O documento destaca o impacto severo dos protestos pós-eleitorais ocorridos entre Outubro de 2024 e Março de 2025. O bloqueio da actividade económica em várias regiões e o clima de tensão social deixaram marcas profundas na capacidade de operação e no planeamento das empresas.
Governo Aprova Implantação
Das Zonas Económicas Especiais E Francas Industriais
O Governo aprovou, o Regulamento estabelece o regime jurídico aplicável à criação, implantação e funcionamento das Zonas Economicas Especiais (ZEE) e Zonas Francas Industriais (ZFI), implantadas e a implantar no território nacional, bem como aos operadores e empresas nelas estabelecidas. O anúncio foi feito pelo Porta-Voz do Governo, Inocêncio Impissa, após a sessão ordinária do Conselho de Ministros (CM) a 17 de Fevereiro, em Maputo.
O objectivo geral é promover áreas geográficas, competitivas, com investimentos estratégicos, através da disponibilização aos operadores e empresas nelas estabelecidas de condições infra-estruturais, legais, institucionais, sociais e de mercado que ofereçam um contexto galvanizador da sua actividade.
De acordo com Impissa, para além de promover áreas geográficas, competitivas, com investimentos estratégicos, através da disponibilização aos operadores e empresas, as ZEE e ZFI tem por objectivo promover o crescimento económico, diversificar a economia local, nacional.
“As ZEE e ZFI visam promover o crescimento económico, diversificar a economia local, nacional e desenvolver os aglomerados empresariais e potenciar cadeiras de valores e criar carteiras de empregos para os moçambicanos e oportunidades de valorização profissional entre outros serviços” afirmou Impissa salientando que as ZEE e ZFI, devem desenvolver os aglomerados empresariais e potenciar cadeiras de valores e criar carteiras de empregos para os moçambicanos e oportunidades de valorização profissional entre outros serviços”.
O CM aprovou na mesma sessão a Resolução que cria a Comissão Constitutiva do Banco de Desenvolvimento de Moçambique (CCBDM) – um órgão de assessoria técnica ao Governo, que tem por objecto assegurar a preparação de todos os instrumentos necessários para a criação e operacionalização do Banco de Desenvolvimento de Moçambique.
Governo Conclui Revisão
de Lei Para Tornar Zonas Económicas Mais Competitivas
O novo instrumento, que deverá ser submetido em breve ao Conselho de Ministros, visa modernizar o ambiente de negócios, dinamizar a industrialização e cor-rigir entraves administrativos que ainda limitam o pleno potencial destes pólos estratégicos.
Segundo Luís Machava, Director-Geral da Agência para a Promoção de Investimentos e Exporta-ções (APIEX), a reforma é uma resposta directa à necessidade de um enquadramento legal mais “robusto e claro”. Actualmente, o documento passa por uma fase final de harmonização de contri-buições de diversos sectores antes da aprovação formal. O objectivo central é alinhar Moçambique com as melhores práticas internacionais, garantindo que investidores externos encontrem um terreno fértil e seguro para a implementação de projectos de longo prazo.
A reforma mantém o foco em áreas como Beluluane (Província de Maputo), Nacala e Nampula (Norte), Mocuba (Zambézia) e Limpopo/NamZam (Gaza), já consolidadas e em crescimento, fun-damentais para a diversificação económica do país.
A revisão surge num momento de pressão por parte do sector privado. Para os empresários, as ZEE não devem ser apenas “ilhas de benefícios fiscais”, mas sim plataformas integradas que ofere-çam logística eficiente e infra-estruturas de qualidade.
O METIX e a Nova Arquitectura do Dinheiro em Moçambique
Transferir dinheiro em segundos, a qualquer hora do dia, tornou-se uma expectativa crescente na economia digital. O que começou como uma inovação tecnológica está rapidamente a transformar-se numa corrida global pela infraestrutura financeira do futuro. Bancos centrais, fintechs e gigantes tecnológicos disputam, hoje, o controlo das redes que permitirão movimentar dinheiro em tempo real, 24 horas por dia e sete dias por semana
OBanco de Moçambique (BdM) acaba de oficializar a entrada em vigor do Sistema de Pagamentos Instantâneos de Moçambique, denominado METIX, um marco decisivo na modernização do sistema financeiro nacional. Esta plataforma consiste num mecanismo electrónico de pagamentos de retalho que assegura a disponibilização imediata de fundos ao beneficiário final em até 25 segundos.
Segundo o Governador do Banco de Moçambique, Rogério Zandamela, o nome METIX foi escolhido por ser fácil de pronunciar e sugestivo, remetendo ao Metical e reflectindo a rapidez e a comodidade das transacções suportadas pelo avanço tecnológico. O sistema surge para colmatar lacunas na eficiência das transacções interbancárias, especialmente no que diz respeito a celeridade e aos custos para o cidadão comum. Antes desta inovação, a ligação directa entre contas de diferentes bancos para transferências imediatas não existia de forma plena, obrigando, muitas vezes, os utilizadores a recorrerem a carteiras móveis como ponte para movimentar valores entre instituições bancárias.
Como funciona?
O METIX opera de forma ininterrupta, 24 horas por dia, 7 dias por semana (incluindo finais de semana e feriados). A sua utilização é flexível, permitindo que os clientes realizem operações através de websites, aplicações móveis ou canais USSD dos bancos. Gabriel Domingos, Director do Departamento de Serviços Bancários e Sistemas de Pagamento do Banco de Moçambique, destaca que a inclusão de canais USSD é fundamental, pois permite o acesso ao sistema através de qualquer tipo de telemóvel, sem necessidade de ligação à internet ou dados móveis, democratizando o uso da plataforma para todos os cidadãos.
A participação no METIX é obrigatória para todas as Instituições de Moeda Electrónica, bem como para instituições de crédito que possuam pelo menos cinco mil contas activas ou um volume anual de transferências igual ou superior a dez mil transacções. Quanto aos limites financeiros, o regulamento estabelece o montante máximo diário de 200.000,00 MT para pessoas singulares e 500.000,00 MT para pessoas colectivas. O sistema será operado
O METIX opera de forma ininterrupta,
24 horas por dia, 7 dias por semana, abrangendo finsde-semana e feriados. A sua utilização é flexível, permitindo que os clientes realizem operações através de websites, aplicações
móveis ou canais USSD dos bancos
e gerido pela Sociedade Interbancária de Moçambique (SIMO).
Vantagens para particulares e impacto na inclusão financeira
Para o utilizador individual, o maior atractivo reside na isenção de taxas e comissões em todas as transacções interbancárias ordenadas por pessoas singulares através do sistema. Gabriel Domingos explica que esta medida visa incentivar a migração dos cidadãos para o sistema bancário, onde cerca de 6 milhões de pessoas possuem conta, em contraste com os 40 milhões de utilizadores de moeda electrónica. O Director do Departamento de Serviços Bancários e Sistemas de Pagamento destaca ainda a vantagem de a adesão à banca através da conveniência do METIX, possibilitar que os cidadãos passem a ter acesso a serviços financeiros mais robustos, como o crédito e financiamento, que não fazem parte das ofertas das instituições de moeda electrónica.
O impacto da ausência de taxas sobre os bancos comerciais Com a entrada em funcionamento do METIX, as transferências interbancárias — incluindo operações
Texto F. Bande e C. Novela Imagem D.R.
entre contas bancárias e carteiras móveis — deixam de estar sujeitas a taxas para os utilizadores particulares. Esta mudança rompe com um modelo historicamente baseado na cobrança por transacção e introduz uma nova lógica no sistema financeiro: a gratuitidade como instrumento de massificação.
Do ponto de vista operacional dos bancos comerciais, o BdM entende que a ausência de taxas não representa um prejuízo directo. Gabriel Domingos esclarece que, pelo contrário, a massificação do sistema digital METIX promove uma redução directa nos custos operacionais dos bancos ao diminuir a circulação de dinheiro físico. Segundo o director, a manutenção de uma rede de caixas automáticas (ATM) é um processo oneroso e complexo, que exige a contratação de empresas de segurança para o acompanhamento do numerário, além dos custos elevados de transporte e da assistência técnica das próprias máquinas.
Ao migrar as transacções para o ambiente digital, os bancos deixam de gastar com essa logística pesada, resultando num balanço positivo onde a economia gerada pela redução do uso das ATMs supera a perda de facturação decorrente da
isenção de taxas nas transferências. Aliando-se à visão do banco central, os bancos comerciais prevêem que a gratuidade das transferências interbancárias não vá lesar as instituições financeiras, indicando que a transacionalidade que o METIX agrega configura um ganho.
O Director Executivo do Banco Comercial e de Investimentos (BCI), Francisco Costa afirmou que os bancos só têm a ganhar com o Metix. “Os bancos irão ganhar por via do sistema como um todo, que mantém dinheiro dentro de um ecossistema bancário, portanto, é benéfico para todos, não só para os consumidores que têm transferências gratuitas, mas também para o sistema bancário como um todo, que beneficia de um aumento da transacionalidade do sistema”.
Em concordância com o BCI, o Absa bank também prevê ganhos, mas admite que o eventual impacto nas receitas e resultados da gratuidade das transferências interbancárias ainda carece de análise. “Estes são aspectos que todos os bancos vão avaliar, mas acho que o principal objectivo aqui é dar condições aos nossos clientes, sem dúvida esta iniciativa vai permitir um melhor nível de transacionalidade.
É isso que o Banco de Moçambique quer e que os bancos comerciais também querem”, disse Iuri Khan, Director de Compliance do Absa.
Perspectiva do sector privado e desafios de implementação
O empresariado nacional, representado por Mubarak Abdul Razak, Presidente do Pelouro da Indústria da Confederação das Associações Económicas de Moçambique (CTA), manifesta optimismo em relação a esta solução, classificando-a como uma medida aguardada para problemas de fluxo de caixa. Para a CTA, a maior vantagem para as empresas é a disponibilidade imediata de valores na conta (menos de um minuto após o pagamento).
O empresariado entende que esta instantaneidade melhora significativamente o fluxo de caixa (cash flow), permitindo que as empresas, especialmente as que enfrentam desafios de liquidez, possam acelerar o pagamento a fornecedores. Essa agilidade cria um ciclo de credibilidade industrial e comercial, onde os compromissos são honrados em tempo real. Apesar do entusiasmo, a CTA observa que o limite de 500.000,00 MT diários para pessoas colectivas pode ser considerado baixo para empresas que movimentam grandes volumes. No entanto, Mubarak Abdul Razak interpreta este limite como uma medida prudencial necessária para uma fase experimental, visando mitigar riscos de fraudes de grande escala enquanto o sistema se adapta ao mercado. Admite, entretanto, a expectativa de que, com a consolidação do sistema, o sector privado possa solicitar ao Banco de Moçambique o aumento desses limites.
Riscos e desafios
Apesar dos benefícios, o sector privado reconhece a existência de factores que possam constituir desvantagem, alertando para a necessidade de uma gestão financeira rigorosa, especialmente para pequenas empresas que precisam de controlar o seu saldo diário face à rapidez das saídas de fundos. A CTA considera ainda a questão do risco cibernético e as fraudes electrónicas como desafios permanentes, e aponta que esta situação exige que as instituições e utilizadores estejam preparados para lidar com as vulnerabilidades do ambiente digital.
Modernização e alinhamento internacional
A introdução do METIX faz parte de um percurso de reformas inicia-
do em 2023, que incluiu a interoperabilidade entre bancos e carteiras móveis e a actualização do sistema de compensação de cheques. O BdM reforça que esta trajectória coloca Moçambique em sintonia com as melhores práticas globais, citando exemplos de sistemas semelhantes como o do Brasil, o TIPS na União Europeia e plataformas existentes em Singapura, nas Filipinas e noutras regiões. O sucesso desta nova era dependerá, segundo o Banco Central, de um compromisso contínuo com a literacia digital. O banco central apela às instituições financeiras para que reforcem a educação dos seus clientes, garantindo que a tecnologia seja utilizada com responsabilidade e segurança por todos os moçambicanos. "É nossa convicção de que com a introdução do sistema de pagamentos instantâneos, estão criadas as condições para que os cidadãos possam realizar as suas transacções interbancárias de forma mais simples, mais rápida, económica e mais cómoda, num ambiente cada vez mais seguro, inclusivo e moderno. Reconhecemos, igualmente, que este avanço tecnológico exige de todos nós um compromisso permanente com a literacia digital e financeira. Por isso, o Banco de Moçambique reitera o seu compromisso com a promoção da educação financeira e apela a todas as instituições financeiras para o reforço contínuo de iniciativas nesta área, garantindo que todos os moçambicanos possam utilizar estas ferramentas com confiança, responsabilidade e segurança", disse o Governador do banco central na ocasião do lançamento oficial do Metix.
A corrida pelos pagamentos instantâneos: quem vai controlar o dinheiro em tempo real? Nos últimos anos, dezenas de países lançaram sistemas nacionais de pagamentos instantâneos. Plataformas como o Pix no Brasil ou o Unified Payments Interface na Índia transformaram profundamente a forma como consumidores e empresas transferem dinheiro. No entanto, apesar deste avanço, os pagamentos internacionais continuam presos a infra-estruturas lentas e complexas. Reguladores globais alertam que a modernização avança a um ritmo desigual e que as metas internacionais de reforma podem falhar. A disputa pelo domínio das infra-estruturas de pagamentos instantâneos tornou-se, assim, um dos campos estra-
tégicos mais importantes do sistema financeiro global.
A revolução silenciosa dos pagamentos em tempo real
Durante décadas, a maior parte dos pagamentos electrónicos seguiu um modelo relativamente lento. Mesmo quando o consumidor percebia uma transacção como “imediata”, a liquidação entre instituições financeiras podia levar horas ou dias. Esse modelo está a mudar rapidamente. Sistemas de pagamentos instantâneos permitem que o dinheiro seja transferido e liquidado quase imediatamente entre contas bancárias, funcionando continuamente – inclusive à noite, aos fins-de-semana e em feriados. Esta transformação responde a uma nova realidade económica marcada pela digitalização do comércio, pela expansão das plataformas online e pela crescente expectativa de transacções imediatas. Para consumidores e empresas, a diferença entre esperar três dias por uma transferência ou recebê-la em segundos pode ter impactos directos na liquidez e no funcionamento dos negócios. Estu-
Quanto aos limites
financeiros, o regulamento estabelece o montante máximo diário de 200.000,00 MT para pessoas singulares e 500.000,00 MT para pessoas colectivas
dos internacionais mostram que os pagamentos instantâneos estão a expandir-se rapidamente. Em 2024 existiam mais de 195 mil milhões de transacções em tempo real no mundo, um crescimento anual superior a 40%, com sistemas activos em mais de 70 países. Este crescimento está a redefinir um dos elementos mais fundamentais da infraestrutura financeira: a forma como o dinheiro circula dentro da economia.
Quando os bancos centrais entram na corrida
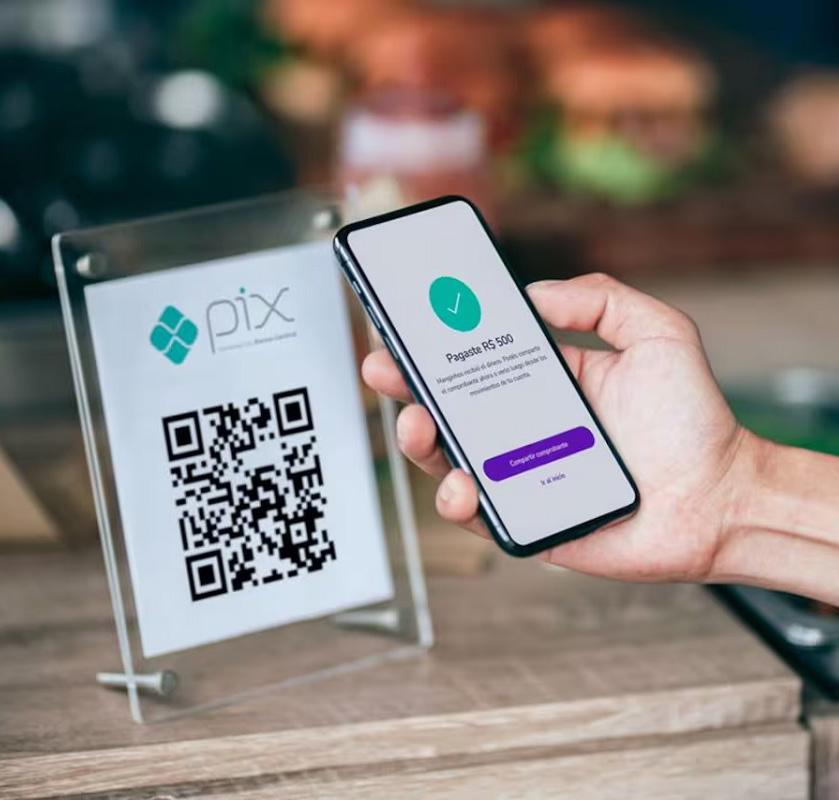
Uma característica marcante desta revolução é o papel central desempenhado pelos bancos centrais. Em muitos países, as autoridades monetárias decidiram assumir directamente o desenvolvimento das novas infra-estruturas de pagamento. O caso mais emblemático é o do sistema Pix, lançado em 2020 pelo Banco Central do Brasil. A plataforma permite transferências instan-
tâneas entre contas bancárias utilizando apenas um identificador simples — como um número de telefone ou um endereço electrónico — e funciona continuamente, sem interrupções. O impacto foi imediato. Em poucos anos, Pix tornou-se o principal meio de pagamento electrónico do país, com mais de 150 milhões de utilizadores e volumes mensais superiores a 2,5 biliões de reais em transacções. Além da velocidade, o sistema destacou-se por dois fac-
tores essenciais: custos muito baixos e elevada acessibilidade.
A possibilidade de transferências gratuitas para indivíduos permitiu que milhões de pessoas, incluindo trabalhadores informais, passassem a utilizar serviços financeiros digitais. Na Índia, um fenómeno semelhante ocorreu com o sistema Unified Payments Interface (UPI). Criado em 2016, o sistema permite transferências instantâneas entre contas bancárias através de aplicações móveis e tornou-se rapidamente a principal infraestrutura de pagamentos digitais do país. A escala alcançada é impressionante. Em 2023, o sistema processou cerca de 130 mil milhões de transacções, representando a grande maioria dos pagamentos electrónicos no país. Estes exemplos mostram como a infra-estrutura de pagamentos se transformou num instrumento estratégico de política económica e tecnológica.
Uma disputa que vai muito além dos bancos
Embora muitos sistemas de pagamentos instantâneos sejam liderados por bancos centrais, a competição pela infra-estrutura financeira do futuro envolve também fintechs, empresas tecnológicas e operadores de redes de pagamentos.
Durante décadas, empresas privadas como Visa e Mastercard dominaram grande parte das redes globais de pagamentos electrónicos. A ascensão dos sistemas nacionais instantâneos introduziu um novo modelo, no qual as transferências podem ocorrer directamente entre contas bancárias, sem a necessidade de intermediários tradicionais de cartões.
Ao mesmo tempo, fintechs e plataformas digitais desenvolveram soluções capazes de integrar essas infra-estruturas em aplicações móveis, comércio electrónico e serviços financeiros digitais. Esta combinação criou um ecossistema cada vez mais complexo, no qual coexistem: • redes de cartões globais • sistemas nacionais de pagamento instantâneo • plataformas digitais e fintechs • infra-estruturas de liquidação interbancária A disputa não se limita à tecnologia. Trata-se também de controlar os dados, as redes e os fluxos financeiros associados aos pagamentos digitais.
O grande problema: os pagamentos internacionais Apesar do avanço dos sistemas domésticos, os pagamentos internacionais continuam a enfrentar obs-
táculos significativos. Transferências entre países ainda dependem frequentemente de redes de correspondent banking, nas quais várias instituições financeiras actuam como intermediárias na liquidação de uma transacção. Esse processo pode aumentar custos, atrasar pagamentos e reduzir a transparência. Em resposta a estas dificuldades, o Financial Stability Board lançou em 2020 um plano global apoiado pelo G20 para modernizar os pagamentos internacionais.
O chamado Roadmap for Enhancing Cross-Border Payments pretende tornar as transferências internacionais mais rápidas, mais baratas e mais transparentes. No entanto, os progressos têm sido mais lentos do que o esperado. Relatórios recentes indicam que as reformas estruturais ainda não produziram melhorias significativas para os utilizadores finais, apesar do avanço de várias iniciativas políticas e regulatórias.
Autoridades internacionais alertam que os objectivos definidos para 2027 — como reduzir os custos médios das remessas para cerca de 1% e acelerar significativamente os tempos de liquidação — poderão não ser atingidos no prazo inicialmente previsto. O principal obstáculo é a complexidade de coordenar reformas entre dezenas de jurisdições com sistemas financeiros e enquadramentos regulatórios diferentes.
Interligar sistemas: o próximo passo Uma das estratégias mais discutidas pelos reguladores consiste em interligar sistemas nacionais de pagamentos instantâneos. A ideia é relativamente simples: se cada país possui uma infraestrutura de pagamentos em tempo real, a ligação directa entre essas redes poderia permitir transferências internacionais quase instantâneas. Alguns projectos piloto já estão em curso. O European Central Bank e o Swiss National Bank, por exemplo, exploram a possibilidade de interligar os sistemas de liquidação instantânea das suas jurisdições, permitindo pagamentos transfronteiriços quase imediatos entre a zona euro e a Suíça. Se bem-sucedidas, estas iniciativas poderão reduzir drasticamente os custos e os tempos de transferência no comércio internacional e nas remessas de trabalhadores migrantes. Soberania financeira e competição geopolítica O controlo das infra-estruturas de pagamentos tornou-se também uma questão de soberania económica. Alguns países pas-
O sucesso do sistema Pix, no Brasil, mostrou que transferências gratuitas e instantâneas aceleram a inclusão financeira, integrando milhões no sistema bancário
saram a encarar os sistemas de pagamento nacionais como instrumentos estratégicos para reduzir dependências externas. O caso brasileiro ilustra esta dimensão política: o sucesso do sistema Pix foi visto por muitos analistas como um exemplo de como um país pode desenvolver uma infraestrutura financeira própria capaz de competir com soluções dominadas por empresas estrangeiras. Ao mesmo tempo, tensões geopolíticas e sanções internacionais demonstraram como o acesso às redes financeiras globais pode tornar-se um instrumento de pressão económica. Esta realidade reforçou o interesse de vários governos em desenvolver infra-estruturas nacionais e regionais mais autónomas.
O futuro da infra-estrutura financeira
A expansão dos pagamentos instantâneos representa uma das
transformações mais profundas da arquitectura financeira contemporânea. A capacidade de mover dinheiro em segundos está a alterar modelos de negócio, reduzir custos operacionais e abrir espaço para novos serviços digitais. Ao mesmo tempo, a modernização das infra-estruturas de pagamento levanta desafios importantes: desde questões de cibersegurança até ao equilíbrio entre inovação tecnológica e estabilidade financeira. No fundo, a corrida pelos pagamentos instantâneos é mais do que uma simples evolução tecnológica. Trata-se de uma disputa pelo controlo das redes que permitem ao dinheiro circular na economia digital. E à medida que os pagamentos se tornam cada vez mais rápidos, globais e integrados em plataformas digitais, a pergunta central torna-se inevitável: Quem controlará as infra-estruturas do dinheiro em tempo real no século XXI?
Mais de 370 Empresas Não Cumprem Obrigações de Admissão à Cotação na BVM
Pelo menos 372 empresas abrangidas pela Lei das Parcerias Público-Privadas continuam sem cumprir as obrigações de registo e admissão à cotação na Bolsa de Valores de Moçambique, mais de uma década após a sua aprovação, limitando o acesso dos cidadãos à participação nos grandes projectos e à riqueza nacional
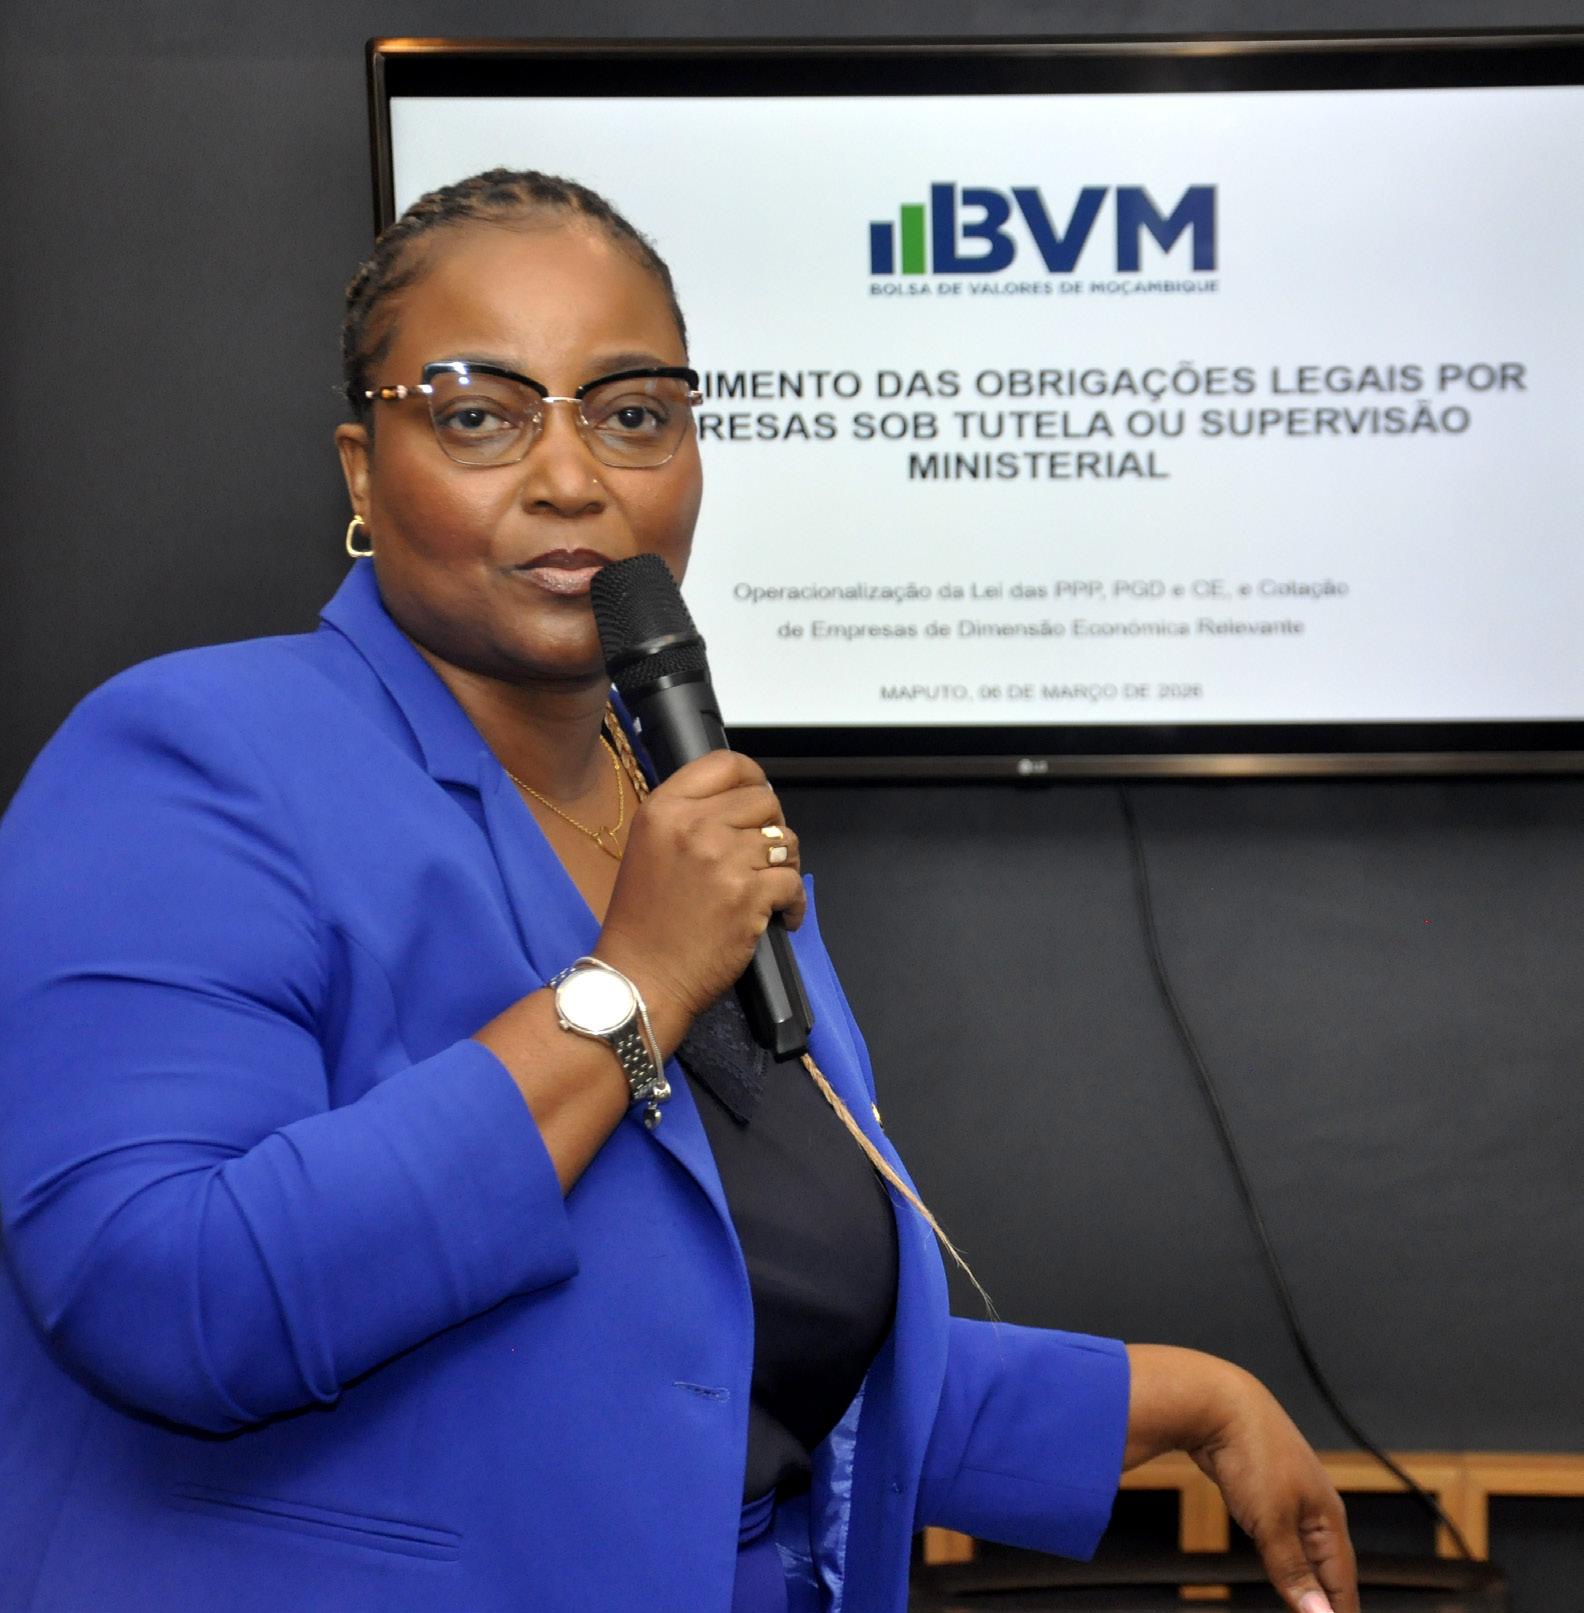
Pelo menos 372 empresas abrangidas pela lei das Parcerias Público-Privadas (PPP) e Projectos de Grande Dimensão e Concessões Económicas (Lei n.º 15/2011, de 10 de Agosto), estão em incumprimento do obrigatório das obrigações legais de Registo na Central de Valores Mobiliários e de Admissão à Cotação na Bolsa de Valores de Moçambique (BVM). A infracção é cometida também pelas empresas do Sector Empresarial do Estado (SEE) e empresas de elevada relevância económica, como bancos, seguradoras, empresas de telecomunicações, carteiras móveis, cimenteiras, entre outras.
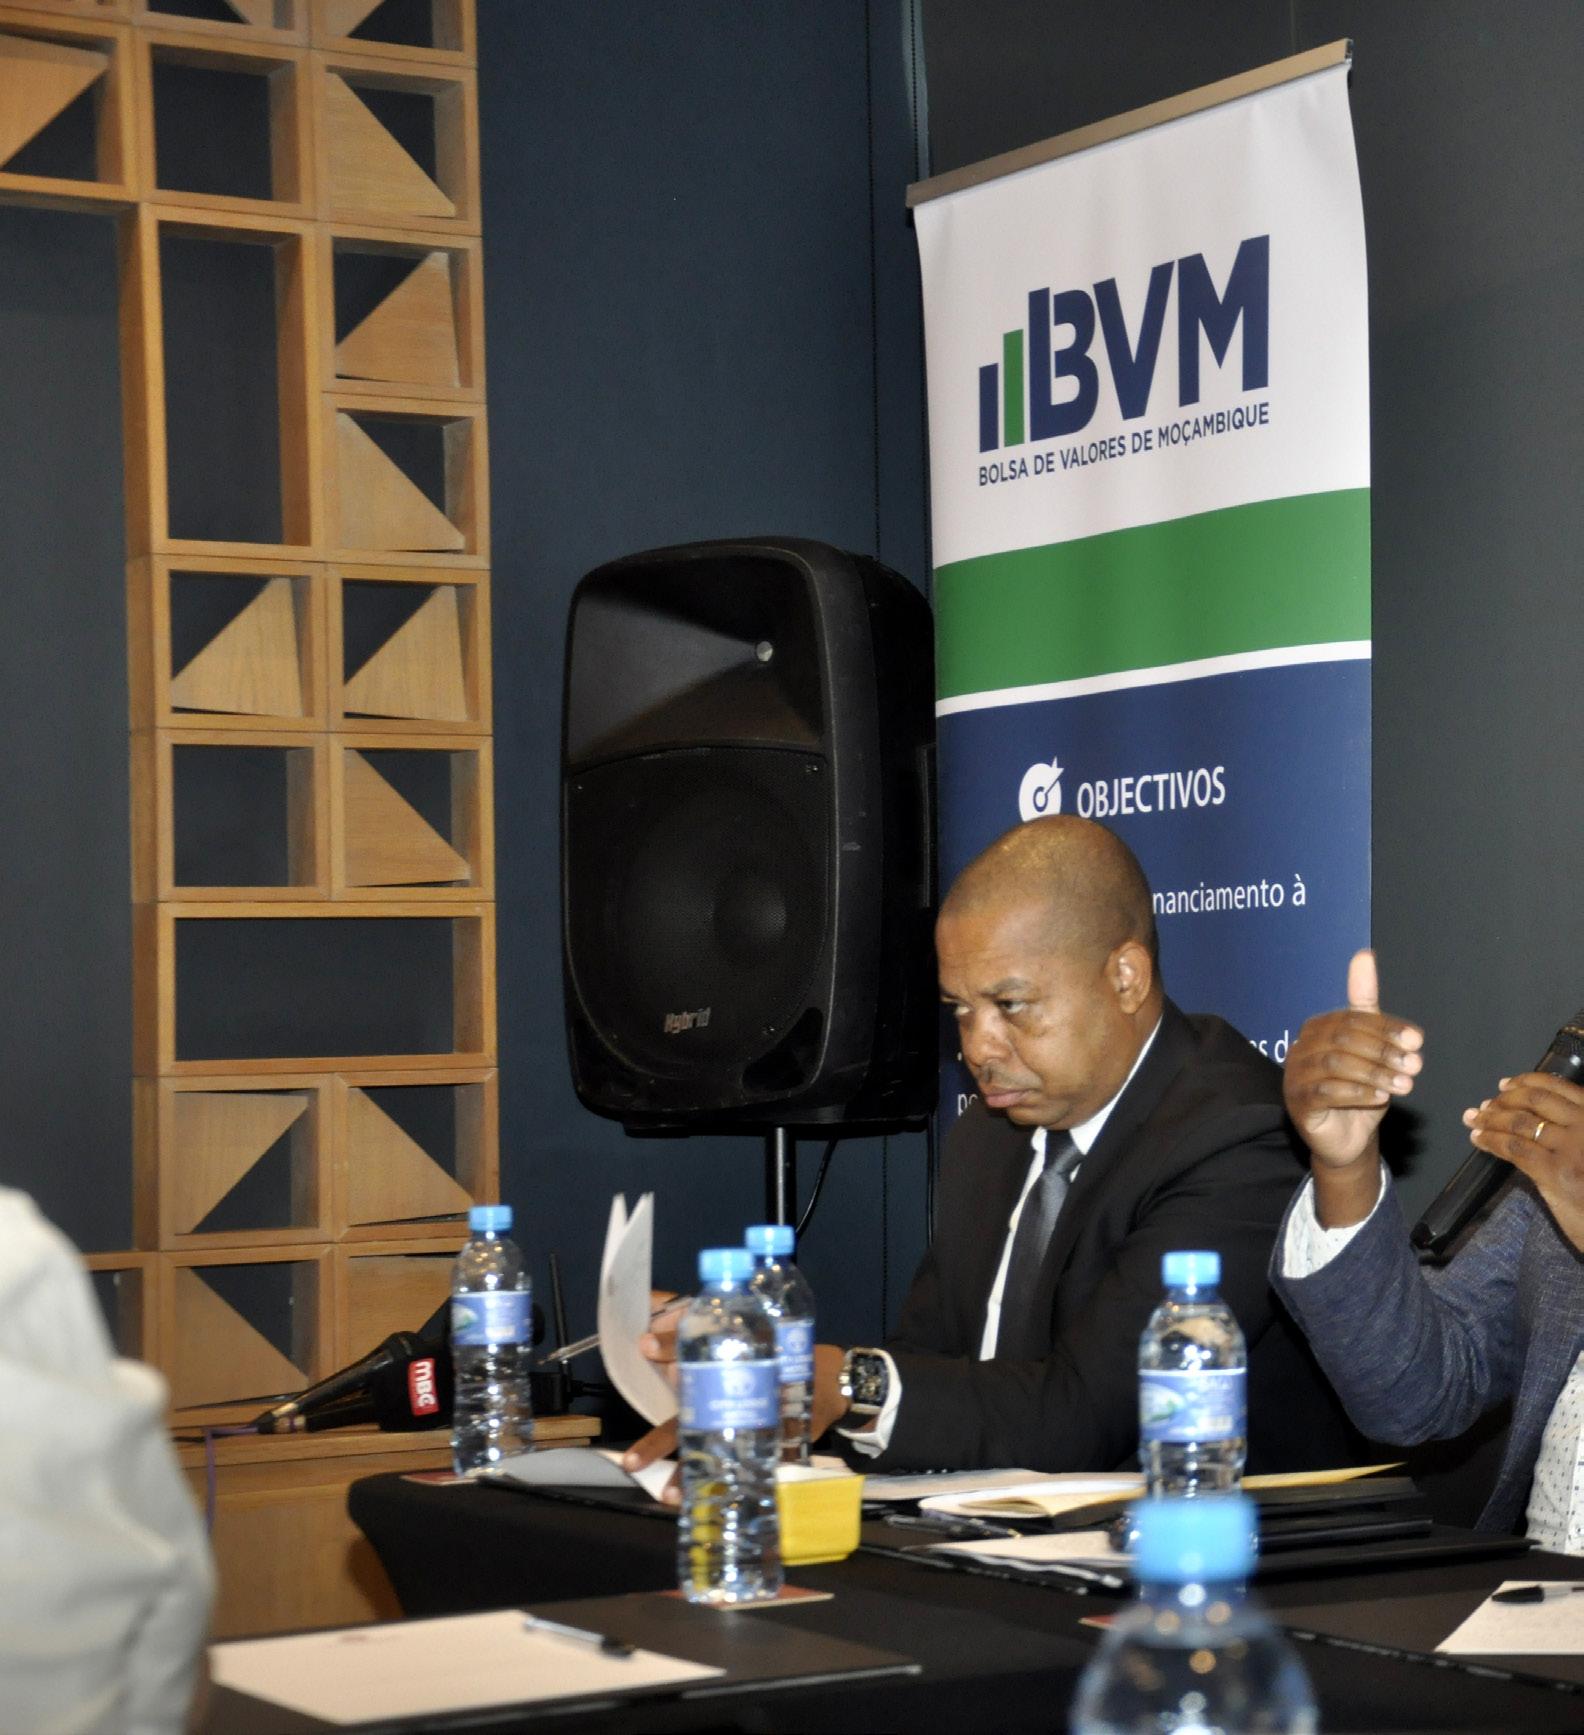
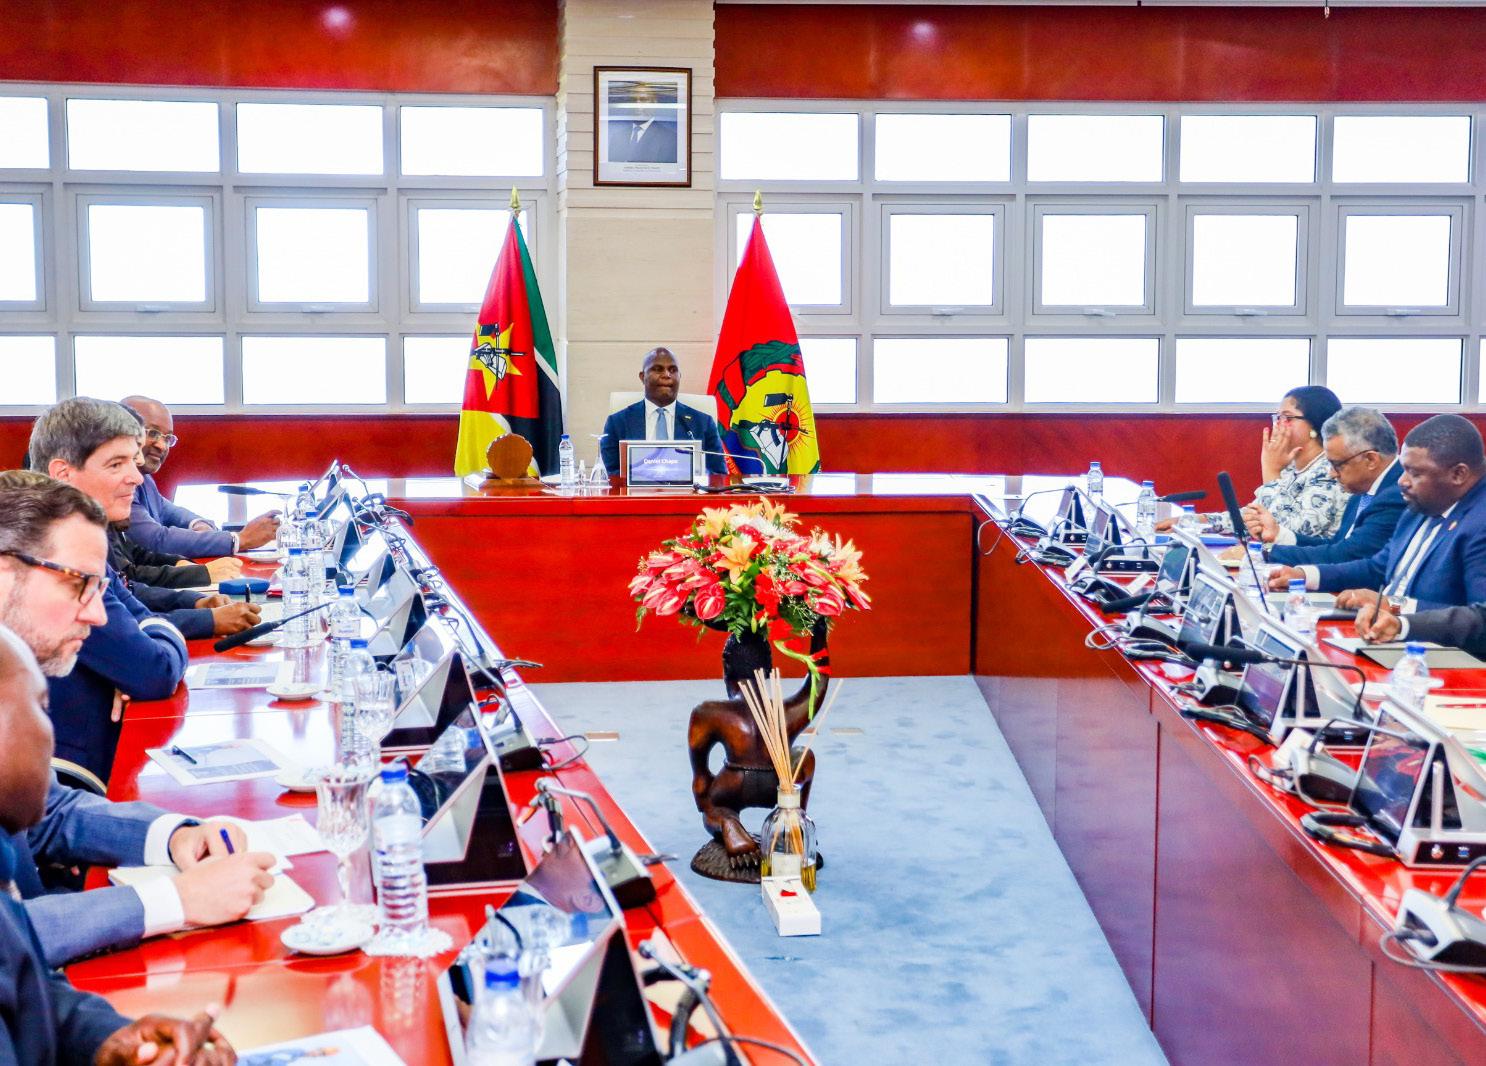
Os dados foram revelados recentemente pelo Presidente da BVM, Pedro Cossa, aos jornalistas num encontro organizado pela instituição para divulgar a decisão do Presidente da República, Daniel Chapo, tomada a 10 de Fevereiro passado, na III Sessão do Conselho de Ministros, segundo a qual, a BVM deve trabalhar juntamente com os ministérios de tutela das empresas visadas para intimá-las ao cumprimento da legislação num prazo de três anos.
Parcerias, Projectos e Concessões por Sector
Os dados abaixo resultam apenas da pesquisa efectuada pelo Ministério das Finanças, facto que não deixa margem de dúvidas para a existência de outras empresas por serem apuradas pelos respectivos pelouros de tutela
A lei das PPP estabelece que as empresas criadas no âmbito desta legislação devem distribuir através do mercado bolsista, 5% a 20% do capital social aos cidadãos nacionais, cinco anos depois do início da prospecção. "Contudo, esta disposição não tem sido cumprida, privando os moçambicanos de um direito legalmente consa-
grado de desfrutarem das riquezas que o país dispõe", disse o Presidente da BVM.
Pedro Cossa, respondendo a uma pergunta sobre o porquê de 15 anos depois da criação da lei nenhuma empresa esteja a cumprir, reconheceu que "deve-se à fraca monitoria da implementação da lei das PPP", explicando que há empresas que também alegam terem sido criadas antes da entrada em vigor desta legislação.
Ademais, o PCA da BVM admitiu ainda que "a renovação de contratos com as entidades pós-2011, não observou a lei das PPPs, PGDs e CEs, e outras estão fora do âmbito da lei (Bacia do Rovuma), assim como existem aquelas que foram constituídas com tipo societário que não permite o registo na Central de Valores Mobiliários nem Admissão à Cotação por não serem sociedades anónimas", clarificou.
De balde, as próprias empresas onde o Estado tem participação social que deviam ser as primeiras dar exemplo, também estão em in-
cumprimento da lei, não permitindo, implicitamente que os moçambicanos tenham o direito de participar, como accionistas, nas maiores empresas e nos grandes projectos que operam no seu país, e de beneficiar da riqueza que esses empreendimentos geram.
O quadro baixo ilustra os benefícios para moçambicanos, se a legislação fosse cumprida:
Promoção da independência económica nacional
Mobilização de recursos internos para investimento produtivo
Redução da dependência de financiamento externo
Ampliação da base tributária e receitas fiscais
Melhoria da governação corporativa nas empresas
Competitividade empresarial por pressão do mercado
Desenvolvimento robusto do mercado de capitais nacional
jas de Moçambique (CDM), Companhia Moçambicana de Hidrocarbonetos (CMH) ou a Hidroeléctrica de Cahora Bassa (HCB), os capitais sociais de muitas empresas não têm estado acessíveis ao cidadão nacional comum. "Mas, com a admissão à cotação destas empresas na BVM, essa realidade começa a mudar, e os moçambicanos passam a poder ser co-proprietários das em-
Democratização do acesso à propriedade de activos produtivos
Criação de riqueza patrimonial para famílias moçambicanas
Redistribuição da riqueza nacional, gerando mais renda para os cidadãos moçambicanos
Complemento de rendimento familiar através de dividendos
Promoção de cultura de poupança e investimento
Empoderamento económico da juventude
Acesso universal a oportunidades de investimento
Por seu turno, a Assessora Jurídica da Bolsa de Valores de Moçambique, Sara Cândido, concluiu que a operacionalização das Leis (Lei n.º15/2011–Lei das PPP, Leis n.º20/2014 e n.º21/2014–Lei de Minas e Lei dos Petróleos, Decreto n.º25/2006, Central de Valores Mobiliários) constitui um imperativo nacional, pois garantem maior inclusão dos moçambicanos no acesso à riqueza nacional, gerando desenvolvimento e, sobretudo, minimizando tensões sociais e promovendo o empoderamento económico da população, a redistribuição de riqueza e o reforço da soberania económica nacional. "Para o cumprimento da decisão, foi aprovada a Matriz de acções de seguimento, com especial ênfase para os prazos nela constantes, e para a obrigatoriedade de prestação de informação trimestral", disse, destacando que Moçambique é um país de imenso potencial, possui recursos minerais, energéticos e humanos, paradoxalmente permanece um dos mais pobres do mundo. Com excepações do caso da Cerve-
Alinhamento com orientações presidenciais de garantir a transformação estrutural da economia
Redução de tensões sociais através da inclusão económica
Fortalecimento da legitimidade institucional
Transparência e prestação de contas reforçadas
Combate à corrupção e irregularidades financeiras
Fortalecimento da soberania económica nacional
Cumprimento da Lei das PPP, PGD e Concessões Económicas
presas que exploram os seus recursos, produzem os seus bens de consumo essenciais e prestam os serviços do seu dia-a-dia", perspectivo a Assistente Jurídica.
Um dos aspectos mais transformadores desta iniciativa é o potencial do mercado de capitais como instrumento de poupança e de complemento do rendimento das famílias moçambicanas.
Investir na Bolsa não é exclusivo de grandes fortunas, todos cidadãos podem o fazer, com poupanças modestas, pode adquirir acções e, a partir daí, começar a construir um património financeiro que cresce com o tempo e que gera rendimento periódico através de dividendos.
Os gestores da BVM asseguram que tratar-se de uma alternativa segura, regulada e com historial comprovado de valorização, o exemplo é das empresas já cotadas na bosla.
"O mercado de capitais permite transformar a poupança do cidadão num activo produtivo, que trabalha por ele mesmo quando não es-
tá a trabalhar", garantem, acrescentando que o investimento contribui para a segurança económica da família, para a educação dos filhos e para a preparação da reforma. Assim, pode considerar a Bolsa também como um instrumento de justiça social e de redistribuição de riqueza.
BVM prova a segurança e o retrno de investimento com as demonstrações os números concretos e com impacto real na vida das pessoas.
Em 2025, a CDM, CMH e HCB distribuíram um total de 1. 848 milhões de meticais, um rendimento concreto, em dinheiro, depositado directamente nas contas dos seus accionistas moçambicanos, e é este o potencial que a decisão do pretende colocar ao alcance de muito mais famílias.
A lei consagra a obrigatoriedade de inscrição na Central de Valores Mobiliários de quaisquer emissões de valores mobiliários efectuadas em território nacional por entidades de direito Moçambicano. Em outras palavras, o Governo perde a possibilidade, através deste veículo da BVM, de poder controlar a transmissão de participações sociais (transacções feitas em acções), e
Mais de uma década após a aprovação da lei, centenas de continuamempresasfora da Bolsa, impedindo moçambicanos de acederem à participação e benefícios da riqueza nacional
de outras transacções (de obrigações e de papel comercial) e a consequente determinação das mais-valias, bem como o controlo efectivo da prevenção e combate de crimes associados ao Branqueamento de Capitais, Financiamento ao Terrorismo e crimes conexos.
O briefing aos jornalistas tinha como objectivos: (i) apresentar a decisão do Conselho de Ministros e o seu enquadramento legal; (ii) explicar, de forma clara e aces-
sível, como os cidadãos moçambicanos podem participar no capital das grandes empresas nacionais; (iii) demonstrar o potencial do mercado de capitais como instrumento de poupança, complemento de rendimento e participação na riqueza do País; (iv) responder a questões e prestar esclarecimentos aos presentes; e (v) discutir formas de parceria entre a BVM e os órgãos de comunicação social para a divulgação desta iniciativa junto da população. B&S
BVM Vai Criar Sistema de Negociação de Compra e Venda de Acções
A Bolsa de Valores de Moçambique (BVM) passa a dispor a partir deste ano de um sistema tecnológico de padrão internacional de compra e venda de acções. A informação doi avançada esta sexta-feira (6) pelo respectivo Presidente do Conselho de Administração (PCA), Pedro Frederico Cossa.
Cossa fez a revelação durante um briefing aos jornalistas sobre o cumprimento das obrigações legais de Registo na Central de Valores Mobiliários e de Admissão à Cotação na BVM pelas empresas abran-
gidas pela Lei das Parcerias Público-Privadas, uma decisão do Conselho de Ministros tomada no dia 10 de Fevereiro passado.
"A nova plataforma moderna vai obedecer padrões internacionais para permitir a negociação de compra e venda acções, podendo ser a partir de um telemóvel. O sistema permitirá a participação de estrangeiros no mercado nacional em condições semelhantes", sublinhou PCA da BVM, frisando que ainda está numa fase de apuramento do provedor, que deverá garantir a qualidade e a exigência dos padrões internacionais.
Por um lado, Pedro Cossa afirmou que a BVM, uma das seis de África, foi acaba de ser admitida na Federação Mundial das Bolsas de Valores, e tem um período de três anos cumprir os requisitos necessários para passar a membro efectivo. "Cumprir as regras de compliance e a partilha de informação em tempo real", acrescentou.
O Estado Tem Maior
Responsabilidade de Dinamizar o Mercado de Capitais
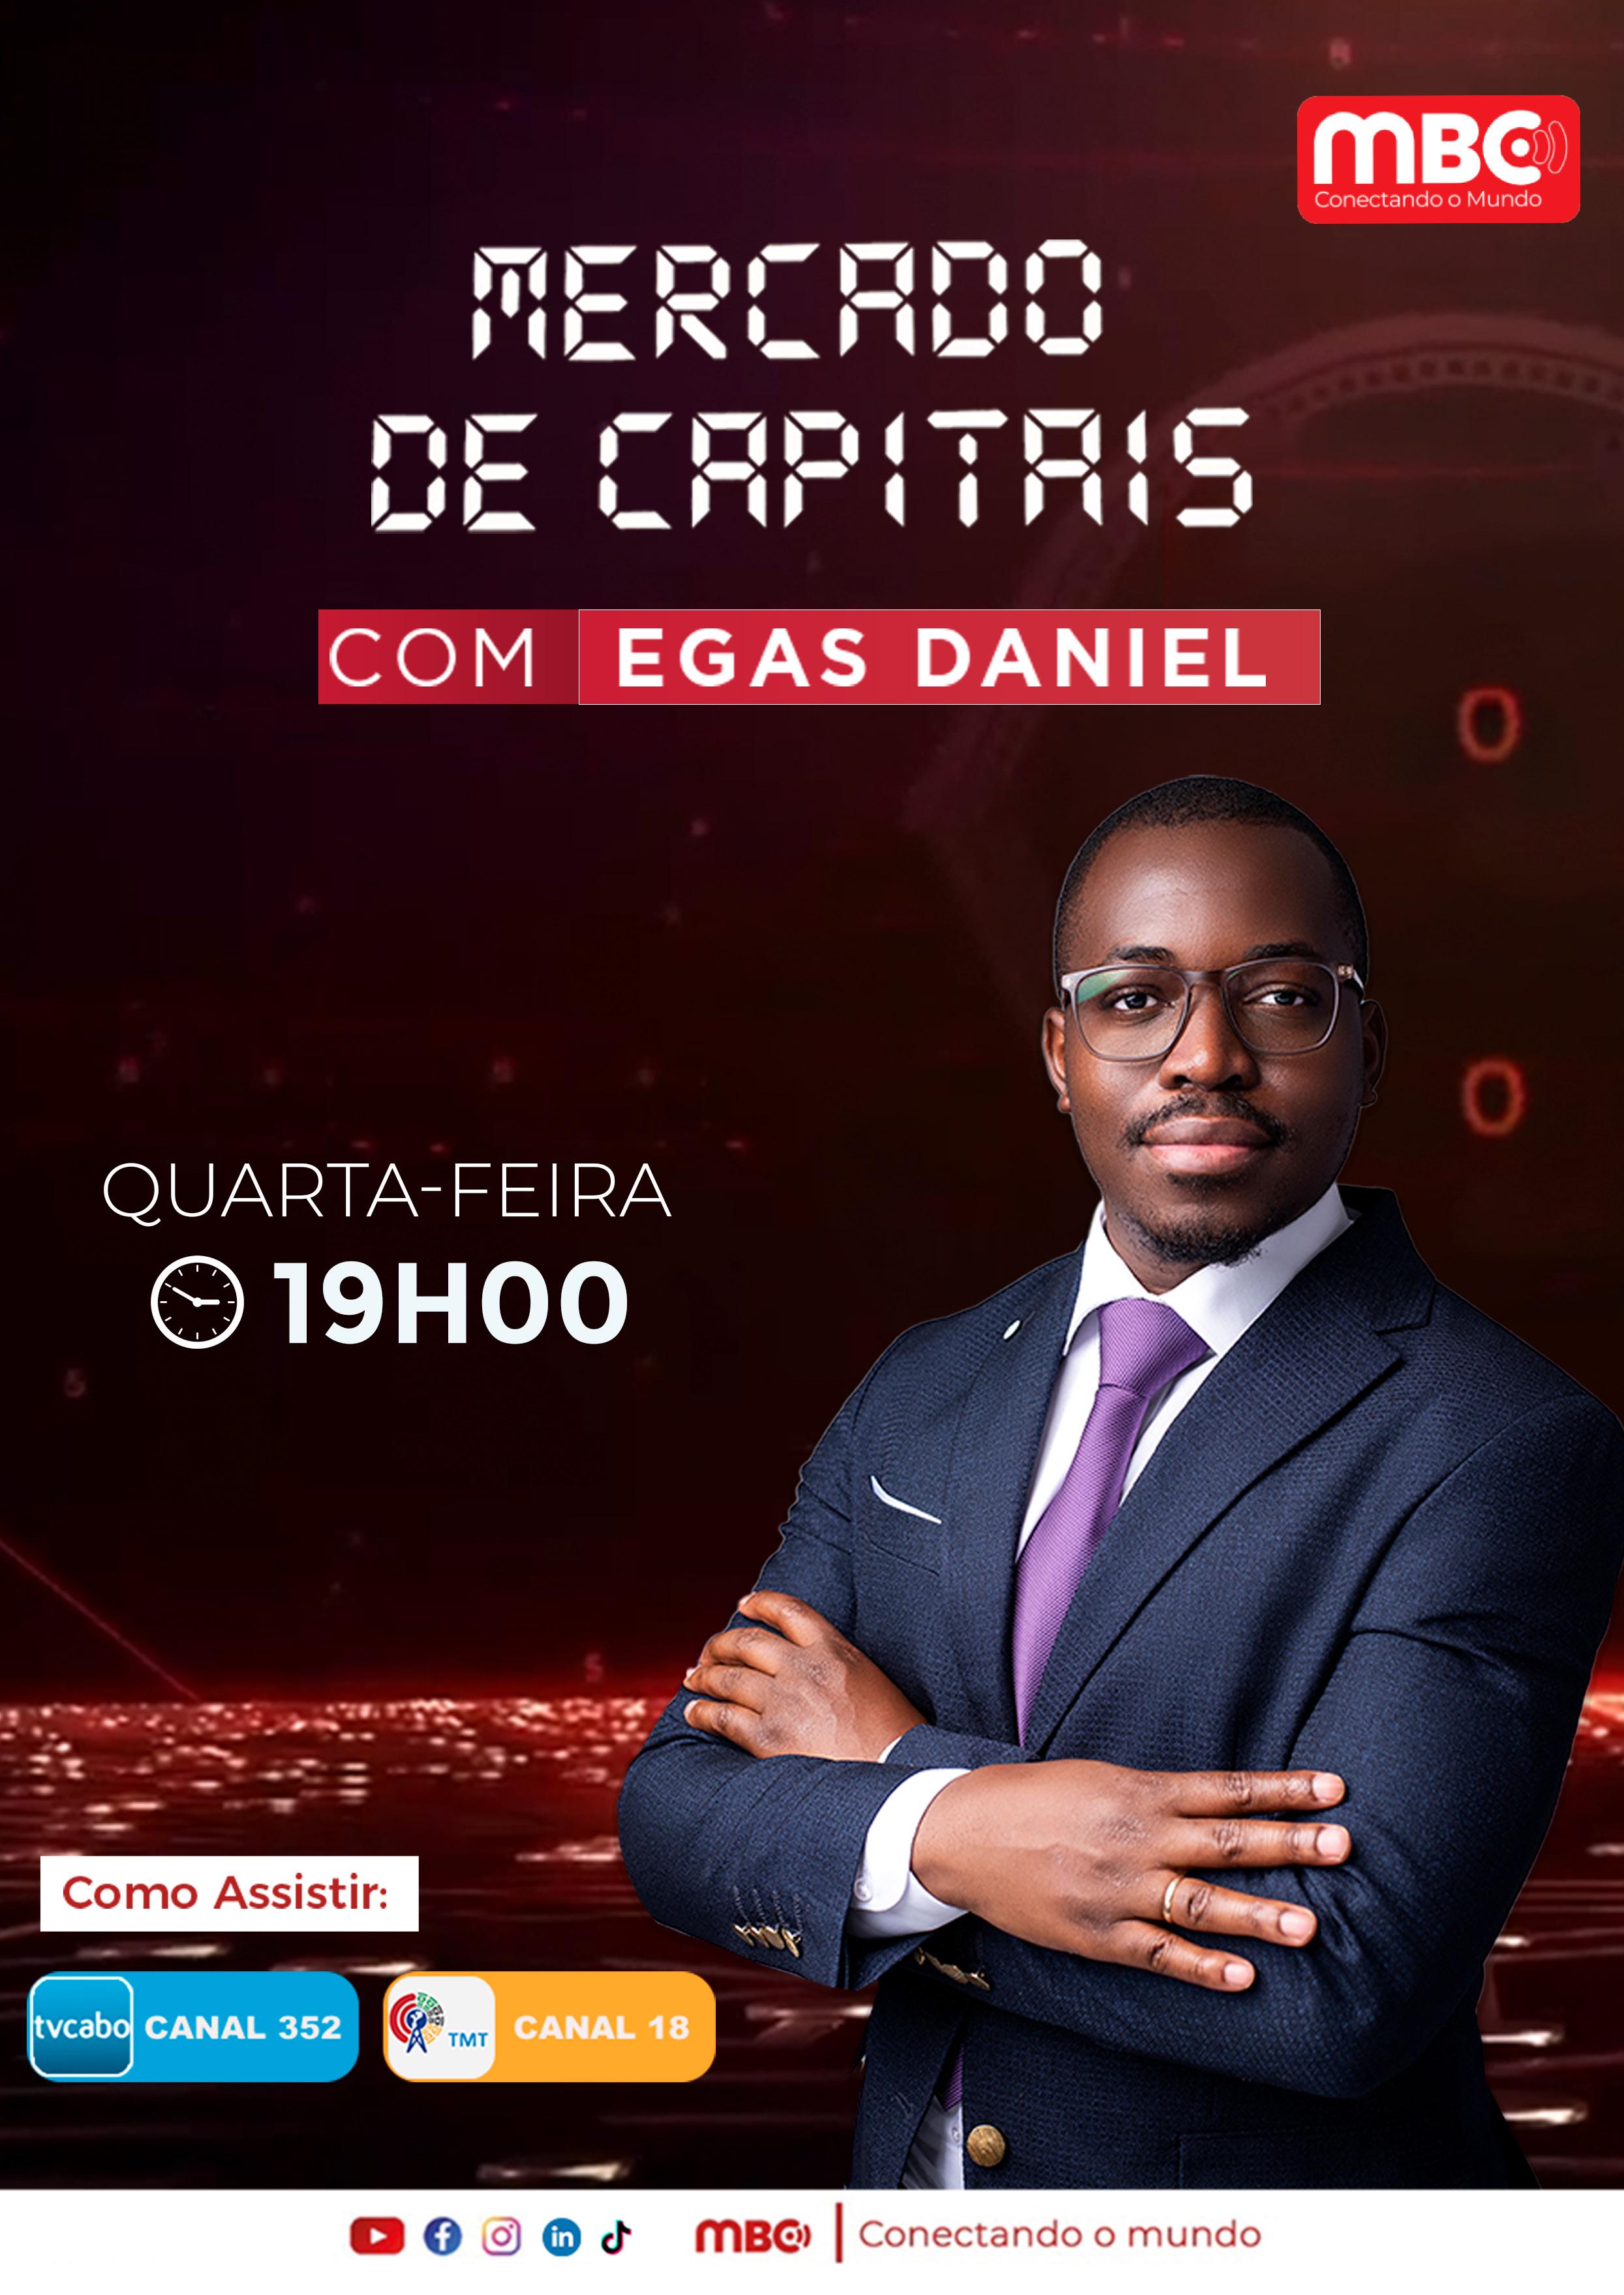
O economista Egas Daniel entende que o Estado tem maior responsabilidade na dinamização o mercado de capitais é de todos, mas o Esta-
do tem maior responsabilidade, por exemplo, usar a Bolsa de Valores como alternativa de financiamento para aumentar o grau de investimento produtivo na economia nacional.
"Contudo, a dinâmica da própria Bolsa de Valores sempre esteve limitada ao número de agentes, tanto em termos de número de empresas, como em termos de número de investidores que estão dentro da Bolsa de Valores", referiu o Egas Daniel, realçando reiterando que maioria dinâmica teria que tivesse maior número de empresas cotadas.
Para o economista, o aumento do número de empresas é a razão de "acordar" o dispositivo legal das PPP, que conjugada com outras leis im-
A fraca fiscalização e falhas na aplicação da lei mantêm empresas públicas e privadas em incumprimento, travando o crescimento do mercado de capitais no país
portantes obriga que parte do capital destas grandes empresas, grandes concessões e das Parcerias Público-privadas seja dispersada para que o público em geral tenha acesso.
O trabalho requer, mais uma vez, maior consciência dos moçambicanos, que tem de ser acompanhado também pela colaboração das empresas que devem fazer parte do processo de abertura de capital, bem como a vontade dos próprios moçambicanos, de adquirir essas participações que "vão estar disponíveis através das empresas a serem contadas na Bolsa de Valores", explicou o economista, que fazia parte dos convidados, apontando o papel crucial da imprensa na disseminação da informação.
Em primeiro lugar, transmitir ao público que de facto há uma lei importante que não estava a ser implementada e fará diferença do ponto de vista de dinamizar a economia e de aumentar o grau de participação de nacionais dentro da exploração dos diferentes recursos e concessões que o próprio Estado deu a alunos privados.
Por outro lado, os órgãos de informação servir de pressão também para as próprias empresas a estarem cientes de que "de facto o Estado pretende levar a cabo esta medida e que não podem correr risco, por exemplo, de não se conformarem a esta lei", o que significa que vão a tempo de se conformarem com algumas medidas como a conversão do tipo societário, de sociedade por contas para a sociedade anônima, medidas como auditoria das contas, publicação, transparência".
Quanto ao cumprimento do prazo fixado pelo Conselho de Ministros, tendo em conta à inflexibilidade da Administração Pública, Egas Daniel, disse desconhecer o grau de colaboração das empresas e andamento do trabalho.
Segundo Egas Daniel, para que o tempo se efetive depende, por um lado, das empresas abrangidas pela lei, e depende também da própria Bolsa de Valores que está a conduzir este processo, e depende ainda do Ministério das Finanças de poder ter uma base de dados agregada e integrada sobre as diferentes empresas que caem neste grupo, das que têm preferência de aplicação desta lei.
O economista não descura também a relevância do papel da imprensa, que à medida que vai divulgando e tornando conhecida a necessidade da implementação desta lei, de forma conjugada pode maximizar o tempo, sem necessidade de extensão do prazo.
Da Vida à Arte, Traço a Traço: A
História de
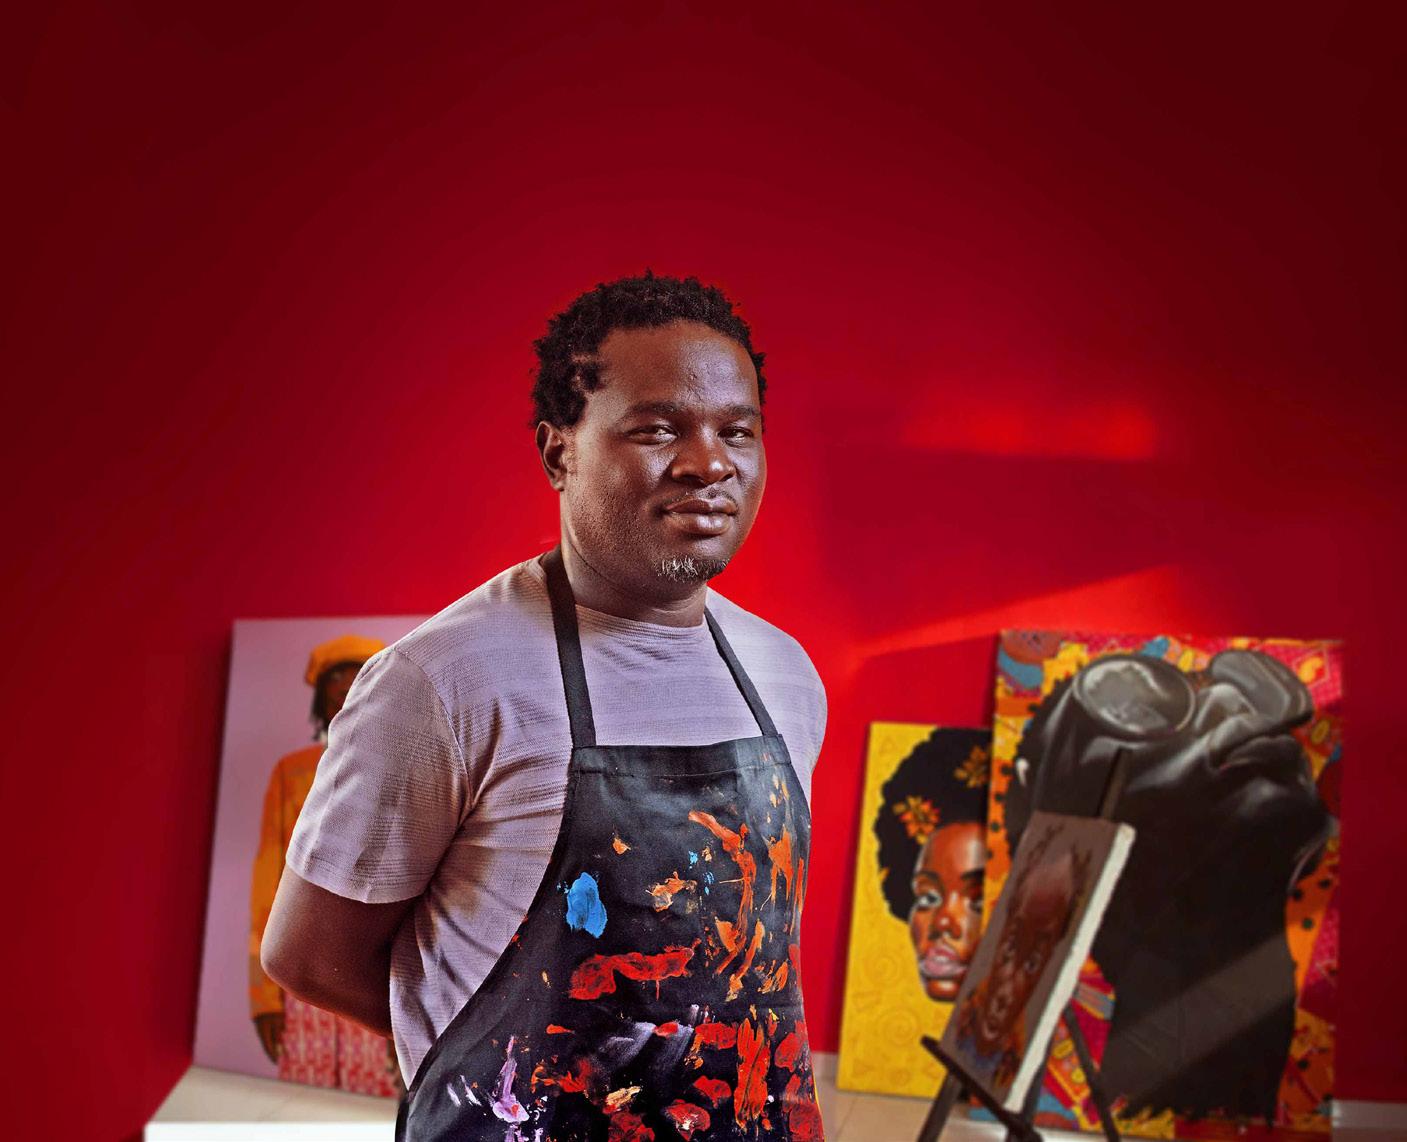
Quando Mateus Sithole passa pelas galerias luminosas onde hoje expõe as suas obras, vê mais do que telas: vê o mapa da sua própria resistência. Cada obra marca um ponto do caminho que percorreu – do rapaz do Chimoio que descobriu o traço quase por acaso, ao jovem que atravessou fronteiras para aprender, que quase desistiu quando tudo ameaçava ruir, até alcançar um momento de viragem em que o talento encontrou finalmente o espaço certo para ser reconhecido.
Mateus nasceu sob o sol que às vezes se esconde por trás da Cabeça do Velho no Chimoio, província de Manica. A sua infância era uma busca constante, um desejo silencioso de dar forma ao que via. O dom estava ali, inaudível, até que um casal norte-americano se deteve, cativado pela maneira como ele convertia a realidade em linhas vibrantes.
Surgiu assim a sua primeira oportunidade ao ganhar, desse casal, uma bolsa de estudo para frequentar um internato no Zimbabué, onde concluiu da 8.ª à 12.ª classe. Longe de casa, a vocação ganhou novos contornos. “Foi ali que percebi que a arte podia ser a minha voz, mesmo quando eu ainda não sabia o que queria dizer ao mundo”, confidencia Mateus Sithole.
O apoio externo, porém, esgotou-se no fim do ensino médio. Sem recursos para a universidade, Maputo surgiu como um horizonte prometido. A cidade ofereceu-lhe um breve trabalho num call center, mas encerrou três meses depois. Mateus estava desamparado.
Forjado nas ruas de Maputo Sem trabalho e sem certezas, começou a acompanhar um grupo de jovens artistas que vendiam os seus quadros nas ruas de Maputo. A cada conversa, a cada pintura improvisada, o antigo dom de Mateus reacendia-se. “Foram as ruas que me ensinaram a sobreviver e, ao mesmo tempo, a descobrir-me como artista. Aprendi observando, perguntando, tentando. Foi ali que comecei a transformar a arte comercial em arte contemporânea.”
Mateus Sithole
MATEUS SITHOLE
Artista plástico
Foram as ruas que me ensinaram a sobreviver e, ao mesmo tempo, a descobrirme como artista. Aprendi observando, perguntando, tentando. Foi ali que comecei a transformar a arte comercial em arte contemporânea"
Entre 2008 e 2011, Mateus atravessou um período de verdadeira mudança. Foi nesses anos que percebeu que precisava de encontrar um estilo próprio, uma voz visual que não apenas vendesse, mas comunicasse algo seu. Com esta consciência e, mais uma vez, com o apoio do casal de norte-americanos, entregou-se ao estudo de desenho na Galeria Nacional de Arte do Zimbabué. Posteriormente, já em Moçambique, Mateus integrou o Núcleo de Arte e participou em exposições de destaque, como as Bienais Kulungwana e TDM.
Em 2021, alcançou um marco importante: a sua primeira exposição individual, realizada na Fundação Fernando Leite Couto. Contudo, faltava uma plataforma que amplificasse o seu talento e o ajudasse a transformar a carreira artística num negócio sustentável. Foi assim que o Ready for Art entrou na sua trajectória.
Um apoio que muda vidas O Ready for Art, iniciativa do Absa Bank Moçambique, chegou como uma porta que se abre exactamente quando é preciso. Trouxe visibilidade, formação, capacitação e ferramentas concretas – tipo de apoio que muda carreiras.
“Ter as minhas exposições nos balcões Premier do Absa abriu
portas que eu nem sabia que existiam. Passei a ter um público maior, encontrei pessoas verdadeiramente interessadas no meu trabalho e, até hoje, continuo a ser contactado por Clientes que me descobriram através do Absa. Isso mudou completamente o rumo da minha carreira”, partilha o artista, actualmente curador do Ready for Art – um projecto que capacita jovens criadores em áreas como empreendedorismo, identidade visual, gestão, monetização e networking.
Se antes Mateus recebia apoio, hoje é ele quem o oferece. Tornou-se curador e mentor no projecto, guiando jovens artistas que percorrem caminhos semelhantes aos que ele pisou: caminhos de tentativa e erro, de reinvenção, de persistência.
“Quando os sonhos são inspirados, ganham relevância e impacto. Por isso digo aos jovens artistas que abracem o Ready for Art. É uma oportunidade real que oferece formação e visibilidade. Não desistam – a vossa paixão pode tornar-se o vosso futuro”, incentiva Sithole.
Um legado em construção
Para o Absa Bank Moçambique, o Ready for Art é mais do que um
programa: é um compromisso claro com a criação de uma indústria artística estruturada, sustentável e viável.
“Queremos fazer da arte uma indústria sustentável em Moçambique. Sabemos que existem artistas com enorme talento, mas que enfrentam dificuldades em monetizar as suas obras. O Ready for Art existe para capacitar, dar visibilidade e criar caminhos reais para o sucesso artístico”, explica Tânia Oliveira, Directora de Marketing e Relações Corporativas.
E acrescenta: “O nosso propósito é que o impacto do Ready for Art não termine na montra de um balcão, mas acompanhe os artistas por toda a vida. Estamos aqui
para apoiar essa caminhada”
A jornada de Mateus Sithole é feita de resiliência, encontros improváveis e oportunidades transformadoras. É a história de um jovem que quase perdeu o rumo, mas encontrou a luz através da arte e, mais tarde, encontrou estrutura, visibilidade e crescimento através do Ready for Art.
É também a história do Absa, que reafirma a sua identidade como um Banco que acredita no poder da cultura e no talento moçambicano, criando condições para que os artistas construam carreiras sólidas e sustentáveis. Mateus prova que nenhum sonho é pequeno quando encontra espaço para florescer.
Associação
das Seguradoras e Banco Mundial Assinam
Apesar de a Constituição da República consagrar a Agricultura como a base do desenvolvimento nacional, apenas 2% do crédito total concedido pelo sistema financeiro ao sector privado é dirigido ao sector. As instituições financeiras justificam o seu desconforto ao financiamento de actividade agrícola com os elevados riscos.
Os dados do Inquérito Agrário Integrado 2023 indicam que no país existem 4.5 milhões de explorações agro-pecuárias.
De modo garantir que os agricultores sem capacidade financeira para contatar seguro agrícola tenham menos perdas de produção, a Associação Moçambicana de Seguradoras (AMS) e a Cooperação Financeira Internacional (IFC), na sigla em inglês, o braço do Grupo Banco Mundial, assinaram um Memorando de financiamento para reforçar a resiliência das actividades agrícolas, válido por um período de dois anos.
O Memorando, com possibilidade de renovação findo o prazo acordado entre as partes, foi firmado no âmbito de um programa africano de seguros inclusivos, com enfoque nos riscos climáticos, e abre novas perspectivas para a modernização e fortalecimento do sector agrícola.
Texto Aurélio Muianga Imagem D.R.
"O projecto tem como objectivo melhorar a resiliência dos agricultores e das micro, pequenas e médias empresas, ampliando o acesso a produtos de seguros adaptados às vulnerabilidades locais", afirma a AMS num documento partilhado com a Banca & Seguros.
Para além da protecção financeira, a iniciativa promove inclusão social, estabilidade económica e segurança alimentar, ao mesmo tempo que fortalece a capacidade institucional das seguradoras nacionais.
O memorando destaca, entre outros compromissos
Capacitação técnica: a IFC desenvolverá programas de formação sobre desenho, avaliação e precificação de seguros indexados, reprogramação de resseguro e aplicação de análises de risco climático para apoiar decisões estratégicas.
Transferência de conhecimento: serão promovidas trocas de experiências com outros mercados africanos, permitindo que Moçambique beneficie das melhores práticas internacionais.
Inovação inclusiva: o acordo prevê o desenvolvimento de produtos sensíveis ao género, reforçando a protecção de grupos tradicionalmente mais vulneráveis.
Fortalecimento institucional: a AMS, através das suas associadas, facilitará o envolvimento de seguradoras, resseguradoras, mediadores e entidades governamentais, assegurando que o projecto responda às necessidades reais do mercado.
Apenas 2% do crédito chega à agricultura, enquanto novo memorando aposta em seguros inclusivos para reduzir riscos e fortalecer o sector
Sustentabilidade e responsabilidade social: todas as actividades serão alinhadas com o Quadro de Sustentabilidade do IFC e as Normas de Desempenho, garantindo que o projecto contribua para práticas responsáveis e ambientalmente seguras.
A AMS sublinha que "esta cooperação representa uma oportunidade ímpar de transferência de conhecimento e inovação, permitindo ao mercado moçambicano beneficiar da experiência internacional e de práticas modernas de seguros", salientou a fonte.
Ao mesmo tempo, reforça a integração de Moçambique em redes globais de desenvolvimento sustentável e inclusão financeira, posicionando o país como referência regional em soluções de mitigação de riscos.
Considerada como uma aliança estratégica, o instrumento poderá transformar a percepção do seguro em Moçambique: de produto restrito e elitista, para instrumento de desenvolvimento, protecção social e promoção da confiança económica.
Adiante, a AMS reafirma o seu compromisso em modernizar o sector segurador, fortalecer a sua relevância social e contribuir activamente para o crescimento inclusivo e sustentável do país.
Em 2012, o Banco Mundial financiou 100 mil dólares de prémio um projecto piloto de seguro agrícola, ate aqui o único no país, para 40 mil produtores do algodão nos distritos de Lalaua e Monapo, na província de Nampula. Os agricultores foram segurados pela Empresa Moçambicana de Seguros (EMOSE) e a Hollard.
“É possível Garantir Justiça Fiscal Sem Comprometer a Inclusão Financeira”
A retenção de 10% sobre as comissões dos agentes de carteiras móveis reacendeu o debate sobre como ampliar a base tributária sem travar a inclusão financeira. Para Mauro Daúd, especialista em fiscalidade, o verdadeiro desafio não está apenas na taxa aplicada, mas na forma como a lei é interpretada e implementada
Num contexto de expansão acelerada da economia digital em Moçambique, a tributação das carteiras móveis tornou-se um dos temas mais sensíveis da agenda fiscal. A nova retenção de 10% sobre as comissões dos agentes, introduzida pela Lei n.º 11/2025 e implementada em 2026, procura enquadrar fiscalmente um sector que movimenta milhões de transações por mês, e que desempenha um papel central na inclusão financeira.
Para Mauro Daúd, especialista em fiscalidade da consultora Ernst & Young (EY), o debate não deve limitar-se à taxa aplicada. Antes de discutir percentagens, explica, é necessário compreender quem está a ser tributado, que rendimento está em causa e quais são os efeitos económicos da medida.
Nesta entrevista, o especialista analisa a lógica jurídica da nova tributação, discute os impactos sobre microagentes e consumidores e defende que o país deve usar melhor os dados disponíveis para garantir justiça fiscal sem comprometer o dinamismo da economia digital.
Em termos práticos, o que muda com a retenção de 10% sobre as comissões dos agentes de carteiras móveis?
Antes de analisar a taxa, é importante compreender o objecto da tributação. Em matéria fiscal, a Constituição da República estabelece que a lei deve definir claramente quem está sujeito ao imposto e sobre que rendimento incide. No caso das carteiras móveis, o que se tributa não é o volume total das transações realizadas pelos utilizadores, mas sim as comissões auferidas pelos agentes.
Do ponto de vista jurídico-tributário, esses rendimentos enquadram-se, na generalidade dos casos, na segunda categoria do Imposto sobre o Rendimento das Pessoas Singulares (IRPS), que abrange rendimentos provenientes de actividades exercidas de forma autónoma.
O que mudou, agora, foi a taxa aplicável. Até ao final de 2025, a retenção na fonte era feita à taxa de 20%. A partir de 2026 passou para 10%. Em termos nominais, trata-se de uma redução significativa. No entanto, a análise não deve limitar-se à taxa. O mais relevante é compreender quem suporta efectivamente o imposto e qual é o impacto sobre os diferentes perfis de agentes.
E que impacto terá em cada um dos perfis de agentes? Como funciona na prática?
Na prática, o imposto incide sobre o titular do rendimento, neste caso, o agente da carteira móvel, mas é cobrado através do mecanismo de retenção na fonte pelas operadoras, que funcionam como substitutos tributários. Isto significa que, no momento em que pagam a comissão ao agente, as operadoras retêm os 10% e entregam esse montante ao Estado. Ainda assim, a forma como este encargo se distribui depende muito das relações contratuais entre operadoras e agentes. Em alguns casos, é possível que, no passado, as próprias operadoras tenham absorvido parte desse custo como despesa operacional, sobretudo tendo em conta que a Autoridade Tributária indicou ter arrecadado cerca de 600 milhões de meticais através deste mecanismo em exercícios anteriores.
Com a clarificação e aplicação mais directa da retenção, é prová-
Com tecnologia, informação e regulamentação adequada, é possível garantir justiça fiscal sem comprometer a inclusão financeira”
vel que o impacto recaia mais visivelmente sobre os próprios agentes. E é aqui que surge a principal questão económica. A taxa é única e proporcional, incidindo da mesma forma sobre todos os agentes, independentemente do nível de rendimento. No entanto, o impacto real tende a ser desigual: para os microagentes que auferem comissões relativamente baixas (alguns milhares de meticais por mês), a retenção de 10% representa uma redução sensível no rendimento disponível. Já para agentes com maior volume de operações e comissões mais elevadas, o efeito proporcional é menos significativo, podendo até revelar-se mais favorável quando comparado com outros regimes fiscais potencialmente aplicáveis. Assim, embora a alteração da taxa represente formalmente uma redução da carga tributária, o verdadeiro efeito da medida dependerá de quem, na prática, absorve esse custo e de como ele se distribui entre os diferentes níveis da rede de agentes que sustentam o funcionamento das carteiras móveis no país.
Esta medida resulta de um pacote mais amplo de alargamento da base tributária. Pode-se dizer que a base foi ampliada? Não necessariamente. A base tributária, neste caso específico, mantém-se essencialmente a mesma. Continua a tributar-se o rendimento do agente, ou seja, as comissões que recebe pela prestação do serviço. O que pode dar a perceção de alargamento da base tributária
Texto Constantino Novela Imagem D.R.
é o facto de a economia digital estar progressivamente a ser integrada no sistema fiscal formal. As carteiras móveis movimentam um volume muito elevado de transacções e constituem um segmento importante da economia. Contudo, neste caso concreto, não estamos perante a criação de um novo imposto. O que houve foi uma redefinição da taxa dentro de um enquadramento fiscal já existente.
Como funciona, na prática, o mecanismo de retenção na fonte neste caso?
A lógica é relativamente simples: quando a operadora paga a comissão ao agente, retém automaticamente 10% desse valor e entrega esse montante ao Estado. Do ponto de vista jurídico, o titular do rendimento é o agente, mas a operadora actua como substituto tributário, isto é, como entidade responsável pela retenção e entrega do imposto.
Este mecanismo é amplamente utilizado em sistemas fiscais modernos porque simplifica a arrecadação e reduz significativamente o risco de evasão fiscal. É semelhante ao que acontece com os salários: a entidade empregadora retém o
imposto antes de pagar o rendimento ao trabalhador.
Existe o risco de se estar a tributar a inclusão financeira? Do ponto de vista formal, não. O que a lei tributa é o rendimento do agente. No entanto, do ponto de vista económico, pode haver efeitos indirectos. As carteiras móveis representam aquilo que muitos chamam de “último quilómetro” da inclusão financeira. Em muitas zonas do país, especialmente nas áreas rurais, os agentes de carteira móvel desempenham funções que a banca tradicional não consegue assegurar, permitindo que milhões de pessoas realizem pagamentos, transferências e outras operações financeiras básicas sem necessidade de uma conta bancária ou de acesso físico a uma agência.
Este sistema tornou-se, ao longo dos últimos anos, um dos principais canais de circulação de pequenos valores na economia, suportando um volume muito elevado de transacções quotidianas, desde pagamentos de serviços até transferências familiares. Neste contexto, os agentes funcionam como um elo essencial entre a tecnologia financeira e a economia real, sobretudo nas comunidades onde a presença do
Para os microagentes que auferem comissões reduzidas, a retenção de 10% pode representar uma diminuição sensível no rendimento disponível”
sistema bancário formal é limitada. Se a rentabilidade desta actividade diminuir de forma significativa, alguns agentes podem deixar de operar ou reduzir a sua actividade, o que poderia afectar a expansão da inclusão financeira. O risco, portanto, não está na intenção da medida, mas na possibilidade de ela alterar os incentivos económicos que sustentam esta rede de distribuição financeira. Por isso, a política fiscal deve procurar um equilíbrio entre arrecadação de receitas e promoção da inclusão financeira. Idealmente, esse equilíbrio deve ser acompanhado por monitoria contínua do impacto da medida, utilizando a informação que as próprias operadoras possuem sobre o volume e a natureza das transações, para que eventuais ajustamentos possam ser feitos com base em dados concretos e não apenas em percepções.
O consumidor final poderá sentir o impacto?
É possível. O mercado tende a ajustar-se de acordo com a lógica da oferta e da procura. Se as margens dos agentes forem reduzidas, existe a possibilidade de parte desse custo ser repassado para o utilizador final, seja através de comissões mais elevadas, seja através de outras formas de ajustamento. Esse repasse pode ocorrer de forma directa, através do aumento de determinados encargos associados às operações, ou de forma indirecta, por exemplo, através da redução de incentivos comerciais ou da diminuição da disponibilidade de serviços em determinados pontos de atendimento.
No caso das microtransacções, esse impacto pode ser particularmente sensível, porque estamos a falar de operações de pequeno valor, mas de elevada frequência. Para muitos utilizadores, sobretudo nas economias locais e informais, as carteiras móveis são utilizadas para pagamentos quotidianos de baixo montante, como pequenas compras, transferências familiares ou pagamentos de serviços básicos. Qualquer alteração nos custos associados a essas operações, mesmo que aparentemente pequena, pode influenciar o comportamento dos utilizadores e levar alguns a reduzir a frequência das transacções ou a procurar alternativas. Por essa razão, o efeito final da medida dependerá muito de como o mercado absorve ou redistribui este custo ao longo da cadeia de serviços, bem como da sensibilidade dos utilizadores às variações nas comissões praticadas. Em sistemas financeiros fortemente baseados em microtran-
sacções, pequenas alterações nos custos unitários podem ter efeitos acumulados relevantes no padrão de utilização dos serviços.
E quanto às operadoras?
Sofrem impacto directo?
Isso depende muito da forma como os contratos com os agentes foram estabelecidos. Se os contratos preveem que a operadora assume o custo do imposto, então poderá haver impacto nas suas margens. Se, pelo contrário, a operadora apenas efectua a retenção e canaliza o va-
O Estado tem capacidade operacional para gerir este universo de contribuintes?
Sim, e a escolha da retenção na fonte responde precisamente a essa preocupação. Ao concentrar a responsabilidade de retenção nas operadoras, o Estado reduz significativamente a complexidade administrativa e o risco de evasão. Em vez de acompanhar individualmente milhares de agentes dispersos pelo território nacional, a Autoridade Tributária passa a interagir directamente com um número relativamente reduzido de en-
lor ao Estado, o impacto directo será praticamente inexistente.
Em muitos casos, a análise terá de ser feita caso a caso, porque depende das condições contratuais existentes entre operadoras e agentes.
Pode-se considerar o risco de as carteiras móveis perderem competitividade a favor da banca tradicional?
A competitividade dependerá, sobretudo, do custo relativo e da conveniência para os utilizadores. Para grande parte da população moçambicana, as carteiras móveis continuam a ser uma solução muito mais acessível do que a banca tradicional, sobretudo em zonas onde não existem agências bancárias.
Se os custos de utilização permanecerem competitivos, é provável que as carteiras móveis continuem a expandir-se. Caso contrário, poderá haver alguma migração para outros meios de pagamento.
tidades – as operadoras – que centralizam os pagamentos das comissões e têm sistemas estruturados de registo das operações.
As operadoras possuem informação detalhada sobre as transacções realizadas nas suas plataformas e sobre as comissões pagas aos agentes, o que facilita o processo de apuramento e entrega do imposto. Esse modelo permite uma arrecadação mais eficiente, com menores custos de fiscalização e com maior previsibilidade para o Estado em termos de receita. Além disso, os dados gerados por este sistema podem ser extremamente valiosos para compreender melhor a dinâmica da economia digital. A análise agregada dessas informações pode ajudar as autoridades públicas a perceber a evolução do volume de transações, os padrões de utilização dos serviços financeiros digitais e a distribuição geográfica da actividade. Esse conhecimento pode, por sua vez, con-
tribuir para uma formulação mais informada das políticas fiscais e económicas relacionadas com a digitalização da economia e com o desenvolvimento do sistema financeiro.
Que alternativas poderiam atingir o mesmo objectivo de arrecadação com menor impacto social?
O próprio Código do IRPS já prevê algumas possibilidades interessantes. Uma delas é a opção de enquadramento na primeira categoria de rendimentos, aplicável quando existe prestação de serviços a uma entidade específica. Se essa opção fosse utilizada por microagentes, poderia permitir que beneficiassem do mínimo isento até cerca de 20 mil meticais.
Isso significa que muitos pequenos agentes não seriam tributados até atingirem esse nível de rendimento, o que permitiria alinhar melhor a tributação com o princípio da capacidade contributiva. Na prática, tal solução poderia proteger os agentes de menor dimensão, que frequentemente operam com margens reduzidas, sem eliminar a possibilidade de tributação nos casos em que os rendimentos atingem níveis mais elevados.
Para que essa solução funcione, seria necessário que a regulamentação clarificasse de forma explícita as condições de aplicação desse mecanismo. A legislação aprovada estabelece o enquadramento geral, mas a sua operacionalização depende de regulamentos que detalhem os procedimentos, os critérios de elegibilidade e a forma de declaração desses rendimentos.
Além disso, seria importante que esse processo fosse acompanhado por uma maior utilização da informação disponível nas próprias plataformas digitais. As operadoras de carteiras móveis possuem dados sobre o volume de comissões auferidas pelos agentes, o que poderia facilitar a identificação dos diferentes níveis de rendimento e permitir uma aplicação mais ajustada da lei. Dessa forma, seria possível conciliar o objectivo de arrecadação com uma maior sensibilidade social, evitando que os microagentes suportem uma carga fiscal desproporcional face à dimensão da sua actividade económica.
Que princípios deveriam orientar a tributação da economia digital em Moçambique? A legislação fiscal deve ser dinâmica e baseada em dados concretos. Hoje sabemos que as carteiras móveis movimentam milhões de transações e geram um volume significativo de informação económica.
Abrir o Capital para Dentro:
Inclusão Económica, Governação Corporativa e Combate à Exportação Ilícita de Capitais
Li recentemente um livro que me pareceu particularmente oportuno nestes tempos de mistificações em torno do tema da corrupção. Refiro-me a Poder e corrupção no capitalismo. A leitura interessou-me não apenas pelo tema, mas também pela sobriedade com que o trata. Em vez de se entregar ao moralismo fácil, tão frequente no debate público, o livro procura mostrar, com base em dados e em experiências comparadas, que a corrupção, na sua forma sistémica, não é uma prática isolada deste ou daquele governo, nem simples produto da degradação individual dos costumes. Ela surge, antes, como consequência recorrente de fluxos descontrolados de activos numa economia globalizada, fenómeno agravado pela fragilização dos Estados, sobretudo em contextos de subdesenvolvimento como o nosso.
Uma das virtudes do livro está precisamente em recusar explicações demasiado cómodas. Não nega a importância da repressão, nem a necessidade de responsabilização. Mas sugere, com razão, que a diminuição das práticas corruptas para níveis socialmente mais funcionais depende menos de surtos periódicos de indignação moral e mais de transformações estruturais no modo como o capital se organiza, circula e se reproduz. Dito de outra forma, o problema não está apenas nos homens, está também nos mecanismos.
Foi a partir dessa leitura que voltei a pensar em algo que, entre nós, raramente entra na conversa pública sobre corrupção, governação ou patriotismo económico. Refiro-me à dispersão do capital através das bolsas de valores, com enfoque particular na participação de entidades nacionais.
Em muitas economias em desenvolvimento, uma parte significativa da actividade empresarial relevante continua a ocorrer dentro de estruturas accionistas extremamente concentradas. Empresas de comércio, logística, construção e grandes projectos de infra-estrutura pertencem frequentemente a pequenos grupos familiares ou a redes empresariais restritas. Mas um pe-
GABRIEL MUTHISSE
Quanto mais concentrado e opaco é o capital, maior tende a ser o espaço para a extracção privada de riqueza. Quanto mais disperso e escrutinado, maiores são as probabilidades de que essa riqueza permaneça dentro da economia”
so ainda maior na estrutura económica destes países é exercido por grandes multinacionais que exploram recursos naturais como minérios, hidrocarbonetos, energia e outros projectos extractivos de grande escala. Estas empresas operam frequentemente através de estruturas societárias complexas, envolvendo subsidiárias, holdings internacionais e redes de intermediação comercial distribuídas por diferentes jurisdições. Não raramente, os projectos que exploram recursos naturais em países em desenvolvimento são controlados por centros decisórios localizados fora dessas economias, enquanto a participação do capital doméstico permanece limitada ou inexistente. Essa estrutura não é, em si mesma, ilegítima. O investimento internacional desempenha um papel importante no financiamento e na viabilização tecnológica de grandes projectos extractivos. O problema surge quando essa concentração de poder económico, seja em grupos empresariais domésticos fechados, seja em conglomerados multinacionais altamente integrados, se combina com instituições frágeis, reduz o escrutínio e limita a transparência das operações económicas. É nesse terreno que prosperam mecanismos associados à exportação ilícita de capitais na forma de subfacturação de exportações, sobrefacturação de importações, utilização de empresas offshore para intermediação comercial, manipulação de preços de transferência, retenção de receitas no exterior. Não se trata aqui de especulação abstracta. São mecanismos amplamente estudados por instituições internacionais como a United Nations Conference on Trade and Development e a Global Financial Integrity, que têm mostrado como grande parte dos fluxos financeiros ilícitos provenientes dos países em desenvolvimento passa precisamente pelo comércio internacional.
A pergunta decisiva, portanto, não é apenas fiscal, policial ou moral. É também institucional. Que tipo de estrutura empresarial reduz o espaço para essas práticas?
Uma das respostas possíveis reside na abertura de capital das empresas, particularmente quando essa abertu-
Antigo ministro dos Transportes e Comunicações
ra é pensada de modo a favorecer a participação de investidores nacionais. A dispersão do capital pode funcionar como um mecanismo importante de disciplina. Quando uma empresa abre o seu capital e passa a ter centenas ou milhares de accionistas, a lógica interna da organização tende a mudar. A empresa deixa de responder apenas a um núcleo restrito de proprietários e passa a operar sob a observação de uma pluralidade de interesses. Empresas listadas numa bolsa de valores ficam sujeitas a exigências que, em geral, não pesam da mesma forma sobre empresas fechadas: divulgação regular de resultados financeiros, auditorias externas independentes, relatórios sobre transacções com partes relacionadas, regras formais de governação corporativa.
Esse conjunto de obrigações não elimina automaticamente práticas abusivas. Seria ingénuo supô-lo. Mas torna-as mais difíceis de esconder, mais custosas de manter e mais arriscadas do ponto de vista reputacional e jurídico. Além disso, a dispersão accionista cria uma multiplicidade de actores interes-
sados na saúde financeira da empresa: investidores institucionais, analistas, jornalistas económicos, reguladores e até pequenos accionistas individuais. Esse sistema de vigilância difusa, embora imperfeito, tende a funcionar como um mecanismo adicional de disciplina.
Há também um aspecto económico e até político que me parece especialmente importante. Quando o capital de uma empresa passa a estar amplamente distribuído entre investidores nacionais, ela deixa de ser apenas um instrumento de acumulação privada de um grupo restrito. Passa a transformar-se, pelo menos em parte, num activo económico colectivo, cujo desempenho interessa a um número muito maior de cidadãos. A riqueza empresarial torna-se, ainda que parcialmente, socializada dentro do próprio espaço nacional.
Isso pode contribuir para alinhar incentivos. Em vez de retirar riqueza da empresa por vias paralelas, por exemplo, através da exportação clandestina de capitais, torna-se mais racional gerar lucros transparentes e distribuí-los sob a forma de dividendos, valorização accio-
nista e expansão produtiva. A lógica da opacidade não desaparece, mas deixa de ser tão cómoda como antes.
Nesse contexto, o exemplo brasileiro, na configuração conhecida como modelo da B3, merece atenção particular por parte de países como o nosso. Durante grande parte do século XX, o mercado de capitais brasileiro enfrentava um problema que não nos é estranho. A abertura de capital não garantia, por si só, boa governação corporativa. Era comum que empresas captassem recursos no mercado sem alterar substancialmente a sua estrutura de poder interna. Os accionistas controladores mantinham um domínio quase absoluto, os minoritários tinham pouca influência, e práticas de expropriação indirecta eram relativamente frequentes.
Perante essa realidade, no final dos anos 1990 a bolsa brasileira decidiu criar um mecanismo institucional inovador: segmentos de listagem com diferentes níveis de exigência de governação corporativa. Esses segmentos passaram a funcionar como um verdadeiro se-
lo de qualidade institucional. Não bastava abrir capital; era preciso fazê-lo segundo regras que limitassem os abusos típicos do capitalismo concentrado.
O segmento mais avançado passou a ser o chamado Novo Mercado, criado no ano 2000. O seu objectivo era enfrentar um problema clássico dos mercados emergentes: como garantir que a abertura de capital não se transformasse apenas numa forma de financiar grupos empresariais sem melhorar efectivamente a governação?
As regras introduzidas não eram cosméticas. Uma das mais importantes foi a exigência de que as empresas listadas nesse segmento emitissem apenas acções ordinárias com direito de voto. Esta regra procurava corrigir uma assimetria antiga. Durante muito tempo, os controladores mantinham acções com poder de decisão, enquanto os investidores comuns ficavam com papéis de rendimento, mas sem influência real na condução da empresa. Ao eliminar essa separação, o Novo Mercado procurou aproximar direitos económicos e direitos políticos.
Outra exigência relevante foi a manutenção de um free float mínimo, isto é, uma percentagem significativa de acções efectivamente em circulação no mercado. A intenção era dupla: garantir liquidez e evitar que a abertura de capital
fosse apenas formal, mantendo-se, na prática, uma estrutura excessivamente fechada.
O modelo também reforçou a protecção dos accionistas minoritários, nomeadamente através do mecanismo de tag along, que assegura aos minoritários o direito de vender as suas acções pelo mesmo preço proporcional caso o accionista controlador venda a empresa. Em termos simples, procurou-se impedir que apenas o bloco de controlo beneficiasse plenamente de uma mudança de comando societário.
Além disso, foram estabelecidas regras mais exigentes para a composição do conselho de administração, presença de membros independentes, divulgação de informações financeiras, auditoria e controlo interno. Outro elemento importante foi a criação de um sistema de arbitragem especializada para conflitos societários, evitando que litígios entre accionistas se arrastassem indefinidamente nos tribunais comuns.
O impacto desse modelo foi significativo. Empresas que aderiram aos segmentos de governação mais elevados passaram a beneficiar de maior confiança por parte dos investidores. Diversos estudos mostraram que companhias listadas no Novo Mercado frequentemente alcançavam avaliações superiores às de empresas com es-
truturas de governação mais frágeis. Na prática, criou-se um incentivo económico poderoso: empresas com melhor governação conseguem captar capital a custos mais baixos.
Esse ponto merece ser sublinhado. Em geral, entre nós, tende-se a pensar a governação corporativa como um luxo normativo, quase uma exigência decorativa de economias mais sofisticadas. O caso brasileiro mostra o contrário, que a boa governação pode ser uma vantagem económica concreta. Transparência, protecção de minoritários e disciplina institucional não são apenas virtudes cívicas, pois são também factores de valorização.
Tudo isto sugere a necessidade de uma reflexão mais profunda nas economias emergentes. O caso brasileiro mostra que a abertura de capital pode ser mais do que um simples mecanismo financeiro. Pode tornar-se um instrumento de reforma institucional do próprio capitalismo nacional.
Ao dispersar o capital e aumentar a transparência, o mercado de capitais cria condições para maior escrutínio das empresas, melhor governação corporativa, maior participação de investidores domésticos e redução de práticas opacas. Em países onde algumas empresas nacionais acumulam reputação de recorrer a mecanismos de exportação ilícita de capitais, a abertura de capital, sobretudo se acompanhada por regras institucionais robustas, pode funcionar como um mecanismo adicional de disciplina.
Naturalmente, nenhuma bolsa de valores substitui instituições fundamentais como autoridades fiscais eficazes, tribunais funcionais ou reguladores independentes. Também não convém idealizar o mercado. O capital aberto não purifica automaticamente ninguém. Mas mercados de capitais bem estruturados podem tornar-se aliados importantes na construção de economias mais transparentes, menos patrimonializadas e menos permeáveis à extracção privada de riqueza por vias paralelas.
No fundo, a questão parece-me simples, embora as suas implicações sejam profundas: quanto mais concentrado e opaco é o capital, maior tende a ser o espaço para a extracção privada de riqueza. Quanto mais disperso e escrutinado, maiores são as probabilidades de que essa riqueza permaneça dentro da economia.
FMI Aperta, Banco Mundial Financia: Paradoxo ou Estratégia?
OBanco Mundial aprovou um novo quadro de parceria com Moçambique que poderá mobilizar 10 mil milhões de dólares nos próximos anos. O anúncio foi confirmado pelo director do Banco Mundial para o país, Fily Sissoko, após um encontro com o Presidente da República, Daniel Chapo, em Maputo.
O pacote surge, porém, num momento em que o FMI alerta para uma grave crise fiscal, falta de liquidez e atrasos nos pagamentos do Estado. O contraste entre o optimismo do Banco Mundial e o diagnóstico cauteloso do Fundo levanta questões sobre riscos de dívida, eficácia dos projectos e soberania das políticas económicas.
Para discutir este momento crítico da cooperação internacional com Moçambique, a Banca & Se-
guros ouviu o economista Dário Moreira, que analisa as tensões entre financiamento e disciplina fiscal, os desafios institucionais e o que realmente está em jogo neste novo ciclo de financiamento externo.
O Banco Mundial anuncia financiamento massivo num momento em que o FMI alerta para crise fiscal e falta de liquidez. Como interpretar este aparente contraste?
A melhor forma de entender a situação é reconhecer que Moçambique está, hoje, no centro de duas narrativas internacionais simultâneas: a narrativa do risco e a narrativa do potencial.
A narrativa do risco é dominada pelo FMI. No relatório aprovado a 13 de Fevereiro de 2026, o Fundo traçou um quadro exigente: a folha salarial pública representa 14,4% do PIB, uma das mais elevadas da Comunidade para o Desenvolvimento da África Austral (SADC), existem défices orçamentais persistentes
e o risco soberano foi classificado como “severo” pelo Banco de Moçambique.
Ao mesmo tempo, a dívida pública ultrapassou 16.328 milhões de dólares em 2024, e a economia sofreu uma contração de 3,9% no primeiro trimestre de 2025, comparativamente ao mesmo período do ano anterior, reflectindo o impacto da crise pós-eleitoral de Outubro de 2024, que incluiu a destruição de infra-estruturas e paralisação da actividade económica.
Já a narrativa do potencial é liderada pelo Banco Mundial. Em Janeiro de 2026, o Conselho de Administração aprovou o Quadro de Parceria com o País (CPF) 20262031, com um pacote global de 10 mil milhões de dólares.
Desse montante, 6 mil milhões destinam-se ao investimento público e 4 mil milhões ao sector privado, através da IFC (Corporação Financeira Internacional) e da MIGA (Agência Multilateral de Garantia de Investimentos). Existem ain-
Texto Rezilda Paulino Imagem Uclas Balgobiny
da duas linhas adicionais: 450 milhões de dólares para prevenção e resiliência climática, válidos por três anos, e 20 milhões de dólares já desembolsados através do programa REPAIR, para resposta a emergências.
A diferença essencial é de mandato. O FMI preocupa-se com a estabilidade macroeconómica de curto prazo, enquanto o Banco Mundial trabalha numa lógica de desenvolvimento de médio e longo prazo. Para o Banco Mundial, Moçambique continua a ter activos estruturais relevantes: recursos naturais, localização estratégica no Índico e uma população jovem com potencial produtivo.
O Banco Mundial está, então, a ignorar os riscos?
Não exactamente. O que está a fazer é assumir um risco calculado. A lógica é relativamente simples: um colapso financeiro de Moçambique teria custos muito maiores para a região, para os credores e para as próprias instituições multilaterais do que continuar a financiar o desenvolvimento com crédito concessional.
No encontro com o Presidente Chapo, Fily Sissoko sublinhou uma
ideia central transmitida pelo Governo: “execução, execução, execução”. Ou seja, a aposta do Banco Mundial depende essencialmente da capacidade do Estado de transformar financiamento em resultados concretos. O problema é que, se a execução falhar, o país pode ficar preso entre duas pressões: austeridade fiscal exigida pelo FMI e financiamento condicionado pelo Banco Mundial.
O Banco Mundial está a assumir um risco calculado: o colapso financeiro de Moçambique teria custos maiores para todos do que continuar a financiar o desenvolvimento”
Existe falta de coordenação entre o FMI e o Banco Mundial? A tensão existe, mas não significa necessariamente falta de coordenação. Em grande medida, é uma diferença estrutural de função. O FMI propõe medidas de consolidação fiscal bastante claras. Por exemplo, recomenda reduzir a massa salarial pública de 14,4% para 11% do PIB até 2028.
Para atingir esse objectivo, sugere várias medidas: eliminação total do 13.º salário em 2026, reposição parcial de 25% em 2027 e 50% em 2028, congelamento dos salários-base entre 2026 e 2028, suspensão de promoções até 2030 e restrições a novas contratações, com excepção da saúde, educação e justiça. Estamos a falar de um programa de austeridade estrutural muito significativo.
Já o Banco Mundial actua de forma diferente: intervém onde o mercado privado não entra. Investidores internacionais tendem a evitar países com risco soberano severo, dívida superior a 73% do PIB e downgrades de rating, como aconteceu em Março de 2025. Uma instituição multilateral pode assumir esse risco porque o seu mandato é precisamente apoiar países nessas condições.
Isso pode reduzir a pressão para reformas internas?
Existe esse risco, conhecido em economia como risco moral. Se um país sabe que tem 10 mil milhões de dólares de financiamento multilateral, pode sentir menos urgência para implementar reformas difíceis como cortes na despesa ou reestruturação da dívida.
Por isso, a coordenação entre as instituições é fundamental. Formalmente ela existe, mas os horizontes temporais são diferentes: o FMI trabalha com programas de 3 a 4 anos, enquanto o Banco Mundial pensa em horizontes de 5 a 10 anos.
Pode-se considerar que o encontro entre Daniel Chapo e Fily Sissoko marcou um novo ciclo de cooperação?
Sem dúvida. O encontro de 23 de Fevereiro de 2026 teve um peso político importante porque marcou o lançamento oficial do novo quadro de parceria. A ministra das Finanças, Carla Louveira, confirmou que o Banco Mundial aprovou 6 mil milhões de dólares para investimento público entre 2026 e 2031, em áreas como infra-estruturas, saúde, educação, agricultura e protecção social. Também serão mobilizados 4 mil milhões para o sector privado, através da IFC, que financia directamente as empresas, e da MIGA, que fornece garantias contra riscos políticos.
Poucos dias depois, a 27 de Fevereiro, Zarau Kibwe, Director-executivo da Primeira Constituência Africana do Banco Mundial, reuniu-se com a CTA. As empresas pediram facilitação de acesso ao crédito, especialmente para PME, e o Banco identificou o agronegócio, turismo e logística como sectores prioritários.
Um financiamento desta dimensão não limita a autonomia das políticas económicas?
Em certa medida, sim. Formalmente, Moçambique mantém a soberania sobre as suas políticas. Mas na prática, o financiamento concessional vem sempre acompanhado de condicionalidades e agendas de reforma.
O CPF 2026-2031 prevê, por exemplo:
• Estabilidade macroeconómica;
• Sustentabilidade da dívida;
• Melhoria do ambiente de negócios;
• Reformas de governação;
• Cumprimento dos procedimentos de procurement do Banco Mundial.
Se as reformas não avançarem, os desembolsos podem ser suspen-
Moçambique vive hoje entre duas narrativas internacionais: a narrativa do risco, liderada pelo FMI, e a narrativa do potencial, defendida pelo Banco Mundial”
sos. Quando um país depende do financiamento externo para 40% a 50% do orçamento, essa influência torna-se inevitável.
Como esperar confiança na gestão de 10 mil milhões depois do histórico recente da dívida?
A desconfiança tem fundamento. O escândalo das dívidas ocultas de 2016, envolvendo mais de 2 mil milhões de dólares, destruiu a credibilidade internacional do país e provocou uma crise económica profunda. Hoje, a dívida pública continua elevada. Em 2024, atingiu 16.328 milhões de dólares, acima dos 15.202 milhões registados em 2023. O rácio dívida/PIB manteve-se acima de 73% no terceiro trimestre de 2025. O próprio comportamento do 13.º salário ilustra as dificulda-
des fiscais: o Estado pagou 30% em 2023, 50% em 2024 e apenas 40% em 2025. Esse contexto explica porque a confiança dependerá menos de promessas e mais de mecanismos concretos de transparência e monitoria.
O sistema bancário interno também enfrenta pressão?
Sim. Quando o Estado absorve uma parcela tão elevada do crédito disponível, instala-se o fenómeno conhecido como “crowding out”: o financiamento que poderia apoiar empresas e investimento produtivo acaba por ser canalizado para a cobertura das necessidades do Tesouro. Na prática, a banca passa a funcionar cada vez mais como financiadora do défice público, reduzindo a margem de crédito disponível para a economia real.
Esse efeito tem implicações importantes para a dinâmica empresarial. As PME, que raramente têm acesso a financiamento internacional ou a mercados de capitais, dependem quase exclusivamente da banca doméstica para investir, expandir actividade ou simplesmente financiar o capital de exploração. Quando o crédito é escasso ou se torna mais caro, esses projectos acabam muitas vezes adiados ou abandonados.
Há ainda um efeito adicional: quanto maior for a procura de financiamento por parte do Estado, maior tende a ser a pressão sobre
as taxas de juro internas, tornando o crédito menos acessível para o sector privado. Isso cria um círculo delicado para a economia: o Estado absorve liquidez para financiar o orçamento, as empresas enfrentam maior dificuldade em investir e, como consequência, o próprio crescimento económico que poderia gerar novas receitas fiscais acaba por ficar limitado.
Que impacto tem o actual contexto macroeconómico na viabilidade de grandes
projectos estruturantes, como a linha-férrea norte–sul?
Trata-se de um projecto estruturalmente transformador, mas também de enorme complexidade financeira. A ligação ferroviária norte–sul foi estimada em cerca de 7 mil milhões de dólares, um valor particularmente elevado para uma economia cujo PIB se situa abaixo dos 20 mil milhões de dólares. Isso significa que o custo de uma única infra-estrutura equivaleria a uma parcela muito significativa da produção anual do país – um peso di-
fícil de sustentar apenas com recursos internos.
Na prática, projectos desta natureza dependem quase sempre de consórcios internacionais de financiamento, combinando bancos multilaterais, instituições de crédito à exportação e investidores privados. Para que esse tipo de arquitectura financeira se torne viável, o país precisa de apresentar um quadro macroeconómico relativamente previsível e um nível mínimo de confiança institucional.
É aqui que entra o papel do FMI, que muitas vezes funciona como um referencial de credibilidade macroeconómica. O Fundo não financia directamente infra-estruturas, mas os seus programas e avaliações servem como sinal para outros financiadores sobre a solidez das políticas económicas do país. Quando essa referência é positiva, abre-se espaço para que bancos de desenvolvimento e investidores considerem participar em projectos de grande escala.
Se, pelo contrário, esse sinal estiver enfraquecido ou envolto em incerteza, os financiadores tendem a tornar-se mais cautelosos. O resultado é que projectos estruturantes, mesmo quando tecnicamente justificáveis, passam a enfrentar custos de financiamento mais elevados, processos de negociação mais longos ou, em alguns casos, simplesmente a ausência de investidores dispostos a assumir o risco. É nesse ponto que o dilema dos grandes projectos se torna evidente: a ambição estratégica existe, mas a sua concretização depende de um equilíbrio delicado entre visão de desenvolvimento e credibilidade económica.
Qual é hoje o verdadeiro nível de stress macroeconómico do país?
Os indicadores mostram fragilidade, mas não colapso. O crescimento económico foi de apenas 1,9% em 2024, muito abaixo dos 5,5% previstos no PESOE. No primeiro trimestre de 2025, o PIB contraiu 3,9%, com o sector secundário a cair 16,2% e o terciário 8%.
Ao mesmo tempo, existem alguns sinais positivos. A inflação manteve-se relativamente baixa, em torno de 3,34%, e o índice de ambiente macroeconómico subiu de 50% para 51% entre o último trimestre de 2024 e o primeiro de 2025.
Moçambique está, portanto, numa recuperação frágil, muito dependente do apoio dos parceiros multilaterais.
Um Olhar sobre o Mercado de Seguros em Moçambique –
Retrospectiva, Desafios
e Oportunidades(II)
Orisco nas suas múltiplas facetas é a razão da existência do mercado e da actividade seguradora. As seguradoras são possivelmente os agentes económicos com maior apetência ao risco, precisamente porque o seu negócio é assumir o risco dos outros. Hoje, convido-o a meditarmos a volta do conceito de risco.
Na literatura de seguros, o risco é entendido como a incerteza sobre a ocorrência do evento que origina a perda, é, portanto, uma sensação de insegurança perante o futuro – as seguradoras vendem segurança. Um bom empreendedor não foge do risco, pelo contrário reconhece a sua existência, estuda e compreende a sua natureza, e com base nesta realização passa a incorporá-lo no seu plano de negócio, seja através da constituição de provisões ou pela estratégia de transferi-lo para entidades especializadas na sua gestão, tal é o caso das Seguradoras.
Ao assumir o risco do agente económico, a Seguradora mitiga a sensação de insegurança oferecendo-o maior certeza, pois em caso de ocorrência do risco as perdas estão seguradas, o que essencialmente equivale a existência de um bom plano de con-
O Resseguro é o mecanismo mais comum e consiste em a Seguradora repassar parte do risco que assumiu, a uma terceira entidade
tinuidade do negócio. Dependendo da dimensão e especificidade do risco as Seguradoras podem assumi-lo por inteiro ou reparti-lo através de dois mecanismos, o Resseguro e o Co-seguro. O Resseguro é o mecanismo mais comum e consiste em a Seguradora repassar parte do risco que assumiu, a uma terceira entidade denominada ressegurador, ou seja a Seguradora estabelece um contracto com o ressegurador onde cede a esta entidade, a sua exposição aos riscos que assume dos seus segurados.
O segundo mecanismo é o Co-seguro, que essencialmente consiste na repartição do risco entre seguradoras, ou seja, um grupo identificado de Seguradoras acordam a repartição entre si dos direitos e responsabilidades inerentes ao risco proveniente do cliente, cada seguradora fica responsável pela quota-parte que a cabe no risco. Independentemente da dimensão e especificidade do risco, estes mecanismos garantem a sua absorção através da sua dispersão, por outro lado a cooperação mútua entre seguradoras e também com resseguradores, é um factor de crescimento e robustez do mercado, tornando-o um lugar de inclusão pois há espaço para todos. Se o amigo leitor é empreendedor, não se esqueça de assegurar o seu negócio.
NDANDAZI MAZOI Analista de Mercado
"O Meio Ambiente como Direito Fundamental no Ordenamento Jurídico Moçambicano(Parte I)
DANILO MAGIDE MENDES LIASSE
Doutorando do Curso de Doutoramento em Direito Público – 5.ª Edição/2022, na Universidade Católica de Moçambique, Mestre em Especialização de Finanças Públicas, Licenciado em Direito, Consultor Jurídico e Docente Universitário
JOÃO LUÍS ARAÚJO
Doutorando em Direito Público, pela Faculdade de Direito da Universidade Católica de Moçambique e Mestre em Direito Administrativo, Docente Universitário, Consultor e Assessor Jurídico.
OO maior desafio não é a ausência de leis ambientais, mas as dificuldades de aplicação efectiva das normas
presente estudo, discute sobre "O Meio Ambiente como um Direito Fundamental no Ordenamento Jurídico Moçambicano". Para o efeito, e notório e está provado que o Direito Ambiental, nas últimas décadas sofreu profundas transformações, e actualmente a sua importância para a defesa do meio ambiente é essencial. Por ser ainda um ramo relativamente “novo”, ainda não tem a sua actuação bem definida na visão da sociedade, mas será através deste, que conseguiremos preservar os recursos naturais, existentes, os quais são de vital importância para a existência das futuras gerações.
A Constituição da República de Moçambique – CRM, vigente, desempenha, um importante papel na preservação do meio ambiente, assegurando uma melhor qualidade de vida a todos, pois, comporta, nas usas normas, uma componente do Direito Ambiental, enquanto núcleo para a manutenção da vida. Adeamais, o estu-
do, incindir-se-a sobre o Direito Ambiental, na componente da relação aos direitos humanos e a sua interligação como direito fundamental, inerente á pessoa humana, onde se aborda as noções gerais dos direitos fundamentais, com um direito, denominado de terceira geração (meio ambiente e desenvolvimento económico) este último, como sendo, um dos direitos difusos e colectivos, onde se encontra inserido. Outra questão de fundo, é a abordagem da análise da natureza das nomas constitucionais, com destaque, para as normas ambientais previstas na Constituição, seu mecanismo de aplicação e de efectivação pelo cidadão, no que tange, a responsabilização dos infractores e do Estado, tendo como epicentro, a relação destas, com as leis ordinárias.
Palavras Chaves: Constituição, meio ambiente, direitos fundamentais e direito do ambiente
Introdução Contudo, apesar dos esforços, com vista a garantir o meio ambiente, como um direito fundamental, para a
existência da pessoa humana, este, vem sofrendo graves crises, inclusive uma das mais importantes, a crise ambiental.
É na perspectiva de uma melhor qualidade de vida para todos e um meio ambiente ecologicamente equilibrado, como um direito humano e fundamental, que, se vai efectuar esta pesquisa, em torno do meio ambiente, consagrado como um direito fundamental, no ordenamento jurídico moçambicano, em concreto, analisando o seu valor constitucional, a sua consagração e o acesso por parte dos cidadãos, como um bem público, tendo como, desiderato a defesa do mesmo por parte do Estado e os mecanismos de impugnação, postos a disposição dos cidadãos.
Na primeira parte do presente trabalho é abordado a evolução da protecção jurídica do meio ambiente com um breve relato da história do direito ambiental em Moçambique, tendo como base, a evolução ou retrocesso da legislação atinente ao meio ambiente, tendo como epicentro, as Constituições, de 1975, 1990 e 2004.
De seguida, a abordagem, em torno da evolução do Direito Ambiental, como uma ferramenta eficaz na intervenção da economia para a protecção do meio ambiente, e acima de tudo, como o principal instrumento na mudança do pensamento da sociedade, com vista a preservação dos recursos
naturais, e, um breve olhar, sobre os princípios que norteiam o Direito Ambiental e sua base de actuação, sendo, estes vitais, na aplicabilidade das normas ambientais.
1. O Enquadramento Jurídico Constitucional do Meio Ambiente em Moçambique
Antes de fazer uma breve introdução histórica da protecção do meio ambiente, é conveniente conceituar o que seria natureza e meio ambiente. Segundo o Professor Paulo Bessa Antunes, "Natureza é originada do latim ‘natura’, de nato, nascido e significa o conjunto de todos os seres que formam o universo, no qual o ser humano está incluído” .
O mesmo autor, esclarece, que o Meio Ambiente
É uma designação que compreende o ser humano como parte de um conjunto de relações econômicas, sociais e políticas que se constroem a partir da apropriação econômica dos bens naturais que, por submetidos a influencia humana, se constituem em recursos ambientais.
Abordar, o enquadramento jurídico constitucional do meio ambiente, pressupõe, um recuo na história, atendendo as várias Constituições, que vigoraram, desde o nascimento do Estado Moçambicano, no dia 25 de junho 1975 , enquanto, país independente e soberano.
A Constituição da República Popular de Moçambique, tendo como base, o regime político instituído e imposto, não se afigurava, considerando, as características de funcionamento e ideologia predominante, como um Estado de Direito Democrático, pois, as referências as democracias apareciam associadas, a ideia de um Estado popular, o que manifesta claramente um certo tipo de opção política, de pendor socialista.
Não obstante este factos, consagrou, o seu artigo 8, preconizava, que a "República Popular de Moçambique, reconhece a carta dos direitos e deveres económicos dos Estados, adoptada pela XXIX Sessão da Assembleia Geral das Nações Unidas" e no seu artigo 9, ainda, estipulava, "o dever de garantir, o aproveitamento correcto das riquezas do país…", pode se aferir, que timidamente, este instrumento legal, iniciou, a abordagem de protecção do meio ambiente, tendo, como alcance, a gestão sustentável dos recursos, isto é, valorizando os mesmos e garantindo a salvaguarda, sem descorar, a importância e a necessidade da sua exploração.
Na Constituição de 1990, baseado num outro prisma e regime político institucionalizado diferente do anterior, influenciado, por vários acontecimentos, no contexto interno e internacional, que trouxeram inovações, a este novo texto constitucional, com destaque, para a aproximação ao capitalismo e as instituições financeiras internacionais, que culminou com a adesão ao Brettenwoods (Banco Mundial e Fundo Monetário Internacional), o reconhecimento do multipartidarismo, no campo económico, houve maior abertura, o alargamento dos direitos, deveres e liberdades fundamentais de forma mais clara e protectiva.
No que tange, a ideia de uma constituição ambiental, sem dúvidas, que estas inovações, fizeram repensar e criar um quadro mais protectivo, como se pode, verificar, o artigo 37, o qual, institua, que o "Estado promove iniciativas para garantir o equilíbrio ecológico e a conservação e a preservação meio ambiente, visando a melhoria da qualidade de vida dos cidadãos", igualmente, o artigo 72, consagrava "que todo o cidadão tem direito de viver num meio ambiente equilibrado e o dever de o defender".
Podemos, sem muito esforço, perceber, que o sistema político vigente nesta altura, alicerçando-se na nova ideologia, de abertura do mercado, o incentivo a propriedade privada e ao investimento estrangeiro, intensificou, a procura pelos recursos e a sua exploração, aliado, a necessidade de desenvolver o país economicamente e o "apetite" de benefícios ou privilégios internos e externos, tendo sempre como suporte, a ideia de que, o país, necessitava de sair do estágio económico e social em que se encontrava. Esta abertura e necessidade extrema de responder aos problemas socioeconómicos, de certa forma, permitiu e expôs, os recursos existentes no país, a uma procura e exploração acentuada, tendo como pressuposto, a necessidade de regular de forma mais robusta, atendendo, que estávamos diante de uma dicotomia, entre o desenvolvimento económico versus meio ambiente. Era necessário, que o Estado, garantisse, a elaboração de políticas ambientais protectoras, sem descorar, que o país, necessitava, em face da crise verificada nos anos 80 e agudizada pela guerra civil, de crescer e encontrar mecanismos de apoio externo e de alavancar a sua economia.
Na Constituição, aprovada, no ano 2004 , o leque de protecção do meio ambiente, teve uma abordagem mais abrangente, tendo o legislador, consagrado no artigo 90, o reforço e a previsão, legal do direito do ambiente, atribuindo, de forma expressa, a responsabilidade objectiva do Estado, outras entidades públicas de administração indirecta, como as autarquias locais e o cidadão.
Esta previsão legal, atribuía ao Estado, em particular, a adopção de políticas ambientais, com vista, a utilização racional de todos os recursos naturais e ainda, trouxe, um novo conceito de ambiente, associado, "a qualidade vida", que se traduzia, no dever de promoção do
Estado, de criar iniciativas, que garantissem, o equilíbrio ecológico e a conservação e preservação do meio ambiente.
Ainda, no campo internacional, outro mecanismo, de protecção e compromisso com o meio ambiente, foi a aceitação e adopção de normas de direito internacional do ambiente, através de tratados, acordos e participação em organizações internacionais em diversas matérias, incluído, a componente ambiental .
A protecção do meio ambiente, tem um campo especial e de realce, nesta Constituição, e começa a merecer maior destaque, pois, o seu reforço, é possível, vislumbrar, este, como sendo, parte essencial de um direito imprescindível para o cidadão.
No contexto, de relações entre Estados e diante de organizações internacionais e regionais, Moçambique, assume este compromisso, de encontrar e criar, ao nível interno políticas, enquanto Estado defensor do meio ambiente, através do seu Governo, no sentido de proteger, este direito fundamental e de responsabilizar os infractores, incluindo, o próprio Governo, no âmbito da separação de poderes, tendo como alcance, a sua responsabilidade objectiva.
Esta Constituição, teve, este ganho, renovando e sedimentando o processo democrático, aliado, aos aspectos políticos, económico e social, conciliando o desenvolvimento económico e o meio ambiente, tendo como desiderato, o almejado desenvolvimento sustentável, tendo este, como suporte, o ambiente, visto como direito humano ou parte deste.
Diante, destes factos, é possível, aferir, que o processo de construção do Estado Moçambicano, sempre esteve ligado a defesa do meio ambiente, na medida em que, a Constituição, deu este suporte, sendo, o instrumento que organizou o mesmo, apesar, de diversas influências marcadamente socialistas, e posteriormente, capitalistas, tendo aspectos positivos de realce, quais sejam: a ideia de um Estado de Direito Democrático, a ideia de um tribunal especifico para dirimir conflitos de natureza jurídico-administrativa, e, a consagração e institucionalização do pluralismo jurídico. Estas variações, influenciaram de certa forma no desenvolvimento da relação que se estabelecia entre o meio ambiente e o desenvolvimento socioeconómico e por sua vez, na construção de um direto do ambiente constitucional. Pode, entretanto, fazer-se, uma análise, destas normas previstas na Constituição, atendendo a sua natureza, como forma, de percebemos, se as mesmas, tem carác-
ter de aplicabilidade de per si, ou, se estamos, diante, de normas programáticas, que exige do Governo, condições para a sua aplicabilidade.
O legislador ordinário, atendendo aos limites impostos pela CRM, deve criar condições de dar continuidade de forma eficaz e eficiente a este comando constitucional. Na medida em que, sendo um país, com bastantes recursos naturais e inserido num contexto de globalização, as políticas internas, muitas vezes, não resistem ao poderio económico dos investidores e as acções de países, que tem em si, como último objectivo, a exploração dos recursos de forma incessante.
Não obstante, os avanços e ganhos, existe este desafio, entre o desenvolvimento económico e a protecção do meio ambiente, sem dúvidas, que encontramos normas, que acreditamos, que devem responder e construir um direito ambiental capaz, de defender, o mesmo, enquanto, um direito humano e fundamental dos cidadãos. Diante destas normas, e do direito de
A Constituição moçambicana consagra o direito a um ambiente equilibrado como condição essencial para a qualidade de vida e para a dignidade humana
protecção, que incumbe ao Estado, numa análise minuciosa e a letra da lei, é possível, aferir, que o cidadão, deve de facto, viver num ambiente e qualidade de vida aceitável. Este desiderato e consagração proteccionista constitucional, é inquestionável, o que, nos inquieta, é o mecanismo, que o legislador constituinte, adopta, para que os cidadãos, possam, de facto, accionar meios processuais, por forma a defender, os seus direitos.
Parece-nos, que o meio para a sua efectivação, está longe de ser exequível por si mesmo e de aplicação imediata, pois, depende, e muito, dos mecanismos processuais e procedimentais, que o legislador ordinário determina para o efeito.
As questões processuais, limitam, a intervenção do cidadão e a aplicabilidade imediata desta norma na sua esfera jurídica, o que de certa forma, acaba, privando, o mesmo, de aceder o seu direito, de exigir, um ambiente e qualidade de vida aceitável e expectável, pois, o Estado, dotado do seu ius imperri, muitas vezes, protege, os seus anseios, que tem como, fim último o desenvolvimento do país, em detrimento da protecção do meio ambiente.
No contexto constitucional, visualizamos, sem dúvida a evolução da protecção do meio ambiente e o nascimento de um direito do ambiente, que entendo, ser novo e com características peculiares, sob a veste, de mera consagração constitucional ao nível interno e ao nível internacional.
As normas atinentes a protecção e a valorização do meio ambiente, conheceram, pela via constitucional, uma evolução, e, posteriormente, ao nível das normas infraconstitucionais, desde a aprovação da Política Nacional do Ambiente - PNA e, de seguida, a Lei do Ambiente . Estes dois, instrumentos, tem ponto assente, que, o cidadão tem o direito de viver num ambiente equilibrado e o dever de o defender, atribuindo ao Estado, a tarefa de materializar através da promoção de iniciativas, visando o equilíbrio ecológico, a conservação e preservação da natureza.
É neste corolário, que a PNA, representa o instrumento, através do qual, o Governo reconhece de forma clara e inequívoca, a interdependência entre o desenvolvimento económico e o meio ambiente.
Fica patente, a visão de que, este país, na altura, "jovem" e saído de um processo de materialização da independência e, de seguida, uma
guerra civil, com a aprovação da Constituição de 1990, alicerçado no nascimento de um Estado de direito e democrático, suportado pelo princípio da separação de poderes e do pluralismo político, e ainda, do processo de eleições, no ano de 1994, caminhava, para a abertura do mercado e a entrada do capitalismo e de mecanismos da valorização da propriedade privada e de competição, o que de certa forma, influenciou, na exploração abusiva dos recursos existentes sem ter em conta, o mecanismo de protecção do meio ambiente, consagrado na CRM.
É neste desiderato, que as políticas adoptadas e implementadas, deveriam pressupor a valorização e protecção do meio ambiente, tendo como enfoque, o almejado desenvolvimento sustentável.
A Política Nacional do Ambiente, consagra, um leque de iniciativas, desde "a educação e divulgação ambiental, formação, monitorização ambiental, investigação, cooperação internacional, apoio da comunidade na gestão ambiental, reforço da legislação ambiental" entre outros aspectos primordiais
no sentido, de proteger o meio ambiente.
É neste contexto político, que foi aprovada, a Lei do Ambiente, em 1997, com o intuito, de cumprir, com o comando constitucional e defender a gestão correcta dos recursos naturais, preservando o ambiente e suas componentes e, possibilitar, a criação de condições propícias a saúde e o bem-estar dos cidadãos, desde o desenvolvimento socioeconómico, sem por em causa o acervo cultural das comunidades e a preservação destes recursos.
Este instrumento, consagra princípios elementares de protecção do meio ambiente, aplicáveis, a todas as actividades públicas e privadas, que possam influir nas componentes ambientais, definindo as bases legais de um desenvolvimento sustentável no país.
Destacamos, de entres estes, a ideia de poluidor/pagador, o mecanismo de institucionalização de níveis de padrões de qualidade ambiental aceitáveis no âmbito das actividades, medidas especiais de protecção do ambiente, aspectos ligados ao licenciamento ambiental, a avaliação de impac-
to ambiental, auditorias ambientas e de fiscalização ambiental, entre outros.
O legislador ordinário, através da Lei do Ambiente, incentivou, o Governo, a regulamentar aspectos que deviam complementar esta lei. Diante desta, foram aprovados vários instrumentos, desde a regulamentação da avaliação de impacto ambiental, auditoria, fiscalização, entre outros essenciais, para a correcta utilização dos recursos e a sustentabilidade do meio ambiente.
Não podemos deixar de fazer menção, a aprovação de normas atinentes, a responsabilização civil, administrativa e criminalmente, aos infractores, o que, de certa forma, criou, condições para a consolidação do direito do ambiente e o enquadramento do meio ambiente, como um bem público.
Em suma, podemos afirmar, que as normas constitucionalmente consagradas, que tem como função proteger o meio ambiente e criar um direito ambiental constitucional próprio, tem o seu mérito e permitiram, que ao longo do crescimento do ordenamento jurí-
dico nacional, estas, pudessem ser consolidadas, pelo mecanismo de aprovação de normas ordinárias, e permitindo, que o meio ambiente, tenha uma protecção adequada e que possa coexistir, com o desenvolvimento económico e a preservação dos recursos naturais.
Entretanto, o cumprimento das normas ambientais, é um desafio, devido a vários factores. Entretanto, o seu insucesso, não se deve, a ausência de políticas ambientais e de legislação para o efeito, mas, sim a fraca, responsabilização por parte das entidades administrativas, do papel menos activo e de domínio destas matérias, por parte do Ministério Público, que desempenha uma grande resposnabilidade, neste processo, e ainda, o desconhecimento técnico e a falta de formação dos magistrados, quer da jurisdição comum, quer da jurisdição administrativa, que poe em causa a celeridade processual a vários níveis.
Diante destes factos, existe, o risco latente, de retrocesso, no que tange a implementação de mecanismos eficazes de protecção do meio ambiente, atendendo, a procura pelos recursos e a vulnerabilidade destes, tendo como pressupostos: o poder do Estado enfraquecido, no que tange ao contro-
le, a pobreza, o fraco papel das comunidades, comprometendo, o desenvolvimento sustentável dos recursos naturais existentes.
O direito ambiental constitucional, consagra e posiciona Moçambique, como um Estado de direito ambiental, na medida em que, encontramos, o quadro normativo chave, para o enquadramento constitucional do direito do ambiente, com a evolução da consciência de protecção do meio ambiente, desde a Constituição de 1975 á Constituição de 2004 e aprovação de vários instrumentos legais infraconstitucionais.
Como afirma Condesso,
A concepção do ambiente na constituição, tem como escopo, a preocupação, protecção jurídica, ligado a defesa da vida humana, designadamente, em termos de obrigações - atribuições constitucionalizadas do Estado, que vai desde, prevenir e controlar a poluição, seus efeitos e as formas prejudiciais de erosão, a criação e desenvolvimento de reservas e parques naturais e de recreio, classificar, proteger e promover sítios paisagens e sua valorização, de modo a garantir a conservação da natureza, com respeito pelo princípio de solida-
riedade entre gerações, promover a integração de objectivos ambientais nas várias politicas de âmbito sectorial, promover a educação ambiental e o respeito pelos valores ambientais e a qualidade de vida .
Este quadro teórico, sem dúvidas, encontra, e está coberto pelo espírito do legislador constituinte e ordinário moçambicano, pois, o que se pretende, é que o direito, através das suas normas jurídicas, proteja, e garanta a qualidade de vida, cabendo, em primeiro lugar, sem dúvidas, ao Estado, garantir, e ao cidadão, contribuir e participar de forma activa, para que a exploração dos recursos naturais seja efectuado de acordo com a valorização do homem inserido neste meio. Está vincado, a protecção jurídica do meio ambiente, como forma de garantir o equilíbrio do mesmo.
Este direito constitucional do ambiente, como afirma Condesso, na sua leitura de direito negativo, "não é só directamente vinculativo aos particulares, como também obriga a atenuação do Estado de operações ambientalmente nocivas" .
Na leitura de direito positivo, almeja-se, o dever de defesa do ambiente, o qual, tem duas vertentes operativas, impondo a todos que não poluam e que impeçam que outros venham a poluir. E desde logo, obriga o Estado, a actuar para defender esse direito ao ambiente, isto é, para prevenir e controlar as acções poluidoras e para corrigir as situações-efeito da poluição, planear a correcta localização das actividades económicas-sociais, conservar a natureza e o património cultural e construído, com recurso as medidas legislativas, administrativas e penais, desse logo com recurso as medidas de política ambiental" . Todo este acervo, enquadra-se, dentro do dever do Estado, enquanto ente máximo e responsável pela condução de uma nação, que seja o exemplo, desta luta incessante, pela sustentabilidade dos recursos existentes, primeiramente, permitindo, a sua exploração, entretanto, travando, acções maléficas, evitando, que existam, actividades, mais nefastas, o que pode, criar, caminhos, para que a natureza, em face, de um desequilíbrio entre a exploração dos recursos e a busca incessante pelo desenvolvimento económico, ponha em causa a qualidade de vida almejada.
A Academia Está Apática ao Direito das Tecnologias de Informação?
As relações humanas e institucionais estão cada vez mais dinamizadas pelas ferramentas tecnologicamente digitais com conexões operacionalizada pela internet. É uma realidade que a evolução depende de como cada país encara e investe para enfrentar os desafios do boom das tecnologias que, por um lado, constitui uma oportunidade para melhorar as condições de vida e, por outro, riscos à sociedade.
Há países que para fazer face à situação avançam, paralelamente, na criação de Quadro regulatório e tipificação de crimes conexos e/ou
adotam instrumentos jurídicos de blocos regionais e universais, como é o caso de Moçambique.
Mas, perante ao contexto, a pérola do Índico parece ir muito tarde no campo académico, tendo em conta que as Faculdades de Direito das universidades moçambicanas, incluindo a da mais atinga instituição pública do ensino superior, a Universidade Eduardo Mondlane (UEM), ainda não introduziram uma disciplina de Direito das Tecnologias de Informação.
A indiferença ou o last adopter das instituições de ensino que, a priori deviam estar na dianteira poderá comprometer a protecção dos direitos e a responsabilização dos agentes, se considerarmos que a legislação em si não basta face
à velocidade galopante com que surgem e se transformam as novas tecnologias.
Com efeito, por meio da internet, as pessoas comuns, empresas, fornecedores, consumidores e os governos estão constantemente conectados, o que torna imperativa a formação de profissionais que para além da criação de regras, estejam à altura de uma célere arbitragem de conflitos e garantir a justiça.
Caso não se aposte na formação neste ramo de Direito há o claro risco de advogados, juízes e procuradores recorrerem a soluções tradicionais ineficientes para resolver diferentes e complexos processos que lhes forem apresentados colocando a justiça aquém do desejável.
Texto Aurélio Muianga • Imagem Uclas Balgobiny.
O Direito das Tecnologias de Informação (ou Direito Digital) pode ser concebido como o ramo do Direito que se dedica à regulamentação das relações jurídicas que surgem a partir do uso das tecnologias de informação e da comunicação. E, com o acesso à Internet cada vez mais amplo e a massificação de dispositivos electrónicos, o Direito Digital tem o condão de lidar com os desafios do mundo virtual, quer na protecção de dados, quer nos crimes cibernéticos, entre outros.
Para os advogados, o Direito das Tecnologias de Informação constitui uma belíssima oportunidade de especialização para dar resposta à dinâmica, desafios e impacto social do boom das ferramentas digitais.
Direito das Tecnologias de Informação como área estratégica do Direito O advogado Gil Cambule, especialista em assessoria empresarial na área das tecnologias de informação, e docente da cadeira de Direito Informático, do Curso de Engenharia na UEM, perspectiva que este Ramo de Direito é uma área estratégica para o futuro devido à sua transversalidade em todos os sectores da economia e da sociedade.
Por conseguinte, o causídico lamenta a lacuna que existe na formação académica no país, fa-
zendo apelo que as Faculdades de Direito, quer das universidades públicas, quer das instituições privadas, para que nas suas próximas revisões curriculares ponderem a introdução da disciplina de Direito das Tecnologias de Informação, para que os futuros advogados, juízes e procuradores tenham uma base científica sólida e à altura de responder aos desafios do sector.
"Mesmo nas interacções através das redes sociais já se levantam muitos problemas jurídicos. Por exemplo, a chamada regulação da liberdade de expressão nesse domínio (com enfoque para os discursos de ódio e difamação) bem como a eventual responsabilização das plataformas por
Nas redes sociais surgem problemas legais, como regras da expressão,discursos de ódio, difamação e responsabilidade dasporplataformas conteúdos de terceiros"
conteúdo de terceiros", disse Gil Cambule.
O advogado reconhece que o Direito de Tecnologia ainda é uma área nova, mas com bastante impacto na vida das pessoas por causa do volume da evidente inflação regulatória neste campo. Só para citar alguns exemplos, o docente universitário apontou o novo Regulamento do Registo e Licenciamento de Provedores dos Servidores electrónicos e operadores de plataformas digitais, os Regulamentos sobre Centros de Dados e Computação em Nuvem, a criação da Agência Nacional de Transformação Digital e da Comissão Nacional de Inteligência Artificial.
No que respeita, por exemplo, à computação em nuvem "temas como soberania de dados e disponibilidade de infra-estrutura levarão a que a partir daqui comece a haver muita demanda jurídica sobre a área das tecnologias", vincou o advogado, despertando a urgência na formação académica de futuros quadros para lidarem com a realidade.
Ultimamente, existem muitos jovens desenvolvedores de vários softwares em pequenas empresas, as Startups, que precisam de protecção, por exemplo, no âmbito de disputas sobre propriedade intelectual de produtos desenvolvidos por engenheiros da informática.
"A área das tecnologias, apesar de ser nova em termos de Direito, é muito envolvente e dinâmica, acabando não se saber por onde começar, por ser transversal", disse Cambule, acrescentando que "chega a lidar com questões ambientais e de governança corporativa, aparentemente desligados dessa realidade”.
Gil Cambule aprecia positivamente o trabalho que está a ser levado por certas instituições como o INTIC (na produção normativa e conscientização social) ou a Ordem dos Advogados, que inclusive criou uma comissão especifica sobre questões jurídicas das tecnologias, fazendo acompanhamento regular em volta desta matéria.
No Ranking dos Advogados
Chamber & Patners 2026
Advogado Gil Cambule voltou a ser distinguido pelo directório internacional Chambers & Partners, tendo agora ascendido à classificação máxima, Band 1, no Ranking dos Advogados que lidam com a prática de resolução de disputas. O seu escritório, a CA - Cambule & Américo Advogados, que em 2021, recebeu a sua primeira distinção com Band 4, neste ano subiu para Band 3.
O escritório Cambule & Américo está também referenciado como sociedade "Notável", em outro prestigiado directório internacional, o IFLR1000, que avalia os escritórios do mundo inteiro na área de direito de assessoria empresarial e financeiro.
A área das tecnologias, apesar de ser nova em termos de Direito, é muito envolvente e dinâmica, acabando não se saber por onde começar, por ser transversals"
Chambers & Partners é um prestigiado diretório jurídico internacional com sede em Londres, fundado em 1989, que identifica e classifica os melhores escritórios de advocacia e advogados em jurisdições no mundo inteiro, entre as quais africana, Médio Oriente, União Europeia e Americana e Caraíbas.
A equipa, que integra aproximadamente 200 pesquisadores baseia-se em entrevistas com advogados e clientes, avalia a qualidade técnica, atendimento ao cliente, experiência comercial, a relevância dos processos envolvidos e seu impacto, bem como analisa as notícias veiculadas pelos órgãos de comunicação social sobre os projectos atendidos pelas firmas em avaliação, nos últimos 12 meses. As entrevistas apenas correspondem 2% da avaliação.
Para Gil Cambule, a distinção por este directório de grande nível internacional também constitui uma responsabilidade para os próprios laureados na medida em que estes devem primar pela qualidade no desempenho das suas funções e mostra como firmas cem por cento locais podem disputar no mercado internacional.
Itália Doa 2,1 Milhões de Dólares Para Apoiar Vítimas de Conflito Armado no Norte do País
O Governo da Itália formalizou, recentemente, a doação de 2,1 milhões de dólares em produtos alimentares para apoiar as populações afectadas pelo conflito armado nas províncias de Cabo Delgado e Nampula. A ajuda chega através da iniciativa global “Grain from Ukraine”, que canaliza cereais e bens produzidos na Ucrânia para países com elevados níveis de insegurança alimentar.
O donativo, composto por 523 toneladas de ervilhas secas e 415 toneladas de óleo vegetal, já se encontra em armazéns do Programa Alimentar Mundial (PAM) em Pemba, após ter desembarcado no Porto de Nacala vindo de Odessa.
O embaixador da Itália em Moçambique, Gabriele Annis, sublinhou o simbolismo de receber ajuda de uma nação em guerra. “É incomum que um país envolvido numa guerra pela defesa do seu território não se esqueça da vida das mulheres e homens que beneficiam do seu trabalho, revelando-se um gesto de enorme valor”, referiu.
A contribuição italiana faz parte de um pacote de 4 milhões de euros destinados à iniciativa ucraniana, sendo que a fatia de 2,1 milhões de dólares entregue irá beneficiar directamente a mais de 446 mil pessoas deslocadas pelos ataques armados no norte do país.
Na ocasião, Claire Conan, representante do PAM, alertou para a escassez de recursos para o próximo ano. Em 2025, o PAM recebeu menos de metade dos fundos necessários para as operações no país e para além do conflito no norte, as cheias recentes no centro e sul já afectaram mais de 700 mil pessoas, exigindo uma resposta logística pesada através do Instituto nacional de Gestão do Risco de Desastres (INGD).
Alemanha Reforça Apoio a Moçambique
Com Envio de Avião Humanitário e Doação de 375 Mil Euros
No âmbito da grave crise causada pela época chuvosa 2025-2026, a Alemanha intensificou o seu apoio humanitário a Moçambique, com envio de uma aeronave carregada com suprimentos essenciais avaliados em 375 mil euros, elevando o apoio total do país europeu para mais de 3 milhões de euros apenas no início de 2026.
O carregamento, inclui filtros de água, utensílios de cozinha e barracas familiares destinados às províncias de Maputo, Gaza e Sofala, as mais fustigadas pelas cheias. A operação foi coordenada pelo Mecanismo de Protecção Civil da União Europeia, garantindo que a
ajuda chegue de forma célere aos pontos críticos. Além do material físico, o montante financeiro de 2026 está distribuído estrategicamente em 2 milhões de euros para o Programa Alimentar Mundial (PAM), 600 mil euros para o ACNUR (Agência da ONU para Refugiados) e 180 mil euros para projectos de emergência da Cruz Vermelha Alemã.
“Estamos firmemente ao lado de Moçambique utilizando diversas ferramentas para apoiar a recuperação desta catástrofe”, afirmou a Embaixada da Alemanha numa nota oficial, reiterando que o foco também reside na resiliência climática a longo prazo.
UE e INGD Reforçam Parceria Face ao Impacto das Cheias no Sul do país
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) e a União Europeia (UE) reafirmaram o compromisso de fortalecer a assistência humanitária em Moçambique.
Durante um encontro de trabalho entre as duas entidades, a Presidente do INGD, Luísa Meque, apresentou um balanço preocupante sobre os efeitos das chuvas e cheias que fustigaram recentemente e com maior intensidade a zona sul do país. A dirigente revelou que a magnitude do desastre ultrapassou os cenários planeados pelas autoridades. “Os impactos superaram as nossas previsões iniciais”, admitiu Meque, destacando a devastação em áreas estratégicas como a agricultura e a pecuá-
ria, além de danos críticos nos sectores da Saúde e Educação.
A delegação da União Europeia presente no encontro, classificou Moçambique como um parceiro fundamental nas acções humanitárias globais, sinalizando a continuidade do apoio financeiro e técnico. Em resposta, Luísa Meque sublinhou que a cooperação internacional tem sido o pilar da resiliência moçambicana. “A prontidão demonstrada desde o primeiro momento [pela UE] tem sido fundamental para reforçar a nossa capacidade de resposta”, afirmou, reiterando que o foco principal do INGD continua a ser a salvaguarda de vidas humanas e dos meios de subsistência das comunidades afectadas.
INGD Lança Adenda ao Plano de Resposta Humanitária 2026 Para Apoiar
Vítimas das Cheias
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) anunciou o lançamento da Adenda ao Plano de Necessidades e Resposta Humanitária 2026, um instrumento que visa mobilizar recursos adicionais para assistir as populações afectadas pelas cheias e inundações registadas em várias regiões do país.
De acordo com um comunicado da instituição, a situação de emergência atinge com maior gravidade as províncias de Gaza e Maputo, onde cerca de 700 mil pessoas foram impactadas pelas chuvas intensas e pelo transbordo dos rios. Falando no lançamento da Aden-
da, a presidente do INGD, Luísa Meque, referiu que os eventos climáticos extremos provocaram danos significativos em habitações, infra-estruturas e serviços essenciais, agravando a vulnerabilidade de milhares de famílias. Segundo a dirigente, os grupos mais afectados incluem mulheres, crianças, idosos e pessoas com deficiência.
Luísa Meque destacou ainda o apoio das Nações Unidas e de parceiros internacionais na elaboração do documento, que define as necessidades de financiamento para intervenções prioritárias nos sectores de abrigo, água e saneamento, saúde, nutrição, etc.
INGD Reforça Resposta à Época Chuvosa e Ciclónica em Manica
Durante a visita de trabalho à Província de Manica para monitorar os impactos da época chuvosa e ciclónica 2025 – 2026, o Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) realizou o Conselho Técnico Provincial de Gestão e Redução do Risco de Desastres, onde o Vice-Presidente do INGD, Gabriel Monteiro, apelou ao reforço da coordenação intersectorial, sublinhando que “é fundamental alinhar esforços e acelerar soluções práticas para proteger vidas e meios de subsistência”, com a participação de parceiros de cooperação.
O Delegado do INGD em Ma-
nica, Borge Viagem, apresentou o balanço da época chuvosa, referente ao período de Outubro de 2025 a 27 de Fevereiro de 2026, considerando que o sector da educação foi o mais afectado com 171 salas de aula destruídas. Na área da agricultura, 14.874 hectares foram inundados, atingindo 6.277 famílias, em consequência de chuvas intensas, ventos fortes e descargas atmosféricas.
O INGD garante o reforço da coordenação com os seus parceiros, com vista a apoiar os distritos severamente afectados, na disponibilização de lonas para o sector da educação.
ONU Pede 187
Milhões de Dólares Para Vítimas das Cheias em Moçambique
A Organização das Nações Unidas lançou, recentemente, um apelo internacional de emergência para a mobilização de 187 milhões de dólares (cerca de 12 mil milhões de meticais) destinados ao apoio de 700 mil vítimas das cheias que atingiram o país no mês de Janeiro.
A informação foi avançada pela coordenadora residente da ONU em Moçambique, Catherine Sozi, após um encontro com a presidente do Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), Luísa Meque.
“O apelo de emergência pretende mobilizar 187 milhões de dólares para providenciar assistência urgente e vital a aproximadamente 700 mil pessoas afectadas pelas inundações, com foco especial nas zonas baixas”, afirmou Sozi.
Segundo a responsável, os valores serão aplicados em intervenções críticas nas áreas de abrigo, saneamento, saúde, nutrição, segurança e meios de subsistência, incluindo a logística necessária para garantir a rapidez da assistência. Luísa Meque reforçou que a adenda ao plano de necessidades e respostas humanitárias para 2026 sublinha a parceria com as Nações Unidas e salientou que, neste momento crítico, Moçambique apela à comunidade internacional para que mantenha uma ajuda robusta e atempada.
Parceiros como a União Europeia, EUA, Angola, Portugal, Noruega, Japão e África do Sul já iniciaram o envio de ajuda humanitária. O esforço internacional surge num contexto em que o Executivo moçambicano conta com apenas 6 mil milhões de meticais dos 14 mil milhões inicialmente orçamentados para o plano de contingência.
ACÇÃO
Direct-Aid Assocition Entrega Donativos a INGD Para
Apoiar Vítimas Das Cheias
A Direct-Aid juntou-se aos diversos parceiros nacionais e internacionais ao proceder à entrega de donativos ao Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), numa iniciativa que se insere no âmbito da parceria público-privada com o Governo e que surge como resposta solidária às necessidades humanitárias resultantes das cheias e inundações que têm vindo a afectar várias comunidades no país.
Trata-se de diversos produtos alimentares não perecíveis, cobertores e artigos de higiene. Na ocasião, a directora-adjunta da Divisão
de Prevenção e Mitigação (DPM), Nelma de Araújo, reconheceu a importância da colaboração entre o Governo e parceiros. “Reconhecemos e valorizamos esta contribuição da Direct-Aid, que chega num momento crucial para muitas famílias. Queremos assegurar que esta ajuda será devidamente canalizada e chegará aos legítimos beneficiários”, afirmou.
Por sua vez, o representante da Direct-Aid em Mocambique, Makin Mohamed, afirmou que a doação se enquadra na missão humanitária da organização de apoiar populações vulneráveis.
INGD Reforça Prontidão no Niassa Face aos Impactos da Época Chuvosa
O Vice-presidente do Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), Gabriel Monteiro, realizou uma visita de trabalho à Província de Niassa para monitorar e reforçar a capacidade de resposta à época chuvosa e ciclónica 2025/2026. Em audiência com a Governadora de Niassa, Elina Massengele, foi traçado o cenário actual: as chuvas intensas verificadas em meados de Fevereiro já forçaram o deslocamento de 14 famílias para um centro de acomodação no bairro de Chiwaula. Além do drama humanitário, a rede escolar foi afectada, levando a governadora a solicitar o envio urgente de tendas-escola para assegurar o início do ano lectivo. “A visita visa aferir o nível de prontidão e apoiar a província face aos de-
safios actuais”, afirmou Gabriel Monteiro durante o encontro.
Apesar dos esforços locais, a delegada provincial do INGD, Isabel Cavo, alertou para a escassez de apoios externos. Actualmente, a delegação conta apenas com a parceria estratégica da Organização Internacional para as Migrações (OIM) e do Programa Mundial de Alimentação (PMA).
Por outro lado, o papel dos Comités Locais foi enaltecido pela rapidez na evacuação das zonas de risco, demonstrando a eficácia da preparação comunitária.
Numa reunião com os funcionários da delegação provincial, o Vice-Presidente do INGD apelou à “entrega e dedicação”, lembrando que o país enfrenta, em simultâneo, situações de emergência nas províncias do Sul.
INGD Reforça Coordenação Com Parceiros na Monitoria da Época Chuvosa e Ciclónica no Niassa
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) realizou, recentemente, uma sessão do Conselho Técnico Provincial de Gestão e Redução do Risco de Desastres na província do Niassa, no âmbito da monitoria da Época Chuvosa e Ciclónica 2025/2026.
A iniciativa teve por objectivo a partilha de experiências das missões de assistência às províncias de Gaza e Inhambane, afectadas por cheias, inundações e pelo ciclone Gezani.
Durante o encontro, o Vice-Presidente da instituição, Belém Monteiro, destacou que “a prontidão e a coordenação são determinantes para salvar vidas e proteger bensl.
Já o Director Adjunto da DICORD, Ilídio Cambula, afirmou que “a experiência no sul do país demonstra que a preparação prévia reduz significativamente os impactos”, ao passo que a Directora-adjunta da Divisão de Prevenção e Mitigação (DPM), Nelma de Araújo, defendeu que “investir na prevenção é sempre menos oneroso do que responder à emergência”.
Monteiro enalteceu o papel dos sectores do Conselho Técnico e das rádios comunitárias na difusão do Aviso Prévio, lembrando que “a informação atempada continua a ser a nossa primeira linha de defesa”.
Já no encontro com ONG, organizações da sociedade civil e Agências das Nações Unidas, os parceiros pediram “uma comunicação e coordenação mais efectiva”, ao que o dirigente respondeu apelando à planificação conjunta, sublinhando que “só com união e alinhamento estratégico será possível mitigar os efeitos dos eventos climáticos extremos”.
Quem Vai Dominar o Futuro do Dinheiro?
A nova competição: bancos vs fintechs vs Big Tech
Durante grande parte do século XX, a arquitectura do sistema financeiro global parecia relativamente estável. Os bancos captavam depósitos, concediam crédito e funcionavam como o principal canal de financiamento da economia. Hoje, essa estrutura está a transformar-se rapidamente. Um novo conjunto de actores – fintechs, plataformas de crédito privado, fundos de investimento e gigantes tecnológicos –começou a desempenhar funções que tradicionalmente pertenciam aos bancos.
O resultado é uma disputa silenciosa, mas profunda, pelo controlo da intermediação financeira global. Segundo o Financial Stability Board, as instituições financeiras não bancárias controlavam 256,8 biliões de dólares em activos em 2024, o equivalente a cerca de 51% de todos os activos financeiros globais. Esta expansão sugere que o centro de gravidade do sistema financeiro mundial está a deslocar-se gradualmente para fora da banca tradicional.
Uma nova arquitectura financeira
Durante décadas, o modelo dominante era relativamente simples. Bancos comerciais captavam depósitos e transformavam esses recursos em crédito para empresas e famílias. Esta função de intermediação financeira era considerada uma das bases do capitalismo moderno.
Nos últimos anos, porém, esse modelo começou a fragmentar-se. Uma parte crescente do financiamento da economia já não passa pelos bancos. Em vez disso, é canalizada através de fundos de investimento, seguradoras, plataformas digitais ou estruturas de financiamento privado.
Os reguladores descrevem este universo como intermediação financeira não bancária, frequentemente conhecida como banca paralela. O termo engloba uma grande diversidade de instituições que
realizam actividades semelhantes às dos bancos – financiamento, gestão de liquidez ou concessão indirecta de crédito – mas operam fora do perímetro tradicional da regulação bancária.
Entre os principais actores deste sistema encontram-se diferentes tipos de instituições financeiras que desempenham funções de financiamento, investimento ou gestão de risco fora do modelo bancário tradicional, nomeadamente:
• Fundos de investimento e hedge funds são entidades que reúnem capital de vários investidores para aplicar em diferentes activos financeiros, como acções, obrigações ou instrumentos derivados. Enquanto os fundos de investimento tendem a seguir estratégias mais tradicionais e diversificadas, os hedge funds adoptam estratégias mais complexas e, muitas vezes, utilizam níveis elevados de alavancagem para procurar retornos superiores.
• Fundos de pensões e seguradoras administram grandes volumes de capital de longo prazo. Os fundos de pensões investem as
Texto Constantino Novela • Imagem D.R.
contribuições destinadas a pagar reformas futuras aos trabalhadores, enquanto as seguradoras gerem prémios pagos pelos clientes para cobrir riscos como acidentes, saúde ou catástrofes. Ambos tornaram-se investidores institucionais de grande peso nos mercados financeiros globais.
• Plataformas de crédito privado são estruturas que permitem conceder financiamento directamente a empresas sem recorrer ao sistema bancário tradicional. Normalmente são geridas por fundos de investimento especializados que mobilizam capital de investidores institucionais para financiar empresas, sobretudo de média dimensão.
• Veículos de securitização são estruturas financeiras criadas para transformar activos financeiros — como empréstimos hipotecários, crédito ao consumo ou financiamentos empresariais — em títulos negociáveis nos mercados de capitais.
Bancos tradicionais continuam a desempenhar um papel central na economia global, sobretudo na concessão de crédito e gestão de pagamentos, mas enfrentam crescente concorrência de novos actores na intermediação financeira
Este processo permite que os activos sejam vendidos a investidores, libertando capital para novas operações de crédito.
• Fintechs e plataformas digitais de financiamento utilizam tecnologia para oferecer serviços financeiros de forma mais rápida e digitalizada. Estas empresas podem operar em áreas como pagamentos, concessão de crédito online, gestão de investimentos ou financiamento colectivo, muitas vezes ligando directamente investidores e empresas através de plataformas digitais.
Segundo o Global Monitoring Report on Non-Bank Financial Intermediation do Financial Stability Board, este sector expandiu-se 9,4% em 2024, mais do dobro do crescimento registado pelo sistema bancário tradicional, que avançou cerca de 4,7% no mesmo período.
Esta tendência sugere que o sistema financeiro global está a tornar-se mais diversificado, mas também mais complexo.
Porque os bancos já não estão sozinhos
A expansão da intermediação financeira fora dos bancos não aconteceu por acaso. Resulta de uma combinação de mudanças regulatórias, transformações tecnológicas e novas estratégias de investimento.
Após a crise financeira global de 2008, os reguladores reforçaram significativamente as regras aplicadas ao sector bancário. Reformas internacionais, como os acordos de Basileia III, exigiram níveis mais elevados de capital próprio, limites de alavancagem mais rigorosos e maiores reservas de liquidez.
Estas medidas tornaram os bancos mais resilientes, mas também reduziram a sua disposição para financiar certas actividades consideradas mais arriscadas. Em muitos casos, o financiamento simplesmente deslocou-se para outros actores do sistema financeiro.
Ao mesmo tempo, um longo período de taxas de juro muito baixas incentivou investidores institucionais a procurar rendimentos mais elevados. Fundos de pensões, seguradoras e gestores de activos passaram a investir directamente em crédito corporativo, financiamentos estruturados e outras formas de dívida privada.
A digitalização também desempenhou um papel crucial. Novas plataformas tecnológicas permitiram que investidores e empresas
se conectassem directamente, reduzindo a dependência dos intermediários bancários tradicionais. O surgimento de fintechs e de plataformas de crédito online abriu espaço para um ecossistema financeiro muito mais competitivo.
O crescimento do crédito privado
Um dos exemplos mais claros desta transformação é o crescimento do mercado do crédito privado. Tradicionalmente, empresas de média dimensão dependiam quase exclusivamente de bancos para obter financiamento. Hoje, muitos desses empréstimos são concedidos directamente por fundos de investimento especializados.
Gestoras globais de activos como Blackstone, Apollo Global Management e KKR criaram plataformas de crédito capazes de mobilizar milhares de milhões de dólares para financiar empresas fora do sistema bancário.
Este mercado tornou-se particularmente relevante para empresas que procuram financiamento flexível ou que não conseguem aceder
Fundos de investimento assumem papel crescente no financiamento da economia, canalizando capital global para diferentes activos e reduzindo a dependência das empresas em relação aos bancos
facilmente aos mercados de capitais tradicionais.
Segundo vários analistas de mercado, o crédito privado tornou-se um dos segmentos de crescimento mais rápido do sistema financeiro global, transformando-se numa alternativa directa ao financiamento bancário em determinados sectores da economia.
Quando os riscos surgem fora dos bancos
A expansão deste novo sistema financeiro também levanta preocupações entre reguladores e bancos centrais.
Um dos principais desafios é que muitas instituições não bancárias utilizam níveis elevados de alavancagem ou dependem de financiamento de curto prazo para sustentar operações de investimento de longo prazo. Esta combinação pode amplificar choques financeiros.
Nos últimos anos, vários episódios demonstraram como problemas fora do sector bancário podem afectar todo o sistema financeiro.
Um dos casos mais conhecidos ocorreu em 2021, quando o fundo
de investimento Archegos Capital Management entrou em colapso após assumir posições altamente alavancadas em acções tecnológicas. Embora não fosse um banco, o fundo utilizava financiamento concedido por vários bancos internacionais. Quando as posições começaram a perder valor, as perdas propagaram-se rapidamente, provocando prejuízos superiores a 10 mil milhões de dólares em instituições como Credit Suisse e Nomura. Outro episódio ocorreu em 2022, no Reino Unido, quando uma turbulência no mercado de obrigações ameaçou fundos de pensões que utilizavam estratégias financeiras altamente alavancadas. A situação tornou-se tão grave que o Bank of England foi obrigado a intervir no mercado para evitar uma crise financeira mais ampla. Durante a turbulência financei-
ra provocada pela pandemia em Março de 2020, vários fundos de investimento também foram forçados a vender activos rapidamente para responder a retiradas de investidores. Esse fenómeno contribuiu para uma forte volatilidade nos mercados globais de dívida.
Estes episódios reforçaram a preocupação de que o crescimento da intermediação financeira fora dos bancos possa criar novas fontes de risco sistémico.
O problema da transparência
Outro desafio importante é a falta de visibilidade sobre algumas áreas do sistema financeiro não bancário.
Os próprios reguladores reconhecem que existem lacunas significativas nos dados disponíveis sobre determinadas actividades, especialmente no mercado de crédi-
O crédito privado cresce como opção ao financiamento bancário, permitindo que empresas acedam a recursos por fundos e investidores institucionais
to privado e em estruturas financeiras complexas.
O Financial Stability Board sublinha que a recolha de dados sobre instituições financeiras não bancárias continua a ser limitada em muitas jurisdições, o que dificulta a avaliação completa dos riscos sistémicos.
Além disso, existe uma forte interligação entre bancos e instituições não bancárias. Muitos fundos dependem de financiamento bancário para executar as suas estratégias de investimento, enquanto os bancos mantêm exposições significativas a activos emitidos por instituições financeiras não bancárias.
Esta rede de interdependências significa que choques num sector podem rapidamente transmitir-se ao outro.
Uma transformação estrutural do capitalismo financeiro Apesar dos riscos, a ascensão da banca paralela também reflecte uma transformação estrutural na forma como o capital é alocado na economia global.
Nas últimas décadas, os mercados financeiros tornaram-se
muito mais sofisticados e dominados por investidores institucionais. Fundos de pensões, gestores de activos e seguradoras controlam hoje volumes gigantescos de capital que procuram constantemente oportunidades de investimento.
Em vez de depender exclusivamente de bancos, muitas empresas financiam-se através de uma combinação de:
1. mercados de capitais
2. fundos de investimento
3. estruturas de financiamento privado
Este modelo diversificado pode aumentar a disponibilidade de financiamento para a economia, mas também torna o sistema financeiro mais fragmentado e difícil de supervisionar.
A resposta dos reguladores
Perante esta evolução, reguladores internacionais começaram a intensificar a monitorização do sector financeiro não bancário. Entre as prioridades discutidas em fóruns internacionais destacam-se:
• melhorar a transparência de dados sobre instituições não bancárias
• limitar níveis excessivos de alavancagem em fundos altamente especulativos
• reforçar a supervisão de mercados de crédito privado
• avaliar as ligações entre bancos e instituições financeiras não bancárias
O objectivo não é eliminar este sector, mas reduzir a probabilidade de que uma crise numa instituição aparentemente periférica possa desencadear instabilidade em todo o sistema financeiro.
Nos últimos anos, bancos centrais e organismos internacionais passaram também a debater a necessidade de adaptar o quadro regulatório a um sistema financeiro cada vez mais híbrido. A fronteira entre bancos, fundos, plataformas digitais e empresas tecnológicas tornou-se cada vez menos clara.
Muitas instituições desempenham simultaneamente funções de crédito, investimento, pagamentos e gestão de activos.
Esse fenómeno cria desafios inéditos para a supervisão financeira. Reguladores tradicionalmente organizados por sectores — banca, seguros ou mercados de capitais — enfrentam agora instituições
que operam transversalmente em várias dessas áreas. Como resultado, alguns especialistas defendem uma abordagem regulatória mais integrada, baseada no risco das actividades e não apenas no tipo de instituição.
Tecnologia e dados assumem papel central no sistema financeiro, permitindo que plataformas digitais e gigantes tecnológicos disputem o controlo dos fluxos globais de capital
Ao mesmo tempo, cresce o debate sobre a necessidade de reforçar a cooperação internacional. Num sistema financeiro altamente globalizado, muitas operações de financiamento são estruturadas em múltiplas jurisdições, envolvendo entidades registadas em diferentes centros financeiros. Esta complexidade pode dificultar a identificação de riscos e a coordenação de respostas em momentos de stress financeiro.
Para muitos analistas, o grande desafio das próximas décadas será encontrar um equilíbrio entre dois objectivos que nem sempre são compatíveis: preservar a inovação financeira e, ao mesmo tempo, evitar que novas formas de intermediação criem fragilidades invisíveis no sistema.
Uma disputa que está apenas a começar
O sistema financeiro global encontra-se, hoje, numa fase de transição. Bancos continuam a desempenhar um papel central na concessão de crédito tradicional e na gestão de pagamentos. No entanto, já não detêm o monopólio da intermediação financeira.
Fintechs, fundos de investimento e grandes plataformas tecnológicas estão a ocupar espaços que anteriormente pertenciam quase exclusivamente à banca.
A competição pelo controlo dos fluxos financeiros globais tornou-se mais intensa — e também mais difusa.
Nos próximos anos, esta disputa poderá intensificar-se ainda mais à medida que novas tecnologias transformam a forma como o dinheiro circula na economia.
Sistemas de pagamentos instantâneos, moedas digitais emitidas por bancos centrais, activos digitais e plataformas financeiras baseadas em inteligência artificial prometem alterar profundamente a arquitectura do sistema financeiro.
Gigantes tecnológicos que já controlam plataformas digitais utilizadas por milhares de milhões de pessoas — desde comércio electrónico até redes sociais — possuem uma vantagem estratégica evidente: o acesso directo aos dados e às relações quotidianas com os consumidores. Caso consigam integrar serviços financeiros nesses ecossistemas digitais, poderão tornar-se intermediários financeiros de enorme escala.
Ao mesmo tempo, os próprios bancos estão a tentar reinventar-se. Muitas instituições tradicionais têm investido massivamente em digitalização, parcerias com fintechs e modernização das suas plataformas tecnológicas. O objectivo é preservar relevância num ambiente competitivo cada vez mais dominado por inovação tecnológica.
A disputa que emerge não é apenas entre diferentes tipos de instituições financeiras. Trata-se também de uma competição entre modelos de negócio, arquitecturas tecnológicas e até visões distintas sobre quem deve controlar a infraestrutura do sistema monetário.
No fundo, a questão central já não é apenas quem controla os bancos.
A verdadeira disputa é quem controla o fluxo global do capital — e, por extensão, o futuro do dinheiro.
INATRO: Entre o “Sem Sistema” e a Guia A4 – Até
Quando?
Circular pelas estradas de Moçambique tornou-se, nos últimos dois anos, um exercício de paciência e incerteza. O que deveria ser um processo administrativo rotineiro — a emissão de uma carta de condução biométrica — transformou-se num drama nacional alimentado por avarias de impressoras, falhas de fibra óptica e um “pingue-pongue” de responsabilidades institucionais que parece não ter fim.
É inadmissível que, em pleno 2026, um cidadão pague as devidas taxas e seja recompensado com uma folha A4 ou um pedaço de papel A7 carimbado. O problema do INATRO já não é apenas técnico; é uma questão de respeito pelo cidadão. Quando o porta-voz do Governo reconhece que há pessoas à espera há três anos, o que ele está a admitir é uma falha grave na prestação de serviços básicos do Estado.
A narrativa do “não há sistema” tornou-se o hino da nossa administração pública. Ora a culpa é da impressora, ora é do link de dados do INAGE, ora é a fibra da Tmcel. Enquanto as instituições trocam comunicados e pedidos de desculpas, os motoristas ficam inibidos de trabalhar. A solução paliativa de carimbar guias de três em três meses não é gestão; é adiar o colapso. Recentemente, o Governo prometeu uma solução definitiva para Março. Fala-se em centros inteligentes e duplicação da capacidade de produção. São promessas bem-vindas, mas que chegam com o peso de dois anos de atraso. A digitalização e a modernização do INATRO não podem ser apenas slogans; precisam de se traduzir em cartões de plástico no bolso dos condutores.
Não basta “normalizar os serviços”. É preciso que esta crise sirva de lição para a resiliência das nossas infraestruturas digitais. Se o GovNet falha, o país não pode parar. Se a impressora avaria, deve haver um plano de contingência que não passe por humilhar o utente com soluções de papelaria básica.
Observações
O Custo da Ineficiência: Para quem depende do volante para sustentar a família, a falta do documento biométrico não é apenas um “transtorno”, é uma vulnerabilidade. Estar à mercê de fiscalizações com uma guia sucessivamente carimbada abre portas para a extorsão e para a insegurança jurídica.
REZILDA PAULINO Jornalista da B&S
Um Estado que exige o cumprimento da lei na estrada deve ser o primeiro a cumprir o seu dever na emissão do documento.
O cidadão não paga por promessas, paga por serviços que funcionem hoje”
Corrupção e Desgaste: A morosidade extrema é o terreno fértil para esquemas fraudulentos. Quando o sistema oficial falha, o “atalho” torna-se tentador. As longas filas e o funcionamento da fábrica aos fins de semana são medidas de mitigação bem-vindas, mas chegam tarde. O problema do INATRO não é apenas mecânico (a impressora); é estrutural e de falta de planos de contingência reais. Como é possível um país inteiro ficar bloqueado por uma avaria técnica que dura anos?
Para além de Março de 2026: Vejamos, o porta-voz do Governo prometeu uma solução definitiva para este mês de Março. Bom, esperamos que não seja apenas mais um carimbo numa guia de promessas. Moçambique precisa de um INATRO que funcione em tempo real, com sistemas redundantes e sem a desculpa do “não há sistema”. A carta de condução é um direito de quem paga por ela, e a sua emissão é o teste de estrada da eficiência do nosso funcionalismo público.
INATRO e o Travão no Desenvolvimento: Diz-se frequentemente que a economia de um país se move sobre rodas. Mas o que acontece quando o próprio Estado, através do INATRO, retira o “combustível” administrativo a quem precisa de conduzir essa economia? A crise na emissão de cartas de condução em Moçambique, que se arrasta há mais de dois anos, deixou de ser um mero problema técnico para se tornar um símbolo de ineficiência sistémica com custos económicos reais.
O “Hino” da Falta de Sistema e Jogo de Empurra: A expressão “não há sistema” tornou-se o refrão de uma música que ninguém quer ouvir. O que os dados e as notícias recentes nos mostram é um jogo de “empurra” institucional: o INATRO culpa o INAGE, que aponta para falhas na Tmcel, que por sua vez remete para questões técnicas de fibra óptica. No entanto, o utente não paga taxas a uma empresa de telecomunicações; paga ao Estado. Por isso, a desculpa da “falha técnica” soa a incompetência de gestão após dois anos de promessas de normalização. Ademais, no meio deste labirinto burocrático, está o empresário, o motorista profissional e o cidadão comum.
Para o sector empresarial, a carta de condução não é um luxo; é uma ferramenta de trabalho. Quando um motorista de longo curso ou
um distribuidor de logística circula com uma guia de papel A4 ou A7, sucessivamente carimbada, estamos a criar uma vulnerabilidade operacional.
O Impacto no Ambiente de Negócios
Um mercado de trabalho dinâmico exige agilidade. A paralisia na emissão de documentos biométricos gera três problemas críticos para o sector privado: Insegurança Jurídica: Motoristas com documentos provisórios enfrentam dificuldades acrescidas em processos de seguro e em fiscalizações rodoviárias, especialmente em viagens transfronteiriças.
Custos de Oportunidade: As horas perdidas em filas intermináveis e as deslocações trimestrais apenas para “renovar o carimbo” re-
presentam uma perda de produtividade invisível, mas pesada, no PIB nacional.
Barreira à Empregabilidade: Jovens que terminam a instrução mas não recebem o documento final ficam em desvantagem no acesso a vagas que exigem habilitação de condução imediata.
A Tecnologia como Solução, não como Desculpa É irónico que, na era da transformação digital, a avaria de uma impressora ou uma falha de fibra ótica paralise um instituto de categoria “A” por dois anos. A implementação anunciada de centros inteligentes e a duplicação da capacidade de produção são passos vitais, mas chegam com um atraso que já custou caro à confiança do público. A solução definitiva não passa apenas por comprar
novas máquinas, mas por uma reforma na governança digital. É necessário que a interoperabilidade entre o INATRO, o INAGE e os prestadores de serviços (como a Tmcel) seja blindada por acordos de nível de serviço (SLA – Service Level Agreement) rigorosos, onde existam consequências para a falha.
“Contudo, a crise no INATRO é um lembrete de que a tecnologia, por si só, não resolve má gestão. A responsabilidade do Governo perante este cenário deve ir além do pedido de desculpas. É urgente restaurar a confiança do utente através de uma gestão transparente e eficaz. Afinal, um Estado que exige o cumprimento da lei na estrada deve ser o primeiro a cumprir o seu dever na emissão do documento que a permite. O cidadão não paga por promessas de ‘Março’, paga por serviços que funcionem hoje.”
INSS Lança Auscultação Sobre Revisão do Regulamento da Segurança Social
Arrancou a 4 de Março, na cidade de Nampula, o processo nacional de auscultação pública, no âmbito da revisão do Regulamento da Segurança Social Obrigatória,
aprovado pelo Decreto n˚ 51/2017, de 9 de Outubro e, revisto e republicado pelo Decreto n˚56/2024, de 30 de Julho. A iniciativa, lançada pelo director-geral do Instituto Nacional
de Segurança Social (INSS), Joaquim Moisés Siúta, decorreu até ao dia 27 de Março, abrangendo todas as províncias do país, e visa colher a sensibilidade social sobre o actual quadro regulamentar em matérias ligadas à segurança social obrigatória e recolher contribuições representativas da sociedade moçambicana, assim como projectar o sistema para os próximos 50 anos.
A revisão da legislação da segurança social, ainda de acordo com Joaquim Siúta, não deve ser apenas um exercício técnico ou institucional. Deve ser, acima de tudo, um processo colectivo, construído com base no diálogo social e no consenso nacional, reflectindo as aspirações legítimas da sociedade. A consulta pública será complementada pelos estudos em curso no INSS, com destaque para a avaliação actuarial do sistema.
A segurança social deve, prosseguiu o director-geral, continuar a ser um instrumento de solidariedade inter-geracional e de coesão social. “Este processo pertence a toda a sociedade e o seu sucesso dependerá do contributo colectivo que formos capazes de mobilizar”, afirmou.
Funcionários do INSS de Todo País São Formados em Atendimento e Relações Públicas na Cidade da Beira
O Instituto Nacional de Segurança Social (INSS) iniciou, a 09 de Março, uma capacitação nacional destinada ao seu quadro de funcionários em técnicas de atendimento ao público e relações públicas.
O evento, realizado na Cidade da Beira, tinha como objectivo assegurar que o INSS esteja preparado para responder com excelência às necessidades dos beneficiários e contribuintes do sistema de Segurança Social Obrigatório (SSO).
No total, 54 funcionários de diversas hierarquias participam da formação, que teve a duração de cinco dias. O programa continha temas cruciais para a modernização do serviço, tais como, técnicas modernas de atendimento ao público, gestão de reclamações e comunicação institucional, postura profissional e ética no exercício de funções.
A cerimónia de abertura foi dirigida pelo Chefe do Departamento Central de Recursos Humanos do INSS, Aniano Tamele, que destacou que "o INSS é mais do que uma instituição pública, é um instrumento de justiça social e suporte das fa-
mílias nos momentos de necessidade", afirmou o responsável, sublinhando o impacto directo do trabalho da instituição na estabilidade social do país. A formação em Sofala pretende ser uma "experiência transformadora", incentivando os quadros a reflectirem sobre as suas atitudes e comportamentos. A iniciativa nasce da missão da instituição em servir o cidadão com "dignidade, eficiência e humanidade".
INSS: Apenas 40% a 50% das Empresas
Inscritas Mantém Contribuições em Dia
O Instituto Nacional de Segurança Social (INSS) revelou que, das cerca de 200 mil empresas inscritas no sistema em Moçambique, apenas 45% a 50% estão actualmente activas e regulares no pagamento das contribuições dos seus trabalhadores. Os dados foram avançados recentemente, em Nampu-
la, pelo director-geral da instituição, Joaquim Siúta. Apesar da flutuação mensal, onde empresas alternam períodos de incumprimento com pagamentos esporádicos, a média de actividade mantém-se abaixo do desejado. O cenário de irregularidade estende-se também ao universo de mais de 2,8 mi-
Rádio Moçambique Distingue INSS em Maputo Pelo Contributo Informativo
O Instituto Nacional de Segurança Social (INSS), através da sua Delegação Provincial em Maputo, foi recentemente galardoado com um diploma de mérito pela Rádio Moçambique (RM-EP). A distinção surge como reconhecimento pelo papel activo da instituição como fonte de informação estratégica, contribuindo para o crescimento do con-
teúdo informativo da maior estação radiofónica do país.
O reconhecimento foi entregue no âmbito das celebrações dos 50 anos da RM. A cerimónia teve lugar nas instalações do INSS na Cidade da Matola, onde Rogério Guambe, representante do Conselho de Administração da RM, entregou a honraria ao Delegado Pro-
lhões de trabalhadores registados. Segundo Siúta, a estratégia da instituição foca-se na mobilização voluntária das entidades empregadoras, apelando ao princípio da solidariedade intergeracional. "Os trabalhadores no activo é que financiam, com as suas contribuições, as pensões dos reformados", explicou o director-geral, sublinhando que o sistema depende deste equilíbrio para sobreviver.
As declarações foram feitas à margem do seminário de Auscultação à Sociedade para a Revisão do Regulamento de Segurança Social Obrigatória. O objectivo central deste processo é modernizar o sistema para responda às transformações tecnológicas e demográficas actuais.
Com 35 anos de existência, o INSS pretende que a nova regulamentação seja mais inclusiva, abrangendo novas realidades laborais, mais sustentável, garantindo o pagamento de benefícios a longo prazo e ajustada às exigências económicas do país. A meta final, segundo Siúta, é recolher contribuições representativas de todos os sectores da sociedade moçambicana para projectar a segurança social para os próximos 50 anos.
vincial do INSS, Paulo Brito dos Santos. De acordo com Rogério Guambe, o INSS destaca-se pela sua capacidade de utilizar a abrangência da RM para dialogar com os seus diversos públicos, independentemente da localização geográfica. “O INSS é uma das instituições que têm procurado comunicar-se, através da RM, com o seu público-alvo, reconhecendo o alcance e o papel deste canal público,” afirmou Guambe durante o acto.
Para o Delegado Provincial, Paulo Brito dos Santos, este reconhecimento reforça a missão de educar o cidadão moçambicano. O INSS em Maputo mantém memorandos de entendimento com a RM para a difusão de matérias pedagógicas sobre o Sistema de Segurança Social.
O INSS em Maputo, destaca-se pelo foco na consciencialização sobre a importância da inscrição no sistema para garantir o futuro social e pela realização de visitas institucionais a rádios públicas e comunitárias para estreitar laços. Também destaca-se pela promoção anual do Prémio Nacional de Jornalismo em Segurança Social, onde profissionais da RM têm sido frequentemente premiados.
INSS Através da ADRA Forma 99 Emprendedores em Cabo Delgado
O Instituto Nacional de Segurança Social (INSS) através da Agência Adventista de Desenvolvimento e Recursos Assistenciais (ADRA) graduou, recentimente, um total de 99 profissionais em áreas como electricidade instaladora, serralharia civil, corte e costura e avicultura, para auto-emprego , no distrito de Metuge, província de Cabo Delgado.
A iniciativa promovida pela ADRA Moçambique no âmbito da estratégia do sector que consiste em mobilizar os jovens e outros grupos economicamente activos, visa formalizar o trabalho informal e a expansão da protecção social e so-
bretudo abrir investimentos em diferentes áreas económicas daquela província do norte do país.
Os graduados, na sua maioria provenientes dos Postos Administrativos de Mieze e Nanlia e das localidades de Nancarramo e Impire, beneficiaram de Kits iniciais de autoemprego, para além da inscrição no sistema de segurança social de forma de garantir o seu futuro e usufruir dos benefícios que o sistema oferece aos seus inscritos regulares.
Na ocasião, Leonel Tembe, delegado distrital em Metuge, consciencializou os recém-graduados sobre a importância da adesão ao sistema de segurança social, como forma de garantir a protecção social para si e para os seus familiares ou dependentes. Ademais, no acto da palestra, o INSS centrou-se na importância da contribuição regular à segurança social, destacando as vantagens da protecção social para os Trabalhadores por Conta Própria (TCP), regime para o qual os visados serão enquadrados.
INSS Acelera Entrega de Novas Delegações Distritais na Zambézia
O Director-Geral do Instituto Nacional de Segurança Social (INSS), Joaquim Siúta, visitou, recentimente, as obras de construção das novas delegações distritais em Alto Molocué, Gurué, Mocuba e Maganja da Costa, na província da Zambézia. A visita teve como objectivo fiscalizar o estágio de execução das infra-estruturas que visam aproximar os serviços de segurança social dos cidadãos.
As quatro novas delegações, construídas de raíz, fazem parte de um plano de expansão que pretende oferecer um atendimento mais digno a contribuintes, beneficiários e pensionistas. Durante a visita, Siúta classificou o nível de execução como satisfatório, mas deixou um apelo directo aos empreiteiros: "é necessária maior celeridade na finalização dos trabalhos para que, já no mês de Março, estes edifícios sejam inaugurados e entregues às populações".
A par da inspecção técnica, o Director-geral reuniu-se com os administradores distritais de Alto Molocué, Santiago dos Santos Marques, e Gurué, Felisberto Pontavi-
da, e com a secretária permanente da Maganja da Costa, Carlota Nhaca. Nestes encontros, Siúta reforçou o papel crucial do sistema na protecção das famílias moçambicanas e agradeceu o apoio logístico dos governos locais. Estes novos edifícios seguem o modelo arquitectónico da delegação de Milange, inaugurada em 2024. A província da Zambézia continuará a ver a sua rede expandida, estando já em curso a construção de uma unidade adicional no distrito de Morrumbala.
Cerca de 400 Profissionais da Moda Integrados no Sistema de Segurança Social em Maputo
A Delegação do Instituto Nacional de Segurança Social (INSS) de Maputo atingiu, no final de 2025, a marca de cerca de 400 modistas, estilistas e alfaiates inscritos como Trabalhadores por Conta Própria (TCP). A medida visa garantir que estes profissionais e os seus dependentes tenham acesso à protecção social obrigatória.
Os dados foram revelados recentemente, pela delegada do INSS na capital, Hortência Banze, durante um seminário técnico dedicado à divulgação do funcionamento do sistema para o sector informal e profissionais liberais.
Segundo a delegada, a integração deste grupo é fruto de um esforço contínuo de sensibilização, impulsionado pela aprovação de dispositivos legais que facilitam a inscrição e fixam as taxas de contribuição para os TCP. "Esta medida visa garantir a subsistência dos trabalhadores em caso de diminuição da capacidade para o trabalho e assegurar a protecção da sua família em caso de morte", sublinhou Banze. Para além da componente formativa, o seminário incluiu um momento de incentivo directo ao empreendedorismo: o sorteio de uma máquina de costura. O gesto serviu para impulsionar a actividade profissional dos participantes e reforçar a ligação entre o instituto e a classe dos criativos. A adesão dos profissionais da moda contribui para o crescimento da rede de segurança social na capital. Até dezembro de 2025, a Delegação da Cidade de Maputo registava um universo total de 16.768 Trabalhadores por Conta Própria (TPC) inscritos no sistema.
A Política Primeiro, a Saúde Depois?
Entre hospitais sem material e milhões para a máquina partidária
Num momento em que hospitais públicos enfrentam uma das mais graves crises operacionais das últimas décadas, o debate sobre as prioridades do Estado moçambicano ganhou novos contornos.
Em 2025, o Governo canalizou 466,6 milhões de meticais para o financiamento público dos partidos políticos, verba distribuída proporcionalmente à representação
parlamentar. A FRELIMO recebeu 319.154.400 meticais, seguida pelo PODEMOS com 80.255.200 meticais, RENAMO com 52.259.200 meticais e MDM com 14.931.200 meticais, de acordo com dados oficiais do Ministério das Finanças.
O financiamento público de partidos é um instrumento comum em sistemas democráticos, concebido para promover transparência e reduzir a dependência de financiamento privado. Contudo, em contextos de forte escassez fiscal e de degradação de serviços públicos essenciais, a alocação de recursos torna-se inevitavelmen-
te uma questão política sensível. É precisamente neste ponto que emerge o paradoxo moçambicano. Enquanto os partidos receberam financiamento regular ao longo do ano, o Sistema Nacional de Saúde (SNS) terminou 2025 sem receber novos equipamentos médicos ou mobiliário hospitalar, segundo o próprio balanço do Plano Económico e Social.
A meta governamental de equipar 100 unidades sanitárias acabou por não ser executada, deixando hospitais e centros de saúde a operar com infraestruturas envelhecidas e com escassez de mate-
Texto Rezilda Paulino Imagem D.R.
rial básico. Unidades sanitárias de referência, como os hospitais José Macamo, Mavalane, os Hospitais Centrais de Maputo e Nampula e o Hospital Provincial da Matola, figuram entre as instituições afectadas pela paralisação de investimentos. Segundo dados apresentados pela Associação dos Profissionais de Saúde Unidos e Solidários de Moçambique (APSUSM), o agravamento da crise material no sector terá contribuído para o aumento do número de óbitos associados à falta de condições hospitalares, que passaram de cerca de 700 para mais de 1.100 casos desde o início da crise.
Embora o Governo continue a atribuir parte das dificuldades à limitação de recursos financeiros, especialistas em políticas públicas defendem que a questão central não é apenas de disponibilidade de fundos, mas sobretudo de hierarquização de prioridades no Orçamento do Estado.
Um sistema pressionado até ao limite
A deterioração das condições de funcionamento do SNS tornou-se visível no quotidiano das unidades sanitárias.
Profissionais de saúde denunciam escassez de material cirúrgico, medicamentos essenciais e equipamentos de protecção individual, uma situação que tem obrigado muitos pacientes a adquirir, com recursos próprios, materiais que deveriam ser fornecidos pelo hospital.
A crise não é recente. Diversos indicadores apontam para um processo de erosão gradual da capacidade operacional do sistema público de saúde, iniciado nos últimos anos e agravado pela combinação de vários factores: restrições orçamentais, dependência da ajuda externa, crescimento da procura por serviços de saúde e problemas recorrentes de gestão e logística.
O balanço do Plano Económico e Social de 2025 confirma a dimensão da paralisia. Nenhuma das 720 formações de profissionais de saúde previstas foi realizada, e o programa de requalificação de 100 centros de saúde acabou por não avançar por falta de financiamento. Embora tenham ocorrido aquisições pontuais — como alguns aparelhos de raio-X e iniciativas de manutenção apoiadas pela cooperação japonesa — estas medidas re-
públicosHospitaisenfrentam
falta de meios, enquanto o financiamento estatal mantém apoio aos partidos políticos, gerando debate sobre prioridades na gestão dos recursos
velaram-se insuficientes para travar a deterioração do sistema.
O resultado é um cenário que profissionais descrevem como “limite operacional permanente”: hospitais que funcionam com stocks mínimos, equipamentos obsoletos e tempos de espera cada vez mais longos.
Quando o hospital deixa de garantir o essencial
Para os cidadãos que recorrem ao sistema público de saúde, a crise traduz-se numa experiência quotidiana de incerteza.
Wilson Pacule, residente no bairro de Mucupe, descreve as dificuldades enfrentadas ao acompanhar o irmão, portador de doença crónica. Segundo relata, o hospital onde procura assistência dispõe essencialmente de álcool em gel, enquanto materiais básicos como luvas e agulhas precisam frequentemente de ser comprados fora.
A precariedade estende-se também às condições físicas das unidades sanitárias. Macas com rodas danificadas, ausência de cadeiras de rodas e corredores pouco funcionais transformam o transporte de pacientes numa tarefa improvisada.
“Além de cuidar do doente, muitas vezes temos de carregar a maca”, conta.
Outro problema recorrente é o tempo de espera. Exames laboratoriais que deveriam ser entregues em duas semanas podem demorar meses, enquanto consultas de especialidade são frequentemente agendadas para períodos entre três e seis meses.
Mesmo quando o atendimento é realizado, a falta de medicamentos nas farmácias hospitalares obriga muitos utentes a recorrer ao sector privado, suportando custos que ultrapassam largamente a capacidade financeira de grande parte da população.
Diagnósticos sem exames e o desgaste da relação médico-paciente
A experiência relatada por Isabel Tila, residente na Machava Socimol, expõe uma dimensão particularmente sensível da crise: a qualidade do diagnóstico médico num sistema que enfrenta escassez crónica de meios laboratoriais e equipamentos de análise.
Segundo a utente, muitas consultas acabam por transformar-se num exercício limitado à descrição verbal dos sintomas e à prescrição imediata de medicamentos, sem
a realização de exames complementares que confirmem ou excluam hipóteses clínicas. “Sinto-me médica de mim mesma. Chego lá, explico o que sinto e dão-me logo a receita”, afirma.
Embora profissionais de saúde reconheçam que o diagnóstico clínico — baseado na observação e na experiência médica — continua a ser uma ferramenta essencial da prática médica, a ausência sistemática de exames laboratoriais levanta preocupações sobre a precisão do tratamento. Em sistemas de saúde modernos, exames de sangue, radiografias ou análises microbiológicas são considerados elementos fundamentais para reduzir erros diagnósticos e orientar terapias adequadas.
A crise no sistema de saúde expõe desafiosestruturais e levanta questões sobre escolhas orçamentais, num contexto em que cidadãos dependem cada vez mais de soluções privadas
No entanto, em muitas unidades sanitárias moçambicanas, estes instrumentos tornaram-se escassos ou inacessíveis. A ruptura de reagentes laboratoriais, a avaria prolongada de equipamentos e a limitação de recursos humanos especializados têm contribuído para transformar o diagnóstico clínico numa prática frequentemente condicionada pela falta de meios.
Este cenário gera um círculo vicioso. Por um lado, profissionais de saúde trabalham sob pressão extrema, lidando com centenas de pacientes por dia e com poucos instrumentos de diagnóstico. Por outro, pacientes interpretam a ausência de exames como negligência ou falta de interesse por parte dos médicos.
O resultado é um desgaste crescente da relação médico-paciente, elemento essencial para o funcionamento de qualquer sistema de saúde. A confiança — que constitui a base da prática clínica — tende a deteriorar-se quando o cidadão sente que o sistema não dispõe dos instrumentos necessários para tratar adequadamente a sua doença.
Entre o público e o privado: a suspeita de uma mudança silenciosa
Outro elemento que surge com frequência nos relatos recolhidos é a crescente dependência do sector privado para a realização de exames e aquisição de medicamentos. Nos últimos anos, clínicas privadas, laboratórios de diagnóstico e
farmácias expandiram-se significativamente nas principais cidades do país, criando um ecossistema de serviços de saúde paralelo ao sistema público.
Para muitos cidadãos, contudo, esta expansão levanta dúvidas e inquietações. Quando hospitais públicos encaminham pacientes para exames em clínicas privadas — muitas vezes por indisponibilidade de equipamentos ou reagentes — a linha que separa o sistema público do privado torna-se cada vez mais difusa. Aminita Conga, residente em Camatidjana, descreve o impacto directo dessa realidade no orçamento familiar. Segundo relata, medicamentos que custam alguns meticais nas farmácias hospitala-
res podem alcançar preços centenas de vezes superiores nas farmácias privadas.
Num país onde uma parte significativa da população vive com rendimentos modestos, esta diferença transforma-se numa barreira real ao acesso à saúde.
Especialistas em políticas públicas alertam que o crescimento do sector privado de saúde não é, em si, um problema. Em muitos países, sistemas públicos e privados coexistem de forma complementar. O risco surge quando o enfraquecimento do sector público empurra gradualmente os cidadãos para soluções privadas que permanecem fora do alcance da maioria da população. Este fenómeno pode produzir uma segmentação silenciosa do sistema de saúde: enquanto cidadãos com maior capacidade financeira recorrem a clínicas privadas, os mais pobres permanecem dependentes de um sistema público cada vez mais pressionado.
Para alguns observadores, a questão central não é apenas a escassez actual de recursos no SNS, mas o risco de que esta escassez se transforme num mecanismo estrutural de transferência de procura para o sector privado.
Se tal cenário se consolidar, Moçambique poderá enfrentar um dilema profundo nas próximas décadas: manter um sistema público universal robusto ou evoluir gradualmente para um modelo de saúde dual, marcado por fortes desigualdades de acesso.
Profissionais de saúde alertam para colapso institucional
A Associação dos Profissionais de Saúde Unidos e Solidários de Moçambique (APSUSM) considera que o país atravessa um momento crítico no funcionamento do sistema público de saúde.
Segundo o seu representante, Anselmo Muchave, o debate sobre financiamento de partidos políticos ocorre num momento particularmente sensível.
“O financiamento partidário pode ser legal e legítimo, mas a questão é saber se as prioridades do Estado estão alinhadas com as necessidades mais urgentes da população”, afirma.
A associação defende que o Governo deveria concentrar esforços em quatro frentes principais:
• reforço do investimento na saúde e educação
• combate à corrupção e desperdício de recursos públicos
• melhoria da gestão logística de medicamentos e equipamentos
• protecção dos direitos dos profissionais de saúde
Muchave alerta que muitos hospitais operam actualmente com equipamentos que já ultrapassaram o seu ciclo de vida útil, tornando os pedidos de inventário de material — frequentemente solicitados pela tutela — um exercício simbólico. “Há unidades onde o inventário resume-se a prateleiras vazias”, afirma.
A questão central: uma crise financeira ou uma crise de prioridades?
A situação do SNS levanta uma questão mais ampla sobre a forma como os Estados definem as suas prioridades em contextos de recursos limitados.
Moçambique enfrenta desafios fiscais conhecidos: dívida pública elevada, dependência de ajuda externa e necessidade de financiar múltiplos sectores simultaneamente.
Contudo, economistas e especialistas em políticas públicas lembram que qualquer orçamento é, por definição, um exercício de escolhas políticas.
Decidir quanto investir em saúde, educação, infraestruturas ou financiamento partidário implica estabelecer uma hierarquia de prioridades que reflecte a visão
O investimento em saúde não é apenas uma questão sectorial — é um indicador da própria qualidade da governação"
de desenvolvimento de um país. No caso moçambicano, o contraste entre a crise visível nos hospitais e a continuidade de certas despesas públicas alimenta um debate crescente na sociedade.
O futuro depende de decisões políticas
A crise actual do Sistema Nacional de Saúde não pode ser explicada por um único factor.
Ela resulta de uma combinação complexa de restrições orçamentais, desafios de gestão, dependência de financiamento externo e crescimento da procura por serviços de saúde.
Mas também levanta uma questão fundamental sobre o modelo de desenvolvimento que o país pretende seguir.
Num Estado onde milhões de cidadãos dependem exclusivamente do sistema público para obter cuidados médicos, o investimento em saúde não é apenas uma questão sectorial — é um indicador da própria qualidade da governação.
Enquanto hospitais lutam para manter serviços básicos em funcionamento, o debate sobre as prioridades do Estado promete continuar.
Porque, no final, a verdadeira pergunta que emerge desta crise é simples, e profundamente política: quanto vale, afinal, a saúde pública na hierarquia das prioridades nacionais?