

I numeri per le Risorse Umane
EDIZIONE 2026
RAPPORTO NORD ITALIA E LIGURIA
I numeri per le Risorse Umane
EDIZIONE 2026 - RAPPORTO NORD ITALIA E LIGURIA
2. LA GESTIONE DEL PERSONALE
2.1 Le politiche retributive p. 7
2.1.1 La diffusione delle politiche retributive p. 7
2.1.2 I criteri utilizzati per determinare gli aumenti p. 8
2.1.3 La dinamica retributiva nel 2026 p. 9
2.2 I sistemi di incentivazione p. 11
2.2.1 L’ammontare del premio di risultato p. 11
2.2.2 La diffusione della retribuzione variabile p. 11
2.2.3 I premi di risultato collettivi previsti dalla contrattazione aziendale p. 12
2.2.4 I parametri per la corresponsione dei premi p. 13
3. LE LEVE DI ATTRACTION E RETENTION p. 16
3.1 Il welfare aziendale p. 16
3.1.1 Il welfare aziendale nella contrattazione collettiva p. 16
3.1.2 I servizi di welfare aziendale messi a disposizione p. 16
3.1.3 Il buono pasto p. 17
3.1.4 Le fonti di finanziamento del welfare aziendale p. 19
3.1.5 Il credito welfare p. 19
3.1.6 La conversione del premio di risultato p. 20
3.2 Lo smart working
4.1 Premessa
4.2 Diffusione dell’intelligenza artificiale tra le imprese lombarde
4.3 Le azioni intraprese in ambito Risorse Umane
4.4 Le difficoltà nell’adozione
5.1 Il ricambio generazionale
5.1.1 Le azioni per la gestione dei lavoratori under 30
5.1.2 Le azioni per la gestione dei lavoratori over 60
5.2 Le difficoltà di assunzione
5.2.1 Le informazioni disponibili dal Sistema Excelsior
5.2.2 Le informazioni disponibili dall’Indagine Confindustria
5.3 Le condizioni di inserimento
5.3.1 Le retribuzioni d’ingresso per i neolaureati
5.3.2 Gli aumenti dopo il primo anno
5.3.3 I rimborsi per i tirocini extracurricolari
6.1 I tassi di turnover
6.1.1 Turnover complessivo
6.1.2 Turnover volontario
6.2 I tassi di assenza
6.2.1 Gli orari di lavoro
6.2.2 I tassi di assenza p. 41
6.2.3 I numeri in dettaglio p. 42
7. APPENDICE
1. INTRODUZIONE
L’Indagine sul Lavoro viene svolta annualmente dal Sistema Confindustria, tra le imprese associate, sui vari temi che attengono la gestione delle risorse umane. In questa edizione la raccolta delle informazioni è stata effettuata tra fine febbraio e inizio aprile 2026, con riferimento all’anno 2025.
Lo scopo della rilevazione consiste nel monitorare l’evoluzione di alcuni aspetti del mercato del lavoro, dal tasso di assenza al tasso di turnover, dall’organizzazione del lavoro da remoto (smart working) alla diffusione e ai contenuti del welfare aziendale.
In questa edizione, oltre ad aggiornare il monitoraggio avviato lo scorso anno sulla diffusione dell’Intelligenza Artificiale nei processi aziendali, è stato condotto un approfondimento sul ricambio generazionale, un tema di grande attualità in questa fase di “inverno demografico” che da un lato complica il reclutamento di nuove risorse, dall’altro rende inevitabili politiche di age management.
Ancor prima che un’analisi statistica, il rapporto è uno strumento di lavoro a beneficio di chi in azienda si occupa di capitale umano, così che, nell’impostare le politiche di gestione del personale, possa ricavarne i necessari fattori di contesto e i benchmark di mercato. Gli indicatori elaborati non godono di rappresentatività campionaria ma, per la quantità di informazioni su cui si basano, offrono sicuramente un riferimento realistico circa la maggior parte dei fenomeni analizzati.
Un ampio gruppo di Associazioni Territoriali, in gran parte concentrate nelle regioni del Nord e Centro, ha adottato una versione del questionario con una sezione aggiuntiva dedicata a specifici aspetti delle politiche di HR management: le caratteristiche quali-quantitative delle politiche retributive e dei sistemi di incentivazione, i parametri di inserimento dei neolaureati, i rimborsi previsti per i tirocinanti extracurriculari.
Tratto comune di queste Associazioni - ben 28, per l’edizione 2026 (Tabella 1) - è rappresentato dalle caratteristiche della loro base associativa: imprese innovative, spesso internazionalizzate, con significativi investimenti in capitale umano e quindi interessate a informazioni più dettagliate sulla gestione del personale. LOMBARDIA PIEMONTE
Tabella 1 - ASSOCIAZIONI ADERENTI ALL’INIZIATIVA
UNIONE INDUSTRIALI Torino
CONFINDUSTRIA Brescia
CONFINDUSTRIA Varese
CONFINDUSTRIA Bergamo
CONFINDUSTRIA
CONFINDUSTRIA
CONFINDUSTRIA ROMAGNA
CONFINDUSTRIA PIACENZA
CONFINDUSTRIA REGGIO EMILIA
CONFINDUSTRIA Mantova
CONFINDUSTRIA GENOVA
CONFINDUSTRIA
UNIINDUSTRIA
In ottica di semplificazione, la sezione aggiuntiva è stata inserita anche nella versione del questionario specificamente predisposta da tre importanti Federazioni / Associazioni di categoria - Federmeccanica, Federchimica e Federazione Gomma-Plastica - per le aziende che applicano, rispettivamente, i CCNL metalmeccanico, chimico-farmaceutico e gomma materie plastiche.
Questa proficua collaborazione tra Associazioni ha consentito di raccogliere complessivamente informazioni da oltre 2.200 aziende (con circa 440.000 dipendenti), distribuite sull’ampio territorio rappresentato dalla Figura 1.
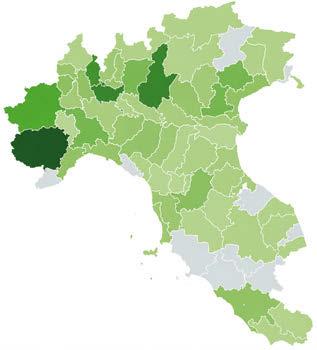
Le province contrassegnate dal colore più scuro sono quelle in cui si è registrata la maggiore concentrazione di risposte. L’area territoriale a cui si riferiscono le informazioni è più estesa rispetto a quella di stretta competenza delle associazioni territoriali partecipanti, sia per il coinvolgimento delle Federazioni e delle Associazioni di categoria (le cui associate sono ubicate su tutto il territorio nazionale) sia per la multilocalizzazione di molte aziende.
Il collegamento organizzativo tra le Associazioni Territoriali e con le Associazioni di categoria genera importanti ricadute positive:
n si riduce l’onere compilativo richiesto alle aziende partecipanti poiché, rispondendo a un unico questionario, adempiono per tutti i territori in cui esse sono presenti, un fattore che sicuramente contribuisce all’ampia partecipazione;
n aumenta la copertura geografica, quasi totale per le regioni del Nord, la Toscana e il Lazio, consentendo di analizzare dati territorialmente omogenei 1: il criterio associativo 2 può infatti includere dati al di fuori dell’area di competenza.
Possono così essere analizzati gli effetti che le specificità territoriali (tessuto economico, specializzazioni professionali) hanno su alcuni fenomeni, come ad esempio le assenze dal lavoro o il ricorso allo smart working Le principali differenze nelle strategie adottate dall’impresa sono, tuttavia, riconducibili alle sue caratteristiche, in particolare la dimensione e il settore di attività. Per questo motivo le analisi sono sempre state incrociate con queste due variabili e, ove possibile, i grafici riportano i risultati per comparto (industria e servizi) e per dimensione aziendale: piccola (fino a 25 dipendenti), media (26-100 dipendenti) e grande (oltre 100 dipendenti).
Il presente rapporto utilizza le informazioni raccolte dalle aziende localizzate nel Nord Italia, fornendo al contempo indicazioni - laddove i dati lo consentono - al territorio ligure in particolare.
1 Elaborazione delle informazioni fornite dalle aziende presenti sul territorio, a prescindere dal rapporto associativo.
2 Elaborazione delle informazioni fornite dalle aziende associate, a prescindere dalla loro localizzazione.
Figura 1 - LA MAPPA DEI TERRITORI
I dati utilizzati si riferiscono a 2.014 aziende che inquadrano 370 mila dipendenti, di cui 99 aziende e 8.606 dipendenti operanti in Liguria.
Tabella 2 - DISTRIBUZIONE DELLE AZIENDE PARTECIPANTI PER SETTORE E DIMENSIONE
Figura 2/3 - COMPOSIZIONE DELL’ORGANICO PER QUALIFICA
La consistente presenza di personale operaio (45%, con punte del 54% nell’industria) riflette la vocazione fortemente manifatturiera del tessuto imprenditoriale del Nord Italia, mentre il peso degli impiegati sfiora il 50% (e il 66% nei servizi) per la forte concentrazione di headquarter di imprese multinazionali nelle principali città del territorio: Milano, Torino, Genova.
2. LA GESTIONE DEL PERSONALE
2.1 Le politiche retributive
2.1.1 La diffusione delle politiche retributive
Nel 2025, tra le imprese del campione, il 34% segnala di aver formalizzato una politica retributiva. L’incidenza varia sensibilmente al crescere della dimensione aziendale: nelle realtà con oltre 100 addetti la quota sale al 53%, mentre nelle imprese più piccole, con meno di 25 dipendenti, si ferma al 15%.
Dal punto di vista settoriale, la diffusione appare invece sostanzialmente allineata, con valori molto simili tra servizi (33%) e industria (35%).
Tra le imprese operanti in Liguria la percentuale di quante hanno formalizzato una politica retributiva si ferma al 28%, 6 punti percentuali in meno rispetto al totale del Nord Italia.
Figura 4 - DIFFUSIONE
Per quanto riguarda le qualifiche dei lavoratori, è per i quadri che si registra la diffusione maggiore (77%); seguono gli impiegati e i dirigenti (70%), infine gli operai (57%) (Figura 5).
In Liguria le politiche retributive si applicano in misura simile ai dirigenti (71%), mentre la diffusione risulta più contenuta rispetto all’intero Nord Italia per quanto riguarda quadri (71%), impiegati (63%) e operai (48%).
Figura 5 -
2.1.2 I criteri utilizzati per determinare gli aumenti
L’insieme dei criteri adottati per definire le politiche retributive differisce in modo significativo tra le diverse qualifiche, come mostrato nella Figura 6 (per una più agevole lettura vengono utilizzate scale cromatiche diverse 3).
Tra i dirigenti, le dinamiche retributive sono principalmente determinate dalla performance, sia aziendale sia individuale, mentre altri fattori, come l’anzianità di servizio, hanno un peso più limitato.
Per i quadri, ai criteri di performance si affiancano quelli legati alla posizione, tra cui spicca il posizionamento rispetto al mercato di riferimento.
Nel caso degli impiegati, i criteri di performance risultano meno rilevanti: prevalgono quelli connessi alla posizione (come il posizionamento rispetto al mercato e la job evaluation), seguiti da meccanismi automatici quali l’adeguamento all’inflazione e l’anzianità di servizio.
Infine, per gli operai emerge un approccio maggiormente basato su automatismi, in cui gli incrementi retributivi formalizzati sono guidati soprattutto dall’anzianità di servizio. Per questa categoria, i criteri legati alla performance sono i meno adottati dalle aziende.
Dirigenti
Obiettivi individuali
Posizionamento rispetto al mercato di riferimento
Obiettivi aziendali
Job evaluation/Classificazione dei ruoli
Tasso di inflazione
di servizio
Job
Posizionamento rispetto al mercato di riferimento
Tasso di inflazione
Obiettivi individuali
Obiettivi aziendali
Tasso di inflazione
Altro
Job evaluation/Classificazione dei ruoli Anzianità di servizio
Posizionamento rispetto al mercato di riferimento
Obiettivi aziendali
Obiettivi individuali
delle
3 Nello specifico: in scala di blu, i criteri legati alla performance (obiettivi individuali e aziendali); in scala di verde i criteri legati alla posizione (posizionamento di mercato rispetto al mercato di riferimento e job evaluation); in scala di marrone gli automatismi (tasso d’inflazione e anzianità di servizio).
Figura
2.1.3 La dinamica retributiva nel 2026
Secondo l’ultimo rapporto di previsione del Centro Studi Confindustria 4, la dinamica delle retribuzioni “di fatto” pro-capite nell’economia italiana è stimata al +2,3% nel 2026 e al +2,7% nel 2027, in continuità con il rafforzamento già registrato nel 2024 (+2,8%) e nel 2025 (+2,6%).
Per il 2026 5 le imprese del Nord Italia partecipanti all’indagine hanno pianificato aumenti mediamente pari al +3,2% 6. In tale contesto, i differenziali fra le qualifiche risultano nel complesso piuttosto limitati, passando dal +3, 0% per gli operai al +3,4% per i dirigenti (Figura 7).
In Liguria gli aumenti previsti sono ancora più contenuti attestandosi al +2,5% in media.
2.1.3.1 Dirigenti - Nord Italia
Per quanto riguarda il personale dirigente, gli scostamenti più rilevanti rispetto al valore medio si registrano nelle imprese di minori dimensioni, che prevedono aumenti più elevati (+4,1%), e in quelle di medie dimensioni (+3,8%).
Con riferimento al settore, gli aumenti previsti nei servizi sono leggermente maggiori (+3,6%) rispetto a quelli nell’industria.
medio 3,4%
ServiziIndustriaoltre 10026-100fino a 25
4 “Guerre, dazi, incertezza: a rischio la crescita”, Centro Studi Confindustria, marzo 2026 (https://www.confindustria.it/pubblicazioni/guerre-dazi-incertezza-a-rischio-la-crescita/).
5 Le informazioni contenute in questo paragrafo si riferiscono al 2026, diversamente dal resto del rapporto. Infatti, la domanda nell’indagine è stata formulata come segue: “Quale prevede sarà, nel 2026, l’incremento medio della RAL (Retribuzione Annua Lorda) per ciascuna categoria di dipendenti?”
6 La percentuale pianificata per le politiche di merito è calcolata solo sui beneficiari degli aumenti e non è quindi confrontabile con la dinamica stimata da Confindustria, riferita a tutti i lavoratori.
Dirigenti Quadri Impiegati
Operai
Figura 7 - DINAMICA RETRIBUTIVA NEL 2026 (DIFFERENZIALI PER QUALIFICA) - NORD ITALIA
Figura 8 - DINAMICA RETRIBUTIVA NEL 2026 - DIRIGENTI
2.1.3.2
Quadri - Nord Italia
Le dinamiche osservate per i quadri con riferimento alla dimensione aziendale sono leggermente più alte per le aziende di piccola e media dimensione.
Anche in questo caso si assiste a una discrepanza maggiore tra industria (+3,2%) e servizi (+3,4%).
2.1.3.3
Impiegati - Nord Italia
Fra gli impiegati, si osserva un aumento delle retribuzioni che risulta inversamente correlato con la dimensione aziendale (+3,9% nelle piccole imprese, +3,7% nelle medie e +3,5% nelle grandi).
A livello settoriale, la differenza tra servizi (+3,1%) e industria (+4,1%) è più accentuata, arrivando a un punto percentuale.
2.1.3.4
Operai - Nord Italia
Anche negli operai è riscontrabile un maggior incremento nelle aziende di piccola e media dimensione.
Mentre l’industria (+3,1%) premia più che i servizi (+2,7%)
ServiziIndustriaoltre 10026-100fino a 25
10026-100fino a 25
Figura 9 - DINAMICA RETRIBUTIVA NEL 2026 - QUADRI
Figura 10 - DINAMICA RETRIBUTIVA NEL 2026 - IMPIEGATI
ServiziIndustriaoltre
Figura 11 - DINAMICA RETRIBUTIVA NEL 2026 - OPERAI
2.2 I sistemi di incentivazione
2.2.1
L’ammontare del premio di risultato
Informazioni utili sull’ammontare del premio di risultato possono essere ricavate dagli accordi - aziendali o territoriali - depositati presso il Ministero del Lavoro ai sensi dell’articolo 5 del D.M. 25 marzo 2016: a marzo 2026 7 il loro numero ammontava quasi 120 mila, di cui circa 34 mila (28%) riferiti alla Lombardia.
L’importo medio del premio variabile ha raggiunto, a marzo 2026, i 1.762 €, confermando il trend di aumento già rilevato per i due anni precedenti (Figura 12).
Figura 12 - IMPORTO MEDIO DEL PREMIO DI RISULTATO NEGLI ACCORDI ATTIVI DEPOSITATI PRESSO IL MINISTERO DEL LAVORO (2019-2025 E MARZO 2026)
2.2.2
La diffusione della retribuzione variabile
Nel 2025 il 68% delle imprese del Nord Italia aderenti alla rilevazione ha erogato premi di risultato: tra queste il 33% delle aziende ha assegnato premi sia individuali sia collettivi, il 19% solo premi individuali mentre il 15% solo premi collettivi (Figura 13). In Liguria la percentuale di aziende del campione che ha erogato premi è inferiore, pari al 56%.
Coerentemente con quanto emerso dalla precedente edizione della rilevazione, è riscontrabile una correlazione positiva tra la dimensione aziendale e la diffusione della retribuzione variabile; l’estensione del fenomeno passa infatti dal 42% nel caso delle piccole realtà (fino a 25 occupati), al 70% nel caso delle aziende con organici compresi tra le 26 e le 100 unità, fino all’86% nelle imprese più grandi.
Nell’ambito delle realtà più strutturate si registra, inoltre, una maggiore diffusione nell’erogazione di entrambe le tipologie di premio, mentre in quelle più piccole emerge una maggior propensione all’assegnazione di premi individuali rispetto ai collettivi.
Esaminando il campione dal punto di vista dell’attività realizzata emergono alcune peculiarità. Nonostante la diffusione generale del fenomeno non mostri particolari differenze tra aziende industriali e realtà dei servizi (l’erogazione di premi di risultato interessa il 69% delle imprese manifatturiere e il 64% di quelle dei servizi), nell’industria è maggiormente riscontrabile la diffusione di entrambe le tipologie (36%), mentre per i servizi prevale la forma riguardante i premi individuali (29%), seguita comunque dal ricorso a entrambe le tipologie (25%).
7 Report Deposito Contratti ex art.14 D.LGS.151/2015, Ministero del Lavoro, 23 Marzo 2026 reperibile a https://www.lavoro.gov.it/documenti-e-norme/studi-e-statistiche/Pagine/default?page=0
Figura 13 - DIFFUSIONE DEI PREMI DI RISULTATO
- Nord Italia
2.2.3 I premi di risultato collettivi previsti dalla contrattazione aziendale
Nel 2025, circa il 45% delle aziende che hanno partecipato all’indagine ha indicato di aver sottoscritto un contratto aziendale di secondo livello con Organizzazioni Sindacali o con Rappresentanti dei lavoratori interni all’azienda. La percentuale del campione ligure ad averlo fatto si ferma invece al 30%
La diffusione della contrattazione aziendale cresce all’aumentare della dimensione aziendale e si conferma più presente per le realtà dell’Industria (50%) rispetto al settore dei servizi (29%) (Figura 14).
A livello dimensionale, la contrattazione è presente nel 16% delle realtà più piccole (fino a 25 occupati), nel 40% delle aziende con organici compresi tra le 26 e le 100 unità mentre nel 73% per le imprese più grandi.
Figura 14 - DIFFUSIONE DELLA CONTRATTAZIONE AZIENDALE
2.2.4 I parametri per la corresponsione dei premi
Tra le imprese lombarde aderenti all’indagine, l’effettiva applicazione del premio di risultato istituito con la contrattazione aziendale è legata a numerosi indicatori (Figura 15).
In continuità con quanto analizzato nelle precedenti edizioni della rilevazione, i principali parametri considerati sono quelli legati alla produttività, in particolare il fatturato o il valore aggiunto pro capite (46%), il volume di produzione per dipendente (34%) e il Mol / Valore aggiunto di bilancio (29%).
Risultano inoltre applicati indicatori legati all’efficienza e alla disponibilità delle risorse, come il contenimento dei tassi di assenteismo (34%) e la riduzione degli scarti di lavorazione (24%).
Sono inoltre valutati, seppur con diffusione meno estesa rispetto ai precedenti, indicatori legati alla qualità, come il rispetto dei tempi di consegna e la soddisfazione del cliente (rispettivamente 17% e 20%), la riduzione del numero di infortuni (16%), la diminuzione delle rilevazioni e delle riparazioni (14%).
A seguire sono considerati anche indicatori di performance operativa, come il rapporto tra costi effettivamente sostenuti e quelli preventivati (12%) e il rispetto delle previsioni di avanzamento dei lavori (10%), nonché di efficienza, come la riduzione dei consumi energetici e la riduzione dei tempi di commessa (7%), di quelli di attraversamento interni (4%) e di quelli legati allo sviluppo di nuovi prodotti (3%).
ITALIA
Fatturato o VA di bilancio/n. dipendenti
dipendenti
degli scarti di lavorazione
di soddisfazione del cliente
di rispetto dei tempi di consegna
n. riparazioni, rilavorazioni
Rapporto costi effettivi/costi previsti 12%
Rispetto previsioni di avanzamento lavori 10%
Riduzione tempi di commessa 7%
Modifiche organizzazione del lavoro 7%
Riduzione dei consumi energetici 7%
Riduzione tempi di attraversamento interni... 4%
Riduzione tempi sviluppo nuovi prodotti 3%
Modifiche ai regimi di orario 1%
Numero brevetti depositati 1%
Lavoro agile (smart working) 1%
% sul totale aziende che corrispondono premi di risultato
Analizzando il fenomeno sulla base della dimensione delle imprese aderenti all’indagine (Figura 15) è confermata, seppur con estensione differenziata, la prevalenza di indicatori legati alla produttività e alla redditività per tutte le classi dimensionali.
Da segnalare inoltre che la riduzione del tasso di assenteismo rappresenta un parametro di notevole rilevanza sia per le realtà con dimensione maggiore, sia per quelle più piccole (in entrambi i casi risulta il secondo fattore utilizzato per la misurazione dei risultati).
Proprio per l’esigenza delle imprese di monitorare il fenomeno, l’indagine rileva una consistente mole di informazioni su orari e assenze dal lavoro: i risultati dell’elaborazione sono riportati nel rapporto in forma estremamente dettagliata (vedi par. 6.2), per consentire il confronto con un attendibile valore fisiologico dell’indicatore.
Figura 15 - INDICATORI PER LA MISURAZIONE DEGLI INCREMENTI PREFISSATI - NORD
In generale per le imprese più piccole e per quelle più grandi la diffusione dei principali indicatori appare omogenea, almeno nelle prime posizioni della classifica. Per quanto concerne invece il campione delle realtà della fascia dimensionale media (tra 26 e 100 dipendenti) risulta evidente la differenza tra il fatturato o valore aggiunto per dipendente
Figura 16 - INDICATORI PER LA MISURAZIONE DEGLI INCREMENTI PREFISSATIPER CLASSE DIMENSIONALE - NORD ITALIA (primo parametro al 51%) e gli altri.
Fatturato o VA di bilancio/n. dipendenti
produzione/n. dipendenti
di bilancio
degli scarti di lavorazione
Fino a 25 dip. Fatturato o VA di bilancio/n. dipendenti
produzione/n. dipendenti
soddisfazione
26-100 dip.
di bilancio
oltre 100 dip.
degli scarti di lavorazione
numero infortuni
Orientando il focus dell’analisi in base al settore di attività (Figura 17) è riscontrabile una differenziazione dell’estensione della diffusione dei principali indicatori utilizzati per la misurazione degli incrementi retributivi: se, da un lato, i parametri considerati dalle realtà dell’industria delineano un quadro omogeneo, per le imprese dei servizi, dall’altro, gli indicatori risultano più dispersi.
17 - INDICATORI
Industria
Servizi
Per entrambi i settori nelle prime posizione si trova l’indicatore legato al Fatturato o Valore Aggiunto pro-capite, con un’estensione del 50% per i servizi e del 45% per l’industria.
Nel caso delle realtà dei servizi nelle prime posizioni della classifica risultano preponderanti i parametri legati alla reddittività e produttività mentre per quanto concerne le aziende manifatturiere è presente anche il riferimento alla riduzione dell’assenteismo (in seconda posizione con il 40%, rispetto al 20% dei servizi) e degli scarti di lavorazione (31%).
3. LE LEVE DI ATTRACTION E RETENTION
3.1 Il welfare aziendale
3.1.1 Il welfare aziendale nella contrattazione collettiva
Negli ultimi anni il welfare aziendale è diventato un elemento chiave nelle politiche organizzative, contribuendo in modo significativo al benessere dei lavoratori e alla sostenibilità delle imprese; esso rappresenta una leva strategica per la gestione delle risorse umane e contribuisce a rafforzare le azioni di attraction e di retention
In base ai dati raccolti con l’indagine, nel 2025 il welfare aziendale è presente nell’80% delle imprese. La diffusione risulta direttamente correlata alla loro dimensione: infatti, nelle imprese fino a 25 occupati il dato si attesta al 66%, per salire all’80% nel caso delle realtà di medie dimensioni e al 91% in quelle più grandi. Il quadro risulta invece più equilibrato nel confronto settoriale: in ambito industriale il welfare aziendale interessa l’81% delle realtà esaminate mentre nelle aziende di servizi la diffusione è pari al 74% (Figura 18).
Figura 18 - DIFFUSIONE DEL WELFARE AZIENDALE
2025 - Nord Italia e Liguria
fino a 25 26-100
oltre 100
TOTALE
Industria
Servizi
LIGURIA
(% sul totale aziende)
Per quanto riguarda la Liguria la presenza di programmi di welfare aziendale riguarda il 70% delle imprese del campione.
3.1.2 I servizi di welfare aziendale messi a disposizione
Un aspetto centrale del welfare aziendale è la sua capacità di adattarsi alla varietà dei bisogni dei lavoratori, che possono cambiare in base all’età, alla situazione familiare, alle priorità personali e alla fase della vita professionale. La possibilità di offrire un paniere flessibile di servizi consente quindi a ciascun lavoratore di scegliere le soluzioni più adatte alle proprie esigenze, aumentando la percezione di utilità concreta del beneficio ricevuto.
Tra i servizi messi a disposizione più frequentemente dalle aziende troviamo i servizi legati all’assistenza sanitaria integrativa (60%), buoni spesa (55%) e buoni pasto (49%) e servizi legati alla previdenza complementare (44%). Il 32% delle aziende offre servizi mensa o servi equivalenti. Nella forbice tra il 10% e il 20% troviamo un’ampia serie di ulteriori strumenti welfare: assistenza ai familiari non autosufficienti, servizi o rimborsi per il trasporto collettivo, rimborso delle utenze, educazione e istruzione dei familiari, educazione e istruzione.
Interessante infine notare come oltre la metà delle aziende (il 58%) dichiara di mettere a disposizione dei propri dipendenti altri fringe benefit (autovetture assegnate a uso promiscuo, fabbricati in locazione, in uso o in comodato,
prestiti agevolati) (Figura 19): i fringe benefit rappresentano una componente ancora più ampia e diversificata del welfare aziendale, proprio perché permettono alle imprese di offrire vantaggi concreti e immediatamente fruibili dai lavoratori.
3.1.3 Il buono pasto
In questa edizione, l’indagine ha raccolto informazioni sul valore medio di un importante e diffuso benefit aziendale: il buono pasto.
Si tratta di un elemento non irrilevante da considerare, soprattutto proiettato su base annua, quando si cerca di quantificare il valore economico erogato a fronte della prestazione lavorativa.
Dalle informazioni fornite risulta che, tra le imprese del Nord Italia che hanno adottato iniziative di welfare, quasi la metà (49%) mette a disposizione dei propri dipendenti il buono pasto. Risulta quindi tra gli strumenti più diffusi, forse proprio perché particolarmente apprezzato dai lavoratori.
In base alle indicazioni raccolte (Figura 20), l’importo medio si collocherebbe sui 7,1 €, ma nei servizi arriva a 7,5 € (rispetto ai 6,9 € rilevati nell’industria).
Figura 19 - CONTENUTI DEL WELFARE AZIENDALE (% DI AZIENDE SUL TOTALE CON WELFARE) - NORD ITALIA
Figura 20 - VALORE MEDIO DEL BUONO PASTO NELLE IMPRESE DEL NORD ITALIA
Se proiettiamo il dato su base annua, utilizzando convenzionalmente i 220 giorni lavorativi stabiliti dai principali contratti, parliamo di un importo che ha un ordine di grandezza superiore ai 1.500 €.
Nel seguente box 8 vengono sintetizzate le principali norme di legge relative al trattamento fiscale dei buoni pasto.
L’assegnazione dei buoni pasto produce effetti fiscali sia in capo ai dipendenti, per i quali il beneficio è esente entro determinati limiti, sia in capo ai datori di lavoro, che ne possono dedurre il costo ai fini IRES e IRAP.
Trattamento fiscale in capo al dipendente
I buoni pasto non concorrono alla formazione del reddito di lavoro dipendente entro soglie giornaliere di esenzione differenziate in base alla tipologia del buono (TUIR, art. 51, comma 2, lett. c): n 4 € al giorno per i buoni pasto cartacei; n 10 € al giorno per i buoni pasto elettronici (soglia applicabile dal 1º gennaio 2026; in precedenza il limite era pari a 8 €).
La parte di valore che eccede tali limiti concorre integralmente alla formazione del reddito imponibile del lavoratore e non può essere assorbita dalla franchigia generale dei fringe benefit (TUIR, art. 51, comma 3).
Dal punto di vista previdenziale, si applica il principio di armonizzazione tra base imponibile fiscale e contributiva (art. 12, L. n. 153 / 1969): i buoni pasto esclusi da tassazione non sono pertanto assoggettati a contribuzione. L’eventuale quota imponibile sotto il profilo fiscale rileva anche ai fini contributivi.
Trattamento fiscale in capo al datore di lavoro
Per il datore di lavoro, le spese sostenute per l’acquisto dei buoni pasto destinati ai dipendenti sono considerate costi per l’acquisizione di un servizio e risultano: n integralmente deducibili dal reddito d’impresa, ai sensi dell’art. 95 del TUIR; n escluse dal limite di deducibilità del 75% previsto dall’art. 109, comma 5, del TUIR per le spese di vitto e alloggio, in quanto non riconducibili alla mera somministrazione di alimenti e bevande.
Ai fini IRAP, il trattamento dipende dal metodo di determinazione della base imponibile: n società di capitali ed enti commerciali (metodo “da bilancio”, art. 5 D.Lgs. n. 446 / 1997): i costi per i buoni pasto concorrono integralmente alla base imponibile IRAP, in quanto iscritti tra i costi della produzione nella voce B.7 - Costi per servizi del conto economico (e non nella voce B.9 - Costi del personale); n società di persone in regime naturale: i costi per i buoni pasto seguono le regole del reddito d’impresa e risultano integralmente deducibili, senza applicazione del limite del 75%.
Confindustria ha avuto un ruolo attivo nel contribuire in modo concreto al passaggio della soglia di esenzione dei buoni pasto elettronici da 8 a 10 €, sostenendo che i buoni pasto sono salario indiretto non inflattivo, dal momento che:
n aumentano il netto in tasca ai lavoratori; n non fanno crescere il costo contributivo; n non gravano sulle buste paga come aumenti monetari.
Si può stimare che l’aumento della soglia ha avuto un impatto sul 10% delle aziende lombarde partecipanti all’indagine, quelle il cui buono pasto nel 2025 aveva un valore tra 8 € (la soglia fino al 31.12.2025) e i 10 € (la nuova soglia dall’1.1.2026); la percentuale di dipendenti avvantaggiati dalla misura raggiunge l’11%.
8 Il box è stato predisposto a cura dell’Area Politiche Fiscali di Assolombarda.
3.1.4 Le fonti di finanziamento del welfare aziendale
L’indagine ha raccolto informazioni sulle fonti di finanziamento del welfare aziendale.
La modalità più diffusa è l’erogazione unilaterale da parte dell’azienda, rilevata nel 58% dei casi in cui è presente il welfare: la percentuale non presenta differenze rilevanti per dimensione, mentre raggiunge un picco del 71% nei servizi.
Segue per importanza l’erogazione in applicazione delle previsioni dei CCNL, presente nel 50% delle aziende che offrono welfare aziendale ai propri dipendenti: anche in questo caso non si osservano differenziali significativi per dimensione, mentre nei servizi la modalità è relativamente molto meno diffusa (31%). Meno diffuse, ma particolarmente significative, le altre due forme (Figura 21-22).
Figura 21-22 - DIFFUSIONE DEL FINANZIAMENTO DEL WELFARE AZIENDALE PER CONVERSIONE O IN APPLICAZIONE DEL CONTRATTO AZIENDALE (PER DIMENSIONE E SETTORE)
Erogazione per conversione del premio di risultato
Erogazione in applicazione del contratto aziendale
(% sul totale aziende con welfare aziendale)
La conversione del premio di risultato è segnalata dal 32% delle imprese del nord Italia in cui è presente welfare aziendale, mentre la contrattazione aziendale dal 16%. In entrambi i casi la diffusione cresce all’aumentare della dimensione dell’impresa ed è più alta nell’industria rispetto ai servizi.
3.1.5 Il credito welfare
L’importo medio del credito welfare si attesta a 529 € (Figura 23).
Figura 23 - VALORE DEL CREDITO WELFARE PER QUALIFICA - NORD ITALIA
Un’ampia variabilità emerge, tuttavia, disaggregando per dimensione aziendale e settore (Figura 24).
Figura 24 - VALORE DEL CREDITO WELFARE PER QUALIFICA, DIMENSIONE E SETTORE - NORD ITALIA
Impiegati
Per tutte le qualifiche, il valore del credito welfare è inversamente proporzionale alla dimensione aziendale: nelle piccole imprese il credito varia tra 1.341 € per i quadri e 532 € per gli operai; nelle imprese di medie dimensioni si attesta tra 1.028 € per i quadri e 773 € per gli operai; infine, nelle imprese con oltre 100 dipendenti si osserva un credito tra 657 € per i quadri e 456 € per gli impiegati.
Nel confronto tra settori, il credito welfare destinato a operai e impiegati risulta generalmente più basso nei servizi rispetto all’industria, mentre per i quadri i livelli sono sostanzialmente analoghi.
3.1.6 La conversione del premio di risultato
La normativa di riferimento sui premi di risultato 9 prevede la convertibilità, su richiesta del dipendente beneficiario, del valore del premio in strumenti di welfare, legando all’esercizio di tale facoltà il godimento di ulteriori benefici fiscali e contributivi su quanto corrisposto.
Nel 2025, tra le aziende del Nord Italia che presentano iniziative di welfare, la convertibilità del premio viene riscontrata nel 32% dei casi; in Liguria tale percentuale si attesta al 23% (Figura 25).
Servizi
Figura 25 - DIFFUSIONE DELLE CLAUSOLE DI CONVERSIONE DEL PREMIO - NORD ITALIA E LIGURIA
2025 - Nord Italia e Liguria
La diffusione della conversione del premio aumenta al crescere della dimensione aziendale.
Nelle piccole imprese tale opzione è utilizzata in modo molto limitato (10%), privilegiando l’erogazione in denaro; nelle aziende con 26-100 dipendenti la quota sale al 21%, mentre nelle imprese di maggiori dimensioni raggiunge il 54%.
Si registra inoltre una differenza tra settori, con un tasso di conversione più elevato nell’industria (35%) rispetto ai servizi (21%).
Per quanto riguarda l’effettivo utilizzo dell’opzione, la Figura 26 sintetizza i principali parametri.
Nelle imprese coinvolte nell’indagine il 37% dei lavoratori ha convertito il premio in welfare; la partecipazione risulta più elevata tra operai e impiegati (38%) rispetto ai quadri (34%). In media, tra i lavoratori che hanno scelto la conversione, è stato trasformato il 72% del valore complessivo del premio, un dato sostanzialmente omogeneo tra le diverse qualifiche.
Figura 26 - PERCENTUALI DEI LAVORATORI CHE HANNO CONVERTITO IL PREMIO E QUOTA DI PREMIO CONVERTITA
% lavoratori che hanno convertito il premio
% calcolata sul totale delle aziende nella quale i lavoratori hanno effettivamente utilizzato la conversione
% di premio convertita
media ponderata sul totale dei lavoratori che hanno convertito il
3.2 Lo smart working
Lo smart working 10 è una modalità organizzativa favorita dalla rapida evoluzione del mercato del lavoro dovuta alla digitalizzazione, ma che ha acquisito grande rilevanza a seguito dell’emergenza creata dalla pandemia. Negli ultimi anni è ormai comunemente considerata una importante leva organizzativa: la possibilità di lavorare da remoto è infatti uno strumento di attraction sempre più diffuso tra le imprese, spesso cruciale per superare alcune difficoltà nel reperimento delle risorse umane.
I dati indicano in Italia un calo tendenziale della quota di lavoratori interessati: la percentuale nel 2025 è scesa all’8,2%, quasi la metà rispetto al picco del 14,8% raggiunto nel 2021 in piena emergenza, ma pur sempre quasi il doppio del 4,7% pre-Covid.
Nelle aziende del Nord Italia che hanno partecipato all’indagine, anche nel 2025 la quota di lavoratori che utilizza lo smart working si conferma su livelli sensibilmente superiori: mediamente il 26% dei lavoratori eligibili 11 (Figura 28).
Il valore medio, tuttavia, è una sintesi di situazioni molto diverse a seconda delle dimensioni, dell’attività svolta e anche della localizzazione geografica dell’azienda.
Nelle grandi imprese, infatti, la percentuale arriva a sfiorare il 30%, a fronte di una quota di smart worker mediamente inferiore al 13% nelle realtà con meno di 100 dipendenti, e nei servizi addirittura il 35%, con un differenziale di oltre 10 punti percentuali rispetto al manifatturiero (26%) (Figura 28).
10 Regolato dall’Art 18, L. 81/2017, è definito come “modalità di esecuzione del rapporto di lavoro subordinato stabilita mediante accordo tra le parti, anche con forme di organizzazione per fasi, cicli e obiettivi e senza precisi vincoli di orario o di luogo di lavoro, con il possibile utilizzo di strumenti tecnologici per lo svolgimento dell’attività lavorativa”.
11 Convenzionalmente questa analisi considera tali tutti i lavoratori alle dipendenze esclusi i dirigenti.
FONTE: ELABORAZIONE SU DATI EUROSTAT
Figura 27 - QUOTA DI SMART WORKER: ITALIA VS AREA UE
Figura 28 - INCIDENZA % DI SMART WORKER SUL TOTALE DEI LAVORATORI ELIGIBILI
fino a 25 26-100
oltre 100
TOTALE
Industria
Servizi
LIGURIA
Coerentemente con l’ipotesi della maggiore selettività nella definizione delle mansioni eligibili, si osserva un’ampia quota di smart worker a cui viene concesso operare da remoto per più di 2 giorni alla settimana (o più di 8 al mese), privilegio delle mansioni altamente digitalizzate (Figura 29).
Figura 29 - ESTENSIONE TEMPORALE DELLO SMART WORKING PER I LAVORATORI DELLE IMPRESE DEL NORD ITALIA
2025 - Nord Italia
PIÙ DI 8 GIORNI
A 8 GIORNI
A 4 GIORNI
Passando dal cosiddetto margine intensivo (% di lavoratori che ne beneficia) al margine estensivo (% di aziende che l’utilizza), nel corso del 2025 lo smart working è stato utilizzato da poco meno la metà delle aziende (44%, Figura 30).
Figura 30 - INCIDENZA % DI AZIENDE CHE UTILIZZA SMART WORKING
2025 - Nord Italia
fino a 25
Un certo riequilibrio si osserva anche nel numero di giorni in cui agli smart worker è concesso operare da remoto: la scelta prevalente diventa quella dell’unico giorno a settimana, a scapito dei due giorni (Figura 31).
Figura 31 - ESTENSIONE TEMPORALE DELLO SMART WORKING NELLE AZIENDE
2025 - Nord Italia
Fino a 4 giorni al meseFino a 8 giorni al mese
Più di 8 giorni al mese
% sul totale aziende che hanno introdotto lo smart working
4. INTELLIGENZA ARTIFICIALE NELLE IMPRESE DEL NORD ITALIA: WORK IN PROGRESS
4.1 Premessa
Negli ultimi anni, l’intelligenza artificiale (IA) si è progressivamente consolidata come uno dei principali motori della trasformazione digitale delle imprese, incidendo sempre più su processi produttivi, assetti organizzativi e modalità decisionali. I dati Istat mostrano come, nel 2025, il 16,4% delle imprese italiane con almeno 10 addetti abbia adottato almeno una tecnologia di IA, evidenziando un incremento rilevante rispetto all’8,2% del 2024 e al 5,0% del 2023 12
Allo stesso tempo, però, emergono criticità significative, sempre secondo dati Istat, quasi il 60% delle aziende che avevano inizialmente considerato investimenti in IA, non li ha poi concretizzati, principalmente a causa della carenza di competenze interne adeguate.
In questo scenario di crescente sensibilità verso l’intelligenza artificiale, l’indagine si propone di analizzare le dinamiche in atto tra le imprese del Nord Italia, con particolare attenzione alla regione Liguria.
Lo studio offre inoltre una panoramica dei principali campi applicativi, con particolare attenzione alle difficoltà più rilevanti incontrate nel percorso di adozione.
4.2 Diffusione dell’intelligenza artificiale tra le imprese
La prima tappa dell’analisi condotta riguarda il grado di diffusione di queste tecnologie all’interno del tessuto produttivo del Nord Italia e della Liguria.
I numeri evidenziano un importante cambio di passo realizzato delle imprese attive in regione. La quota di realtà che ha già adottato l’intelligenza artificiale o ne sta valutando l’inserimento nei processi aziendali è al 62% nell’intero Nord del Paese e al 47% in Liguria.
Le imprese che affermano di non essere interessate nell’adozione di questi strumenti sono il 35% nel Nord e il 50% in Liguria: parliamo di una quota rilevante di aziende, che appaiono particolarmente “fredde” su tale fronte (Figura 32).
La segmentazione del tasso di diffusione dell’IA per classe dimensionale offre interessanti elementi di attenzione.
In primo luogo, si conferma una correlazione positiva fra grado di integrazione dell’IA e dimensione aziendale: fra le piccole imprese, quelle che hanno già adottato queste tecnologie (o le stanno sperimentando) sono il 43%, contro il 60% delle medie e l’80% delle grandi.
In Liguria le percentuali sono: tra le piccole solo il 28% sta valutando l’introduzione dell’IA o l’ha integrata nei processi. Tra le medie e le grandi la percentuale è intorno al 60%.
Le differenze diventano poi ancora più evidenti se si limita l’analisi alla sola adozione, ambito in cui le aziende con oltre 100 dipendenti si caratterizzano per una quota di utilizzo (30%), doppia rispetto alle altre categorie (15%). In
12 Indagine “Imprese e ICT - anno 2025”.
Liguria la quota di grandi aziende che adotta già soluzioni IA è invece ferma al 24%, mentre le percentuali di piccola e media impresa sono in linea rispetto al Nord Italia.
La penetrazione delle tecnologie di intelligenza artificiale si differenzia anche tra macrosettori di attività.
La quota di imprese che ha integrato o sta valutando di integrare queste tecnologie all’interno dei propri processi risulta nettamente più elevata nel terziario (70%) che nell’industria (60%), e in particolare la quota di quelle che sono già in una fase avanzata di adozione di strumenti IA è più quasi doppia tra le imprese dei servizi (32%) rispetto a quanto avviene nell’industria (17%). Fa eccezione la Liguria l’interesse verso l’IA è maggiore nell’industria, sebbene l’effettiva adozione si riscontri sempre maggiormente nei servizi (Figura 33).
Figura 32 - INTEGRAZIONE DELL’INTELLIGENZA ARTIFICIALE NEI PROCESSI AZIENDALI (% DI AZIENDE)
- Liguria
Non risponde 2025- Nord Italia
non siamo interessati Sì, abbiamo adottato/stiamo sperimentando
Figura 33 - INTEGRAZIONE DELL’INTELLIGENZA ARTIFICIALE NEI PROCESSI AZIENDALI PER CLASSE DIMENSIONALE E MACROSETTORE (% di aziende)
Nord Italia
- Liguria
fino
4.3 Le azioni intraprese in ambito Risorse Umane
L’integrazione dell’intelligenza artificiale è una sfida strategica che trasforma non solo la tecnologia, ma l’intera struttura organizzativa e il capitale umano.
Il successo di questa transizione dipende dalla preparazione e dalla flessibilità delle persone; pertanto, la funzione HR assume un ruolo guida fondamentale, agendo attraverso la formazione interna, l’attrazione di nuovi talenti o il coordinamento di consulenze specializzate.
A riguardo, i numeri raccolti per l’anno 2025 evidenziano come il 35% delle imprese del nord Italia abbia avviato
almeno un’azione in ambito HR di integrazione di IA all’interno dei propri processi, una quota che equivale al 62% delle imprese che hanno già integrato (o stanno valutando di integrare) tecnologie di IA. In Liguria, le aziende del campione che hanno promosso almeno un azione in ambito HR si ferma al 20%. (Figura 34).
Figura 34 - DIFFUSIONE DELLE AZIONI IN AMBITO HR PER INTEGRARE - O VALUTARE L’INTEGRAZIONEDELL’IA NEI PROCESSI HR (% DI AZIENDE)
2025- Nord Italia
2025 - Liguria
Con riferimento alle classi dimensionali e ai settori di attività, è interessante osservare come la diffusione delle iniziative in ambito Risorse Umane volte a facilitare l’adozione dell’intelligenza artificiale ricalchi in larga misura il profilo della penetrazione tecnologica stessa (Figura 33).
Come evidenziato nella Figura 35, infatti, la percentuale di imprese che ha intrapreso azioni specifiche sul fronte HR aumenta al crescere della dimensione aziendale ed è significativamente più alta nel settore dei servizi.
Figura 35 - QUOTA DI IMPRESE CON ALMENO UN’AZIONE IN AMBITO HR PER CLASSE DIMENSIONALE E MACROSETTORE
2025- Nord Italia
2025 - Liguria
Questi numeri confermano che gli aspetti organizzativi e la gestione del capitale umano sono pilastri determinanti per l’innovazione tecnologica. Nelle realtà più digitalizzate, le funzioni HR non si limitano a supportare l’adozione dell’IA, ma ne diventano veri abilitatori, promuovendo un ecosistema interno favorevole al cambiamento e alla sperimentazione.
Tra le principali azioni in ambito HR, quella più frequentemente promossa è la formazione del personale interno per sviluppare competenze specifiche, un filone seguito dal 27% delle imprese partecipanti all’indagine (Figura 36). Per la Liguria la diffusione di queste azioni è inferiore del 50% rispetto a quanto osservato sull’intero Nord del Paese.
Segue il ricorso a consulenti o fornitori esterni per l’adozione dell’IA (14%), mentre soltanto il 4% delle imprese dichiara di essersi attivato con la ricerca e l’assunzione di personale con profili tecnici in ambito IA.
Nessuna azione in ambito HR
FIGURA 36 - AZIONI INTRAPRESE PER INTEGRARE - O VALUTARE L’INTEGRAZIONE - DELL’IA NEI PROCESSI, LATO CAPITALE UMANO (% DI AZIENDE, POSSIBILI PIÙ RISPOSTE)
2025- Nord Italia
Formazione del personale interno per sviluppare competenzesull’uso dell’IA
Ricorso a consulenti o fornitori esterni per l’adozione dell’IA
Ricerca e assunzione di personale con competenze specifiche in ambito IA
2025 - Liguria
Formazione del personale interno per sviluppare competenzesull’uso dell’IA
Ricorso a consulenti o fornitori esterni per l’adozione dell’IA
Ricerca e assunzione di personale con competenze specifiche in ambito IA
4.4 Le difficoltà nell’adozione
Nonostante l’interesse crescente verso le tecnologie di intelligenza artificiale e il loro potenziale trasformativo, molte imprese si trovano ad affrontare ostacoli significativi.
Le maggiori difficoltà riguardano la complessità tecnica nell’integrazione dei sistemi esistenti, una criticità evidenziata dal 64% delle imprese. Poco al di sotto di collocano le problematiche legate alla sicurezza e privacy dei dati (60%) e alla mancanza di competenze interne (57%).
Risultano relativamente diffusi gli ostacoli legati alla mancanza di informazioni chiare sulle opportunità offerte dalla IA (44%), ai costi elevati delle tecnologie o dei servizi (35%) e alle resistenze al cambiamento da parte del personale (26%) (Figura 37).
FIGURA 37 - PRINCIPALI DIFFICOLTÀ INCONTRATE NELL’ADOZIONE DI SOLUZIONI DI IA (% DI AZIENDE CHE HANNO ADOTTATO O STANNO SPERIMENTANDO TECNOLOGIE IA, POSSIBILI PIÙ RISPOSTE)
2025- Nord Italia
Complessità tecnica nell’integrazione dei sistemi
Sicurezza e privacy dei dati
Mancanza di competenze interne
Mancanza di informazioni chiare sulle opportunità offerte dall’IA
Costi elevati delle tecnologie o dei servizi
Resistenza al cambiamento da parte del personale
Altro
5. LE POLITICHE DI ASSUNZIONE
5.1 Il ricambio generazionale
Il tema dei giovani e del ricambio generazionale è di grande attualità in una fase di evidente declino demografico, che da un lato complica il reclutamento di nuove risorse, dall’altro rende inevitabili politiche di age management. Questa edizione del rapporto contiene informazioni utili a inquadrare il fenomeno. Innanzitutto, quanti sono i giovani under 30 negli organici delle imprese del Nord Italia? Mediamente il 14,6% del personale, a fronte dell’8,0% degli over 60. La quota di giovani diminuisce al crescere delle dimensioni.(Figura 38).
Nel panorama nord-italiano la Liguria spicca come regione con la popolazione più anziana e questa criticità si riflette sulla forza lavoro delle imprese locali. Solo 10,2% dei lavoratori del campione è under30, mentre gli over60 salgono all’8,8%.
Figura 38 - QUOTA % DI DIPENDENTI UNDER 30 E DI DIPENDENTI OVER 60 (% SUL TOTALE DEI DIPENDENTI)


5.1.1 Le azioni per la gestione dei lavoratori under 30
Tra le imprese del Nord Italia con giovani under 30 in organico, il 13% non ha implementato (o non ha in programma di implementare) alcun tipo di azione per la loro gestione, il 40% prevede 1 o 2 azioni, mentre il 47% mostra un approccio più articolato che combina 3 o più azioni. In particolare, le azioni più diffuse sono il coinvolgimento in programmi di mentoring / affiancamento intergenerazionale con risorse più senior (61% delle imprese con personale under 30), i programmi di formazione iniziale / “onboarding” dedicato e i percorsi di crescita e carriera (54%).
Poco meno di un terzo delle imprese ha implementato (o ha in programma di implementare) lo smart working. Meno frequenti sono le iniziative di retention, come premi o programmi per giovani talenti e le iniziative di welfare articolate e specifiche (16% entrambe). Poco diffuse, infine, sono le azioni di attrazione e inserimento di giovani da altre parti d’Italia sotto forma di supporto a spese di trasferimento / alloggio e le azioni di attrazione di giovani dall’estero (recruiting internazionale, relocation, supporto visti / permessi) (Figura 39).
Figura 39 - AZIONI GIÀ IMPLEMENTATE DALL’AZIENDA (O DI PROSSIMA IMPLEMENTAZIONE) (% SUL TOTALE IMPRESE CON PERSONALE UNDER 30, POSSIBILI PIÙ RISPOSTE) - NORD ITALIA
Mentoring/affiancamento intergenerazionale
e “onboarding”
(premi, programmi per giovani talenti)
Sistemi di welfare articolati (ad es. alloggio, auto, ecc.) 16%
Attrazione giovani Italia (trasferimento/alloggio) 8%
Attrazione giovani estero (relocation, visti/permessi) 4%
nessuna azione (nonostante presenza generazione) 13%
5.1.2 Le azioni per la gestione dei lavoratori over 60


under 30

Le politiche di age management sono assenti nel 14% delle imprese lombarde con personale over 60 e in un ulteriore 8% l’unica azione prevista è la sostituzione dopo il pensionamento. Il 64% delle imprese ha implementato (o ha in programma di farlo) 1 o 2 azioni, mentre il restante 23% prevede una combinazione di 3 o più azioni.
Le azioni per i dipendenti più anziani che risultano maggiormente diffuse sono la flessibilizzazione dell’orario di lavoro (segnalata dal 58% delle imprese con personale over 60) e l’attività di ricerca di profili per la loro sostituzione dopo il pensionamento (44%).
Circa un quarto delle imprese con personale over 60 prevede adattamenti ergonomici del posto di lavoro, mentre un 16% offre percorsi di riqualificazione (upskilling / reskilling).
Un 11% delle imprese prevede il coinvolgimento in programmi di mentoring e affiancamento alle risorse più giovani. Il fatto che ci sia un 10% di imprese con over 60 in organico che propone al lavoratore di rimanere in azienda anche dopo il raggiungimento dell’età pensionabile, va letto anche in connessione alle difficoltà di reperimento di determinate tipologie di figure professionali.
Poco diffusi sono il cambio di attività o mansioni in funzione dell’età e delle competenze (8%) e gli incentivi all’uscita anticipata (4%) (Figura 40).
Figura 39 - AZIONI GIÀ IMPLEMENTATE DALL’AZIENDA (O DI PROSSIMA IMPLEMENTAZIONE) (% SUL TOTALE IMPRESE CON PERSONALE UNDER 30, POSSIBILI PIÙ RISPOSTE) - NORD ITALIA
dell’orario di lavoro (part-time senior, phased retirement) 58% Sostituzione dopo il pensionamento 44%
Adattamenti ergonomici o organizzativi del posto di lavoro 24%
Percorsi di riqualificazione (upskilling/reskilling) 16%
Coinvolgimento in programmi di mentoring/affiancamento di risorse più giovani 11%
Proposte di trattenimento in azienda anche dopo il raggiungimento dell’età pensionabile 10%
Cambio di attività o mansioni in funzione dell'età e delle competenze/Job rotation 8%
Incentivi all’uscita anticipata/accompagnamento al pensionamento 4%
Nessuna azione (nonostante presenza generazione) 14%
5.2 Le difficoltà di assunzione
5.2.1
Le informazioni disponibili dal Sistema Excelsior
L’indagine Excelsior 13, realizzata da Unioncamere in accordo con il Ministero del Lavoro e delle Politiche Sociali, mette a disposizione informazioni sulle difficoltà incontrate dalle imprese per reperire specifici profili con dettaglio provinciale.
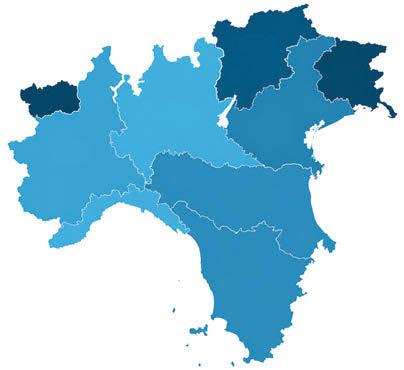
Sulla base di queste informazioni, nel 2025 in Liguria le difficoltà delle imprese nel reperire i profili desiderati ha interessato il 47,9% delle entrate programmate: un dato inferiore rispetto a quello rilevato nelle altre regioni del Nord e Centro Italia riportate nella mappa della Figura 41.
41 - PERCENTUALE DI CANDIDATI DI DIFFICILE REPERIMENTO (2025) - PER REGIONE
FONTE: ELABORAZIONE SU DATI UNIONCAMERE - MINISTERO DEL LAVORO E DELLE POLITICHE SOCIALI, SISTEMA INFORMATIVO EXCELSIOR - ANNO 2025
5.2.2 Le informazioni disponibili dall’Indagine Confindustria
Anche quest’anno l’indagine ha verificato se le imprese abbiano riscontrato significative difficoltà di reperimento di personale nelle politiche di assunzione. Ben il 59% delle imprese del Nord Italia partecipanti ha dichiarato di aver difficoltà con riferimento alle ricerche di personale in corso (Figura 42). Il 15%, invece, non ha riscontrato particolari problemi, mentre il 23% non aveva nessuna ricerca di personale in corso nel periodo di somministrazione dell’indagine (inizio 2026).
13 L’indagine, inserita nel Programma Statistico Nazionale e svolta con cadenza mensile, si basa su 294 mila interviste a un campione rappresentativo di imprese dei diversi settori industriali e dei servizi.
Figura
Figura 42 - DISTRIBUZIONE DELLE RISPOSTE SU RICERCA DI PERSONALE E DIFFICOLTÀ DI REPERIMENTO (% SUL TOTALE AZIENDE) - NORD ITALIA
Le maggiori problematiche emergono per le competenze tecniche (segnalate nel 67% dei casi) e, in maniera minore ma comunque rilevante, per le mansioni manuali (46%). Meno diffuse le segnalazioni riguardanti le competenze digitali (16%), le competenze trasversali o cosiddette soft skills (15%)e quelle manageriali (10%) (Figura 43).
43 - COMPETENZE / MANSIONI PER CUI LE IMPRESE REGISTRANO DIFFICOLTÀ DI REPERIMENTO (% SUL TOTALE DELLE IMPRESE CHE HANNO SEGNALATO DIFFICOLTÀ DI REPERIMENTO, POSSIBILI FINO A 2 RISPOSTE) - NORD ITALIA
Diverse sono le azioni intraprese per far fronte alla mancanza / insufficienza di competenze ritenute necessarie: prima fra tutte, l’attività di formazione al personale già in organico, che è implementata dal 57% delle imprese che lamentano difficoltà di reperimento (Figura 44).
La seconda voce più segnalata, con una frequenza del 43% è il coinvolgimento diretto dell’azienda in programmi educativi sul territorio (es. ITS Academy, alternanza scuola lavoro / PCTO...).
Seguono altre tipologie di azioni, come l’allargamento del bacino di ricerca di nuovo personale (in termini di area geografica o di metodologie di ricerca) e il ricorso a servizi esterni (es. collaborazioni, consulenti...), segnalati rispettivamente dal 37% e 32% delle imprese con difficoltà di reperimento.
Il 13% delle imprese che lamentano difficoltà di reperimento, invece, dichiara di non intraprendere nessuna azione.
corso
Figura
Figura 44 - AZIONI INTRAPRESE
Nel Nord Italia, tra le imprese coinvolte in programmi educativi sul territorio, le collaborazioni più diffuse (87%) riguardano le scuole secondarie di secondo grado e / o IeFP, per attività di PCTO, docenze tecniche, visite aziendali.
Seguono, nel 67% dei casi, le collaborazioni con le ITS Academy per attività di governance, didattica, tirocini, visite aziendali; quindi, le università (54%) per attività di didattica, ricerca, terza missione, placement. Più contenuta ma comunque significativa (28%) è l’apertura verso le scuole primarie e le secondarie di primo grado, nell’ottica di anticipare l’orientamento futuro degli studenti (Figura 45).
Da rilevare che i dati delle imprese Liguria sono in questo caso molto distanti dal risultato complessivo del Nord Italia: l’Università è il primo partner insieme alle scuole secondarie di secondo grado, mentre il ruolo degli ITS Academy è meno rilevante.
Figura 45 - LIVELLO DEL PARTNER SCOLASTICO (% SUL TOTALE DELLE IMPRESE COINVOLTE IN PROGRAMMI EDUCATIVI, POSSIBILI PIÙ RISPOSTE) - NORD ITALIA E LIGURIA
5.3 Le condizioni di inserimento
5.3.1 Le retribuzioni d’ingresso per i neolaureati
La leva retributiva rappresenta sicuramente un importante fattore di attraction per i giovani in ingresso nel mercato del lavoro. Quale retribuzione ottiene un giovane laureato al suo debutto nel mondo del lavoro? In che modo l’indirizzo formativo e gli anni di formazione universitaria influenzano il salario? Posto che è opportuno evitare generalizzazioni, poiché l’offerta economica è funzione anche delle competenze e delle caratteristiche personali dei candidati, l’indagine ha comunque raccolto, presso le aziende, informazioni sui livelli retributivi medi offerti ai giovani che hanno conseguito un titolo di studio universitario e che, privi di esperienza, fanno il loro ingresso in azienda.
Con riferimento al complesso del Nord Italia, la retribuzione d’ingresso annua media varia tra i 26.819 € e i 29.117 € (Figura 46), in funzione del percorso di studi e del possesso di una laurea triennale o magistrale. Le retribuzioni più contenute sono quelle legate al percorso triennale , con un gap rispetto alle retribuzioni migliori di circa 2.300 € l’anno. Tra le lauree magistrali, quelle nelle discipline tecnico-scientifiche (ingegneria, matematica, ecc.) sono le meglio remunerate. Seguono le retribuzioni dei laureati in materie economico-giuridiche (28.029 €) e quelle dei laureati con formazione umanistica (27.384 €).
NEOLAUREATI (PER TIPOLOGIA DI LAUREA) - NORD ITALIA
Magistrale
In linea generale, indipendentemente dalla tipologia di laurea e dalla disciplina, le retribuzioni d’ingresso per i neolaureati risultano più alte nelle imprese industriali e in quelle di maggiori dimensioni, mentre le realtà più piccole e il settore dei servizi tendono a offrire salari inferiori.
Con riferimento ai laureati magistrali in materie tecnico-scientifiche (Figura 47), le retribuzioni d’ingresso nel settore industriale sono più elevate rispetto al settore dei servizi (29.814 € contro 27.021 €, con un gap retributivo che sfiora i 2.800 € annui).
I neolaureati in materi tecnico-scientifiche nelle grandi aziende godono di retribuzioni d’ingresso in media pari a 30.177 €, più alte rispetto a quelle percepite nelle medie e piccole imprese. In particolare, il gap retributivo tra grandi e medie imprese è poco inferiore ai 2.000 €, mentre quello tra grandi aziende (oltre i 100 dipendenti) e piccole (fino a 25 dipendenti) tocca i 3.000 €.
Triennale
Economicogiuridiche
Umanistica
Tecnico-Scientifiche (Ingegneria, Matematica, ecc.)
Figura 46 - RETRIBUZIONI D’INGRESSO
Figura 47 - RETRIBUZIONI D’INGRESSO NEOLAUREATI IN CORSI DI LAUREA MAGISTRALE IN MATERIE TECNICO-SCIENTIFICHE - NORD ITALIA
Industria
Servizi
Nel caso dei laureati magistrali in materie economico-giuridiche (Figura 48) il differenziale retributivo legato alla dimensione aziendale è altrettanto significativo: i dati rivelano, infatti, un gap di circa 3.500 € tra grandi e piccole imprese e di circa 1.800 € tra grandi e medie. Il divario tra le remunerazioni dell’industria e quelle dei servizi (2.600 €), è ancora più elevato.
Figura 48 - RETRIBUZIONI D’INGRESSO NEOLAUREATI IN CORSI DI LAUREA MAGISTRALE IN MATERIE ECONOMICO-GIURIDICHE- NORD ITALIA
fino a 25
26-100
oltre 100
TOTALE
Industria Servizi
€ 25.447
€ 27.206
€ 26.046
€ 29.030
€ 28.029
€ 28.683
Maggiori gap legati alla dimensione aziendale sono osservabili invece per i laureati magistrali in materie umanistiche (Figura 49). Anche in questo caso, gli stipendi d’ingresso più alti sono erogati dalle aziende di maggiori dimensioni e da quelle industriali, ma con divari più significativi: in media la differenza che separa le piccole e grandi realtà è di circa 4.250 €, mentre a livello settoriale è di circa 2.750 €.
Figura 49 - RETRIBUZIONI D’INGRESSO NEOLAUREATI IN CORSI DI LAUREA MAGISTRALE IN MATERIE UMANISTICHE - NORD ITALIA
fino a 25
26-100
oltre 100
TOTALE
Industria
Servizi
€ 24.276
€ 26.224
€ 25.352
€ 28.508
€ 27.384
€ 28.100
Infine, per quanto riguarda i giovani laureati con percorso triennale (Figura 50), la retribuzione d’ingresso differisce in media di circa 4.000 € raffrontando le grandi realtà con le piccole, mentre il gap tra grandi e medie imprese si attesta a 2.000 €. Coerentemente con quanto indicato per le tipologie di laurea magistrale, anche in questo caso è riscontrabile una maggior retribuzione per le realtà dell’industria rispetto a quelle dei servizi, con un differenziale che si attesta a 2.500 €.
50 -
5.3.2 Gli aumenti dopo il primo anno
La politica adottata in relazione alla retribuzione di inserimento dei neolaureati rappresenta un tassello chiave nel profilo di retention dell’azienda, soprattutto se valutata insieme agli incrementi retributivi applicati nel primo anno di lavoro della figura professionale.
L’indagine ha rilevato che per le imprese del Nord Italia tali adeguamenti si attestano in media al +4%.
Per quanto riguarda la dimensione aziendale, l’incremento rilevato nelle piccole aziende (+4,5%) risulta superiore a quello delle medie imprese (+4%) e delle grandi imprese (+3,8%) (Figura 51).
Minima la differenza tra macrosettori (industria +4% e servizi +4,1%)
51 - INCREMENTO % DELLE RETRIBUZIONI DEI NEOLAUREATI DOPO IL PRIMO ANNO - NORD ITALIA
Figura
Figura
5.3.3 I rimborsi per i tirocini extracurricolari
Il tirocinio è un importante canale di entrata nei giovani nel mondo del lavoro e, laddove si tratti di tirocinio extracurricolare, le imprese sono tenute a corrispondere un rimborso. In considerazione della diffusa richiesta di informazioni sui rimborsi mensili normalmente previsti dalle imprese, nell’indagine è previsto uno specifico approfondimento.
Il rimborso mensile per i tirocini extracurricolari riconosciuto dalle imprese che hanno partecipato all’indagine è in media di 681 €: non emergono grandi differenze né per dimensione aziendale né per settore d’attività (Figura 52).
Servizi Industria
TOTALE
Figura 52 - RIMBORSO MENSILE MEDIO EROGATO PER TIROCINI EXTRACURRICOLARI - NORD ITALIA
6. GLI INDICATORI
DI FEEDBACK ORGANIZZATIVO
6.1 I tassi di turnover
6.1.1 Turnover complessivo
Il tasso di turnover misura l’intensità con cui avviene il processo di sostituzione della forza lavoro all’interno di un’azienda nel corso di un anno.
Tale indicatore rappresenta la quota di occupati che è variata nei 12 mesi, o per effetto dell’entrata di nuovi lavoratori, oppure come conseguenza della loro uscita dall’azienda. Il tasso di turnover per il 2025 è calcolato, in questa indagine, come il rapporto tra la somma di assunzioni e cessazioni, avvenute tra il 1º gennaio e il 31 dicembre di quell’anno, e il numero di dipendenti in organico a fine 2024.
Nel 2025, nelle imprese del Nord Italia che hanno partecipato alla rilevazione, è stato registrato un tasso di turnover medio del 23,3%. Tra le imprese liguri la percentuale scende al 20,3%. (Figura 53).
fino a 25 26-100
oltre 100
TOTALE
Industria
Servizi
LIGURIA
Il tasso più elevato si registra nelle aziende di piccole dimensioni, nelle quali si attesta al 28,4%, e in quelle dei servizi, dove la percentuale raggiunge addirittura il 34,6%.
6.1.2
Turnover volontario
Di particolare rilievo è la quota del turnover collegata alla scelta dei lavoratori di lasciare l’azienda 14. Si parla, in questo caso, di “tasso di turnover volontario”, indicatore che considera solo le uscite per dimissioni e rappresenta una misura delle potenzialità aziendali in termini di retention.
Il livello e l’andamento del turnover volontario sono strettamente correlati al mercato locale del lavoro: un mercato dinamico, in grado di offrire buone opportunità, può incentivare le uscite, mentre una situazione esterna caratterizzata da elevata disoccupazione può disincentivare la decisione di lasciare l’azienda. Allo stesso tempo e al con-
14 La parte di turnover non volontario è costituita per la maggior parte dalla scadenza dei rapporti a termine e, in misura minore, dalle uscite per pensionamento o licenziamento.
Figura 53 - TASSO DI TURNOVER PER DIMENSIONE E SETTORE - NORD ITALIA E LIGURIA
trario, maggiori uscite possono anche significare minore capacità di settori e aziende a offrire condizioni adeguate secondo il giudizio del lavoratore.
Informazioni sul fenomeno delle uscite per dimissioni sono disponibili da fonti amministrative (INPS) 15, ma anche dai dati “micro” raccolti dall’indagine è possibile analizzare il fenomeno poiché nell’ambito del flusso in uscita viene monitorato il numero delle dimissioni.
Dalle indicazioni del campione di aziende del Nord nel 2025 il tasso di turnover volontario è pari al 6,3%
Per l’indicatore in questione si rileva una discreta variabilità, soprattutto in funzione della dimensione aziendale. In rapporto alla forza lavoro iniziale, i lavoratori che nel 2025 sono usciti volontariamente dall’azienda sono più numerosi nelle realtà più piccole e di medie dimensioni, dove il fenomeno si è verificato con un’intensità del 8,5-8,7%, contro il 6% nelle grandi imprese. Con riferimento al settore, il turnover si è rivelato più alto nei servizi, che nell’industria.
fino a 25 26-100 oltre 100
Infine, l’incidenza del turnover incentivato 16 nel 2025 è pari all’1,12%. Da questa prospettiva, i principali scostamenti dal valore medio riguardano le aziende piccole e medie, che si caratterizzano per una quota inferiore rispetto al dato generale. Fra i settori, maggior uso ne è fatto nell’industria rispetto ai servizi.
55 - TASSO DI TURNOVER INCENTIVATO PER DIMENSIONE E SETTORE
fino a 25 26-100
oltre 100
TOTALE
Industria
Servizi
15 Osservatorio sul mercato del lavoro, INPS (https://servizi2.inps.it/servizi/osservatoristatistici/14).
16 Il “turnover incentivato” si riferisce ad un programma che un’azienda utilizza per incentivare le dimissioni volontarie dei dipendenti, spesso con l’offerta di un bonus economico o altri vantaggi. L’obiettivo è gestire il ricambio di personale in modo più efficiente e strategico, ad esempio per ridurre i costi o per riorganizzare l’azienda.
Figura 54 - TASSO DI TURNOVER VOLONTARIO PER DIMENSIONE E SETTORE - NORD ITALIA E LIGURIA
Figura
6.2 I tassi di assenza
6.2.1
Gli orari di lavoro
In tema di orari di lavoro è importante innanzitutto definire il concetto di tempo potenzialmente lavorabile, che non coincide con l’orario teorico che può essere calcolato - a tavolino - in base agli elementi del contratto.
Partendo dall’orario settimanale applicato a livello aziendale e moltiplicando per il numero di settimane è, infatti, possibile definire il numero di ore teoriche di lavoro. In un semplice esempio, se l’orario settimanale è di 40 ore, teoricamente, in un anno, le ore di lavoro sarebbero 2.080, che si ottengono moltiplicando 40 per 52 settimane.
tempo retribuito non lavorato
ore assenza
In realtà non è così, per un duplice motivo: n da un lato, infatti, i contratti prevedono alcuni istituti che danno luogo a quello che viene normalmente definito tempo retribuito non lavorato: si tratta delle ferie, del cosiddetto recupero ex festività, dell’istituto della riduzione orario di lavoro, degli eventuali interventi della Cassa Integrazione Guadagni. n dall’altro, nell’arco dell’anno sono distribuiti giorni che - per legge - sono considerati festivi e se, per effetto del calendario, questi cadono tra il lunedì e il venerdì, l’orario di lavoro della settimana risulta inferiore a quello standard.
I giorni festivi in Italia sono 11, ovvero:
• Capodanno (1º gennaio);
• Epifania (6 gennaio);
• Lunedì dell’Angelo o Pasquetta
• Festa della Repubblica (2 giugno);
• Assunzione di Maria Vergine o Ferragosto (15 agosto);
• Tutti i santi (1º novembre); (il lunedì dopo la Pasqua);
• Festa della Liberazione (25 aprile);
• Festa dei lavoratori (1º maggio);
• Immacolata Concezione (8 dicembre);
• Natale (25 dicembre);
• Santo Stefano (26 dicembre).
A questi va aggiunto un dodicesimo giorno, diverso a seconda del territorio, che è il Santo Patrono.
Il calcolo delle ore lavorabili effettuato nell’ambito del Sistema Confindustria fa riferimento al personale a tempo pieno e con contratto a tempo indeterminato, così da poter utilizzare parametri standardizzati, inadeguati per i lavoratori part-time (per i quali sono previsti specifici orari settimanali) e per quelli con contratto a termine (in forza per porzioni d’anno).
Per tenere conto del turnover dell’organico, la forza lavoro considerata è quella mediamente presente, calcolata come media aritmetica tra il personale in forza al 1º gennaio e al 31 dicembre dell’anno; i lavoratori considerati sono solo quelli alle dipendenze e, tra questi, non vengono considerati i dirigenti.
L’indagine raccoglie dalle aziende, distintamente per quadri, impiegati e operai, informazioni su: n numero di giorni lavorativi di ferie, di recupero ex festività, di riduzione dell’orario di lavoro goduti da ciascun dipendente nel corso dell’anno; n orario del personale a tempo pieno e le pause retribuite applicate in azienda; n totale delle ore non lavorate nel corso dell’anno per intervento CIG (ordinaria, straordinaria e in deroga), distintamente per il personale maschile e per quello femminile, nonché per qualifica.
Non vengono invece considerate, ai fini del calcolo, le ore di lavoro straordinario 17, ovvero quelle eccedenti il normale orario contrattuale, eventualmente prestate dal personale operaio e impiegatizio nel corso dell’anno.
L’indagine sul lavoro raccoglie annualmente gli elementi utili a determinare la quantità di tempo lavorato. Considerati gli orari settimanali e il tempo retribuito non lavorato (ferie, riduzione orari di lavoro, eventuale ricorso alla CIG) vengono determinate le ore potenzialmente lavorabili per contratto cui, ai fini della quantificazione del monte-ore effettivamente lavorato, vanno sottratte le ore di assenza e aggiunte le eventuali ore di lavoro straordinario. ore lavorate
Un altro importante parametro gestionale e organizzativo per le imprese è rappresentato dalla prestazione effettiva dei propri dipendenti. Tale indicatore si ottiene sottraendo dalle ore lavorabili, le ore di assenza a vario titolo (infortunio, malattia non professionale, congedi parentali, ecc.) e sommando lo straordinario eventualmente prestato.
6.2.2 I tassi di assenza: i dati per le principali regioni del Nord
La misurazione del fenomeno delle assenze è, da molti anni, un’esigenza sentita nelle organizzazioni aziendali, anche se nel tempo sono cambiate le ragioni per le quali vi si è fatto ricorso: verifica degli effetti della conflittualità, monitoraggio della morbilità (frequenza percentuale di una malattia in una comunità in rapporto a un determinato periodo di tempo), stima dell’efficienza e, più recentemente, importante indicatore di clima aziendale.
Da un punto di vista numerico i tassi di assenza rappresentano la quota di tempo lavorabile perduta per vari motivi di assenza
Le causali di assenza considerate dal metodo di calcolo adottato nel Sistema di Confindustria sono sette.
L’elenco completo è il seguente:
n infortunio e malattia professionale;
n malattia non professionale (inclusi gli infortuni extra-lavorativi, le cure termali non in conto ferie, i casi di malattia che determinano un’anticipazione o prolungamento del periodo di gravidanza o puerperio);
n congedi retribuiti, che comprendono sia i congedi parentali (es. maternità obbligatoria e facoltativa, allattamento) sia quelli matrimoniali;
n permessi L. 104;
n altri permessi retribuiti, tra cui i permessi sindacali (aziendali, provinciali, nazionali) e tutti i permessi per visite mediche e altri motivi retribuiti (non rientrano invece quelli goduti a fronte di riduzione di orario di lavoro);
n sciopero;
n altre assenze non retribuite, dove vengono contabilizzate - tra le altre - anche le ore di congedo parentale non retribuite e le astensioni facoltative per maternità non retribuite.
L’inclusione nel calcolo delle ore di congedo parentale è funzionale allo scopo del calcolo, che è quello di determinare la quota di tempo lavorabile durante la quale - per ragioni del tutto lecite - non viene svolta dal lavoratore la prestazione lavorativa.
Per evitare possibili interpretazioni equivoche spesso il tasso di assenza del personale femminile viene rappresentato mettendo in evidenza la quota riconducibile a questa specifica causale.
17 L’informazione viene comunque raccolta per calcolare un indicatore simmetrico rispetto al tasso di assenza, il tasso di utilizzo del lavoro straordinario che ha al denominatore la stessa base del tasso di assenza – le ore lavorabili – e misura quindi la quantità di tempo aggiunto a quello lavorabile.
Figura 56 - TASSI DI ASSENZA 2025 PER REGIONE DI APPARTENENZA DEL CAMPIONE
6.2.3 I numeri in dettaglio nelle principali regioni del Nord
(campioni di aziende)
LIGURIA
LOMBARDIA
Figura 57 - TASSI DI ASSENZA TOTALI (PER GENERE E QUALIFICA)
PIEMONTE
58 - TASSI DI ASSENZA TOTALI (PER GENERE E QUALIFICA)
59 - TASSI DI ASSENZA TOTALI (PER GENERE E QUALIFICA)
cui congedi retribuiti 2,4%
cui permessi per L.104 0,7%
Figura
Figura
7. APPENDICE
Procedimento di calcolo del tasso di assenza: un esempio numerico
Per determinare le ore lavorabili del 2025 ai 365 giorni dell’anno vanno sottratti:
n i sabati e le domeniche (104 gg. nel corso dell’anno considerato) e le festività infrasettimanali (11 gg. nel 2025);
n il dato aziendale dei giorni di ferie, quelli di P.A.R. (ex festività e riduzione orario di lavoro) e quelli di permesso per banca ore e conto ore: supponiamo a titolo di esempio che il totale di questi ammonti a 33 gg.
365 - (104 + 11 + 33) = 217 gg
Il risultato deve essere ricondotto su base settimanale, dividendo per 5, e poi moltiplicato per l’orario settimanale applicato in azienda (ad esempio 40 ore), al netto delle pause retribuite (supponiamo 60 minuti alla settimana).
(217 : 5) x (40 - 60 / 60) = 1.693 ore
Dal totale ottenuto vanno quindi sottratte le ore di Cassa Integrazione Guadagni eventualmente utilizzate nel corso dell’anno: a titolo esemplificativo supponiamo siano state in media 50 per ogni lavoratore.
1.693 - 50 = 1.643 ore lavorabili
Le ore di assenza medie per ciascun lavoratore vengono determinate dividendo il numero complessivo di ore perdute nell’anno (per ogni causale) per il numero medio di lavoratori full time e a tempo indeterminato in organico nell’arco dell’anno.
Supponiamo che fossero 9 al 31.12.2024 e 11 al 31.12.2025: il numero medio è (9 + 11) : 2 = 10 addetti
Conseguentemente, immaginando un numero complessivo di ore perdute pari a 700, ogni addetto risulta essersi assentato in media per 70 ore (700 : 10) e il relativo tasso di assenza di conseguenza è
70 : 1.666 = 4,3%
