Patente: al via le linee guida su recupero crediti
Utilizzo del conglomerato bituminoso
ORGANIZZAZIONE
Scambi fra Soci
Udine Design Week - 10^ ed. Opportunità di collaborazione
Certificazioni di sistema e di prodotto - Attestazioni SOA
Dateci il vostro indirizzo di posta elettronica per comunicare più facilmente, per fornirvi informazioni in tempo reale e per realizzare economie di scala. info@confapifvg.it
Editore Redazione
Associazione Piccole e Medie Industrie del Friuli Venezia Giulia - Confapi FVG Viale Ungheria, 28 33100 Udine Tel. 0432 507377 www.confapifvg.it
Direttore Responsabile Lucia Cristina Piu
Registrazione presso il Tribunale di Udine n. 404 del 27.08.1977
progetto Grafico Clikka!com www.clikka.com
Concessionaria per la pubblicità Scripta Manent srl Via Pier Paolo Pasolini, 2/A 33040 Pradamano (UD) Tel. 0432 505900 ufficio@scriptamanent.sm Associato all’Unione Stampa Periodica Italiana
Vendite B2B da fornitori esteri
to che l’acquisto sia avvenuto attraverso un unico marketplace.
la normativa iva
per le piattaforme digitali
SpeSSo viene traviSata
pREMESSA
Negli ultimi anni l’utilizzo di piattaforme digitali da parte delle Imprese per effettuare acquisti di materiali di consumo, strumenti di manutenzione o servizi di varia natura è diventato sempre più significativo. Le piattaforme digitali rappresentano quindi una quota crescente degli acquisti aziendali, ma pongono problemi contabili e IVA spesso sottovalutati. A differenza di un fornitore “tradizionale”, chi vende attraverso un marketplace può essere stabilito in un altro Stato UE, identificato in Italia senza stabile organizzazione, oppure extra-UE. Questo determina un trattamento IVA differenziato da gestire caso per caso, con conseguenze dirette sugli obblighi di integrazione (autofattura elettronica) e sulla corretta registrazione contabile.
I pOSSIbILI
ATTORI
Il primo elemento da comprendere è che dietro un ordine fatto attraverso un marketplace possono celarsi soggetti giuridici diversi:
- succursale italiana, con partita IVA italiana e stabile organizzazione in Italia;
- una società comunitaria, identificata ai fini IVA in vari Stati UE (tra cui l’Italia) ma non stabilita in Italia;
- venditori terzi del Marketplace, italiani, UE o extra-UE, che possono vendere in nome proprio o tramite la logistica dei principali operatori del settore;
- fornitori extra-UE (tipicamente cinesi) con merce già stoccata in Italia, spesso identificati tramite rappresentante fiscale o posizione IVA diretta.
Il trattamento fiscale dipende da chi risulta essere il cedente e dalla sua posizione IVA, non dal fat-
LA NORMATIvA NAzIONALE
Prima di entrare nel merito delle diverse possibilità che si possono presentare è opportuno ricordare le regole Iva previste dal nostro ordinamento. L’art. 17 comma 2) del DPR 633/72 prevede che nell’ambito dei rapporti B2B da fornitori esteri, se l’operazione è interna perché riguarda beni che già si trovano in Italia al momento della cessione, oppure prestazioni di servizi, il fornitore non residente e senza stabile organizzazione non può addebitare l’Iva al cessionario/committente soggetto passivo residente, neppure se titolare di una posizione Iva nel nostro paese, l’imposta deve essere assolta dal destinatario con il meccanismo dell’inversione contabile. Anche se la maggior parte degli operatori si sono adeguati a questa regola, permangono degli operatori che continuano a fatturare addebitando l’Iva spesso chiamando impropriamente in causa la mancata iscrizione al Vies. Eventuali contestazioni si rilevano inefficaci anche perché nella maggior parte dei casi i pagamenti avvengo anticipatamente all’ordine quando ancora non è noto come sarà emessa la fattura. Nella maggioranza dei casi essendo impossibile ottenere la nota di credito per l’imposta indebitamente addebitata si corre il rischio della sanzione.
IL SOGGETTO STAbILITO
NEL TERRITORIO
Secondo le disposizioni dell’art. 17 citato la procedura corretta in queste operazioni per individuare correttamente il debitore dell’imposta, è quella di distinguere a seconda che il cedente o prestatore sia stabilito oppure no nel territorio stesso.
Per soggetto stabilito nel territorio dello Stato si intende:
- il soggetto passivo ivi domiciliato;
- il soggetto passivo ivi residente che non abbia stabilito il domicilio all’estero;
- la stabile organizzazione nel territorio dello Stato di un soggetto stabilito all’estero.
Per le operazioni effettuate da soggetti stabiliti nel territorio nazionale, debitore dell’imposta è il sog-
DUBBIO?
Marco Alvise De Stefani
Hai il sospetto che un dipendente abbia rubato i tuoi file, che il tuo smartphone o la tua mail siano spiati, o che la concorrenza stia usando i tuoi documenti riservati? Qui entriamo in gioco noi.
Whatsapp
351 387 4481
e-mail info@synaptic.it
Siamo periti informati ci forensi: realizziamo la copia forense dei dispositi vi aziendali, analizziamo i dati e ricostruiamo con precisione cosa è successo.
Ti forniamo prove digitali solide, da inserire nella strategia legale del tuo avvocato, per difendere i tuoi diritti e tutelare la tua impresa.
Synaptic
getto stesso (cedente o prestatore) fornitore dei beni o servizi. Fanno eccezione alcune operazioni particolari assoggettate a reverse charge interno.
IL REGIME
DI FATTURAzIONE
Per le operazioni effettuate da soggetti non stabiliti, quindi diversi da quelli sopra indicati, il debitore dell’imposta dipende dallo status del cessionario o committente.
Se quest’ultimo è:
1. soggetto passivo stabilito nel territorio nazionale gli obblighi relativi sono adempiuti dai cessionari o committenti con il meccanismo dell’inversione contabile. Non è quindi corretto in questi casi che il fornitore estero, anche se dispone di una posizione Iva in Italia, addebiti l’imposta in fattura, ma questa deve essere liquidata con l’inversione contabile dal cessionario/committente soggetto passivo d’imposta in Italia a prescindere dalla circostanza che sia o meno iscritto al Vies. Questo requisito infatti deve essere considerato solo in presenza di cessioni comunitarie con trasferimento dei beni tra due paesi comunitari.
Unica eccezione a questo regime riguarda la cessione di beni assoggettati al regime del margine, in questi casi il cessionario/committente non è in grado di quantificare la base imponibile e conseguentemente l’imposta viene addebitata e versata dal fornitore estero, che dovrà conseguentemente identificarsi;
2. estero o un privato consumatore vale a dire che il destinatario dell’operazione effettuata dal soggetto non residente è anch’esso un soggetto passivo non residente oppure un privato consumatore, debitore dell’imposta rimane il fornitore il quale deve adempiere agli obblighi ordinari di fatturazione con addebito dell’imposta previa identificazione nel territorio dello Stato.
I RISvOLTI
OpERATIvI
Dopo questo richiamo alle regole normative, vediamo ora quali sono le opzioni in capo al soggetto passivo italiano che riceve dal fornitore estero la fattura con l’addebito dell’imposta, in contrasto quindi con le disposizioni dell’art. 17. L’Agenzia delle Entrate in occasione degli incontri con la stampa specializzata, ha chiarito che gli acquisti imponibili in Italia effettuati da soggetti passivi residenti presso fornitori esteri che hanno addebitato indebitamente l’Iva, devono essere trasmessi dal cessionario/committente nazionale all’Agen-
zia delle Entrate ai sensi delle disposizioni dell’art. 1 comma 3 – bis del D. Lgs. n. 127/2015 (ex esterometro) utilizzando il tipo documento TD28, originariamente istituito per gli acquisti da San Marino.
Sotto il profilo sanzionatorio l’art. 6 comma 9 – bis del D. Lgs. n. 471/1997 prevede che qualora l’imposta non sia stata assolta regolarmente, in assenza di situazioni fraudolente, l’imposta si considera assolta e detraibile. Il cessionario committente nazionale è comunque punibile con una sanzione da 250 a 10.000 euro del cui pagamento risponde solidalmente il fornitore.
Gli operatori non sapevano però come adempiere all’obbligo di trasmissione all’Agenzia secondo i chiarimenti sopra richiamati, tento conto che andava effettuata predisponendo il file secondo le regole tecniche della fatturazione elettronica, l’applicazione dell’Iva da parte del fornitore, infatti, non era compatibile con le tipologie di documento previste dalle specifiche tecniche TD17, TD18 e TD19. L’Agenzia ha chiarito che la comunicazione allo SDI può essere effettuate nei tempi stabilito dallo stesso art. 1 comma 3 – bis, vale a dire entro il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione, utilizzando il tipo documento TD28, indicando nel blocco cedente/prestatore il codice paese e l’identificativo estero del fornitore. Questa regolarizzazione rappresenta di fatto però un’autodenuncia in relazione alla quale potrebbero essere irrogate le sanzioni sopra richiamate.
LA RETTIFICA
DELLE FATTURE ERRATE
Abbiamo visto al punto 1) che se la fattura è emessa da un soggetto stabilito in Italia o da una succursale Italiana, con partita IVA italiana, oppure un venditore Marketplace italiano, l’IVA è normalmente esposta in fattura e questa viene trasmessa al Sistema di Interscambio (SDI). In questo caso non è necessaria alcuna autofattura: la fattura si registra come un normale acquisto interno, con detrazione dell’IVA secondo le regole ordinarie. La situazione che si registra più frequentemente e maggiormente fraintesa, riguarda il punto 2) dove gli acquisti sono documentati da fattura in reverse charge (art. 17, comma 2, DPR 633/1972). Si tratta dei casi dove l’acquirente è un soggetto passivo IVA italiano e il cedente non è stabilito in Italia ma dispone solo di un’identificazione IVA italiana, l’operazione resta formalmente una cessione nazionale italiana, ma l’assolvimento dell’IVA, per una scelta del legislatore nazionale, è a carico
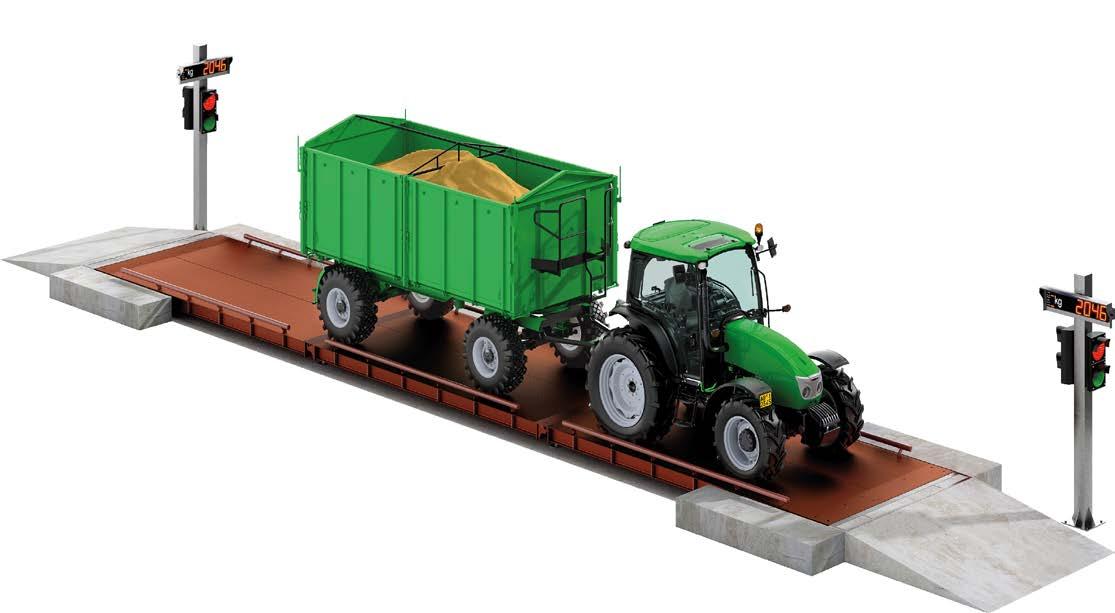
SENZA SCENDERE DAL VEICOLO
Pesa in 3 passaggi
1
Posiziona il veicolo sulla pesa a ponte e attendi che il semaforo diventi rosso
2
3
Seleziona no a 4 prodotti dando il consenso con un unico telecomando
Al termine della pesata il semaforo diventa verde e si può scendere
PESATURA AUTOMATIZZATA con riconoscimento del veicolo da telecomando
I dati di pesata possono essere stampati in uf cio oppure salvati in formato Excel o PDF.
È possibile associare alla pesata informazioni quali: Targa e tara del veicolo Prodotto trasportato Area di provenienza del raccolto
Pasian di Prato)
dell’acquirente tramite il meccanismo del reverse charge disciplinato dall’art. 17, comma 2, del DPR 633/1972.
In questi casi però spesso capita che per una errata interpretazione della norma la fattura esponga l’Iva e compaia anche il numero di partita IVA italiano del cedente. Quest’ultimo numero non va utilizzato ai fini della registrazione perché l’identificativo rilevante è quello del Paese di stabilimento del cedente, mentre l’obbligo di applicare l’imposta ricade comunque sul cessionario italiano. La stessa logica si applica ai venditori Marketplace UE o extra-UE che vendono beni già presenti in un magazzino italiano (tipicamente tramite un rappresentante fiscale), anche se la merce si trova fisicamente in Italia, la fattura del cedente non stabilito deve essere emessa senza IVA, con inversione contabile a carico dell’acquirente italiano, principio confermato dall’Agenzia delle Entrate con la Risoluzione n. 21/E del 2015 e ribadito dalla successiva prassi.
Si ricorda che in presenza di fatture errate, con esposizione dell’imposta invece del regime di reverse charge, la procedura corretta è richiedere una nota di credito e, qualora ciò non sia possibile o non sia esaudita la richiesta, si deve procedere con il TD28.
ASpETTI CONTAbILI
Dal punto di vista contabile queste operazioni vanno gestite in modo differenziato, ad esempio l’Impresa italiana che acquista da venditore Marketplace extra-UE (tipico il caso di venditori cinesi), merce già stoccata in Italia, l’operazione è comunque territorialmente rilevante in Italia e va assoggettata a reverse charge, con emissione del documento di integrazione TD19. Se invece si tratta di una vera importazione di beni provenienti da un Paese extra-UE, si applicano le regole doganali ordinarie (bolletta doganale, IVA all’importazione, eventuale regime OSS/IOSS per le vendite a distanza verso privati sotto una certa soglia). Per gli acquisti di servizi digitali (es. abbonamenti per uso aziendale, servizi pubblicitari o servizi cloud) da un fornitore UE non stabilito, si applica la stessa logica del reverse charge, ma il documento di integrazione da utilizzare è il TD17 (integrazione/autofattura per acquisto servizi dall’estero). Il documento va trasmesso allo SDI entro il giorno 15 del mese successivo al ricevimento della fattura. Operativamente, l’IVA va annotata sia nel registro degli acquisti sia in quello delle vendite, in modo che l’effetto sulla liquidazione periodica sia neutro (l’imposta a debito e quella a credito si
compensano, fermo restando il rispetto delle regole ordinarie di detraibilità).
Va inoltre ricordato che, per chi effettua abitualmente acquisti intracomunitari da soggetti passivi UE, è necessaria l’iscrizione al VIES.
I CONTRIbUENTI FORFETTARI
Anche i contribuenti forfettari, pur non detraendo l’IVA sugli acquisti, non sono esonerati dagli obblighi di reverse charge sugli acquisti intracomunitari e sui servizi esteri. Questi contribuenti devono iscriversi al VIES quando ricorrono i presupposti, emettere il documento di integrazione e versare l’IVA a debito tramite modello F24, senza possibilità di portarla in detrazione. È un punto spesso trascurato, fonte di sanzioni per omesso versamento.
ChIARIMENTI SULLA STAbILE ORGANIzzAzIONE
Anche il concetto di stabile organizzazione spesso si presta a fraintendimenti, l’amministrazione finanziaria l’aveva ritenuta sussistente in relazione al caso di una società con sede in Francia e stabile organizzazione in Italia che effettuava nei confronti di soggetti passivi italiani cessioni di beni che erano trasferiti direttamente dalla propria sede al domicilio dei clienti in Italia, a volte con trasporto a cura degli stessi clienti. Poiché la stabile organizzazione collaborava alle operazioni della casa madre, la società aveva chiesto all’Agenzia di conoscere gli eventuali effetti di questa collaborazione sulla qualificazione delle proprie operazioni e sui conseguenti adempimenti.
L’Agenzia nella risposta n. 57 del 2013 ha specificato che lo svolgimento di meri compiti di supporto amministrativo non sono sufficienti per considerare integrato il requisito dell’intervento della stabile organizzazione nella fornitura dei beni, né è determinante la circostanza che la stabile organizzazione stipuli contratti in nome e per conto della capogruppo o si occupi del marketing e dei rapporti con i clienti.
L’intervento della stabile organizzazione nell’operazione commerciale deve essere valutato in concreto caso per caso. Nel caso analizzato le attività poste in essere dalla stabile organizzazione erano connaturate da un carattere di particolare complessità risultando determinante per la qualità della fornitura posta in essere dalla casa madre. La stabile organizzazione assumeva quindi un ruolo qualitativamente rilevante con un grado di autonomia significativo ponendo in essere un
acquisto intracomunitario nei confronti della casa madre, a nulla rilevando il fatto che il trasporto dei beni fosse curato dall’acquirente finale con obbligo di applicazione dell’inversione contabile.
CONSIDERAzIONI CONCLUSIvE
Abbiamo visto che la disciplina fiscale che regola gli acquisti on line sono particolarmente articolate e non seguono un unico schema IVA. La corretta gestione richiede di analizzare caso per caso la posizione del cedente (stabilito, identificato o ex-
tra-UE) e la natura del bene o servizio acquistato. Solo dopo questa valutazione è possibile stabilire la modalità di registrazione da seguire. Data la complessità e la rapidità con cui cambiano le prassi di fatturazione delle piattaforme, è consigliabile predisporre procedure interne di controllo sistematico delle fatture prima della registrazione, ed effettuare periodiche verifiche di aggiornamento normativo. L’ufficio fiscale dell’Associazione è a disposizione per qualsiasi chiarimento.
(pz)
La consulenza giuridica
delle Entrate
individuate
le proCedure da Seguire e gli uffiCi Competenti
pREMESSA
L’Agenzia delle Entrate con il provvedimento n. 171016 dell’8 giugno 2026 ha definito le modalità operative per la presentazione delle richieste di consulenza giuridica, cioè i quesiti interpretativi che i soggetti legittimati possono rivolgere all’amministrazione finanziaria, per ottenere chiarimenti sull’applicazione delle norme tributarie. Dando attuazione alle disposizioni introdotte dal D.lgs. 219/2023 nell’ambito della riforma dello Statuto dei diritti del contribuente il provvedimento, emanato in attuazione del decreto del Ministero dell’Economia e delle Finanze del 24 giugno 2025, individua gli uffici competenti alla ricezione delle richieste, le modalità di presentazione delle istanze e le regole che disciplinano la successiva fase istruttoria.
AMbITO
SOGGETTIvO
Si ricorda che, ai sensi dell’art. 10-octies dello Statuto dei diritti del contribuente (legge 212/2000, come modificata dal Dlgs 219/2023, in attuazione della legge delega di riforma fiscale), sono legittimati a presentare istanze di consulenza giuridica all’Agenzia delle Entrate: - le associazioni categoria; - le associazioni sindacali; - gli ordini professionali; - gli enti pubblici, le Regioni, gli Enti locali e le Amministrazioni dello Stato.
LA pRESENTAzIONE
DELLE RIChIESTE
Le istanze vanno presentate, di norma, alla Direzione Regionale delle Entrate (DRE) competente in relazione al domicilio fiscale del soggetto istante, se la richiesta è formulata da associazioni
di categoria, sindacali e ordini professionali, che esprimono interessi diffusi a livello regionale (dotati di codice fiscale). Tra questi rientra la nostra Associazione CONFAPI-FVG.
Il provvedimento chiarisce che a seconda della rilevanza territoriale della questione e del soggetto richiedente, in caso di richieste provenienti dalle rappresentanze nazionali delle associazioni sindacali e di categoria, dagli organi istituzionali di rappresentanza nazionale degli ordini professionali, dalle Amministrazioni centrali dello Stato e dagli enti pubblici aventi rilevanza nazionale, la richiesta deve essere trasmessa alla divisione Contribuenti dell’Agenzia.– È comunque fatta salva la possibilità della Direzione regionale delle Entrate di inoltrare le questioni di maggiore complessità alla Divisione Contribuenti.
LA MODALITà
DI pRESENTAzIONE
L’istanza di consulenza giuridica deve essere redatta in forma libera in esenzione da imposta di bollo, ma deve contenere la dichiarazione del legale rappresentante circa la non conoscenza di attività di controllo o verifiche fiscali (es. avvisi di accertamento, accertamenti con adesione non ancora perfezionati, attività di liquidazione e di controllo formale della dichiarazione, presentazione di richieste di rimborso, istanze di annullamento, anche parziale, in autotutela o ogni altra attività posta in essere dalle Agenzie fiscali e/o dalla Guardia di finanza) effettuate nei confronti dell’istante o dei propri associati o rappresentanti in relazione alla questione oggetto del quesito. L’invio deve essere fatto via Posta elettronica certificata (PEC), oppure tramite il servizio telematico dedicato predisposto dall’Agenzia delle Entrate, la cui attivazione sarà oggetto di specifica comunicazione sul sito dell’Agenzia stessa.
Nell’ipotesi di trasmissione a un ufficio non competente o a un indirizzo PEC errato, la richiesta sarà comunque trasmessa all’ufficio corretto, con decorrenza dei termini a partire dal momento della ricezione da parte della struttura competente, dandone comunicazione al richiedente. La fase istruttoria descritta dal provvedimento prevede la possibilità che venga richiesta all’istante
una regolarizzazione di alcuni requisiti mancanti nell’istanza. La regolarizzazione può riguardare esclusivamente gli elementi indicati come sanabili dall’articolo 4 del Dm Mef 24 giugno 2025, tra cui, ad esempio, l’indicazione della disposizione tributaria oggetto del quesito, l’esposizione della soluzione interpretativa proposta e la sottoscrizione dell’istanza. Tale regolarizzazione deve avvenire entro 30 giorni dall’invito a regolarizzare. Allo stesso modo, gli uffici, se necessario, possono anche chiedere un’integrazione della documentazione presentata, da inviare nei successivi 60 giorni.
I TERMINI
DI RISpOSTA
Il provvedimento prevede che l’Agenzia delle Entrate fornisca al richiedente la propria risposta,
scritta e motivata, entro 120 giorni dalla ricezione dell’istanza o dalla ricezione della documentazione integrativa richiesta. I termini, di natura ordinatoria, possono essere sospesi previa comunicazione all’istante, qualora l’ufficio procedente richieda un parere preventivo ad altro ufficio. In tal caso, la mancata acquisizione del parere entro 60 giorni comporta l’improcedibilità della consulenza. Resta comunque ferma anche la sospensione “estiva” dei termini di risposta che cade nel periodo che va dal 1° al 31 agosto. Le risposte alle istanze di consulenza giuridica ammesse saranno pubblicate sul sito dell’Agenzia delle Entrate. L’ufficio fiscale dell’Associazione rimane a disposizione per qualsiasi chiarimento.
(pz)
Gli immobili aziendali in uso ai dipendenti
i rifleSSi fiSCali in Capo all’utilizzatore e la deduCibilità per l’azienda
pREMESSA
Tra i fringe benefit che l’Impresa può offrire ai propri dipendenti, quello relativo alla concessione di fabbricati, rappresenta sicuramente un interesse particolare. In questi casi è l’Impresa che si propone di reperire sul mercato l’immobile che successivamente concederà in comodato o in locazione ai propri dipendenti o collaboratori. Il reperimento può avvenire in diversi modi, nel senso che l’Impresa può acquistare direttamente l’immobile oppure sottoscrivere un contratto di locazione finanziaria oppure ancora stipulare un contratto di locazione per una o più abitazioni che poi concederà in uso ai propri dipendenti. Una volta ottenuta la disponibilità dell’abitazione questa viene concessa al dipendente con uno specifico accordo che può prevedere o meno, il riaddebito totale o parziale delle spese per l’utilizzo.
Nel presente articolo analizzeremo il trattamento fiscale sia dal punto di vista della tassazione in capo al dipendente del fringe benefit ricevuto, sia della deducibilità del costo dal reddito d’Impresa.
LA TASSAzIONE
IN CApO AL DIpENDENTE
L’attribuzione dell’alloggio da parte del datore di lavoro, costituisce per il dipendente un “fringe benefit” che concorrerà a formare il reddito ai sensi dell’articolo 51 comma 4 lettera c) del DPR 917/86. A tal proposito si deve distinguere a seconda si tratti di:
- fabbricati iscritti in catasto senza alcun obbligo di dimora;
- fabbricati iscritti in catasto con obbligo di dimora;
- fabbricati che non devono essere iscritti in catasto.
Fabbricati iscritti in catasto senza obbligo di dimora
Nel primo caso e nelle ipotesi in cui i fabbricati siano concessi in locazione, in uso o in comodato, indipendentemente dalla circostanza che siano di proprietà del datore di lavoro ovvero acquisiti in locazione anche finanziaria, il reddito in natura del dipendente è costituito dalla differenza tra la rendita catastale del fabbricato aumentata di tutte le spese inerenti il fabbricato stesso, comprese le utenze non a carico dell’utilizzatore e quanto corrisposto (mediante versamento o trattenuta) per il godimento del fabbricato stesso.
Circa le spese da portare in aumento della rendita catastale, si devono considerare tutte quelle inerenti al fabbricato stesso non sostenute dall’utilizzatore, comprese le eventuali utenze pagate dal datore di lavoro, ad esempio luce, gas, telefono, spese condominiali ecc…, cioè tutte quelle spese non comprese nel calcolo della rendita medesima. In queste spese non devono essere considerati i canoni di locazione sostenuti dall’Impresa.
La “ratio” della disciplina sui fringe benefit consiste proprio nel differenziare l’ammontare di reddito imponibile in capo al dipendente, dal valore normale del bene o servizio ricevuto (che in questo caso è proprio il valore locatizio del fabbricato ricevuto in uso), che in assenza del comma 4 costituirebbe altrimenti il criterio applicabile, ai sensi del principio generale fissato dal precedente comma 3 dell’art. 51.
Questo criterio di determinazione è applicabile per tutti i fabbricati per i quali sussiste l’obbligo d’iscrizione in catasto, cioè per tutte le costruzioni stabilmente ancorate al suolo, a qualunque uso destinate. Tale reddito confluirà nel calcolo del reddito complessivo quale retribuzione in natura e sarà assoggettato alle ordinarie ritenute fiscali e previdenziali.
Fabbricati iscritti in catasto con obbligo di dimora
Nel caso in cui i fabbricati siano concessi in ossequio ad un obbligo di dimorare nell’alloggio stesso previsto dal contratto di assunzione, può essere il caso del custode aziendale, dopo aver determinato il benefit con le stesse modalità previste per il caso
Lotto 1
mq. 12.500
Lotto 3 mq. 11.500
Lotto 2 ASSEGNATO
Lotto 4 ASSEGNATO
Disponibili ancora 2 nuovi macrolotti, in fase di urbanizzazione, nella zona industriale di Amaro, in prossimità dello svincolo autostradale Carnia della A23.
Spazi strategici e infrastrutture moderne in un territorio dinamico e attrattivo, ideale per costruire il futuro della tua azienda!
Tutta la documentazione sul sito web: www.carniaindustrialpark.it
precedente, lo si considera nella misura del 30%. In pratica nei casi in cui sia previsto l’obbligo di dimora, il fringe benefit in natura da assoggettare a tassazione e a contribuzione previdenziale in capo al dipendente viene assunto nella misura del 30% dell’ammontare previsto per i casi in cui non sussiste tale obbligo.
Fabbricati che non devono essere iscritti in catasto Per i fabbricati che non devono essere iscritti in catasto, come ad esempio quelli situati all’estero, il valore da far concorrere alla formazione del reddito del dipendente è dato dalla differenza tra il valore del canone di locazione determinato in regime vincolistico o, in mancanza, quello determinato in regime di libero mercato e quanto corrisposto o trattenuto per il godimento del fabbricato dal dipendente.
Si deve rimarcare che in tutti e tre i casi visti sopra vanno osservate le prescrizioni previste dal 3° comma dell’art. 51 del TUIR. Si tratta di una regola generale valida per tutti i benefit in natura corrisposti ai dipendenti nell’arco dell’anno e rappresenta una sorta di franchigia al di sotto della quale non opera alcuna tassazione. In definitiva se il valore del benefit calcolato con una delle modalità sopra descritte nell’arco dell’anno non supera i limiti di seguito riportati non opererà alcuna tassazione. I limiti, come rivisti dalla legge di bilancio per l’anno in corso sono:
- 2.000 €, per il lavoratore dipendente con figli fiscalmente a carico;
- 1.000 € per il personale senza figli o con figli non fiscalmente a carico.
Si evidenzia che i limiti di cui sopra devono essere considerati cumulativamente, nel senso che devono essere sommati anche altri eventuali benefit di diversa natura riconosciuti al dipendente.
LA DEDUCIbILITà
IN CApO ALL’IMpRESA
Il comma 2 dell’articolo 95 del TUIR, prevede che i canoni di locazione (anche finanziaria) e le spese relative al funzionamento di strutture ricettive non sono, come regola generale, deducibili dal reddito d’Impresa, salvo quelle relative ai servizi di mensa o di alloggio destinati ai dipendenti in trasferta temporanea.
Lo stesso comma prosegue prevedendo che i canoni di locazione (anche finanziaria) e le spese di manutenzione dei fabbricati concessi in uso ai dipendenti, sono deducibili per un importo non superiore a quello che costituisce reddito per i dipendenti stessi a norma dell’articolo 51, comma 4, lettera c).
In definitiva è stato costituito un principio di bilanciamento tra quello che può essere dedotto dall’Impresa e quello che costituisce reddito per il dipendente.
In pratica l’Impresa può dedurre un importo non superiore alla differenza positiva tra la rendita catastale del fabbricato, aumentato delle spese inerenti e l’importo trattenuto o versato dal dipendente per l’utilizzo dell’immobile stesso. Viene limitata quindi la deducibilità dei costi sostenuti per l’immobile, all’importo che viene tassato in capo al dipendente. Nel caso in cui il dipendente versi delle somme di denaro al datore di lavoro, l’ammontare deducibile dovrà essere corrispondentemente ridotto.
Il 2° comma dell’art. 95 del TUIR prevede un’ulteriore fattispecie derogatoria alla regola generale, riconoscendo la deducibilità integrale dei canoni di locazione e delle altre spese relative ai fabbricati concessi in uso ai dipendenti trasferiti per esigenze di lavoro.
Sono previste due condizioni: la prima che il dipendente trasferisca la propria residenza anagrafica per esigenze di lavoro, la seconda che l’immobile si trovi nel comune ove presta l’attività.
La deducibilità integrale è riconosciuta per il periodo d’imposta nel corso del quale si è verificato il trasferimento della residenza e per i due successivi. Questo significa che una volta decorso il predetto periodo triennale, la deducibilità dei canoni di locazione e di tutte le altre spese, torna ad essere riconosciuta con le modalità ordinarie viste sopra. Il legislatore riconosce quindi la strumentalità agli immobili che soddisfano le condizioni dettate dall’articolo 95 comma 2, facendoli concorrere alla formazione del reddito d’Impresa secondo le ordinarie regole, ossia sulla base degli effettivi costi e ricavi ad essi afferenti, anziché secondo le regole previste per i redditi fondiari.
(pz)
Ristoro extra-costo gasolio 2026
Contributi a fondo perduto per le impreSe a parziale riStoro degli oneri SoStenuti per l’aumento dei CoSti del Carburante riSpetto al 2025
Facciamo seguito alla circolare associativa prot. n. 277/MM dell’8 luglio 2026 per comunicare che, con delibera n. 952 del 3 luglio 2026, la Giunta Regionale del Friuli Venezia Giulia ha approvato l’ammontare massimo del contributo, i criteri e le modalità di sua concessione a parziale ristoro delle spese sostenute nell’anno 2026, a fronte dei maggiori oneri sostenuti per l’aumento dei costi del carburante rispetto all’anno 2025. La dotazione finanziaria ammonta a euro 14.400.000,00.
1. SOGGETTI
bENEFICIARI
Possono beneficiare del contributo le Imprese che, al momento della proposizione della domanda, esercitano in via primaria/prevalente una delle attività economiche identificate con i codici ATECO elencati nell’allegato A della delibera n. 952 del 3 luglio 2026 e con sede legale o unità operativa sul territorio della regione Friuli Venezia Giulia. Le attività economiche rilevanti ai fini del presente contributo sono quelle di agente di commercio, servizio taxi, noleggio con conducente (NCC), autotrasporto di merci, trasporto occasionale di passeggeri mediante autobus gran turismo, logistica, trasporto marittimo di merci e passeggeri ovvero trasporto ferroviario di merci.
2. CRITERI
DI DETERMINAzIONE
DEL CONTRIbUTO
Il contributo è commisurato al maggior costo sostenuto per l’acquisto del carburante nel periodo
compreso tra l’1 marzo 2026 e il 15 giugno 2026, determinato quale differenza, al netto dell’Iva, tra gli oneri sostenuti per l’acquisto del carburante nel medesimo periodo dell’anno 2026 e quelli sostenuti nel corrispondente periodo dell’anno 2025 a condizione che il raffronto sia effettuato in condizioni di sostanziale omogeneità dell’attività esercitata, avuto riguardo dei chilometri percorsi. Il maggior costo è autocertificato dal richiedente al momento della presentazione della domanda.
Per le Imprese attive successivamente all’1 marzo 2025, il maggior onere è determinato dal raffronto tra il costo sostenuto per il carburante dall’1 marzo 2026 al 15 giugno 2026 e quello sostenuto nei primi 4 mesi di attività, a condizione che il raffronto sia effettuato in condizioni di sostanziale omogeneità dell’attività esercitata.
3. IMpORTO MINIMO
E MASSIMO
DEL CONTRIbUTO
Per gli esercenti l’attività di agente e rappresentante di commercio il contributo massimo sarà di euro 1.000,00.
Per esercenti i servizi taxi e di noleggio con conducente il contributo concedibile sarà compreso tra euro 1.000,00 ed euro 3.000,00.
Pe le piccole e medie Imprese il contributo massimo concedibile sarà di euro 30.000,00, mentre per le grandi Imprese sarà di euro 50.000,00.
4. REGIME DI AIUTO
E CUMULO
Il contributo è concesso in de minimis di cui al Regolamento (UE) 2023/2831 ed è cumulabile con altri contributi o incentivi pubblici nel rispetto delle regole di cumulo di cui all’art. 5 del medesimo Regolamento.
L’Ufficio Economico si riserva di fornire aggiornamenti sull’argomento non appena disponibili, ivi comprese le tempistiche di apertura dei termini di presentazione delle domande.
(MM)
Bando Commercio 2026
Contributi per l’ammodernamento del Settore terziario
Facciamo seguito alla nostra circolare prot. n. 264/MM del 30 giugno 2026 per ricordare che, con Decreto del Presidente della Regione n. 67/ Pres. del 9 giugno 2026 (di seguito “DPReg. n. 67/Pres. 2026”), pubblicato sul Bollettino Ufficiale n. 15 dell’11 giugno 2026, è stato approvato il Regolamento concernente i criteri e le modalità per la concessione dei contributi per la promozione e lo sviluppo del commercio e della rete distributiva regionale e per l’attuazione del programma annuale per l’ammodernamento del settore terziario.
1. INIzIATIvE
E SpESE AMMISSIbILI
Sono ammessi a beneficio gli interventi previsti dall’art. 129, c. 1, lett. da a) a d), della Legge Regionale n. 17/2025 (di seguito “L.R. n. 17/2025”), ossia relativi a:
a) lavori di ristrutturazione e straordinaria manutenzione, anche finalizzati all’accrescimento dell’efficienza energetica e all’abbattimento delle barriere architettoniche. La spesa complessiva ammissibile va da euro 5.000,00 a euro 75.000,00;
b) investimenti per lo sviluppo e l’innovazione, quali il rinnovo di arredi, attrezzature, automezzi, strumentazione e programmi informatici, incluso il commercio elettronico, funzionali all’esercizio dell’attività d’Impresa. In base alla tipologia di spesa varia anche l’importo minimo e massimo ammissibile;
c) attività di promozione, anche mediante la partecipazione a fiere ed esposizioni. La spesa complessiva ammissibile va da euro 5.000,00 a euro 20.000,00;
d) formazione imprenditoriale e professionale. La spesa complessiva ammissibile va da euro 1.000,00 a euro 3.000,00.
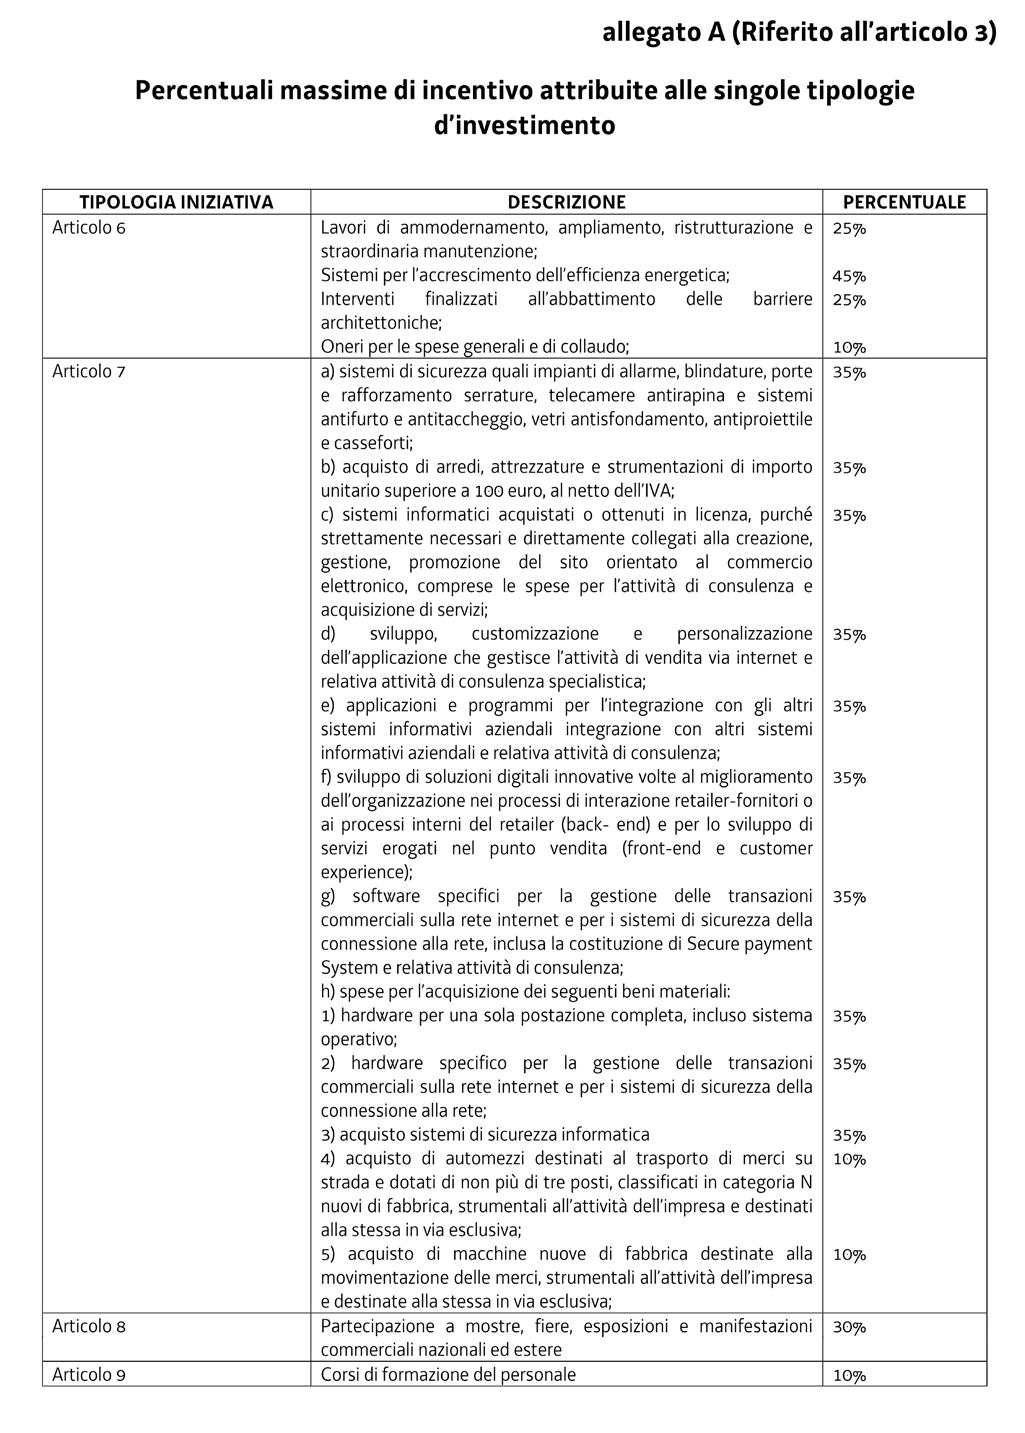
Gli artt. 6, 7, 8 e 9 del DPReg. n. 67/Pres. 2026 dettagliano, per ogni linea di intervento, oltre alle spese ammissibili nella loro misura minima e massima, anche le relative intensità contributive. La misura massima dell’incentivo e delle premialità è individuata secondo i valori percentuali indicati nell’allegato A del DPReg. n. 67/Pres. 2026, come da tabella riportata nella pagina seguente.
Oltre alle percentuali contributive come innanzi indicate, sono previste delle premialità:
- le percentuali di contribuzione sono aumentate del 5% nel caso il personale dipendente/ il titolare/il legale rappresentante dell’Impresa partecipi, entro la data di rendicontazione del contributo, a corsi formativi attestati nel libretto formativo;
- la percentuale di contribuzione è aumentata del 5% per le Imprese che applicano la contrattazione collettiva di cui all’art. 51 del D. Lgs. n. 81/2015;
- la percentuale di contribuzione è aumentata del 10% per la vendita di prodotti locali tipici e di un ulteriore 5% nel caso in cui la promozione e l’etichettatura dei prodotti locali tipici avvenga tramite l’utilizzo di una o più lingue minoritarie regionali;
- la percentuale di contribuzione è aumentata del 5% per le Imprese che riconoscono ai propri dipendenti aumenti retributivi conseguenti all’applicazione di contratti e accordi collettivi aziendali o territoriali stipulati ai sensi dell’art. 51 del D. Lgs. n. 81/2015;
- la percentuale di contribuzione è aumentata del 5% per le Imprese che al momento della presentazione della domanda abbiano conseguito il rating di legalità;
- la percentuale di contribuzione è aumentata del 5% per le iniziative da realizzare nei Comuni classificati “Borghi più belli d’Italia del Friuli Venezia Giulia”.
2. SOGGETTI bENEFICIARI
Possono beneficiare degli incentivi le Imprese operanti nei settori del commercio e della rete distributiva regionale anche associate o consorziate tra loro:
a) micro, piccole e medie Imprese commerciali; b) Imprese artigiane che possono accedere al contributo esclusivamente per gli interventi previsti di cui alle lett. sub a) e b) [ossia lett. a) e b) della L.R. n. 17/2025], purché attinenti esclusivamente all’attività di vendita e non a quella di produzione.
Le Imprese beneficiarie devono:
- essere iscritte nel Registro delle Imprese della Camera di Commercio competente per territorio al momento della presentazione della domanda;
- non essere in stato di scioglimento o liquidazione volontaria e non essere sottoposte a procedure concorsuali, quali fallimento, liquidazione coatta amministrativa, concorda-
to preventivo, amministrazione controllata o straordinaria;
- non essere destinatarie di sanzioni interdittive ai sensi dell’art. 9, c. 2, del D. Lgs. n. 231/2001. Possono beneficiare degli incentivi anche le Imprese aventi la sede legale al di fuori della regione purché l’iniziativa oggetto dell’incentivo riguardi un’unità locale attiva sul territorio regionale.
3. pRESENTAzIONE
DELLE DOMANDE
Le domande di contributo, corredate di relazione illustrativa dell’iniziativa da realizzare e piano di spesa, sono presentate dalle Imprese richiedenti al CATT FVG in modalità telematica, tramite l’apposito sistema informativo accessibile dalla pagina del sito regionale dedicata alla misura contributiva
dalle ore 10.00 del 29 giugno 2026 alle ore 16.00 del 30 novembre 2026
Ciascuna Impresa può presentare, nel corso dell’anno solare, una sola domanda riferita a un’unica sede o unità locale.
4. REGIME
DEL CONTRIbUTO
E LIMITI E CONDIzIONI
DI CUMULO
I contributi sono concessi in de minimis in applicazione del Regolamento (UE) n. 2023/2831. Qualora un’Impresa risulti beneficiaria di un contributo che determini il superamento del massimale, si provvederà alla riduzione del contributo fino alla concorrenza del massimale ancora disponibile.
I contributi concessi in forza del presente bando sono cumulabili con altri finanziamenti agevolati, con gli altri interventi attivati dai Confidi in base all’art. 7, commi 34 e 35 della L.R. n. 1/2007, e con altre garanzie costituenti aiuti di Stato, purché gli incentivi complessivamente percepiti non superino l’importo della spesa effettivamente sostenuta dall’Impresa. I contributi in argomento non sono invece cumulabili con altri finanziamenti pubblici ottenuti per le stesse iniziative e aventi ad oggetto le stesse spese.
È consentito il concorso con misure agevolative fiscali aventi carattere di generalità e uniformità non costituenti aiuti di Stato.
5. ISTRUTTORIA
DELLE DOMANDE
E CONCESSIONE
ED EROGAzIONE
DEL CONTRIbUTO
I contributi sono concessi dal CATT FVG, entro 90 giorni dalla data di presentazione della domanda di contributo e nei limiti delle risorse disponibili, con procedura valutativa a sportello secondo l’ordine cronologico di presentazione delle domande determinato dal numero progressivo di protocollo assegnato nel rispetto della data e dell’ora di inoltro telematico.
I contributi possono essere erogati anche in via anticipata fino al 70% dell’importo concesso, limitatamente alle iniziative di cui al punto sub 1 lett. a) e b), previa presentazione di apposita fideiussione bancaria o polizza assicurativa, rilasciata da istituti di credito o Imprese di assicurazione autorizzati all’esercizio dell’attività e aventi sede in uno Stato membro dell’Unione Europea, d’importo pari alla somma da erogare, maggiorata degli interessi.
Per i contributi di importo pari o inferiore a euro 15.000,00, in caso di erogazione anticipata, non è necessaria la garanzia fideiussoria. Il CATT FVG dispone la liquidazione in via anticipata entro 45 giorni dalla presentazione della relativa istanza. Al di là dell’erogazione anticipata, il provvedimento di liquidazione è adottato dal CATT FVG entro 90 giorni dalla data di ricevimento della rendicontazione.
I contributi per gli interventi aventi rilevanza urbanistica o edilizia, di cui all’art. 4 della L.R. n. 19/2009, sono erogati a seguito della presentazione della documentazione richiesta dalla medesima legge a comprova della conformità dell’opera.
L’Ufficio Economico rimane a disposizione per ogni esigenza di approfondimento.
(MM)
Contributi alle Imprese artigiane
dell’art. 2 e alla lett. d bis) del c. 1 dell’art. 11 del Testo Unico.
Con Delibera della Giunta Regionale n. 868 del 19 giugno 2026 (di seguito “delibera n. 868/2026”) sono state apportate alcune modifiche al Testo Unico delle disposizioni regolamentari in materia di incentivi e finanziamenti a favore del settore artigianato, di cui al DPReg. n. 33/Pres. del 25 gennaio 2012 (di seguito “Testo Unico”).
Permane, tuttavia, l’obbligo di munirsi della polizza in argomento qualora il richiedente il contributo divenga beneficiario dello stesso. Infatti, la delibera n. 868/2026 ha introdotto, tra gli impegni di quest’ultimo, quello di “stipulare contratti di assicurazione per eventi calamitosi, ai sensi dell’art. 1, c. 101, della legge 30 dicembre 2023, n. 213 (Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2026)”. La disponibilità della polizza potrà essere oggetto di verifica da parte dell’Amministrazione regionale.
Una prima modifica attiene alla stipula della polizza assicurativa c.d. catastrofale a copertura dei danni previsti dall’art. 1, c. 101, della L.R. n. 213/2023. La delibera n. 868/2026 ha depennato il corrispondente obbligo dai requisiti di ammissibilità al contributo richiesti in capo ai richiedenti ed eliminato l’allegazione della relativa polizza a corredo della domanda. Sono state, infatti, abrogate le disposizioni di cui alla lett. c bis) del c. 8
L’altra modifica apportata al Testo Unico, dalla medesima delibera, riguarda la linea contributiva “artigianato tipico”. Secondo la nuova formulazione del c. 1 dell’art. 47 bis del Testo Unico, l’incentivo regionale va ricondotto nel più ampio genere degli incentivi “a fondo perduto”, in luogo di quelli “in conto capitale”.
L’Ufficio Economico dell’Associazione rimane a disposizione per chiarimenti ed esigenze di approfondimento. (MM) modifiChe al dpreg. n. 33/2012
Adesione automatica alla previdenza complementare
Covip - prime
indiCazioni operative
Facciamo seguito alla nostra circolare prot. n. 261/AG del 26 giugno 2026 per comunicare che, in data 19 giugno 2026, la COVIP, con Deliberazione del 19 giugno 2026, ha adottato le Direttive in materia di adesione automatica alla previdenza complementare, recanti i chiarimenti operativi in ordine alle fattispecie di adesione automatica, a seguito delle modifiche introdotte dalla L. 30 dicembre 2025, n. 199. Di seguito i profili di maggiore interesse per le Imprese.
ADESIONE AUTOMATICA
La nuova disciplina si applica esclusivamente alle assunzioni intervenute dal 1° luglio 2026 e riguarda:
1. i lavoratori di prima assunzione in assoluto (esclusi i lavoratori domestici e i dipendenti pubblici);
2. i lavoratori non di prima assunzione che, avviando un nuovo rapporto, risultino già iscritti a una forma pensionistica complementare con versamento (anche parziale) di TFR. Non produce invece effetti sui lavoratori già in forza al 30 giugno 2026, per i quali resta vigente la previgente disciplina del silenzio-assenso. L’adesione opera automaticamente dal giorno dell’assunzione, senza necessità di alcuna manifestazione di volontà. Il datore di lavoro deve individuare la forma pensionistica di destinazione sulla base dei contratti collettivi applicabili (nazionali, territoriali o aziendali); in presenza di più fondi, si fa riferimento all’accordo aziendale ovvero, in mancanza, al fondo cui risulta iscritto il maggior numero di dipendenti alla data dell’assunzione. A differenza del previgente silenzio-assenso, l’adesione automatica comporta, oltre alla devoluzione dell’intero TFR maturando, anche il versamento
della contribuzione datoriale e del lavoratore nella misura prevista dagli accordi. Entro 60 giorni dall’assunzione il lavoratore può rinunciare all’adesione automatica, con effetto retroattivo.
La rinuncia si concretizza nella scelta di:
a) aderire esplicitamente a una diversa forma pensionistica complementare;
b) mantenere il TFR in azienda ex art. 2120 c.c.;
c) destinare al fondo una percentuale parziale di TFR secondo quanto previsto dagli accordi. La rinuncia deve essere comunicata al datore di lavoro. Le sospensioni del rapporto non interrompono il decorso dei 60 giorni. Il meccanismo non si applica ai contratti a tempo determinato di durata inferiore a 60 giorni, né ai rapporti che cessino prima di tale termine.
I versamenti decorrono dal mese successivo alla scadenza dei 60 giorni, ma coprono le somme dovute dalla data di assunzione (retroattività): il datore di lavoro deve pertanto accantonare gli importi sin dal primo giorno.
INFORMATIvA
ObbLIGATORIA
Al momento dell’assunzione il datore di lavoro è tenuto a consegnare al neoassunto una informativa dettagliata su: accordi collettivi applicabili, meccanismo dell’adesione automatica, forma pensionistica di destinazione, scelte disponibili e relativa tempistica.
Per i lavoratori non di prima assunzione è altresì necessario acquisire una dichiarazione scritta attestante se il lavoratore risulti o meno iscritto a un fondo con versamento di TFR, poiché da tale dichiarazione dipende l’operatività o meno dell’adesione automatica.
Prima di avviare i flussi di TFR e contribuzione, il datore di lavoro deve accertarsi, contattando direttamente il fondo di riferimento, che la forma pensionistica destinataria sia già adeguata alle Istruzioni COVIP sui percorsi di investimento per le adesioni non esplicite (art. 8, comma 9, D.Lgs. n. 252/2005).
L’Ufficio Relazioni Industriali rimane a disposizione per ogni chiarimento.
(AG)
CONAI: variazioni contributo (CAC)
Contributo ambientale per imballaggi in legno e plaStiCa
CONAI è un Consorzio privato che costituisce in Italia lo strumento attraverso il quale i produttori e gli utilizzatori di imballaggi garantiscono il raggiungimento degli obiettivi di riciclo e recupero dei rifiuti di imballaggio previsti dalla legge. CONAI rappresenta un sistema per il recupero, il riciclo e la valorizzazione dei materiali di imballaggio di acciaio, alluminio, carta, legno, plastica, bioplastica e vetro.
Questo modello si basa sul principio della “responsabilità condivisa”, che presuppone il coinvolgimento di tutti gli attori della gestione dei rifiuti: dalle Imprese, che producono e utilizzano gli imballaggi, alla Pubblica Amministrazione, che stabilisce le regole per la gestione dei rifiuti sul territorio, ai cittadini, che con il gesto quotidiano della raccolta differenziata danno inizio ad un processo virtuoso per l’ambiente, fino ad arrivare alle aziende che riciclano.
Il CONAI ci informa che il Consiglio di ammini-
strazione CONAI ha deliberato le seguenti variazioni del Contributo Ambientale CONAI (CAC) con decorrenza dal 1° gennaio 2027:
- per gli imballaggi in legno, il CAC passerà da 10,00 a 12,00 €/t;
- per gli imballaggi in vetro, il CAC passerà da 40,00 a 48,00 €/t.
Le suddette variazioni avranno effetti anche sulle procedure semplificate per importazione di imballaggi pieni.
In particolare, il contributo mediante il calcolo forfettario sul peso dei soli imballaggi (tara) delle merci importate passerà da 131,00 a 132,00 €/t dal 1° gennaio 2027. Resteranno invece invariate le aliquote percentuali relative ai prodotti imballati alimentari e non alimentari.
I nuovi valori delle altre procedure semplificate di dichiarazione del CAC, eventualmente interessate dalle suddette variazioni, saranno resi disponibili sul sito e/o comunicati direttamente alle Imprese consorziate interessate, in tempo utile per la presentazione dei relativi moduli dichiarativi.
Inoltre, il Consiglio di amministrazione CONAI ha approvato l’introduzione di un contributo ambientale diversificato per le capsule e cialde in plastica biodegradabile e compostabile certificate EN 13432 per caffè o altre bevande, pari a 45,00 €/t, con decorrenza 12 agosto 2026.
(CS)
Patente: al via le linee guida su recupero crediti
il datore di lavoro dovrà avviare
il proCedimento preSentando appoSita moduliStiCa all’iSpettorato territoriale del lavoro
Con la nota 4634/2026 del 24 giugno 2026, l’Ispettorato nazionale del Lavoro ha reso ufficiali le linee guida per le Commissioni di recupero dei crediti della patente (oggetto delle recenti consultazioni con le parti sociali): il passaggio presso le commissioni è, come noto, necessario per poter tornare a operare nei cantieri in caso di perdita del numero minimo di 15 crediti (art. 27 D.Lgs. n. 81/2008, art. 7 Dm. n. 132/2024 e art. 5, comma 4, D.D. n. 24/2026).
Il datore di lavoro dovrà avviare il procedimento presentando apposita modulistica all’Ispettorato territoriale del lavoro.
Nell’istanza saranno indicate le azioni che si intendono svolgere in termini di attività formative (ulteriori rispetto a quelle indicate dal Testo Unico Sicurezza) e investimenti.
La formazione dovrà essere erogata dai soggetti
individuati nell’Accorso Stato Regioni del 2025 e per ciascun corso sarà rilasciato un attestato; per superare il test di verifica sarà necessario il 70% di risposte corrette e la frequenza ad almeno il 90% delle ore fissate nel programma.
Si precisa, inoltre, nella Nota dell’Ispettorato che “la durata del corso di formazione deve tener conto della gravità delle violazioni e della diversa tipologia delle stesse. In particolare, il corso di formazione dovrà avere una durata minima pari a: (30-crediti rimanenti) * un moltiplicatore compreso tra 0’8 e 1,5” secondo la gravità delle violazioni. Viene altresì confermato che per ogni ora di formazione si riconoscono 0,25 crediti e che è consentito un recupero progressivo dei crediti attraverso la presentazione di un paino suddiviso in moduli.
Per quanto concerne gli investimenti, la commissione dovrà verificare che siano funzionali alle effettive esigenze dell’Impresa. Sono citati alcuni esempi di investimenti (sistemi rilevamento ambientale, tecnologie per la sorveglianza sanitaria, dispositivi di protezione individuale, monitoraggio delle condizioni di esposizione). L’attribuzione dei crediti sarà rapportata alla tipologia di investimento: da 1 credito per investimenti da 5.000 a 25.000 euro fino a 6 crediti per investimenti oltre i 50.000 euro.
(C)
Utilizzo del conglomerato bituminoso
la riSpoSta del maSe a un interpello di aniem
Il Ministero dell’Ambiente e della Sicurezza Energetica ha risposto ad un interpello di Confapi Aniem che sollecitava chiarimenti in merito all’utilizzo del granulato di conglomerato bituminoso in base alla corretta applicazione della normativa vigente (decreto ministeriale 28 marzo 2018, n. 69). Confapi Aniem aveva richiesto, in particolare, di definire le condizioni per l’utilizzo e se potesse essere equiparato all’uso di materiali vergini.
Il Ministero, dopo aver acquisito il contributo tecnico dell’ISPRA (Istituto Superiore per la Protezione e la Ricerca Ambientale) e aver evidenziato i criteri previsti dalla normativa in presenza dei quali il conglomerato bituminoso cessa di essere qualificato come rifiuto ai sensi dell’articolo 184ter del decreto legislativo n. 152/2006, ha richiamato i contenuti della norma UNI EN 13242 che “costituisce la norma armonizzata di riferimento per gli aggregati ottenuti da materiali naturali, industriali o riciclati destinati all’impiego in materiali non legati e legati con leganti idraulici”. La conformità a tale norma UNI richiede, oltre
alla verifica della distribuzione granulometrica, “il rispetto di una pluralità di requisiti prestazionali concernenti, tra l’altro, la forma delle particelle, la percentuale di elementi frantumati, il contenuto e la qualità dei fini, la resistenza alla frammentazione e all’usura, l’assorbimento d’acqua, la composizione dei costituenti, nonché specifiche caratteristiche chimiche e di durabilità, comprese, ove pertinenti, le prestazioni rispetto ai cicli di gelo e disgelo. Ne consegue che la possibilità di utilizzare le granulometrie richiamate nell’istanza non deriva dalla mera appartenenza ad una determinata classe dimensionale, ma dalla conformità dell’aggregato ottenuto all’insieme dei requisiti tecnici previsti dalla UNI EN 13242”. Lo scopo della normativa che disciplina la cessazione della qualità di rifiuto – evidenzia infine il Ministero - è di consentire il reimpiego di materiali recuperati in sostituzione delle materie prime tradizionalmente utilizzate, attraverso “un prodotto che possa sostituire la materia prima vergine, limitandone quindi il consumo e favorendo l’economia circolare”. In tale prospettiva, il decreto ministeriale n. 69/2018 “regolamenta i requisiti ed i criteri necessari affinché il conglomerato bituminoso cessi di essere rifiuto per diventare granulato di conglomerato bituminoso in sostituzione della materia prima vergine ed essere impiegato nella costruzione di strade, in conformità alla norma UNI EN 13242”.
(C)
ANAC: principi di concorrenza negli appalti pubblici
no a ClauSole di gara territoriali
L’Autorità Nazionale Anticorruzione (ANAC), con il Parere di precontenzioso n. 244 del 24 giugno 2026, ha affrontato un caso emblematico riguardante la legittimità di alcune clausole inserite in una gara per l’affidamento in concessione del servizio di riscossione delle entrate tributarie e dei proventi da sanzioni stradali. Il caso, promosso da una società, offre spunti di riflessione fondamentali per tutte le Imprese che partecipano a gare pubbliche, soprattutto in settori ad alta specializzazione e con forte presenza di operatori storici.
CRITICITà
CONTESTATE
La società ricorrente ha sollevato due principali criticità:
1. Criterio premiale per presenza territoriale: il disciplinare di gara attribuiva punteggi aggiuntivi a chi avesse già sportelli e personale operativo entro 70 km dal Comune, favorendo di fatto l’operatore uscente o chi già radicato localmente.
2. Requisito di personale dirigenziale: era richiesto almeno un dirigente alle dipendenze dell’azienda, requisito ritenuto sproporzionato e non giustificato rispetto alle reali esigenze del servizio.
LE vALUTAzIONI
DI ANAC
L’ANAC ha accolto entrambe le doglianze, motivando come segue:
- Clausole territoriali e concorrenza: sebbene il nuovo Codice dei Contratti Pubblici (d.lgs. 36/2023) consenta criteri premiali per la presenza territoriale, questi devono essere ragionevoli e proporzionati. Nel caso specifico, il punteggio attribuito premiava una rete strutturata di sportelli e personale, andando oltre
la semplice sede operativa e penalizzando le PMI e i nuovi entranti. ANAC suggerisce che tali requisiti, se necessari, dovrebbero essere previsti come condizioni di esecuzione e non come criteri premiali.
- Requisito del dirigente: la richiesta di almeno un dirigente non era motivata da esigenze specifiche e risultava una barriera ingiustificata all’accesso, soprattutto considerando che molte società del settore utilizzano figure apicali diverse (quadri, direttori tecnici). La previsione è stata ritenuta sproporzionata e lesiva della libertà di organizzazione aziendale.
IMpLICAzIONI
pRATIChE
Questo parere rappresenta un precedente importante per le Imprese che intendono partecipare a gare pubbliche:
- Attenzione alle clausole discriminatorie: le Imprese devono vigilare su requisiti che, pur apparentemente neutri, favoriscono operatori già presenti sul territorio o impongono strutture organizzative non necessarie.
- Tutela della concorrenza: ANAC ribadisce che la concorrenza e la parità di accesso sono principi cardine, e che ogni restrizione deve essere motivata e proporzionata.
- Strumenti di tutela: in caso di clausole ritenute illegittime, è possibile ricorrer all’ANAC per un parere di precontenzioso, che può portare alla modifica o eliminazione delle clausole stesse.
CONCLUSIONI
Nel caso analizzato, la società ricorrente ha ottenuto l’accoglimento delle proprie istanze, con la raccomandazione di eliminare o riformulare le clausole contestate. Questo dimostra l’efficacia degli strumenti di tutela previsti dal Codice dei Contratti e l’importanza di una lettura attenta dei bandi.
Le Imprese che partecipano a gare pubbliche devono essere consapevoli dei propri diritti e delle possibilità di intervento in presenza di clausole discriminatorie. Il parere ANAC n. 244/2026 rappresenta una guida operativa per garantire gare più eque e competitive.
(CS)
Da oltre 20 anni aiutiamo aziende e agenzie a trasformare un oggetto in un messaggio: penne, mug, borracce, zaini, usb e altri accessori hi-tech ed eco-friendly, personalizzati con il tuo logo.
Confapi Aniem News
la newSletter dell’unione nazionale delle impreSe edili manifatturiere e Settori affini
CDM AppROvA DECRETO
SU INTERvENTI
INFRASTRUTTURE E pNRR
Il Consiglio dei Ministri, riunitosi lo scorso 22 giugno, ha approvato un decreto legge “recante disposizioni urgenti per interventi infrastrutturali e per l’attuazione del Piano nazionale di ripresa e resilienza”. Si interviene su singole opere ferroviarie e stradali per facilitarne la realizzazione e garantirne gli investimenti. In particolare, vengono previste le seguenti disposizioni:
- sono prorogati al 10 dicembre 2028 i termini per l’adozione dei decreti di esproprio relativi al completamento del collegamento intermodale Roma-Latina e del collegamento autostradale Cisterna-Valmontone;
- in merito ai servizi ferroviari “intercity”, è fissato al 31 dicembre 2026 il termine per l’avvio delle procedure da parte del MIT e prevedendo che gli affidamenti possano essere effettuati in un unico lotto o ripartiti in più lotti;
- per la realizzazione delle opere compensative connesse al nuovo collegamento ferroviario Torino-Lione è autorizzata una spesa complessiva di 50 milioni di euro;
- si prevede la possibilità di sospendere o ridurre l’attività lavorativa, con conseguente accesso in deroga al trattamento di cassa integrazione, a causa di eccezionali ondate di calore;
- viene data attuazione alla riforma delle norme di contabilità pubblica del Pnrr con la disciplina e i tempi di adozione del sistema di contabilità economico-patrimoniale unico.
ANAC:
REGIME SANzIONATORIO
E MONITORAGGIO
STAzIONI AppALTANTI
Con la delibera n. 210 del 25 maggio 2026, pubblicata sulla Gazzetta Ufficiale del 20 giugno 2026, l’Anac ha approvato la revisione del regolamento sull’esercizio del potere sanzionatorio in materia di contratti pubblici.
Particolare attenzione, anche in coerenza con le modifiche apportate al codice dal decreto correttivo, viene riservata alle false dichiarazioni.
Le modifiche evidenziano i comportamenti che configurano la falsa dichiarazione o l’esibizione di documenti non veritieri, sia con riferimento agli operatori economici che alle stazioni appaltanti (relativamente ai requisiti di qualificazione).
Proprio per queste ultime vengono ampliate le fattispecie che determinano sanzioni nel caso di dichiarazioni o documenti non veritieri per dimostrare il possesso di requisiti richiesti dal Codice per essere qualificate come stazioni appaltanti: presenza di organizzazione stabile del personale, formazione e aggiornamento dello stesso. Vengono ritenute rilevanti e oggetto di sanzioni anche le falese comunicazioni delle stazioni appaltanti in merito alle decisioni adottate di conformarsi ai pareri di precontenzioso dell’Autorità. La stessa Anac, inoltre, ha reso operativo il sistema di monitoraggio sulle capacità decisionali delle stazioni appaltanti. Si tratta dell’attuazione di quanto previsto dall’art. 11 All. II 4 del Codice Appalti che, nell’ambito della revisione della qualificazione, prevede, tra i requisiti premianti, “l’efficienza decisionale della stazione appaltante rispetto alla fase dell’affidamento, da intendersi quale tempo intercorrente tra la ricezione delle offerte e la stipula del contratto e che non deve essere superiore in media a centoquindici giorni”. Il nuovo sistema informatico, operativo dal 1° luglio 2026, consente di digitalizzare l’intero procedimento: rilevazione dei tempi medi, piani di riorganizzazione e attribuzione di punteggi premiali.
TAR LAzIO: NEL “SOTTOSOGLIA”
ESCLUSIONE AUTOMATICA pREvALE SU vERIFICA
DI CONGRUITà
DELLE OFFERTE
Il Tar Lazio (Sent. n. 712/2026 pubblicata il 18
giugno 2026) ha affermato la legittimità dell’esclusione automatica delle offerte anomale negli appalti di lavori “sottosoglia” se prevista dalla lex specialis e se ricorrono i presupposti indicati dal Codice Appalti: almeno cinque offerte e assenza di interesse transfrontaliero.
Il caso ha riguardato una procedura aperta indetta dal Comune di Aprilia per l’affidamento dei lavori di completamento di un intervento PNRR di rigenerazione urbana; il Rup, in un primo momento, richiamava l’art. 110, d.lgs. 36/2023 e richiedeva formalmente la presentazione delle giustificazioni a corredo dell’offerta, procedendo all’attivazione del subprocedimento di verifica della congruità dell’offerta in contraddittorio.
Ciò nonostante, la Commissione di gara disponeva l’esclusione automatica di tutte le offerte con ribasso pari o superiore alla soglia di anomali, omettendo di esaminare le giustificazioni già trasmesse (anche dalla ricorrente).
Nel richiamare l’art. 54 del Codice, il Tar ha ritenuto che legislatore abbia previsto un’espressa deroga al procedimento di verifica dell’anomalia dell’offerta, purché: l’appalto abbia a oggetto lavori e servizi, l’aggiudicazione avvenga con il criterio del prezzo più basso, il numero delle offerte ammesse sia pari o superiore a cinque, l’importo della commessa sia inferiore alle soglie di rilevanza comunitaria e non vi sia un interesse transfrontaliero certo.
I Giudici hanno affermato, in particolare, che “la rettifica del procedimento effettuata in corso di procedura in autotutela risulta essere pienamente legittima, in quanto ha consentito di ripristinare la legittimità procedurale con la esatta applicazione delle norme previste per il caso di specie (presentazione di un numero superiore a cinque di offerte economiche), e ciò a prescindere dalla qualificazione giuridica che ne è stata data dalla stazione appaltante”.
Il Tar ha quindi ribadito che, in presenza dei presupposti legislativi e della previsione nella lex specialis, l’applicazione dell’esclusione automatica è pienamente legittima e il ricorso è stato conseguentemente respinto.
IN GAzzETTA
LA CONvERSIONE
DEL “DECRETO CASA”
Il Senato ha definitivamente approvato la legge di conversione del D.L. n. 66/2026 che è stata pubblicata sulla Gazzetta Ufficiale del 3 luglio u.s. Il Governo ha confermato l’obiettivo di realizzare circa 100.000 alloggi in dieci anni con un investimento di circa 10 miliardi di euro.
L’investimento più consistente, circa 7 miliardi di euro (leggi di Bilancio, Fondo sociale per il clima, fondi per la rigenerazione urbana dei Comuni) è destinato all’edilizia sociale con il recupero di circa 60.000 alloggi popolari; ulteriori 3,6 miliardi sono riservati al Fondo housing gestito da Invimit, mentre un terzo pilastro disciplina l’edilizia integrata con il coinvolgimento dei privati e la realizzazione di interventi sia a canoni calmierati che di mercato libero; resta il vincolo 70-30 tra edilizia convenzionata con prezzi e canoni calmierati e il libero mercato, ma potranno essere inserite (fuori dal vincolo) iniziative non residenziali (es. servizi commerciali).
La vendita o locazione a prezzo o canone calmierato per l’edilizia convenzionata dovrà prevedere una riduzione di almeno il 33% rispetto ai valori determinati sulla base delle quotazioni correnti dell’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate o, se non adeguate, sui valori effettivi desunti da atti pubblici e contratti registrati negli ultimi sei mesi. La destinazione ad uso residenziale convenzionato dovrà essere mantenuta per almeno 30 anni dalla fine dei lavori.
Le significative semplificazioni previste saranno riservate agli investimenti di importo superiore a 1 miliardo: costi di bonifica a scomputo delle opere di urbanizzazione, conferenza di servizi e procedure urbanistiche semplificate, deroghe ai piani urbanistici, premi di cubatura fino al 35 %.
Il Fondo housing sarà istituito con il contributo del Dipartimento per la Coesione, di Regioni, Province e Comuni e l’attivazione di una piattaforma attraverso la quale gli enti potranno mettere a disposizione i propri immobili da valorizzare ricevendo quote del fondo.
Per la completa attivazione del “piano casa” sono comunque necessari diversi provvedimenti attuativi:
- sull’edilizia residenziale pubblica, dovranno essere approvati, entro 60 giorni, due decreti interministeriali sulle procedure di alienazione degli alloggi e sul Fondo per la morosità incolpevole;
- gli atti convenzionali con i singoli comuni e le ordinanze commissariali per la ricognizione e realizzazione;
- sull’edilizia integrata, dovrà essere approvato il decreto del Presidente del Consiglio sui criteri soggettivi di accesso, requisiti, verifiche antimafia, controlli sull’origine dei capitali investiti nonché il provvedimento dell’Agenzia delle Entrate sulle modalità di trasmissione dei contratti convenzionati di compravendita, mutuo e locazione;
- il decreto sulla partecipazione degli enti di previdenza ai programmi di edilizia integrata; - si attende, altresì, il regolamento del fondo gestito da Invimit.
Si segnala che, con decreto del 22 giugno 2026 è stato già individuato il Commissario straordinario, Felice Squitieri, che dovrà occuparsi della ricognizione dei fabbisogni e del programma di interventi per l’edilizia residenziale pubblica e sociale e che Invimit Sgr (società del MEF) ha preannunciato, entro il corrente mese di luglio, la costituzione del Fondo Housing Coesione, previsto dall’art. 7 della Legge, come strumento finanziario per la realizzazione di interventi di ERP e edilizia sociale, soprattutto, attraverso la valorizzazione del patrimonio immobiliare esistente e il contenimento del consumo di suolo.
CRESME:
SETTORE COSTRUzIONI vERSO FASE
DI ASSESTAMENTO
Dal 40° Rapporto congiunturale e previsionale del Cresme dal titolo “Il mercato delle costruzioni 2026-2029”, presentato il 30 giugno u.s., emerge ancora un segno positivo per il settore delle costruzioni con un valore della produzione +1,9% a prezzi costanti che sale a +6,3% a valori correnti. Gli investimenti complessivi in edilizia pubblica e infrastrutture raggiungono i 93,3 miliardi di euro, 11 miliardi in più rispetto allo scorso anno e circa il triplo dei livelli del 2019. Naturalmente un’incidenza determinante è data dalla “coda” dei cantieri Pnrr.
Sull’edilizia privata emerge il valore della riqualificazione residenziale pari a 85,5 miliardi che rappresenta la seconda componente del mercato delle costruzioni.
Una prima sostanziale frenata del mercato delle costruzioni è prevista per il prossimo anno: nel 2027 si stima una leggera diminuzione degli investimenti (-0,1%) che assume dimensioni maggiori nel 2028 quando la flessione prevista arriva a – 1,3%.
Le previsioni delineano una fase di assestamento che dovrebbe consolidarsi comunque su livelli più elevati rispetto al passato.
REvISIONE pREzzI:
ISTAT pUbbLICA
GLI INDICI DI ApRILE 2026
Nei giorni scorsi Istat ha reso disponibile sul proprio sito (esploradati.istat.it) l’indice del mese di aprile 2026 relativo alle Tipologie Omogenee di Lavorazioni (TOL) ai sensi del decreto direttoriale del MIT n. 743 del 30 marzo 2026. I nuovi dati
confermano e evidenziano un aumento rispetto al mese precedente (marzo 2026) nel quale si era già registrato un incremento significativo.
Si ricorda che il meccanismo fondato sui nuovi TOL si applica alle procedure di affidamento di contratti di lavori “avviate” a decorrere dalla data di acquisizione di efficacia del provvedimento (27 aprile 2026).
Il decreto prevede altresì la possibilità di estendere convenzionalmente il meccanismo revisionale ad altre procedure, anche in deroga a clausole revisionali previste, purchè nel quadro economico vi sia la disponibilità di accantonamenti utilizzabili ai fini revisionali.
In particolare, si tratta delle procedure relative a: 1) contratti non ancora stipulati, derivanti da bandi/avvisi pubblicati prima dell’entrata in efficacia del decreto (27 aprile 2026) ovvero – nel caso di procedure senza pubblicazione di bando/avviso – in relazione ai quali, a tale data, risultino già trasmessi gli inviti a presentare offerta;
2) contratti in corso di esecuzione, con riferimento agli stati di avanzamento dei lavori afferenti alle lavorazioni eseguite e contabilizzate dal DL, ovvero annotate nel libretto delle misure, a far data dall’entrata in efficacia del decreto.
INL: INDICAzIONI pER LA TUTELA DEI LAvORATORI
ESpOSTI A RISChIO CALDO
Con la nota n. 5484/2026 l’Ispettorato Nazionale del Lavoro ha fornito indicazioni operative sulla tutela dei lavoratori sottoposti a rischio da esposizione calore e stress termico ambientale.
Il rischio da stress termico deve essere oggetto di specifica valutazione nel DVR e, nei cantieri, anche nel POS ove applicabile.
La valutazione deve considerare almeno:
- lavorazioni svolte all’aperto in modo non occasionale;
- attività eseguite nelle ore più calde e soleggiate della giornata;
- mansioni con intenso sforzo fisico;
- uso di DPI o indumenti che possono aumentare il carico termico;
- ubicazione del luogo di lavoro;
- caratteristiche soggettive dei lavoratori, come età, condizioni di salute, genere e fragilità individuali.
Nel corso dell’attività di vigilanza dovrà essere verificata, in particolare:
- Valutazione del Rischio (DVR): verificare se il datore di lavoro ha integrato il DVR con il ri-
schio specifico prevedendo adeguate misure di mitigazione.
- Organizzazione del Lavoro: accertare la eventuale rimodulazione degli orari di lavoro (es. anticipazione del turno all’alba, sospensione nelle ore centrali 12:00 – 16:00).
- Pause e Rotazione: verificare l’effettiva concessione di pause strutturate in aree ombreggiate o rinfrescate e la rotazione dei lavoratori nelle mansioni più gravose.
- Idratazione e DPI: controllare la disponibilità di acqua fresca nei cantieri/campi e l’uso di indumenti di lavoro leggeri, traspiranti e coprenti.
- Formazione e Informazione: Accertarsi che i lavoratori (e i preposti) siano stati informati sui sintomi del colpo di calore e sulle procedure di primo soccorso.
- Sorveglianza Sanitaria Mirata: accertare il coinvolgimento del Medico Competente nell’individuazione di prescrizioni o limitazioni specifiche per i lavoratori considerati “fragili” o maggiormente esposti agli effetti del caldo.
- Coinvolgimento dei Rappresentanti dei Lavoratori (RLS/RLST): verificare la consultazione del rappresentante dei lavoratori per la valutazione dei rischi.
Pertanto, dovrà essere verificata l’effettiva attuazione delle misure organizzative e procedurali previste dal datore di lavoro, quali la rimodulazione degli orari di lavoro, l’anticipazione o il posticipo delle lavorazioni maggiormente gravose, la predisposizione di aree ombreggiate o climatizzate per le pause, la disponibilità di acqua potabile, l’informazione e la formazione dei lavoratori e la sorveglianza sanitaria dei soggetti maggiormente esposti.
TAR LAzIO:
REQUISITI pROFESSIONALI
RIChIESTI pER LA pARTECIpAzIONE
NON SUbAppALTAbILI
Il Tar Lazio (Sent. n. 8037 del 4 maggio 2026) ha precisato che la mancanza di un requisito professionale previsto come requisito di partecipazione dell’operatore economico non può essere sanata attraverso il subappalto ad altro soggetto. Il caso specifico ha riguardato una procedura negoziata per l’affidamento di lavori di messa in sicurezza e bonifica di un sito contaminato, nell’ambito della quale era richiesto il possesso dell’iscrizione all’Albo Nazionale Gestori Ambientali nella categoria e nella classe corrispondenti alle attività oggetto dell’appalto.
L’operatore economico aveva dichiarato nella domanda di partecipazione di voler affidare in su-
bappalto le lavorazioni per le quali tale iscrizione era richiesta.
Il Tar, richiamando l’art. 212 del D.Lgs. n. 152/2006 nel quale si stabilisce che l’iscrizione all’Albo Nazionale Gestori Ambientali costituisce requisito necessario per lo svolgimento delle attività di raccolta, trasporto rifiuti, bonifica dei siti e ulteriori attività individuate dalla stessa disposizione, ha sostenuto che la normativa nazionale prevale sulla lex specialis e attribuisce all’Albo una funzione non derogabile.
In sostanza, la sentenza del Tar evidenzia come il subappalto sia uno strumento di organizzazione dell’esecuzione del contratto, ma non possa essere utilizzato per acquisire requisiti di partecipazione che, per loro stessa natura, la legge richiede direttamente all’operatore economico.
TAR LAzIO
SU CONSORzI STAbILI:
NO AL CUMULO
ALLA RINFUSA IN CASO
DI DESIGNAzIONE
IMpRESA ESECUTRICE
Una nuova sentenza del Tar Lazio interviene sui consorzi stabili e, in particolare, sulla possibilità di ricorrere al cumulo dei requisiti per le Imprese esecutrici, in applicazione dell’art. 67 del Codice Appalti, come modificato dall’ultimo decreto correttivo del 2024.
Nel caso specifico, né il consorzio, né la consorziata designata quale esecutrice risultavano, singolarmente considerati, in possesso dell’attestazione Soa nella categoria OG 10, classifica III bis, richiesta dal disciplinare di gara.
Secondo il Tar il passaggio automatico dei requisiti (avvalimento automatico ex lege) opera solo per il trasferimento dalla consorziata al consorzio; in caso di designazione dell’Impresa esecutrice non in possesso dei requisiti occorre procedere ad un contratto di avvalimento tra consorzio e Impresa esecutrice.
Il Tribunale ha ritenuto che “sia il Consorzio Campale Stabile che la consorziata esecutrice non erano in possesso dell’attestazione necessaria per l’esecuzione dei lavori e, pertanto, avrebbero dovuto essere esclusi dalla gara senza possibilità di ricorso al soccorso istruttorio”.
CONSIGLIO DI STATO: ILLECITO pROFESSIONALE OGGETTO
DI RINvIO A GIUDIzIO
E ESCLUSIONE
Il Consiglio di Stato (Sent. n. 4594 dell’8 giugno
u.s.) è intervenuto ancora una volta sulla corretta interpretazione delle norme che disciplinano il grave illecito professionale e sui loro effetti ai fini dell’esclusione dell’operatore economico dalla procedura di gara.
In particolare, sono stati esaminati i casi nei quali il rinvio a giudizio incide sull’affidabilità dell’Impresa e sui comportamenti che possono consentire di ricostruire il rapporto fiduciario con la stazione appaltante.
L’art. 98 del Codice Appalti, dedicato proprio all’illecito professionale, evidenzia il giudizio discrezionale della stazione appaltante nell’ambito del quale la norma indica una serie di elementi che possono orientare l’ente, tra i quali anche il rinvio a giudizio. Pur non determinando automaticamente l’esclusione, tale atto costituisce un aspetto significativo nel valutare la sussistenza delle condizioni richieste dalla norma del Codice. La stazio-
ne appaltante deve verificare se i comportamenti oggetto del rinvio possono aver compromesso il rapporto fiduciario.
In riferimento alla decorrenza del termine triennale (previsto dall’art. 96 del Codice), il Consiglio di Stato ha ritenuto che questo sia computato non dalla commissione del fatto, ma dall’esercizio dell’azione penale oppure, se anteriore, dall’adozione di una misura cautelare personale o reale. I Giudici, infine, hanno precisato che l’operatore economico è obbligato a dichiarare la possibile causa di esclusione al momento della partecipazione alla gara e anche le misure di self cleaning ritenute idonee a dimostrare il recupero della propria affidabilità. La mancata dichiarazione costituisce un elemento ulteriore a disposizione della valutazione della stazione appaltante.
(C)
Scambi fra Soci
impreSa aSSoCiata
Con Sede a nord di udine
valuta la CeSSione dell’attività
L’Associazione mette in contatto Imprenditori interessati a vendere, acquistare e/o a qualsiasi altro scambio che possa costituire un’opportunità per l’attività aziendale, come ad esempio cessioni di capannoni, di aree fabbricabili, di attività, di attrezzature per chiusura attività, ...
Riportiamo di seguito l’ultima segnalazione ricevuta, ricordando che per ogni ulteriore informazione o per la documentazione eventualmente disponibile le Imprese interessate possono contattare il p.i. Claudio Scialino dell’Ufficio Edilizia e Territorio dell’Associazione.
L’Impresa dispone di reparti produttivi completi, che includono:
- carpenteria metallica;
- lavorazioni meccaniche;
- reparto verniciatura;
- montaggio di attrezzature con impiantistica oleodinamica a bordo macchina.
Grazie alla struttura organizzativa e alle competenze interne, l’Impresa è in grado di:
- realizzare attrezzature complete, dalla carpenteria alla parte oleodinamica;
- produrre particolari singoli, prototipi e campionature;
- eseguire lavorazioni meccaniche conto terzi secondo le specifiche del cliente;
- offrire servizi di ammodernamento e aggiornamento di impianti, migliorando prestazioni, efficienza e sicurezza;
- costruire parti di ricambio e componenti di consumo per l’industria della carta e della laminazione dell’acciaio, garantendo qualità pari all’originale;
- fornire supporto tecnico nella scelta di acciai e materiali specifici.
Impresa operante nel settore della meccanica, situata a nord di Udine, valuta la cessione completa dell’attività, comprensiva di capannone, impianti e macchinari.
Il capannone è dotato di tutta l’attrezzatura necessaria per svolgere internamente le lavorazioni sopraindicate, rendendo l’Azienda immediatamente operativa e pronta per la continuità produttiva. (CSC)
Udine Design Week - 10^ ed. Opportunità di collaborazione
al 23 novembre 2026, sarà “NEL SEGNO DEL BAUHAUS”.
a Cura del muSeo del deSign del friuli venezia giulia. 24 ottobre - 23 novembre 2026
Dando seguito alle proficue collaborazioni degli ultimi anni, anche nel 2026 Confapi FVG supporterà UDINE DESIGN WEEK, giunta alla decima edizione.
UDINE DESIGN WEEK è una manifestazione dedicata al design, che contribuisce alla promozione culturale di Udine associando la città a termini quali creatività, bellezza, originalità: si svolge intorno ad un unico tema, e quello della prossima edizione, in programma dal 24 ottobre
La manifestazione sarà caratterizzata da una ideale combinazione di artigianato, industria, arte, design, architettura – argomento quanto mai attuale in un momento dove la tecnologia domina la progettazione e la produzione e l’artigianato è la cifra della qualità del design italiano. Alle precedenti edizioni hanno partecipato diverse Imprese Associate, e ora per la 10^ Edizione si ripresenta l’opportunità di collaborazione sotto forma di sponsorizzazione tecnica o economica, che prevede in cambio l’inserimento del logo aziendale nella comunicazione della manifestazione. Nel corso degli anni Udine Design Week ha avuto infatti un impatto comunicativo notevole sui media locali e sui social, con echi nella stampa nazionale. L’evento vede inoltre il coinvolgimento dell’Università di Udine e di diverse scuole superiori della regione. Le Imprese interessate ad aderire, o a ricevere maggiori informazioni, possono contattare la dott. ssa Susanna Fontana dell’Ufficio Relazioni Esterne via mail a relazioniesterne@confapifvg.it o telefonicamente allo 0432-507377.
(SF)
Certificazioni di sistema e di prodotto - Attestazione SOA
SISTEMI DI GESTIONE
pER LA QUALITà –UNI EN ISO 9001
il Supporto dell’aSSoCiazione
Da sempre garantiamo un servizio di consulenza ed assistenza per l’ottenimento delle certificazioni di sistema e di prodotto e dell’attestazione SOA, attraverso un supporto tecnico completo per l’implementazione della certificazione e per il suo mantenimento secondo i requisiti previsti dalle norme nazionali, europee e internazionali.
Da sempre coltiviamo relazioni storiche con tutti gli enti di certificazione accreditati, che sono scelti e individuati in funzione delle esigenze delle Imprese, del settore di appartenenza, dell’attività svolta, del mercato di riferimento.
A completamento del percorso di certificazione forniamo informazioni e consulenza sugli strumenti agevolativi finanziati con fondi europei, nazionali e regionali in favore delle Imprese per tutti i tipi di certificazione e assistiamo le Imprese nella presentazione della domanda e nelle successive fasi, fino alla rendicontazione.
ATTESTAzIONE
SOA
Garantiamo il servizio di analisi e redazione della documentazione, avendo maturato una significativa esperienza nel settore sin dall’entrata in vigore della relativa normativa.
Abbiamo stipulato delle convenzioni con SOA autorizzate, alle quali verranno indirizzate le istanze di attestazione.
L’Impresa sarà avviata alla specifica SOA dopo un’attenta valutazione dei requisiti ed un’analisi delle esigenze evidenziate in riferimento alla partecipazione ai pubblici appalti.
L’Associazione si impegna direttamente a seguire l’azienda per la prima attestazione, i rinnovi, le verifiche triennali, gli incrementi di categorie e classifiche, le variazioni societarie, amministrative e tecniche.
L’attività di consulenza supporta le aziende nell’implementazione, mantenimento e miglioramento del Sistema di Gestione per la Qualità secondo la norma UNI EN ISO 9001, con un approccio orientato alla standardizzazione dei processi, alla soddisfazione del cliente e al miglioramento continuo delle prestazioni aziendali.
L’attività di consulenza comprende:
- analisi del contesto e dei processi aziendali e definizione del campo di applicazione;
- implementazione del Sistema Qualità con procedure, istruzioni operative e indicatori;
- gestione rischi e opportunità secondo i requisiti del punto 6.1;
- supporto alla Direzione per riesame, obiettivi e monitoraggi;
- preparazione all’audit di certificazione e gestione delle non conformità.
L’obiettivo è garantire un sistema documentato, efficace e pienamente conforme ai requisiti della norma.
SISTEMI DI GESTIONE
AMbIENTALE –
UNI EN ISO 14001
L’attività di consulenza supporta le aziende nell’implementazione, mantenimento e miglioramento del Sistema di Gestione Ambientale secondo la norma UNI EN ISO 14001, con un approccio orientato alla conformità normativa e alla riduzione degli impatti ambientali. Le principali aree di intervento includono:
- analisi del contesto ambientale e identificazione delle parti interessate;
- valutazione degli aspetti e impatti ambientali, inclusa la prospettiva del ciclo di vita (LCA);
- gestione della conformità legislativa con monitoraggio degli obblighi e aggiornamento normativo;
- definizione di obiettivi ambientali e piani di miglioramento;
- implementazione del sistema documentale: procedure, istruzioni operative, registrazioni;
- audit interni e preparazione alla certificazione.
Il servizio consente all’azienda di dimostrare un approccio strutturato alla tutela dell’ambiente, migliorare le prestazioni ambientali e garantire la conformità ai requisiti di legge.
SISTEMI DI GESTIONE
pER LA SALUTE
E SICUREzzA SUL LAvORO –
UNI ISO 45001
La consulenza per la norma UNI ISO 45001 è orientata alla prevenzione degli infortuni, alla gestione dei rischi e alla creazione di un ambiente di lavoro sicuro e conforme alle normative vigenti. Le attività principali comprendono:
- analisi del contesto e dei fattori di rischio interni ed esterni;
- valutazione dei rischi e opportunità per la sicurezza secondo i requisiti della norma;
- supporto alla gestione della conformità legislativa in materia di salute e sicurezza;
- implementazione del sistema documentale: procedure, istruzioni operative, piani di sicurezza;
- audit interni e preparazione alla certificazione. Il supporto permette all’azienda di strutturare un sistema efficace di prevenzione, ridurre i rischi operativi e migliorare il benessere dei lavoratori.
pAS 24000 –RESpONSIbLE AND EThICAL bUSINESS pRACTICES
La consulenza per la PAS 24000 supporta le aziende nell’adozione di un modello organizzativo basato su pratiche etiche, responsabili e sostenibili, in linea con le aspettative internazionali in materia di diritti umani, condizioni di lavoro, integrità aziendale e responsabilità sociale.
Le principali aree di intervento includono:
- analisi del contesto etico-sociale e delle parti interessate;
- valutazione dei rischi ESG e dei rischi sociali lungo la catena del valore;
- definizione di politiche etiche e di responsabilità sociale coerenti con i requisiti PAS 24000;
- implementazione di procedure per lavoro dignitoso, pari opportunità e tutela dei lavoratori;
- gestione della due diligence sui fornitori e valutazione dei rischi nella supply chain;
- monitoraggio delle performance sociali e indicatori ESG;
- audit interni e preparazione alla verifica di conformità.
L’obiettivo è supportare l’azienda nel dimostrare un comportamento responsabile e conforme ai
principi internazionali di sostenibilità sociale, migliorando reputazione, affidabilità e competitività nei mercati più esigenti.
SISTEMI DI GESTIONE
DELLA SICUREzzA STRADALE –
UNI ISO 39001
L’attività di consulenza supporta le aziende nell’implementazione, mantenimento e miglioramento del Sistema di Gestione della Sicurezza Stradale secondo la norma UNI ISO 39001, con un approccio orientato alla riduzione dei rischi legati alla mobilità, alla prevenzione degli incidenti e al miglioramento delle prestazioni di sicurezza. Le principali aree di intervento includono:
- analisi del contesto RTS e delle parti interessate, con identificazione dei fattori di rischio stradale correlati a veicoli, conducenti, percorsi e condizioni operative;
- implementazione del sistema documentale: procedure, istruzioni operative;
- valutazione dei rischi e dei fattori di prestazione RTS, inclusi velocità, fatica, manutenzione, idoneità dei mezzi, comportamento dei conducenti e condizioni ambientali;
- definizione di obiettivi RTS e indicatori di performance;
- audit interni e preparazione alla certificazione.
UNI EN ISO 3834 –REQUISITI DI QUALITà
pER LA SALDATURA
La consulenza per la UNI EN ISO 3834 supporta le aziende che eseguono processi di saldatura nella definizione, implementazione e gestione di un sistema di controllo della qualità della saldatura conforme ai requisiti della serie normativa (parti 2, 3 e 4).
Le principali aree di intervento includono:
- analisi del livello di qualità applicabile (ISO 3834-2, 3834-3 o 3834-4) in funzione dei prodotti e delle norme di riferimento;
- implementazione del sistema di gestione della saldatura: procedure, controlli, registrazioni, qualifiche;
- piani di controllo e ispezione con definizione dei controlli visivi, dimensionali e non distruttivi (CND);
- audit interni e preparazione alla certificazione.
Il servizio consente all’azienda di garantire la conformità ai requisiti tecnici richiesti da clienti, capitolati e norme di prodotto, ridurre non conformità, rilavorazioni e rischi di contestazioni e dimostrare competenza tecnica e affidabilità.
FSC® E pEFC –SISTEMI DI CATENA DI CUSTODIA (COC)
La consulenza per i sistemi FSC® e PEFC supporta le aziende nella progettazione, implementazione e gestione della Catena di Custodia, garantendo la tracciabilità dei materiali certificati lungo tutte le fasi del processo produttivo e commerciale. Le principali aree di intervento includono:
- analisi del campo di applicazione della certificazione in funzione dei processi aziendali (produzione, commercio, trasformazione, outsourcing);
- implementazione del sistema di Catena di Custodia con procedure, istruzioni operative e registrazioni;
- gestione dell’approvvigionamento e verifica dei fornitori secondo i requisiti;
- tracciabilità dei materiali certificati e definizione dei metodi di controllo;
- gestione delle attività in outsourcing e predisposizione degli agreement conformi agli standard;
- preparazione alla verifica di certificazione e supporto nella gestione delle non conformità. Il servizio consente all’azienda di garantire la conformità agli standard FSC® e PEFC, dimostrare responsabilità ambientale e sociale e ridurre i rischi legati all’uso di materiali non conformi o di origine non controllata.
IMpIANTI DI CALCESTRUzzO
pRECONFEzIONATO –
QUALIFICAzIONE NTC 2018
La consulenza copre tutte le attività necessarie per ottenere e mantenere la qualificazione del servizio di produzione del calcestruzzo, come previsto dal §11.2.8 delle NTC 2018.
Le principali attività includono:
- Analisi dei requisiti normativi applicabili in funzione della tipologia di impianto e delle classi di esposizione;
- Implementazione del Sistema di Controllo della Produzione (FPC) con procedure, istruzioni operative e registrazioni;
- Gestione delle prove sul calcestruzzo fresco e indurito secondo UNI EN 12350 e UNI EN 12390;
- Tracciabilità dei materiali e dei lotti di produzione;
- Predisposizione del Manuale di Controllo della Produzione conforme alle NTC 2018;
- Supporto nella qualificazione del Direttore Tecnico di Produzione;
- Preparazione alla visita dell’Organismo di
Ispezione e gestione delle non conformità. Il servizio consente all’impianto di operare in conformità alle NTC 2018, garantendo qualità, affidabilità e accettabilità del calcestruzzo fornito ai cantieri.
CENTRI
DI TRASFORMAzIONE
DELL’ACCIAIO –
QUALIFICAzIONE NTC 2018
La consulenza per i Centri di Trasformazione riguarda la qualificazione prevista dal §11.3 delle NTC 2018, obbligatoria per tutte le aziende che tagliano, piegano, sagomano o assemblano acciaio per cemento armato destinato a opere strutturali. Le attività principali includono:
- Implementazione del Sistema di Controllo della Produzione (FPC) con procedure per ricezione, lavorazione, controlli e spedizione;
- Tracciabilità dei materiali dal lotto del produttore al lotto del cliente finale;
- Predisposizione del Manuale del Centro di Trasformazione;
- Supporto alla qualificazione del Direttore Tecnico di Stabilimento secondo i requisiti NTC;
- Preparazione alla visita del Servizio Tecnico Centrale (STC) e gestione delle eventuali non conformità;
- Assistenza nella gestione dei rapporti con STC per rinnovi, aggiornamenti e modifiche;
- Il servizio consente al Centro di Trasformazione di operare legalmente e in piena conformità, garantendo qualità, sicurezza e affidabilità dei prodotti forniti ai cantieri.
MARCATURA CE
DEI pRODOTTI
DA COSTRUzIONE
La consulenza per la Marcatura CE dei prodotti da costruzione supporta le aziende nell’adempimento dei requisiti previsti dal Regolamento (UE) 305/2011 (CPR), assicurando che i prodotti immessi sul mercato siano conformi alle norme armonizzate applicabili e accompagnati da una Dichiarazione di Prestazione (DoP) valida e verificabile.
L’obiettivo è garantire che il produttore operi in piena conformità normativa, riducendo i rischi di contestazioni, blocchi di fornitura o non conformità in fase di audit o appalto pubblico.
Le attività principali includono:
- Identificazione della norma armonizzata applicabile (EN 1090, EN 13108, EN 12620, EN 13242, EN 13369, ecc.);
- Definizione del sistema AVCP (1+, 1, 2+, 3, 4) in base al prodotto e alla norma;
- Implementazione del Controllo di Produzione in Fabbrica (FPC) secondo i requisiti della norma armonizzata;
- Gestione delle prove di tipo iniziale (ITT) e dei controlli periodici;
- Predisposizione della Dichiarazione di Prestazione (DoP) completa e conforme all’Allegato III del CPR;
- Supporto nella redazione dell’etichettatura CE e delle informazioni obbligatorie;
- Gestione dei rapporti con Organismi Notificati per certificazione del FPC o prove di terza parte;
- Audit interni e verifiche ispettive per garantire la conformità continua.
La consulenza è applicabile a tutte le principali categorie di prodotti da costruzione, tra cui:
- Aggregati lapidei (EN 12620, EN 13043, EN 13242);
- Conglomerati bituminosi (EN 13108);
- Prodotti prefabbricati in calcestruzzo (EN 13369 + norme specifiche);
- Componenti strutturali in acciaio e alluminio (EN 1090-1);
- Serramenti e porte vie d’esodo;
- Ecc.
CERTIFICAzIONE
DEI pRODOTTI pRObANTI
AI FINI CAM
La consulenza per la certificazione dei prodotti probanti ai fini CAM supporta le aziende nella predisposizione delle evidenze tecniche e documentali necessarie per dimostrare la conformità ai Criteri Ambientali Minimi e dalle altre normative settoriali.
L’obiettivo è garantire che i prodotti immessi sul mercato o forniti in appalti pubblici siano accompagnati da documentazione verificabile, completa e conforme, riducendo il rischio di esclusioni, contestazioni o non conformità in fase di gara o esecuzione.
Le attività principali includono:
- Analisi dei requisiti CAM applicabili in funzione della tipologia di prodotto (aggregati, acciaio, prefabbricati, legno, bitumi, materiali isolanti, ecc.);
- Identificazione dei prodotti probanti e delle relative caratteristiche ambientali richieste;
- Raccolta e verifica delle evidenze documentali: dichiarazioni, certificazioni, rapporti di prova, EPD, schede tecniche;
- Supporto alla redazione delle dichiarazioni CAM secondo i requisiti;
- Verifica della tracciabilità dei materiali lungo la supply chain;
- Gestione dei rapporti con laboratori e organismi di certificazione per prove, verifiche e attestazioni;
- Audit interni e verifiche ispettive per garantire la robustezza delle evidenze probanti.
pARITà DI GENERE
UNI/pDR 125:2022
Offriamo l’assistenza per la realizzazione, l’adozione, l’attuazione e l’implementazione del Sistema di Gestione per la Parità di Genere con l’obiettivo di avviare un percorso sistemico di cambiamento culturale nelle organizzazioni al fine di raggiungere una più equa parità di genere, agendo sui seguenti driver:
- rispetto dei principi costituzionali di parità e uguaglianza;
- adozione di politiche e misure per favorire l’occupazione femminile - specie quella delle giovani donne e quella qualificata - e le Imprese femminili, anche con incentivi per l’accesso al credito e al mercato ed agevolazioni fiscali;
- adozione di misure che favoriscano l’effettiva parità tra uomini e donne nel mondo del lavoro, tra cui: pari opportunità nell’accesso al lavoro, parità reddituale, pari accesso alle opportunità di carriera e di formazione, piena attuazione del congedo di paternità in linea con le migliori pratiche europee;
- promozione di politiche di welfare a sostegno del “lavoro silenzioso” di chi si dedica alla cura della famiglia, nel rispetto dell’art. 3.1 della Costituzione (uguaglianza formale);
- adozione di misure specifiche a favore delle pari opportunità, in linea con quanto stabilito dall’art. 3.2 della Costituzione (uguaglianza sostanziale);
- integrazione del principio dell’equità di genere nella normativa nazionale affinché la sua adozione volontaria diventi riferimento qualora fosse richiesto alle organizzazioni pubbliche e private di ogni settore e dimensione di certificare la sostenibilità e l’adozione di politiche di genere, giustificata a ragione di specifiche esigenze e finalità produttive, in contesti quali, ad esempio, gare di appalto, rilascio di contributi pubblici oppure da un sistema di premialità allineato ai principi di libero mercato.
Per ogni altra informazione o approfondimento è possibile rivolgersi all’ufficio Edilizia e Territorio dell’Associazione. (CSC)
Registro delle Imprese storiche italiane
riaperte
le iSCrizioni
Facciamo seguito alla nostra circolare prot. n. 282/SF dell’8 luglio 2026 per ricordare che da 15 anni il Registro delle Imprese storiche italiane è online sul sito di Unioncamere e certifica la storia centenaria delle Imprese iscritte. Istituito nel 2011 da Unioncamere in collaborazione con le Camere di Commercio e con il coordinamento scientifico del Centro per la cultura d’impresa, in occasione del 150° anniversario dell’Unità d’Italia, il Registro delle Imprese storiche valorizza il tessuto economico italiano dando
risalto alle Imprese che nella loro longevità ultracentenaria testimoniano le trasformazioni e i caratteri più profondi dell’identità nazionale. Allo scopo di valorizzare tutte le realtà imprenditoriali che hanno già raggiunto i 100 anni nel 2025 o che li matureranno nel 2026, Unioncamere ha recentemente riaperto le iscrizioni al Registro. Le domande potranno essere presentate: - entro il 30 settembre 2026 per le Imprese che hanno compiuto 100 anni al 31 dicembre 2025;
- fino al 31 luglio 2027 per le Imprese che matureranno i 100 anni al 31 dicembre 2026. Per partecipare è necessario consultare l’unito Regolamento.
L’Ufficio Relazioni Esterne dell’Associazione rimane a disposizione per ogni evenienza allo 0432507377 o via email all’indirizzo relazioniesterne@ confapifvg.it.
(SF)
Registro delle imprese storiche italiane
Regolamento (giugno 2026)
PREMESSA
Unioncamere ha istituito il Registro nazionale delle imprese storiche (di seguito anche RIS), disponibile sul sito istituzionale dell’Unioncamere, allo scopo di incoraggiare e premiare quelle imprese che nel tempo hanno tramesso alle generazioni successive un patrimonio di esperienze e valori imprenditoriali.
L'iscrizione nel Registro e la sua tenuta avviene con le modalità di seguito indicate ed è gratuita.
1.
DESTINATARI E REQUISITI
Possono essere iscritte nel Registro tutte le imprese di qualsiasi forma giuridica operanti in qualsiasi settore economico, iscritte nel Registro delle imprese , attive e in regola con il pagamento del diritto annuale , con esercizio ininterrotto dell’attività nell’ambito del medesimo settore merceologico per un periodo non inferiore a 100 anni. Tale requisito temporale deve essere maturato al 31 dicembre dell'anno precedente l'iscrizione. Si precisa che ai fini della valutazione della storicità il criterio di riferimento fondamentale è quello della sostanziale continuità dell’attività che, al di là degli eventuali cambiamenti legati all’evoluzione tecnologica, del mutamento dei prodotti o dei mercati di riferimento, di modifiche nella forma giuridica dell’impresa, della sua denominazione o proprietà o sede, deve restare collegata a quella originaria e nello stesso settore.
2. MODALITA’ DI PARTECIPAZIONE
Le imprese interessate in possesso dei requisiti di cui all’art. 1 possono presentare domanda di iscrizione collegandosi alla pagina Registro imprese storiche – Come iscriversi, seguendo le indicazioni per la compilazione del form on-line e il successivo invio della domanda sottoscritta.
3. DOCUMENTI DA ALLEGARE OBBLIGATORIAMENTE ALLA DOMANDA
Al modulo della domanda devono essere allegati:
1) una breve relazione sulla vita dell’azienda dalla costituzione ad oggi , dalla quale emerga in particolare la continuità storica dell’impresa; 2) copia della documentazione storica utile a dimostrare la data di avvio de ll'attività o della costituzione, qualora queste non coincidano con quelle risultanti dalla visura camerale .
4. DOCUMENTAZIONE FACOLTATIVA AD INTEGRAZIONE DELLA DOMANDA
Per l’eventuale pubblicazione nel Registro delle imprese storiche si invitano le impre se a inviare preferibilmente già in formato elettronico: - logo o marchio attuale dell’impresa - fotografie d’epoca o riproduzioni di documenti storici (lettere commerciali, documenti contabili, cataloghi storici, marchi storici, pubblicità ecc.), corredati da didascalie (data o periodo, breve descrizione del contenuto del documento o della fotografia ecc.) - pubblicazioni sulle origini e storia dell’impresa.
Tale documentazione va inviata via mail - riportando nell’oggetto la denominazione attuale dell’impresa - all’indirizzo:
impresestoriche@culturadimpresa.org
Eventuali pubblicazioni a stampa vanno inviate a: Registro imprese storiche - Unioncamere, Piazza Sallustio, 21, 00187 Roma
Le pubblicazioni (cartacee o digitali) saranno poi conserva te da Unioncamere che le inserirà nella sezione della propria biblioteca dedicata al Registro delle imprese storiche.
5. ATTIVITÀ E CONTROLLI
Le Camere di Commercio competenti e l'Unioncamere effettuano verific he sulle informazioni rese al fine di validarle dal punto di vista storico-scientifico. In particolare:
- la Camera di Commercio competente provvede a promuovere l’evento a livello locale, pubblicando gli avvisi per la riapertura delle iscrizioni nel propri o sito istituzionale; a ricevere le domande di iscrizione al RIS ; ad effettuare i controlli sulla regolarità del pagamento del diritto annuale, segnalando a Unioncamere quelle imprese che non sono in regola e per le quali l’iscrizione debba essere sospesa. La Camera inoltre collabora con Unioncamere per la prima istruttoria sulla base degli atti in proprio possesso;
- Unioncamere provvede a promuovere e a coordinare l’iniziativa a livello nazionale ; a sovraintendere alla ricezione delle domande di iscrizione nel portale e a completare l’istruttoria dal punto di vista storico-scientifico; a determinare l’iscrizione al RIS; ad informare le imprese dell’esito dell’istruttoria e a pubblicare le schede delle imprese iscritte; a mettere a disposizione delle imprese il marchio “Impresa storica d’Italia” qualora non avesse provveduto la Camera; a mantenere e aggiornare il RIS e le schede delle singole imprese - anche con i documenti e le immagini ricevute - sul proprio sito web www.unioncamere.gov.it.
6. COMUNICAZIONE DEGLI ESITI
Le Camere di Commercio, acquisiti da Unioncamere gli esiti dell’istruttoria delle domande presentate, comunicheranno formalmente gli stessi ad ogni impresa all’indirizzo e-mail da essa indicato nella domanda.
7. PUBBLICAZIONE E TENUTA DEL REGISTRO
Il Registro è pubblicato sul sito di Unioncamere ed è liberamente consultabile. Le modalità di pubblicazione e i contenuti del Registro sono stabiliti da Unioncamere.
8. TRATTAMENTO DEI DATI PERSONALI
Finalità del trattamento e base giuridica
Il Registro delle imprese storiche promosso da Unioncamere si inquadra nell’ambito dell e attività di promozione e conoscenza delle realtà imprenditoriali che nel tempo hanno saputo coniugare innovazione e tradizi one, apertura al mondo e appartenenza alla comunità
Il conferimento dei dati personali e dei materiali testuali ed immagini forniti dai richiedenti è indispensabile per l’inserimento dell’impresa nel Registro delle imprese storiche ; la base giuridica per l’acquisizione e successivo trattamento dei dati menzionati è l’art. 6, par. 1, lett. e) del GDPR
I dati non saranno utilizzati per finalità diverse da quelle esposte nella presente informativa.
Soggetti autorizzati al trattamento, modalità del trattamen to, comunicazione e diffusione
I dati acquisiti saranno trattati, oltre che dalle Camere di Commercio e da Unioncamere, anche da Società del Sistema camerale e/o da altre Società appositamente incaricate e nominate Responsabili esterni del trattamento ai sensi dell’art. 28 del GDPR, nonché da persone fisiche autorizzate per lo svolgimento delle attività di cui all ’art. 5 del Regolamento.
I dati saranno raccolti, utilizzati e trattati con modalità manuali, informatiche e telematiche secondo principi di correttezza, liceità, trasparenza. I dati delle imprese iscritte al Registro saranno pubblicati sul sito istituzionale di Unioncamere www.unioncamere.gov.it e potranno essere utilizzati da Unioncamere e dalle Camere di Commercio per le loro iniziative istituzionali .
Registro Imprese Storiche – Regolamento 2026
Periodo di conservazione
I dati acquisiti ai fini dell ’iscrizione al Registro saranno conservati per 10 anni dalla presentazione dell’istanza per le imprese non ammesse; mentre per le imprese iscritte per 10 anni dalla data di cancellazione dal registro
Diritti degli interessati
Gli interessati potranno in qualsiasi momento ai sensi degli artt. 15 e ss. del GDPR:
revocare il consenso prestato (senza pregiudicare la liceità del trattamento precedent e alla revoca);
richiedere ai Titolari del trattamento l'accesso ai dati personali, la rettifica o la cancellazione degli stessi o la limitazione del trattamento.