Editor e Coordenação Albertina Sequeira [e-mail] keramica@apicer.pt
Conselho Editorial Albertina Sequeira, António Oliveira, Cristiana Costa Claro, Martim Chichorro e Teresa Ribeiro Bento
Capa Nuno Ruano
Índice de Anunciantes
Transição Energética . 21
Energia local, competitividade global: Como as Comunidades de Energia podem acelerar a descarbonização da indústria
Da Terra ao forno: o biometano como oportunidade para a descarbonização da indústria cerâmica e da cristalaria
Digitalização . 30
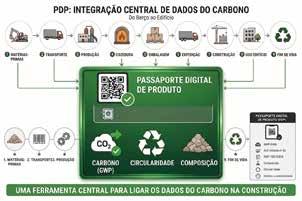
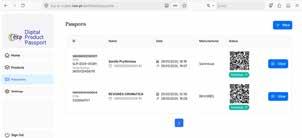
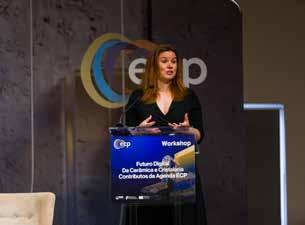
Tornar visíveis o resultado do investimento em sustentabilidade: o verdadeiro poder do Passaporte Digital de Produto Agenda Mobilizadora ECP debate o futuro digital da indústria da cerâmica e da cristalaria
Secção Jurídica . 36
A Diretiva da Transparência Salarial: entre a Promessa Europeia e a Realidade Portuguesa
Notícias & Informações . 42
Certif tem 210 novos clientes e aumenta margens de negócio Novidades das Empresas Cerâmicas Portuguesas
Calendário de Eventos . 44
Colaboradores Albertina Sequeira, Alberto Echavarria, Anabela Mateus, Filipa Pereira Silva, Frederico S. Coelho, Hugo Matias, Joana Portugal Pereira, Jorge Vieira, Marcelo F. Costa, Mariana Bem-Haja, Nelson Martins, Pedro Antão Alves, Rodolfo Abrantes, Teresa Ribeiro Bento
Paginação Nuno Ruano
Impressão Gráfica Almondina - Progresso e Vida; Empresa Tipográfica e Jornalística, Lda Rua da Gráfica Almondina, Zona Industrial de Torres Novas, Apartado 29 2350-909 Torres Novas [t] 249 830 130 [f] 249 830 139 [email] geral@grafica-almondina.com [internet] www.grafica-almondina.com
Distribuição
Gratuita aos associados e assinatura anual (6 números); Portugal €43,00 (IVA incluído); União Europeia €60,00; Resto da Europa €75,00; Fora da Europa €90,00
Versão On-line https://issuu.com/apicer-ceramicsportugal
Notas
Proibida a reprodução total ou parcial de textos sem citar a fonte. Os artigos assinados veiculam as posições dos seus autores. Esta edição vem acompanhada da Revista Técnica 2026 #35 Junho . Julho | Bimensal.
GRUPO MOTA (Página 41) • INDUZIR (Página 2) • Conteúdos conforme o novo acordo ortográfico, salvo se os autores/colaboradores não o autorizarem.
Publicação Bimestral nº 402 . Ano LI . Maio . Junho . 2026
Depósito legal nº 21079/88 Publicação Periódica inscrita na ERC [Entidade Reguladora para a Comunicação Social] com o nº 122304 ISSN 0871 - 780X
Estatuto Editorial disponível em http://www.apicer.pt/apicer/keramica.php
Estamos a atravessar tempos desafiantes e, pelo menos desta vez, no último ano, temos uma visão menos pessimista da situação geopolítica.
Nas últimas semanas há a registar com apreço, a tomada de posição do Governo via carta a Bruxelas a defender a indústria nacional. Maria da Graça Carvalho, Ministra do Ambiente e Energia, pediu à Comissão Europeia que tenha em conta os impactos negativos que as novas regras para as emissões poluentes vão ter em setores industriais cruciais para Portugal, como a Cerâmica e o Vidro, entre outros. Além disso, há que referir também o facto de ter sido publicada a Portaria 276/2026/1 de 26 de junho, que estabelece uma medida de auxílio a custos indiretos a favor de instalações abrangidas pelo regime do Comércio Europeu de Licenças de Emissão (CELE). Duas reivindicações de vários setores da indústria pendentes, cujo desenvolvimento positivo agradecemos.
Aparentemente, o conflito no Médio Oriente parece ter um caminho à vista e, esperemos que também uma solução. A luta pelos combustíveis fósseis por uns e a descarbonização na União Europeia, são dois pontos fundamentais no presente.
Por um lado, quem possui combustíveis fósseis pretende que estes continuem a ser a base da economia, por outro lado, quem não os tem pretende depender o mínimo destes. Pelo caminho, as soluções aparecem, no entanto estão longe de permitir servir de forma adequada os vários tipos de consumidores industriais. Neste campo, as indústrias da Cerâmica e da Cristalaria estão numa situação difícil. De momento não têm solução disponível nem em quantidade, nem em preço. As apostas no Hidrogénio não evoluíram de forma viável e os gases renováveis ainda têm um grande caminho a percorrer.
No entanto, o Biometano, que é uma realidade em países europeus e não só, dá agora os primeiros passos no nosso
país. Existe a possibilidade de aquisição externa com “garantia de origem”, imprescindível para que as emissões de CO2 possam ser descontadas, mas o preço é proibitivo ao situar-se três a quatro vezes mais alto do que o do Gás Natural. É bem provável que num futuro, que esperamos próximo, possa ser competitivo mas, até lá, será uma longa e arriscada travessia. Naturalmente que qualquer indústria, do ponto de vista estratégico, tem de modernizar-se e inovar seja em termos dos produtos, seja em termos das matérias-primas ou mix destas e de processos, por forma a reduzir os custos e ser mais competitiva no mercado global. Porque há que ter em conta que estes dois setores exportam cerca de dois terços das suas produções, enquanto enfrentam a entrada dos competidores externos em condições de desigualdade.
Aqui, temos de ser pragmáticos quanto aos mecanismos que a EU tem ao seu dispor para atuar. Como tem sido repetidas vezes dito e escrito aos longo dos últimos tempos, existem situações que necessitam correção nos critérios de atribuição de licenças gratuitas no CELE, sob pena de as indústrias serem asfixiadas antes de a descarbonização ser alcançada. E neste campo, os alertas ao poder político têm sido feitos tendo, como indicado no início do texto, sido alcançados os primeiros resultados sob a forma de apoios a custos indiretos.
Estrategicamente é importante referir o facto de no campo da energia, o “curto prazo” ser um horizonte dificilmente inferior a 10 anos e o médio prazo andar próximo dos 30 anos. Estes factos permitem entender porque não é possível a transição num curto espaço de tempo.
Também no plano industrial, quando da substituição de equipamentos, nomeadamente fornos contínuos, há que ter presente que são processos que implicam paragem da produção durante muitos meses, provocando a ausência do mercado, ainda que temporariamente e/ou parcialmente, com consequências imprevisíveis pois os competidores facilmente se apoderaram do mercado disponível, o que pode ditar um futuro insustentável.
Os arautos que defendem que soluções, como a elétrica são o futuro e estão validadas recentemente talvez esqueçam que, no passado, essa era uma solução largamente utilizada tendo sido, em muitos casos, substituída pelo Gás Natural, por ser uma tecnologia que permite um processo de melhor qualidade e maior eficiência. De facto, existem hoje unidades industriais neste setor a funcionar com fornos elétricos contínuos há vários anos, sendo que a replicação do sistema tem sido difícil por condicionantes, por vezes externas às empresas.
Com tudo isto, não há que atirar a toalha ao chão, como diz a expressão popular. Temos de continuar a trabalhar de forma coordenada para alcançar a descarbonização e mantermos a sustentabilidade do planeta e das empresas.
É este o nosso destino, enquanto empresas da Cerâmica e da Cristalaria.
Jorge Vieira (Presidente da Direção da APICER)
Editorial . Kéramica . p.1
DESCARBONIZAR SEM DESINDUSTRIALIZAR: O DESAFIO DA CERÂMICA EUROPEIA
por Alberto Echavarria, Secretário-Geral da ASCER
A indústria cerâmica espanhola e europeia encontra-se num momento decisivo. Após vários anos marcados pela crise energética, pelo abrandamento da construção e da procura nos principais mercados, bem como por uma crescente pressão regulatória, o setor enfrenta uma nova fase em que a competitividade e a descarbonização terão necessariamente de avançar lado a lado.
O setor espanhol de fabrico de revestimentos cerâmicos destaca-se pela sua capacidade de adaptação.
Em 2025, a produção espanhola atingiu os 423 milhões de metros quadrados, consolidando uma ligeira recuperação face ao ano anterior, embora ainda longe dos níveis registados antes da crise energética. Neste contexto, a indústria cerâmica espanhola continua a investir e a progredir em matéria de sustentabilidade, reforçando um percurso de várias décadas de melhoria contínua da eficiência energética e de redução das emissões atmosféricas. Prova disso é que, durante 2025, o setor espanhol reduziu tanto o consumo específico de gás natural (-5%) como o consumo específico de eletricidade (-2%) por metro quadrado produzido. Paralelamente, continua a aumentar a implementação de instalações fotovoltaicas para autoconsumo, que já cobrem 12% da procura elétrica do setor. A cogeração de alta eficiência continua igualmente a desempenhar um papel relevante enquanto tecnologia de transição. Os progressos não se limitam à área da energia. A circularidade constitui outro dos pilares da sustentabilidade do setor, com uma taxa de reutilização de resíduos de processo que já atinge os 97%.
Estes avanços refletem uma realidade que, por vezes, fica obscurecida pelo debate regulatório: a indústria cerâmica não questiona a necessidade de se descarbonizar. Pelo contrário, está fortemente comprometida com esse objetivo e afeta recursos significativos à sua concretização. A questão fundamental reside em saber como o fazer e em que prazos.
Ao contrário de outros setores industriais, a produção cerâmica é intensiva em consumo de gás e depende de processos térmicos que exigem temperaturas muito elevadas, pelo que a substituição do gás constitui um desafio tecnológico mais complexo do que noutras indústrias. Atualmente, não existe uma solução capaz de substituir de forma imediata e competitiva o gás natural. A descarbonização da indústria cerâmica passará, muito provavelmente, por uma combinação de tecnologias e não por um único vetor energético alternativo.
Entre as opções atualmente em desenvolvimento destacam-se a eletrificação progressiva de determinados processos, a incorporação de fornos elétricos em aplicações específicas, a utilização de biometano, compatível com as infraestruturas existentes e, a médio prazo, o eventual recurso ao hidrogénio verde nas fases em que tal seja técnica e economicamente viável. Contudo, estas alternativas apresentam desafios técnicos, económicos e de disponibilidade de infraestruturas que exigem que os calendários regulatórios sejam compatíveis com o ritmo real de desenvolvimento e implementação destas tecnologias.
Neste contexto, o Regime Europeu de Comércio de Licenças de Emissão (ETS) tornou-se um dos principais fatores que irão condicionar o futuro do setor. A recente publicação dos novos valores de referência ( benchmarks ) para o período 2026-2030 mantém para a indústria cerâmica o corte máximo previsto nas atribuições gratuitas. A posição do setor cerâmico europeu, longe de representar uma oposição aos objetivos climáticos europeus, tem consistido em salientar a dificuldade de alcançar determinados níveis de redução de emissões quando ainda não existem tecnologias plenamente maduras e escaláveis para os seus processos industriais. Por essa razão, foi proposta a criação de um benchmark específico que reflita de forma mais adequada as características tecnológicas reais da atividade. Embora esta proposta não tenha sido incorporada na atualização recentemente publicada, a Comissão Europeia abriu, pela primeira vez, a possibilidade de integrar este mecanismo numa futura revisão do sistema.
A questão é particularmente relevante porque o ETS, no caso da nossa indústria, está a evoluir de um instrumento de incentivo à redução de emissões para um fator penalizador com um impacto crescente na competitividade industrial.
Se uma parte cada vez maior dos recursos empresariais tiver de ser destinada à aquisição de licenças de emissão, isso traduz-se numa redução da capacidade de investimento necessária para desenvolver e implementar novas tecnologias de descarbonização.
A isto acresce outro elemento fundamental: o Mecanismo de Ajustamento Carbónico Fronteiriço (CBAM), que procura, na sua essência, equilibrar as condições de concorrência no mercado europeu, mas cujo desenho atual apresenta limitações para setores exportadores como o cerâmico, uma vez que não resolve a perda de competitividade das exportações europeias nos mercados de países terceiros.
A Europa necessita de instrumentos capazes de evitar a fuga de carbono, mas também de ferramentas que permitam preservar e reforçar a sua capacidade industrial e exportadora.
A evolução da indústria cerâmica europeia a curto e médio prazo dependerá, em grande medida, da capacidade de encontrar esse equilíbrio.
A transição da indústria cerâmica exigirá energia competitiva, inovação e uma regulamentação adaptada à realidade tecnológica do setor. O cenário mais provável aponta para uma descarbonização gradual, assente na eficiência energética e em novas tecnologias.
O principal risco reside no facto de a pressão regulatória avançar mais rapidamente do que as alternativas disponíveis, comprometendo a competitividade e favorecendo a deslocalização industrial.
A indústria cerâmica europeia dispõe de conhecimento, tecnologia, capacidade exportadora e uma longa tradição de inovação. O desafio não consiste em escolher entre competitividade e sustentabilidade, mas sim em garantir que a transição energética avance a um ritmo compatível com a realidade tecnológica e industrial do setor. O verdadeiro desafio consiste em assegurar que ambas evoluam em conjunto.
Porque a transição energética só será plenamente bem-sucedida se a Europa conseguir descarbonizar a sua indústria sem abdicar dela, mantendo no seu território a capacidade produtiva, o emprego e a liderança tecnológica que fizeram da cerâmica europeia uma referência mundial.
A CORRIDA AO NET-ZERO JÁ CHEGOU À INDÚSTRIA CERÂMICA
por Anabela Mateus, Técnica Especialista na Direção de Indústria e Transição Energética
na ADENE
Na indústria cerâmica, a energia assume hoje uma dimensão que ultrapassa largamente o custo operacional, posicionando-se como um fator crítico de competitividade, sustentabilidade e acesso ao financiamento. Num contexto marcado pela volatilidade dos preços da energia, pelas metas climáticas europeias e pela crescente exigência das cadeias de valor internacionais, a descarbonização tornou-se um eixo estruturador das decisões de investimento industrial.
À escala europeia, a indústria cerâmica esteve associada a cerca de 19 Mt de CO₂ em 2019¹, correspondendo a aproximadamente 1% das emissões de ga -
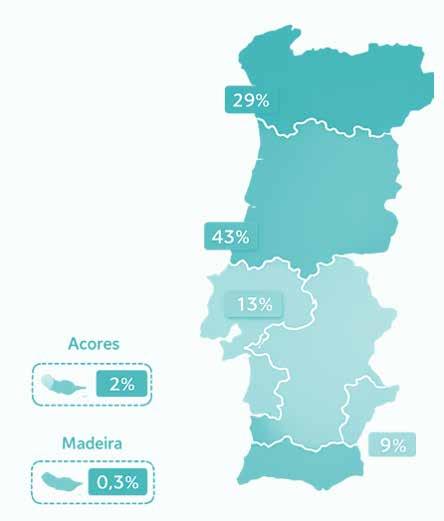
ses com efeito de estufa da União Europeia, podendo atingir reduções entre 91% e 100% até 2050, segundo a Comissão Europeia / Joint Research Centre. Este enquadramento evidencia a relevância da transição energética mesmo em setores com peso relativo moderado. Em Portugal, a indústria cerâmica constitui um setor industrial diversificado e energeticamente intensivo. De acordo com o Instituto Nacional de Estatística e a APICER, o setor engloba mais de mil empresas, emprega várias dezenas de milhares de trabalhadores e apresenta um volume de negócios superior a mil milhões de euros, com forte orientação exportadora. A Figura 1 evidencia a concentração na região Centro, refletindo a existência de clusters industriais relevantes².
Esta exposição aos mercados internacionais reforça a importância da eficiência energética e da descarbonização como fatores determinantes de competitividade e de acesso a financiamento.
O financiamento da descarbonização assume, assim, um papel estruturante, condicionando o tipo, o ritmo e a viabilidade dos investimentos industriais. Instrumentos como o CELE – que abrange atividades responsáveis por cerca de 45% das emissões³ europeias, segundo a Agência Portuguesa do Ambiente – introduzem um sinal económico associado ao carbono, enquanto programas como o PRR e o Portugal 2030 reduzem o custo de capital e o risco do investimento.
Anabela
Mateus
1.- Comissão Europeia / Joint Research Centre, Mapping the transition of the EU ceramic industry to carbon neutrality
2.- INE – Instituto Nacional de Estatística; APICER – Associação Portuguesa das Indústrias de Cerâmica e Cristalaria
3.- Agência Portuguesa do Ambiente, página institucional Comércio Europeu de Licenças de Emissão (CELE)
1 –Distribuição das empresas do setor da cerâmica em Portugal* *Cerâmica | Portal de Eficiência Energética
Destaque
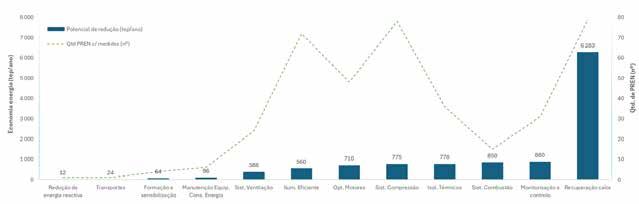
Figura 2 –Economia de energia (tep/ano) por tipologia de medida (Base dados SGCIE associados aos CAE (ver.3) 23200, 23311, 23312, 23321, 23322, 23323, 23324, 23411, 23412, 23413, 23414, 23430, 23440, 23490)
Contudo, a eficácia destes instrumentos depende da qualidade técnica dos projetos. Neste contexto, a eficiência energética emerge como o primeiro vetor de atuação, não apenas pela sua eficácia económica, mas por constituir a base de viabilização das soluções de descarbonização mais avançadas.
É neste enquadramento que o Sistema de Gestão dos Consumos Intensivos de Energia (SGCIE) assume particular relevância. Enquanto instrumento de polí -
tica pública cuja gestão operacional é assegurada pela ADENE, o SGCIE⁴ promove uma abordagem estruturada baseada em auditorias energéticas, planos de racionalização de consumos de energia e monitorização contínua, transformando a eficiência energética numa prática operacional baseada em evidência.
A experiência acumulada neste sistema demonstra que o potencial de melhoria se concentra nos processos térmicos.
A Figura 2 evidencia as principais medidas identificadas nos PREn das empresas do setor, com destaque para o isolamento térmico (778 tep/ano), melhorias em combustão (850 tep/ano) e monitorização e controlo (880 tep/ano), sendo a recuperação de calor a medida com maior potencial, cerca de 6 283 tep/ano⁵.
Estas soluções apresentam, em geral, maturidade tecnológica elevada, risco reduzido e períodos de retorno atrativos, características determinantes para o acesso aos instrumentos de financiamento disponíveis.
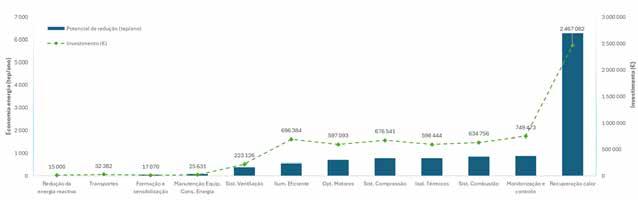
A Figura 3 ilustra a ordem de grandeza dos investimentos associados, evidenciando a necessidade de articular diferentes instrumentos financeiros em função da natureza e dimensão dos projetos.
A articulação entre eficiência energética e financiamento é, assim, central. O PRR, através da Componente 11 – Descarbonização da Indústria (com uma dotação global de cerca de 737 milhões de euros⁶ para a componente, não exclusiva de um setor específico), e o Portugal 2030 (com cerca de 23 mil milhões de euros⁷ no seu conjunto programático 2021 2027) constituem instrumentos fundamentais para apoiar esta transição.
Este enquadramento ganha particular relevância em 2026, com o reforço da prioridade atribuída à
4.- SGCIE – Sistema de Gestão dos Consumos Intensivos de Energia, operacionalizado pela ADENE sob supervisão da Direção-Geral de Energia e Geologia.
5.- Dados agregados SGCIE/PREn para empresas com CAE Rev.3
6.- Recuperar Portugal / Plano de Recuperação e Resiliência (PRR), Componente 11 – Descarbonização da Indústria; dotação global da componente indicada na documentação pública.
7.- Portugal 2030, página institucional: acordo de parceria 2021-2027 com cerca de 23 mil milhões de euros de fundos europeus. Valor apresentado como enquadramento programático global, não como dotação exclusiva para a indústria cerâmica.
Figura
política industrial verde. A Resolução da Assembleia da República n.º 43/2026⁸ recomendou a sua adoção, ao abrigo da Lei de Bases do Clima (Lei n.º 98/2021⁹), e o Despacho n.º 7909/2026, publicado a 24 de junho de 2026 10 , veio formalizar o processo de elaboração da Estratégia Industrial Verde, reforçando a articulação entre política climática, competitividade e financiamento industrial.
Neste contexto, o SGCIE assume um papel diferenciador enquanto base técnica de suporte ao investimento. A sua implementação, no âmbito da gestão operacional assegurada pela ADENE, permite estruturar informação técnica fiável sobre consumos, medidas e resultados, reduzindo a incerteza e aumentando a confiança dos financiadores, tornando-se um elemento central na estruturação de projetos elegíveis e competitivos.
A transição para o net-zero exigirá soluções mais avançadas, como eletrificação de processos térmicos ou utilização de novos vetores energéticos. Contudo, a sua viabilidade dependerá da existência de uma base sólida de eficiência energética, que permita reduzir consumos e riscos.
Num setor intensivo em energia e exposto à concorrência internacional, a competitividade futura dependerá da capacidade de integrar eficiência energética, financiamento e execução industrial.
A eficiência energética afirma-se como o primeiro passo, o financiamento como catalisador e a capacidade de implementação como fator diferenciador.
A descarbonização da indústria cerâmica não é apenas uma resposta regulatória, mas uma oportunidade de modernização industrial.
Num contexto de políticas públicas reforçadas, instrumentos financeiros disponíveis e conhecimento técnico consolidado, será a capacidade de transformar estas condições em investimento efetivo que determinará o posicionamento do setor na era do net-zero.
Referências
• Comissão Europeia / Joint Research Centre (2026). Mapping the transition of the EU ceramic industry to carbon neutrality. JRC Publications Repository.
• Cerame-Unie (2022). Ceramic Roadmap to 2050: Continuing our path towards climate neutrality.
• Agência Portuguesa do Ambiente (2023). Comércio Europeu de Licenças de Emissão (CELE).
• IAPMEI. C11 — Descarbonização da Indústria, Plano de Recuperação e Resiliência.
• Recuperar Portugal. Descarbonização da Indústria — Componente 11 do Plano de Recuperação e Resiliência.
• República Portuguesa/Governo de Portugal (2021). Governo apresenta incentivos para Descarbonização da Indústria.
• Diário da República (2026). Resolução da Assembleia da República n.º 43/2026, de 2 de março.
• Diário da República (2026). Despacho n.º 7909/2026, Diário da República n.º 120/2026, Série II, de 24 de junho de 2026.
• www.sgcie.adene.pt
8.- Diário da República, Resolução da Assembleia da República n.º 43/2026, de 2 de março: recomenda ao Governo a aprovação de uma Estratégia Industrial Verde, em articulação com a Lei de Bases do Clima, a Estratégia Nacional para a Reindustrialização Sustentável e o Programa Reforçar. 9.- Lei n.º 98/2021, de 31 de dezembro – Lei de Bases do Clima, referida na Resolução da Assembleia da República n.º 43/2026 como enquadramento para a Estratégia Industrial Verde. 10.- Despacho n.º 7909/2026, publicado no Diário da República n.º 120/2026, Série II, de 24 de junho de 2026; a ficha pública consultada identifica que determina a elaboração da proposta da Estratégia Industrial Verde. A informação pública consultada não explicita, no excerto disponível, uma cláusula autónoma de produção de efeitos.
Maio . Junho . 2026 Destaque . Kéramica . p.7
3 –Investimentos (€) por tipologia de medida (Base dados SGCIE associados aos CAE (ver.3) 23200, 23311, 23312, 23321, 23322, 23323, 23324, 23411, 23412, 23413, 23414, 23430, 23440, 23490)
Figura
Sustentabilidade
PORQUE É QUE O MUNDO FALA
EM REMOVER CO₂ DA ATMOSFERA: NEUTRALIDADE CLIMÁTICA E
OS DESAFIOS DE UMA NOVA FRONTEIRA TECNOLÓGICA
por Joana Portugal-Pereira, Professora, Departamento de Engenharia Mecânica, Instituto Superior Técnico, Universidade de Lisboa.
1. A palavra que está escondida no Acordo de Paris: “líquidas”
O Acordo de Paris marcou um virar da página na esfera da política climática. Contudo, há um pormenor que poucos notam à primeira leitura e que fundou um mercado de milhares de milhões de dólares. O Acordo não exige que os países deixem de emitir dióxido de carbono (CO₂) em termos absolutos, mas sim que atinjam emissões “líquidas” nulas, ou seja, que as emissões sejam equilibradas pelas remoções antropogénicas.
Este detalhe do Artigo 4º do Acordo de Paris, meticulosamente redigido por negociadores climáticos, parece
um detalhe técnico, mas redesenhou a agenda climática global. O adjetivo é contabilístico, não físico. Como vários setores da economia não conseguem eliminar todas as suas emissões, porque parte delas resulta da química do próprio processo produtivo, a única forma de fechar a equação é retirar CO₂ da atmosfera. A remoção de dióxido de carbono (CDR, do inglês Carbon Dioxide Removal) deixou de ser um artefato científico e tornou-se algo fundamental no orçamento climático do planeta.
Esta necessidade recai com particular peso sobre os setores de difícil desfossilização, como por exemplo, aviação, navegação, agricultura, indústria pesada e, diretamente relevante para o leitor desta revista, as indústrias de materiais minerais (cimento, cal, vidro e cerâmica). Em todas elas, parte das emissões resulta do processo químico de produção, descarbonatação de matérias-primas e reações em fornos acima dos 1.200°C, e não da queima de combustível. Não há combustível alternativo nem eletrificação que faça desaparecer estas emissões, pois persistem enquanto o material existir.
O Sexto Relatório de Avaliação do Painel Intergovernamental sobre as Alterações Climáticas (IPCC) atribui à CDR três funções: (i) reduzir as emissões líquidas no curto prazo, (ii) contrabalançar as emissões residuais ao atingir a neutralidade carbónica em meados do século, e (iii) produzir emissões negativas a longo prazo para devolver a temperatura a valores mais seguros após uma ultrapassagem do limiar de 1,5°C que já consideramos inevitável. A 3.ª edição do relatório The State of Carbon Dioxide Removal (SoCDR), publicada em junho de 2026, sintetiza-o sem ambiguidade: reduzir emissões continua a ser absolutamente necessário, mas deixou de ser suficiente. Para manter o limiar de aquecimento global em 1,5°C acima dos níveis pré-industriais até ao final deste século é essencial investir e implementar estratégias à base de CDR.
Joana Portugal-Pereira
Sustentabilidade
2. CCS/CCU não é CDR e confundi-las custa dinheiro
A definição científica de CDR adotada pelo IPCC e pelo SoCDR assenta em três princípios cumulativos: (i) o CO₂ tem de ser capturado da atmosfera (não de fontes fósseis), (ii) o seu armazenamento tem de ser duradouro (décadas a milénios), e (iii) o processo tem de resultar de intervenção humana adicionalmente aos ciclos naturais. Esta definição é decisiva para o setor cerâmico, porque marca a fronteira entre dois mundos frequentemente confundidos. A captura e armazenamento de carbono (CCS) aplicada a um forno cerâmico ou de cal, com CO₂ proveniente da queima de gás natural e da calcinação das matérias-primas, é uma redução de emissões — não uma remoção. O CO₂ capturado e armazenado nunca esteve na atmosfera, foi simplesmente impedido de lá chegar. A distinção tem implicações contabilísticas, regulatórias e de mercado: as duas categorias têm preços, elegibilidades e quadros legais diferentes.
Várias rotas tecnológicas relevantes para a indústria mineral cumprem, contudo, os três princípios e qualificam como CDR. A primeira é a bioenergia com captura e armazenamento de carbono (BECCS): num forno que substitui combustíveis fósseis por biomassa sustentável, o CO₂ libertado provém de carbono atmosférico recente fixado pela biomassa e ao ser capturado à saída e armazenado geologicamente, é efetivamente removido da atmosfera. A segunda é a mineralização de resíduos alcalinos em que resíduos da produção de cimento, aço e cerâmica reagem com CO₂ da atmosfera para formar carbonatos sólidos estáveis. O SoCDR classifica esta via como nova CDR e identifica-a como uma das categorias com crescimento mais rápido em patentes e investimento de risco. A terceira é a incorporação de carbono atmosférico em produtos minerais duráveis, agregados carbonatados, blocos, peças cerâmicas para construção, gerando armazenamento de longo prazo no ambiente construído.
A confusão entre CCS, CCU (utilização do carbono capturado) e CDR não é académica: traduz-se em diferentes regimes contabilísticos, diferentes preços de mercado e diferentes elegibilidades em sistemas de comércio de emissões como o CELE/EU ETS. Quem opera na fronteira mineral precisa de dominar estas categorias com a mesma precisão com que controla composições de pasta ou curvas de cozedura.
3. 99,9% são árvores e o resto é o futuro
O retrato traçado pelo SoCDR é simultaneamen-
te surpreendente e preocupante. A remoção global atual ronda os 2,2 GtCO₂/ano, equivalente a cerca de 5% das emissões brutas globais de CO₂. Mas 99,9% deste volume provém de métodos convencionais, sobretudo florestação, reflorestação e gestão florestal. As novas estratégias de remoção somam pouco mais de 1 MtCO₂/ano (Figura 1). A boa notícia é que as novas CDR crescem a um ritmo de 40% ao ano, uma taxa comparável às tecnologias climáticas mais bem-sucedidas da história recente. A má notícia é que continua a partir de uma base ínfima com custos muito elevados e está esmagadoramente dominada por dois métodos (biocarvão e BECCS), com tecnologias como o captura e armazenamento direto de ar (DACCS na sigla inglesa) e os produtos minerais ainda em fase de demonstração. Acresce que não temos ainda um mercado de carbono consolidado e maturo, logo os incentivos para investimentos em novas CDR são ainda não limitados.
Neste contexto, o conceito central que o SoCDR introduz é o do fosso de CDR, ou seja, a diferença entre os volumes de remoção assumidos nos compromissos nacionais (NDCs e estratégias de longo prazo) e os volumes exigidos pelos cenários compatíveis com o Acordo de Paris. Os números são gigantescos: em 2030, esse fosso é de 0,3 GtCO₂/ano; em 2035, alarga-se para 1,2 GtCO₂/ano; em 2050, atinge 5,2 GtCO₂/ano (Figura 2). E continua a crescer com cada ano de adiamento da redução de emissões, porque qualquer atraso na descarbonização exige mais remoção a posteriori.
Acresce um problema de concentração que devia preocupar quem depende destes mercados. Mais de dois terços dos créditos de CDR convencional negociados em
Biocarvão
Sustentabilidade
mercados voluntários provêm da América Latina. Além disso, um único comprador (a Microsoft) responde por 82% das compras de créditos de nova CDR. 85% do financiamento público para projetos de demonstração concentra-se nos Estados Unidos, Suécia e Dinamarca. Quatro empresas absorvem 72% do investimento total. O recente desmantelamento de instrumentos federais de apoio à CDR pela administração norte-americana mostrou como esta dependência cria uma fragilidade sistémica: um único ator pode abalar todo o ecossistema. Para um produtor industrial europeu, isto significa uma coisa: o mercado de CDR ainda nem existe à escala necessária e já está concentrado nas mãos de quatro empresas. Trata-se de um elevado risco de fornecimento e deveria haver esforços para diversificar a cadeia de abastecimento e compra dos mercados de carbono.
4. De megatoneladas para gigatoneladas em 25 anos: a curva impossível?
A 3.ª edição do SoCDR é a primeira a apresentar uma intercomparação de múltiplos modelos coordenada entre oito equipas internacionais de modelação integrada. Os resultados são consistentes entre todos os modelos: nos cenários de maior ambição compatíveis com 1,5°C, a CDR global terá de atingir em média 8,8 GtCO₂/ano em 2050. Nesse momento, a CDR responde por aproximadamente 16% do esforço total de mitigação, contra 84% atribuíveis à redução direta de emissões, o que significa, claramente, que a remoção é um complemento, não substituto, da descarbonização. Em 2050, cerca de 56% das remoções provêm de métodos convencionais e 44% de novas tecnologias.
Os custos variam dramaticamente. Para a CDR convencional (florestação, biocarvão, sequestro em so-
los), os valores começam abaixo de 10 USD/tCO₂. No entanto, para DACCS, situam-se entre 300 e mais de 1000 USD/tCO₂. A maioria dos métodos tem limites superiores acima de 200 USD/tCO₂, o que é bem acima dos preços atuais do carbono na maioria dos mercados de conformidade, incluindo o CELE europeu, que oscila em torno dos 70-90 €/tCO2. Mas a tendência é clara: o preço do CELE sobe estruturalmente à medida que o teto de emissões se aperta, enquanto os custos de muitas tecnologias de remoção descem com a escala. Nas próximas décadas, antevê-se que comprar uma tonelada de remoção será mais barato do que comprar uma licença do CELE.
A durabilidade do armazenamento também conta. Uma tonelada de CO₂ sequestrada em florestas tem expectativa de retenção de décadas a um século, assumindo que não existe nenhum fenómeno de reversibilidade, como por exemplo um incêndio florestal. Contudo, uma tonelada armazenada em formações geológicas profundas ou em minerais carbonatados é, para efeitos práticos, permanente. Os mercados começam a diferenciar preços em função da durabilidade e os produtos minerais com alta durabilidade têm um prémio que torna economicamente atrativa a sua produção.
O escalonamento necessário é exigente, mas tem precedentes. O SoCDR compara a trajetória necessária com analogias históricas: se a nova CDR crescer ao ritmo da energia solar fotovoltaica (2004-2024), atingirá 1.100 MtCO₂/ano em 2045; se seguir as taxas dos veículos elétricos (2008-2024), chegará a 3.400 MtCO₂/ano em 2037; ao ritmo da síntese de amoníaco no início do século XX (1913-1938), aproxima-se de 1.100 MtCO₂/ano em 2050. Todos estes valores mantêm-se abaixo do exigido pelos cenários de mitigação com maior ambição, mas todos demonstram que ritmos de crescimento desta ordem são tecnologicamente possíveis, mas exigem um mercado sólido de carbono.
5. Por que motivo a cerâmica não pode esperar pelo cimento
Para a indústria de cerâmica europeia e portuguesa, as conclusões do SoCDR têm implicações operacionais concretas que se desdobram em quatro frentes. Do ponto de vista regulatório, a Diretiva 2023 do EU ETS, parte do pacote Fit for 55, exige à Comissão Europeia que avalie, até julho de 2026, a integração da CDR no sistema europeu de comércio de emissões. O Reino Unido (RU) já definiu legislação para 2028 e implementação em 2029
Sustentabilidade
que integrará nova CDR (BECCS e DACCS) no ETS do RU. Quando estas alterações se concretizarem, as instalações abrangidas, incluindo a generalidade das unidades cerâmicas com fornos acima de 4 t/dia, terão de gerir as emissões residuais não apenas com créditos de redução, mas com unidades de CDR que garantam a remoção por mais de 200 anos. O custo dos certificados de CDR de alta qualidade está hoje uma ordem de grandeza acima dos preços do CELE; antecipar essa transição é uma vantagem competitiva. A esta camada acrescenta-se o Mecanismo de Ajustamento Carbónico Fronteiriço (CBAM, na sigla inglesa), em fase de implementação plena, que estende os custos do CELE aos produtos cerâmicos importados, mas que também penalizará exportações europeias se a competitividade interna não for protegida por instrumentos paralelos de apoio à remoção.
Relativamente a questões tecnológicas relacionadas com novas CDR, no setor cerâmico, três rotas merecem atenção especial. Num primeiro plano, a substituição parcial ou total de combustíveis fósseis por biomassa sustentável em fornos, combinada com captura de CO₂ na saída, converte uma operação de redução numa operação de remoção (BECCS industrial). Em segundo lugar, a carbonatação acelerada de resíduos alcalinos, refratários esgotados, lamas de processamento, pós de filtros, é uma via de produtos minerais que o SoCDR identifica como CDR e que pode gerar receitas adicionais a partir de fluxos hoje classificados como resíduos. Por fim, a incorporação de agregados ou aditivos carbonatados em pastas e barbotinas, ou no formulado de produtos cerâmicos para construção, criando armazenamento durável de CO₂ no ambiente construído e potencialmente reduzindo o teor de matérias-primas virgens descarbonatáveis.
Relativamente a financiamento, o Fundo de Inovação da União Europeia, alimentado por receitas do CELE, é hoje o maior instrumento mundial de financiamento de projetos de descarbonização industrial e já aprovou várias candidaturas de cerâmica, cimento e cal. Os próximos investimentos devem privilegiar projetos com componente de remoção (BECCS, mineralização).
Em paralelo, o mercado voluntário de carbono, embora a dar os primeiros passos e ainda frágil, poderá remunerar 100 a 500 USD/tCO₂ por remoções com alta durabilidade e fortes garantias de monitorização, valores incomparavelmente superiores aos do CELE atual.
Por fim, do ponto de vista da cadeia de valor, os grandes compradores empresariais de CDR somaram compromissos superiores a 5 GtCO₂/ano em 2050. A cre-
dibilidade destes anúncios é, segundo o SoCDR, baixa, mas a procura corporativa é o principal motor atual de crescimento da nova CDR. Os fornecedores de cerâmica para construção, decoração, sanitários, equipamentos industriais e refratários começarão a ser interpelados pelas suas cadeias de clientes, sobretudo no setor da construção sustentável e no automóvel, sobre o conteúdo de carbono incorporado e sobre estratégias de compensação por remoção, ao abrigo de normas como a EN 15804 (declarações ambientais de produto). Quem dominar primeiro a contabilização de carbono ao nível da instalação e do produto estará em melhor posição para responder. Importa, finalmente, evitar duas armadilhas que o relatório SoCDR identifica de forma explícita. A primeira é o risco moral: a promessa de remoção futura não pode servir de álibi para adiar reduções presentes. A CDR é um complemento, nunca um substituto, da descarbonização operacional e qualquer estratégia industrial que inverta essa hierarquia será penalizada por reguladores, financiadores e clientes. A segunda é a confiança excessiva em soluções convencionais (sobretudo florestais) cuja durabilidade é vulnerável a incêndios florestais, pragas e alterações no uso do solo. Uma carteira diversificada de remoções, incluindo soluções minerais e tecnológicas, é mais robusta a longo prazo e o setor cerâmico tem todas as competências para ser produtor, e não apenas comprador, dessas soluções.
A remoção de carbono é, antes de mais, um bem público global. Mas a sua execução far-se-á instalação a instalação, processo a processo, produto a produto. O setor cerâmico não está na margem desta agenda: pelas suas emissões de processo, pela natureza mineral dos seus fluxos materiais e pelo seu papel central no ambiente construído, está no coração dela.
Nota: Este artigo foi redigido em português europeu com base nas conclusões, dados e mensagens-chave do relatório The State of Carbon Dioxide Removal (SoCDR), 3.ª edição, publicado em junho de 2026 por uma equipa internacional de investigadores liderada pelas Universidades de Wisconsin-Madison, Maryland e Oxford e pelo Instituto de Potsdam para a Investigação do Impacto Climático (PIK), com financiamento da Quadrature Climate Foundation, CO2RE e GENIE/ERC. Para mais informações: Edwards, M. R., Geden, O., Gidden, M. J., Lamb, W. F., Minx, J. C., Nemet, G. F., Smith, S. M. et al. (eds.) The State of Carbon Dioxide Removal 3rd Edition 2026. DOI: 10.17605/OSF.IO/ZRD65
Sustentabilidade
NET-ZERO E EMISSÕES RESIDUAIS:
QUAL O PAPEL DA CAPTURA E UTILIZAÇÃO DE CARBONO
por Marcelo Costa, Frederico S. Coelho e Hugo Matias, NET4CO2
A descarbonização do tecido industrial é um dos pilares fundamentais da estratégia europeia para alcançar a neutralidade climática. O setor da cerâmica em particular que representa, em termos nacionais, menos de 0.5 Mton/ano de emissões de CO2, menor que 1% do total emitido em Portugal, encontra-se entre os setores industriais mais desafiantes de descarbonizar, devido à necessidade de uso energético intensivo, em particular energia térmica de elevada temperatura, difícil de eletrificar, e por conseguinte, desafiante de eliminar por completo as emissões de CO2. Este tipo de setores é denominado hard-to-abate. Todos os subsetores da cerâmica, nomeadamente revestimentos, pavimentos, sanitários, porcelana, cerâmica estrutural ou materiais refratários, têm em comum a necessidade de processos térmicos intensivos.
Os fornos cerâmicos operam a elevadas temperaturas, frequentemente entre 900 ºC e 1500 ºC. Estas, são indispensáveis para promover as transformações físico-químicas responsáveis pelas propriedades dos materiais e produtos. Em geral, os fornos são alimentados por gás natural fóssil, gerando emissões diretas de CO2 da combustão. Por outro lado, existem já alguns fornos parcialmente eletrificados, bem como alguns projetos-piloto para eletrificação total ou utilização de combustíveis verdes (hidrogénio p.e.). No entanto, a utilização destes vetores energéticos pode influenciar a qualidade do produto, havendo necessidade de grande cautela na sua implementação. Além das emissões relacionadas com a geração de energia térmica, alguns processos podem ainda originar emissões de processo associadas à decomposição térmica de matérias-primas contendo carbonatos, que não são mitigados com eletrificação ou utilização de combustíveis verdes.
Muitas das empresas do setor já trabalham no sentido de atingir o selo Net-Zero para os seus produtos, até pela necessidade imposta por clientes, em alguns dos casos.
Convém, no entanto, clarificar o conceito de Net-Zero, que é frequente e erradamente confundido com "emissões zero". Um processo Net-Zero é aquele em que as suas emissões de CO2 são reduzidas até patamares técnica e economicamente viáveis, sendo o restante compensado de outra forma. Estas emissões remanescentes, que permanecem após a implementação das melhores práticas de eficiência energética, eletrificação, integração de energias renováveis e substituição de combustíveis fósseis são denominadas de emissões residuais, e podem representar entre 5% a 20% das emissões globais industriais.
É precisamente neste segmento que as tecnologias de Captura, Utilização e Armazenamento de Carbono (CUAC), assumem um papel estratégico. Em particular, a captura e utilização de carbono (CUC) é uma opção fundamental para a descarbonização de diversos setores de atividade, e para a cerâmica em particular, bem como para a gestão sustentável de carbono industrial, permitindo a promoção da redução e mitigação de emissões, a economia circular e a independência económica de combustíveis sintéticos através da substituição de produtos petrolíferos por concorrentes sintéticos e sustentáveis.
A aplicação destas tecnologias na indústria cerâmica envolve a instalação de um sistema que permita recolher o gás, bem como de uma unidade de separação do dióxido de carbono desse gás, obtendo-se duas correntes: CO2 de elevada pureza e corrente de gás limpo. A corrente de CO2 tem, obrigatoriamente, de ter um nível de pure-
Sustentabilidade
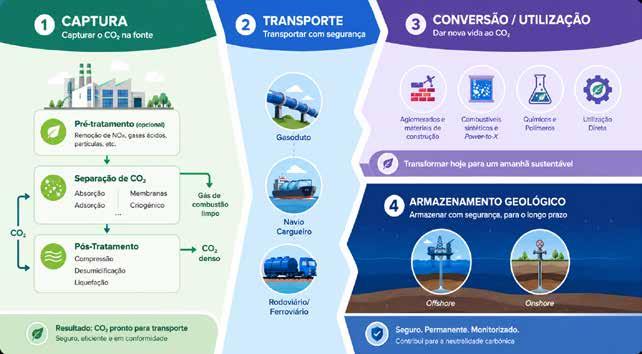
za bastante elevada, pois dependendo do tipo de processo a jusante (utilização ou armazenamento), o nível de pureza e contaminantes pode variar. Por vezes, são utilizadas unidades auxiliares como estações de pré-tratamento do gás de queima, ou unidades de preparação do CO2 para as etapas a jusante (purificação, compressão e/ou liquefação para transporte). Depois de capturado, o CO2 pode então ser convertido, in-situ, para produzir produtos de valor acrescentado, ou poderá ser transportado para um outro local onde será convertido. Uma via alternativa será a do armazenado geológico de CO2, que pode ser feito em ambientes terrestres ou marinhos em estruturas geológicas que reúnam determinadas condições tais, como a presença de reservatório, rochas selo e pressão e temperaturas adequadas (Figura 1).
Existem diferentes tecnologias e formas de capturar CO2. Estas, são normalmente classificadas em captura difusa ou captura pontual. As tecnologias de captura difusa são tecnologias que permitem capturar CO2 a partir de fontes de CO2 de elevados volume e normalmente muito baixa concentração, como por exemplo captura direta do ar (CDA) ou captura direta dos oceanos (CDO). No entanto, estas são de aplicação mais cara, devido à baixa concentração de CO2 (300 – 400 ppm no caso do ar). Por outro lado, as tecnologias de captura pontual resultam na captura a partir de uma fonte de CO2 perfeitamente identificável (por exemplo, uma chaminé de uma fábrica), e onde, por norma, as concentrações
de CO2 são bastante superiores. Estas últimas podem ser classificadas em pós-combustão, pré-combustão e oxicombustão, dependendo do local, em relação à queima do combustível para geração de energia, em que o CO2 é capturado. Esta distinção é importante, pois o tipo de captura afetará a mistura do gás e, por conseguinte, a seleção e desempenho do processo de captura a considerar. Em aplicações industriais, e em particular no setor da cerâmica, a captura é, por norma, realizada diretamente nos gases de combustão provenientes dos fornos, caldeiras ou outros equipamentos térmicos, i.e. em pós-combustão. Este tipo de captura tem a vantagem de permitir uma maior flexibilidade, já que não implica a alteração de processos industriais já estabelecidos, mas tem a desvantagem de ser a que envolve concentrações de CO2 mais reduzidas, o que leva a um maior custo por tonelada de CO2 capturado.
Existem diferentes métodos de captura de CO2, em diferentes níveis de maturidade tecnológica. Captura por absorção química é considerada a tecnologia mais madura e tecnologicamente mais bem estabelecida. Nesta tecnologia, os gases de combustão entram em contacto com solventes químicos altamente seletivos para a absorção de CO2. O solvente é posteriormente regenerado, normalmente por via térmica, produzindo uma corrente de CO2 de elevada pureza (>99%), e permitindo a recirculação do solvente. Outras tecnologias alternativas incluem adsorção em ma-
Figura 1
Cadeia de valor do CO2 industrial.
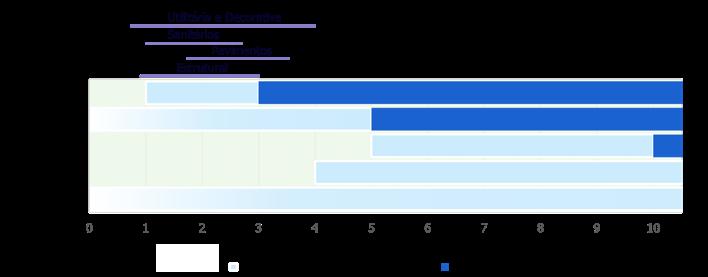
2 –Gama de concentração de CO2 nos diferentes subsetores da indústria cerâmica, e gamas de aplicabilidades técnicas das diferentes tecnologias de captura.
Sustentabilidade
teriais sólidos, membranas seletivas para separação gasosa, processos criogénicos, entre outros. A seleção e o desempenho dos diferentes métodos dependem de alguns critérios, tais como: (1) composição do gás, (2) concentração de CO2 do gás de alimentação, (3) nível de contaminantes, (4) fluxo do gás e flutuações, (5) aplicação do CO2 ou nível de pureza desejado (>95% para hidrogenação e >99% para transporte), (6) utilidades e oportunidades de integração energética, (7) custo e disponibilidade de soluções comerciais, (8) espaço disponível.
Uma das grandes dificuldades do setor da cerâmica está relacionado com as baixas concentrações de CO2 no gás de queima. Os processos mais convencionais de captura por absorção estão normalmente desenhados para remover cerca de 90% do CO2, em correntes cuja concentração ande na gama dos 5 – 20% volume. Em todos os subsetores da cerâmica, as concentrações de CO2 estão abaixo da gama considerada tecnicamente viável para as tecnologias de absorção convencionais. Atualmente já existem algumas soluções de absorção que podem ser aplicadas em fábricas de cerâmica utilitária e decorativa com concentrações mais elevadas (Figura 2). A separação criogénica ou por membranas não são apropriadas para o setor.
É neste contexto que o Net4CO2 se apresenta como sendo a única entidade em Portugal capaz de integrar toda a cadeia de valor do CO2, desde a captura até ao armazenamento. O Net4CO2 é um laboratório colaborativo que se foca no desenvolvimento de tecnologias de gestão do CO2, nomeadamente captura e utilização. De destacar que o Net4CO2 tem atualmente uma unidade de captura móvel capaz de processar até 50 m3/dia de gás de queima, tendo sido avaliada e validada para operar em zonas de mais baixa
concentração de CO2 (entre 1 e 15%). Até ao final de 2026, o Net4CO2 irá validar a tecnologia numa indústria do setor da cerâmica, ambicionando dar um passo importante para a descarbonização do setor, ao demonstrar a sua viabilidade técnica e tecnológica.
Durante muitos anos, o principal destino considerado para o CO2 capturado foi o armazenamento geológico permanente (CAC). Contudo, nos últimos anos surgiu uma abordagem complementar baseada na valorização do dióxido de carbono como matéria-prima industrial (CUC). A lógica é simples: em vez de considerar o CO2 como um resíduo, este passa a ser encarado como um recurso capaz de alimentar processos e produtos. O desenvolvimento das energias renováveis e da produção de hidrogénio verde abriu portas à utilização industrial do CO2 capturado de forma sustentável.
Uma das aplicações mais promissoras consiste na produção de combustíveis sintéticos. Quando combinado com hidrogénio renovável, o CO2 pode ser convertido em metanol, metano sintético ou combustíveis líquidos compatíveis com os motores e infraestruturas existentes. Para além dos combustíveis sintéticos, o dióxido de carbono pode ser também utilizado na produção de diversos materiais e produtos químicos. Entre as aplicações mais relevantes encontram-se: produção de ureia; produção de carbonatos precipitados; mineralização de resíduos industriais; produção de agregados para construção; produção de polímeros e produtos químicos especializados.
De notar que algumas destas aplicações apresentam ainda uma dimensão de mercado limitada. No entanto, se combinadas, contribuem para o desenvolvimento de uma economia circular, onde os fluxos de CO2 são progressivamente integrados em novas cadeias de valor.
Figura
Sustentabilidade
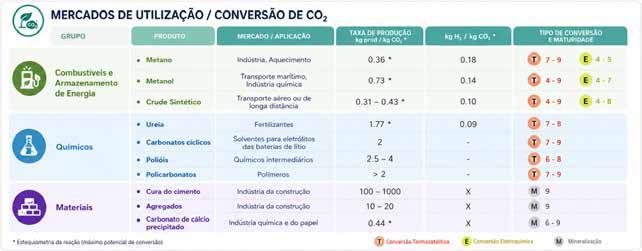
Tal como no caso das tecnologias de captura, as tecnologias de conversão variadas encontram-se em diferentes fases de desenvolvimento (ver Figura 3). Os processos termocatalíticos para produção de combustíveis e ureia necessitam tipicamente de fontes contínuas de H2 verde, o que constitui o principal fator de custo e o maior desafio para a sua aplicação em escala. Ao dia de hoje, nenhuma destas tecnologias é, do ponto de vista de custos, competitiva quando comparada com o seu equivalente produzido a partir da exploração, refinação e transformação do petróleo. No entanto, com o esperado aumento das taxas de carbono a pagar pelas empresas, bem como a (não anunciada nem prevista ao dia de hoje, mas muito necessária) atribuição de subsídios a nível europeu para a implementação destas tecnologias, poderá tornar a sua implementação interessante.
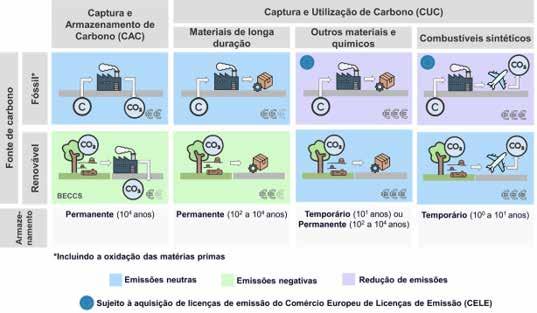
Assim, diferentes cadeias de valor e modelos de negócio podem surgir dependendo da origem e destino final do CO2 (Figura 4). Para além da viabilidade técnica, é fundamental perceber o potencial das regiões locais para desbloquear estes modelos de negócio, sendo crucial a análise do mercado e a percepção de se o mesmo é capaz ou não de absorver estes produtos e coprodutos. Além disso, para a definição de um modelo de negócio competitivo, para além de analisar os custos de investimento e operação, é necessário ter em conta os quadros de regulação regional e nacional, nomeadamente em termos do Comércio Europeu de Licenças de Emissão (CELE) e no caso das vias de utilização, as regras impostas à produção de combustíveis renováveis e produtos e químicos sustentáveis (em preparação).
Em suma, embora a captura de carbono tenha sido inicialmente desenvolvida para setores como a produção de energia, cimento e refinarias, a sua aplicação na indústria cerâmica tem vindo a ganhar atenção crescente. A existência de fornos de grande capacidade, com funcionamento contínuo (ou intermitente) e fluxos relativamente estáveis de gases de combustão, constitui uma oportunidade para a integração de sistemas de captura. Além disso, a localização de muitas unidades industriais em clusters industriais poderá facilitar a criação de redes de utilização (ou transporte) de CO2. Para as empresas do setor, a captura de carbono pode representar não apenas uma ferramenta de conformidade ambiental, mas também uma oportunidade de diferenciação competitiva num mercado cada vez mais condicionado por critérios de sustentabilidade. Em regiões onde coexistem indústrias químicas, produtores de combustíveis sintéticos ou infraestruturas de armazenamento geológico, a valorização do carbono capturado poderá tornar-se economicamente mais atrativa.
Apesar do seu potencial, a implementação de tecnologias CUC enfrenta ainda enormes desafios. Os custos de investimento permanecem elevados, particularmente em instalações de pequena e média dimensão (grande parte do tecido industrial da cerâmica nacional é composto por pequenas e médias empresas). Outro desafio importante está relacionado com a necessidade de infraestruturas adequadas para transporte, armazenamento ou utilização do dióxido de carbono capturado. A disponibilidade de hidrogénio renovável a custos competitivos é também determinante para a viabilidade económica das soluções de valorização do carbono, bem como a evolução dos mecanismos
Figura
Sustentabilidade
regulatórios, dos sistemas de certificação e dos mercados de carbono, que desempenharão um papel decisivo na velocidade de adoção destas tecnologias.
A experiência internacional demonstra que não existe uma solução única para alcançar a neutralidade carbónica. O futuro da indústria será necessariamente construído através da combinação de múltiplas tecnologias complementares. A eficiência energética continuará a ser a medida mais económica para reduzir emissões. A eletrificação e a utilização de energias renováveis constituirão os pilares centrais da transição energética. Contudo, para
lidar com as emissões residuais que permanecerão inevitavelmente em diversos processos industriais, será necessário recorrer a soluções adicionais. A captura e utilização de carbono surge como uma ferramenta estratégica capaz de fechar o ciclo do carbono e acelerar a transição para uma economia neutra. E o setor da cerâmica terá de inevitavelmente percorrer este caminho das pedras.
É neste contexto que o Net4CO2 tem vindo a desenvolver o seu caminho, e pretende dar resposta a uma das questões mais relevantes do setor: é a captura de CO2 possível e viável? É caso para dizer: esperar para ver.
Figura 4 –Cadeias de valor de CAC e CUC.
O
PREÇO INVISÍVEL DA SUSTENTABILIDADE
por Rodolfo Abrantes, Presidente da Recer
A sustentabilidade só é uma vantagem competitiva quando o mercado lhe reconhece valor
Há uma sabedoria antiga na cerâmica.
Talvez porque tudo nela começa na terra. Antes das fábricas, dos mercados e das estratégias empresariais, existe apenas a matéria-prima silenciosa que repousa sob os nossos pés. A mesma terra que acompanhou os primeiros passos da humanidade e que continua a fornecer os recursos que sustentam uma parte significativa da nossa atividade económica.
Ao longo de séculos, a indústria cerâmica aprendeu a transformar essa matéria com engenho, conhecimento e inovação. Aprendeu a dominar o fogo, a controlar os processos e a responder às necessidades de cada época. Sobreviveu a mudanças tecnológicas, crises económicas e transformações sociais porque soube adaptar-se sem perder a ligação às suas origens.
Hoje enfrenta um novo desafio.
Já não basta produzir com qualidade, eficiência e capacidade de inovação. É necessário produzir de forma sustentável. Não como resposta a uma tendência passageira, mas como consequência de uma realidade incontornável: os recursos são finitos, a energia condiciona cada vez mais a competitividade e as alterações climáticas passaram a fazer parte das decisões económicas e industriais.
A sustentabilidade deixou de ser um tema periférico para ocupar o centro da estratégia empresarial. As organizações mais avançadas compreenderam que a gestão eficiente da energia, a utilização racional das matérias-primas, a valorização dos resíduos e a redução das emissões não constituem apenas objetivos ambientais. São fatores que influenciam diretamente os custos, a resiliência e a capacidade de competir num mercado global cada vez mais exigente.
Esta visão encontra hoje respaldo numa das mais importantes reflexões produzidas recentemente sobre o futuro económico da Europa. No seu relatório sobre a competitividade europeia, Mario Draghi defende que a descarbonização e a competitividade não devem ser encaradas como objetivos concorrentes, mas como partes integrantes da mesma estratégia industrial. A Europa não conseguirá preservar a sua prosperidade se não for capaz de combinar liderança climática, capacidade produtiva, inovação e criação de riqueza.
Neste sentido, a sustentabilidade representa uma nova forma de inteligência económica. Produzir mais valor com menos recursos. Reduzir desperdícios sem reduzir ambição. Melhorar o desempenho ambiental enquanto se reforça a rentabilidade. As empresas que conseguem alcançar este equilíbrio estão normalmente mais preparadas para enfrentar contextos de incerteza, volatilidade energética e crescente pressão regulatória.
A indústria cerâmica conhece particularmente bem esta realidade. Trata-se de um setor intensivo em energia e em recursos naturais, onde cada melhoria de eficiência gera benefícios simultaneamente económicos e ambientais.
A recuperação de calor residual, a digitalização dos processos produtivos, a incorporação de matérias-primas secundárias, a utilização de energias renováveis ou a otimização dos ciclos de produção são exemplos concretos de investimentos que reforçam a competitividade enquanto reduzem a pegada ambiental.
Opinião
Até aqui, o argumento parece simples.
Mas existe uma questão que merece uma reflexão mais profunda.
Será a sustentabilidade, por si só, uma vantagem competitiva?
A resposta parece evidente. Contudo, quando observamos o funcionamento dos mercados globais, percebemos que a realidade é mais complexa. A sustentabilidade apenas se transforma numa verdadeira vantagem competitiva quando o mercado é capaz de lhe reconhecer mérito e de o incorporar nas suas decisões.
Caso contrário, corre-se o risco de criar um paradoxo particularmente desafiante para a indústria europeia.
Por um lado, as empresas são chamadas a investir continuamente na redução das emissões, na eficiência energética, na rastreabilidade dos materiais, na proteção dos trabalhadores e no cumprimento de exigentes critérios ambientais, sociais e de governação. Por outro, competem diariamente com produtos provenientes de geografias onde muitos destes requisitos simplesmente não existem ou são significativamente menos exigentes.
A consequência é conhecida.
Dois produtos podem apresentar desempenhos semelhantes aos olhos do comprador, mas terem histórias profundamente diferentes. Um incorpora investimento em descarbonização, proteção ambiental, segurança laboral, inovação tecnológica e responsabilidade social. O outro não. No momento da compra, porém, essa diferença nem sempre é visível.
O que o cliente vê é o preço.
E o preço continua a ser, em muitos casos, o principal fator de decisão.
Esta realidade coloca uma questão fundamental para o futuro da indústria europeia: que sentido faz exigir elevados padrões de sustentabilidade aos produtores europeus se o mercado não estiver disposto a reconhecer e valorizar esse esforço?
O próprio Relatório Draghi identifica esta tensão como um dos principais desafios das indústrias europeias intensivas em energia. A combinação de custos energéticos mais elevados, investimento necessário para a descarbonização e concorrência internacional proveniente de regiões sujeitas a requisitos menos exigentes pode comprometer a competitividade de setores estratégicos se não forem criadas condições de concorrência mais equilibradas.
A pergunta não procura diminuir a importância da sustentabilidade. Pelo contrário. Procura reforçar a necessidade de completar a transformação iniciada pela Europa.
Porque produzir de forma sustentável é apenas metade do caminho. A outra metade consiste em criar mecanismos que permitam ao mercado distinguir, compreender e valorizar essa diferença.
Durante demasiado tempo, a sustentabilidade foi apresentada como um atributo complementar. Algo desejável, mas secundário. Um elemento que acrescenta qualidade, desde que não altere significativamente o preço final. Essa visão tornou-se insuficiente.
Os critérios ambientais, sociais e de governação precisam de evoluir de fatores acessórios para fatores determinantes nos processos de decisão. Tal como avaliamos a qualidade, a durabilidade ou o desempenho técnico de um produto, devemos ser capazes de avaliar a forma como ele foi produzido. A energia utilizada, as emissões geradas, a origem das matérias-primas, as condições de trabalho e a contribuição para a economia circular fazem parte da qualidade global de um produto, mesmo quando permanecem invisíveis.
Na realidade, o preço mais baixo nem sempre corresponde ao menor custo. Muitas vezes representa apenas um custo transferido para outros: para o ambiente, para comunidades mais vulneráveis ou para gerações futuras. A aparente poupança imediata pode esconder impactos que não surgem na fatura, mas que acabam inevitavelmente por ser suportados pela sociedade.
A competitividade da indústria europeia dependerá cada vez mais da capacidade de tornar visível aquilo que hoje permanece oculto.
Não é por acaso que muitas das ferramentas atualmente em desenvolvimento na União Europeia procuram responder precisamente a esta necessidade. O Passaporte Digital do Produto, as Declarações Ambientais de Produto, os critérios de Compra Pública Sustentável e
mecanismos como o Ajustamento Carbónico Fronteiriço refletem a convicção de que a transição climática só será bem-sucedida se caminhar lado a lado com a competitividade industrial. O esforço de descarbonização não pode traduzir-se numa transferência sistemática de produção para regiões onde os requisitos ambientais são menos exigentes.
Nenhum destes instrumentos resolverá o problema isoladamente. Mas todos apontam na mesma direção: a construção de mercados mais transparentes, mais informados e mais capazes de reconhecer o verdadeiro significado da sustentabilidade.
Esta transformação assume uma relevância particular para setores como a cerâmica. Não por acaso, as indústrias intensivas em energia ocupam um lugar central na análise de Draghi. O relatório alerta para o risco de a Europa perder capacidade industrial precisamente nos setores que mais necessitam de investir para cumprir os objetivos climáticos. A resposta proposta não passa por abrandar a transição, mas por acelerar a inovação, reduzir os custos da energia, promover a eletrificação, reforçar os investimentos e criar condições para que os produtos europeus possam competir num mercado global cada vez mais exigente.
Portugal dispõe hoje de uma indústria cerâmica reconhecida internacionalmente pela qualidade dos seus produtos, pela capacidade de inovação e pela crescente incorporação de práticas sustentáveis nos seus processos produtivos. Nos últimos anos, as empresas investiram de forma significativa na melhoria da eficiência energética, na digitalização industrial, na valorização de resíduos, na economia circular e em projetos de descarbonização que exigiram elevados níveis de investimento e uma profunda capacidade de adaptação organizacional.
Este esforço não pode ser interpretado apenas como uma resposta ao enquadramento regulatório europeu. Representa, acima de tudo, uma visão estratégica sobre o futuro da indústria. Representa a convicção de que a competitividade das próximas décadas dependerá da capacidade de conciliar desempenho económico, responsabilidade ambiental e progresso social, num equilíbrio cada vez mais exigente.
No entanto, para que esta transformação produza plenamente os seus efeitos, não basta que as empresas evoluam. É igualmente necessário que os mercados evoluam com elas.
Os arquitetos que prescrevem materiais, os distribuidores que selecionam fornecedores, os proprietários
de lojas e as cadeias de distribuição que definem as suas políticas de procurement, os promotores imobiliários que desenvolvem projetos, os consumidores que tomam decisões de compra e as entidades públicas que lançam concursos têm hoje um papel determinante na construção desta nova realidade. A sustentabilidade só produzirá uma vantagem competitiva duradoura se for efetivamente incorporada nos critérios de decisão ao longo de toda a cadeia de valor e deixar de ser encarada como um atributo complementar ou uma característica desejável, mas secundária.
A Europa tem vindo a liderar o desenvolvimento de um modelo económico que procura compatibilizar crescimento, proteção ambiental e progresso social. Esse caminho exige investimento, inovação e capacidade de adaptação. Mas exige igualmente que o mercado reconheça o valor gerado por esse esforço. Caso contrário, corre-se o risco de criar uma situação paradoxal: as empresas mais responsáveis suportam custos acrescidos para cumprir objetivos coletivos, enquanto competem com produtos provenientes de geografias onde esses mesmos objetivos não são exigidos.
O verdadeiro desafio da próxima década será, por isso, menos tecnológico do que cultural. A indústria continuará a inovar, os regulamentos continuarão a evoluir e novas ferramentas de medição e transparência continuarão a surgir. O elemento decisivo será a capacidade de construir uma consciência coletiva que permita reconhecer que a forma como um produto é produzido faz parte integrante da sua qualidade e do seu valor.
Talvez seja essa a principal mensagem que a Europa recebe hoje do Relatório Draghi: a prosperidade futura dependerá menos da escolha entre competitividade e sustentabilidade do que da capacidade de fazer ambas avançarem em conjunto. A verdadeira ambição europeia não pode ser apenas produzir de forma mais limpa. Tem de ser produzir de forma mais limpa sem deixar de produzir.
A indústria cerâmica sempre soube transformar a matéria-prima em algo mais valioso do que aquilo que recebeu da natureza. Talvez o desafio do nosso tempo seja semelhante. Não se trata apenas de transformar argila, energia e conhecimento em produtos de excelência. Trata-se de transformar a forma como os mercados compreendem o valor desses produtos e a responsabilidade que lhes está associada.
Porque o preço é visível. Mas o futuro da competitividade europeia dependerá da capacidade de revelar tudo aquilo que ele pode encerrar.
ENERGIA LOCAL, COMPETITIVIDADE GLOBAL: COMO AS COMUNIDADES DE ENERGIA PODEM ACELERAR A DESCARBONIZAÇÃO DA INDÚSTRIA
por Pedro Antão Alves, CEO da Cleanwatts
Durante décadas, a energia foi vista, quase exclusivamente, como algo que se comprava a partir de um sistema centralizado, distante do consumidor e com pouca margem de intervenção. O autoconsumo e as Comunidades de Energia, com centrais solares, alteram essa lógica, pois permitem que quem consome possa também produzir, consumir, partilhar e gerir a energia de forma mais ativa.
Esta evolução transforma o tradicional consumidor num participante do sistema energético. No caso das empresas, isso significa passar de uma postura reativa, perante a fatura energética, para uma abordagem estratégica, em que a energia passa a ser um ativo de competitividade, sustentabilidade e gestão de risco.
A produção local de energia renovável confere uma vantagem muito clara: reduz a exposição à volatilidade dos mercados energéticos. Quando uma empresa consegue produzir uma parte relevante da energia que consome, ou beneficiar de energia produzida na sua proximidade, ganha maior previsibilidade de custos e reduz a dependência de fatores externos que não controla.
A energia tem um peso significativo em muitos negócios e a instabilidade dos preços pode afetar diversos fatores centrais para uma empresa: margens, investimento, capacidade de inovação, competitividade face a produtores de geografias com custos mais baixos ou exigências ambientais menos rigorosas, entre outros.
Esta realidade é particularmente evidente nos setores com grandes consumos de energia. Indústrias como a cerâmica, o vidro, o cimento, a metalurgia, a fundição, a química, a pasta e papel, o têxtil, a agroindústria ou o frio industrial dependem fortemente de eletricidade, calor, vapor, combustíveis ou processos contínuos de elevada intensidade energética. Em mui -
tos destes setores, a energia não é apenas um custo operacional relevante: é uma condição de produção.
O caso do setor cerâmico
Atualmente, a indústria cerâmica é uma das grandes consumidoras energéticas em Portugal e, de acordo com dados recentes, a energia pode representar entre 25 e 30 por cento do custo das vendas. Com a duplicação do preço do gás natural desde o início da guerra na Ucrânia, esse peso pode ultrapassar os 50 por cento, criando uma pressão difícil de acomodar. Para uma empresa de média dimensão, este agravamento pode representar um acréscimo anual entre 1,5 e 2 milhões de euros. A isto soma-se a fatura associada ao carbono, que, numa fábrica com cerca de 20 milhões de euros de faturação, pode rondar os 500 mil euros por. Estes números dizem respeito à cerâmica, mas traduzem um problema mais vasto. Sempre que a energia tem um peso estrutural nos custos de produção, a exposição a preços voláteis compromete o presente e, claro, o futuro. Deste modo, o desafio é duplo: por um lado, a indústria tem de reduzir emissões e alinhar-se com os objetivos de neutralidade carbónica; por outro, tem de continuar a produzir, exportar, empregar e investir. Se a transição energética for entendida apenas como custo ou obrigação regulatória, corre o risco de fragilizar setores industriais essenciais. Se for estruturada como instrumento de competitividade, pode tornar-se uma oportunidade para modernizar a base produtiva europeia.
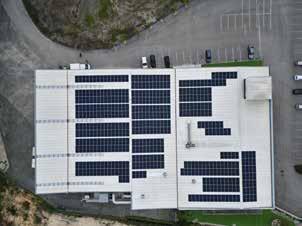
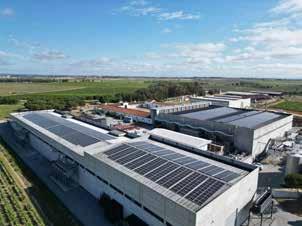
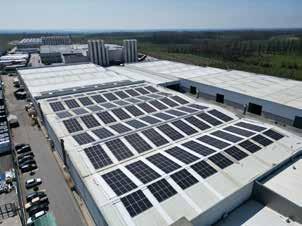
Beam Park: A produção anual estimada da central solar instalada na Beam ParkCompanhia de Cervejas de Leiria é de 364 MWh, o que equivale ao consumo de energia de cerca de 90 famílias. Foto -
Transição Energética
É neste contexto que modelos de autoconsumo, individual e coletivo, ganham relevância. Por exemplo, uma Comunidade de Energia permite produzir, consumir, armazenar e partilhar energia renovável localmente. No contexto industrial, isto pode significar a instalação de capacidade solar fotovoltaica em coberturas, terrenos industriais ou áreas próximas, permitindo que a energia produzida seja utilizada por uma ou várias empresas, entidades locais ou consumidores situados no mesmo ecossistema energético.
A lógica é simples: aproximar a produção do consumo, reduzir a dependência exclusiva da rede e dos mercados grossistas, aumentar a previsibilidade dos custos e criar modelos colaborativos de utilização de energia. Planear investimentos, contratos, encomendas e estratégias comerciais exige algum grau de estabilidade. A volatilidade energética torna esse planeamento mais difícil.
Fundação Eugénio de Almeida: A Fundação Eugénio de Almeida criou uma Comunidade de Energia que vai integrar outras entidades do setor social da cidade de Évora, permitindo a partilha de energia produzida localmente Foto -
Um dos modelos de financiamento que tem > ganho expressão neste contexto é o PPA, ou Power Purchase Agreement. Trata-se de um contrato de longo prazo pelo qual uma empresa adquire energia renovável a um preço fixo ou indexado, sem necessidade de investimento próprio na infraestrutura de produção. O promotor financia, instala e opera a central solar — em coberturas, terrenos ou em regime de partilha numa Comunidade de Energia — e a empresa paga apenas pela energia que consome, a um preço previamente acordado e tipicamente inferior ao da rede. As vantagens são múltiplas: elimina a barreira do investimento inicial, transfere o risco técnico e operacional para o promotor, e garante um custo de energia previsível durante toda a vigência do contrato, habitualmente entre dez e vinte anos. Para a indústria intensiva em energia, este modelo é particularmente relevante porque permite aceder aos benefícios da produção renovável sem comprometer a liquidez nem desviar capital de outras prioridades de investimento. A previsibilidade do custo energético contratado é, em si mesma, um instrumento de gestão de risco: num setor onde a energia representa uma fatia significativa dos custos de produção, saber antecipadamente o preço que se vai pagar tem valor estratégico real.
A produção local de eletricidade não resolve, por si só, todos os desafios da descarbonização industrial. Há processos que exigem calor de alta temperatura, combustíveis específicos ou soluções tecnológicas ainda em maturação. Na cerâmica, por exemplo, os fornos operam a altas temperaturas, o que torna a substituição integral do gás natural tecnicamente complexa no curto prazo. O mesmo acontece noutras indústrias, como o vidro, o cimento, a metalurgia ou determinados segmentos da química, onde a energia térmica e os processos contínuos têm requisitos muito exigentes. Ainda assim, a produção local de eletricidade renovável pode desempenhar um papel relevante. Mesmo quando não substitui integralmente os combustíveis utilizados em processos térmicos, pode reduzir custos elétricos associados a motores, ventilação, bombagem, ar comprimido, iluminação, climatização, equipamentos auxiliares, linhas de produção, tratamento, logística interna ou sistemas digitais. Em operações industriais com consumos elevados e permanentes, estes ganhos podem ser significativos.
Adicionalmente, a redução da fatura elétrica pode libertar margem financeira para outras etapas da
transição: eficiência energética, recuperação de calor, eletrificação parcial de processos, substituição de equipamentos, integração de biomassa ou gases renováveis, armazenamento e digitalização. A descarbonização industrial será necessariamente feita por um conjunto de tecnologias e modelos de negócio e não através de uma solução única.
A partilha local de energia é uma dessas soluções e, simultaneamente, um modelo de negócio. Uma empresa isolada pode não conseguir consumir toda a energia produzida num determinado momento. Mas, integrada numa Comunidade de Energia, pode partilhar excedentes com outros consumidores próximos. Este modelo é particularmente interessante em parques empresariais e industriais ou em clusters produtivos, onde diferentes empresas têm perfis de consumo complementares.
O papel da digitalização
Produzir energia renovável é apenas uma parte do desafio. O valor está em saber quando consumir, quando armazenar, quando partilhar e quando recorrer à rede. A gestão energética moderna exige dados em tempo real, previsão de produção, monitorização de consumos, análise de perfis, identificação de desperdícios e capacidade de resposta a diferentes cenários de preço e procura.
A digitalização permite que a energia deixe de ser gerida apenas através da fatura mensal e passe a ser acompanhada como uma variável operacional estratégica. Numa fábrica, isto consiste em identificar consumos invisíveis, reduzir perdas, evitar picos de potência, ajustar cargas não críticas, antecipar necessidades e integrar progressivamente novas tecnologias.
As baterias acrescentam uma camada adicional de flexibilidade. A sua principal função é permitir uma melhor gestão do tempo energético. A energia solar é produzida sobretudo durante o dia, mas os consumos industriais nem sempre coincidem com esse perfil. O armazenamento permite deslocar energia de momentos de maior produção para períodos de maior necessidade, reduzir picos, aumentar o autoconsumo e melhorar a estabilidade local.
Em Comunidades de Energia industriais, as baterias podem também aumentar o aproveitamento da energia partilhada. No entanto, é importante evitar generalizações. A viabilidade de uma bateria depende do perfil de consumo, dos preços de energia, da estru -
Transição Energética
tura tarifária, dos picos de potência, da dimensão da produção renovável e da capacidade de participação em mecanismos de flexibilidade.
O mesmo princípio aplica-se às Comunidades de Energia em geral. Não são uma solução universal, nem devem ser apresentadas como resposta automática para todos os contextos. Exigem análise técnica, económica e regulatória. É necessário estudar perfis de consumo, proximidade entre participantes, capacidade disponível, regras de partilha, limitações de rede, necessidades futuras e retorno esperado. Um projeto bem estruturado pode gerar valor elevado. Um projeto mal dimensionado pode ficar aquém do seu potencial.
Há também uma dimensão territorial relevante. Muitas indústrias intensivas em energia estão concentradas em regiões específicas, onde têm forte impacto económico e social. Quando perdem competitividade, o impacto ultrapassa a fábrica, pois afeta trabalhadores, cadeias de fornecimento, municípios e comunidades.
A energia local pode, por isso, ser vista também como infraestrutura económica territorial. Uma zona industrial que produz parte da sua energia, partilha excedentes e gere consumos de forma inteligente torna-se mais resiliente e mais atrativa. Pode reduzir custos para empresas existentes, melhorar condições para novos investimentos e reforçar a autonomia energética local. Este é um ponto importante: a transição energética não deve ser apenas uma política ambiental, mas uma política de desenvolvimento industrial e regional.
Hoje, a Europa enfrenta um desafio particularmente complexo. Quer acelerar a descarbonização, mas precisa de preservar a sua base industrial. Quer reduzir emissões, mas deve evitar que a produção se desloque para países onde as exigências ambientais são menores. Quer liderar tecnologicamente, mas tem de garantir energia acessível para as empresas que produzem bens essenciais. Este equilíbrio exige uma ligação mais forte entre política energética, política industrial e política comercial.
Quando uma indústria europeia suporta custos elevados de energia, carbono e conformidade ambiental, mas compete com produtos importados de geografias que não enfrentam exigências equivalentes, a transição pode gerar distorções. Na cerâmica, a referência a produtos importados colocados em Portugal a preços muito inferiores aos custos industriais europeus ilustra bem esta tensão. Mas o mesmo tipo de pressão existe noutros setores expostos a mercados globais.
Transição Energética
A resposta não deve ser reduzir a ambição climática. Deve ser criar condições para que a descarbonização seja compatível com competitividade. Isso implica acesso a energia limpa e competitiva, redes preparadas, licenciamento mais ágil, incentivos bem direcionados, valorização do carbono incorporado nos produtos e instrumentos que evitem concorrência desleal baseada em menores padrões ambientais.
As Comunidades de Energia podem contribuir para esta resposta, mas devem ser integradas numa estratégia mais ampla. A sua utilidade está em permitir ação concreta, ao contrário de soluções ainda dependentes de maturação tecnológica, produção em escala ou novas infraestruturas. Esta capacidade de agir é importante porque a indústria trabalha com horizontes longos.
O futuro da energia local é o futuro da economia global
Nos próximos anos, é provável que os modelos de energia local evoluam em três direções principais. A primeira será a escala. As Comunidades de Energia tenderão a passar de projetos de pequena dimensão para modelos aplicados a zonas industriais, parques empresariais, clusters produtivos e cadeias de valor. A segunda será a integração tecnológica. Produção renovável, armazenamento, carregamento elétrico, gestão da procura, dados de consumo, flexibilidade e mercados locais de energia serão cada vez mais articulados. A terceira será a ligação entre energia e produto. Clientes, reguladores e investidores vão valorizar cada vez mais a pegada carbónica dos bens industriais e a origem da energia utilizada na sua produção.
Esta evolução pode criar uma nova forma de competitividade industrial. Empresas que consigam produzir com menor intensidade carbónica, custos energéticos mais previsíveis e maior eficiência terão uma vantagem competitiva em mercados onde a sustentabilidade se torna critério de compra, financiamento e reputação. Ao mesmo tempo, regiões industriais capazes de organizar sistemas energéticos locais poderão tornar-se mais atrativas para investimento.
A energia local não deve ser vista como solução isolada, mas como parte de uma mudança mais profunda: a passagem de um modelo energético centralizado e passivo para um modelo distribuído, participativo e inteligente. Neste novo modelo, as empresas deixam de ser apenas consumidoras e passam a ser participantes ativos no sistema energético. Produzem, consomem, armazenam, partilham e ajustam. Essa mudança pode alterar a relação entre indústria, energia e território.
O desafio é garantir que esta transformação é feita com rigor e escala. Para isso, será necessário remover barreiras administrativas, clarificar regras de participação, facilitar o acesso a financiamento, reforçar redes elétricas, desenvolver competências técnicas e assegurar que os benefícios são distribuídos de forma equilibrada entre os participantes. A complexidade não deve ser subestimada, mas também não deve servir de pretexto para adiar.
A indústria intensiva em energia precisa de respostas práticas. Precisa de reduzir custos no presente, preparar investimentos para o futuro e cumprir metas ambientais cada vez mais exigentes. As Comunidades de Energia podem ajudar porque oferecem uma ferramenta concreta para combinar produção renovável, eficiência, colaboração e gestão inteligente.
A transição energética industrial não será simples. Terá custos, exigirá investimento e implicará escolhas tecnológicas complexas. Mas também pode ser uma oportunidade para modernizar processos, reforçar autonomia, valorizar territórios e proteger capacidade produtiva.
A questão central é, portanto, como garantir que a indústria continua a produzir enquanto reduz a sua pegada carbónica. A resposta passará por várias soluções, mas uma delas será certamente a energia renovável local, partilhada e digitalmente gerida. Para setores intensivos em energia, essa pode ser uma das formas mais concretas de transformar a transição energética numa oportunidade de competitividade global.
Metalusa:
uma potência instalada de 630 kWp.
Transição Energética
DA TERRA AO FORNO: O BIOMETANO COMO OPORTUNIDADE PARA A DESCARBONIZAÇÃO DA INDÚSTRIA CERÂMICA E DA CRISTALARIA
por Teresa Ribeiro Bento, APICER - Associação
Portuguesa das Indústrias da Cerâmica e Cristalaria
A descarbonização da indústria deixou de ser uma perspetiva de longo prazo para se tornar uma realidade que condiciona, hoje, a competitividade das empresas europeias. Para setores intensivos em energia, como a cerâmica e a cristalaria, este desafio assume uma dimensão particularmente relevante: como reduzir drasticamente as emissões de carbono sem comprometer a qualidade dos produtos, a segurança dos processos e a competitividade internacional?
Foi precisamente para refletir sobre esta questão que a APICER marcou presença na Vila do Biometano, um espaço temático integrado na Feira Nacional de Agricultura (FNA), realizada entre 6 e 14 de junho, no CNEMA, em Santarém.
Mais do que uma exposição, a Vila do Biometano constituiu uma demonstração prática de que Portugal está a construir uma cadeia de valor capaz de produzir, distribuir e utilizar um gás renovável que poderá desempenhar um papel decisivo na transição energética da indústria nacional.
Um setor estratégico perante um desafio sem precedentes
A indústria portuguesa da cerâmica e da cristalaria integra atualmente mais de 1.200 empresas, emprega cerca de 19 mil trabalhadores e gera exportações superiores a 960 milhões de euros, constituindo um dos setores industriais mais relevantes da economia portuguesa.
Reconhecida internacionalmente pela qualidade dos seus produtos, pela inovação tecnológica e pela forte orientação exportadora, esta indústria enfrenta, contudo, um dos maiores desafios da sua história recente.
As metas europeias de neutralidade carbónica, o pacote legislativo Fit for 55 e a progressiva revisão do Sistema Europeu de Comércio de Licenças de Emissão (CELE) obrigam as empresas a reduzir significativamente as suas emissões de gases com efeito de estufa.
Este desafio assume especial importância porque cerca de 44% das empresas do setor estão abrangidas pelo CELE, estando sujeitas a custos crescentes associados às emissões de CO₂.
Ao mesmo tempo, a produção cerâmica continua a depender de processos térmicos muito exigentes, que utilizam temperaturas frequentemente superiores aos 1.000 ºC, tornando difícil uma substituição imediata do gás natural por outras fontes energéticas.
Neste contexto, o biometano surge como uma das soluções mais promissoras para compatibilizar descarbonização e competitividade.
A Vila do Biometano: um ecossistema em construção
Promovida pela Floene, a Vila do Biometano reuniu, pela primeira vez num mesmo espaço, praticamente todos os intervenientes da cadeia de valor deste gás renovável.
Durante nove dias, empresas produtoras, operadores de rede, comercializadores, entidades tecnológicas, instituições públicas e associações setoriais apresentaram projetos concretos que demonstram que o biometano já não constitui apenas uma ambição futura, mas uma realidade em desenvolvimento.
Participaram nesta iniciativa entidades como a Floene, Veolia, PRIO, Goldenergy, REGA ENERGY, Prado Energia, Mota-Engil Ambiente e Energia e SYSADVANCE, entre outros parceiros que têm vindo a investir na produção, purificação, distribuição e comercialização deste combustível renovável.
Paralelamente, realizou-se um programa de conferências, mesas-redondas e apresentações dedicado aos temas da energia, agricultura, economia circular e sustentabilidade, reforçando a importância do biometano como elemento central da transição energética portuguesa.
A presença da APICER neste espaço procurou precisamente representar os interesses da indústria cerâmica e da cristalaria, dando visibilidade às necessidades específicas de um setor cuja competitividade depende, em grande medida, da disponibilidade de soluções energéticas tecnicamente viáveis e economicamente sustentáveis.
Porque interessa o biometano à indústria cerâmica e de cristalaria?
Ao contrário de outras alternativas energéticas atualmente em desenvolvimento, o biometano apresenta uma vantagem decisiva: é quimicamente equivalente ao gás natural.
Esta característica permite que possa ser injetado diretamente na infraestrutura nacional de distribuição e utilizado nos equipamentos industriais existentes sem necessidade de alterações profundas aos processos produtivos.
Para uma indústria onde os investimentos em fornos representam dezenas de milhões de euros e onde os ciclos de renovação tecnológica são longos, esta compatibilidade constitui um fator determinante.
Em termos práticos, significa que as empresas podem iniciar a incorporação de gás renovável sem substituir os seus equipamentos nem interromper a produção.
Além desta vantagem tecnológica, o biometano oferece benefícios ambientais e económicos particularmente relevantes.
A utilização de biometano certificado através de Garantias de Origem permite reduzir a pegada carbónica dos produtos, contribuir para o cumprimento das metas de descarbonização e mitigar o impacto financeiro associado ao CELE.
Algumas empresas associadas da APICER já iniciaram este caminho, estabelecendo contratos de fornecimento de biometano com certificados de garantia de origem, demonstrando que esta transição deixou de ser um cenário teórico para passar a integrar as estratégias industriais do setor.
Da economia circular nasce uma nova energia
Uma das maiores virtudes do biometano reside precisamente na forma como é produzido.
Ao contrário do gás natural de origem fóssil, o biometano resulta da valorização de resíduos orgânicos provenientes da agricultura, da pecuária, da indústria agroalimentar, das estações de tratamento de águas residuais ou da fração orgânica dos resíduos urbanos.
Estes resíduos são transformados em biogás através de digestão anaeróbia, sendo posteriormente purificados até atingirem uma qualidade equivalente à do gás natural.
O resultado é um combustível renovável que promove simultaneamente a gestão sustentável de resíduos, reduz emissões de metano para a atmosfera, diminui a dependência energética do exterior e cria novas oportunidades económicas para o território.
Trata-se de um exemplo paradigmático de economia circular, onde aquilo que anteriormente constituía um problema ambiental passa a representar um recurso energético com elevado valor acrescentado.
Um caminho que exige políticas públicas eficazes
Apesar dos avanços tecnológicos e do crescente interesse do mercado, o desenvolvimento do biometano em Portugal continua condicionado por diversos fatores.
A simplificação dos processos de licenciamento das unidades de produção, a criação de mecanismos
Transição Energética
estáveis para emissão e transação de Garantias de Origem e o aumento da escala produtiva constituem condições fundamentais para que este combustível possa tornar-se economicamente competitivo.
Enquanto os custos de produção permanecerem significativamente superiores aos do gás natural, muitas empresas terão dificuldade em acelerar a sua transição energética.
Neste contexto, torna-se essencial que as políticas públicas reconheçam a realidade dos setores industriais expostos à concorrência internacional.
A descarbonização não pode traduzir-se numa perda de competitividade da indústria portuguesa, mas sim numa oportunidade para reforçar a sua diferenciação, criar valor acrescentado e consolidar a imagem de sustentabilidade dos produtos nacionais.
O compromisso da APICER
A participação da APICER na Vila do Biometano insere-se numa estratégia mais ampla de acompanhamento da transição energética dos setores.
Enquanto representante da indústria cerâmica e da cristalaria, a associação continuará a acompanhar a evolução deste mercado, promovendo o diálogo com produtores, comercializadores, entidades reguladoras e decisores políticos, procurando garantir que as necessidades específicas das empresas sejam consideradas na definição das políticas públicas.
A descarbonização da indústria não depende de uma única tecnologia.
Exigirá eficiência energética, eletrificação, hidrogénio renovável, captura de carbono e outras soluções que continuarão a evoluir ao longo da próxima década.
Mas, no curto e médio prazo, o biometano apresenta uma vantagem difícil de ignorar: pode ser utilizado já hoje,
aproveitando as infraestruturas existentes e contribuindo de forma imediata para a redução das emissões.
A Vila do Biometano demonstrou que Portugal dispõe do conhecimento, das empresas e da tecnologia necessários para desenvolver esta cadeia de valor.
O desafio que se segue será transformar esse potencial numa realidade à escala nacional, garantindo que a energia produzida a partir dos resíduos portugueses possa alimentar também a excelência dos fornos da indústria cerâmica e da cristalaria.
A relevância da Vila do Biometano ficou igualmente demonstrada pelo elevado nível das entidades que a visitaram ao longo da Feira Nacional de Agricultura. O espaço recebeu a visita do Presidente da República, do Primeiro-Ministro, do Presidente da Assembleia da República, dos Ministros do Ambiente e Energia e da Agricultura e Mar, bem como de outros membros do Governo. Marcaram também presença representantes da Comissão de Agricultura e Pescas da Assembleia da República, de vários partidos políticos com assento parlamentar, do Conselho Económico e Social, da ERSE – Entidade Reguladora dos Serviços Energéticos, da DGEG – Direção-Geral de Energia e Geologia, do LNEG – Laboratório Nacional de Energia e Geologia, da ENSE –Entidade Nacional para o Setor Energético, da ADENE –Agência para a Energia, da APA – Agência Portuguesa do Ambiente, da CIP – Confederação Empresarial de Portugal, da AIP – Associação Industrial Portuguesa, da Comissão de Coordenação e Desenvolvimento Regional do Norte, de numerosos autarcas e de diversos parceiros representativos de diferentes setores de atividade. A presença permanente da CAP – Confederação dos Agricultores de Portugal reforçou igualmente o carácter agregador desta iniciativa, evidenciando o crescente consenso institucional em torno do papel estratégico do biometano para a transição energética, a economia circular e a competitividade da economia portuguesa.
PASSAPORTE DIGITAL DE PRODUTO:
DA PEGADA CARBÓNICA À
RASTREABILIDADE TOTAL
por
Nelson Martins, APICER - Associação
Portuguesa das Indústrias da Cerâmica e Cristalaria
O Passaporte Digital de Produto já não deve ser visto como uma mera extensão digital da conformidade documental. No novo enquadramento europeu, ele tende a afirmar-se como uma infraestrutura estratégica que liga rastreabilidade, desempenho ambiental, governança de dados, circularidade e integração com os mecanismos de descarbonização da construção e da indústria.
Resumo
O Passaporte Digital de Produto (PDP) está a emergir como uma das ferramentas mais transformadoras da nova política industrial europeia, ao permitir associar a cada produto uma identidade digital com dados técnicos, ambientais e de ciclo de vida estruturados e interoperáveis. Para a indústria cerâmica, esta evolução é particularmente relevante porque coincide com a crescente centralidade do carbono incorporado na construção, com a digitalização da conformidade e com a necessidade de responder a novas exigências regulatórias, nomeadamente no quadro do Regulamento (UE) 2024/1781 (Regulamento de Ecodesign para Produtos Sustentáveis – ESPR), da revisão do Regulamento de Produtos de Construção (CPR) e da diretiva de Eficiência Energética de Edifícios - EPBD (EU) 2024/1275.
O PDP representa uma mudança de paradigma: da pegada carbónica estática para a rastreabilidade total do produto, do processo e das emissões ao longo da cadeia de valor. Argumenta-se ainda que esta transição poderá criar sinergias relevantes com os sistemas de gestão industrial, com a avaliação de ciclo de vida, com a integração BIM e até com os processos de MRV associados ao CELE, desde que exista robustez metodológica e governação adequada dos dados.
Um novo enquadramento para a indústria
Há poucos anos, a maior parte dos fabricantes de produtos cerâmicos via a informação de produto como um
conjunto de obrigações relativamente estáveis: marcação CE, documentação técnica, fichas de segurança quando aplicável, manuais, ensaios e, em alguns casos declarações ambientais, quando solicitadas pelo mercado. Hoje, essa realidade está a mudar rapidamente. A Europa está a construir um modelo em que o produto deixa de ser apenas um objeto físico colocado no mercado e passa a ser também uma entidade digital, portadora de identidade, histórico, impacto ambiental e capacidade de integração em ecossistemas de dados.
O Passaporte Digital de Produto está no centro desta transformação. E, para a fileira cerâmica, a sua importância vai muito além da digitalização de informação comercial ou regulatória. O que está em causa é a possibilidade de ligar dados de matérias-primas, processo, energia, emissões, desempenho técnico, circularidade e destino final do produto numa única arquitetura interoperável, auditável e potencialmente utilizável por toda a cadeia de valor.
O contexto europeu ajuda a perceber porque razão o PDP ganhou esta centralidade. Com o Green Deal Europeu foi traçada a meta de que a Europa seja o primeiro continente a atingir a neutralidade climática, com uso eficiente de recursos e promovendo uma dupla transição industrial (verde e digital) que se repercute diretamente nos produtos, nos edifícios e nos processos de fabrico. O Regulamento (UE) 2024/1781, conhecido como ESPR, introduziu a base horizontal do futuro sistema europeu de passaportes digitais de produto, estabelecendo a lógica de requisitos de informação, interoperabilidade e sustentabilidade para categorias de produtos abrangidas por atos delegados, que estão já a ser elaborados.
Em paralelo, a revisão do Regulamento dos Produtos da Construção veio reforçar a digitalização da informação e a integração do desempenho ambiental no quadro da colocação no mercado. A partir de 8 de janeiro de 2026, a declaração do Potencial de Aquecimento Global (PAG ou GWP - Global Warm Potential), para categorias prioritárias de produtos de construção, passa a integrar a Declaração de Desempenho e Conformidade, consolidando a passagem de uma lógica em que a dimensão ambiental era muitas vezes complementar, para uma lógica em que ela se torna parte do núcleo regulatório.
Esta alteração tem um significado estrutural para a cerâmica. A indústria passa a responder a perguntas exigidas pelo mercado, tais como:
- Quanto é o carbono incorporado no produto? Que dados suportam esse valor?
- Como se rastreia a origem dos materiais e da energia utilizada pelo produto?
- De que forma essa informação pode ser reutilizada pelo sector AEC da construção, projetistas, promotores, autoridades, plataformas digitais e mercados regulados?
Da pegada carbónica à rastreabilidade do carbono
Um dos conceitos mais relevantes nesta transformação é a passagem de uma lógica de pegada carbónica para uma lógica de rastreabilidade carbónica total. A pegada carbónica, enquanto valor agregado representado em CO2 equivalente, continua a ser indispensável, mas por si só não mostra a origem do impacto, nem permite compreender a contribuição específica de matérias-primas, combustíveis, lotes, processos ou cenários logísticos, o que impede a descarbonização do edificado ou a escolha por produtos de construção com menor impacto no seu ciclo de vida.
O PDP irá criar as condições para uma rastreabilidade digital das emissões associadas aos produtos ao longo da sua cadeia de valor. Em vez de um único número final, passa a existir a possibilidade de rastrear como esse número foi construído, que dados primários e secundários o suportam, como se distribui pelos módulos de ciclo de vida e como se altera com diferentes contextos produtivos ou logísticos.
Na cerâmica, esta granularidade é especialmente importante. A intensidade carbónica de um revestimento ou de um tijolo pode variar com o teor de reciclado, a origem mineralógica da formulação, a eficiência energética do forno, o combustível utilizado, a taxa de desperdício, o perfil térmico ou a distância de expedição. Sem rastreabilidade, estas diferenças diluem-se em médias, ou valores predefinidos com
base em históricos poucas vezes revistos. Com rastreabilidade, o PDP passa a ser um instrumento de gestão e de diferenciação competitiva dos produtos, especialmente na cadeia de valor da construção.
GWP ou PAG: o indicador que sai do anexo e entra no centro da conformidade
No setor da construção, o Potencial de Aquecimento Global tornou-se o principal indicador climático para comunicação do impacto ambiental dos produtos. A norma EN 15804+A2 organiza esse desempenho através de módulos de ciclo de vida (A1-A3, A4-A5, B, C e D) e oferece a estrutura metodológica que hoje sustenta grande parte da quantificação ambiental dos produtos de construção.
Este enquadramento era já relevante para as DAP (Declarações Ambientais de Produto) e as ACV (Avaliações do Ciclo de Vida), mas torna-se muito mais crítico quando o GWP entra no núcleo regulamentar da colocação no mercado. A revisão do CPR introduz essa mudança ao exigir a declaração de GWP nas DoPC (Declarações de Desempenho e de Conformidade), para categorias prioritárias a partir de 2026, o que reforça a necessidade e obrigatoriedade de apresentar dados consistentes, auditáveis e digitalizáveis.
Para os fabricantes cerâmicos, isto significa que o GWP deixa de ser apenas um número preparado para um estudo periódico e passa a funcionar como dado vivo de produto. Quanto maior for a capacidade de ligar consumos energéticos, ordens de fabrico, dados de produção, inventários ACV e informação de produto numa arquitetura integrada, maior será a robustez da resposta regulatória e estratégica da empresa, e maior será a competitividade dos produtos no mercado.
Quando o produto contribui para o carbono total do edifício
O PDP ganha ainda maior relevância quando é colocado no contexto da EPBD e da crescente importância do whole life carbon nos edifícios. A avaliação de desempenho do edifício está a deixar de se concentrar exclusivamente na fase operacional para integrar, de forma cada vez mais consistente, o carbono incorporado dos materiais e sistemas construtivos.
Isto significa que um produto cerâmico poderá ser avaliado pelo seu contributo para o balanço carbónico total do edifício, e não apenas pelo seu desempenho isolado. Revestimentos, pavimentos, elementos de cerâmica estrutural e outros produtos passam assim a integrar cadeias de decisão em que o BIM, os building logbooks, ou sistemas como o Level(s) e a Taxonomia Europeia exigem informação estruturada, fiável e compatível com modelos digitais do edificado.
Neste quadro, o PDP funciona como ponto de ligação entre produto e edifício. É ele que pode permitir transferir para o modelo BIM ou para a documentação de sustentabilidade do edifício dados sobre GWP, composição, cenários de uso, manutenção, substituição, circularidade e fim de vida. O impacto desta mudança é considerável: a qualidade dos dados do produto passa a influenciar diretamente a capacidade do edifício demonstrar desempenho energético e climático, garantindo conformidade com novas exigências de mercado e investimento.
Agenda ECP: uma preparação setorial com significado estratégico
Em Portugal, os trabalhos desenvolvidos pela Agenda ECP mostram que esta transformação não está a ser ignorada pelo setor. Entre os seus eixos de atuação figuram a descarbonização, as energias verdes, a integração de resíduos, a circularidade material e a digitalização de produtos, processos e cadeia logística.
Este enquadramento é particularmente relevante porque demonstra uma visão sistémica. O PDP não aparece apenas como obrigação futura, mas como parte de uma infraestrutura de modernização industrial capaz de ligar competitividade, eficiência material, simbiose industrial e preparação regulatória.
O potencial do PDP é elevado, mas a sua concretização dependerá da capacidade das empresas e do setor para resolver questões críticas de qualidade de dados,
harmonização semântica, maturidade digital industrial, proteção de informação sensível, sobretudo nas PME. Sem essa base, existe o risco de se multiplicarem plataformas e obrigações sem criação proporcional de valor, ou o risco maior de perda de acesso aos mercados. Em contrapartida, quando bem desenhado, o passaporte pode tornar-se uma infraestrutura de confiança transversal à cadeia de valor. Pode reduzir custos, reforçar a credibilidade ambiental, acelerar respostas a clientes e autoridades, melhorar a ligação entre produto e edifício, apoiar auditoria digital e dar nova profundidade à gestão do carbono industrial.
Conclusão
Os produtos cerâmicos estão a entrar numa nova era em que desempenho técnico, desempenho ambiental e inteligência digital deixam de poder ser tratados separadamente. O Passaporte Digital de Produto é uma das expressões mais visíveis dessa mudança, porque transforma o produto num nó ativo de informação, rastreabilidade e valor regulatório.
Para a indústria cerâmica, o desafio não está apenas em cumprir a próxima obrigação. Está em perceber que a gestão do carbono, da circularidade e da conformidade está a convergir numa mesma infraestrutura digital, com implicações diretas para competitividade, acesso ao mercado e posicionamento estratégico na construção Net-Zero.
AGENDA MOBILIZADORA ECP DEBATE
O FUTURO DIGITAL DA INDÚSTRIA DA CERÂMICA E DA CRISTALARIA
por Teresa Ribeiro Bento, APICER - Associação Portuguesa das Indústrias da Cerâmica e Cristalaria
No passado dia 3 de junho o Salão Nobre da Vista Alegre, em Ílhavo, recebeu o workshop "Futuro Digital da Indústria da Cerâmica e da Cristalaria: Contributos da Agenda ECP", uma iniciativa promovida no âmbito da agenda Ecocerâmica e Cristalaria de Portugal (agenda ECP), que reuniu 92 participantes entre representantes de empresas, associações setoriais, centros tecnológicos, universidades e outras entidades ligadas ao ecossistema da inovação.
Num contexto em que a indústria da cerâmica e da cristalaria enfrenta uma profunda transformação impulsionada pela dupla transição digital e verde, o workshop constituiu um espaço de reflexão e disseminação dos resultados alcançados pela agenda ECP, evidenciando o contributo da inovação para responder aos novos desafios regulamentares europeus, nomeadamente em matéria de sustentabilidade (ESG), Regulamento Ecodesign, Regulamento dos Produtos de Construção, Passaporte Digital de Produto (PDP) e Building Information Modelling (BIM). A recente aprovação da Estratégia Nacional BIM
veio reforçar a atualidade destes temas e a necessidade de preparar o setor para um novo paradigma de gestão e partilha de informação.
Ao longo da tarde foram debatidos os principais desafios que se colocam às empresas da indústria da cerâmica e da cristalaria, em particular a necessidade de recolher, organizar, tratar e partilhar informação ao longo de toda a cadeia de valor dos produtos, assegurando simultaneamente maior eficiência operacional, rastreabilidade, interoperabilidade e integração dos princípios da economia circular.
Na sessão de abertura, Cátia Carreira, Responsável de Inovação do Grupo VAA, destacou a importância da
colaboração entre empresas e entidades do sistema científico e tecnológico para acelerar a modernização da indústria. Seguiu-se a intervenção de Pedro Mêda, do Instituto para a Construção Sustentável, intitulada "O mesmo passaporte para duas realidades: Mercados e Ambiente Construído", que abordou os desafios da implementação do Passaporte Digital de Produto e a necessidade de articular a perspetiva dos mercados com a gestão da informação ao longo do ciclo de vida dos edifícios.
Na apresentação "O mesmo passaporte para duas realidades: Mercados e Ambiente Construído", Pedro Mêda analisou a evolução do enquadramento europeu da dupla transição digital e ecológica, destacando o papel estruturante do Regulamento dos Produtos da Construção, do Passaporte Digital de Produto e da estratégia europeia Transition Pathway for Construction. Explicou ainda que o setor da construção apresenta uma particularidade única: o Passaporte Digital de Produto deve responder simultaneamente às necessidades do mercado e da comercialização dos produtos, mas também à gestão da informação ao longo de todo o ciclo de vida dos edifícios. A intervenção evidenciou a importância da interoperabilidade, da normalização da informação e da rastreabilidade dos produtos como fatores essenciais para a economia circular, para a sustentabilidade e para a competitividade das empresas.
O programa prosseguiu com o painel "Plataformas Digitais para Otimizar os Processos Internos nas Empresas", moderado por Pedro Roseiro (INOV INESC). Foram apresentadas soluções digitais desenvolvidas e validadas no âmbito da Agenda ECP, nomeadamente a plataforma digiCER, desenvolvida pela Visabeira I&D e validada na Matcerâmica, orientada para a gestão do ciclo de vida do produto; a BIMCer, desenvolvida pela Visabeira I&D com a participação da Revigrés e da Sanindusa, que
disponibiliza uma biblioteca pública de objetos BIM; e a UNYMA, Sistema Integrado de Apoio à Produção desenvolvido pelo INOV e testado na MCS – Mota Ceramic Solutions, que integra informação de diferentes sistemas e apoia o planeamento e a gestão da produção.
As demonstrações evidenciaram o contributo destas soluções para a digitalização dos processos industriais, a melhoria da eficiência operacional e a preparação das empresas para os novos requisitos de rastreabilidade e gestão de dados.
O segundo painel, "Digitalização na Colaboração e Interoperabilidade na Cadeia de Valor", moderado por Luís Miguel Silva (TICE.PT), centrou-se na integração de informação entre organizações e na promoção da economia circular. Foram apresentados a plataforma DigiPassConnect, destinada à criação e gestão do Passaporte Digital de Produto e à interoperabilidade entre sistemas, e a ResourceNet, marketplace digital para a valorização de resíduos e subprodutos, ambas desenvolvidas pelo INOV e disponibilizadas através da APICER.
As intervenções demonstraram como estas ferramentas contribuem para reforçar a rastreabilidade dos produtos, facilitar a partilha segura de informação e apoiar o cumprimento das novas exigências regulamentares e dos indicadores ESG.
A sessão de encerramento técnico esteve a cargo de Victor Francisco, Responsável de I&D do CTCV, com a apresentação "Do Workshop à Ação: Como Avançar na Transformação Digital do Setor da Cerâmica e da Cristalaria". A intervenção destacou o legado da Agenda ECP e identificou os principais desafios para os próximos anos, sublinhando a importância da integração de dados, da inteligência artificial, da interoperabilidade e da evolução para modelos de smart factory. Foram igualmente apresentadas oportunidades de
apoio às empresas, através dos Digital Innovation Hubs e dos instrumentos de financiamento previstos no Portugal 2030 e noutros programas europeus.
O Workshop encerrou com a intervenção de Jorge Vieira, Presidente da Direção da APICER, que reforçou a importância de dar continuidade ao trabalho desenvolvido no âmbito da agenda ECP, promovendo a adoção das soluções criadas e consolidando a transformação digital da indústria portuguesa da cerâmica e da cristalaria.
público, o POP-UP ECP recebeu não apenas os participantes do workshop, mas também visitantes e comunidade em geral, reforçando a proximidade entre o setor industrial e a sociedade. Esta iniciativa constituiu uma importante ação de comunicação e valorização dos resultados da agenda ECP, evidenciando o impacto da colaboração entre empresas, centros tecnológicos, universidades e demais entidades do sistema científico e tecnológico na construção de uma indústria mais inovadora, sustentável e competitiva.
Em complemento ao workshop, decorreu, entre as 09h30 e as 19h00, a mostra POP-UP ECP, uma instalação imersiva e interativa concebida para dar visibilidade aos resultados alcançados pela Agenda Ecocerâmica e Cristalaria de Portugal. Estruturado como uma "cápsula" expositiva, este espaço reuniu demonstrações de diversos Produtos, Processos e Serviços (PPS) desenvolvidos e concluídos pelos parceiros da Agenda, permitindo aos visitantes conhecer, de forma prática e acessível, soluções inovadoras nas áreas da sustentabilidade energética, economia circular, transição digital, capacitação e descarbonização da indústria da cerâmica e da cristalaria. Instalado num espaço de acesso
O elevado número de participantes e a dinâmica de interação registada ao longo das diferentes sessões evidenciaram a relevância e atualidade dos temas abordados, bem como o interesse do setor pelas soluções e competências desenvolvidas no âmbito da agenda ECP.
Ecocerâmica e Cristalaria de Portugal, é uma Agenda Verde para a Inovação Empresarial, financiada pelo PRR - Plano de Recuperação e Resiliência, no âmbito do Next Generation EU da União Europeia | Projeto nº 76.
Secção Jurídica
A DIRETIVA DA TRANSPARÊNCIA
SALARIAL: ENTRE A PROMESSA
EUROPEIA E A REALIDADE
PORTUGUESA
por Filipa Pereira Silva e Mariana Bem-Haja, FAF Sociedade de Advogados
Em 2023, o Parlamento Europeu aprovou a Diretiva (UE) 2023/970, com o objetivo de reforçar o princípio trabalho igual, salário igual e combater as desigualdades de género, através da transparência remuneratória, de forma transversal nos setores público e privado.
Ora, a referida Diretiva assenta num conjunto de obrigações concretas para os Empregadores, exigindo que disponham de estruturas remuneratórias que garantam remuneração igual por trabalho igual ou de igual valor.
Do lado dos candidatos a emprego, passa a ser obrigatório que, a seu pedido, o potencial Empregador lhes forneça informações sobre a remuneração inicial ou o respetivo intervalo, com base em critérios objetivos e neutros em termos de género, para o posto de trabalho a que se candidatam e às disposições relevantes da convenção coletiva, quando aplicável – seja através da publicação do anúncio de emprego¹, antes da entrevista, seja por outro meio adequado, desde que se assegure uma negociação informada e transparente sobre a remuneração. Simultaneamente, fica expressamente vedado ao Empregador inquirir os candidatos a emprego sobre o historial das remunerações auferidas nas suas relações laborais anteriores ou em curso.
Nessa sequência, os processos de recrutamento devem ser conduzidos de forma não discriminatória, a fim de não comprometer o direito à igualdade remuneratória. No que respeita aos Trabalhadores já vinculados, consagra-se o direito de acesso fácil aos critérios utilizados na determinação da remuneração, os quais devem ser objetivos e neutros em termos de género, bem como aos níveis de remuneração e às regras de progressão salarial. Ademais, podem estes Trabalhadores solicitar e receber por escrito informações sobre o respetivo nível de remuneração individual e, bem assim, sobre os níveis médios de remuneração, desagregados por sexo, para as cate-
gorias de trabalhadores que executem trabalho igual ou de valor igual ao seu. Este pedido poderá ser solicitado através dos representantes dos trabalhadores ou de organismo de promoção de igualdade, que, no caso de Portugal, é a Comissão para a Igualdade no Trabalho e no Emprego (CITE), devendo ser respondido no prazo máximo de 2 meses. Caso as informações prestadas sejam incorretas ou incompletas, os Trabalhadores reservam-se no direito de solicitar, pessoalmente ou através dos representantes dos trabalhadores, esclarecimentos adicionais, pormenorizados e razoáveis, sobre quaisquer dos dados fornecidos, tendo direito a receber uma resposta fundamentada.
O Empregador fica ainda obrigado a informar anualmente os Trabalhadores da existência deste direito à informação e dos meios para o exercer – podendo, todavia, restringir a utilização dessas informações ao exercício do direito à igualdade remuneratória.
Toda a informação partilhada ao abrigo desta Diretiva deve ser disponibilizada em formato acessível a pessoas com deficiência, tendo em conta as suas necessidades específicas.
Finalmente, a Diretiva consagra igualmente um dever de comunicação de informações sobre as disparidades remuneratórias nas diversas componentes existentes entre os trabalhadores femininos e masculinos.
Secção Jurídica . Kéramica . p.36
Ainda assim, Portugal não parte do zero. A Lei n.º 60/2018, de 21 de agosto, já havia introduzido um conjunto de medidas de promoção da igualdade remuneratória entre mulheres e homens, impondo às empresas a adoção de políticas remuneratórias transparentes, assentes em critérios objetivos, comuns a ambos os géneros. Em caso de alegação de discriminação, cabia à Entidade Empregadora demonstrar a existência dessa política. Várias foram, aliás, as Empresas fiscalizadas pela Autoridade para as Condições do Trabalho (ACT) neste âmbito, ficando incumbidas de elaborar e implementar um plano de avaliação das diferenças remuneratórias durante 12 meses, com posterior comunicação dos resultados apurados, a fim de demonstrar as diferenças remuneratórias justificadas e a correção das diferenças remuneratórias não justificadas.
Não obstante, como supra se referiu, a Diretiva vai mais além – e Portugal encontra-se já em incumprimento. O prazo para a sua transposição terminou a 07 de junho de 2026, sem que tenham sido adotadas as disposições legislativas, regulamentares e administrativas necessárias.
Bem se percebendo a intenção do Legislador Europeu perante um mercado de trabalho marcado, desde sempre, por desigualdades e pela opacidade que, tantas vezes, as perpetuou, importa, contudo esclarecer um equívoco que tem circulado nos meios de comunicação social: ao contrário do que alguns canais noticiosos têm
vindo a sugerir, o “tabu salarial” não acabou, pelo menos não ainda, já que as Diretivas, ainda que vinculem os Estados-Membros destinatários quanto aos resultados a alcançar, deixa-lhes liberdade quanto à forma e aos meios de a incorporar no ordenamento interno, não sendo, portanto, de aplicação direta.
Enquanto a referida transposição não acontecer, a Diretiva não produz efeitos diretos na ordem jurídica portuguesa – o que não significa que o incumprimento seja isento de consequências. Ao não transpor a Diretiva atempadamente, Portugal violou o Tratado sobre o Funcionamento da União Europeia (TFUE), ficando sujeito a sanções pecuniárias.
A Diretiva (UE) 2023/970 representa um passo importante na construção de um mercado de trabalho mais justo e transparente, podendo tal transparência servir até como um fator aliciante para as empresas que, cientes da sua responsabilidade social, pugnam pela melhoria das condições de trabalho daqueles que contribuem diariamente para o seu sucesso.
Não obstante, a transparência salarial não se decreta com notícias de primeira página. A sua concretização depende da ação do Legislador nacional, sob pena de se continuar a onerar o país com sanções europeias e, sobretudo, de perpetuar o descontentamento dos trabalhadores portugueses.
Maio . Junho .
PARCEIRO DE CONFIANÇA PARA O SEU NEGÓCIO
UM FUTURO SUSTENTÁVEL
COM CREDIBILIDADE E RIGOR TÉCNICO NA CERTIFICAÇÃO DE PRODUTOS, SERVIÇOS E SISTEMAS DE GESTÃO
Membro de vários Acordos de Reconhecimento Mútuo
Presente em 20 países
Acreditada pelo IPAC como organismo de certificação de produtos (incluindo Regulamento dos Produtos de Construção), serviços e sistemas de gestão
Noticias & Informações
CERTIF TEM 210 NOVOS CLIENTES E AUMENTA MARGENS DE NEGÓCIO
por Certif
Faturação direta no estrangeiro representou 36,5% (7,5% fora da UE).
A CERTIF, líder de mercado na certificação de produtos e serviços, concluiu o exercício de 2025 com mais 210 clientes, dezassete dos quais no estrangeiro, mantendo os níveis de faturação, mas melhorando as suas margens. Sector da Construção representou mais de 75 por cento da atividade registada no referido período.
1. Certificação de Produtos
da legislação aplicável às empresas que trabalham com gases fluorados e que impediu a certificação do serviço de novas empresas.
A CERTIF continua a ser líder na certificação de produtos, que é o seu core business e que, com a marcação CE, representa próximo de 70% da faturação. A certificação de produtos destinados à exportação, com relevo para o setor elétrico, é uma das referências da CERTIF, sendo o único organismo de certificação nacional que oferece aos seus clientes marcas europeias.
2. Certificação de serviços
A certificação de serviços foi afetada pelos constrangimentos surgidos no 4º trimestre com a alteração
Notícias & Informações
Apesar disso foram emitidos 150 novos certificados, estando válidos mais de 2000, o que reforçou a liderança da CERTIF neste setor.
O FER – Fim de Estatuto de Resíduo tem válidos mais de 30 certificados, sendo uma área onde, no final do ano, se verificou uma maior procura face às vantagens de mercado que esta certificação permite.
3. Certificação de sistemas de gestão
A certificação de sistemas de gestão representa 7,6% da faturação, contra 6% no ano anterior, e teve um crescimento de 8% em número de certificados emitidos, sobretudo vindo de clientes que escolhem a CERTIF para complementar outras certificações que já possuem.
4. DAP – Declarações ambientais de produto
A CERTIF continuou a participar nas atividades do Cluster Habitat, sendo a única entidade reconhecida pela Plataforma para a Construção Sustentável como organismo de certificação que, com a sua bolsa de verificadores, atua no âmbito do Sistema DAP Habitat.
Membro da ETICS
National Certification Body do IECEE
Empowered Body Solarkeymark Group
Heat Pump Keymark Group
PolyCert Europe
OCS – Operation Clean Sweep
No final de 2025 estavam em vigor 55 DAP, tendo havido apenas a emissão de 6 DAP relativas a cimentos, painéis para isolamento térmico, lã de rocha, mármores e porcelanato. Estavam em curso processos de análise de cerca de 20 novas DAP.
5. Relações internacionais
Para além de acordos e parcerias bilaterais com organismos de certificação estrangeiros para o reconhecimento dos certificados dos seus clientes, e enquanto membro de vários acordos europeus e internacionais, a CERTIF está em condições de oferecer aos seus clientes as seguintes certificações:
A CERTIF tem clientes em cerca de 25 países, com a faturação direta no estrangeiro a representar 36,3% (7,2% fora da UE) do total. Há a referir, a este propósito, que vários trabalhos realizados no exterior são pagos em Portugal, não constando, por isso, nesta estatística.
Atribuição das Marcas ENEC e HAR
Certificados CB/Scheme
Atribuição da Keymark
Atribuição da Keymark
Certificado reciclagem plásticos
Certificado reciclagem plásticos
Notícias & Informações
NOVIDADES DAS EMPRESAS CERÂMICAS PORTUGUESAS
por Albertina Sequeira, Vice-Presidente Executiva da Apicer
COSTA NOVA
Marca COSTA NOVA reforça a sua estratégia internacional com nova presença em Espanha
A COSTA NOVA inaugurou uma nova loja em Madrid, reforçando a sua presença internacional e aproximando o universo da marca do público espanhol.
Localizado na Calle Lagasca, 90, no emblemático edifício Girasol, o novo espaço foi concebido para proporcionar uma experiência imersiva, onde o design de mesa se cruza com a ar-
quitetura, os materiais e uma estética contemporânea, permitindo descobrir a marca de forma mais inspiradora e sensorial. Esta inauguração representa mais um passo na estratégia de expansão internacional da COSTA NOVA, consolidando a sua presença num dos mercados mais relevantes da Europa. Espanha assume uma importância estratégica para a marca, não apenas pela dimensão do mercado, mas também pela proximidade geográfica e pelas afinidades culturais que partilha com Portugal.
MATCERAMICA
Matceramica distinguida com o Estatuto INOVADORA COTEC 2026
Reconhecimento destaca a capacidade de inovação, solidez financeira e excelência de gestão da empresa portuguesa
A Matceramica foi distinguida com o Estatuto INOVADORA COTEC 2026, uma iniciativa da COTEC Portugal que reconhece empresas nacionais pela sua capacidade de inovação, solidez financeira e excelência na gestão.
Este reconhecimento reflete o compromisso da empresa com a melhoria contínua, o investimento em conhecimento e tecnologia e uma estratégia de crescimento sustentável. Com mais de 40 anos de experiência na cerâmica utilitária, a Matceramica tem reforçado a sua competitividade nos mercados internacionais, aliando tradição, inovação e sustentabilidade. A distinção reconhece igualmente o contributo de toda a equipa para o crescimento e sucesso da empresa.
RECER
RECER, chegou o novo catálogo geral 2026/27
Pode reservar um exemplar impresso e receber no atelier o novo catálogo geral.
Nesta edição, encontrará informação técnica sobre as coleções das gamas Recer e Gresco. Inclui, também, a nova coleção Travertine Luce.
Maio . Junho . 2026 Noticias & Informações
Calendário de Eventos
ATLANTA MARKET’2026 [Design/Utilitária e Decorativa]
Anual – Atlanta (USA) De 13 a 18 de Julho de 2026 atlantamarket.com
MAISON & OBJET’2026 (Design / Cerâmica Utilitária e Decorativa)
Bianual – Paris (França) De 10 a 14 de Setembro de 2026 maison-objet.com
DOWNTOWNDESIGN’2026 [Design/Tendências]
Anual – Riade (Arábia Saudita)
De 15 a 18 de Setembro de 2026 downtowndesign.com/
CERSAIE’2026 (Ladrilhos Cerâmicos)
Anual – Bolonha (Itália)
De 21 a 25 de Setembro de 2026 cersaie.it
TECNA’2026 (Tecnologia para Cerâmica)
Bianual – Rimini (Itália)
De 22 a 25 de Setembro de 2026 en.tecnaexpo.com
BATIMAT’2026
[Materiais de Construção]
Bienal – Paris (França)
De 28 Setembro a 01 de Outubro de 2026 batimat.com
FERIA HABITAT VALENCIA’2026
Anual – Valencia (Espanha)
De 28 Setembro a 01 de Outubro de 2026 feriahabitatvalencia.com
The New York Tabletop Show´2026
[Cerâmica Utilitária e Decorativa]
Bianual – New York (EUA)
De 6 a 9 de Outubro de 2026 tabletopassociationinc.com
DECOREX’2026
[Design/Tendências]
Anual – Londres (UK) De 11 a 14 de Outubro de 2024 decorex.com
EquipHotel’2026 (Horeca / Cerâmica Utilitária)
Anual – Paris (França) De 2 a 5 de Novembro de 2026 equiphotel.com
DOWNTOWNDESIGN’2026 [Design/Tendências]
Anual – Dubai (EAU) De 4 a 8 de Novembro de 2026 downtowndesig.com
UNICERA ‘2026 [Materiais de Construção]
Anual – Istambul (Turquia)
De 2 a 6 de Novembro de 2026 unicera.com.tr
CONCRETA´2026
(Materiais de Construção)
Anual – Porto (Portugal)
De 18a a 21 de Novembro 2026 exponor.pt/concreta/
BIG 5 SHOW´2026 (Materiais de Construção)
Anual – Dubai (EAU) De 23 a 26 de Novembro de 2026 thebig5.ae/
LONDON BUILD ‘2026 (Materiais de Construção)
Anual – Londres (UK) De 25 a 26 de Novembro de 2026 londonbuildexpo.com
ARCHITEC@WORK 2026
(Materiais de Construção)
Anual – Lisboa (Portugal)
De 3 a 4 de Dezembro de 2026 architectatwork.pt//
BAU ‘2027 (Materiais de Construção)
Anual – Munique (Alemanha) De 11 a 15 de Janeiro de 2027 bau-muenchen.com/en/
MAISON & OBJET’2027 [Design / Cerâmica Utilitária e Decorativa]
Bianual - Paris (França) De 14 a 18 de Janeiro de 2027 maison-objet.com
IMM’2026 [Interiores]
Anual – Colónia (Alemanha) De 19 a 22 de Janeiro de 2027 imm-cologne.com
AMBIENTE’2027 [Cerâmica Utilitária e Decorativa]
Anual – Frankfurt (Alemanha) De 29 de Janeiro a 2 de Fevereiro de 2027 ambiente.messefrankfurt.com
NKBA|KBIS’2027 [Cerâmica Sanitária e Ladrilhos Cerâmicos]
Anual – Las Vegas (USA)
De 2 a 4 de Fevereiro de 2026 kbis.com
SURFACE DESIGN SHOW [Design]
Anual – Londres (R.U.)
De 2 a 4 de Fevereiro de 2027 surfacedesignshow.com
THE INTERNATIONAL SURFACE EVENTE 2027
[Ladrilhos cerâmicos]
Bianual – Las Vegas (EUA)
De 2 a 4 de Fevereiro de 2027 intlsurfaceevent.com
CEVISAMA’2027
[Ladrilhos Cerâmicos]
Anual – Valencia (Espanha)
De 3 a 7 de Fevereiro de 2027 cevisama.feriavalencia.com
EXPOREVESTIR’2027
[Ladrilhos Cerâmicos]
Anual – São Paulo (Brasil) De 22 a 26 de Fevereiro de 2027 exporevestir.com
THE INSPIRED HOME SHOW’2027 [Cerâmica Utilitária e Decorativa]
Anual – Chicago (EUA) De 9 a 11 de Março de 2027 theinspiredhomeshow.com
ISH’2027 (Cerâmica Sanitária)
Bianual – Frankfurt (Alemanha) De 15 a 19 de Março de 2027 ish.messefrankfurt.com/frankfurt/en.html
BIOMETANO: DO TERRITÓRIO PARA O FUTURO
O biometano é um gás renovável produzido a partir da valorização de resíduos orgânicos, que pode ser injetado e distribuído através da atual rede de gás.
A adoção do biometano promove uma economia circular, reduz emissões e contribui para a produção local de energia, reforçando a sustentabilidade e a soberania energética.