KÉRAMICA
revista da indústria cerâmica portuguesa
ENERGIA ALÉM DO PREÇO

revista da indústria cerâmica portuguesa
UM FUTURO SUSTENTÁVEL
COM CREDIBILIDADE E RIGOR TÉCNICO NA CERTIFICAÇÃO DE PRODUTOS,
Membro de vários Acordos de Reconhecimento Mútuo
Presente em 20 países
Destaque . 04
Energia como Fator Estratégico na Indústria Cerâmica
Opinião . 07
A Autonomia Energética na Indústria da Cerâmica e do Vidro: Do Gás Fóssil aos Gases Renováveis Endógenos
Energia . 10
A Crise Energética e o Setor da Cerâmica
A Energia Voltou ao Centro
A Energia como Fator Estratégico na Indústria Cerâmica Portuguesa
O papel dos PPAs na Indústria
O Novo Paradigma da Energia em Portugal: PPAs em Autoconsumo e a Reindustrialização Verde
Comunidades de Energia: a Resposta à Incerteza do Mercado Energético
Quando a Energia deixa de ser Custo e passa a ser Estratégia
Energia além do Preço: o Papel dos Gases Renováveis e das Infraestruturas na Competitividade da Indústria
Propriedade e Edição APICER - Associação Portuguesa das Indústrias de Cerâmica e de Cristalaria NIF: 503904023
Direção, Administração, Redação, Publicidade e Edição Rua Coronel Veiga Simão, Edifício Lufapo Hub A - nº 40, 1º Piso 3025-307 Coimbra [t] +351 239 497 600 [f] +351 239 497 601 [e-mail] info@apicer.pt [internet] www.apicer.pt
Tiragem 500 exemplares
Diretor Jorge Costa de Jesus Vieira
Editor e Coordenação Albertina Sequeira [e-mail] keramica@apicer.pt
Conselho Editorial Albertina Sequeira, António Oliveira, Cristiana Costa Claro, Martim Chichorro e Teresa Ribeiro Bento
Capa Nuno Ruano
Índice de Anunciantes CERTIF (Verso Capa) • GOLDENERGY (Pág 1) • INDUZIR (Verso Contra-Capa) • MCS (Contra-Capa)
A energia como um dos principais fatores competitivos Descarbonização competitiva na indústria cerâmica: da eficiência energética à flexibilidade operacional
Empresas . 33 Entrevista . 40
A Goldenergy é um parceiro da indústria cerâmica que ajuda a evitar a exposição excessiva aos mercados energéticos
Sustentabilidade . 42
Secção Jurídica . 45
O Preço jurídico-fiscal da Energia Eficiência Térmica e Descarbonização Energética na Indústria– o papel da Recuperação de Calor
Notícias & Informações . 46
Novidades das Empresas Cerâmicas Portuguesas
Calendário de Eventos . 48
Colaboradores Albertina Sequeira, António Coutinho, Carlos Viegas, Filipa Pereira Silva, Helena Monteiro, Jorge Vieira, Luís Mira Amaral, Manuel Ferreira, Mariana Bem-Haja, Mário Loureiro, Miguel Faria, Nelson Lage, Óscar Delfim, Paulo Almeida, Paulo Pires, Ricardo Ferreira, Rui Costa Neto e Tito Lemos.
Paginação
Nuno Ruano
Impressão Gráfica Almondina - Progresso e Vida; Empresa Tipográfica e Jornalística, Lda Rua da Gráfica Almondina, Zona Industrial de Torres Novas, Apartado 29 2350-909 Torres Novas [t] 249 830 130 [f] 249 830 139 [email] geral@grafica-almondina.com [internet] www.grafica-almondina.com
Distribuição
Gratuita aos associados e assinatura anual (6 números); Portugal €43,00 (IVA incluído); União Europeia €60,00; Resto da Europa €75,00; Fora da Europa €90,00
Versão On-line https://issuu.com/apicer-ceramicsportugal
Notas
Proibida a reprodução total ou parcial de textos sem citar a fonte.
Os artigos assinados veiculam as posições dos seus autores. Esta edição vem acompanhada da Revista Técnica 2026 #34 Abril . Maio | Bimestral.
Conteúdos conforme o novo acordo ortográfico, salvo se os autores/colaboradores não o autorizarem.
Publicação Bimestral nº 401 . Ano LI . Março . Abril . 2026
Depósito legal nº 21079/88 Publicação Periódica inscrita na ERC [Entidade Reguladora para a Comunicação Social] com o nº 122304 ISSN 0871 - 780X
Estatuto Editorial disponível em http://www.apicer.pt/apicer/keramica.php
A cada edição da Kéramica, nos últimos 12 meses, sempre surgiu uma nova situação crítica para comentar. Nesta edição, sem que nada o fizesse prever, o tema “ENERGIA ALÉM DO PREÇO”, apenas pode ter sido premonição. Se já existia um desafio conhecido, como o impacto da descarbonização, fomos contemplados com mais uma variável, a “Guerra no Médio Oriente”, que nos traz o risco de falta de abastecimento não apenas de energia, sob a forma de Gás Natural e Petróleo, mas, também, ao nível de outros fatores de produção a afetar a nossa e outras indústrias e a escassez, por essa via, de bens essenciais para a população. Os impactos poderão ser superiores aos da invasão da Ucrânia, que já decorre há mais de quatro anos e sem fim à vista.
Olhando para o cenário desde 2021, em particular no segundo semestre desse ano, após a aprovação da Lei Europeia do Clima, que estabeleceu o ano 2050 como meta para atingir a neutralidade carbónica, assistimos a um aumento do preço da energia sobretudo de origem fóssil, mas com impactos noutras formas de energia por via dos indexantes aplicados aos cálculos de preços.
Os aumentos de preços dessa época não regressaram ao nível prévio, o que nos deixa a preocupação que, desta vez, possamos ter mais uma estabilização em alta.
Ficamos assim com uma equação difícil de resolver. Descarbonizar a indústria sem que as empresas tenham forma de o fazer. As indústrias transformadoras, como as da Cerâmica e as da Cristalaria, não são produtoras de energia pois o seu objeto é produzir Cerâmica e Vidro.
É bom ter presente que estas indústrias utilizam desde há muitos anos o gás natural, fruto de um processo de Transição Energética levado a cabo há cerca de 30 anos. Nessa época as energias utilizadas eram muito mais poluentes e menos sustentáveis e, seguramente, mais baratas. No
entanto o processo seguiu o seu caminho e a generalidade das empresas seguiu esta via. Souberam fazer a transição e adaptar-se ao mercado em termos de competitividade. E hoje, estão igualmente comprometidas em repetir a Transição Energética, tendo trabalhado para isso dentro do que está ao seu alcance.
A realidade é que existem hoje vários constrangimentos a este avanço:
- As indústrias da Cerâmica e da Cristalaria utilizam a melhor tecnologia disponível em termos de energia.
- O mercado não oferece outros tipos de energia, em quantidade e preço, que possam permitir a alteração dos processos industriais.
- Como estas indústrias fizeram uma transição para o gás natural antes de muitas outras, reduzindo emissões de CO2 e assumindo os custos à época, hoje os Benchmarks colocam-nas numa situação de desvantagem, sendo comparadas a grandes poluidores, que podem mais facilmente agora mudar de energia, inclusivamente para gás natural, e cumprirem as suas metas de redução de emissões.
- O mercado global coloca-nos desafios impossíveis pois, a impossibilidade de realizar a Transição Energética em condições de equilíbrio de custo de produção, face a concorrentes que não têm de cumprir os requisitos da União Europeia em termos de emissões de Carbono e, para além disso têm regulação menos exigente em termos laborais, ambientais e sociais, deixa-nos à beira do abismo.
A redução das margens operacionais e a consequente perda de competitividade devida a esta situação coloca-se como a grande preocupação do setor, e sem solução à vista.
Fica assim a nota de que, para além do Custo da Energia, está em risco toda uma fileira industrial com mais de 18.000 trabalhadores e que ainda em 2025 exportava cerca de 2/3 da sua produção. São cerca de 1.200 empresas nesta área que veem o seu futuro em risco e, por esta via, também o país fica mais pobre.
Quanto aos materiais deste sector que são necessários para o mercado português, certamente continuarão a existir e a entrar no país, menos sustentáveis, menos amigos do ambiente e menos amigos dos Portugueses.
Se queremos continuar vivos, as autoridades competentes (nacionais e da EU) têm de ser consequentes com as exigências que nos fazem e, por um lado, adequar as exigências de Descarbonização às realidades de cada setor (equidade em vez de igualdade) e, por outro, exigir a quem pretende entrar no nosso mercado (União Europeia) que cumpra os mesmos requisitos aos quais estamos obrigados.
Jorge Vieira (Presidente da Direção da APICER)
por Paulo Pires, Administrador da Vista Alegre
Atlantis e representante da APICER no Conselho da Energia da CIP e no Conselho Tarifário da ERSE (Gás Natural)
Enquadramento e contexto internacional
Durante décadas, a energia foi encarada como um custo relativamente estável na indústria. Hoje, a volatilidade dos mercados, as tensões geopolíticas, as metas climáticas europeias e a transição energética transformaram-na num fator estratégico para a competitividade e sustentabilidade empresarial.
Nos setores cerâmico e da cristalaria, altamente intensivos em energia e expostos à concorrência internacional, esta mudança é estrutural. A energia assume agora um papel tão relevante quanto o investimento, a eficiência operacional, a inovação ou a capacidade exportadora.
A transição energética introduziu maior incerteza no sistema: a intermitência das renováveis, a eletrificação e a crescente procura energética aumentam a pressão sobre as redes e cadeias de abastecimento. Neste contexto, a diversificação do mix energético é essencial para mitigar riscos e garantir segurança de fornecimento.
Portugal registou progressos significativos na eletricidade renovável, com cerca de 68% do consumo proveniente de fontes renováveis em 2025. No entanto, no setor do gás, a incorporação de gases de origem renovável continua residual. Iniciativas como a Estratégia Nacional para o Hidrogénio (2020) ou o Plano de Ação para o Biometano (2024) ainda não tiveram expressão prática relevante.
Uma aposta mais equilibrada entre hidrogénio verde e biometano poderá ser determinante. O hidrogénio apresenta desafios de custo e adaptação tecnológica, enquanto o biometano oferece maior compatibilidade com infraestruturas existentes e potencial para valorização de resíduos, promovendo simultaneamente a economia circular.
Na indústria cerâmica, cerca de 90% das emissões de gases com efeito de estufa resultam da combustão de gás natural, o que torna crítica a transição para gases renováveis. Este processo deve ser progressivo, garantindo viabilidade económica e estabilidade operacional.
Caracterização dos consumos energéticos (2025)
Portugal:
• Eletricidade – 53,1 TWh , com 68% proveniente de fontes renováveis: 27% Hídrica, 25% Eólica, 11% Solar e 5% Biomassa.
• Gás Natural – 45 TWh , dos quais aproximadamente 30% (13,8 TWh) para produção de eletricidade, o que
reflete o papel importante que o gás natural tem no equilíbrio do sistema elétrico nacional e o papel importante que terá na transição energética para os gases de origem renovável.
Cerâmica & Cristalaria:
• Eletricidade – 1,0 TWh (~ 2% do consumo nacional)
• Gás Natural – 4,5 TWh (~ 10% do consumo nacional)
Relevância económica e intensidade energética
A indústria cerâmica e da cristalaria portuguesa integra mais de mil empresas, empregando cerca de 20.000 pessoas e gera cerca de 1,5 mil milhões de euros por ano em volume de negócios, sendo um pilar económico e social das regiões Norte e Centro, com forte vocação exportadora.
Trata-se de setores intensivos em energia, com processos térmicos entre 800°C e 1.500°C. O mix energético é dominado pelo gás natural (cerca de 80%), enquanto a eletricidade representa 20%. No total, a energia pode representar até 20% dos custos operacionais.
Desafios estratégicos
A próxima década será decisiva para a Indústria Cerâmica.
A combinação entre transição energética, pressão competitiva global e exigências regulatórias, colocam o setor perante um conjunto de desafios estruturais que exigem visão estratégica, investimento e capacidade de execução.
Entre os principais desafios destacam se:
• Volatilidade persistente dos mercados energéticos, que condiciona previsibilidade de custos e dificulta planeamento industrial, sobretudo em processos térmicos contínuos. A volatilidade recente do gás natural e da eletricidade expôs vulnerabilidades críticas. Gerir risco energético está hoje na agenda diária das organizações.
• Acesso ainda inexistente aos gases de origem renovável (hidrogénio, biometano,..), ainda dependentes de investimentos produtivos, infraestruturas, licenciamentos e modelos de negócio que só ganharão escala a médio-longo prazo.
• Pressão regulatória crescente , com impacto direto no custo do carbono (CELE/ETS) e nas obrigações de reporte (CSRD/ESRS), exigindo maior transparência e governação interna.
• Necessidade de investimento significativo, para modernização e capacitação dos fornos para os gases de origem renovável, digitalização de produtos e processos, reforço de sistemas térmicos e integração de energias renováveis.
• A segurança e qualidade de abastecimento numa indústria onde os fornos trabalham em regime contínuo, a resiliência energética é diretamente proporcional à capacidade produtiva e à eficiência.
Estes desafios exigem uma abordagem integrada, combinando tecnologia, financiamento e governação energética.
Oportunidades
Apesar da complexidade do contexto, a transição energética abre um conjunto de oportunidades reais e transformadoras para o setor.
Entre as oportunidades mais relevantes estão:
• Modernização e eficiência , que reduzem consumos, aumentam estabilidade térmica, melhoram rendimentos e reforçam performance operacional.
• Produção de eletricidade para autoconsumo através de painéis fotovoltaicos complementado com sistemas de armazenamento, reduz a exposição à volatilidade, melhora a previsibilidade de custos e reforça a autonomia energética.
• Combustíveis de origem renovável , abrem um novo capítulo tecnológico para processos de altas temperaturas, permitindo reduzir as emissões, sem comprometer qualidade ou capacidade produtiva.
• Economia circular , aplicada tanto a matérias-primas como a fluxos térmicos, permitindo reaproveitar energia, reduzir desperdícios e criar produtos de menor intensidade carbónica.
• Um Ecodesign responsável possibilita a utilização racional de matérias-primas e incorporação de desperdícios.
• A Colaboração setorial é essencial para acelerar inovação, partilhar risco tecnológico e aumentar escala. As agendas mobilizadoras, como a Ecocerâmica e parcerias com o sistema científico e tecnológico, são excelentes exemplos desta colaboração transetorial.
• Desenvolvimento de novas pastas e vidrados , de forma a reduzir temperaturas e ciclos de cozedura, contribuindo de forma decisiva para a descarbonização.
• Digitalização e monitorização contínua dos processos, que permitem decisões mais informadas e intervenções mais atempadas.
As empresas que anteciparem esta transformação estarão melhor posicionadas em termos de competitividade, custos e acesso a mercados.
Conclusão
A energia deixou de ser apenas um custo operacional para se afirmar como um eixo central da estratégia industrial.
A competitividade futura da indústria cerâmica dependerá da sua capacidade de:
• Antecipar e interpretar a regulação , transformando-a em orientação estratégica e não apenas em obrigação.
• Investir de forma consistente em eficiência e renováveis, reduzindo consumos, emissões e exposição à volatilidade.
• Reforçar a governação energética , integrando energia, operações, finanças e sustentabilidade num único sistema de decisão.
• Inovar tecnologicamente , testando soluções, ajustando processos e preparando fornos e equipamentos para combustíveis alternativos.
• Promover a cooperação setorial , acelerando a aprendizagem coletiva e aumentando a escala das soluções.
Mais do que um desafio, a energia é hoje uma alavanca estratégica para a sustentabilidade e competitividade industrial.
ENDÓGENOS
por Rui Costa Neto, Investigador e Professor Universitário (IN+ IST ID / ULHT)
A indústria da cerâmica e do vidro em Portugal, pilar fundamental da nossa balança comercial e da nossa identidade industrial, atravessa hoje um dos períodos mais conturbados e desafiantes da sua história secular. Como investigador e académico que dedica a sua vida ao estudo do armazenamento de energia e dos processos térmicos, tenho acompanhado de perto a angústia dos industriais. A pergunta que ecoa nos conselhos de administração e nos corredores das fábricas é quase sempre a mesma, mas de resposta incerta: "Quanto vai custar o gás natural amanhã?". A realidade, por mais dura que seja, é crua: a dependência europeia de gás natural fóssil, importado de geografias frequentemente instáveis e sujeito a jogos de
xadrez geopolíticos, transformou a energia. O que antes era um custo operacional possível de gerir, tornou-se, subitamente, num fator de sobrevivência para as empresas. Neste texto, pretendo delinear um caminho de esperança, não baseado em otimismo cego, mas fundamentado na ciência, na engenharia e na transição para um modelo de geração endógeno de energia. O ciclo de instabilidade do gás natural fóssil constitui uma armadilha geopolítica. Historicamente, a indústria europeia floresceu sob o paradigma de um gás natural abundante e barato, com preços que oscilavam em torno dos 20 €/MWh. Este valor permitia margens confortáveis e uma competitividade internacional robusta. Contudo, os conflitos geopolíticos — com destaque para a invasão da Ucrânia e as tensões no Médio Oriente — estilhaçaram essa estabilidade. Vimos, numa história muito recente (2022), os preços atingirem picos estratosféricos superiores a 200 €/MWh. Para indústrias eletro-intensivas, mas sobretudo gás-intensivas como a cerâmica e o vidro, onde a energia representa entre 40% e 60% do custo final de produção, este aumento de dez vezes é, tecnicamente, incomportável. Quando o custo da energia sobe desta forma, um produto que tinha um custo de fabrico de 1 € passa rapidamente para os 4 €, sem que o valor acrescentado ou a qualidade do produto tenham mudado. A este cenário somamos o "incentivo para a mudança", as taxas carbónicas. O regime de comércio de licenças de emissão (CELE) viu o custo da tonelada de CO2 saltar de 7 € (2017) para patamares próximos dos 100 € (2026). Uma empresa que seja grande consumidora de gás natural torna-se, inevitavelmente, uma grande pagadora de impostos ambientais, que representam agora centenas de milhares de euros anuais adicionais à fatura energética, que se pode tornar repentinamente exorbitante. A volatilidade não é um acidente de percurso; é uma característica intrínseca de um modelo baseado em recur-
sos fósseis que não controlamos. Portugal não produz gás natural; somos importadores líquidos e, por isso, reféns.
A solução não passa por esperar que o mercado regresse a 2019 — isso é uma ilusão. A solução passa por inventar um novo futuro onde a fábrica produz e armazena a sua própria energia.
A partir da eletricidade verde é possível produzir Hidrogénio e Oxigénio Verdes que permitirão uma pequena revolução da produção In-Situ. Muitas vezes ouve-se falar da "eletrificação da economia". Contudo, para quem conhece o chão de fábrica, sabe que a eletrificação total de fornos que operam entre os 1000 °C e os 1600 °C é, para muitos processos, tecnicamente inviável ou economicamente proibitiva. A densidade energética necessária e a transferência de calor por radiação e convecção exigidas para a cristalização adequada dos produtos cerâmicos/vidro são difíceis de replicar apenas com resistências elétricas em larga escala, pois estas só transmitem calor radiativo. É aqui que o hidrogénio verde (H2) surge como o sucessor natural do metano fóssil. Através da eletrólise da água, as fábricas podem decompor a molécula de H2O (existente em todo lado) em hidrogénio e
oxigénio. Para que isto seja viável, as empresas precisam de contratualizar eletricidade verde de baixo custo (idealmente abaixo dos 50 €/MWh) através de PPAs (Power Purchase Agreements) ou, melhor ainda, dispor de parques fotovoltaicos ou eólicos próprios. Muitas vezes, no debate público, foca-se apenas no hidrogénio como combustível. Mas, para um engenheiro de combustão, o verdadeiro fator de diferenciação da eletrólise é o oxigénio (O2) puro. Na combustão convencional, utilizamos o ar atmosférico como oxidante. Ora, o ar é composto por cerca de 78% de Azoto (N2). Este azoto é o que chamamos de "gás espectador": ele entra no forno, não participa na reação química de libertação de energia, mas "rouba" o calor da chama para se aquecer e sai pela chaminé, levando consigo uma parte substancial da energia térmica que foi paga a peso de ouro, pela indústria. Ao utilizar o oxigénio puro proveniente do eletrolisador — a chamada oxi-combustão — eliminamos grande parte do azoto do processo.
As vantagens são avassaladoras:
a. aumento da eficiência térmica, pois sem o azoto para diluir o calor aquecer, o calor convectivo e radiativo da chama é transferido de forma muito mais direta para a carga (produto). Estudos demonstram reduções de consumo específico de energia até 50%;
PRODUÇÃO HIDROGÉNIODE
b. redução de emissões de NOx , pois como há menos azoto presente na zona de alta temperatura da chama, a formação de óxidos de azoto (ultra prejudiciais à saúde) é drasticamente reduzida; c. melhoria da qualidade do produto , pois a chama de oxi-combustão é mais radiante, garantindo uma melhor uniformidade de temperatura no interior do forno, o que é crítico para evitar defeitos na cerâmica e no vidro.
Se o hidrogénio é o combustível que exige novos equipamentos e adaptações, o Biometano é a solução de transição imediata. O biometano é metano (CH4) produzido a partir da purificação do biogás, resultante da digestão anaeróbia de matéria orgânica. Quimicamente, é idêntico ao gás natural fóssil. Isto significa que pode ser injetado nos gasodutos existentes e queimado nos queimadores atuais sem qualquer modificação técnica. Portugal gera diariamente cerca de 10 milhões de quilos de resíduos orgânicos . Atualmente, grande parte deste "lixo orgânico" vai para aterros, onde a sua decomposição descontrolada liberta metano diretamente para a atmosfera — um gás com um potencial de aquecimento global dezenas de vezes superior ao CO2. Por isso transformar estes resíduos em energia é o expoente máximo da economia circular. Uma central média de biometano, que processe entre 20 a 40 toneladas de resíduos por dia, requer um investimento entre 1,5 M€ e 2,5 M€. Contudo, as fontes de receita são múltiplas: a) venda do gás e substituição direta da compra de gás fóssil; b) garantias de origem e valor premium de vender um gás "verde"; c) venda de biofertilizantes (digestato) que é o resíduo sólido da digestão e que é um fertilizante riquíssimo e azoto, fósforo e potássio que pode substituir adubos químicos importados, criando uma nova linha de negócio para a empresa ou para a região; d) obtenção de créditos de carbono, pela não emissão de CO2 fóssil e pela captura do metano que iria para o aterro. Para um setor como o nosso, a instalação de digestores anaeróbios em aterros sanitários nas regiões de parques industriais cerâmicos, permitiria uma simbiose perfeita: os resíduos da região alimentariam os fornos da cerâmica que produzem o valor acrescentado da economia.
O caminho para a autonomia não se faz com uma solução única, mas com a integração inteligente destes vários vetores energéticos.
Imaginemos a fábrica de cerâmica do futuro próximo: a) telhados e terrenos circundantes cobertos de painéis fotovoltaicos que geram eletricidade de baixo custo durante o dia de sol; b) eletrolisadores no local que utilizam o excedente dessa eletricidade para produzir hidrogénio (armazenado para cozeduras noturnas) e oxigénio (utilizado em contínuo para aumentar a eficiência dos fornos); c) uma unidade de biometano da região que processa resíduos orgânicos das várias localidades vizinhas, de lamas de ETAR e de produtores agrícolas vizinhos, garantindo um fluxo constante e confiável de gás renovável para sempre. Pois os resíduos orgânicos são eternos. Este modelo de produção endógena quebra as correntes que nos ligam aos mercados de mercadorias ( commodities ) internacionais. Cada metro cúbico de hidrogénio ou biometano produzido "dentro de portas" é um metro cúbico que não está sujeito a embargos, guerras ou taxas alfandegárias. A ciência já nos deu as ferramentas; estas tecnologias estão maduras e têm custos comportáveis. O que falta, muitas vezes, é a coragem política e o incentivo regulatório para que as indústrias possam investir nestas unidades de produção própria sem o peso excessivo da burocracia.
Não podemos continuar a pagar o luxo de ignorar os recursos que deitamos fora ou a energia que o sol e o vento nos oferecem gratuitamente em solo nacional.
A crise energética não foi/é apenas um susto passageiro; foi um aviso de que o modelo extrativo fóssil está em fim de ciclo, tanto por razões ambientais como económicas. Portugal tem uma oportunidade única. Temos sol, temos vento, temos água e temos uma indústria cerâmica e vidreira resiliente e tecnicamente evoluída. Ao adotar estas estratégias de produção endógena de gases renováveis e oxi-combustão, a indústria portuguesa não estará apenas a proteger as suas margens de lucro; estará a liderar a descarbonização europeia. O futuro da cerâmica e do vidro será verde, digital e independente, ou simplesmente deixará de ser competitivo num mundo que já não tolera a pegada de carbono do passado. Esse futuro começa hoje, com a instalação do primeiro eletrolisador, com o planeamento do primeiro digestor e com a consciência de que a nossa maior fonte de energia é o nosso conhecimento e os nossos próprios recursos.
É tempo de transformar a vulnerabilidade em autonomia.
por Luís Mira Amaral, Engenheiro Eletrotécnico (IST) e Economista (MSc NOVASBE)
Ministro da Indústria e Energia (1987-1995)
1. A CRISE ENERGÉTICA
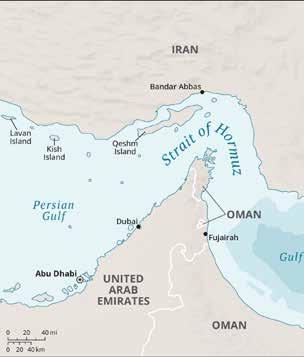
O bloqueio pelo Irão do estreito de Ormuz e o ataque a instalações petroliferas e gasistas no Golfo Pérsico lançaram o mundo numa nova crise energética, afetando o mercado mundial do petróleo, o comércio internacional dos produtos refinados e as exportações de gás natural liquefeito (GNL) do Catar.
Consumindo o mundo cerca de 100 milhões de barris/dia(Mbd) de petróleo, pelo estreito de Ormuz passam em percentagem do transporte mundial 20% de petróleo (20 Mbd), 20% do GNL, 19% do jet-fuel, 16% de gasolina e 10% de gasóleo. Há na região dois oleodutos que permitem minimizar o bloqueio: o saudita “Este-Oeste” ligando Abqaiq ao porto de Yanbu no Mar Vermelho
com 1600 km e uma capacidade de transporte de 7 Mbd, mas limitado pela capacidade do porto a 4,5 Mbd, e o dos Emiratos Arabes Unidos, ligando Hasban a Fujairah a sul do Mar de Oman com 360 km e uma capacidade de transporte de 1,5 Mbd. Como o Irão produz 3 Mbd e os petroleiros que transportam o petróleo iraniano são autorizados a passar no estreito, poderemos dizer que em tese ainda poderão continuar a sair da região cerca de 9 Mbd (3 do Irão e 6 pelos oleodutos). Ainda faltam 11 Mbd para os 20 Mbd e para o GNL é que não há alternativa terrestre.
A matriz energética da Europa provém essencialmente de petróleo e produtos petrolíferos, gás natural, energias renováveis, energia nuclear e carvão e importamos a maior parte da energia que consumimos, estando em grande desvantagem em relação aos EUA, hoje, graças à revolução do xisto, grandes produtores de petróleo e gás natural.
A Europa importa grandes volumes de gasóleo do Médio Oriente, EUA e Índia porque fomos por razões ambientais fechando a refinação. E em crises energéticas o gasóleo tende a subir mais do que a gasolina porque temos na Europa esse défice estrutural e porque a procura é mais rígida (transportes, logística e agricultura) e em Portugal o consumo de gasóleo é três vezes superior ao da gasolina. E numa análise empírica podemos dizer que a cada dez dólares de aumento do crude os combustíveis aumentam de 5 a 8 cêntimos de euro.
Também o preço da eletricidade será afetado pela subida do preço do gás natural nos países muito dependentes das renováveis intermitentes, como é o caso português. Contrariamente ao discurso oficial nacional e comunitário, que escamoteia isto, quando não há sol nem vento, a Europa precisa do gás natural, do carvão, da hidroeletricidade e do nuclear para produzir a eletri-
cidade. Como aconteceu antes na crise da Ucrânia, como já não temos cá o carvão que neste contexto nos daria uma útil diversificação em relação ao gás natural, temos muitas vezes as centrais a gás como centrais marginais a marcar o preço da eletricidade. Como o rendimento de tais centrais é de cerca de 50%, o preço da eletricidade será então o dobro do preço do gás.
Reconhecendo esse facto, a Presidente da Comissão Europeia veio finalmente reconhecer o erro estratégico do recuo do nuclear na UE.
2. OS IMPACTOS ECONÓMICOS
É evidente que esta crise vai ter impactos económicos não dispiciendos. O aumento dos preços da energia vai levar a uma reação em cadeia com aumentos nas cadeias logísticas e em todos os bens e serviços que utilizam a energia. Teremos a chamada inflação do lado da oferta, uma inflação pelo aumento dos custos de produção, e que configura um choque negativo do lado da oferta sobre a economia, conduzindo à chamada estagflação, ou seja inflação mais estagnação económica. Esta inflação pelos custos conduzindo à estagflação é muito mais difícil de combater pelos bancos centrais do que a inflação pelo lado da procura, em que face a um excesso de procura sobre a oferta, o banco central sobe
as taxas de juro para reduzir a procura agregada e assim controlar a inflação. Neste caso, a subida das taxas de juro não consegue debelar a causa da inflação, aumento dos custos de produção, mas levará ainda a um maior aumento da estagnação económica, podendo mesmo provocar uma maior recessão.
Em todo o caso, este choque vai levar os bancos centrais a terminarem com um ciclo de descida das taxas de juro, associada a uma estabilização da inflação em valores à volta de 2%, como estava a acontecer nos EUA e na Zona Euro. Teremos então previsivelmente subidas das taxas de juro das dívidas públicas e nos mercados financeiros, tornando o financiamento à actividade económica mais caro.
Obviamente que os governos vão tentar mitigar os impactos da subida dos preços da energia no setor dos transportes e no cabaz de compra dos consumidores. O Governo português já o está a fazer nos combustíveis, tendo começado naturalmente pela diminuição do ISP no gasóleo, tendo agora também abrangido a gasolina nessa medida, indo depois ao gás de botija e certamente não deixará de ajudar as classes mais desfavorecidas no cabaz alimentar.
Em toda esta problemática sempre considerei que não se deviam ter medidas horizontais, atingido todos os segmentos da população de igual forma, mas sim medidas selectivas e muito bem direcionadas aos segmentos da actividade económica e da população mais vulneráveis a este choque
As empresas que ainda utilizam o gás natural, como acontece no setor da cerâmica, vão ser naturalmente muito afetadas pelo aumento do preço do gás e tal como na crise de 2022 relacionada com a guerra da Ucrania espera-se um apoio governamental. O mesmo
poderá acontecer com as empresas consumidoras de eletricidade pela relação anteriormente explicada entre o preço do gás natural e o preço da eletricidade, podendo perspectivar-se um plafonamento do preço da eletricidade.
Mas esta crise permite chamar a atenção no que toca ao gás natural para a diversificação para o biometano, que no fundo é gás natural não fóssil, e nas empresas consumidoras de eletricidade também é importante avançarem quer para contratos de aquisição de energia de médio prazo com fornecedores quer para se tornarem também produtores de eletricidade através das figuras das Comunidades de Energia Renovável (CER) e das Unidades de Produção para o Autoconsumo (UPAC)
O setor da cerãmica é considerado um dos setores hard to abate, setores onde é difícil a eletrificação, substituindo as habituais fontes de energia pela eletricidade. A grande questão neste setor é a substituição nos fornos do gás natural, combustível que eu como Ministro da Indústria e Energia trouxe para Portugal, por combustíveis não fósseis como o hidrogénio verde e o biometano. Tal transformação será feita a prazo por não haver ainda no mercado hidrogénio verde e biometano em quantidades e preços que permitam a sua utlização pela indústria. Mas essa mudança face à atual crise energética também consubstancia a redução da dependência dos combustíveis fósseis que temos de importar. E no momento atual parece-me mais fácil o avanço para o biometano do que para o hidrogénio verde, o qual ainda tem preços claramente não competitivos. O biometano aparece no contexto dos combustíveis de baixo carbono, biocombustíveis de 2ª geração feitos através dos resíduos agrícolas e alimentares de acordo com os princípios da economia circular. Estes biocombustíveis de 2ª geração têm pois em relação aos da 1ª geração a vantagem de não utilizarem matérias-primas necessárias para a cadeia alimentar, não conflituando pois com as necessidades alimentares.
Também o conceito de economia circular vai ser aplicado nas pastas sector. Na economia primária misturavam-se matérias-primas com água e energia para gerar quer os produtos úteis, aqueles que consumíamos, quer os resíduos e a poluição provocada pelo processo de transformação. Na economia da reciclagem, começámos
a reintroduzir no processo produtivo os resíduos e até produtos já utilizados. Lembro-me de há trinta anos a RENOVA já reintroduzir no processo produtivo papel já utilizado para produzir novos produtos em papel. Hoje, com o avanço tecnológico e com novos modelos de negócio desencadeados pela transição ecológica podemos ir mais longe e chegar ao conceito de economia circular que no fundo replica o que se passa na natureza: nada se perde, tudo se transforma. Chegamos assim ao conceito de matérias-primas secundárias com os residuos e os produtos já consumidos que são reintroduzidos no processo produtivo. Este conceito de matérias-primas secundárias também vai ser utilizado no setor cerâmico para produzir novas pastas cerâmicas através dessas matérias-primas secundárias.
por António Coutinho, Presidente da Associação Portuguesa da Energia (APE)
Há uns anos, nas discussões sobre competitividade industrial, a energia aparecia quase sempre no fim da lista. Custo fixo, fatura previsível, matéria de gestão operacional e não de estratégia. Esse tempo acabou.
A crise de 2022 mudou tudo. Os preços do gás triplicaram em semanas. As faturas de eletricidade dispararam por toda a Europa, exceto, de forma notável, em Portugal e Espanha. Não foi sorte. Foi estrutura. A elevada penetração de renováveis na Península Ibérica, aliada à menor interligação com o resto do continente, criou um mercado que, nesse momento, estava genuinamente menos exposto ao choque do gás russo.
Aconteceu mais alguma coisa, tecnicamente fascinante, que poucos compreenderam: as tarifas de aces -
so às redes em Portugal tornaram-se negativas. Em Alta Tensão e em Muito Alta Tensão, exatamente os níveis industriais, a ERSE confirmou TAR negativas em 2022 e 2023. O mecanismo é simples, mas elegante: os produtores renováveis tinham contratos de remuneração garantida (Tarifas Feed-in (FIT), Contratos de Aquisição de Energia (CAE)) fixados em valores inferiores aos preços anormalmente elevados do mercado grossista de 2022. A diferença gerava um sobre-ganho que, por lei, tinha de ser devolvido aos consumidores, e foi, via tarifas negativas. Algo parecido com Power Purchase Agreements (PPAs), mas ao contrário: em vez de proteger os produtores da descida de preços, protegeu os consumidores da subida. A ERSE estimou, para 2023, uma redução de cerca de 30% na fatura elétrica industrial e de 55% nos consumidores domésticos, face a um cenário sem esse mecanismo.
Este episódio demonstra algo importante: as renováveis não são apenas uma questão climática. Podem ser uma questão de competitividade e de resiliência geopolítica. Portugal sentiu-o antes de muitos outros.
Hoje, Portugal situa-se entre os cinco países da União Europeia com eletricidade industrial mais barata, cerca de 48% abaixo da média europeia para grandes consumidores industriais, segundo dados Eurostat de
2023. É uma vantagem real, conquistada com décadas de investimento em renováveis. Mas mantém-na numa perspetiva europeia, não global. A verdade incómoda é que a indústria em Portugal paga pela eletricidade industrial algo próximo do dobro do que pagam os seus concorrentes na China e nos Estados Unidos: enquanto Portugal ronda os 10-12 cêntimos por kWh, os EUA e a China ficam-se pelos 7-8 cêntimos. Este fosso não é marginal, é suficientemente grande para fazer a diferença na localização e competitividade de investimentos industriais intensivos em energia. E isso pode incluir a indústria cerâmica.
E, ainda assim, a estrutura do mercado marginalista faz com que esta vantagem renovável não se transmita de forma plena e previsível à fatura final. Embora de forma cada vez menor, os preços da eletricidade ainda continuam indexados ao gás natural, sujeito a tensões geopolíticas. Isso é uma característica estrutural que não vai desaparecer por decreto, pelo que a indústria tem de a gerir.
Uma indústria no centro do furacão
Poucos setores ilustram com tanta nitidez o que está em jogo como a indústria cerâmica.
A cerâmica é, por natureza, uma indústria de fogo. As temperaturas de cozedura chegam a 1400°C. O calor tem de ser estável, contínuo e preciso, ou seja, não pode vacilar às 14h porque passou uma nuvem sobre o Alentejo. A dependência de gás natural não é um capricho tecnológico: foi durante décadas a única resposta técnica e economicamente viável para essas exigências. O problema é que esse mesmo gás é agora um vetor de volatilidade e de risco geopolítico. A crise do Estreito de Ormuz, que discutimos hoje, é mais um episódio de uma longa série onde a energia é weaponizada e está longe de estar resolvido.
Ao mesmo tempo, as exigências ambientais aumentam: o “European Green Deal”, o “Fit for 55”, o “Roteiro para a Neutralidade Carbónica 2050”. Não são apenas metas climáticas: são condições de acesso ao mercado, fontes de pressão nos preços do carbono e, crescentemente, critérios de financiamento. Como o CTCV documenta com rigor no White Paper que a APE publicou no final do ano passado, o setor enfrenta um desafio simultaneamente técnico, económico e estratégico: descarbonizar sem destruir a competitividade, num tempo que a ciência exige, mas os mercados de tecnologia ainda não acomodam plenamente.
O hidrogénio verde e o biometano renovável têm potencial, mas a escala ainda é insuficiente e os custos ainda são elevados. A eletrificação dos fornos avança, e é aqui que o argumento se torna particularmente interessante para Portugal. O CTCV demonstrou-o com os fornos híbridos multivetoriais instalados no âmbito da agenda Ecocerâmica e Cristalaria de Portugal, capazes de operar com gás natural, eletricidade ou blends de hidrogénio com gás natural ou biometano: trabalho sério, com dados reais, em condições próximas da realidade industrial.
Há uma razão estrutural pela qual a eletrificação é o caminho com mais futuro para a cerâmica nacional. Portugal tem uma combinação rara de sol, vento e água que nos coloca entre os melhores países europeus para produção de energia renovável. Em 2024, 71% da eletricidade produzida no país veio de fontes renováveis. O custo da geração solar segue a lógica das curvas de experiência em que cada vez que a capacidade instalada duplica, o custo cai. O solar está hoje a produzir, em horas de maior recurso, a preços marginais próximos de zero. Não é impossível que solar com baterias em 2030 esteja a preços de solar de 2025…
Isto significa que a eletrificação dos processos cerâmicos não é apenas uma resposta às metas de descarbonização. É, potencialmente, uma vantagem competitiva, desde que o preço pago pela indústria reflita a realidade do mercado grossista.
Aqui está o problema central, sobre o qual voltarei mais adiante.
A transição não vai ser linear. Vai ser híbrida, gradual, e exigir decisões com informação imperfeita sobre tecnologias ainda a amadurecer. O que muda de forma mais imediata e mais controlável não é a tecnologia de cozedura, é a gestão energética.
O problema já não é só consumir menos
Durante anos, o mantra da energia na indústria foi eficiência energética: consumir menos para o mesmo resultado. Era e continua a ser uma resposta correta. Mas tornou-se insuficiente.
O problema que a indústria enfrenta hoje não é apenas de quantidade de energia consumida. É de exposição ao preço. A eficiência reduz o volume de exposição. A gestão estratégica da energia reduz a vulnerabilidade
à volatilidade. São complementares, mas a segunda está claramente subdesenvolvida na maioria das empresas industriais portuguesas.
Gerir estrategicamente a energia significa visibilidade em tempo real: o que se consome, quando e a que custo. O perfil de carga de cada forno, de cada linha e não apenas a fatura mensal agregada. Decisões de compra de energia com base em dados, não em estimativas.
Os instrumentos de mercado existem, como contratos a prazo, PPAs, e outros acordos bilaterais, mas têm limitações reais. Os PPAs não se adaptam facilmente ao perfil de consumo contínuo da indútria cerâmica, obrigam a recorrer ao spot nas horas não contratadas, e continuam indexados a mercados influenciados pelo gás natural. A exposição à volatilidade permanece, apenas muda de forma.
A resposta mais robusta combina instrumentos de mercado adequados ao perfil industrial, autoconsumo renovável onde for viável, e capacidade interna de monitorização e decisão em tempo real.
O que fica por medir, fica por gerir
Há uma frase que gosto de citar quando falo de dados e energia industrial: what gets measured, gets done É simples, quase óbvia. No entanto, a sua aplicação à gestão energética nas PME industriais portuguesas está longe de ser universal.
A maioria das empresas sabe o que gasta em energia por mês. Poucas sabem o que gastam por hora, por processo, ou por produto. E sem essa granularidade, a gestão energética é inevitavelmente reativa.
O que a digitalização traz não é apenas eficiência tecnológica: é capacidade de decisão. Sensores, IoT nos equipamentos, plataformas de monitorização em nuvem, análise de dados em tempo real: não são futurismo. Estão disponíveis hoje, a custos acessíveis. O que falta, com frequência, não é tecnologia, é a decisão de a adotar.
O CTCV percebeu isto muito bem. A infraestrutura de fornos multivetoriais do laboratório hipocarbónico não serve apenas para testar novas fontes de energia — serve para gerar dados. Dados de consumo real, emissões e custos operacionais com diferentes configurações energéticas, que as empresas podem usar para decidir com base em medições comparáveis, não em projeções teóricas.
A digitalização é a base sobre a qual a gestão energética passa a ser proativa: antecipa padrões de con-
sumo, integra previsões de preço de mercado, automatiza decisões de carga, identifica ineficiências antes de se tornarem custos.
E há uma dimensão ainda mais sofisticada, que poucas empresas industriais em Portugal exploraram: a flexibilidade como fonte de rentabilidade. Quando se conhece o custo horário da energia (seja gás natural, seja eletricidade) e se consegue correlacioná-lo com a margem do produto nessa hora, descobre-se algo perturbador: há momentos em que a margem libertada pelo produto é negativa. A energia custa mais do que o valor acrescentado gerado. A empresa está a produzir e a destruir valor.
As empresas que souberem gerir esta flexibilidade, deslocando carga para horas baratas, reduzindo produção nos picos de preço, vendendo capacidade de resposta ao sistema, transformam o custo energético numa vantagem operacional. Arbitram, em tempo real, entre o preço da energia e a margem do produto. Isto não é ficção: é o que as indústrias mais sofisticadas já fazem na Europa. Para a cerâmica, com processos que têm alguma inércia, mas também alguma flexibilidade de programação, o potencial é real. Mas exige, antes de mais, monitorização: hora a hora, processo a processo.
Tecnologia — mas com os pés na terra É importante sermos claros sobre o que a tecnologia pode e não pode fazer neste momento. Pode fazer muito.
Os fornos híbridos multivetoriais existem e funcionam. A digitalização da gestão energética é real e acessível. O autoconsumo fotovoltaico reduz efetivamente a exposição à volatilidade grossista.
Mas há limites reais. A eletrificação total dos processos cerâmicos exige reforço das redes que em muitas zonas industriais ainda não está garantido ou demora tempo. O hidrogénio verde e o biometano renovável não têm escala suficiente para substituir o gás natural na maioria das fábricas nos próximos anos.
A transição vai ser feita a ritmos diferentes em empresas diferentes, consoante a dimensão, o produto e a capacidade de investimento. A flexibilidade tecnológica que o CTCV está a construir, operar com combinações diferentes de vetores energéticos no mesmo equipamento, é uma resposta inteligente a esta heterogeneidade. O
que a tecnologia faz é alargar o espaço de possibilidades e dar às empresas mais informação para decidir.
O que a APE defende e o que espera da política
A Associação Portuguesa da Energia tem uma posição clara sobre o que está em jogo, e a indústria da cerâmica é um bom caso de estudo para a tornar concreta.
- Primeiro: a competitividade energética não é um favor à indústria. É uma condição necessária para manter base industrial, emprego qualificado e capacidade exportadora. Um setor como o da cerâmica, com forte presença territorial em Aveiro e Leiria, não tem alternativa de relocalização fácil. Ou compete com energia a preços razoáveis, ou perde gradualmente para concorrentes com menos exigências ambientais, mas também com menos accountability
- Segundo: a vantagem competitiva que Portugal tem no mercado grossista tem de chegar à fatura final da indústria. Hoje, não chega e isto é um problema de policy , não de mercado. A fatura elétrica industrial carrega encargos sem relação com o custo de produzir eletricidade: políticas sociais, tarifas de territórios extra-peninsulares, remunerações históricas a renováveis e cogeração. São custos de políticas legítimas que, pela sua natureza, deveriam ser financiados pelos contribuintes e não consumidores para serem progressivos e não regressivos. No limite, não devem ser financiados pelas faturas das fábricas porque estas se podem deslocalizar ou fechar por falta de competitividade, acabando por recair nos consumidores finais cativos. É o que muitos países europeus fazem. É também necessário reformar a estrutura tarifária. O modelo atual transforma os custos fixos do sistema em custos variáveis de energia, penalizando os consumidores que mais electrificam o seu consumo de energia. Recuperar os custos fixos do sistema através de potência e reduzir os custos de consumo de energia no tarifário de rede tornaria a eletrificação mais competitiva para os grandes consumidores e alinharia o sinal tarifário com os objetivos de descarbonização.
- Terceiro: os instrumentos de cobertura da volatilidade têm de evoluir. Os PPAs são um passo certo, mas precisam de servir melhor o perfil de consumo industrial: contratos mais flexíveis, melhor cobertura horária e integração com instrumentos de flexibi-
lidade. Haverá que ver como gerir o risco de crédito, para que produtores e consumidores consigam utilizar mais estes instrumentos de competitividade.
- Quarto: o financiamento da inovação tem de ter uma lógica temporal compatível com os ciclos de desenvolvimento tecnológico. Financiar projetos de I&D com prazos que não permitem validação em condições industriais reais é desperdiçar dinheiro público. O trabalho do CTCV com os fornos multivetoriais é um exemplo do que funciona: infraestrutura de longa duração, gerando dados acumulados, ao serviço das empresas.
A questão não é tecnológica. É de liderança.
O fator decisivo na gestão energética industrial não é a tecnologia disponível. É a liderança.
A digitalização existe. Os dados podem ser recolhidos. As plataformas funcionam. Os instrumentos de mercado evoluem. Mas nada disto se instala por si próprio. Alguém tem de tomar a decisão de mudar, de deixar de gerir a energia como um custo fixo e tratá-la como uma variável de decisão contínua. Na indústria cerâmica, esta mudança de mentalidade precede qualquer mudança tecnológica. O melhor sistema de gestão energética do mundo não produz resultados numa empresa cuja liderança não entende porque razão os dados de consumo em tempo real importam.
O que a APICER e o CTCV estão a fazer, e o que a APE procura apoiar com os nossos mecanismos de literacia, é criar as condições para que essa mudança seja possível e bem informada: partilhar dados reais, identificar os instrumentos que funcionam e os que têm limitações, pressionar para que o quadro regulatório seja mais inteligente.
A energia voltou ao centro da equação industrial. Para a cerâmica portuguesa, que tem na qualidade, no conhecimento técnico e na tradição os seus ativos mais sólidos, a gestão inteligente da energia não é apenas uma necessidade de sobrevivência. É uma oportunidade de diferenciação.
Quem conseguir fazê-lo melhor, mais cedo, com mais informação será a empresa que, daqui a dez anos, ainda estará a exportar para os mercados mais exigentes do mundo.
por Nelson Lage, presidente da ADENE
O agravamento do conflito no Médio Oriente, a guerra no Irão e as consequentes perturbações no Estreito de Ormuz, uma das principais rotas do comércio mundial de petróleo e gás natural liquefeito, voltaram a colocar o sistema energético global sob pressão, com impactos imediatos na oferta e nos preços. Este efeito faz-se sentir, de forma muito intensa, na Europa e em Portugal, onde a dependência de combustíveis fósseis continua a expor a economia a choques externos.
Esta realidade recorda-nos que a energia deixou de ser apenas uma variável económica e passou a ser uma va-
riável estratégica de soberania. A União Europeia tem vindo a responder a este contexto com instrumentos como o REPowerEU, reforçando a aposta na eficiência energética, na diversificação de fontes e na aceleração das renováveis como pilares da segurança energética. Para setores industriais intensivos como o da cerâmica, esta transformação representa simultaneamente um desafio de adaptação e uma oportunidade de reposicionamento competitivo no mercado europeu.
Neste contexto de elevada instabilidade, a energia deixou de ser um valor previsível e apresenta-se hoje como um fator crítico de risco, com consequências diretas para setores intensivos como o da cerâmica, onde os custos energéticos pesam significativamente na competitividade e na capacidade produtiva.
Mais do que uma variável operacional, a energia passou a integrar o núcleo das decisões estratégicas empresariais e industriais.
Durante décadas, o setor industrial português encarou a energia como uma “commodity” estável, com um custo fixo que se geria com contratos anuais. Hoje, este paradigma ruiu definitivamente. Para setores onde o calor é o motor absoluto da produção, como é o caso da cerâmica e da cristalaria, o preço do kW/h ou do metro cúbico de gás já não conta a história toda. Precisamos de olhar
para a energia para lá do seu preço e concentrar-nos naquilo que, enquanto gestores e responsáveis públicos, podemos realmente influenciar, nomeadamente a eficiência com que trabalhamos e a resiliência que somos capazes de construir.
Hoje, a competitividade industrial mede-se também pela capacidade de controlar o risco energético. Empresas que conhecem bem os seus perfis de consumo, que monitorizam processos em tempo real e que integram energia nas decisões estratégicas estão mais preparadas para responder a choques externos e para manter estabilidade produtiva em contextos de elevada volatilidade internacional.
Num contexto de volatilidade extrema, metas climáticas mais exigentes e uma transformação tecnológica e digital acelerada, a energia passou a ser um fator determinante da competitividade, do posicionamento internacional, da capacidade de exportação e da própria sobrevivência industrial. No caso da cerâmica, esta realidade adquire um significado ainda mais profundo. A energia molda este setor com a mesma intensidade com que o fogo molda a argila.
Neste novo contexto, eficiência energética, digitalização industrial e descarbonização deixaram de ser agendas paralelas e passaram a constituir um único eixo estratégico de modernização produtiva. A indústria que conseguir integrar estas três dimensões estará mais bem posicionada para competir num mercado europeu cada vez mais exigente do ponto de vista ambiental e regulatório.
A minha primeira mensagem aos empresários e técnicos do setor é de prontidão e ação. Recentemente, a ADENE lançou o guia “Crise Energética - Manual de Poupança” porque compreendemos que o tempo é o recurso mais escasso. Este manual nasceu da necessidade premente de traduzir a complexidade dos mercados em ações de sobrevivência. Resulta da observação direta do que acontece quando um diretor de produção de uma fábrica de cerâmica é obrigado a decidir, em minutos, como ajustar consumos para enfrentar um pico de preços, sem comprometer a integridade de um forno a meio de um ciclo térmico de 18 horas. Através do Guia Prático para a Indústria, criámos um conjunto de medidas imediatas que ajudam a gerir cargas, a melhorar protocolos e a manter a continuidade da operação. É a nossa forma de dizer às empresas que não estão sozinhas nestes momentos críticos.
Num setor como o da cerâmica, onde os ciclos térmicos são contínuos e tecnicamente exigentes, a capaci-
dade de resposta rápida a perturbações energéticas pode fazer a diferença entre manter a produção ou interromper um processo com custos muito elevados. Ferramentas operacionais como estas são, por isso, instrumentos de gestão industrial tanto quanto instrumentos de política energética.
Mas a gestão de crise é, por natureza, reativa. E o país não pode limitar-se a reagir. O que distingue uma economia preparada para o futuro é a capacidade de antecipação. Antecipar é hoje proteger a competitividade. Para liderar a transição energética de um país, é preciso saber ouvir quem está no terreno, com as mãos na massa e os olhos nos custos. Foi com este espírito que realizámos o Inquérito Nacional à Indústria, cujos resultados consolidámos em dezembro de 2025, num exercício de transparência e proximidade. Das 168 empresas que se disponibilizaram a participar nesta auscultação, a cerâmica destacou-se como um dos setores mais relevantes e exigentes da amostra, altamente intensivo em energia, com processos contínuos e uma dependência de gás natural que ultrapassa os 53% das empresas analisadas.
Este diagnóstico confirma que a transição energética industrial não pode ser pensada apenas a partir de objetivos macroeconómicos ou metas climáticas. Tem de ser construída a partir da realidade concreta das fábricas, dos seus ritmos produtivos, das suas limitações técnicas e das suas decisões de investimento. É precisamente neste ponto que a articulação entre políticas públicas e conhecimento técnico setorial se torna decisiva.
O inquérito da ADENE à indústria dá um rosto humano à transição energética, revelando uma realidade feita de decisões difíceis e consequências diárias. Quando vemos que 55,4% das empresas apontam a limitação financeira como a principal barreira ao investimento em eficiência, não estamos perante uma estatística abstrata. Estamos a ver o drama real de um empresário que sabe que precisa de investir num forno mais eficiente, mas que se confronta com a incerteza do retorno. A volatilidade dos preços do gás e da eletricidade torna cada decisão um exercício de risco. O papel da ADENE é precisamente o de ajudar a reduzir esse risco, com informação, com orientação técnica, com apoio à decisão e com capacidade de influenciar as políticas públicas para que os instrumentos de incentivo cheguem a quem deles mais necessita.
Reduzir o risco é hoje uma das formas mais eficazes de acelerar o investimento industrial em eficiência energética.
Um dos pontos mais reveladores do nosso inquérito foi verificar que a cerâmica não está à espera de soluções externas. Pelo contrário. É um dos setores com maior maturidade em sistemas de gestão, representando, juntamente com a indústria química, 55% das certificações ISO 14001 e ISO 50001 presentes na nossa amostra. Isto não é um detalhe. Significa que existe cultura técnica, disciplina de gestão e consciência estratégica. Significa que o empresário cerâmico sabe que a energia é um recurso precioso. O desafio que se coloca é passar da gestão administrativa para a otimização dos processos.
Este nível de maturidade organizacional constitui uma vantagem competitiva relevante, porque significa que existe no setor uma base sólida para acelerar projetos de eficiência energética, integrar soluções digitais de monitorização e preparar a transição para novos vetores energéticos com menor intensidade carbónica.
Tenho visto vários exemplos inspiradores no terreno. Numa fábrica de grandes dimensões no norte do país, o calor que saía pela chaminé do forno principal ultrapassava os 300 °C, traduzindo-se em energia já paga e produzida que se dissipava no ar. Com apoio técnico, muitas destas empresas implementaram sistemas de recuperação de calor para pré-aquecer matéria-prima e apoiar a linha de secagem. A poupança foi imediata. A estabilidade térmica melhorou. E a empresa ganhou resiliência, atenuando a sua vulnerabilidade às oscilações do mercado internacional. Este exemplo não é isolado, e o inquérito confirma que a recuperação de calor residual surge como uma das soluções mais promissoras identificadas pelas empresas industriais que, desta forma, conseguem transformar um desperdício físico numa vantagem financeira imediata.
Projetos como este demonstram que muitas das soluções mais eficazes não dependem necessariamente de tecnologias disruptivas, mas sim de decisões informadas, apoio técnico qualificado e capacidade de investimento orientada para ganhos de eficiência com retorno relativamente rápido.
Contudo, os dados do inquérito mostram que o setor já começou a olhar mais longe, estando a emergir uma mudança profunda baseada na eletrificação dos processos térmicos. Ainda é uma tendência emergente, mas já se vê nas respostas das empresas e nos projetos pioneiros em curso. Em algumas unidades cerâmicas, começaram a surgir fornos elétricos de alta eficiência, que permitem maior controlo, integração com autoconsumo fotovoltaico e redução significativa de emissões.
Não é uma mudança simples, já que exige novos materiais refratários, novos sistemas de controlo e novos modos operatórios. Mas é o caminho certo para uma maior autonomia energética. E o setor cerâmico tem potencial para ser o farol desta transformação.
Ao mesmo tempo, a eletrificação abre portas à integração progressiva com sistemas de autoconsumo renovável, contratos de aquisição de energia de longo prazo e novos modelos de gestão energética baseados em flexibilidade e armazenamento. Esta evolução permitirá reduzir a exposição aos combustíveis fósseis importados e aumentar a previsibilidade dos custos energéticos industriais.
Os resultados do inquérito mostram, no entanto, que persistem obstáculos relevantes, com 49,4% das empresas a identificar constrangimentos regulatórios e de licenciamento, a par da escassez de recursos humanos especializados, como fatores que continuam a travar o investimento.
Superar estes constrangimentos exige não apenas simplificação administrativa, mas também reforço das competências técnicas disponíveis no tecido industrial e maior articulação entre empresas, centros tecnológicos e entidades públicas com responsabilidade na área da energia.
Num momento em que a política industrial europeia volta a assumir centralidade estratégica, setores como o da cerâmica portuguesa podem afirmar-se como exemplos concretos de como é possível conciliar tradição produtiva com inovação tecnológica e liderança climática. A transição energética industrial não é apenas um desafio técnico: é uma oportunidade para reforçar a autonomia estratégica europeia e valorizar cadeias produtivas com forte identidade territorial e elevada capacidade exportadora.
Na ADENE, o nosso compromisso é continuar ao lado das empresas do ponto de vista técnico, político e estratégico, de forma a garantir que a energia se afirme como um motor de prosperidade e não como um obstáculo ao crescimento.
Juntos, podemos transformar a eficiência no combustível mais valioso do setor, assegurando que a cerâmica portuguesa continua a brilhar, independentemente das oscilações do mercado ou da temperatura do mundo.
por Ricardo Ferreira, Políticas e Inteligência de Mercado, na APREN
Tal como noutras indústrias com elevado consumo energético, é de especial importância para a indústria cerâmica, onde a energia tem um peso relevante nos custos de produção e os processos são frequentemente contínuos, que o preço da eletricidade (e de outras fontes ou serviços de energia) seja estável e previsível, para que os custos operacionais se mantenham dentro do expectável e não reduzam a margem do produtor (ou pior, aumentem o preço do produto para o seu consumidor final).
A indústria cerâmica é fortemente dependente de combustíveis fósseis, em particular para os processos térmicos de alta temperatura, como os fornos utilizados na cozedura e sinterização dos materiais. Porém, dado os recursos fósseis terem de ser importados, pois Portugal não tem exploração de petróleo ou gás natural, o país acaba por ficar numa situação vulnerável face às variações de preços a nível global.
Os apoios do Estado para mitigar o aumento do preço, em contextos geopolíticos adversos em que ocorrem subidas acentuadas, beneficiam o consumidor de energia, protegendo-o de incrementos súbitos na fatura, para muitos incomportáveis, no entanto, este tipo de mecanismos tende a prejudicar a economia do país.
Em 2026, já assistimos a aumentos do preço do petróleo para valores nunca vistos, onde o gás natural atingiu os valores mais altos desde 2022. Este aumento deve-se à escalada do conflito no Médio Oriente, um acontecimento sem intervenção direta de Portugal, mas que tem impactos no país (e no resto da Europa). A dependência energética nacional deixa-nos suscetíveis a eventos alheios, sendo essencial procurar formas de a minimizar, em prol, não só da segurança energética, mas também da economia.
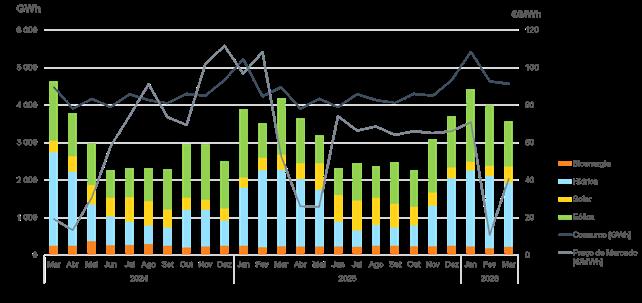
Atualmente, a eletrificação da indústria, assente numa elevada incorporação de produção renovável no sistema elétrico, constitui a principal via para alcançar estes objetivos. No setor cerâmico, esta eletrificação será tipicamente mais viável nos consumos elétricos do processo (por exemplo, moagem, preparação de pastas, atomização/secagem e equipamentos auxiliares), mantendo-se os combustíveis, idealmente de origem renovável, como opção para os usos térmicos de alta temperatura. Foi neste sentido que o Governo estabeleceu os objetivos do Plano Nacional de Energia e Clima para 2030 (PNEC2030), com metas e medidas concretas para a descarbonização energética, incluindo o setor da indústria. Para além das vantagens da independência energética e da segurança de abastecimento, acresce ainda o baixo preço da eletricidade de fontes de energia renovável (FER). Com uns dos melhores recursos para geração renovável na Europa, Portugal registou, no presente ano e até ao mês de março, o valor de eletricidade mais baixo entre os principais mercados europeus, em conjunto com Espanha (fonte: ENTSO-e). Este valor deve-se à elevada incorporação de geração renovável na eletricidade, na ordem dos 78,5%.
Nas indústrias com grandes consumos, é muitas vezes levantada a questão da estabilidade de abastecimento de eletricidade a um preço previsível, que muitos não consideram ser possível com fontes de energia renovável.
É o caso da indústria cerâmica, onde a continuidade operacional dos fornos e o planeamento da produção são determinantes, a previsibilidade do custo energético tem um impacto direto na competitividade e na capacidade de cumprir prazos e encomendas. Isto é verdade (para qualquer fonte de eletricidade, seja renovável ou não), quando o consumo está exposto ao mercado diário de energia elétrica.
No entanto, os contratos de longo prazo, como é o caso dos Power Purchase Agreements (PPAs), permitem que um consumidor celebre um contrato com o produtor de eletricidade a um valor previamente definido e imutável ao longo do período contratual. Este contrato garante ainda um abastecimento fixo de eletricidade que corresponde ao perfil de consumo da instalação industrial (ou a uma parte dele, caso existam vários PPAs para o mesmo consumo). Desta forma, a indústria pode garantir uma salvaguarda quanto à instabilidade do mercado.
Ao celebrarem PPAs de geração renovável, os consumidores industriais não só garantem o abastecimento de eletricidade a um preço fixo como também, em muitos casos, a um preço baixo e competitivo.
Para as empresas cerâmicas, estes contratos podem também apoiar objetivos de descarbonização e re-
quisitos crescentes de mercado associados à redução da pegada energética e carbónica dos produtos.
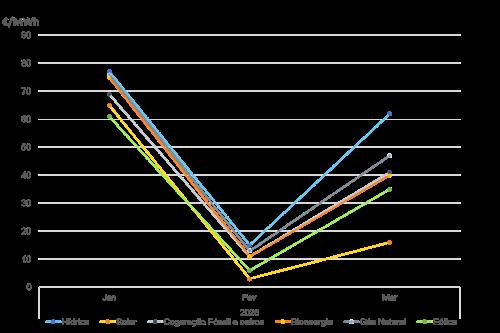
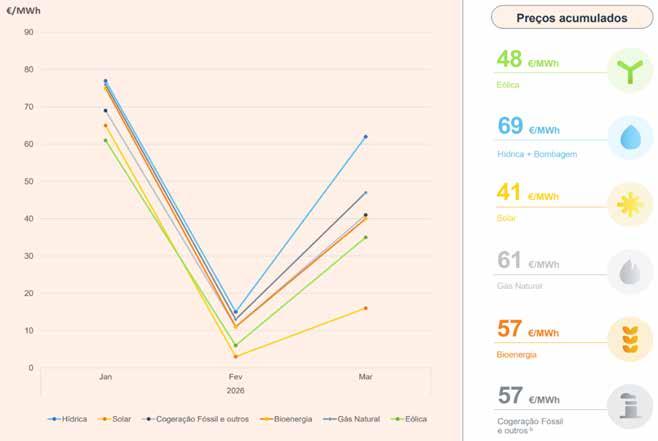
Observando os valores para 2026, as tecnologias de geração renovável apresentam na sua maioria preços de eletricidade inferiores às tecnologias fósseis, nomeadamente a tecnologia solar fotovoltaica e a eólica que cada vez mais são as associadas a novos PPAs.
Embora este tipo de contratos ainda não seja expressivo em Portugal, nos últimos anos a sua relevância para o setor tem vindo a aumentar. A nível europeu, foi realizado em 2024 o redesenho do mercado da eletricidade, onde a Comissão Europeia promoveu a implementação de contratos a longo prazo – como os PPAs e os contratos por diferenças (CfDs) – em resposta aos choques no mercado da eletricidade provocados pelos acontecimentos geopolíticos e pandémicos até à data.
Com um aumento significativo do número de contratos a longo prazo nos Estados-Membros, a tendência para o nosso país será certamente de alinhamento. Em 2026, o Operador do Mercado Ibérico de Energia – Polo Português (OMIP) criou a plataforma para o mercado dos PPAs (OMIP Marketplace), um marketplace com o objetivo de dar mais visibilidade tanto às necessidades de consumo como às necessidades de geração. Aqui, os consumidores podem “oferecer” os seus consumos e os produtores de ele-
tricidade “oferecem” a sua geração. A partir daí, qualquer uma das partes pode demonstrar interesse na outra e iniciar conversações em prol da celebração de um contrato. Relativamente a outros apoios à indústria, e especificamente aos grandes consumidores, em abril de 2025, o Governo publicou também a Portaria n.º203-A/2025/01 (diariodarepublica.pt/dr/detalhe/ portaria/203-a-2025-916205897), que veio alargar os requisitos para o Estatuto de Cliente Eletrointensivo (ECEE), em que parte da indústria se encontra, prevendo-se um aumento considerável de consumidores abrangidos. No Artigo 11.º, pode ainda ler-se que os clientes eletrointensivos têm acesso a um mecanismo de cobertura de risco relativo ao preço da eletricidade, quando celebrados os contratos bilaterais, promovendo assim os contratos a longo prazo.
Nos casos em que não seja possível a eletrificação do consumo, a alternativa será a utilização de gases renováveis, como o hidrogénio verde ou o biometano. Esta via é particularmente relevante para o setor cerâmico, dada a elevada necessidade de energia térmica nos fornos, onde as alternativas à combustão direta ainda são, em muitos casos, limitadas. Aqui, a opção mais viável é também no sentido de contratos de longo prazo, mas celebrados com os produtores destes gases renováveis que terão de recorrer a eletricidade renovável para a sua produção, quer esta seja proveniente de autoconsumo quer de contratos a longo prazo.
Atualmente, contudo, o desenvolvimento de projetos de produção de gases renováveis enfrenta diversas barreiras, sendo uma delas a falta de offtakers. No entanto, à medida que se vai evidenciando a importância de ter um abastecimento seguro, estável, e de preço previsível, e se vai consolidando a cadeia de valor e a tecnologia necessária a custos mais reduzidos, os preços dos gases renováveis serão cada vez mais competitivos. Embora com preços atuais superiores aos dos combustíveis fósseis, nomeadamente quando comparados com o petróleo, a tendência é para uma competitividade crescente dos gases renováveis, sobretudo quando considerados os custos associados às emissões de CO₂.
Não há dúvidas de que os PPAs e a incorporação de renováveis na indústria são um desafio técnico, económico e regulatório. As medidas tomadas, tanto a nível europeu como nacional, para promover uma maior adoção deste tipo de soluções, têm criado vantagens tanto para os grandes consumidores como para os produtores de energia, rumo a um abastecimento mais estável, seguro, previsível, e à tão necessária descarbonização.
Para o setor cerâmico português, esta evolução pode traduzir-se numa redução do risco de preço, maior previsibilidade para o investimento e num caminho mais robusto para a transição energética do processo produtivo.
O
por Mário Loureiro, Sales Matchmaker na Bright Sunday
A transição energética na Europa deixou de ser uma meta abstrata de sustentabilidade para se tornar o pilar central da sobrevivência económica e da segurança nacional. Num continente historicamente dependente de importações de hidrocarbonetos, a volatilidade dos preços da eletricidade tornou-se o maior risco operacional para o setor industrial. Em Portugal, a resposta a este desafio tem um nome técnico que está a transformar os telhados das fábricas: PPA (Power Purchase Agreement) em regime de Autoconsumo.
1. Perspetiva Histórica: A Evolução dos PPAs na Europa e em Portugal
Para compreender a relevância dos PPAs hoje, é necessário recuar à génese da liberalização dos mercados energéticos europeus.
A Génese Europeia Historicamente, o setor elétrico europeu era dominado por monopólios verticais estatais. O preço da energia era regulado e as empresas não tinham poder de escolha sobre a sua origem ou custo. A partir das décadas de 90 e 2000, as sucessivas diretivas da União Europeia impuseram a separação entre a produção, o transporte e a comercialização.
Os PPAs (contratos de compra e venda de energia a longo prazo) surgiram inicialmente no Norte da Europa (de onde é oriunda a Bright Sunday) e nos EUA como uma ferramenta para viabilizar grandes parques eólicos. Sem o apoio estatal (tarifas feed-in), os promotores precisavam de garantir que alguém compraria a sua energia a um preço fixo por 10 ou 15 anos para obterem financiamento bancário (bankability).
O Contexto de Portugal e o MIBEL
Em Portugal, a história é marcada pela criação do MIBEL (Mercado Ibérico de Eletricidade) em 2004. Este mercado integrado permitiu uma convergência de preços entre Portugal e Espanha, mas também expôs as empresas nacionais à volatilidade extrema.
Durante anos, Portugal dependeu de subsídios à produção renovável que, embora tenham criado um parque gerador limpo, resultaram num défice tarifário pesado. A transição para os PPAs representa a "maioridade" do mercado renovável: hoje, o solar fotovoltaico é tão acessível que já não precisa de subsídios, mas precisa
de estabilidade contratual. O surgimento do regime de Autoconsumo Individual e Coletivo (UPAC) através do Decreto-Lei 162/2019 foi o catalisador final, permitindo que o PPA saísse dos grandes campos solares e entrasse diretamente no perímetro das fábricas.
2. O Que é um PPA em Autoconsumo (On-site PPA)?
Ao contrário de um PPA de rede (onde a energia é injetada num ponto e consumida noutro, pagando tarifas de transporte), o PPA em Autoconsumo foca-se na proximidade física.
Neste modelo, a Bright Sunday investe, instala, opera e mantém uma central fotovoltaica no telhado ou terreno de uma empresa. A visão é de uma oferta de “energia como um serviço”. A empresa (o cliente) não paga o investimento inicial (Capex); em vez disso, compromete-se a comprar a energia produzida por esse sistema a um preço contratualizado, que é invariavelmente mais baixo do que o preço da rede elétrica.
Além de financiar, também garante a máxima qualidade e garante que a performance dos sistemas é a mais elevada durante o seu ciclo de vida, através da sua monitorização em tempo real e da manutenção ou reparação que está incluída no PPA sem custos adicionais. Uma solução de A a Z, chave na mão.
Vantagens Estruturais
Risco Zero de Investimento:
O capital da empresa permanece disponível para o seu core business.
- Previsibilidade Total: Enquanto o mercado grossista (OMIE) oscila diariamente, o preço do PPA é conhecido por uma década ou mais.
- Isenção de Tarifas de Acesso: Ao consumir energia produzida no local, a empresa evita as taxas de utilização da rede pública, que em Portugal representam uma fatia significativa da fatura.
3. O Impulso Governamental: Da União Europeia ao PNEC 2030
A política energética portuguesa não é isolada; ela é o braço executivo de uma estratégia europeia de larga escala.
A Estratégia da EU
Após a crise de 2022, a Comissão Europeia lançou o plano REPowerEU, que visa acelerar a independência energética. A reforma do desenho do mercado elétrico da UE, aprovada recentemente, coloca os PPAs como prioridade absoluta, exigindo que os Estados-Membros removam barreiras administrativas e garantam que as Pequenas e Médias Empresas (PMEs) também possam aceder a estes contratos através de garantias estatais.
O PNEC 2030 em Portugal
O Plano Nacional Energia e Clima (PNEC 2030) é o documento que baliza a ambição nacional. Portugal propõe-se a atingir 85% de incorporação de renováveis na produção de eletricidade até 2030. Para tal, o PNEC identifica o autoconsumo e as comunidades de energia como vetores críticos. O objetivo é descentralizar a produção, reduzindo as perdas na rede e tornando as empresas portuguesas mais competitivas face aos seus congéneres europeus.
4. O Impacto nas Indústrias Eletrointensivas:
O Caso do Ramo Cerâmico
Portugal é uma potência mundial na indústria cerâmica, mas este setor enfrenta um desafio existencial: o consumo massivo de energia térmica e elétrica. Para uma fábrica de pavimentos ou de porcelana, a eletricidade é um dos principais fatores de produção.
A Solução Bright Sunday para a Cerâmica
A Bright Sunday tem-se especializado em oferecer soluções de PPA desenhadas especificamente para o perfil de carga destas indústrias.
• Dimensões Industriais: As fábricas cerâmicas possuem habitualmente grandes áreas de cobertura. Um PPA permite rentabilizar esses telhados sem custos para a empresa, instalando megawatts de potência solar.
• Proteção contra a Inflação Energética: Para o setor cerâmico, onde as margens de lucro são frequentemente pressionadas por competidores internacionais (como a China ou a Turquia), ter uma parcela significativa do consumo de eletricidade bloqueada a um preço baixo e fixo é uma vantagem competitiva crucial.
• Descarbonização do Produto Final: O mercado europeu valoriza cada vez mais o "Carbon Footprint" dos materiais de construção. Um PPA solar permite
que a cerâmica portuguesa seja vendida como um produto fabricado com energia limpa, abrindo portas a mercados premium e cumprindo os requisitos de sustentabilidade das grandes cadeias de distribuição.
5. O Mercado Ibérico (MIBEL) e a Integração de Sistemas
A dinâmica do MIBEL tem sido marcada pela "canibalização solar".
Em dias de muito sol, o preço no mercado diário cai frequentemente para valores próximos de zero. No entanto, as empresas raramente sentem esse benefício devido aos custos fixos e às margens dos comercializadores.
O PPA em autoconsumo "corta o intermediário". Ele permite que a empresa beneficie da abundância solar ibérica de forma direta. Além disso, a evolução tecnológica está a introduzir o armazenamento (BESS) nestes PPAs. No futuro próximo, empresas cerâmicas poderão utilizar PPAs que combinam solar durante o dia e baterias para o turno da noite, maximizando a independência da rede.
6. Barreiras e Perspetivas de Futuro
Apesar do sucesso, o caminho em Portugal ainda apresenta desafios:
Burocracia no Licenciamento: Embora o regime UPAC tenha simplificado processos, a ligação à rede para
sistemas de grande dimensão (acima de 1 MW) ainda enfrenta morosidade junto dos operadores de rede. Estabilidade Regulatória: O setor exige confiança. Alterações frequentes nas taxas de utilização da rede podem alterar os modelos de poupança dos PPAs.
No entanto, a tendência é irreversível. O PPA em regime de autoconsumo é a ferramenta mais democrática de acesso às energias renováveis. Ele permite que o tecido industrial português, desde a cerâmica de Aveiro até aos moldes da Marinha Grande, se proteja da instabilidade geopolítica.
7. Conclusão: A Energia como Ativo Estratégico Portugal atravessa uma janela de oportunidade única. A combinação de uma vontade política clara (PNEC 2030), um mercado ibérico maduro e soluções financeiras inovadoras como as da Bright Sunday, criam o ambiente perfeito para a reindustrialização.
Os PPAs em autoconsumo não são apenas contratos de eletricidade; são instrumentos de gestão de risco e de afirmação ambiental. Num contexto de instabilidade geopolítica crescente, onde o primeiro impacto é o custo das fontes de energia, um PPA com um parceiro fidedigno poderá ser a chave para um negócio resiliente e mais blindado de fatores exógenos. Para o setor cerâmico e outras indústrias eletrointensivas, a mensagem é clara: o custo de não agir e manter a dependência total da rede é agora muito superior ao custo de adotar uma solução de energia descentralizada e limpa. O sol de Portugal tornou-se, finalmente, o combustível da sua economia industrial.
por Tito Lemos, Diretor Comercial da Greenvolt Comunidades
Como o autoconsumo coletivo está a transformar o setor industrial Durante décadas, a energia foi encarada pela indústria como um custo variável a otimizar. Hoje, num contexto marcado pela volatilidade de preços, incerteza geopolítica, pressão regulatória e metas de descarbonização cada vez mais exigentes, a energia assume um papel central na estratégia das empresas enquanto fator de competitividade e resiliência.
Da lógica do custo à lógica do controlo energético
Nos dias de hoje, mais do que negociar melhores tarifas, as empresas devem procurar controlo, previsibilidade e autonomia.
Este contexto é particularmente importante num setor como o da indústria, onde decisões energéticas têm impacto direto na operação e no planeamento de longo prazo.
É precisamente aqui que o conceito de autonomia energética ganha especial importância, suportado por modelos de autoconsumo e produção descentralizada.
O modelo de autoconsumo coletivo vem introduzir uma transformação crucial: permite que várias entidades partilhem energia renovável produzida localmente, aumentando a eficiência do sistema através da maximização da energia, reduzindo, assim, a dependência da rede.
Mas este impacto pode ser ainda maior quando falamos em Comunidades de Energia. Estas surgem como uma solução estruturada e inovadora no panorama energético atual, principalmente para as empresas que procuram ir “além do preço”, reduzindo a exposição ao mercado, estabilizando custos e reforçando a sua posição no território onde operam.
Comunidades de Energia: colaboração que gera eficiência e benefícios
As Comunidades de Energia afirmam-se como um dos modelos mais eficazes de autoconsumo coletivo.
O funcionamento é simples: um ou mais membros produtores instalam sistemas de geração de energia renovável, através de painéis solares nas suas propriedades, seja em coberturas de edifícios, terrenos ou mesmo carports solares.
A energia gerada é distribuída entre os membros consumidores – empresas ou famílias – de acordo com as suas necessidades, reduzindo assim a dependência da rede elétrica e promovendo a autossuficiência energética.
Este modelo traduz-se em benefícios claros para o setor industrial:
• Redução sustentada dos custos energéticos , por meio do acesso a energia renovável com preços mais estáveis e competitivos;
• Menor exposição à volatilidade do mercado , ao substituir parte da energia comprada da rede por energia produzida localmente, transformando custos variáveis em custos mais controláveis e previsíveis;
• Valorização dos ativos industriais , aproveitando coberturas, estacionamentos e terrenos disponíveis;
• Reforço da autonomia energética , especialmente em períodos de pico de preços e maior consumo energético;
• Posicionamento estratégico e sustentável , alinhado com critérios ESG e com expectativas de clientes, investidores e parceiros.
O Papel da Greenvolt Comunidades na transição energética das empresas
A Greenvolt Comunidades foca-se precisamente em transformar a energia num modelo colaborativo de autoconsumo coletivo, em que empresas, PME’s e outras entidades locais podem produzir, consumir e partilhar energia renovável com a comunidade ao redor de forma simples e eficiente. A energia passa a ser gerada onde é consumida, criando um ecossistema mais eficiente e sustentável, com produção local.
Desde o início, propusemo-nos a ser diferentes: o nosso modelo vai desde a instalação de painéis solares, sem necessidade de investimento inicial por parte do cliente, até a partilha da energia excedente com a comunidade local, permitindo que famílias e empresas que não podem ter painéis solares (ex. por razões técnicas ou financeiras) possam também ter acesso a energia mais limpa e mais barata. Com esta abordagem, os custos energéticos das empresas tornam-se mais previsíveis, proporcionando maior estabilidade financeira. Paralelamente a isto, as empresas transformam a produção de energia renovável num verdadeiro ativo financeiro, deixando de desperdiçar excedentes energéticos e passando a rentabilizá-los. A energia não autoconsumida é partilhada e vendida a outros mem-
bros da comunidade, permitindo gerar uma nova fonte de receita recorrente, sem custos operacionais nem complexidade administrativa, uma vez que todo o processo de gestão e valorização do excedente é assegurado pela entidade gestora da comunidade.
Além disso, e talvez o mais importante ainda, incentiva-se a colaboração empresarial, transformando proximidade geográfica em vantagem competitiva.
Casos de sucesso e impacto local
Dentro da área da indústria e, especificamente da cerâmica, contamos já com vários projetos na zona centro e norte do país, totalizando cerca de 4678 MWh de energia produzida e 1200 MWh de energia partilhada, contribuindo para uma rede empresarial colaborativa mais robusta e autónoma do ponto de vista energético.
Combinando experiência, conhecimento e inovação, a Greenvolt Comunidades cria sinergias com empresas nas mais diversas áreas e por todo o país, potenciando a colaboração entre empresas dentro de um mesmo território.
Contamos já com mais de 110 Comunidades de Energia em funcionamento por todo o país, totalizando mais de 45MW de capacidade instalada. Isso equivale a energia suficiente para o consumo diurno de mais de 50 mil famílias, instalada em espaços já urbanizados, como telhados e estacionamentos, evitando o uso de mais de 50 hectares de solo e gerando relevante impacto ambiental positivo.
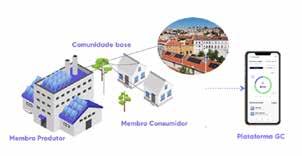
Além disso, oferecemos ainda serviços complementares, como mobilidade elétrica integrada ao solar, consultoria tarifária e baterias. A nossa missão mantém-se: Energia Limpa, Mais Barata e Para Todos!
por Manuel Ferreira, Business Developer B2B da Rega Energy
A transição energética está a redefinir os fatores de competitividade da indústria europeia. Soluções como o biometano e o hidrogénio renovável assumem um papel relevante na construção de um sistema energético mais resiliente, alinhado com os objetivos de descarbonização e autonomia energética. Para setores intensivos em energia, como a cerâmica, o vidro e a cristalaria, em que o custo de acesso à energia é o principal fator de decisão, a previsibilidade e garantia de acesso a energia são os principais fatores que podem fazer as empresas pensar além do custo. Neste contexto, Portugal deve explorar rapidamente os seus recursos endógenos para a produção de gases renováveis que complementem a eletrificação em curso no seu sistema energético.
Nos últimos anos, a energia deixou de ser encarada exclusivamente como um fator de custo para assumir uma dimensão estratégica no contexto industrial euro -
peu. A volatilidade dos mercados energéticos, a dependência externa de combustíveis fósseis e o reforço das metas climáticas vieram evidenciar fragilidades estruturais no modelo energético europeu.
Setores intensivos em energia térmica, como a cerâmica, o vidro e a cristalaria, são especialmente sensíveis aos conflitos armados como os que se têm registado ao longo dos últimos 4 anos, nomeadamente a invasão da Ucrânia e o mais recente conflito no Médio Oriente, não só pelo evidente impacto imediato na escalada de preços, mas também pela incerteza quanto a uma possível garantia de acesso à energia, algo a que não estamos tão habituados a valorizar. A competitividade tem ganho uma dimensão além preço e que se relaciona com a garantia de fornecimento. Contudo, esta dimensão tende a ser menosprezada devido à (falsa) sensação de acesso infinito a energia. É preciso criar condições para que as infraestruturas de energia renovável, eletricidade e gás, sejam desenvolvidas em antecipação a cenários mais extremos de limitações ao fornecimento e em escala, condição essencial para a competitividade do preço de energia renovável.
Neste contexto, a União Europeia tem vindo a reforçar o seu quadro estratégico através de iniciativas como o European Green Deal, o REPowerEU e o Clean Industrial Deal, procurando conciliar descarbonização com competitividade industrial. A prioridade é clara: reduzir dependências externas e criar condições para uma base industrial mais resiliente.
Descarbonização industrial: desafio técnico e oportunidade económica
As indústrias da cerâmica, do vidro e da cristalaria enfrentam desafios específicos na descarbonização. A necessidade de energia térmica a altas temperaturas e os
ciclos de investimento longos – com equipamentos que operam durante mais de uma década – exigem soluções tecnicamente validadas e economicamente sustentáveis.
Neste enquadramento, a transição energética deverá assentar numa combinação de soluções: eficiência energética, circularidade, eco-design, incorporação de matérias-primas descarbonatadas, eletrificação e gases renováveis, fazendo da descarbonização uma consequência natural de todas as medidas que potenciem a autonomia energética no espaço europeu.
Em complemento, o estudo “Oportunidade Industrial Verde em Portugal”, desenvolvido pela NOVA SBE, demonstra que existe uma oportunidade económica concreta associada à sustentabilidade. Segundo este estudo, uma estratégia bem-sucedida de transição energética e certificação poderá traduzir-se num aumento de cerca de 0,8% do PIB nacional (aproximadamente 9,6 mil milhões de euros) e numa criação adicional de cerca de 49 mil empregos.
Adicionalmente, a análise de mercado evidencia que produtos sustentáveis podem beneficiar de uma va-
lorização significativa. Em grandes plataformas internacionais, produtos com certificação ambiental registaram aumentos médios de 13% nas vendas, enquanto produtos com incorporação de materiais reciclados podem atingir valorizações superiores a 30%.
Para os setores da cerâmica e do vidro, estes dados são particularmente relevantes: demonstram que a descarbonização pode ser um fator de diferenciação e criação de valor – desde que acompanhada por mecanismos de certificação credíveis.
Gases renováveis: soluções complementares para a indústria
A descarbonização dos processos térmicos exige soluções compatíveis com a realidade industrial existente. Neste contexto, os gases renováveis desempenham um papel fundamental.
Biometano:
Integração imediata e economia circular O biometano apresenta uma vantagem determi-
nante: a sua compatibilidade com as infraestruturas e equipamentos existentes. Pode substituir diretamente o gás natural, permitindo reduzir emissões sem comprometer a estabilidade operacional e a qualidade do produto. Para os setores da cerâmica, vidro e cristalaria, esta característica é particularmente relevante, uma vez que permite avançar na descarbonização sem necessidade de alterações aos sistemas produtivos. Adicionalmente, o biometano promove a valorização de resíduos orgânicos, contribuindo para a economia circular e para o aproveitamento de recursos endógenos. No entanto, o seu desenvolvimento depende de fatores críticos como a estabilidade regulatória, a valorização económica e a organização das cadeias de abastecimento.
Hidrogénio verde :
Potencial estratégico de longo prazo
O hidrogénio verde assume-se como um vetor energético complementar, com potencial relevante em contextos industriais específicos. A sua viabilidade depende da disponibilidade de eletricidade renovável, da escala dos projetos e da proximidade entre produção e consumo. Modelos como os “vales de hidrogénio”, que concentram produção e consumo em clusters industriais, poderão facilitar a sua adoção. Contudo, persistem desafios significativos. O atual enquadramento regulatório europeu, nomeadamente os critérios aplicáveis aos RFNBOs, introduz complexidade e incerteza, dificultando decisões de investimento e penalizando o preço final. A simplificação e flexibilização destas regras será determinante para acelerar o desenvolvimento deste mercado. O oxigénio, como co-produto é também um gás que pode desempenhar um papel relevante na descarbonização dos processos industriais, contribuindo para uma queima mais eficiente de combustível.
Política pública e escala: fatores críticos de sucesso
A experiência europeia demonstra que o desenvolvimento de mercados de energia renovável à escala industrial depende de políticas públicas consistentes e previsíveis. A criação de condições para investimento em infraestrutura energética – produção, transporte e armazenamento – é essencial. Paralelamente, a contratação pública pode desempenhar um papel relevante ao criar escala e previsibilidade para tecnologias emergentes. Adicionalmente, a valorização da produção europeia e a promoção de cadeias de valor locais são elementos
cada vez mais relevantes no contexto de reforço da autonomia estratégica.
Energia e competitividade: um novo fator de localização industrial
A disponibilidade de energia renovável tende a ser um fator determinante nas decisões de investimento industrial. Regiões que consigam garantir acesso a energia renovável, sustentável e competitiva terão uma vantagem clara na atração e retenção de indústria. Para Portugal, esta realidade representa uma oportunidade estratégica. A combinação de recursos renováveis e capacidade industrial pode permitir ao país afirmar-se como um polo de produção sustentável ao nível europeu. Ao associar produção industrial a sustentabilidade certificada, cria-se uma proposta de valor diferenciadora nos mercados internacionais.
Conclusão: garantir condições para competir
A transição energética da indústria cerâmica, do vidro e da cristalaria será necessariamente progressiva e assente em soluções complementares. Não existirá uma única via, mas sim diferentes combinações tecnológicas em função das características de cada instalação e disponibilidade de soluções de descarbonização em cada local. A energia é hoje um fator estruturante da competitividade industrial. Garantir acesso a energia renovável, previsível e competitiva será determinante para o futuro destes setores.
• Energia como fator estratégico
A competitividade industrial continua a estar muito dependente do custo da energia, mas a garantia de acesso a energia tende a ser um fator cada vez mais relevante, Portugal tem recursos endógenos em abundância que devem ser aproveitados para a segurança de abastecimento energética.
• Gases renováveis como solução pragmática
Biometano e hidrogénio verde são vetores complementares essenciais para descarbonizar processos térmicos intensivos.
• Sustentabilidade como criação de valor
Dados mostram que produtos sustentáveis podem alcançar valorizações superiores a 30%, reforçando a importância da certificação. As políticas públicas de contratação podem desempenhar um papel relevante neste aspeto.
por Miguel Faria, Chief Operating Officer na Floene
Resumo executivo
Durante muitos anos, a energia foi tratada pela indústria como uma variável relevante, mas relativamente previsível. Esse tempo acabou. Hoje, a energia já não é apenas um custo de contexto: é um fator de competitividade, de risco operacional e de posicionamento estratégico. Para setores exportadores e intensivos em calor de processo, como a cerâmica e o vidro, esta mudança tem consequências diretas. Em 2024, a cerâmica representava 1,38 mil milhões de euros em vendas, exportava cerca de 880 milhões de euros, e sustentava mais de 18 mil empregos; o vidro somava 1,36 mil milhões de euros em vendas, cerca de 670 milhões de euros em exportações e mais de 3,5 mil empregos. Em setores com este peso económico e esta exposição externa, choques de competitividade não ficam confinados à fatura energética: transmitem-se ao investimento, às margens e ao emprego.
É precisamente por isso que o debate energético já não pode ser reduzido à comparação simplista entre vetores. A leitura estratégica, de um estudo levado a cabo pela Roland Berger para a Floene (RdF2.0 – Redes de Futuro 2.0), é outra: Portugal vai precisar de mais energia primária, mas não apenas de mais eletricidade; vai precisar de descarbonizar, mas sem perder segurança de abastecimento, flexibilidade de sistema e viabilidade económica industrial. No cenário equilibrado, analisado nesse estudo, a procura final de energia em Portugal poderá subir de 117 TWh em 2024 para 144 TWh em 2050, um aumento de 23%, com a procura de gás a crescer mais 9%. O ponto central não é a substituição linear de um vetor por outro; é a construção de uma transição equilibrada, em que a eletrificação avança e os gases renováveis assumem um papel crescente, sobretudo onde o calor de processo, a continuidade operacional e a gestão do risco tornam a transição mais exigente.

O novo problema industrial não é apenas descarbonizar. É descarbonizar sem desorganizar
Na indústria cerâmica e vidro, a energia pesa não só pelo custo, mas pela função que desempenha no processo. Não é um serviço auxiliar: é parte da lógica produtiva. Isso muda tudo. Quando se fala de descarbonização num setor com fornos, continuidade de operação, padrões de qualidade exigentes e forte pressão concorrencial internacional, a pergunta certa não é apenas “qual é o vetor mais limpo?”, mas “qual é o vetor que permite reduzir emissões sem degradar a economia do processo?”. É aqui que o discurso puramente tecnológico falha. Pode ser intelectualmente apelativo imaginar uma trajetória integralmente elétrica, mas isso não a torna automaticamente exequível, nem prudente.
As indústrias hard-to-abate representam um consumo relevante no total do consumo energético industrial português e, nesse bloco, o gás tem um papel crucial. Isto quer dizer que a discussão sobre moléculas renováveis não é periférica. É central para uma parte material da base industrial do país.
No caso concreto da cerâmica e do vidro, essa materialidade é ainda mais evidente. Discutir energia neste setor não é discutir apenas uma rubrica de custos, mas uma variável com impacto direto na competitividade industrial. É também por isso que o estudo RdF 2.0 não descreve a trajetória da cerâmica como uma simples substituição do gás por eletricidade. O que descreve é um equilíbrio mais complexo: a eletrificação continuará a avançar, sobretudo onde faz sentido técnico e económico, mas, nos processos de alta temperatura, o caminho de neutralidade carbónica depois de 2030 passa também pelo hidrogénio e pelo biometano, isto é, por moléculas renováveis compatíveis com a exigência térmica do setor.
O papel do biometano não é teórico. É sistémico
É aqui que o biometano deixa de ser uma promessa e passa a ser uma peça de arquitetura do sistema. O seu valor estratégico não resulta apenas do facto de ser renovável, mas do facto de ser renovável sem obrigar a recomeçar do zero. Num contexto em que a indústria precisa de reduzir emissões, mas não pode aceitar facilmente riscos operacionais, o biometano tem uma vantagem crítica: entra nas infraestruturas existentes, chega aos pontos de consumo existentes e pode ser utilizado por ativos industriais que já existem. Numa transição energética madura, esta compatibilidade vale tanto como a própria origem renovável da energia.
A escala europeia confirma que esta não é uma aposta especulativa. Em 2024, a Europa produzia já cerca de 54 TWh de biometano, com 1.620 unidades em operação e 86% delas ligadas à rede de gás. Isto interessa a Portugal por duas razões. Primeiro, porque demonstra que a tecnologia já saiu da fase experimental e entrou numa fase de maturidade operacional. Segundo, porque mostra que o desenvolvimento do biometano tem sido, precisamente, um desenvolvimento em rede. O ativo crítico não é apenas a unidade de produção; é a capacidade de ligar produção dispersa a procura industrial distribuída.
A infraestrutura deixou de ser pano de fundo. Passou a ser argumento estratégico
Há um erro recorrente no debate da transição energética: tratar a infraestrutura como se fosse um detalhe operacional, quando ela é, na verdade, o que separa uma ambição energética de uma estratégia executável. Num sistema cada vez mais tensionado por novas cargas elétricas, pela variabilidade renovável e pela necessidade de acomodar novos consumos industriais, a existência de uma rede capilar, preparada para transportar energia sob a forma de moléculas, ganha relevância acrescida. Uma transição equilibrada reduz a exposição a congestionamentos da rede elétrica, a riscos de ponta e a pressões sistémicas, preservando opcionalidade tecnológica e reforçando a resiliência do sistema energético nacional.
No caso do biometano, a infraestrutura de gás oferece outra vantagem menos visível, mas decisiva: permite que a produção aconteça onde existem resíduos e não apenas onde existe procura. Isto altera a lógica do sistema. Em vez de obrigar o país a reorganizar geograficamente a produção e o consumo, permite valorizar recursos locais e integrá-los numa malha nacional de abastecimento. Para um país com forte dispersão territorial de resíduos
agroindustriais, pecuários e urbanos, isto não é um detalhe técnico: é a condição de possibilidade de um mercado nacional de gases renováveis.
Para a cerâmica e vidro, a questão não é ideológica. É estratégica
A indústria cerâmica e do vidro não precisa de um debate energético ideológico. Precisa de um enquadramento que reconheça três factos simples. Primeiro, é um setor exportador, intensivo em energia e exposto à concorrência internacional. Segundo, parte relevante da sua base produtiva continuará dependente de calor de processo difícil de eletrificar com racionalidade económica no curto e médio prazo. Terceiro, a transição será tanto mais robusta quanto mais conseguir combinar redução de emissões com continuidade operacional, previsibilidade de custos e segurança de abastecimento.
É por isso que a relevância das infraestruturas de gás e do biometano no processo de descarbonização destes setores não deve ser lida como uma defesa do status quo. Pelo contrário. Deve ser lida como uma proposta de transição com realismo industrial. A eletrificação terá um papel crescente e incontornável. Mas, para setores como a cerâmica e o vidro, o caminho credível não é o da monocultura energética. É o da combinação entre eletrificação, gases renováveis e infraestruturas capazes de acomodar essa evolução sem destruir competitividade pelo caminho.
Conclusão
Durante demasiado tempo, a energia foi tratada na indústria como uma questão de preço. Hoje, isso é insuficiente. A energia é preço, mas é também risco, segurança, flexibilidade, resiliência e capacidade de adaptação estratégica. Em Portugal, os dados apontam para um sistema energético maior, mais eletrificado e simultaneamente mais dependente de gases renováveis. A procura de energia final sobe, a eletricidade cresce, a indústria aumenta o seu consumo energético e o vetor gás mantém relevância, embora com uma composição profundamente diferente, em que o biometano assume um lugar central.
Para as indústrias cerâmica e vidro, isto tem uma implicação muito clara: descarbonizar não será escolher entre passado e futuro. Será escolher entre uma transição que ignora a realidade industrial e outra que a incorpora. Nessa escolha, os gases renováveis e as infraestruturas de gás não são um tema lateral. São parte da resposta.
por Carlos Viegas, Plant Manager da Crisal SA
1. Apresentação e enquadramento da Crisal
Há mais de 80 anos que a Crisal produz vidro de mesa, sendo no sector da cristalaria a maior empresa em Portugal, em volume de vendas e colaboradores.
Com seis linhas de produção e uma capacidade instalada anual 100 milhões de unidades, opera com dois fornos de fusão de vidro e tiragem total de 165 toneladas/dia.
Diferenciando-se pelas suas competências na área do design, desenvolvimento de produto e respetivas embalagens, projeto de moldes, produção, decoração e comercialização, opera com linhas de prensado/soprado e prensado.
Do seu portfólio de produtos destacam-se os copos, canecas, cálices, decanters, porta-velas, entre outros produtos.
As exportações situam-se nos 90% e os seus produtos chegam a mais de 100 países, em mercados caracterizados por elevados padrões de exigência, nomeadamente nos mercados business to business (B2B), retalho e canais Horeca.
A Crisal disponibiliza diversas opções diversas na área da decoração, como serigrafia (em máquinas automáticas com capacidade de até 8 cores simultâneas), pintura spray e tampografia, entre outras.
Integrando desde 2022 o grupo LCG- Leerdam Crisal Glass, juntamente com a empresa Royal Leerdam dos Países Baixos, ambas detidas pelo grupo Anders Invest, posiciona-se no mercado com o objetivo de inovar ao nível dos produtos e processos, mantendo os mais elevados padrões de qualidade, serviço e compromisso com a sustentabilidade.
2 A energia como um dos principais fatores competitivos
Com laboração contínua (24h/7), a Crisal é, por natureza, consumidora intensiva de energia, com maior intensidade nos processos de preparação de matérias-primas, condicionamento de vidro, fusão, polimento, recozimento, corte e decoração.
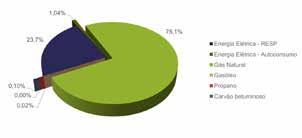
Os principais vetores energéticos são o gás natural e a energia elétrica.
Face ao consumo de gás natural e ao elevado custo da energia, a Crisal vê-se hoje confrontada com objetivos relativos à redução das emissões de gases de efeito de estufa, diversificação dos vetores energéticos e à melhorias de eficiência energética.
O consumo previsto em 2026 é de 41 Gwh de energia elétrica e de 132 GWh de gás natural.
Pela relevância do fator energia e metas estabelecidas ao nível da descarbonização de processos e produtos, nos últimos anos foram executados investimentos estratégicos, com destaque para:
• Alteração do forno 1 (regenerativo) por um forno com tecnologia oxi-híbrida (combustão com oxigénio e níveis de entrega elétrica até 80% do consumo energético).
• Reforço da rede elétrica, quadros gerais de baixa tensão, instalação de transformadores para alimentação do sistema de elétrodos (boosting) do forno oxi-híbrido, permitindo à Crisal escalar o seu consumo de 25 GWh para 42 GWh (com a consequente redução de gás natural de origem fóssil).
• Instalação de autoprodução fotovoltaica com uma potência total de 2.1 MWh nominal.
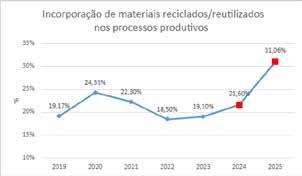
• Equipamentos de maior eficiência na produção de ar comprimido, e substituição de motores, ventiladores e mecanismos de acionamento.
• Diversificação de fontes energéticas, preparando os equipamentos e infraestruturas para consumo de misturas de GN + H2.
• Recuperação de calor para aquecimento de água.
• Recuperação de casco /aumento das taxas de reciclabilidade, com a consequente redução de emissões, consumo de energia e matérias-primas.
• Equipamentos mais eficientes para polimento térmico do vidro (glazers com tracking burners).
• Digitalização dos processos (medir para melhorar)monitorização de consumos de energia em todos os pontos de consumo.
• Substituição de máquinas de prensado e prensado/ /soprado de acionamento hidráulico e pneumático por equipamentos elétricos.
Estes investimentos, alguns com o apoio do PRR (agenda ECP e C11), foram um contributo relevante na otimização de consumos de energia, redução da incorporação de matérias-primas virgens e na redução das emissões diretas de gases com efeito de estufa (nomeadamente CO2 e NOx).
No âmbito da descarbonização, a Crisal confronta-se com o desafio de reduzir as suas emissões diretas; cerca de 15% destas emissões resultam das matérias-primas carbonatadas usadas na composição do vidro e 85% de combustíveis fósseis (GN) usados como vetor energético.
Como elemento central na estratégia de descarbonização e no âmbito da agenda ECP, a Crisal está em fase de validação/avaliação de uma nova solução para fusão de vidro, um forno Oxi-híbrido (PPS 35) projetado e desenvolvido para permitir um nível de consumo elétrico de até 80% (comparativamente a 15% dos fornos regenerativos) obtendo-se uma redução proporcional de consumo de GN e de emissões.
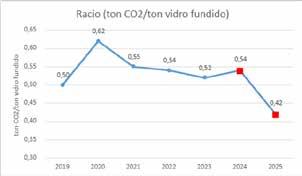
3 Ameaças com as quais se confronta a Indústria de Cristalaria
Numa indústria caracterizada por:
• Elevada concorrência com produtores de países fora do espaço europeu, não sujeitos a regras de concorrência equitativa e com custos operacionais significativamente inferiores.
• Retração dos mercados e concorrência baseada no preço.
• Excesso de capacidade mundial face à procura de vidro de mesa.
• Volatilidade e aumentos de preço da energia, resultado de conflitos regionais e políticas tarifárias.
• Incerteza relacionada com taxas alfandegárias.
• Mecanismos regulatórios que distorcem a competitividade face a concorrentes fora do espaço europeu, não sujeitos às mesmas regras.
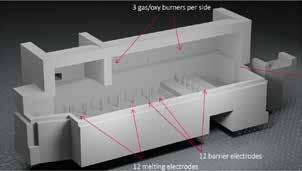
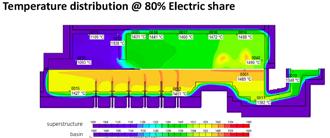
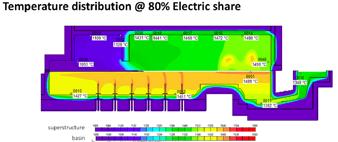
• Definição de regras baseadas numa comparação indevida com outras indústrias, em que, pelas especificações do vidro de mesa e suas funções, não é possível incorporar casco externo (como as empresas de vidro de embalagem), mas apenas o casco resultante dos processos internos (vidro resultante do processo de corte, de ineficiências e rejeitado).
• Este facto constitui uma desvantagem comparativa quando se efetuam análises de benchmarking e de desempenho ambiental (nomeadamente ao comparar as emissões por tonelada de vidro produzido e o consumo de energia por tonelada de vidro produzido).
• Importante ainda refletir que o vidro de mesa (não sendo de utilização única como uma embalagem) tem um tempo de vida útil superior ao vidro de embalagem, o que contribui para reduzir a pegada carbónica ao longo do seu ciclo de vida (no caso do vidro de embalagem, este mesmo reciclado indefinidamente tem perdas ao longo dos ciclos de produção).
• Metas ambiciosas impostas às empresas que integram o mecanismo europeu de licenças de carbono, considerando a atual indisponibilidade de gases renováveis que impede a sua adoção pela indústria.
As metas estabelecidas para descarbonização implicam, por isso, soluções combinadas que incluem novas tecnologias de fusão, eletrificação dos processos, utilização de energias de origem renovável (hidrogénio, biometano), circularidade das matérias-primas e aquisição de gases e energia elétrica com garantias de origem.
Considerando os elevados investimentos necessários, os atrasos dos projetos de produção de gases renováveis, a volatilidade dos preços da energia, e os constrangimentos nas redes elétricas, pede-se às empresas que encontrem soluções.
Soluções estas que em geral implicam elevados riscos, adoção de tecnologias com níveis de maturidade baixa e custos operacionais acrescidos.
Estatísticas e estudos de mercado demonstram que, quando questionados, os consumidores portugueses estão disponíveis a pagar mais por produtos sustentáveis (entre 10% e 20%), no entanto, esta intenção não se concretiza na compra efetiva.
Se os consumidores/clientes não estiverem dispostos a pagar por produtos e serviços mais verdes e sustentáveis, a indústria europeia de vidro de mesa continuará a sua trajetória de perda.
NA INDÚSTRIA CERÂMICA: DA EFICIÊNCIA ENERGÉTICA À FLEXIBILIDADE OPERACIONAL
por Paulo Almeida, Assessor da Administração da Primus Ceramics
A indústria cerâmica enfrenta hoje um dos maiores desafios da sua história recente: conciliar a crescente pressão para a descarbonização com a necessidade de manter competitividade num mercado global altamente exigente e sensível ao custo. A energia, tradicionalmente vista como um input operacional, assume agora um papel central na estratégia industrial.
Neste contexto, a transição energética não deve ser encarada apenas como uma obrigação regulatória,
mas como uma oportunidade concreta de transformação estrutural, com impacto direto nos custos, na resiliência operacional e no posicionamento competitivo das empresas.
Mais do que nunca, torna-se evidente que a primeira e mais importante medida ao alcance das empresas é a eficiência energética.
Antes de investir em nova capacidade de produção, é fundamental otimizar consumos, eliminar desperdícios e maximizar o aproveitamento da energia já utilizada. A eficiência não é apenas o ponto de partida, é a base sobre a qual todas as restantes soluções devem ser construídas.
Autoconsumo: o primeiro passo para a autonomia energética
A adoção de soluções de autoconsumo renovável tem vindo a afirmar-se como uma medida essencial na indústria. No caso da Primus Ceramics, a instalação de uma unidade de produção para autoconsumo (UPAC) com 1,2 MWp representa um marco importante neste percurso.
Esta infraestrutura permite reduzir significativamente a dependência da rede elétrica e mitigar a exposição à volatilidade dos preços de energia. No entanto, a experiência demonstra que, apesar de fundamental, o
autoconsumo não resolve, por si só, o desafio energético industrial.
A natureza intermitente da produção solar e o desfasamento frequente entre geração e consumo, particularmente relevante em processos térmicos contínuos que exigem soluções complementares que garantam eficiência e flexibilidade.
Hibridização de processos térmicos: eficiência com inteligência operacional
Um dos projetos mais relevantes implementados na Primus Ceramics é o desenvolvimento de um secador híbrido, capaz de operar com comutação automática entre gás natural e eletricidade, em função da disponibilidade de energia solar.
Este sistema permite maximizar o aproveitamento de energia renovável, reduzindo simultaneamente o consumo de combustíveis fósseis. A lógica de operação dinâmica ajusta o processo produtivo em tempo real às condições energéticas, garantindo eficiência sem comprometer a qualidade ou a continuidade da produção.
Adicionalmente, este sistema é permanentemente reforçado pela recuperação de calor residual proveniente do forno, que é reaproveitado no processo de secagem. Esta integração energética permite uma utilização muito mais eficiente da energia térmica disponível, reduzindo perdas e aumentando a eficiência global do sistema.
O resultado é um modelo híbrido que combina, de forma inteligente, eletricidade renovável, gás natural e calor residual, constituindo um exemplo concreto de inovação aplicada à realidade industrial.
Biometano: inovação com desafios económicos
Num esforço adicional de descarbonização dos seus consumos de combustíveis fósseis, a Primus Ceramics foi pioneira na aquisição de biometano através de garantias de origem, tornando-se uma das primeiras empresas do setor a explorar esta alternativa.
Este passo representa um sinal claro de compromisso com a transição energética e com a redução da pegada de carbono, sobretudo em processos onde a eletrificação ainda apresenta limitações técnicas ou económicas.
No entanto, a experiência evidencia também um desafio relevante: o custo associado ao biometano, nas
condições atuais de mercado, ainda não é economicamente viável para uma adoção generalizada no setor cerâmico. Este facto reforça a necessidade de evolução dos mecanismos de apoio, escala de mercado e enquadramento regulatório que permitam tornar estas soluções competitivas no médio prazo.
Comunidades de energia: uma nova lógica de partilha e otimização
Outro passo relevante no percurso da Primus Ceramics foi a criação de uma comunidade de energia, desenvolvida em parceria com a Greenvolt, permitindo a partilha de energia renovável entre as suas duas unidades fabris.
Este modelo permite otimizar a utilização da energia produzida localmente, reduzindo desperdícios e maximizando o autoconsumo global do grupo. Para além dos ganhos económicos, esta abordagem contribui para uma maior eficiência do sistema energético e para uma utilização mais racional dos recursos disponíveis.
A criação de comunidades de energia representa uma mudança estrutural na forma como a energia é produzida, distribuída e consumida, aproximando a indústria de um modelo mais descentralizado, colaborativo e eficiente.
Armazenamento de energia e flexibilidade: o próximo passo
Se, em termos de eletrificação o autoconsumo foi o primeiro passo e a hibridização o segundo, o armazenamento de energia representa o próximo salto qualitativo.
A Primus Ceramics encontra-se atualmente a investir em parceria com a Helexia em sistemas de armazenamento energético que permitirão não apenas otimizar o uso da energia gerada localmente, mas também participar ativamente nos mercados de serviços de sistema.
A possibilidade de prestar serviços de flexibilidade à rede elétrica, isto é, ajustando consumos ou injetando energia armazenada, abrindo novas oportunidades de criação de valor. A fábrica deixa de ser um agente passivo e passa a desempenhar um papel ativo no equilíbrio do sistema elétrico.
Este paradigma introduz uma nova dimensão na gestão industrial: a energia deixa de ser apenas um custo a minimizar e passa a ser também um ativo estratégico.
Digitalização e monitorização: a base da decisão informada
Nenhuma destas soluções seria eficaz sem uma base sólida de monitorização e controlo. A gestão integrada e em tempo real dos consumos energéticos é hoje um elemento crítico para a otimização operacional.
Na Primus Ceramics foi implementado, em parceria com a Helexia, um sistema de gestão online que permite acompanhar, de forma detalhada, os consumos ao longo de todo o processo produtivo, incluindo gás natural, energia elétrica, ar comprimido e água.
Esta visibilidade granular permite identificar ineficiências, otimizar processos e suportar decisões operacionais e estratégicas com base em dados concretos. Mais do que uma ferramenta de controlo, trata-se de um sistema que potencia uma melhoria contínua da eficiência energética.
O desafio estrutural: o Fuel Benchmark e a realidade tecnológica
Apesar dos progressos tecnológicos e dos investimentos realizados, a indústria cerâmica enfrenta um desafio estrutural crítico no enquadramento regulatório europeu.
Ao contrário de setores como o aço ou o cimento, a cerâmica não dispõe de um benchmark de produto, sendo enquadrada por um Fuel Benchmark, que define os parâmetros de referência para a atribuição de licenças de emissão no âmbito do CELE. Este indicador assume particular relevância, tendo em conta que os fornos cerâmicos operam a temperaturas entre 1000 e 1400 °C, com elevados consumos energéticos inevitáveis.
Para o período 2021-2025, o Fuel Benchmark aplicável ao setor foi definido em 42,6 tCO₂/TJ, estando proposto para o período 2026-2030 um valor ainda mais exigente de 28,05 tCO₂/TJ. No entanto, o gás natural – que representa atualmente a tecnologia mais eficiente e amplamente disponível, apresenta um fator de emissão de 56,6 tCO₂/TJ.
Esta discrepância evidencia uma realidade incontornável, pois, mesmo operando com as melhores tecnologias disponíveis, as instalações cerâmicas continuam, estruturalmente, acima dos limites definidos. Ou seja, existe um desalinhamento claro entre a ambição regulatória e a maturidade tecnológica do setor.
Neste contexto, torna-se evidente que a descarbonização profunda da cerâmica não poderá ser alcançada apenas com ganhos de eficiência ou eletrificação parcial.
Serão indispensáveis o desenvolvimento e a disponibilização de gases renováveis a custos competitivos.
Contudo, a ausência de uma política robusta e operacional para o desenvolvimento do mercado de gases renováveis continua a ser um entrave significativo. Trata-se de um tema ainda insuficientemente debatido, mas absolutamente crítico, estando em causa não apenas a trajetória de descarbonização, mas a própria sustentabilidade económica do setor cerâmico europeu.
Desafios na implementação: da teoria à prática
A implementação de soluções inovadoras em ambiente industrial levanta desafios significativos. A integração com processos produtivos existentes, a necessidade de garantir fiabilidade operacional e os elevados investimentos iniciais são obstáculos reais.
Adicionalmente, a complexidade regulatória e a constante evolução do enquadramento energético exigem uma capacidade de adaptação permanente.
Neste contexto, iniciativas colaborativas como a agenda ECP têm desempenhado um papel relevante, permitindo acelerar projetos, partilhar conhecimento e reduzir o risco associado à inovação tecnológica.
Impacto: eficiência, sustentabilidade e competitividade
Os investimentos realizados e em curso demonstram que é possível conciliar redução de emissões com ganhos económicos concretos.
Entre os principais benefícios destacam-se:
• Redução do consumo de combustíveis fósseis;
• Diminuição dos custos energéticos operacionais;
• Maior resiliência face à volatilidade dos mercados energéticos;
• Redução da pegada de carbono;
• Reforço do posicionamento competitivo e alinhamento com critérios ESG.
A descarbonização deixa assim de ser apenas um objetivo ambiental e passa a ser um fator de diferenciação industrial.
Perspetivas futuras: tecnologia, ciclo de vida e novos vetores energéticos
O caminho de descarbonização da indústria cerâmica está longe de concluído e exigirá uma abordagem
multifacetada, combinando inovação tecnológica, evolução regulatória e novos modelos de negócio.
Um primeiro elemento frequentemente subvalorizado é o ciclo de vida do produto cerâmico.
Com uma durabilidade típica na ordem dos 50 anos, os produtos cerâmicos apresentam um perfil de utilização prolongado que dilui, ao longo do tempo, as emissões associadas à sua produção. Esta característica deve ser considerada numa perspetiva de análise de ciclo de vida, reforçando o papel da cerâmica como material sustentável no médio e longo prazo.
Do ponto de vista tecnológico, a captura de CO₂ surge como uma potencial via de mitigação, embora com limitações relevantes. No caso dos fornos cerâmicos, as baixas concentrações de CO₂ nos gases de exaustão tornam os processos de captura mais complexos e economicamente desafiantes, reduzindo a sua viabilidade nas condições atuais.
Ainda assim, soluções emergentes como a metanização do CO₂ capturado, permitindo a sua conversão em combustível sintético, poderão, no futuro, criar ciclos fechados de carbono, especialmente se combinadas com fontes de hidrogénio renovável.
Paralelamente, a evolução dos sistemas de armazenamento de energia elétrica será determinante para viabilizar uma maior penetração de eletricidade renovável em processos industriais contínuos. A redução de custos e o aumento da eficiência destas tecnologias poderão permitir ultrapassar uma das principais barreiras à eletrificação de processos térmicos.
Por fim, a viabilidade económica e a disponibilidade de gases renováveis serão fatores críticos para setores de difícil eletrificação, como a cerâmica. Soluções como o
hidrogénio e o biometano apresentam potencial, mas continuam limitadas por custos elevados e por uma oferta ainda incipiente.
Sem um desenvolvimento estruturado destes vetores energéticos, suportado por políticas públicas eficazes e por investimento em escala, a transição energética destes setores ficará inevitavelmente condicionada.
Conclusão: a energia como pilar estratégico da indústria cerâmica
A experiência da Primus Ceramics evidencia que a transição energética na indústria não se faz através de soluções isoladas, mas sim através de uma abordagem integrada que combina produção renovável, eficiência energética, flexibilidade, digitalização e novos modelos de organização energética.
Contudo, esta transformação exige também um enquadramento regulatório coerente com a realidade tecnológica e económica do setor. Sem instrumentos eficazes para viabilizar soluções como os gases renováveis, o risco é penalizar indústrias que já estão a investir e a inovar. É frustrante a exigência de metas para as quais não existe qualquer possibilidade tecnológica. Terá de ser encontrado um BK devidamente ajustado ao nosso setor de forma a permitir a viabilidade do mesmo, bem como o reconhecimento do mérito dos que têm a descarbonização como um compromisso estratégico. Hoje as associações do sector incluindo a Cerame-Unie estão a exigir junto da Comissão Europeia o congelamento das atribuições gratuitas (ao nível 2025) bem como a revisão dos benchmarks para ajustar os mesmos à atual realidade tecnológica.
O mercado de carbono nas condições atualmente definidas reduz o investimento e a competitividade na cerâmica europeia. São urgentes e necessárias medidas para equilibrar a competitividade global.
O futuro da indústria cerâmica passará, inevitavelmente, por uma gestão energética cada vez mais inteligente, dinâmica e integrada nos mercados de energia.
Mas a sua viabilidade dependerá, em igual medida, da capacidade de alinhar ambição climática com condições reais de implementação.
As empresas que conseguirem antecipar esta transformação e os decisores que criarem as condições para a suportar, terão um papel determinante na construção de um setor cerâmico sustentável e competitivo.
por Óscar Delfim, Diretor Comercial B2B da Goldenergy
“A Goldenergy é um parceiro da indústria cerâmica que ajuda a evitar a exposição excessiva aos mercados energéticos”
Kéramica - Que estratégias deve ter a indústria para reduzir a exposição à volatilidade dos mercados energéticos?
Óscar Delfim - A volatilidade dos mercados energéticos e as metas climáticas europeias transformaram a energia num fator estratégico para a sustentabilidade e competitividade das empresas.
É cada vez mais necessário reduzir a exposição à volatilidade escolhendo um modelo de preço adequado, no momento certo, apoiado em perfis reais de consumo e na integração de gases renováveis como por exemplo o Biometano.
O cliente pode reduzir a exposição à volatilidade dos mercados, antecipando contratos futuros, e negociando a compra de energia com a antecedência que lhe permita fazer uma escolha ponderada e acertada, sem ser pressionado por fatores externos fora do controlo do mesmo.
Kéramica - Qual o papel que a Goldenergy pode ter no prosseguimento deste objetivo?
Óscar Delfim - O modelo comercial da Goldenergy assenta na atividade do cliente e nos mercados em que opera, trabalhando sempre com base no perfil de consumo real, no acompanhamento contínuo da sua evolução e na identificação do momento certo para aplicar o modelo de preço mais adequado. É desta forma que garantimos competitividade, eficiência e alinhamento com as necessidades específicas de cada negócio.
A experiência vivida no passado recente, com a última crise energética, veio aumentar a sensibilidade dos clientes ao preço e ao impacto da energia na sua produção. Vemos hoje clientes mais atentos, com atenção permanente no mercado, e recetivos a receber informação da equipa da Goldenergy sobre atuação futura. Neste momento podemos dizer que, maioritariamente, a nossa carteira de clientes encontra-se em modalidades
de preço que pouco estão a ser afetadas pela presente crise. Acreditamos que esta evolução vem da ótima parceria entre a Goldenergy e os seus clientes.
Kéramica - Em relação à indústria da cerâmica, qual a mais-valia que a Goldenergy pode introduzir?
Óscar Delfim - A Indústria da cerâmica, sendo intensiva consumidora de gás natural, destaca-se como um dos setores que, para corresponder às metas de descarbonização traçadas em Portugal e na União Europeia, necessita de uma ação para a descarbonização do seu processo produtivo.
A Goldenergy já está a trabalhar ativamente na descarbonização do setor junto de várias empresas como a Primus Vitória, a Recer, a Aleluia, Ceragni e Cerâmica da Borralheira. Temos, paralelamente à comercialização, investido em centrais de produção de Biometano, aproveitando a experiência que acumulamos no setor das energias renováveis e o conhecimento de cadeia de valor da energia verde.
Podemos, pois, afirmar que a Goldenergy é um parceiro da indústria cerâmica que ajuda na transição energética.
Kéramica - Porquê o recurso ao Biometano?
Óscar Delfim - A Goldenergy, enquanto líder no setor das energias renováveis em Portugal, tem um compromisso claro com a sustentabilidade e a descarbonização da indústria nacional. Acreditamos que, por exemplo o Biometano, é uma das soluções-chave para acelerar a transição energética, especialmente em setores industriais intensivos em energia.
O Biometano afirma-se como a principal fonte de energia renovável e a alternativa imediata aos combustíveis fósseis, com forte potencial de oferta, quer por produção nacional quer por importação. Esta realidade contribui diretamente para a redução da dependência energética externa. Acreditamos que o mercado irá dispor de ampla disponibilidade de Biometano, permitindo ao setor industrial maior flexibilidade, sem necessidade de precipitações na contratação do mesmo. Nesse contexto, a missão da Goldenergy é acompanhar de perto a evolução do mercado e as necessidades de cada cliente, oferecendo soluções competitivas em preço, que promovam uma indústria mais verde e financeiramente equilibrada.
Recordo que o Biometano não necessita de que sejam executadas alterações nos equipamentos industriais existentes, pelo que não é um fator de custos adicionais.
A incorporação de biocombustíveis como o Biometano nos processos produtivos surge como uma alternativa para a descarbonização do setor da cerâmica. Trata-se de uma fonte de energia renovável que contribui para a descarbonização do setor, alinhando-se com os objetivos climáticos portugueses e europeus.
O nosso grande objetivo é produzir Biometano que permita descarbonizar os nossos clientes. Nesse sentido, a Goldenergy tem já um projeto em curso no segmento do Biometano em Portugal e que prevê até 2030, em conjunto com o grupo AXPO, produzir um total de 1 TWh de Biometano na Península Ibérica.
Kéramica - Como implementar estes projetos na prática?
Óscar Delfim - Em colaboração com parceiros industriais e autarquias locais, temos explorado plataformas de aproveitamento e conversão de resíduos orgânicos em Biometano, criando, assim, uma economia circular que beneficia tanto o meio ambiente como a indústria, garantindo aos clientes maior estabilidade, competitividade e um caminho claro para a descarbonização.
Kéramica - Qual a penetração, neste momento, da Goldenergy no mercado?
Óscar Delfim - A Goldenergy, comercializadora de eletricidade 100% verde e gás natural, com uma quota de 27% no segmento industrial afirma-se como um parceiro essencial no reforço do caminho para um futuro mais sustentável e previsível da indústria.
Kéramica - Como vê a Goldenergy nos próximos anos?
Óscar Delfim - A Goldenergy prevê continuar ativa no mercado, estudando e oferecendo novos serviços. Ver que no ano passado, em resposta à necessidade dos seus clientes, criou o cartão mobilidade elétrica frota – especialmente concebido para as empresas que estão a renovar a sua frota e trocar a mesma por viaturas elétricas, assegurando um fornecimento de energia elétrica 100% verde.
Na área da eficiência energética, e no papel de parceiro que tanto defendemos, estamos junto a alguns clientes a dar o apoio para a tomada de medidas mais eficientes e económicas de consumo. No Biometano, e como já foi referido, fomos o primeiro comercializador a disponibilizar Biometano aos seus clientes.
Em resumo, prevemos estar sempre ao lado dos nossos clientes, procurando as melhores soluções para as suas várias necessidades.
por Helena Monteiro, Gestora de Projeto, coordenadora técnica de Avaliação de Sustentabilidade, Direcção de ID-i, ISQ
A descarbonização industrial deixou de ser um tema aspiracional para passar a ser um fator de sobrevivência competitiva. No caso da cerâmica e da cristalaria, essa transição tem uma particularidade: não é possível discutir emissões sem discutir calor . A energia térmica continua a dominar o balanço energético nas etapas de cozedura, secagem, atomização e tratamentos térmicos, e a realidade do chão de fábrica mostra que uma parte significativa desse calor é inevitavelmente rejeitada para o ambiente sob a forma de gases de exaustão, ar de arrefecimento e perdas em superfícies quentes. O paradoxo é conhecido: temos processos intensivos em calor, geramos grandes quantidades de calor residual e, apesar disso, continuamos a comprar energia primária para satisfazer necessidades térmicas a temperaturas mais baixas. É neste “desencontro de temperaturas” que se escondem muitas das oportunidades de curto prazo com melhor relação custo-benefício.
A Agenda ECP – Ecocerâmica e Cristalaria de Portugal , enquadrada no PRR, surge num momento em que o setor precisa de soluções pragmáticas: reduzir emissões sem comprometer qualidade, produtividade e robustez operacional. A agenda articula sustentabilidade energética, economia circular e simbioses industriais, transição digital e capacitação. Na minha perspetiva, a virtude desta combinação está em reconhecer que a descarbonização não é apenas “trocar um combustível”: é também medir melhor, decidir mais depressa e implementar com menos risco. É nesse espírito que, no Work Package 2 (WP2) , coordenado pelo ISQ, estamos a desenvolver a ferramenta digital R-ECOThermI de apoio à decisão para recuperação de calor residual, não como um fim em si, mas como um acelerador de diagnósticos e de investimento em eficiência térmica, particularmente relevante para a cozedura secagem, fusão (de vidro) e
outros processos térmicos característicos da cerâmica e da cristalaria.
A experiência em auditorias e estudos de eficiência energética mostra que as tecnologias de recuperação de calor existem já no mercado, mas a decisão raramente é “só” tecnológica.
Falta, muitas vezes, um caminho simples entre dados operacionais (temperaturas, caudais, horários, regimes de carga) e uma proposta concreta de anteprojeto com estimativa de poupança e noção clara de risco de integração no processo e isenta de interesses comerciais de instaladores. É precisamente esse hiato que a ferramenta em desenvolvimento procura reduzir. A solução integra modelação e simulação térmica, permitindo estruturar a recolha de dados, identificar zonas críticas de perda de calor e comparar cenários de reaproveitamento (por exemplo, pré-aquecimento de ar de combustão, aquecimento de água de processo, apoio a secagem, pré-aquecimento de matérias-primas, ou integração com redes térmicas internas). Complementarmente, incorpora uma análise de viabilidade económica simplificada para priorização, porque num contexto de CAPEX limitado, escolher a
Sustentabilidade
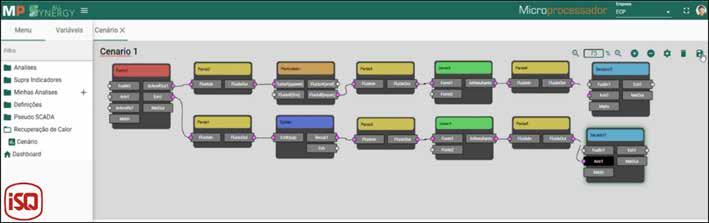
“segunda melhor” medida executável hoje pode ser mais transformador do que perseguir a “melhor” medida que fica eternamente em estudo. A materialização desta abordagem deu origem ao módulo de software de Recuperação de Calor R-ECOThermI , desenvolvido pelo ISQ em colaboração com a Microprocessador, detentora do software AllSynergy , onde este módulo se integra. O trabalho foi feito em articulação com o levantamento e análise energética realizados por ISQ, INEGI e CTCV. A validação (em curso) baseia-se em dados operacionais industriais de parceiros do consórcio do projeto, e demonstra o interesse, a implementação de soluções de recuperação de calor em diferentes unidades produtivas parceiras.
Há, naturalmente, várias rotas de descarbonização em discussão no setor. A eletrificação direta (onde viável), a substituição de combustíveis por alternativas de menor intensidade carbónica, a introdução de hidrogénio em misturas, a captura e utilização/armazenamento de carbono (CCU/CCS) e a otimização avançada de fornos e secadores são caminhos complementares. No entanto, a maioria destas rotas enfrenta barreiras de maturidade tecnológica, infraestrutura (rede elétrica, disponibilidade de combustíveis, logística), custo de energia e incerteza regulatória. Por isso, a eficiência térmica e, em particular, a recuperação de calor residual, continua a ser uma das estratégias com maior capacidade de entrega imediata, com risco técnico relativamente controlável e com benefícios que se mantêm independentemente do vetor energético futuro. Por este facto, a recuperação de calor é uma medida “ no-regret ” por três razões. Primeiro, reduz consumo de energia primária e emissões hoje, sem exigir a troca total do parque de equipamentos. Segundo, me-
lhora a resiliência face à volatilidade do preço do gás e da eletricidade, ao diminuir a exposição energética por tonelada produzida. Terceiro, prepara o terreno para outras rotas: ao reduzir a procura térmica, torna mais viável a eletrificação parcial (menores potências instaladas) e facilita a integração de combustíveis alternativos (menor caudal de combustível para o mesmo output térmico). Na prática, há oportunidades recorrentes em pré-aquecimento de ar de combustão em fornos, recuperação de calor de arrefecimento para secagem, valorização de gases de exaustão para aquecimento de água/ ambientes e integração entre linhas e turnos (por exemplo, estabilizando necessidades térmicas de secadores com fontes residuais intermitentes).
Dito isto, recuperar calor não é “ligar um permutador e está feito”. A qualidade do calor residual, temperatura, conteúdo de poeiras, humidade, compostos corrosivos e variabilidade ao longo do tempo, determina a tecnologia adequada e o nível de manutenção. A seleção errada pode comprometer disponibilidade, introduzir perdas de carga indesejadas, afetar a combustão ou degradar a qualidade do produto final. É aqui que a engenharia e a digitalização têm de andar juntas: mapear fontes e usos térmicos, fazer o matching de temperaturas, simular regimes de operação e testar sensibilidade a variações. Ferramentas digitais orientadas ao utilizador industrial podem reduzir drasticamente o esforço de anteprojeto, aumentar a consistência das avaliações e, sobretudo, tornar transparente o racional técnico-económico por trás de cada decisão.
Uma boa ferramenta de apoio à decisão em recuperação de calor deve fazer mais do que “calcular uma poupança”. Deve ajudar a responder às perguntas que os decisores colocam, nomeadamente: Quais as a fonte de
calor que devo aproveitar? Para que processos é mais interessante esse aproveitamento? De acordo com a temperatura mínima exigida, flexibilidade e criticidade, um técnico independente poderá facilmente comparar cenários e representar tecnologias compatíveis para estimar o impacto real, isto é, os kWh evitados, tCO₂ evitadas, impacto no OPEX e retorno do investimento. O módulo de Recuperação de Calor em desenvolvimento está a ser desenhado nesse sentido para apoiar a caracterização, simular cenários e produzir resultados comparáveis, orientados para a decisão e para a posterior verificação em operação.
Outro aspeto frequentemente subestimado é o da medição, reporte e verificação (MRV). Sem uma linha de base bem definida e sem instrumentação mínima (temperaturas, caudais, consumos), a recuperação de calor torna-se uma “boa ideia” difícil de comprovar, e o que não se comprova tende a não ser replicado. A digitalização pode simplificar este ciclo: recolher dados, normalizar por produção e condições de operação, estimar poupanças e, depois, acompanhar o desempenho real. Este ponto é particularmente relevante num período em que muitos investimentos dependem de financiamento e de metas verificáveis. Um bom sistema, mesmo que inicialmente simplificado, cria confiança para escalar soluções e sustenta uma cultura de melhoria contínua.
Isto não significa ignorar outras estratégias. Pelo contrário: a rota mais robusta será, quase sempre, um “portefólio” de medidas. Otimização de ciclos de cozedura e secagem (controlo avançado, redução de excessos de ar, melhor isolamento), eletrificação parcial de processos, bombas de calor industriais para elevar níveis de temperatura, combustíveis alternativos em fornos com adaptação de queimadores, e simbioses industriais onde o calor residual de uma unidade alimenta necessidades de outra. Mas, em todas estas estratégias, a eficiência térmica funciona como fundamento, pois se reduzimos a procura, reduzimos a complexidade e o custo de qualquer substituição tecnológica a montante.
Se a recuperação de calor é tão “óbvia”, porque é que ainda não está generalizada? Porque as barreiras são, na maioria das vezes, operacionais e organizacionais.
O CAPEX é disputado por outras necessidades de investimento, na ausência de dados de qualidade, o receio de interferir com a estabilidade do processo, e a
falta de tempo de engenharia para explorar alternativas, dificulta tomar a decisão. A minha recomendação é pragmática:
i. começar por mapas de perdas e usos térmicos com base em medições representativas;
ii. identificar um conjunto curto de projetos “rápidos” (com integração simples) para criar tração e experiência interna;
iii. padronizar critérios de avaliação (KPIs energéticos e de CO₂) para comparar projetos;
iv. usar ferramentas digitais para reduzir o custo do estudo e aumentar a qualidade das decisões. A Agenda ECP tem aqui um papel catalisador ao criar metodologias comuns, casos demonstradores e um ecossistema de competências que diminui risco e acelera a adoção.
Em síntese, vejo a recuperação de calor residual como uma das alavancas mais imediatas e robustas para reduzir emissões na cerâmica e na cristalaria, não por ser a única solução, mas por ser a que melhor combina impacto, maturidade e exequibilidade. É também uma medida que respeita a realidade industrial, uma vez que: pode ser faseada, adaptada ao ritmo de investimento e desenhada para não comprometer a qualidade do produto. O esforço atual de desenvolvimento e validação de ferramentas digitais no âmbito da Agenda ECP pretende justamente democratizar a capacidade de diagnóstico e projeto, ajudando as empresas a passarem do “sabemos que perdemos calor” para o “sabemos onde, e quanto recuperar e quanto vale”. Assim, no ISQ assumimos duas ambições em paralelo. A primeira é tecnológica, de ajudar a aumentar sistematicamente a eficiência térmica, integrando recuperação de calor em novos investimentos e modernizações, e preparando a integração futura de eletrificação e combustíveis alternativos. A segunda é cultural e implica tratar energia e pegada de carbono como variáveis de processo, com dados, metas e verificação, tal como tratamos qualidade, produtividade e segurança. Se conseguirmos tornar a recuperação de calor mais simples de avaliar, mais segura de implementar e mais fácil de comprovar para as indústrias portuguesas, estaremos a dar um passo concreto e mensurável rumo à descarbonização competitiva da cerâmica e da cristalaria em Portugal.
por Filipa Pereira Silva e Mariana Bem-Haja, FAF Sociedade de Advogados
Em Portugal, o preço da energia, para além de resultar da interação entre oferta e procura nos mercados internacionais, trata-se de um preço juridicamente construído, onde se articulam mecanismos de regulação administrativa, opções de política energética e, de forma particularmente relevante, uma estrutura fiscal complexa e diferenciada consoante o tipo de energia em causa.
No caso da eletricidade, o preço final pago pelos consumidores resulta de um modelo de mercado liberalizado, ainda que fortemente regulado, no qual se combinam preços formados no mercado ibérico grossista (MIBEL), custos de acesso às redes e diversos encargos de interesse económico geral – tais como o Imposto Especial de Consumo de Eletricidade (IEC), Taxa de Exploração Direção-Geral de Energia e Geologia (DGEG), e Contribuição para o Audiovisual (CAV). A estes elementos acresce ainda a tributação indireta através do Imposto sobre o Valor Acrescentado (IVA), à taxa de 6% aos primeiros 200 kWh de consumo mensal (ou até 300 kWh no caso de famílias numerosas). Assim, a carga fiscal na eletricidade assume uma natureza indireta e difusa, sendo os custos públicos incorporados na própria estrutura tarifária.
No caso do gás natural, mantém-se a incidência do IVA a 6% para consumos reduzidos, e, por outro lado,
aplica-se igualmente o Imposto sobre os Produtos Petrolíferos e Energéticos (ISP), ainda que com enquadramento específico e associado a, teoricamente, objetivos de política energética e ambiental. É, contudo, no domínio dos combustíveis petrolíferos que o sistema fiscal português revela maior densidade e impacto direto sobre o preço final, já que estes estão sujeitos a uma tributação composta, assente no ISP, a que se soma o IVA, aplicado à taxa normal, incidindo sobre uma base que já inclui o imposto especial. Acrescem ainda componentes de natureza ambiental, associadas às políticas de descarbonização e transição energética. Este modelo gera um efeito particularmente relevante do ponto de vista jurídico-fiscal, frequentemente descrito como um efeito de tributação em cascata, uma vez que o IVA incide sobre o valor do produto já agravado pelo ISP e demais encargos, contribuindo para a rigidez estrutural do preço final.
Deste modo, o preço da energia em Portugal deve ser entendido como um fenómeno jurídico-económico complexo, no qual o Estado intervém não apenas como regulador do mercado, mas também como legislador fiscal e agente de política ambiental. A energia, mais do que um custo de produção, assume-se como um instrumento de política pública com impacto direto na estrutura produtiva do país.
por Albertina Sequeira, Vice-Presidente Executiva da Apicer
Love Tiles no Top 25 das marcas preferidas dos portugueses
A ConsumerChoice revelou o TOP 25 das marcas com os mais elevados índices de satisfação e, entre as marcas destacadas, está a Love Tiles, reforçando a sua posição entre as marcas preferidas dos portugueses.
A Love Tiles venceu, pelo segundo ano consecutivo, o Prémio Escolha do Consumidor.
A ConsumerChoice – Centro de Avaliação da Satisfação do Consumidor – revelou as marcas vencedoras de 2026. Esta edição registou um número recorde de participações, com mais de 260 mil avaliações realizadas por 12.592 consumidores, num processo rigoroso que avalia experiências reais de consumo e níveis globais de satisfação.
A Love Tiles foi escolhida novamente pelos portugueses como a favorita no setor de pavimentos e revestimentos cerâmicos.
Além desta distinção, a Love Tiles alcança ainda, pela primeira vez, o Prémio Cinco Estrelas, um reconhecimento que destaca a excelência global da marca, assente na qualidade do produto, na inovação e na forte ligação emocional com os consumidores.
O Prémio Cinco Estrelas avalia as 5 principais variáveis que influenciam os consumidores nas suas decisões de compra: satisfação, relação preço-qualidade, intenção de compra ou recomendação, confiança na marca e inovação.
Para o diretor de marketing Ricardo Mota este ranking é muito mais que números:
“Não somos apenas mais uma marca, somos autenticidade. Sermos escolhidos como a marca preferida dos portugueses, pelo segundo ano consecutivo, é um enorme orgulho. Foi um ano de muitas novidades e de muita entrega das nossas equipas. Foi também uma altura para fortalecer as relações com os nossos clientes, reafirmando a proximidade num contexto tão exigente como o setor da construção.”
Noticias & Informações
COSTA NOVA
COSTA NOVA Indústria lança novo website
O Grupo COSTA NOVA Indústria acaba de lançar o seu novo website institucional, uma plataforma digital que apresenta uma visão global sobre o grupo, reunindo informação sobre as suas empresas, marcas, missão, valores e principais notícias.
O novo site foi desenvolvido para refletir de forma clara a identidade e o posicionamento da COSTA NOVA Indústria, permitindo conhecer melhor a história, a estrutura, o seu percurso de inovação e sustentabilidade, bem
como o universo de marcas que integram o grupo. Através de uma navegação intuitiva e de uma linguagem visual contemporânea, a plataforma oferece uma experiência simples e acessível a todos os públicos. Além de apresentar as empresas e marcas do grupo, o website é também um portal de emprego, que reflete a cultura da organização e o compromisso do Grupo para com as pessoas.
Celebrar a vida, através da partilha de momentos à mesa com a família e amigos, serve de inspiração à COSTA NOVA. A marca cria coleções de mesa em grés fino, aliando qualidade e design à melhor tradição europeia de fabrico cerâmico. Os produtos em grés da COSTA NOVA são inovadores e sustentáveis, produzidos a partir dos melhores recursos naturais em Portugal.
Preservam o trabalho artesanal no fabrico de cada uma das coleções, levando para a mesa peças únicas e elegantes que se adaptam perfeitamente ao estilo de vida atual e perduram durante várias gerações. A COSTA NOVA leva hoje o nome e a herança de Portugal a todo o mundo, com presença nos cinco continentes nas mais prestigiadas lojas de decoração e grandes armazéns e, também, em conceituados hotéis e restaurantes.
SALONE DEL MOBILI’2025 (Design/Tendências)
Anual – Milão (Itália) De 21 a 26 de Abril de 2026 salonemilano.it
The New York Tabletop Show´2026 (Cerâmica Utilitária e Decorativa)
Bianual – New York (EUA) De 14 a 17 de Abril de 2026 tabletopassociationinc.com
FHA HORECA ASIA 2026 [Cerâmica Utilitária]
Bienal - Singapura
De 21 a 24 de Abril de 2026 fhahoreca.com/
TEKTÓNICA´2026 (Construção)
Anual – Lisboa (Portugal)
De 23 a 25 de Abril de 2026 tektonica.fil.pt/
The National Restaurant Show.com’2026 (Horeca / Cerâmica Utilitária)
Anual - Chicago (USA) De 16 a 19 de Maio de 2026 nationalrestaurantshow.com
THE HOTEL SHOW’2026 (Restauração)
Anual – Dubai (EAU) De 2 a 4 de Junho de 2026 thehotelshow.com
NEOCON’ 2026
[Design/Tendências]
Anual – Chicago (USA) De 8 a 10 de Junho de 2026 neocon.com/
3 DAYS OF DESIGN’2026 (Design/Tendências)
Anual – Copenhaga (Dinamarca) De 10 a 12 de Junho de 2026 3daysofdesign.dk/
Congresso TBE 2026 [Cerâmica Estrutural]
Anual – Toulouse (França) De 18 a 19 de Junho de 2026
MAISON & OBJET’2026 (Design / Cerâmica Utilitária e Decorativa)
Bianual - Paris (França) De 10 a 14 de Setembro de 2026 maison-objet.com
DOWNTOWNDESIGN’2026 [Design / Tendências]
Anual – Riade (Arábia Saudita) De 15 a 18 de Setembro de 2026 downtowndesign.com
CERSAIE’2026
(Ladrilhos Cerâmicos)
Anual – Bolonha (Itália)
De 21 a 25 de Setembro de 2026 cersaie.it
TECNA’2026
(Tecnologia para Cerâmica)
Bianual – Rimini (Itália) De 22 a 25 de Setembro de 2026 en.tecnaexpo.com
BATIMAT’2026 [Materiais de Construção]
Bienal - Paris (França)
De 28 Setembro a 01 de Outubro de 2026 batimat.com
DECOREX’2026 [Design/Tendências]
Anual – Londres (UK) De 11 a 14 de Outubro de 2024 decorex.com
EquipHotel’2026 (Horeca / Cerâmica Utilitária)
Anual – Paris (França) De 2 a 5 de Novembro de 2026 equiphotel.com
UNICERA ‘2026 [Materiais de Construção]
Anual – Istambul (Turquia) De 2 a 6 de Novembro de 2026 unicera.com.tr
CONCRETA´2026 (Materiais de Construção)
Anual – Porto (Portugal) De 18a a 21 de Novembro 2026 exponor.pt/concreta/
BIG 5 SHOW´2026 (Materiais de Construção)
Anual – Dubai (EAU) De 23 a 26 de Novembro de 2026 thebig5.ae/
LONDON BUILD ‘2026 (Materiais de Construção)
Anual – Londres (UK)
De 25 a 26 de Novembro de 2026 londonbuildexpo.com
ARCHITEC@WORK 2026 (Materiais de Construção)
Anual – Lisboa (Portugal)
De 3 a 4 de Dezembro de 2026 architectatwork.pt//
BAU ‘2027 (Materiais de Construção)
Anual – Munique (Alemanha) De 11 a 15 de Janeiro de 2027 bau-muenchen.com/en/
MAISON & OBJET’2027 [Design / Cerâmica Utilitária e Decorativa]
Bianual - Paris (França) De 14 a 18 de Janeiro de 2027 maison-objet.com
IMM’2026 [Interiores]
Anual – Colónia (Alemanha) De 19 a 22 de Janeiro de 2027 imm-cologne.com
AMBIENTE’2027
[Cerâmica Utilitária e Decorativa]
Anual – Frankfurt (Alemanha) De 29 de Janeiro a 2 de Fevereiro de 2027 ambiente.messefrankfurt.com
THE INTERNATIONAL SURFACE EVENTE 2027 [Ladrilhos cerâmicos]
Bianual – Las Vegas (EUA) De 2 a 4 de Fevereiro de 2027 intlsurfaceevent.com
CEVISAMA’2027 [Ladrilhos Cerâmicos]
Anual – Valencia (Espanha) De 3 a 7 de Fevereiro de 2027 cevisama.feriavalencia.com