
ÍNDICE
1. INTRODUÇÃO
2. METODOLOGIA
2.1 Fonte dos Dados
2.2 Tratamento e Organização dos Dados
2.3 Deflação dos Valores
2.4 Indicadores Derivados
3. EVOLUÇÃO DO ORÇAMENTO TOTAL DAS IFES (2007–2025)
3.1 Trajetória do Orçamento Total em Valores Reais
3.2 Autorizado versus Executado: Instabilidade na Execução Orçamentária
4. ANÁLISE POR GRUPO DE NATUREZA DE DESPESA
4.1 GND 1 – Pessoal e Encargos Sociais
4.1.1 Evolução do GND 1 em Valores Reais (2007–2025)
4.1.2 Variação em Relação ao Pico Orçamentário
4.1.3 Distribuição Regional do GND 1
4.2 GND 3 – Outras Despesas Correntes
4.2.1 Evolução do GND 3 em Valores Reais (2007–2025)
4.2.2 Variação em Relação ao Pico Orçamentário
4.2.3 Distribuição Regional do GND 3
4.3 GND 4 – Investimentos
4.3.1 Evolução do GND 4 em Valores Reais (2007–2025)
4.3.2 Variação em Relação ao Pico Orçamentário
4.3.3 Distribuição Regional do GND 4
5. ORÇAMENTO DISCRICIONÁRIO (GND 3 + GND 4)
5.1 Evolução do Orçamento Discricionário em Valores Reais
5.2 Transformação da Composição Interna do Discricionário
5.3 Distribuição Institucional e Regional do Orçamento Discricionário
6. CONSIDERAÇÕES FINAIS: RECONFIGURAÇÃO DO FINANCIAMENTO E IMPLICAÇÕES INSTITUCIONAIS
INTRODUÇÃO
O financiamento das Instituições Federais de Ensino Superior (IFES) constitui elemento central não apenas para a sustentação das atividades de ensino, pesquisa e extensão no Brasil, mas também para a produção e difusão de conhecimento socialmente necessário ao desenvolvimento econômico, científico e tecnológico do país. As IFES desempenham papel estratégico na formulação de políticas públicas e na redução de desigualdades regionais, articulando-se com diferentes segmentos da sociedade. Ao longo das últimas duas décadas, o orçamento dessas instituições passou por transformações significativas, refletindo mudanças no ambiente macroeconômico, nas diretrizes de política fiscal e nas prioridades governamentais, com impactos diretos sobre sua capacidade de cumprir essas funções estruturais.
Entre 2007 e 2014, o sistema federal de ensino superior experimentou um ciclo de expansão institucional associado à ampliação da rede, à interiorização de campi e à consolidação de políticas de democratização do acesso ao ensino superior. Esse movimento esteve acompanhado por crescimento real do orçamento público destinado às IFES, permitindo, mesmo que não integralmente, a ampliação de infraestrutura e pessoal, além do fortalecimento das atividades acadêmicas.
A partir de 2015, contudo, observa-se uma inflexão nesse padrão de crescimento. O contexto de ajuste fiscal, intensificado com a adoção de mecanismos de limitação do gasto público, introduziu novas restrições à dinâmica orçamentária das universidades federais. Ainda que o orçamento total não tenha apresentado trajetória linear de queda nominal, os dados indicam alterações relevantes na sua tendência de crescimento, na sua composição interna e em sua capacidade real de financiamento das atividades institucionais.
Diante das análises realizadas, o relatório aponta que, no período 2007–
2025, o financiamento das IFES passou de um ciclo de expansão estrutural para um regime de compressão fiscal caracterizado pela preservação relativa das despesas obrigatórias e pela retração progressiva dos componentes discricionários, sendo estes custeio e investimentos. Esse movimento produziu uma reconfiguração estrutural do orçamento universitário, marcada pelo aumento de sua rigidez interna e pela redução da margem efetiva de gestão institucional.
Não se trata, portanto, apenas de identificar variações no volume total de recursos, mas de compreender como a mudança na composição do gasto impacta a autonomia das instituições e sua capacidade de planejamento de médio e longo prazo.
Para examinar essa dinâmica, o relatório organiza-se da seguinte forma: Inicialmente, apresenta a metodologia empregada, incluindo as fontes de dados, os critérios de deflação dos valores pelo IPCA e os procedimentos de agregação por Grupo de Natureza de Despesa (GND). Em seguida, analisa a evolução do orçamento total das IFES em termos reais, bem como a relação entre valores autorizados e executados, de modo a identificar mudanças no padrão de execução orçamentária.
Na sequência, o estudo aprofunda a análise por Grupo de Natureza de Despesa (GND), examinando separadamente o comportamento das despesas com Pessoal e Encargos Sociais (GND 1), Outras Despesas Correntes (GND 3) e Investimentos (GND 4). Para cada grupo, são apresentados: (i) a trajetória deflacionada ao longo da série histórica; (ii) o ranking de perda desde o pico orçamentário; e (iii) a distribuição regional dos recursos.
Posteriormente, realiza-se uma análise específica do orçamento discricionário, entendido como a soma das despesas de custeio e investimento, por constituir o principal núcleo da autonomia operacional do orçamento das IFES.
Por fim, os resultados são discutidos à luz das implicações estruturais para o financiamento do ensino superior público federal, destacando-se os efeitos da crescente rigidez orçamentária e da compressão dos gastos discricionários sobre a capacidade institucional das universidades.
2. METODOLOGIA
A análise apresentada neste relatório baseia-se em dados orçamentários das Instituições Federais de Ensino Superior (IFES) no período de 2007 a 2025. O recorte temporal foi definido de modo a abranger o ciclo de expansão da rede federal de ensino superior, iniciado na segunda metade dos anos 2000, bem como o período subsequente de inflexão e restrição fiscal.
2.1 FONTE DOS DADOS
Os dados utilizados nesta análise foram extraídos do Sistema Integrado de Planejamento e Orçamento (SIOP), base oficial do Governo Federal que consolida informações relativas à programação e à execução orçamentária da União. Foram considerados os valores autorizados e empenhados das Instituições Federais de Ensino Superior (IFES), organizados por exercício financeiro e por Grupo de Natureza de Despesa (GND). A utilização do SIOP garante consistência institucional às informações analisadas, permitindo rastreabilidade e padronização na comparação intertemporal dos dados.
Para fins analíticos, os valores foram organizados por Grupo de Natureza de Despesa (GND), com foco nos seguintes agrupamentos:
GND 1 – Pessoal e Encargos Sociais
GND 3 – Outras Despesas Correntes
GND 4 – Investimentos
A agregação foi realizada por instituição e por exercício financeiro, per-
mitindo tanto a análise da série histórica agregada quanto a avaliação de variações relativas entre unidades.
2.2 TRATAMENTO E ORGANIZAÇÃO DOS DADOS
Os dados foram tratados em ambiente R, com procedimentos de limpeza, padronização de variáveis e consolidação por ano e por grupo de despesa. Para cada IFES e para cada exercício, os valores empenhados foram agregados por GND, resultando em uma base consolidada que permite a análise temporal da trajetória orçamentária; cálculo de variação acumulada desde o pico histórico; comparação regional e institucional.
No caso da análise do orçamento discricionário, foram somados os valores referentes ao GND 3 e ao GND 4, considerando-se que esses componentes constituem o núcleo da margem de gestão institucional.
2.3 DEFLAÇÃO DOS VALORES
Todos os valores apresentados no relatório foram convertidos para preços constantes de janeiro de 2026, utilizando o Índice Nacional de Preços ao Consumidor Amplo (IPCA) como deflator. A utilização de valores reais tem como objetivo eliminar o efeito da inflação sobre a série histórica, permitindo comparações intertemporais consistentes e evitando interpretações baseadas apenas em variações nominais.
2.4 INDICADORES DERIVADOS
Além da análise dos valores absolutos, foram construídos indicadores complementares:
variação percentual em relação ao pico orçamentário real de cada instituição;
ranking de perdas acumuladas por GND; distribuição regional do financiamento;
análise do orçamento discricionário agregado.
Esses indicadores permitem identificar não apenas tendências agregadas, mas também assimetrias entre instituições e regiões.
3. EVOLUÇÃO DO ORÇAMENTO TOTAL DAS IFES
(2007-2025)
A análise do orçamento total das Instituições Federais de Ensino Superior (IFES) em valores reais permite identificar, com maior precisão, as transformações ocorridas na trajetória do financiamento ao longo do período analisado. A deflação dos valores com base em índice oficial de preços elimina os efeitos da inflação acumulada, possibilitando comparações intertemporais consistentes e evitando interpretações baseadas exclusivamente em variações nominais. Dessa forma, torna-se possível distinguir movimentos estruturais, como ciclos de expansão, inflexão ou compressão fiscal, de meras recomposições monetárias, permitindo avaliar efetivamente a evolução da capacidade de financiamento das instituições em termos de poder de compra e sustentação material de suas atividades.
3.1 TRAJETÓRIA DO ORÇAMENTO TOTAL EM VALORES REAIS
A série histórica deflacionada, expressa no gráfico abaixo, revela três movimentos distintos no período compreendido entre 2007 e 2025. O primeiro
corresponde a um ciclo de expansão, concentrado entre 2007 e meados da década de 2010, caracterizado pelo crescimento real do orçamento, que chegou ao ano de 2014 em um patamar aproximado de R$68 bilhões. Esse período coincide com a consolidação das políticas de ampliação da rede federal, incluindo criação de novos campi e expansão de matrículas, exigindo aumento de despesas com pessoal, custeio e investimentos.
A partir de 2015, observa-se uma inflexão na trajetória do financiamento. O crescimento real desacelera e passa a ser substituído por um padrão de maior volatilidade, culminando no pico da série em 2019, quando o orçamento total atinge aproximadamente R$ 72,27 bilhões (a preços de janeiro de 2026).
ORÇAMENTO TOTAL DAS IFES (PESSOAL, CUSTEIO E INVESTIMENTOS)
VALORES DEFLACIONADOS (PREÇOS DE JANEIRO/2026)
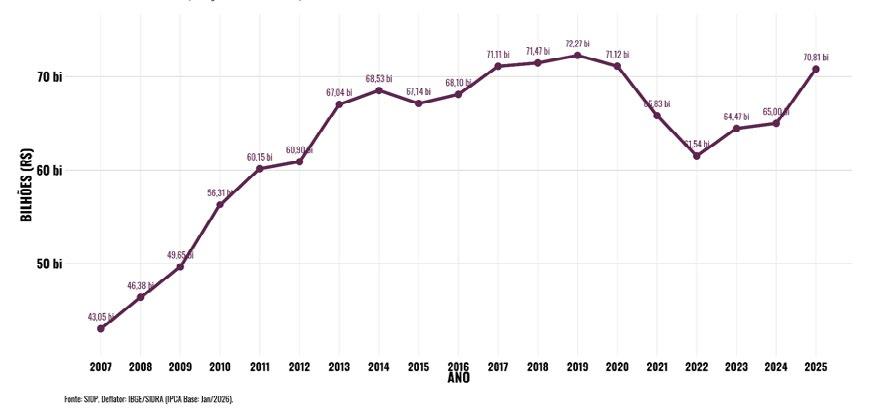
Entretanto, o período subsequente revela retração significativa: entre 2019 e 2022, o orçamento real recua para cerca de R$ 61,54 bilhões, configurando redução acumulada superior a R$ 10 bilhões em termos reais. Cabe salientar que essa redução tem relação com o cenário da crise sanitária gera pela pandemia de COVID-19, no entanto, ainda que se observe recuperação parcial a
partir de 2023, com o montante atingindo R$ 70,81 bilhões em 2025, o comportamento da série não retoma a trajetória contínua de expansão observada no ciclo anterior, não alcançando sequer o patamar orçamentário do pico observado em 2019.
Esse movimento não configura apenas desaceleração conjuntural, mas indica a transição para um regime de maior restrição fiscal e instabilidade na trajetória de crescimento. A oscilação recente, combinada à dificuldade de superação consistente do pico histórico, sugere mudança no padrão estrutural de financiamento das IFES.
Assim, a análise agregada aponta que o período posterior a 2015 não reproduz as condições orçamentárias que viabilizaram a expansão anterior da rede federal, caracterizando cenário de crescimento intermitente e menor previsibilidade fiscal.
3.2 AUTORIZADO VERSUS EXECUTADO: INSTABILIDADE NA EXECUÇÃO ORÇAMENTÁRIA
A comparação entre valores autorizados e efetivamente executados acrescenta uma dimensão fundamental à análise do financiamento das IFES, pois permite avaliar não apenas o volume programado de recursos, mas o grau de efetividade da execução orçamentária ao longo do exercício fiscal.
Partindo do gráfico abaixo observa-se que, diferentemente do padrão recorrente em grande parte das universidades estaduais, nas quais o valor autorizado tende a superar o montante efetivamente executado ao final do exercício, no caso das IFES o comportamento predominante ao longo da série é distinto, em que o valor executado frequentemente se aproxima e supera o autorizado inicialmente, refletindo ajustes orçamentários como créditos adicionais e recomposições ao longo do ano.
ORÇAMENTO DAS IFES: AUTORIZADO VS. EXECUTADO
VALORES DEFLACIONADOS (PREÇOS DE JANEIRO/2026)
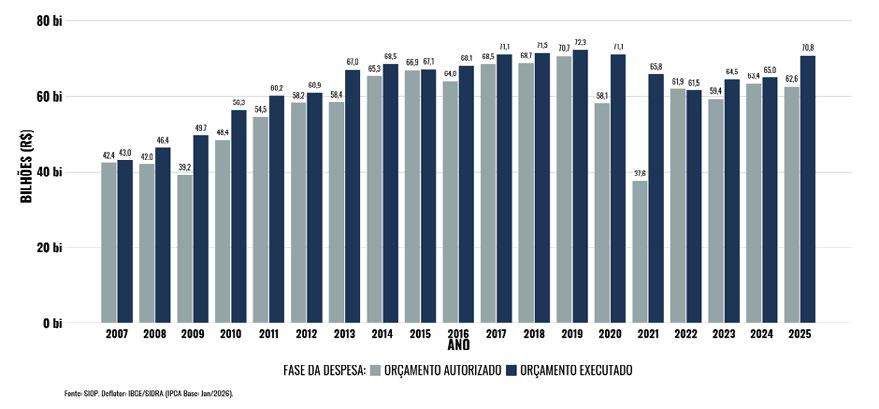
Esse padrão indica que o financiamento das IFES depende de dinâmica de recomposição durante a execução orçamentária, o que introduz maior grau de incerteza ao planejamento institucional. A execução não se limita à dotação originalmente prevista na Lei Orçamentária Anual, mas está sujeita a contingenciamentos, bloqueios e liberações posteriores.
Essa oscilação compromete a previsibilidade financeira das instituições, especialmente no que se refere a despesas que dependem de continuidade e regularidade, como contratos terceirizados, manutenção predial e investimentos plurianuais. Mesmo em exercícios nos quais o valor autorizado não apresenta queda expressiva, a limitação ou instabilidade na execução pode produzir efeitos concretos equivalentes a cortes reais no funcionamento institucional.
Assim, o gráfico evidencia que a restrição fiscal não se manifesta apenas na redução do volume total de recursos, mas também na forma como esses recursos são disponibilizados e executados ao longo do exercício, ampliando a incerteza administrativa, o que dificulta a capacidade de planejamento de médio e longo prazo das instituições e tensiona a gestão das IFES.
4. ANÁLISE POR GRUPO DE NATUREZA DE DESPESA
4.1 GND 1 – PESSOAL E ENCARGOS SOCIAIS
As despesas com pessoal e encargos sociais constituem o componente estruturalmente mais rígido do orçamento das IFES. Por sua natureza obrigatória, abrangem não apenas a remuneração de docentes e técnico-administrativos em atividade, mas também encargos trabalhistas, contribuições patronais, benefícios legais e despesas de caráter previdenciário, incluindo aposentadorias e pensões vinculadas ao regime próprio da União.
Essa composição confere ao GND 1 elevado grau de vinculação normativa e reduzida margem de ajuste discricionário no curto prazo, uma vez que está associada a direitos estatutários e obrigações legais previamente estabelecidas. Trata-se, portanto, de despesa com forte inércia institucional, cujo comportamento tende a refletir decisões acumuladas ao longo do tempo, como políticas de expansão de quadros, planos de carreira e regras previdenciárias.
A análise do GND 1 permite, assim, compreender não apenas o grau de estabilidade do financiamento institucional, mas também seu papel na reconfiguração interna do orçamento ao longo do período analisado. À medida que esse componente mantém participação elevada no total das despesas, eventuais restrições fiscais tendem a incidir de forma mais intensa sobre os grupos de natureza discricionária, alterando a composição interna do gasto e ampliando a
rigidez orçamentária das instituições.
4.1.1 EVOLUÇÃO DO GND 1 EM VALORES REAIS (2007–2025)
A trajetória real das despesas com pessoal e encargos sociais evidencia crescimento consistente ao longo do ciclo de expansão institucional, especialmente entre 2007 e 2019, tornando a trajetória muito parecida com a do orçamento total. Nesse período, o GND 1 passa de aproximadamente R$ 35,8 bilhões para R$ 60,25 bilhões (a preços de janeiro de 2026), refletindo a ampliação do quadro de docentes e técnico-administrativos decorrente da criação de novas universidades, campi e cursos, bem como a incorporação progressiva de encargos e despesas previdenciárias associadas ao regime próprio da União.
O ponto mais elevado da série ocorre em 2019, consolidando o ápice do ciclo de expansão dos gastos da folha. A partir desse momento, observa-se inflexão relevante: entre 2019 e 2022, o volume real do GND 1 recua para cerca de R$ 52,61 bilhões, indicando redução expressiva mesmo em uma despesa caracterizada por elevada rigidez normativa. Essa queda sugere efeitos combinados de restrições fiscais relacionadas ao período pandêmico, controle de provimentos, postergação de concursos e dinâmica demográfica do quadro funcional, além de alterações na estrutura de cargos e funções, bem como a elevada defasagem salarial observada nesse período.
ORÇAMENTO DAS IFES: PESSOAL E ENGARGOS SOCIAIS (GND 1)
VALORES DEFLACIONADOS (PREÇOS DE JANEIRO/2026)
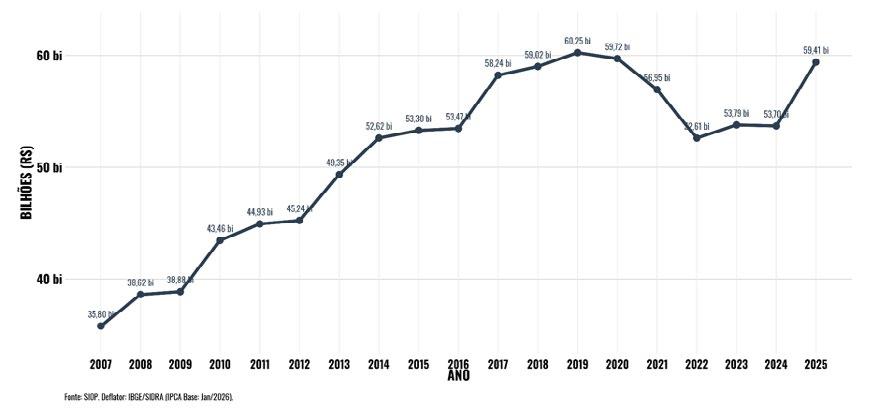
A recuperação observada em 2023 e, de forma mais intensa, em 2025, quando o montante atinge aproximadamente R$ 59,41 bilhões, indica recomposição parcial das perdas recentes. Contudo, o comportamento da série não retoma a trajetória contínua e acelerada de crescimento verificada no período anterior a 2015. O padrão recente é de estabilização em patamar abaixo do pico histórico e com menor dinamismo estrutural.
Esse comportamento confirma que, mesmo sob restrição fiscal, as despesas com pessoal tendem a manter relativa proteção institucional, dada sua natureza obrigatória e a rigidez jurídica associada à folha ativa e às obrigações previdenciárias. Entretanto, a preservação relativa do GND 1 implica maior pressão sobre os demais grupos de despesa. À medida que o componente mais rígido mantém participação elevada no total do orçamento, a margem de ajuste recai desproporcionalmente sobre custeio e investimentos, ampliando o grau de engessamento interno do orçamento das IFES.
Assim, o GND 1 não apenas expressa a estabilidade do financiamento da força de trabalho, mas também desempenha papel central na reconfiguração da composição orçamentária no período recente, contribuindo para a transição
de um ciclo de expansão para um regime de maior rigidez fiscal.
4.1.2 VARIAÇÃO EM RELAÇÃO AO PICO ORÇAMENTÁRIO
A análise da variação acumulada em relação ao pico histórico revela assimetrias relevantes entre as IFES no comportamento do GND 1. Ainda que, em termos agregados, as despesas com pessoal apresentem maior estabilidade relativa quando comparadas ao custeio e aos investimentos, o ranking evidencia que diversas instituições operam significativamente abaixo de seus patamares máximos reais.
Algumas universidades registram perdas superiores a 20% desde o ponto de maior execução real, como pode ser observado no gráfico abaixo, o que indica que mesmo um grupo de despesa estruturalmente rígido pode experimentar contrações expressivas em determinados contextos institucionais. Esse movimento sugere que a rigidez jurídica da folha não elimina a possibilidade de ajuste, mas desloca seu mecanismo para variáveis como postergação ou limitação de concursos públicos; não reposição integral de aposentadorias e vacâncias; restrição à expansão de novos cursos e campi; controle do crescimento vegetativo da folha; reconfiguração interna entre ativos e inativos; efeitos de políticas fiscais voltadas ao controle da despesa primária.
RANKING DE PERDAS: PESSOAL E ENGARGOS SOCIAIS (GND 1)
15 MAIORES PERDAS DESDE O PICO DO ORÇAMENTO
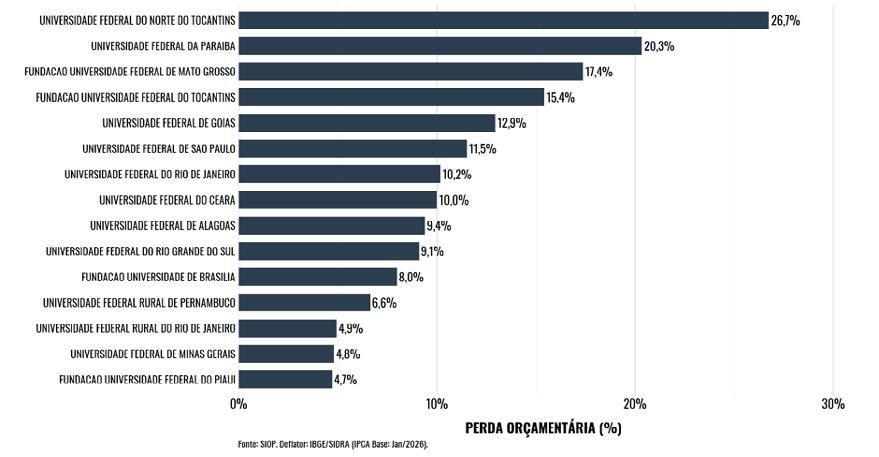
A heterogeneidade observada no ranking também pode estar associada ao momento de expansão anterior de cada instituição. IFES que passaram por crescimento mais recente e acelerado tendem a apresentar maior sensibilidade ao congelamento de provimentos, enquanto instituições com estrutura mais consolidada podem registrar variações mais moderadas.
Outro elemento relevante é o peso relativo dos pagamentos previdenciários no interior do GND 1. Instituições com maior proporção de servidores aposentados podem apresentar dinâmicas distintas daquelas cujo quadro ainda é predominantemente composto por servidores ativos, influenciando o comportamento da série em termos reais.
Assim, o ranking de perdas evidencia que a restrição fiscal, ainda que formalmente uniforme no plano macro, produziu efeitos diferenciados no plano institucional. O ajuste não ocorreu de maneira homogênea, variou conforme trajetória prévia de expansão, perfil etário do quadro funcional, capacidade de reposição e grau de dependência de políticas de provimento.
Esse diagnóstico reforça que o GND 1, embora mais protegido, não esteve
imune à compressão orçamentária, apenas operou sob mecanismos de ajuste mais graduais e menos visíveis do que aqueles observados no custeio e nos investimentos.
4.1.3 DISTRIBUIÇÃO REGIONAL DO GND 1
A distribuição regional das despesas com pessoal (GND 1) reproduz, em larga medida, a configuração histórica da rede federal de ensino superior. Regiões que concentram universidades mais antigas, com estruturas consolidadas e maior densidade institucional, notadamente o Sudeste, mantêm participação percentual elevada e relativamente estável ao longo de toda a série. Isso reflete decisões acumuladas no tempo: a folha de pagamento incorpora trajetórias históricas de expansão, carreiras estruturadas e quadros funcionais já estabilizados.
Entretanto, a dinâmica observada também evidencia mudanças graduais associadas ao ciclo de expansão e interiorização da educação superior nas últimas duas décadas. O crescimento da participação relativa de regiões como Norte e Centro-Oeste, ainda que moderado, indica que parte da expansão do GND 1 esteve vinculada à criação de novas universidades, campi e cursos em territórios anteriormente secundarizados. Esse movimento expressa um esforço de desconcentração institucional, ainda que limitado pela base histórica desigual de distribuição.
Apesar dessa inflexão, a rigidez estrutural do GND 1 tende a preservar padrões herdados. Como a despesa com pessoal resulta de vínculos permanentes e decisões pretéritas de provimento, sua distribuição territorial apresenta elevada inércia. Diferentemente dos investimentos, que podem ser realocados com maior flexibilidade, a folha de pagamento territorializa compromissos de longo prazo, tornando mais lenta qualquer reconfiguração espacial significativa.
COMPOSIÇÃO REGIONAL DO ORÇAMENTO: PESSOAL E ENGARGOS SOCIAIS (GND 1)
COMPORTAMENTO PERCENTUAL DA DISTRIBUIÇÃO DE RECURSOS POR REGIÃO
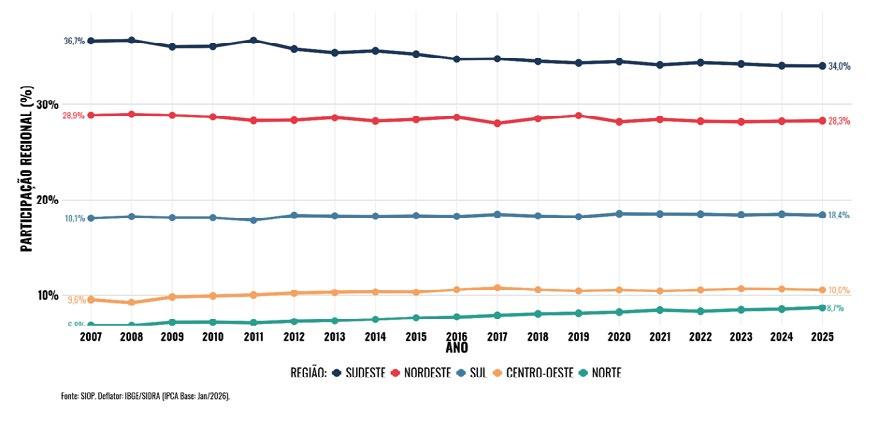
Além disso, quando se observa o GND 1 no contexto do orçamento total das IFES, evidencia-se um processo de crescente rigidez orçamentária. À medida que as despesas com pessoal mantêm participação elevada, e relativamente protegida, enquanto custeio e investimentos sofrem compressão, amplia-se o grau de engessamento interno do orçamento. Trata-se menos de uma expansão qualitativa contínua da capacidade institucional e mais da preservação relativa de um componente obrigatório em um ambiente de retração das despesas discricionárias.
Esse fenômeno produz um efeito estrutural relevante: mesmo sem crescimento expressivo da folha em termos reais, sua participação relativa tende a aumentar quando os demais grupos são comprimidos. Assim, o orçamento torna-se progressivamente menos flexível, reduzindo a margem de manobra para políticas de expansão, modernização ou recomposição de infraestrutura acadêmica.
Em síntese, a composição regional do GND 1 revela simultaneamente continuidade e mudança: continuidade na reprodução das assimetrias históricas da rede federal e mudança gradual associada ao processo de interiorização,
ambos condicionados pela elevada rigidez institucional que caracteriza a despesa com pessoal.
4.2 GND 3 – OUTRAS DESPESAS CORRENTES
As Outras Despesas Correntes (GND 3) compreendem os gastos necessários ao funcionamento cotidiano das IFES, incluindo contratos de serviços terceirizados, manutenção predial, aquisição de materiais de consumo, pagamento de bolsas institucionais, despesas com energia, água, segurança e demais custos operacionais.
Diferentemente do GND 1, essas despesas apresentam maior grau de flexibilidade orçamentária e menor vinculação normativa, o que as torna mecanismo de ajuste em contextos de restrição fiscal. Nesse sentido, o comportamento do GND 3 é particularmente sensível às mudanças no regime fiscal, funcionando como variável de acomodação das limitações impostas ao orçamento público.
4.2.1 EVOLUÇÃO DO GND 3 EM VALORES REAIS (2007–2025)
A trajetória real do GND 3 revela dinâmica significativamente distinta daquela observada nas despesas com pessoal. Entre 2007 e 2013, o custeio apresenta crescimento consistente, passando de aproximadamente R$ 5,65 bilhões para cerca de R$ 12,92 bilhões (a preços de janeiro de 2026), acompanhando o ciclo de expansão institucional e a ampliação das atividades acadêmicas.
ORÇAMENTO DAS IFES: OUTRAS DESPESAS CORRENTES (GND 3)
VALORES DEFLACIONADOS (PREÇOS DE JAN/2026)
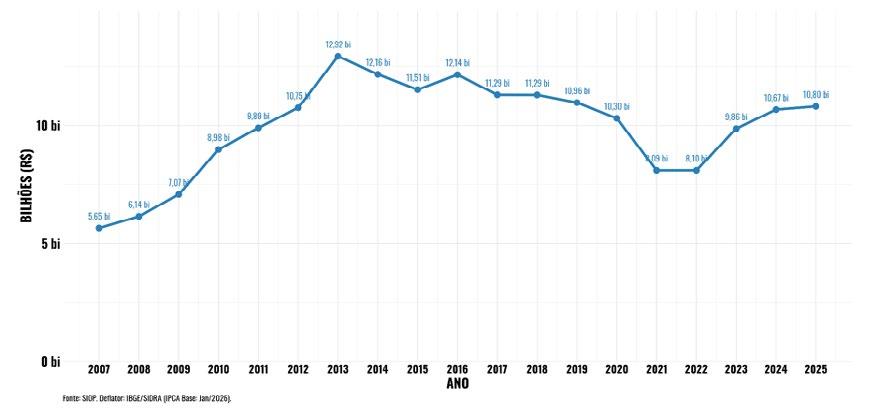
O pico da série ocorre em 2013, seguido por um período de oscilação com tendência decrescente e, posteriormente, retração mais acentuada a partir de 2019. Entre 2013 e 2021, o volume real do GND 3 recua para aproximadamente R$ 8,09 bilhões, configurando perda significativa de capacidade operacional. Essa queda mais acentuada entre 2020 e 2022 está associada ao período pandêmico, no qual houve paralisação das atividades presenciais, reduzindo significativamente os custos de manutenção.
Ainda que se observe uma recuperação parcial nos anos mais recentes, atingindo cerca de R$ 10,80 bilhões em 2025, o nível de custeio permanece inferior ao pico histórico da série, ou seja, os orçamento de 2025 é, em termos reais, inferior ao orçamento de 2013. Esse comportamento indica que a recomposição inflacionária não foi suficiente para restabelecer o patamar anterior de funcionamento das instituições.
Diferentemente do GND 1, que tende à estabilização em patamar elevado, o GND 3 apresenta trajetória marcada por compressão real e maior volatilidade, diferindo do comportamento expresso no orçamento total e refletindo sua utilização como instrumento de ajuste fiscal.
4.2.2 VARIAÇÃO EM RELAÇÃO AO PICO ORÇAMENTÁRIO
A análise da variação acumulada em relação ao pico histórico evidencia perdas expressivas e heterogêneas entre as IFES. Diversas instituições registram reduções superiores a 30%, chegando a caso extremo de 70% de perda real desde o ponto máximo da série, como se observa no gráfico abaixo. Esse padrão indica que o ajuste fiscal incidiu de forma particularmente intensa sobre o custeio, com impactos diferenciados no plano institucional.
RANKING DE PERDAS: OUTRAS DESPESAS CORRENTES (GND
3)
15 MAIORES PERDAS DESDE O PICO DO ORÇAMENTO
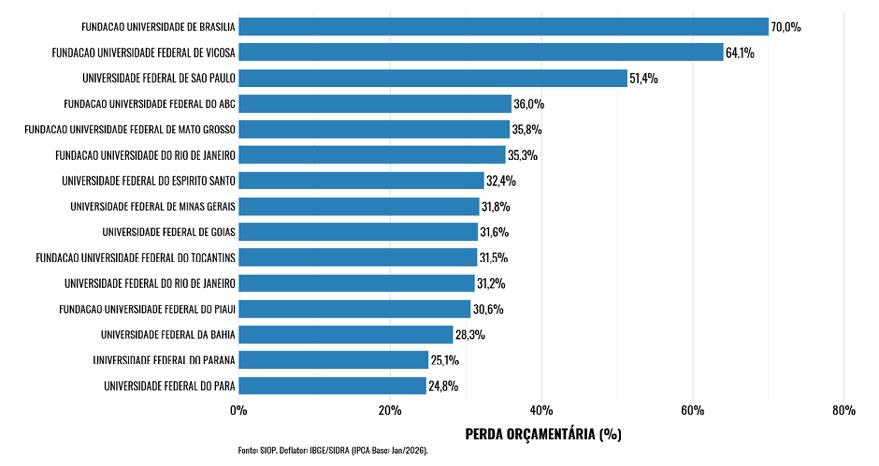
Essa heterogeneidade pode ser explicada por fatores como grau de dependência do orçamento discricionário; estágio de consolidação institucional; trajetória prévia de expansão; capacidade de absorção de cortes sem comprometer estruturas essenciais ou mesmo encolhimento das atividades que dependem dessa fonte orçamentária para permanecer ativa.
A retração do GND 3 implica redução direta da capacidade de financiamento de atividades essenciais, afetando manutenção preventiva e corretiva
de infraestrutura; continuidade de contratos de serviços terceirizados; funcionamento de laboratórios e unidades acadêmicas; apoio a atividades de ensino, pesquisa e extensão; aquisição de insumos básicos para funcionamento institucional.
Dessa forma, mesmo na ausência de reduções proporcionais na folha de pagamento, a compressão do custeio compromete o equilíbrio interno do orçamento e a efetividade das atividades universitárias.
4.2.3 DISTRIBUIÇÃO REGIONAL DO GND 3
A análise da composição regional do GND 3 revela dinâmica distinta daquela observada no GND 1. Enquanto a distribuição das despesas com pessoal apresenta elevada inércia, o custeio mostra maior sensibilidade às mudanças recentes na configuração da rede federal.
COMPOSIÇÃO REGIONAL DO ORÇAMENTO: CUSTEIO (GND 3)
COMPORTAMENTO PERCENTUAL DA DISTRIBUIÇÃO DE RECURSOS POR REGIÃO
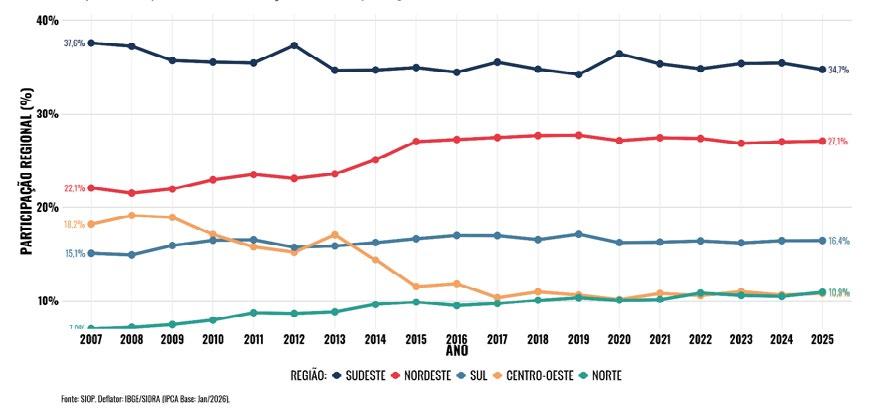
Observa-se, ao longo da série, redução gradual da participação relativa do Sudeste, ainda que mantendo posição predominante, e aumento da participação de regiões como Nordeste e Norte, refletindo o processo de interioriza-
ção e expansão institucional.
Entretanto, em contexto de restrição fiscal, essa redistribuição ocorre sob condições adversas. A compressão do GND 3 tende a afetar de forma mais intensa instituições localizadas em regiões com menor densidade institucional ou maior dependência de recursos federais, ampliando vulnerabilidades operacionais. Um exemplo emblemático é o caso da região Centro-Oeste, que teve sua participação reduzida de 18,2% para aproximadamente 11%.
Além disso, instituições em fase de consolidação estrutural, frequentemente concentradas fora dos grandes centros, podem sofrer impactos desproporcionais, uma vez que dependem mais intensamente de recursos de custeio para manutenção e desenvolvimento de suas atividades.
4.3 GND 4 – INVESTIMENTOS
As despesas classificadas como Investimentos (GND 4) correspondem à aplicação de recursos em obras, aquisição de equipamentos permanentes, ampliação de infraestrutura física, modernização tecnológica e demais gastos associados à formação de capital institucional.
Diferentemente das despesas com pessoal (GND 1) e outras despesas correntes (GND 3), os investimentos representam a dimensão estratégica do orçamento das IFES, pois estão diretamente vinculados à expansão, renovação e qualificação da capacidade instalada do sistema. Trata-se, portanto, do componente que materializa, no plano orçamentário, os projetos de crescimento e transformação estrutural da universidade pública.
Nesse sentido, o comportamento do GND 4 não apenas reflete o ciclo de financiamento, mas define os limites da trajetória futura das instituições.
4.3.1 EVOLUÇÃO DO GND 4 EM VALORES REAIS (2007–2025)
A série histórica evidencia que os investimentos foram o componente mais dinâmico durante o ciclo de expansão das IFES e, simultaneamente, o mais severamente atingido no período de retração fiscal. Entre 2007 e 2011, observa-se crescimento acelerado, com o volume real passando de aproximadamente
R$ 1,6 bilhão para cerca de R$ 5,3 bilhões (a preços de janeiro de 2026), acompanhando o processo de criação de universidades, expansão de campi e ampliação da infraestrutura acadêmica.
O pico da série ocorre em 2011, seguido por um período de declínio contínuo e acentuado. A partir de 2014, a retração se intensifica, atingindo níveis inferiores a R$ 1 bilhão em diversos exercícios recentes, chegando a aproximadamente R$ 0,6 bilhão em 2025, 1 bilhão a menos que 2007, o primeiro ano da série histórica.
ORÇAMENTO DAS IFES: INVESTIMENTOS
(GND 4)
VALORES DEFLACIONADOS (PREÇOS DE JAN/2026)
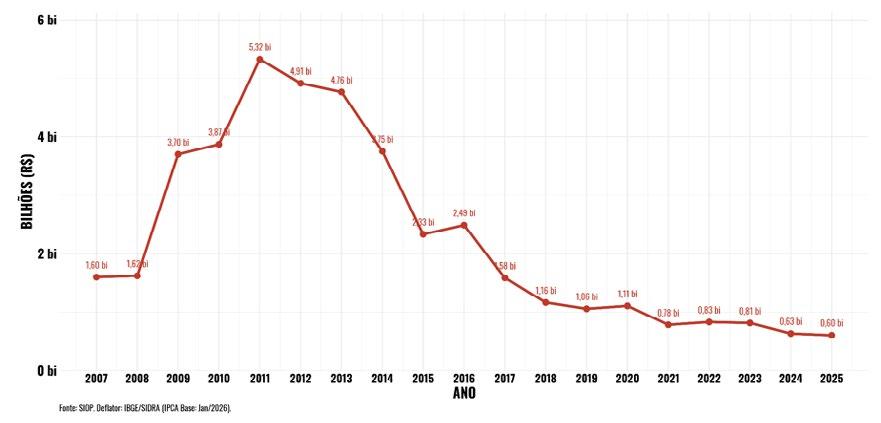
Esse movimento configura uma redução real superior a 80% em relação ao pico histórico, caracterizando uma contração muito mais profunda do que aquela observada no GND 3 e incomparavelmente superior à relativa estabilidade do GND 1.
Diferentemente do custeio, que ainda apresenta alguma recomposição recente, os investimentos permanecem em patamar estruturalmente deprimido, sem sinais consistentes de recuperação sustentada.
4.3.2 VARIAÇÃO EM RELAÇÃO AO PICO ORÇAMENTÁRIO
A análise da variação acumulada em relação ao pico histórico evidencia o caráter extremo da retração do GND 4. A maioria das IFES apresenta perdas superiores a 90%, com diversos casos próximos da virtual eliminação do investimento orçamentário. Esse padrão não encontra paralelo nos demais grupos de despesa e indica que o ajuste fiscal incidiu de forma desproporcional sobre a dimensão das despesas de capital.
Essa dinâmica revela que os investimentos foram convertidos na principal variável de ajuste estrutural do orçamento e que a margem para expansão física e modernização foi drasticamente reduzida. Com isso, projetos iniciados no ciclo anterior foram interrompidos, desacelerados ou abandonados, como é possível identificar em diferentes unidades das IFES, prédios iniciados e com obras paralisadas a anos.
RANKING DE PERDAS: INVESTIMENTOS (GND 4)
15 MAIORES PERDAS DESDE O PICO DO ORÇAMENTO
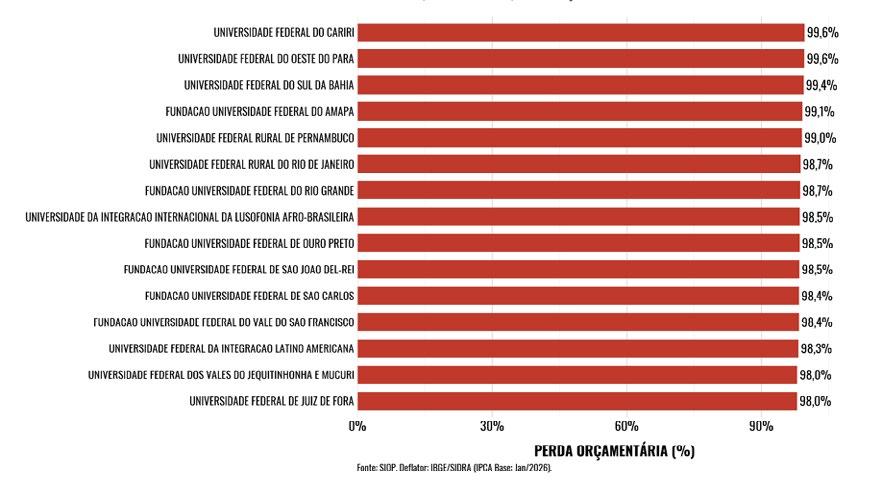
A heterogeneidade entre instituições, embora presente, ocorre em torno de um padrão geral de retração severa. Diferenças observadas podem refletir distintos níveis de maturidade da infraestrutura; dependência de recursos discricionários para expansão; capacidade de captar fontes complementares de financiamento.
Esse problema tem apontado para um caminho extremamente preocupante do ponto de vista da autonomia orçamentária das IFES, tendo em vista que parte dos recursos destinados a esse GND tem origem em emendas parlamentares, aspecto que carece de aprofundamento analítico. Contudo, mesmo nos casos menos afetados, o nível atual de investimento permanece significativamente inferior ao observado no período de expansão.
4.3.3 DISTRIBUIÇÃO REGIONAL DO GND 4
A análise da distribuição regional dos investimentos evidencia mudanças relevantes na dinâmica territorial do financiamento. Durante o ciclo de expansão, regiões como Norte e Nordeste ampliaram sua participação relativa, refletindo políticas de interiorização e redução de desigualdades regionais no acesso ao ensino superior. O GND 4 desempenhou papel central nesse processo, viabilizando a criação e consolidação de novas instituições.
Entretanto, com a retração observada a partir da segunda metade da década de 2010, essa dinâmica é significativamente interrompida.
COMPOSIÇÃO REGIONAL DO ORÇAMENTO: INVESTIMENTOS (GND 4)
COMPORTAMENTO PERCENTUAL DA DISTRIBUIÇÃO DE RECURSOS POR REGIÃO
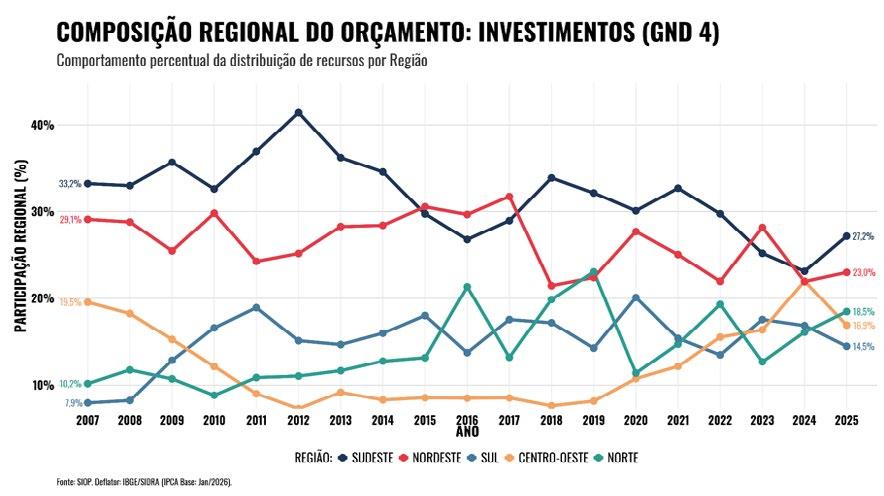
A compressão dos investimentos tende a produzir efeitos mais intensos em regiões onde a infraestrutura institucional ainda se encontra em processo de consolidação e a dependência de recursos federais é mais elevada, tendo em vista que a expansão recente ainda não foi plenamente acompanhada por maturação estrutural.
Como resultado, há risco de aprofundamento de assimetrias regionais, uma vez que instituições mais consolidadas conseguem operar com infraestrutura já instalada, enquanto aquelas em processo de expansão enfrentam restrições mais severas.
5. ORÇAMENTO DISCRICIONÁRIO (GND 3 + GND 4)
O orçamento discricionário é composto pelas Outras Despesas Correntes (GND 3) e pelos Investimentos (GND 4), constituindo o núcleo efetivo da capacidade de funcionamento, planejamento e transformação das IFES. Diferentemente das despesas com pessoal, cuja execução é rigidamente condicionada por normas legais e compromissos permanentes, os recursos discricionários concentram a dimensão propriamente gerencial do orçamento universitário.
É nesse componente que se materializam a manutenção cotidiana das atividades acadêmicas; a capacidade de resposta a demandas emergentes; a continuidade de políticas institucionais e, sobretudo, a possibilidade de expansão e qualificação da infraestrutura.
Dessa forma, a análise agregada do GND 3 e do GND 4 permite captar não apenas o nível de financiamento, mas o grau efetivo de autonomia operacional das universidades federais.
5.1 EVOLUÇÃO DO ORÇAMENTO DISCRICIONÁRIO EM VALORES REAIS
A trajetória real do orçamento discricionário evidencia um ciclo claramente delimitado de expansão e retração. Entre 2007 e 2013, observa-se crescimento expressivo, com o volume total passando de aproximadamente R$ 7,25 bilhões para cerca de R$ 17,69 bilhões (a preços de janeiro de 2026). Esse mo-
vimento reflete a combinação entre expansão do custeio e, sobretudo, forte dinamismo dos investimentos, associados ao processo já mencionado de interiorização e ampliação da rede federal.
ORÇAMENTO DISCRICIONÁRIO DAS IFES (GND 3 + 4)
VALORES DEFLACIONADOS (PREÇOS DE JAN/2026)
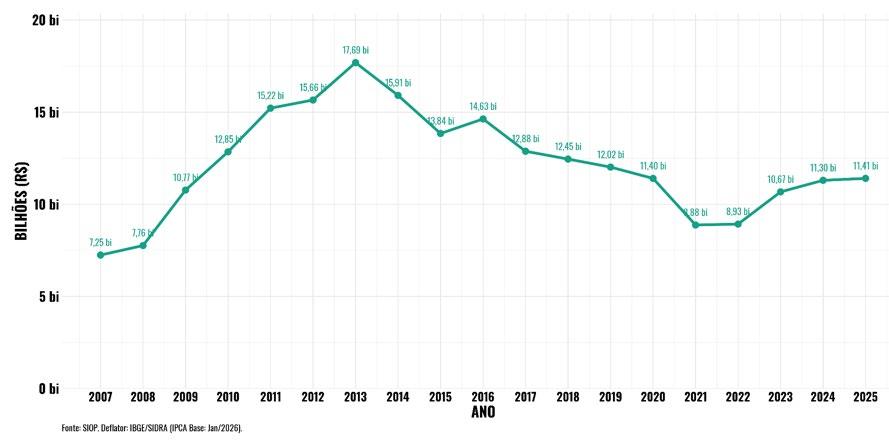
A partir de 2014, inicia-se uma inflexão consistente, com redução progressiva do volume real. O ponto mais baixo ocorre em 2021–2022, quando o orçamento discricionário atinge patamar inferior a R$ 9 bilhões, aproximadamente metade do valor observado no pico da série.
Nos anos mais recentes, observa-se recomposição parcial, com valores próximos a R$ 11,4 bilhões em 2025. No entanto, essa recuperação é insuficiente para restabelecer o nível anterior, indicando mudança estrutural no patamar de financiamento. Diferentemente do orçamento total, cuja estabilidade é sustentada pelo crescimento ou manutenção do GND 1, o orçamento discricionário revela de forma direta a perda de capacidade operacional e estratégica das IFES.
5.2 TRANSFORMAÇÃO DA COMPOSIÇÃO INTERNA DO DISCRICIONÁRIO
A análise da composição interna do orçamento discricionário revela uma
mudança estrutural ainda mais significativa do que a própria redução do volume total. Ao longo da série, observa-se o aumento progressivo da participação do GND 3 (custeio) e, em contrapartida, uma queda acentuada da participação do GND 4 (investimentos).
COMPOSIÇÃO DO DISCRICIONÁRIO DAS IFES
DIVISÃO PERCENTUAL ENTRE CUSTEIO (GND 3) E INVESTIMENTOS (GND 4)
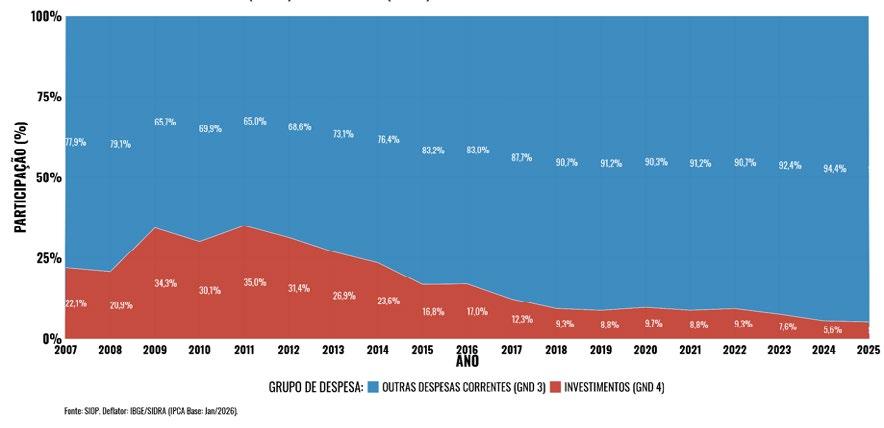
No início do período, os investimentos oscilavam entre 20% a 35% do orçamento discricionário, evidenciando um padrão de financiamento orientado à expansão e à formação de capital institucional. A partir de 2011 essa participação cai de forma contínua, atingindo níveis inferiores a 10% a partir de 2018 e chegando a aproximadamente 5% em 2025. Esse movimento indica que o ajuste fiscal não apenas reduziu o volume de recursos, mas reconfigurou qualitativamente o padrão de gasto, deslocando o orçamento de uma lógica de expansão para uma lógica de manutenção mínima.
5.3 DISTRIBUIÇÃO INSTITUCIONAL
E REGIONAL DO ORÇAMENTO DISCRICIONÁRIO
A análise da distribuição institucional e regional do orçamento discricionário evidencia que sua compressão recente não ocorre de forma neutra, mas
se articula a padrões históricos de desigualdade no interior do sistema federal de ensino superior. Observa-se uma forte concentração de recursos em universidades de maior porte, com trajetória mais longa e maior densidade institucional, localizadas predominantemente em regiões economicamente mais consolidadas.
Nessas instituições, o volume mais elevado de orçamento discricionário reflete não apenas a escala operacional, mas também um acúmulo histórico de capacidades administrativas, infraestrutura instalada e inserção em circuitos mais estáveis de financiamento público.
Em contraste, universidades mais recentes, muitas delas resultantes do processo de interiorização e expansão ocorrido nas últimas décadas, ou situadas em regiões economicamente mais precárias tendem a operar com níveis significativamente mais baixos de recursos discricionários. Essa condição estrutural as torna particularmente vulneráveis em contextos de retração fiscal, uma vez que sua capacidade de funcionamento, consolidação institucional e expansão depende de forma mais direta da disponibilidade desses recursos. Assim, a compressão do orçamento discricionário tende a incidir de maneira desigual, reforçando assimetrias preexistentes e dificultando trajetórias institucionais ainda em processo de maturação.
Do ponto de vista regional, essa dinâmica assume contornos ainda mais evidentes. Em regiões com menor densidade institucional e maior dependência da oferta federal de ensino superior, a redução do orçamento discricionário implica não apenas restrições operacionais imediatas, mas também limitações estruturais à consolidação e ao desenvolvimento das instituições. A diminuição dos recursos destinados ao custeio e, sobretudo, aos investimentos, compromete a capacidade dessas universidades de manter padrões adequados de funcionamento, ampliar sua infraestrutura e responder às demandas locais e regionais, aprofundando, assim, desigualdades territoriais no acesso e na qualidade do ensino superior público.
Nesse contexto, a análise do orçamento discricionário revela que a reconfiguração recente do financiamento das IFES não se restringe à variação do volume total de recursos, mas se expressa de forma mais profunda na transfor-
mação de sua composição interna. A preservação relativa das despesas obrigatórias, combinada à compressão dos componentes discricionários, produz um aumento significativo da rigidez orçamentária e uma redução substantiva da margem efetiva de gestão institucional. Em termos estruturais, esse processo sinaliza a transição de um ciclo de expansão, em que mesmo insuficiente, o orçamento permitia a ampliação e modernização da rede federal, para um regime de manutenção restrita, caracterizado pela contenção das capacidades operacionais e pela retração persistente dos investimentos.
RANKING DO ORÇAMENTO DISCRICIONÁRIO DAS IFES (2025)
GND 3 + 4 POR INSTITUIÇÃO - VALORES DE DEFLACIONADOS (PREÇOS DE JAN/2026)
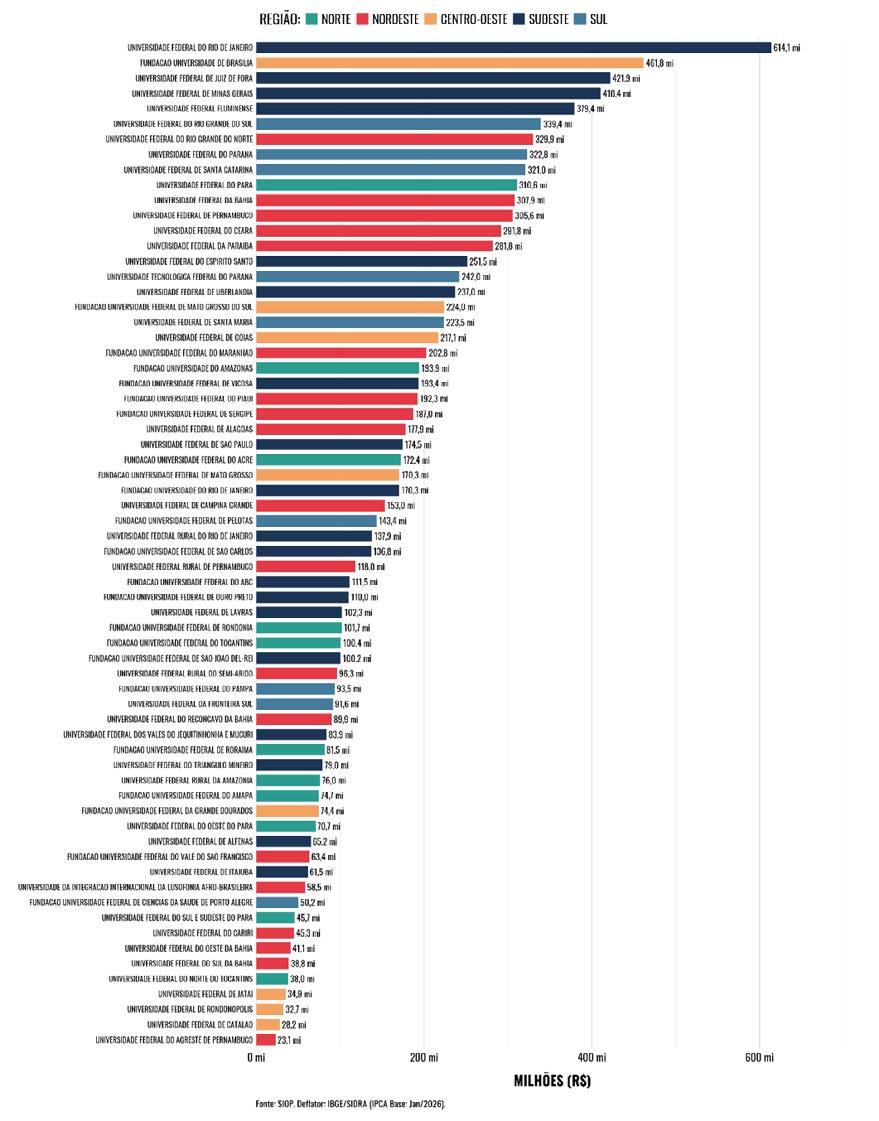
Como resultado, a autonomia universitária, ainda que formalmente garantida, passa a ser progressivamente tensionada por constrangimentos materiais que limitam a capacidade de decisão sobre o uso dos recursos disponíveis. A diminuição sistemática do orçamento discricionário reduz não apenas a flexibilidade de gestão, mas também a possibilidade de planejamento de médio e longo prazo, configurando um cenário em que a preservação institucional ocorre à custa da erosão gradual das condições concretas de funcionamento e desenvolvimento das universidades federais.
6. CONSIDERAÇÕES FINAIS: RECONFIGURAÇÃO DO FINANCIAMENTO
E IMPLICAÇÕES INSTITUCIONAIS
A análise do financiamento das Instituições Federais de Ensino Superior no período 2007–2025 evidencia uma inflexão estrutural na dinâmica orçamentária do sistema federal. O ciclo de expansão observado até aproximadamente 2014, marcado pela ampliação da rede, incremento do custeio e maior dinamismo dos investimentos, foi sucedido por um regime de restrição fiscal que não se expressa apenas na desaceleração do crescimento real do orçamento total, mas, sobretudo, na reconfiguração de sua composição interna. Nesse novo contexto, a estabilidade relativa do volume agregado de recursos convive com transformações qualitativas que alteram profundamente as condições de funcionamento das universidades.
O elemento central dessa reconfiguração reside na crescente rigidez do orçamento. A preservação das despesas com pessoal, associadas à sua natureza obrigatória e à sua vinculação jurídica, contrasta com a compressão sistemática dos componentes discricionários, especialmente das Outras Despesas Correntes e, de forma ainda mais intensa, dos investimentos. Esse movimento não apenas reduz o espaço de decisão das instituições, como desloca o padrão de financiamento de um modelo orientado à expansão e consolidação para um regime de manutenção restrita. Em termos analíticos, trata-se de uma mudança que preserva a estrutura formal do sistema, mas restringe progressivamente sua capacidade de operar, inovar e se expandir.
A retração do orçamento discricionário assume papel decisivo nesse processo. Ao afetar simultaneamente o custeio, responsável pelo funcionamento cotidiano, e os investimentos, fundamentais para a renovação e ampliação da infraestrutura, a compressão fiscal produz efeitos cumulativos sobre a capacidade institucional das IFES. A redução do custeio compromete a operação regular das atividades acadêmicas e administrativas, enquanto a queda dos investimentos limita a modernização tecnológica, a expansão física e a atualização dos meios de produção do conhecimento. Como resultado, observa-se um processo de erosão gradual das condições materiais de funcionamento, no qual a continuidade institucional é mantida, mas sob bases cada vez mais restritas.
Esse quadro tem implicações diretas sobre a autonomia universitária. Ainda que formalmente assegurada, a autonomia passa a ser tensionada por constrangimentos materiais que limitam a capacidade efetiva de gestão e planejamento. A diminuição da margem discricionária reduz a possibilidade de definição autônoma de prioridades, dificulta a implementação de projetos institucionais e fragiliza o planejamento de médio e longo prazo. Nesse sentido, a autonomia deixa de ser apenas uma prerrogativa normativa e passa a depender, de maneira mais evidente, das condições concretas de financiamento.
Adicionalmente, a análise evidencia que os efeitos dessa reconfiguração não se distribuem de maneira homogênea entre as instituições e regiões. A concentração histórica de recursos em universidades mais antigas e localizadas em regiões mais consolidadas tende a ser reforçada em contextos de restrição
fiscal, enquanto instituições mais recentes ou situadas em regiões periféricas enfrentam maior vulnerabilidade. A compressão do orçamento discricionário, ao incidir de forma mais intensa sobre os componentes que sustentam a expansão e a consolidação institucional, contribui para o aprofundamento de desigualdades preexistentes no sistema federal de ensino superior, especialmente no plano territorial.
Diante desse cenário, torna-se evidente que o desafio contemporâneo do financiamento das IFES não se limita ao volume total de recursos, mas envolve, de forma decisiva, a previsibilidade, a composição e a distribuição do gasto público. A estabilidade entre valores autorizados e executados emerge como condição fundamental para a consistência da gestão universitária, enquanto a recomposição do orçamento discricionário se apresenta como requisito para a sustentabilidade operacional e para a preservação do capital institucional acumulado. Ao mesmo tempo, a crescente rigidez interna do orçamento aponta para a necessidade de reflexão sobre mecanismos que ampliem a flexibilidade alocativa, sem comprometer a responsabilidade fiscal.
Nesse contexto, torna-se igualmente relevante aprofundar a análise sobre o papel das emendas parlamentares federais na composição e na execução do orçamento discricionário das IFES. A crescente participação dessas emendas no financiamento público pode alterar, ainda que parcialmente, a dinâmica de alocação de recursos, introduzindo mecanismos de distribuição que não necessariamente seguem critérios sistêmicos de planejamento ou necessidades estruturais das instituições. Em particular, a vinculação de recursos a iniciativas específicas, muitas vezes de natureza pontual, pode gerar efeitos ambíguos: por um lado, contribui para mitigar restrições imediatas de financiamento; por outro, pode fragmentar a lógica orçamentária e dificultar a coordenação estratégica no âmbito institucional.
Dessa forma, recomenda-se o aprofundamento de estudo incorporando de maneira específica a análise das emendas parlamentares como componente do financiamento discricionário, investigando sua evolução temporal, distribuição regional e institucional, bem como seus impactos sobre a autonomia universitária e a eficiência na alocação dos recursos. Tal abordagem permiti-
ria avaliar em que medida esses instrumentos têm atuado como mecanismo compensatório frente à compressão do orçamento discricionário ou, alternativamente, como fator adicional de heterogeneidade e assimetria no sistema federal de ensino superior.
Em termos mais amplos, o período analisado revela a transição para um regime de financiamento no qual a manutenção da estrutura institucional ocorre sob restrições crescentes à sua capacidade de desenvolvimento. A consolidação de um sistema universitário público robusto, capaz de responder às demandas sociais, científicas e regionais, depende não apenas da estabilidade nominal dos recursos, mas da existência de condições materiais que assegurem funcionamento pleno e capacidade de planejamento estratégico de longo prazo. Sem a recomposição dessas condições, o risco que se coloca não é o colapso imediato do sistema, mas sua progressiva perda de dinamismo e de capacidade transformadora.
FICHA TÉCNICA
Panorama do Financiamento das Universidades Federais
Sindicato Nacional dos Docentes das Instituições de Ensino Superior - ANDES-SN
PRESIDENTE
Cláudio Anselmo de Souza Mendonça (UFMA)
SECRETÁRIA-GERAL
Fernanda Maria da Costa Vieira (UFRJ)
1º TESOUREIRO
Sérgio Luiz Carmelo Barroso (UESB)
Setor das Instituições Federais de Ensino Superior (IFES)
Cláudio Anselmo de Souza Mendonça (UFMA)
Daniele Azambuja de Borba Cunha (UFRGS)
Diego Ferreira Marques (UFBA)
Jacqueline Magalhães Alves (UFLA)
Josevaldo Pessoa da Cunha (UFCG)
Lívia Gomes dos Santos (UFG)
Marcelo Mario Vallina (UFAM)
Maria do Céu de Lima (UFC)
Pesquisa, Sistematização e Análise: José Caetano de Jesus Filho - Doutor em Economia Davi Mendes Leite - Mestre em Planejamento Territorial
Encarregado de Imprensa e Divulgação Diego Marques
Editor-Chefe
Luciano Beregeno - MTb 07334
Projeto Gráfico e Diagramação
Jimmy Carter F. L.
Home page: www.andes.org.br