PANORAMA DO DAS IEES/IMES/IDES NO BRASIL
ACESSE O PAINEL do Financiamento das IEES, IMES e IDES no site do ANDES-SN
ESCANEIE O QRCODE

ACESSE O PAINEL do Financiamento das IEES, IMES e IDES no site do ANDES-SN
38º Congresso
40º Congresso
41º Congresso
42º Congresso
43º Congresso
1. Panorama das IEES/IMES/IDES no Brasil
2. Metodologia da Pesquisa Coleta e Análise de Dados Objetivo da Análise Limitações Metodológicas
3. Organização do caderno
Amazonas
1. Evolução da Participação das IEES na Receita Líquida de Impostos (RLI)
2. Efeito inflacionário no orçamento universitário do Amazonas
3. Execução Orçamentária: Gastos autorizados vs Gastos realizados.
4. Síntese interpretativa do Estado do Amazonas
Pará
1. Evolução da Participação das IEES na Receita Líquida de Impostos (RLI)
2. Efeito inflacionário no orçamento universitário do Pará.
3. Execução Orçamentária: Gastos autorizados vs Gastos executados.
4. Síntese interpretativa do Estado do Pará
Alagoas
1. Evolução da Participação das IEES na Receita Líquida de Impostos (RLI)
2. Efeito inflacionário no orçamento universitário de Alagoas.
3. Execução Orçamentária: Gastos autorizados vs Gastos executados.
4. Síntese interpretativa do Estado de Alagoas
BAHIA
1. Contextualização do sistema estadual de ensino superior
2. Evolução da Receita Líquida de Impostos e do orçamento das Universidades Estaduais da Bahia (2007–2024)
3. Execução orçamentária das Universidades Estaduais da Bahia por Grupo de Natureza da Despesa
4. Síntese interpretativa do Estado da Bahia
CEARÁ
1. Contextualização do sistema estadual de ensino superior
2. Análise da Participação das IEES na Receita Líquida de Impostos (RLI)
3. Efeito inflacionário no orçamento universitário.
4. Execução Orçamentária: Gastos autorizados vs Gastos realizados.
5. Síntese interpretativa do Estado do Ceará.
PARAÍBA
1. Evolução da Participação das IEES na Receita Líquida de Impostos (RLI)
2. Efeito inflacionário no orçamento universitário da Paraíba.
3. Execução Orçamentária: Gastos autorizados vs Gastos executados.
4. Síntese interpretativa do Estado da Paraíba.
1. Evolução da Participação da Universidade Estadual do Piauí na Receita Líquida de Impostos (RLI)
2. Efeito inflacionário no orçamento universitário do Piauí
3. Execução Orçamentária: Gastos autorizados vs Gastos executados.
4. Síntese interpretativa do Estado do Piau
RIO GRANDE DO NORTE
1. Evolução da Participação da IEES na Receita Líquida de Impostos (RLI)
2. Efeito inflacionário no orçamento universitário do Rio Grande do Norte.
3. Execução Orçamentária: Gastos autorizados vs Gastos executados.
4. Síntese interpretativa do Estado do Rio Grande do Norte
SÃO PAULO
1. Contexto das Instituições Estaduais de Ensino Superior de São Paulo
2. Evolução da Receita Líquida de Impostos e do Orçamento das Universidades Estaduais de São Paulo em termos reais
3. Execução Orçamentária e Vinculação ao ICMS: implicações para o funcionamento institucional
4. Síntese interpretativa do Estado de São Paulo
RIO DE JANEIRO
1. Contexto das Instituições Estaduais de Ensino Superior do Rio de Janeiro
2. Evolução da Receita Líquida de Impostos e do Orçamento das Universidades Estaduais do Rio de Janeiro (2007–2024)
3. Execução Orçamentária das IEES do Rio de Janeiro
4. Síntese interpretativa do Estado do Rio de Janeiro
ESPÍRITO SANTO
1. Caracterização do sistema estadual de ensino superior
2. Evolução da Receita Líquida de Impostos e do orçamento das IEES do Espírito Santo (2007–2024)
3. Execução orçamentária da IEES do Espírito Santo: análise por Grupo de Natureza da Despesa
4. Síntese interpretativa do caso do Espírito Santo
MINAS GERAIS
1. Caracterização do sistema estadual de ensino superior
2. Evolução da Receita Líquida de Impostos e do orçamento das IEES de Minas Gerais (2007–2024)
3. Execução orçamentária das IEES de Minas Gerais em termos reais
4. Síntese interpretativa do caso de Minas Gerais
GOIÁS
1. Evolução da Participação da IEES na Receita Líquida de Impostos (RLI)
2. Efeito inflacionário no orçamento universitário de Goiás.
3. Execução Orçamentária: Gastos autorizados vs Gastos executados.
4. Síntese interpretativa do Estado de Goiás
MATO GROSSO
1. Evolução da Participação da IEE na Receita Líquida de Impostos (RLI)
2. Efeito inflacionário no orçamento universitário de Mato Grosso.
3. Execução Orçamentária: Gastos autorizados vs Gastos executados.
4. Síntese interpretativa do Estado do Mato Grosso
MATO GROSSO DO SUL
1. Contexto da IEES do Mato Grosso do Sul
2. Evolução da Receita Líquida de Impostos e do Orçamento da IEES do Mato Grosso do Sul (2007–2024)
3. Execução Orçamentária e impactos sobre o funcionamento institucional
4. Síntese interpretativa do Estado de Mato Grosso do Sul
PARANÁ
1. Contexto das Instituições Estaduais de Ensino Superior do Paraná
2. Evolução da Receita Líquida de Impostos e do Orçamento das Universidades Estaduais do Paraná (2007–2024)
3. Execução orçamentária e composição do gasto das IEES do Paraná
4. Síntese interpretativa do Estado do Paraná
SANTA CATARINA
1. Contexto das Instituição Estadual de Ensino Superior de Santa Catarina
2. Evolução da Receita Líquida de Impostos e do Orçamento da Instituição
Estadual de Ensino Superior de Santa Catarina (2007–2024)
3. Execução Orçamentária e impactos sobre o funcionamento institucional
4. Síntese interpretativa do Estado de Santa Catarina
Esta cartilha é resultado de um esforço coletivo de sistematização e análise de dados sobre o financiamento e a execução orçamentária das Instituições Estaduais, Municipais e Distrital de Ensino Superior (IEES/IMES/IDES)1 no Brasil. O objetivo central do caderno é oferecer um diagnóstico inicial nítido, acessível e comparável acerca do orçamento dessas instituições, considerando aspectos como a relação entre a Receita Líquida de Impostos (RLI) dos entes federados e os recursos destinados às universidades públicas sob sua responsabilidade, bem como a efetiva execução desses orçamentos ao longo do tempo.
A categoria aprovou e vem aprovando a continuidade da pesquisa e do levantamento de dados, para fortalecer a luta do setor das IEES/IDES, considerando as seguintes resoluções:
38º CONGRESSO
Realizar estudos em conjunto com o GT Carreira sobre a Lei de Recuperação Fiscal, no sentido dos gatilhos de ataque à carreira e aos salários, num contraponto à Lei de Responsabilidade Fiscal (sistema de dívida pública) como estratégia de denúncia.
40º CONGRESSO
Que a diretoria do ANDES-SN organize e publique os resultados da Pesquisa sobre o Financiamento das IEES-IMES, apresentados na live da Semana de Lutas das IEES/IMES de 2021.
41º CONGRESSO
1 As IMES e a IDES integram o escopo da pesquisa, mas não foram incluídas nesta cartilha em razão de limitações relacionadas à disponibilidade, continuidade e padronização dos dados orçamentários, conforme detalhado mais adiante nas limitações metodológicas.
3. Que a Diretoria Nacional do ANDES-SN, em articulação com as Seções Sindicais, atualize e divulgue os dados da pesquisa sobre financiamento das IEES-IMES.
42º CONGRESSO
Que o ANDES-SN continue a pesquisa sobre financiamento das IEES-IMES-IDES até o próximo Congresso, na perspectiva de fortalecer e intensificar a luta das seções do setor das IEES-IMES, contribuindo nas mobilizações e negociações.
43º CONGRESSO
Continuar com a pesquisa sobre o Financiamento das IEES-IMES-IDES até o 44º Congresso do ANDES-SN, avançando na coleta de informações sobre as isenções fiscais, perdas salariais, LOA e emendas parlamentares, a serem coletadas nos estados, municípios e DF pelo GT verbas, fóruns e seções sindicais, com auxílio de bolsistas contratados pelo ANDES-SN.
Tendo em vista as resoluções e o papel estratégico desempenhado pelas IEES/IMES/IDES no sistema nacional de educação superior, sendo responsáveis por ampla parcela da oferta pública de vagas, especialmente em regiões interioranas, onde muitas vezes constituem a principal, quando não a única, presença da universidade pública. Além de sua função acadêmica, essas instituições exercem papel fundamental no desenvolvimento regional, na formação de docentes, profissionais da saúde, engenharias, ciências agrárias, tecnologias e áreas estratégicas para o desenvolvimento econômico e social dos estados e municípios, bem como no desenvolvimento e interiorização da pesquisa e da extensão.
Apesar dessa relevância, o financiamento das IEES/IMES/IDES tem sido historicamente marcado por instabilidade, perda de participação relativa nas receitas e recorrentes problemas de sub execução orçamentária. Em muitos casos, mesmo quando os orçamentos autorizados apresentam crescimento nominal, a liberação efetiva dos recursos não acompanha esse movimento, resultando em restrições severas ao funcionamento institucional, às condições
do trabalho docente, à manutenção da infraestrutura, à política de acesso e permanência estudantil e à capacidade de investimento.
Nesse contexto, a análise da participação do orçamento das universidades na RLI e do grau de execução orçamentária torna-se elemento central para compreender os limites estruturais do financiamento do ensino superior público subnacional no Brasil. A pesquisa que fundamenta esta cartilha parte do entendimento de que não basta observar os valores autorizados nas Leis Orçamentárias Anuais (LOA); é imprescindível examinar quanto desses recursos é efetivamente executado e de que forma se distribuem entre os diferentes Grupos de Natureza de Despesa, como Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos.
O caderno está organizado de modo a possibilitar tanto a leitura panorâmica quanto a análise um pouco mais detalhada por unidade da federação. Após uma introdução geral, que apresenta o contexto, os objetivos e a metodologia da pesquisa, cada estado é analisado em seção própria, seguindo uma estrutura relativamente padronizada. Essa padronização permite a comparação entre realidades distintas, evidenciando padrões nacionais, assimetrias regionais e experiências específicas, como a existência, ou não, de mecanismos de subvinculação orçamentária.
Ao final, a cartilha apresenta uma síntese analítica sobre o cenário nacional e uma conclusão geral, com destaque para os principais desafios identificados e para a importância de mecanismos institucionais que garantam maior estabilidade, previsibilidade e suficiência no financiamento das IEES/IMES/IDES. Mais do que um levantamento técnico, este material busca subsidiar o debate público, a formulação de políticas e as lutas em defesa da universidade pública, gratuita, de qualidade, socialmente referenciada e comprometida com o desenvolvimento do país.
As Instituições Estaduais, Municipais e Distrital de Ensino Superior (IEES/ IMES/IDES) constituem um dos pilares fundamentais do sistema público de educação superior no Brasil. Embora frequentemente menos visibilizadas no debate nacional, essas instituições respondem por parcela expressiva da oferta pública de vagas, desempenhando papel estratégico na interiorização do ensino superior, na redução das desigualdades regionais e na promoção do desenvolvimento econômico, social e cultural dos territórios onde estão inseridas.
Distribuídas por todas as regiões do país, as IEES/IMES/IDES apresentam forte capilaridade territorial, com campi localizados majoritariamente fora das capitais, atendendo regiões interioranas historicamente marcadas por menor presença do Estado, menor dinamismo econômico e grande desigualdade social. Em muitos desses territórios, as universidades estaduais, municipais e a distrital representam o principal e, por vezes, o único polo de formação superior, produção científica e difusão cultural.
Ao longo de sua trajetória histórica, essas instituições estiveram diretamente associadas a projetos de desenvolvimento regional e estadual, especialmente a partir das décadas de 1960 e 1970, quando diversos estados criaram suas universidades públicas como estratégia para formar quadros técnicos, docentes e profissionais qualificados, capazes de responder às demandas locais. Esse processo se intensificou nas décadas seguintes, com políticas de expansão e interiorização que ampliaram significativamente o número de campi, cursos e matrículas.
Além da oferta de ensino de graduação e pós-graduação, as IEES/IMES/ IDES exercem papel central na formação de docentes da educação básica, na
prestação de serviços de saúde, assistência jurídica, extensão rural e no apoio a arranjos produtivos locais. Trata-se, portanto, de instituições que articulam ensino, pesquisa e extensão de forma profundamente vinculada às necessidades regionais, reforçando sua relevância estratégica no pacto federativo brasileiro.
Entretanto, apesar de sua importância estrutural, o financiamento dessas instituições tem sido historicamente marcado por fragilidades, instabilidade e assimetrias, refletindo os limites do federalismo fiscal brasileiro e a ausência de mecanismos nacionais de coordenação e garantia de financiamento adequado para o ensino superior público subnacional.
A pesquisa adota uma abordagem quantitativa e descritiva, baseada na análise de dados orçamentários e fiscais oficiais. As principais fontes de dados incluem:
- Relatórios Resumidos da Execução Orçamentária (RREO);
- Leis Orçamentárias Anuais (LOA);
- Balanços Gerais dos Estados e Municípios;
- Dados complementares disponibilizados por secretarias de fazenda, planejamento e educação, quando necessário.
O recorte temporal abrange, sempre que possível, o período de 2007 a 2024, permitindo a observação de tendências de médio e longo prazo, além dos impactos de diferentes conjunturas econômicas, políticas fiscais restritivas e mudanças institucionais sobre o financiamento das instituições de educação superior estaduais, municipais e a distrital (IEES/IMES/IDES).
A metodologia consiste nas seguintes etapas:
1. Consolidação dos dados da Receita Líquida de Impostos (RLI) e dos orçamentos das IEES/IMES/IDES, com cálculo da participação percentual dessas instituições na arrecadação dos entes federados.
2. Análise da execução orçamentária, por meio da comparação sistemática entre valores autorizados e realizados, desagregados por Grupo de Natureza da Despesa (GND).
3. Seleção de rubricas orçamentárias relevantes, com foco em três categorias essenciais para a saúde financeira das IES (Instituições de Ensino Superior):
- Pessoal e Encargos Sociais;
- Outras Despesas Correntes - ODC (também conhecidas com Despesas de Manutenção e Custeio);
- Investimentos.
4. Conversão de valores nominais para valores reais, aplicando a metodologia de atualização monetária com base no Índice Nacional de Preços ao Consumidor Amplo (IPCA), conforme fórmula:
Valor Atualizado = Valor Original × (Índice atual / Índice do ano base)
Essa abordagem permite avaliar o comportamento orçamentário em termos reais, isolando o efeito inflacionário e evidenciando o poder de compra efetivo das instituições ao longo do tempo.
Objetivo da Análise
A estratégia metodológica adotada busca não apenas identificar o volume de recursos formalmente destinado às universidades, mas também avaliar a efetividade do gasto público. O processo permite detectar práticas recorrentes de contingenciamento e subexecução orçamentária, que impactam diretamente o funcionamento institucional e a capacidade de investimento das IES.
Limitações Metodológicas
A disponibilidade e a qualidade das informações orçamentárias e financeiras ainda não se configuram como uma realidade homogênea entre os entes subnacionais brasileiros. A descontinuidade das séries históricas, bem como a heterogeneidade nos padrões de registro, classificação e divulgação das despesas públicas, constituíram obstáculos relevantes para a coleta e sistematização dos dados em alguns estados, notadamente Maranhão, Roraima, Amapá e Tocantins apresentaram alguns desses problemas que inviabilizaram sua inclusão na presente análise.
Essas limitações também impediram a incorporação dos municípios e DF ao estudo. Além da exígua disponibilidade de dados consolidados sobre o financiamento do ensino superior municipal e distrital, observa-se que, em muitos casos, essas instituições operam com arranjos financeiros específicos, fortemente dependentes de fontes de receita diversificadas e não recorrentes, o que dificultaria a comparabilidade com os sistemas estaduais.
O caderno está organizado de forma a combinar uma visão geral do financiamento das IEES com análises detalhadas por unidade da federação. Após esta introdução, cada estado é apresentado em seção própria, seguindo uma estrutura padronizada que contempla: o contexto das instituições de ensino superior estaduais, a evolução da RLI e do orçamento universitário, a participação das universidades na arrecadação estadual, a análise da execução orçamentária e uma síntese interpretativa.
Essa padronização metodológica e expositiva permite a comparação en-
tre estados, facilitando a identificação de padrões nacionais, assimetrias regionais e experiências específicas. Na parte final do caderno, é apresentada uma análise do âmbito nacional, seguida de uma conclusão geral, que sintetiza os principais achados da pesquisa e aponta desafios e recomendações para o fortalecimento do financiamento das IEES.
Ao estruturar o material dessa forma, a cartilha busca atender tanto a leitores interessados em um panorama nacional quanto àqueles que necessitam de informações específicas sobre a realidade de cada estado, reforçando seu caráter técnico, pedagógico e político.
1. Evolução da Participação das IEES na Receita Líquida de Impostos (RLI)
A receita líquida de impostos (RLI) do Estado do Amazonas e o correspondente financiamento destinado às Instituições Estaduais de Ensino Superior (IEES), representadas pela Universidade Estadual do Amazonas (UEA), no período de 2007 a 2024 apresentou crescimento significativo. A RLI saiu de R$ 4,18 bilhões em 2007 para R$ 20,40 bilhões em 2024. Em contrapartida, o financiamento da UEA também cresceu em valores absolutos, passando de R$ 122,8 milhões para R$ 764,2 milhões no mesmo período. No entanto, a análise da par-
ticipação percentual (%IEES/RLI) revela uma trajetória menos linear, iniciando em 2,94% em 2007, atingindo um pico de 4,40% em 2023, mas apresentando quedas significativas em anos como 2021 (2,95%) e 2022 (2,74%). Isso indica que, apesar do aumento nominal dos repasses, a priorização orçamentária relativa ao ensino superior não acompanhou de forma constante o crescimento da arrecadação estadual, conforme tabela a seguir.
Tabela 1: RLI e Orçamento da Universidade Estadual do Amazonas (2007-2024).
Fontes: RREO/BGE/Amazonas (2007-2024) - Elaboração própria
Os dados mostram que a universidade estadual recebeu repasses variáveis em termos relativos, o que pode impactar o planejamento de médio e longo prazo da instituição, mesmo com a tendência geral de crescimento do valor absoluto recebido.
Analisando os dados orçamentários em valores reais, em diversos anos, o aumento nominal não foi suficiente para garantir a manutenção do poder de compra da universidade, especialmente em períodos de redução da participação percentual na RLI (como em 2021–2022). O gráfico a seguir mostra a evolução orçamentária da UEA em valores reais.
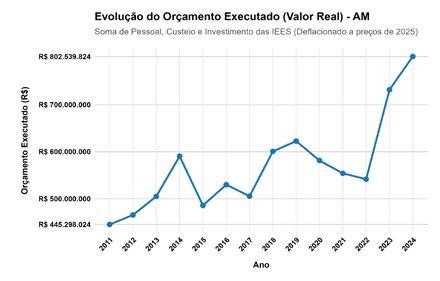
Os dados em gráfico revelam que, em termos reais, a trajetória do financiamento da universidade cresceu pouco mais de 100%, passando de R$326,4 milhões para R$781,8 milhões no período de dezessete anos. No entanto, a trajetória é devida basicamente aos anos de 2023 e 2024, que puxaram para cima o total das despesas com UEAM. No gráfico é possível observar que embora haja aumento nominal, o incremento real é menos expressivo na maior parte do período, isso ocorre por cada período de alta ser acompanhado por um período de queda. A análise em valores constantes expõe períodos críticos de perda do poder de compra dos recursos da universidade. Entre 2020 e 2022, por exemplo, o financiamento real caiu de R$ 566,2 milhões para R$ 527,6 milhões, mesmo com
crescimento real da RLI. Isso indica que a universidade enfrentou restrições orçamentárias reais nesses anos, comprometendo sua capacidade de manter e expandir atividades acadêmicas, de pesquisa e infraestrutura.
A recuperação em 2023 e 2024 sugere um esforço recente de recomposição, mas a volatilidade histórica representou efeitos principalmente na rubrica de investimentos, como mostra o gráfico a seguir.
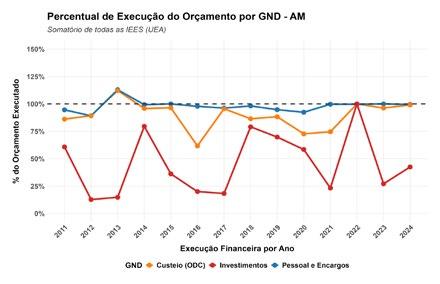
Os gastos discricionários são os gastos que por não serem obrigatórios são os que mais sentem os efeitos das oscilações orçamentárias, porém são centrais para o funcionamento da instituição. O orçamento destinado para a Universidade Estadual do Amazonas, tem sofrido permanente oscilações ao longo da série histórica, com poucos momentos em que é alcançado 80% de
2 Para os anos anteriores a 2011 não foram encontrados nos sites e documentos oficiais do governo os dados desagregados por Grupo de Natureza de Despesa.
execução do orçamento destinado aos investimentos, (2014, 2018 e 2022). Em grande parte do período a execução fica abaixo dos 30%. O baixo nível de investimento impossibilita um planejamento consistente das atividades e mesmo da expansão no curto prazo, limitando a capacidade de atuação da universidade.
A participação percentual na Receita Líquida de Impostos (RLI) apresenta flutuações, com quedas em períodos de forte arrecadação estadual (como em 2021 e 2022), o que, em valores reais, resultou em perda efetiva do poder de compra da instituição em alguns anos. Essa instabilidade se materializa na execução baixa e irregular dos investimentos, que frequentemente ficam abaixo de 30% do orçamento autorizado, comprometendo a renovação da infraestrutura e o planejamento de longo prazo.
Embora os repasses absolutos tenham aumentado, o modelo de financiamento vigente compromete a expansão da atuação da instituição no médio e longo prazo. Garantir um patamar mínimo e estável de participação na RLI e assegurar a execução das dotações para investimentos são estratégicos para que a UEA possa consolidar e expandir seu papel vital no desenvolvimento social, científico e econômico do Amazonas.
Para a receita líquida de impostos do Estado do Pará e o correspondente repasse para a Universidade Estadual do Pará (UEPA) no período de 2007 a 2024, observa-se um crescimento expressivo e contínuo da receita líquida de impostos, que passou de R$ 5,5 bilhões em 2007 para R$ 34,2 bilhões em 2024. No entanto, o percentual de participação da Universidade Estadual do Pará (UEPA) em relação à receita líquida de impostos (IEES/RLI) manteve-se relativamente estável, variando entre 1,38% e 1,97% no período, sem acompanhar
proporcionalmente o forte crescimento da arrecadação. Com pode ser visto na tabela 1.
Fontes: RREO/BGE/ Pará (2007-2024) – Elaboração própria
A estabilidade do orçamento da universidade estadual do Pará em relação à RLI na faixa entre 1,38% e 1,97%, pode indicar um teto e um piso, que representa um volume de recursos importantes para a universidade. A título de exemplo, em 2024 quando o gasto com a universidade representou 1,55%, se fosse 1,97%, a UEPA teria recebido cerca de 143 milhões de reais a mais, uma diferença de apenas 0,47%. Esse exemplo ilustra que reduções no percentual
da RLI uma vez que sistematicamente reproduzida ano após ano, pode impactar estruturalmente a capacidade orçamentária do ensino superior no estado do Pará.
Embora o valor absoluto repassado à universidade tenha aumentado significativamente – de R$90,9 milhões em 2007 para R$530 milhões em 2024 –, sua participação percentual apresentou tendência de redução a partir de 2021, sendo o menor patamar da série (1,38%). Isso indica que, embora os recursos destinados à UEPA tenham crescido em termos nominais, sua fatia no orçamento estadual não se expandiu e até diminuiu em alguns períodos quando se incorporam os valores da inflação
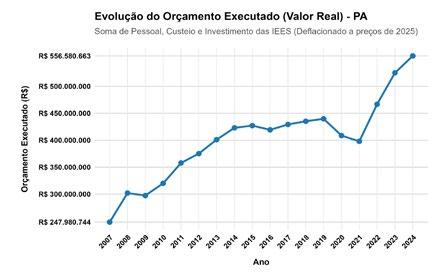
Em valores reais se observa que a universidade estadual do Pará durante os anos de 2013 a 2021 teve o orçamento real estagnado com uma queda em 2020 e 2021. Somente a partir de 2022 houve uma retomada no crescimento.
Além da análise dos valores totais destinados a UEPA, é importante analisar o gasto por Grupo de Natureza de Despesas autorizado e realizado. Os gastos com Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos, podem ser separados em obrigatórios e discricionários. O gráfico a seguir mostra o percentual de execução do orçamento por cada GND.
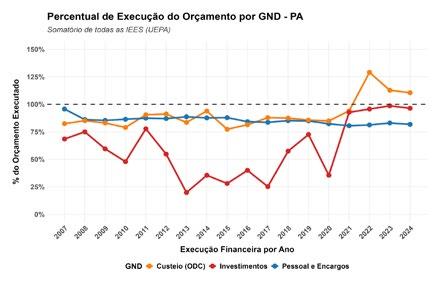
Os gastos obrigatórios realizados com Pessoal e Encargos Sociais se mantém em toda a série histórica entre 80% e 88%, por ser uma despesa obrigatória via de regra é esperado como padrão um patamar maior de execução, chegando próximo aos 100% mesmo nos anos de 2022, 2023 e 2024 em que orçamento tende ao crescimento o patamar de execução para a rubrica de Pessoal e Encargos Sociais se mantém em torno dos 80%. Para Outras Despesas Correntes o orçamento executado demonstra estabilidade entre 80% e 90%. Entre as rubricas a destinada a investimento é que se mostra com maior volatilidade, com a maior parte dos anos abaixo dos 60% de execução, principalmente
entre 2012 e 2018, seis anos consecutivos de execução orçamentária abaixo dos 60% do que foi autorizado para a rúbrica de investimentos. A partir de 2021 a execução se manteve acima dos 90% apontando um possível período de alta no percentual de execução para os investimentos.
Os dados analisados evidenciam que, embora a Universidade Estadual do Pará (UEPA) tenha recebido volumes crescentes de recursos em termos nominais ao longo dos últimos anos, sua participação percentual na Receita Líquida de Impostos do estado não acompanhou o expressivo crescimento da arrecadação, especialmente a partir de 2021, quando atingiu o menor patamar da série (1,38%). Em valores reais, o orçamento da UEPA permaneceu estagnado entre 2013 e 2021, com recuperação significativa apenas em 2022.
A análise da execução orçamentária por rubrica revela para as despesas de Pessoal e Encargos Sociais uma faixa de execução orçamentária entre 80% e 88% dos recursos autorizados. Por se tratar de despesa obrigatória, onde espera-se que uma proximidade aos 100%, esse dado pode indicar uma possível margem de gasto com Pessoal e Encargos Sociais represada e contingenciada, podendo afetar por exemplo a contratação de docentes e técnicos administrativos. A rubrica de investimentos, fundamental para garantir a estrutura universitária, apresentou histórica subexecução, especialmente entre 2012 e 2018, com melhora nos últimos anos entre 2022 e 2024. Portanto, para fortalecer a UEPA e garantir seu papel estratégico no desenvolvimento do Pará, é necessário não apenas ampliar a participação orçamentária destinada à universidade, mas também executar integralmente os valores que são autorizados.
Tabela 1: RLI e Orçamento da Universidade
Estadual de Alagoas (2007-2024)
A análise da participação das IEES de Alagoas na Receita Líquida de Impostos (RLI) revela, a partir da série histórica em valores nominais, que, após ultrapassar o patamar de 4% da RLI em 2007, o orçamento destinado ao ensino superior estadual estabilizou-se em níveis inferiores entre 2008 e 2021. Nesse intervalo, a participação oscilou em uma faixa que variou de 3,02% (em 2021) a picos registrados em 2009 (3,97%) e 2015 (3,93%). Em 2022, pela primeira vez na série histórica documentada, o orçamento destinado caiu abaixo de 3%, fixando-se em 2,99% e mantendo uma trajetória descendente até 2024, quando atingiu 2,30% da RLI, o menor patamar de todo o período analisado. Essa queda ocorre em um contexto de crescimento consistente da arrecadação tributária estadual, o que evidencia uma progressiva falta de prioridade do ensino superior público nas políticas orçamentárias de Alagoas.
A tabela abaixo resume a evolução da RLI, do orçamento das IEES e da respectiva participação percentual no período compreendido entre 2007 e 2024:
Ao analisar o orçamento incorporando a inflação, observam-se períodos prolongados de estagnação, seguidos por picos de aumento e, logo em seguida, novos períodos de estagnação com tendência de queda. Esse ciclo pode ser observado entre 2007 e 2012 (estagnação), com aumento entre 2013 e 2015, nova estagnação com tendência de queda entre 2016 e 2020, subida em 2021 e 2022, e uma queda rápida nos anos mais recentes de 2023 e 2024. Quando se incorpora a inflação aos valores orçamentários, verifica-se que os valores destinados a 2024 são próximos aos patamares do período pré-pandemia. Essa trajetória pode ser vista no gráfico a seguir:
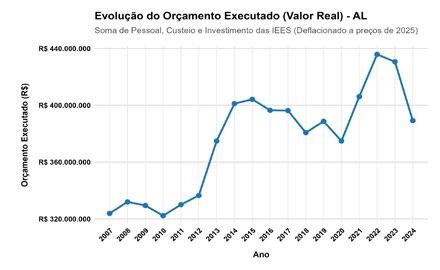
A trajetória descendente da participação orçamentária entre 2015 e 2024 reflete uma redução real dos recursos destinados às IEES, considerando-se a inflação acumulada no período.
3. EXECUÇÃO ORÇAMENTÁRIA: GASTOS AUTORIZADOS VS GASTOS EXECUTADOS.
O orçamento discricionário de Outras Despesas Correntes e Investimentos realizados, em comparação às autorizadas, são sempre menores. As despesas com Pessoal e Encargos Sociais, que são obrigatórias, por sua vez, têm um percentual de execução maior. O percentual de gastos executados em relação aos autorizados para as IEES de Alagoas, seguem no gráfico.
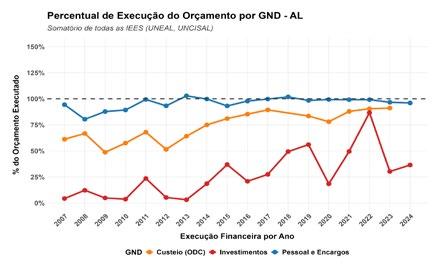
Aos valores destinados a Investimentos, observa-se, na maior parte do tempo, um baixo volume de execução e um alto índice de contingenciamento, como pode ser observado entre 2007 e 2021, em que apenas no ano de 2019 passou dos 50% de execução, e maior parte do período abaixo dos 30%. A exceção na série foi o ano de 2018 quando ultrapassou os 80% de execução do orçamento destinado aos investimentos, porém sem tendência de manutenção desse patamar, uma vez que nos anos seguintes retomou-se a tendência a patamares abaixo dos 40% de execução. Para Outras Despesas Correntes3 se observa que, após um período entre 2007 e 2013 onde houve manutenção do percentual de execução entre 50% e 70%, a partir de 2015 se consolidou uma tendência de execução da rúbrica a partir dos 80% com alguns anos alcançando 90% no percentual de execução.
Importante destacar que os gastos discricionários de ODC e investimentos são essenciais para o funcionamento com qualidade, a exemplo das condições de trabalho de docentes, de estudo e permanência dos estudantes, ex-
3 Os valores de Outras Despesas Correntes para o ano de 2018 foram retirados por apresentarem inconsistência.
pansão e impacto na sociedade que a instituição pode exercer.
O cruzamento dos dados de receita e execução orçamentária permite diagnosticar um cenário de subfinanciamento por meio do contingenciamento das Instituições Estaduais de Ensino Superior (IEES) de Alagoas. A combinação de redução percentual de participação na RLI, baixo crescimento nominal do orçamento com perda no poder de compra devido aos impactos inflacionários e baixa execução do orçamento para investimentos, caracteriza uma situação de desinvestimento progressivo. Esse quadro gera reflexos diretos na qualidade e nas condições de trabalho docente e de estudo discente, limitando a expansão ou até mesmo a manutenção de atividades de ensino, pesquisa e extensão, levando a condições precárias de realização dessas atividades. A reversão do quadro atual é essencial para assegurar a função social das Universidades Estaduais de Alagoas e sua contribuição para o desenvolvimento do estado.
O sistema estadual de ensino superior da Bahia é composto por quatro universidades estaduais, a Universidade do Estado da Bahia (UNEB), Universidade Estadual de Feira de Santana (UEFS), Universidade Estadual de Santa Cruz (UESC) e Universidade Estadual do Sudoeste da Bahia (UESB). Essas instituições apresentam forte inserção territorial, com campi e unidades distribuídos por diversas regiões do estado, desempenhando papel central na interiorização do ensino superior público, na formação de professores, na produção científica e na oferta de serviços públicos à sociedade.
A configuração regionalizada e multicampi, no caso de UNEB e UESB, do sistema confere às universidades estaduais baianas elevada relevância social, especialmente em um estado marcado por profundas desigualdades regionais
e sociais. Ao mesmo tempo, essa capilaridade amplia as demandas por financiamento estável e suficiente, uma vez que os custos de manutenção, infraestrutura e pessoal tendem a ser mais elevados em sistemas territorialmente dispersos. Nesse contexto, o financiamento das universidades estaduais da Bahia assume papel estratégico para a política educacional e de desenvolvimento regional do estado.
Entre 2007 e 2024, a Receita Líquida de Impostos (RLI) do Estado da Bahia apresentou crescimento nominal expressivo, passando de R$ 10,6 bilhões para R$ 52,9 bilhões. Esse movimento reflete tanto a ampliação da base arrecadatória estadual quanto o crescimento econômico observado em diferentes momentos do período analisado.
No mesmo intervalo, o orçamento destinado às universidades estaduais evoluiu de R$ 464 milhões para R$ 2,04 bilhões. Apesar do crescimento nominal, a análise da participação das universidades na RLI revela tendência de perda relativa ao longo do tempo. Entre 2007 e 2015, observa-se certa estabilidade, com a participação oscilando em torno de 5%, atingindo seu ponto mais elevado em 2015 (5,38%). A partir de 2016, contudo, inicia-se um processo de retração, com a participação das IEES caindo para patamares inferiores a 4% nos anos mais recentes.
Fontes: RREO/BGE/Bahia (2007-2024) - Elaboração própria
Essa trajetória torna-se mais nítida quando se observa o gráfico das despesas totais das universidades estaduais em valores deflacionados. A leitura em termos reais indica que o crescimento nominal do orçamento não se converteu em expansão contínua do poder de compra dos recursos executados.
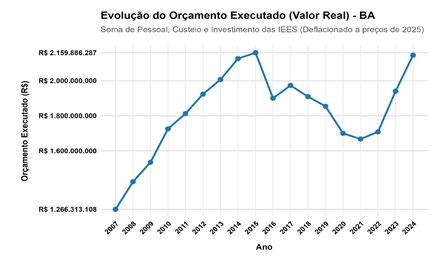
Após um período inicial de expansão real moderada até meados da década de 2010, observa-se uma fase prolongada de estagnação e compressão do orçamento real, especialmente entre 2016 e 2021. Apenas nos anos mais recentes verifica-se alguma recuperação, mas ainda insuficiente para recompor integralmente as perdas acumuladas ao longo do período, tendo em 2024 um orçamento que se assemelha aos patamares reais de 2015. Esse comportamento sugere que a expansão da RLI não foi acompanhada por fortalecimento proporcional e sustentado do financiamento das universidades estaduais.
GRUPO DE NATUREZA DA DESPESA
A análise da execução orçamentária das universidades estaduais da Bahia, a partir do gráfico de percentual de execução do orçamento por Grupo de Natureza da Despesa (GND), evidencia diferenças relevantes no comportamento das distintas rubricas e ajuda a compreender os limites do financiamento universitário no estado.
As despesas com Pessoal e Encargos Sociais apresentam, de forma geral,
elevados percentuais de execução, refletindo seu caráter obrigatório e o peso desse grupo na estrutura de custos das universidades. Esse padrão assegura a continuidade das atividades acadêmicas básicas, mas também reduz a flexibilidade orçamentária do sistema.
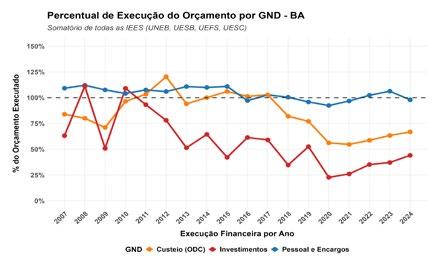
No caso das Outras Despesas Correntes (ODC), observa-se maior variabilidade nos percentuais de execução, indicando que o custeio institucional, manutenção, serviços terceirizados, funcionamento administrativo e apoio às atividades acadêmicas, tem sido utilizado como espaço de ajuste orçamentário. Essa dinâmica afeta diretamente as condições de funcionamento cotidiano das universidades, sobretudo em aspectos estruturantes como viagens de campo e execução de projetos de pesquisa e extensão que demandam alguns desses serviços.
Os investimentos apresentam os percentuais de execução mais baixos e irregulares ao longo da série. O gráfico evidencia que, mesmo quando há autorização orçamentária, a execução efetiva dos recursos destinados à expansão
e modernização da infraestrutura universitária enfrenta limitações recorrentes, tendo nos últimos quatro anos execução abaixo dos 40%. Esse padrão compromete a realização de projetos estruturantes e aprofunda a defasagem da infraestrutura física e tecnológica das instituições.
O caso da Bahia revela um sistema estadual de ensino superior amplo, socialmente estratégico e territorialmente capilarizado, cujo financiamento não acompanhou, de forma proporcional e sustentada, o crescimento da arrecadação estadual. A redução da participação das universidades na RLI, associada à estagnação do orçamento em termos reais e à baixa execução dos investimentos, impõe limites relevantes à consolidação e à expansão do sistema.
A análise conjunta da RLI, das despesas deflacionadas e da execução orçamentária por GND indica que o esforço fiscal estadual direcionado ao ensino superior tem se mostrado insuficiente para responder às demandas crescentes impostas pela estrutura multicampi das universidades baianas. O desafio central reside em assegurar maior estabilidade, previsibilidade e recomposição real dos recursos, condição indispensável para que as universidades estaduais possam fortalecer seu papel na redução das desigualdades regionais e no desenvolvimento econômico, social e científico da Bahia.
A educação superior pública no estado do Ceará conta com três universidades: a Universidade Estadual do Ceará (UECE), a Universidade Estadual Vale do Acaraú (UVA) e a Universidade Regional do Cariri (URCA). Distribuídas em 19 municípios, as Instituições Estaduais de Ensino Superior (IEES) do Ceará são essenciais para o acesso e a democratização do ensino superior público no estado.
Com cursos de graduação e pós-graduação nas áreas de educação, ciências sociais e naturais, tecnologia, saúde humana e veterinária, as IEES são estratégicas para o desenvolvimento socioeconômico do estado, contribuindo para a análise e a busca de soluções para os problemas sociais e econômicos da sociedade cearense. Sendo assim, é de suma importância o monitoramento da execução orçamentária destinada a essas instituições.
Nesse sentido, o acompanhamento dos gastos com Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos é fundamental para garantir o protagonismo do estado no desenvolvimento regional e educacional do Ceará.
A Receita Líquida de Impostos (RLI) do estado do Ceará passou de R$ 6,15 bilhões (2007) para R$ 32,18 bilhões (2024), um crescimento de mais de 400% no período, refletindo a expansão da arrecadação estadual. Em relação ao financiamento das IEEs houve crescimento, mas com flutuações: Os valores destinados às universidades estaduais aumentaram de R$ 117,6 milhões (2007) para R$ 742,5 milhões (2024). No entanto, em 2021 houve uma queda no percentual de participação (1,86%), mesmo com aumento nominal do financiamento, como mostra a tabela a seguir.
Tabela 1: RLI e Orçamento das Universidades Estaduais do Ceará (2007-2024)
A Participação percentual das IEEs na RLI variou entre 1,86% e 2,65%. O pico ocorreu em 2010 (2,65%), mas a tendência geral não apresenta crescimento contínuo, sugerindo que o financiamento das IEEs nem sempre acompanhou proporcionalmente o aumento da arrecadação.
A evolução do orçamento das IEEs em valores constantes (deflacionados) de 2007 a 2024, revela que em valores reais, o crescimento foi mais modesto e até mesmo com períodos de declínio como 2014 – 2016 e 2019 – 2021, como mostra o gráfico abaixo.
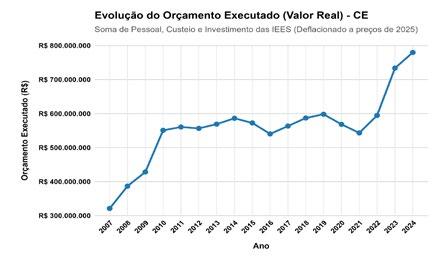
O quadro orçamentário das IEES do Ceará durante a maior parte do período foi de estagnação relativa entre 2010 e 2022, em valores reais, o orçamento permaneceu em torno de R$ 500 –580 milhões por quase uma década, com recuperação apenas a partir de 2022.
GASTOS AUTORIZADOS VS GASTOS REALIZADOS.
Além do orçamento total destinado às IEES, a análise comparativa entre o orçamento autorizado e orçamento executado é central para identificar a existência de contingenciamento e qual tipo de gasto o governo prioriza. Para essa análise segue o seguinte gráfico que mostra o percentual de execução em relação aos gastos orçamentários autorizados, por Grupo de Natureza de Despesa, Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos.
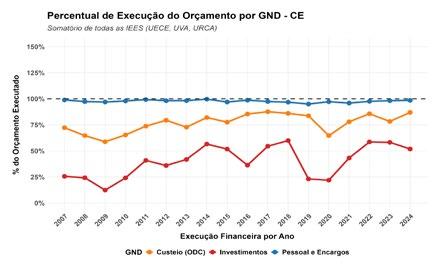
É possível identificar no gráfico para a rúbrica de Pessoal e Encargos Sociais um nível de execução do orçamento sempre próximo a 100%, isso se deve principalmente por ser uma despesa obrigatória.
A análise do nível de execução orçamentária em Outras Despesas Correntes para as IEES do Ceará demonstram grande volatilidade, principalmente para investimentos. Desde 2007 - exceção apenas em 2018 - a execução orçamentária para investimentos não ultrapassou os 60% do orçamento autorizado para a rúbrica. Os momentos de crescimento ocorrem até um teto que pode ser considerado baixo, sendo acompanhados de quedas consistentes como em 2014, onde a execução ficou em 56,55% do orçamento, mas seguiu-se de uma queda para 36,32% em 2016, ou em 2018 quando a execução chegou em 60%mas segui-se de quedas para 23% e 22% em 2019 e 2020 respectivamente.
Quanto à rubrica de custeio, se observa também uma volatilidade, porém em patamar maior. Dois anos foram de maior queda, 2009 com 60% e 2020 com 65%. O período consecutivo de maior percentual de execução de ODC foi entre 2016 e 2019 entre 83% e 89% de execução da rubrica.
O financiamento das IEES do Ceará entre 2007 e 2024 mostra crescimento nominal expressivo, mas estagnação real. A participação orçamentária manteve-se em torno de 2% da RLI, sem ganhos significativos. Entre as rúbricas a de investimentos é a que demonstra menor nível de execução, podendo se considerar uma situação de subinvestimento.
Embora os valores nominais tenham aumentado seis vezes no período, o poder de compra das universidades só recuperou tração a partir de 2022, após uma década de perdas reais. Considerando o tamanho do estado do Ceará, o papel dos investimentos para as três universidades se torna estratégico para transformar o ensino superior em vetor de desenvolvimento. É necessário vincular o financiamento às IEES a percentuais progressivos da receita estadual e garantir execução estável dos investimentos, assegurando as condições de atuação das instituições no estado.
DAS IEES NA RECEITA LÍQUIDA DE IMPOSTOS (RLI)
A análise da evolução da participação orçamentária da Universidade do Estado da Paraíba - UEPB, na Receita Líquida de Impostos (RLI) do estado da Paraíba, no período de 2007 a 2024, revela uma trajetória marcada por volatilidade e, sobretudo, por um forte declínio a partir da segunda metade da série histórica. Inicialmente, os percentuais apresentaram um crescimento consistente, alcançando seu ápice em 2011, quando o financiamento destinado à IEES representou 6,36% da RLI. Contudo, este patamar não se sustentou. A partir de 2015, inicia-se uma tendência clara e persistente de erosão dessa participação.
Tabela 1: RLI e Orçamento da Universidade Estadual da Paraíba (2007-2024)
RREO/BGE/Paraíba (2007-2024) - Elaboração própria
O percentual, que já havia recuado para a faixa de 3,5% entre 2015 e 2020, entra em queda acentuada a partir de 2021. O ano de 2023 marca o ponto mais baixo de toda a série, com a UEPB recebendo 1,93% da RLI. Em 2024, observa-se uma recuperação marginal para 2,38%, mas o valor permanece profundamente inferior aos patamares históricos e aquém das necessidades do sistema universitário.
O aumento nominal muito abaixo do crescimento da RLI provocou perda acelerada em valores reais do orçamento destinados à UEPB. Quando analisada a série histórica em valores deflacionados, se observa que o ganho orçamentário entre 2007 e 2011, foi todo corroído ao ponto de o orçamento destinado em 2024 ser menor em termo reais do que o orçamento de 2008. Isso se deve à redução da participação da UEPB na RLI quando em 2008 foi de 4,51% e em 2024 de 2,38%. O Gráfico abaixo apresenta o orçamento da UEPB em valores reais no período 2007 – 2024.
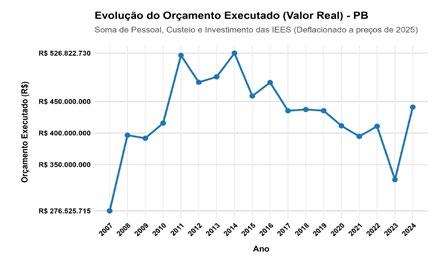
Os efeitos da perda em valores reais do orçamento tem impacto principalmente no orçamento discricionário, que o estado não tem a obrigação de pagamento, que será analisado na seção seguinte.
3. EXECUÇÃO ORÇAMENTÁRIA: GASTOS AUTORIZADOS VS GASTOS EXECUTADOS.
A análise da execução orçamentária da Universidade Estadual da Paraíba, desagregada por Grupo de Natureza da Despesa (GND), expõe distorções
entre o valor autorizado na Lei Orçamentária Anual (LOA) e os recursos efetivamente gastos. O gráfico a seguir demonstra uma análise dos gastos executados com as rúbricas de Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos.
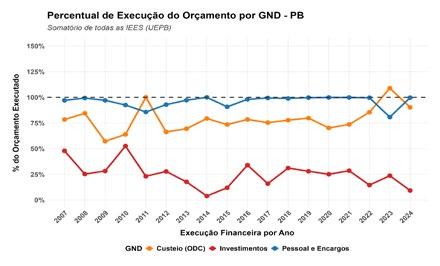
As despesas com Pessoal e Encargos Sociais, são despesas obrigatórias. Com exceção dos anos de 2011 e 2023 a rúbrica teve uma execução abaixo dos 90%, respectivamente 86% e 81%.
A rúbrica relacionada a Outras Despesas Correntes (ODC), que englobam custeio administrativo, manutenção de campi, aquisição de materiais e serviços, apresentam comportamento distintos para períodos diferentes. Entre 2007 e 2013 o percentual gasto para ODC variou em torno de 60% atingindo em um ano pico de 100%. Entre 2014 e 2019 o gasto se manteve relativamente estável próximo aos 80% e após uma queda de dois anos de execução próximo aos 70% houve uma trajetória de alta chegando a mais de 100% da execução em 2023.
Os investimentos por sua vez demonstram um percentual de execução historicamente baixo, sendo o ano de maior percentual de execução em 2010
quando atingiu 53% de execução. O nível de investimento frequentemente se manteve abaixo dos 30% e 40%, com o ano de 2014 chegando próximo a 0%.
A evolução dos investimentos no ensino superior da Paraíba demonstra uma realidade de desinvestimento, inclusive no ano de 2024, quando atingiu apenas 9% de execução.
O cruzamento dos dados de receita, participação orçamentária e execução financeira configura um diagnóstico de subfinanciamento e desinvestimento. Esta trajetória de desinvestimento, agravada a partir de 2015 e acelerada após 2020, coloca em risco a sustentabilidade da instituição. A tendência, se mantida, levará a um progressivo esvaziamento da capacidade de ensino, pesquisa e extensão da Universidade Estadual da Paraíba. A reversão desse quadro exige a adoção de mecanismos de proteção orçamentária. , A depender de debates que devem levar em consideração as condições regionais e o debate na comunidade universitária, um deles pode ser a vinculação de um percentual mínimo da RLI, em um patamar que garanta a retomada dos investimentos, área mais afetada. Um deles certamente é a garantia de que os recursos previstos sejam integralmente executados, assegurando previsibilidade e condições de planejamento de médio e longo prazo para a Universidade Estadual da Paraíba.
1. EVOLUÇÃO DA PARTICIPAÇÃO DA UNIVERSIDADE ESTADUAL DO PIAUÍ NA RECEITA LÍQUIDA DE IMPOSTOS (RLI)
A Receita Líquida de Impostos (RLI) do estado do Piauí cresceu de forma quase contínua ao longo do período, de R$ 2,65 bilhões (2007) para R$ 15,01 bilhões (2024). O valor destinado à Universidade Estadual do Piauí - UESPI, também aumentou ao longo dos anos, de R$ 54,3 milhões (2007) para R$ 308 milhões (2024). Houve alguns anos com quedas (2017, 2019, 2020, 2021). A participação variou entre 1,80% (2008) e 2,86% (2016). Apesar do aumento nomi-
nal do financiamento, a participação percentual entre 2% e 2,9%, se apresentou dois momentos. O Primeiro com crescimento entre 2007 e 2016 indo de 2,05% a 2,86%, e um segundo momento de queda entre 2018 e 2024 indo de 2,81% a 2,05%, o mesmo patamar de 2007, como mostra a tabela a seguir.
Tabela 1: RLI e Orçamento da Universidade Estadual do Piauí. (2007-2024).
Fontes: RREO/BGE/Paraíba (2007-2024) - Elaboração própria
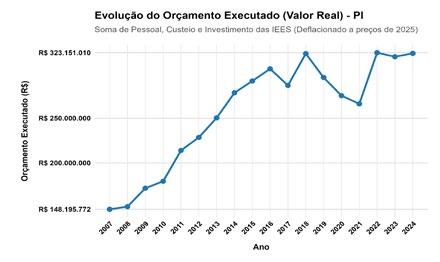
Em termos reais, o orçamento destinado à Universidade Estadual do Piauí teve um crescimento real entre 2007 e 2016, de R$ 144,4 mi para R$ 315,1
mi, respectivamente. Houve picos em 2018 (R$ 313,8 mi) e 2024 (R$ 315,1 mi e quedas relevantes em 2020 (R$ 268,1 mi) e 2021 (R$ 259,1 mi) – possivelmente reflexos da pandemia. Em 2022 o valor real voltou ao nível pré-pandemia de 2018 e estagnou até o ano de 2024. Como pode ser visto no gráfico abaixo, em termos reais o orçamento destinado para a universidade estadual do Piauí se encontra estagnado nos últimos seis anos.
3. EXECUÇÃO ORÇAMENTÁRIA: GASTOS AUTORIZADOS VS GASTOS EXECUTADOS.
A execução do orçamento a partir da comparação entre autorizado e executado demonstra se a instituição está sofrendo contigenciamentos, nas rúbricas de Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos. No gráfico a seguir é exposto o percentual de execução de cada rúbrica.
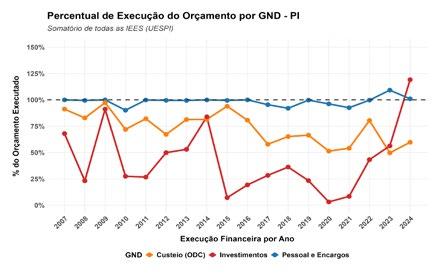
As despesas executadas com Pessoal e Encargos Sociais por serem obrigatórias se mantém sempre próximo aos 100% do autorizado com um ano especificamente acima dos 100%, em 2023. Os percentuais para Outras Despesas Correntes (ODC) e Investimentos revelam como tem se comportado os recursos que garantem o funcionamento, a manutenção e expansão da Instituição. Estas despesas por não serem obrigatórias são mais suscetíveis a escolhas políticas para sua execução.
Para ODC se observa dois patamares de execução, um primeiro de 2007 a 2015 com uma execução entre 70% e 85% do autorizado e uma queda abaixo dos 70% e um segundo patamar entre 2017 e 2024 entre 50% e 70% apenas com um ano ultrapassando esse teto, em 2022 com 80% de execução.
Para investimentos ocorre um padrão de baixo percentual de execução, apenas três anos ultrapassando os 70% de execução, 2009, 2014 e 2024 quando ultrapassou os 100%. Entre 2015 e 2021 se concentra o período de menor percentual de execução em que o máximo foi 36% em 2018 e alguns anos abaixo dos 10% de execução (2015, 2020 e 2021).
A análise evidencia que, embora o financiamento nominal da UESPI tenha crescido substancialmente entre 2007 e 2024, passando de R$ 54,3 milhões para R$ 308 milhões, sua participação percentual na Receita Líquida de Impostos (RLI) permaneceu relativamente estagnada, variando entre 1,80% e 2,86%. Além disso, após alcançar o pico de 2,86% em 2016, observa-se uma trajetória de declínio, retornando em 2024 ao mesmo patamar de 2007 (2,05%).
Em termos reais, o orçamento apresentou crescimento até 2016, seguido de estagnação nos últimos seis anos, com quedas acentuadas durante o período pandêmico (2020-2021), indicando fragilidade na capacidade de expansão sustentada dos recursos.
No que se refere à execução orçamentária, nota-se uma tendência preocupante de subexecução, especialmente nos gastos discricionários (ODC e investimentos). Enquanto a execução da ODC recuou para patamares entre 50% e 70% a partir de 2017, os investimentos registraram desempenho ainda mais crítico, com vários anos abaixo de 10% de realização. Essa baixa capacidade de execução limita a modernização, a manutenção e a expansão das instituições, refletindo falta de prioridade com a UESPI na plena aplicação dos recursos autorizados. Portanto, para assegurar o desenvolvimento contínuo do ensino superior estadual, faz-se necessária a fixação do patamar mínimo de recursos e níveis maiores de execução orçamentária para custeio e investimento.
EVOLUÇÃO
A Receita Líquida de Impostos do Rio Grande do Norte apresentou um crescimento contínuo, passando de R$ 3,37 bilhões (2007) para R$ 15,75 bilhões (2024), um aumento de 368%. No mesmo período, o orçamento destinado à Universidade Estadual do Rio Grande do Norte - UERN, passou de R$ 96,8 milhões para R$ 431,8 milhões. A tabela a seguir mostra a evolução desses valores.
Tabela 1. RLI e Orçamento da Universidade Estadual do Rio Grande do Norte (2007-2024).
Os dados orçamentários mostram que, em termos nominais, há uma evolução do orçamento destinado à educação superior; no entanto, percentualmente esse movimento não se observa. Na série histórica analisada, em 2007 o percentual da RLI destinado à UERN foi de 2,88%, chegou ao pico em 2015 com 3,72% e inicia um período de queda até os 2,05% em 2021, retomando uma trajetória de alta entre 2022 e 2024, quando atingiu 2,74%.
NO ORÇAMENTO UNIVERSITÁRIO DO RIO GRANDE DO NORTE.
A queda percentual do financiamento em relação à arrecadação, quando incorporada a inflação, mostra o cenário apresentado no gráfico a seguir.
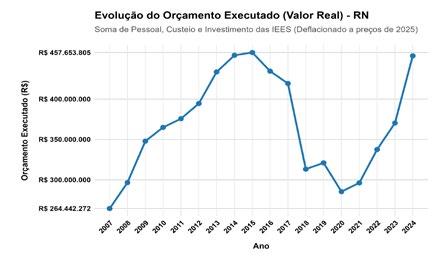
Os valores destinados no ano de 2024, considerando a manutenção do poder de compra, estão no patamar do ano de 2015, ano de maior participação percentual na RLI. Após o período de 2007 a 2015, de aumento consistente, inicia-se uma queda até 2020, com valores próximos aos de 2007. Considerando a inflação, o gráfico mostra que o ciclo recente de aumento no orçamento destinado à UERN ainda não atingiu o patamar de nove anos atrás, devido à queda considerável do percentual da RLI destinado à universidade.
A execução do orçamento a partir da comparação entre autorizado e executado demonstra se a instituição está sofrendo contigenciamentos, nas rúbricas de Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos. No gráfico a seguir é exposto o percentual de execução de cada rúbrica.
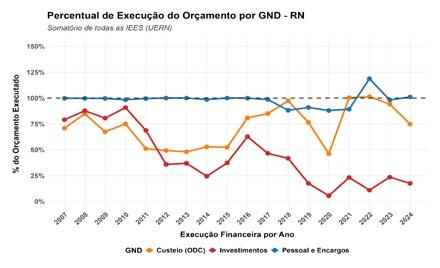
A execução das despesas com Pessoal e Encargos Sociais, uma despesa obrigatória, se manteve em 100% do orçamento executado no período 20072017. Entre 2018 e 2021 houve uma redução do percentual de execução para em torno de 90%, voltando a ficar em torno de 100% entre 2022 e 2024.
A execução em Outras Despesas Correntes (ODC) apresentou volatilidade. Entre 2007 e 2010 o percentual de execução da rúbrica ficou na faixa entre 70% e 85%, após esse período seguiu uma estabilidade para baixo se mantendo próximo a 50% entre os anos 2011 e 2015. A partir de 2016 - com exceção de 2020 - são retomados os patamares a partir de 80% da execução orçamentária para a rúbrica até 2023. Em 2024, esse percentual cai novamente abaixo dos 80%.
Os Investimentos demonstraram execução significativamente mais baixa e volátil, apresentando uma fragilidade orçamentária para a rubrica. Após o período entre os anos de 2008 e 2010 com execução a partir de 80% do orçamento autorizado, ocorre um processo de desinvestimento vertiginoso, quando atinge 24% de execução da rúbrica no ano de 2014. Nos anos 2015 e 2016 ocorreu uma alta no patamar de execução atingindo em torno dos 60%, porém
os anos seguintes é acompanhado novamente de novas quedas no percentual quando atinge 6% em 2020 e fecha 2024 com apenas 18% do orçamento autorizado executado para investimentos.
A análise orçamentária da UERN entre 2007 e 2024 evidencia um cenário de contradições significativas: embora os recursos nominais tenham crescido, a participação percentual no orçamento estadual diminuiu consideravelmente, reduzindo o poder de compra da instituição para níveis equivalentes aos de uma década atrás.
Paralelamente, a execução orçamentária revela uma crise estrutural, particularmente nos investimentos, que apresentam níveis criticamente baixos e voláteis. A manutenção desse cenário, redução relativa do financiamento e baixo nível de execução orçamentária, cria um círculo vicioso que ameaça o funcionamento da universidade em condições adequadas, acelerando a desvalorização do patrimônio e limitando a expansão de suas atividades no estado do Rio Grande do Norte. A reversão desse quadro de desinvestimento exige a recomposição percentual do repasse à UERN, bem como a previsibilidade orçamentária em patamares adequados para o ensino, a pesquisa e a extensão de qualidade.
1. CONTEXTO DAS INSTITUIÇÕES ESTADUAIS DE ENSINO SUPERIOR DE SÃO PAULO
O Estado de São Paulo abriga um dos mais consolidados sistema de universidades estaduais do país, composto pela Universidade de São Paulo (USP), Universidade Estadual de Campinas (UNICAMP), Universidade Estadual Paulista “Júlio de Mesquita Filho” (UNESP), pelo Centro Estadual de Educação Tecnológica Paula Souza (CEETEPS), responsável pela rede de Faculdades de Tecnologia do Estado de São Paulo (FATECs), Faculdade de Medicina de Marília (FAMEMA) e a Faculdade de Medicina de São José do Rio Preto (FAMERP). Além destas há a Universidade Virtual de São Paulo, que não compõe o escopo da presente pesquisa. Essas instituições apresentam elevada relevância acadêmica, científica e social, concentrando significativa produção científica e contribuindo na formação de pesquisadores e pesquisadoras no Brasil.
Além da relevância acadêmica, as universidades estaduais paulistas possuem ampla inserção territorial e impacto econômico expressivo, com campi distribuídos em diversas regiões do estado, contribuindo para o desenvolvimento regional e formação de quadros qualificados. Trata-se, portanto, de um sistema universitário com forte peso estrutural no desenvolvimento econômico e social paulista e nacional.
Um elemento distintivo importante no caso paulista é a existência de um mecanismo institucionalizado de vinculação orçamentária, que destina um percentual fixo da arrecadação do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) às universidades estaduais. Esse arranjo, no contexto do estado com a maior arrecadação em ICMS do país, confere maior previsibilidade e estabilidade ao financiamento das IEES, diferenciando São Paulo da maioria dos demais estados brasileiros. Contudo, diante das mudanças no sistema tributário, que tem como um dos elementos a extinção do ICMS, essa política de vinculação deve ser reestruturada para que sejam mantidos os patamares orçamentários observados até então.
A Receita Líquida de Impostos (RLI) do Estado de São Paulo apresentou crescimento nominal expressivo entre 2007 e 2024, passando de R$ 55,23 bilhões para R$ 209,01 bilhões, o que corresponde a uma expansão acumulada de aproximadamente 278%. Trata-se de uma trajetória de crescimento estrutural da arrecadação, ainda que marcada por oscilações associadas ao ciclo econômico, à desaceleração observada a partir de 2014 e aos efeitos da pandemia no início da década de 2020.
No mesmo período, o orçamento destinado às Instituições Estaduais de Ensino Superior (IEES) evoluiu de R$ 4,96 bilhões para R$ 18,04 bilhões, crescimento nominal de cerca de 264%. Embora expressivo em termos absolutos, esse avanço ocorreu em ritmo inferior ao da RLI, o que se reflete na tendência de redução da participação relativa das universidades no conjunto das receitas estaduais ao longo dos anos mais recentes, como se observa na Tabela 1.
Tabela 1: RLI e Orçamento das Universidades
Estaduais de São Paulo (2007-2024)
A análise da participação das IEES na RLI evidencia três movimentos distintos. Entre 2007 e 2013, observa-se expansão da participação relativa, que passa de 8,89% para 11,75%, período associado à dinâmica favorável da arrecadação do ICMS e ao fortalecimento do mecanismo de vinculação orçamentária. Entre 2014 e 2016, mesmo em um contexto de desaceleração econômica, a participação das universidades mantém-se em patamares elevados, atingindo o pico da série em 2016 (11,88%), o que evidencia o papel amortecedor do modelo de vinculação utilizado no estado de São Paulo.
A partir de 2017, contudo, inicia-se um processo contínuo de compressão relativa do financiamento, com a participação das IEES recuando de forma per-
sistente, alcançando 8,52% em 2023 e 8,63% em 2024. Esse movimento indica que o crescimento da arrecadação estadual passou a se dar de forma descolada da evolução do orçamento universitário. Indica também que o tipo de mecanismo de vinculação utilizado no estado de São Paulo, isoladamente, não é capaz de evitar o desfinanciamento.
Essa dinâmica torna-se ainda mais evidente quando se observa o gráfico das despesas totais das IEES em valores deflacionados. Apesar do crescimento nominal dos recursos ao longo da série, os dados em termos reais revelam um comportamento marcado por estagnação e perda de poder de compra, sobretudo a partir da segunda metade da década de 2010.
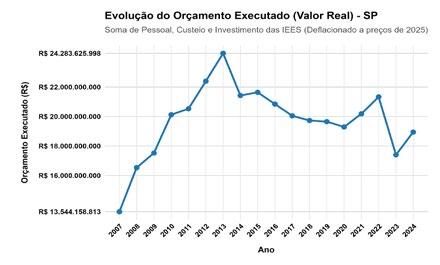
Em vários anos, o orçamento real executado permanece próximo, ou inferior, aos patamares observados anteriormente, indicando que o financiamento não acompanhou a elevação dos custos operacionais, salariais e de manutenção da infraestrutura universitária. Assim, mesmo em um estado com vinculação institucionalizada, o crescimento da RLI não se traduziu automaticamente em expansão real do financiamento das universidades.
PARA O FUNCIONAMENTO INSTITUCIONAL
A vinculação de parcela do ICMS às universidades estaduais paulistas constitui um diferencial relevante no cenário nacional, ao conferir maior previsibilidade ao fluxo de recursos e reduzir a discricionariedade do Poder Executivo na alocação orçamentária. Esse arranjo tende a favorecer níveis elevados de execução, sobretudo nas despesas obrigatórias, como Pessoal e Encargos Sociais, contribuindo para a estabilidade do funcionamento institucional das IEES.
A análise do gráfico de percentual de execução do orçamento por Grupo de Natureza da Despesa (GND) reforça esse diagnóstico, ao evidenciar diferenças importantes no comportamento da execução entre os distintos grupos.
As despesas com Pessoal e Encargos Sociais apresentam, de forma sistemática, elevados percentuais de execução, refletindo tanto seu caráter obrigatório quanto a prioridade conferida à manutenção das atividades-fim das universidades.
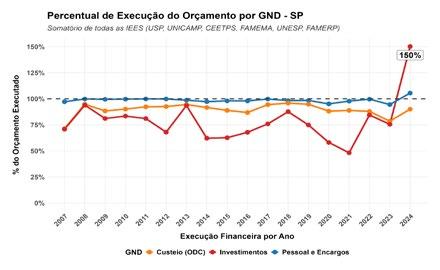
Em contraste, os grupos de Outras Despesas Correntes (ODC) e, sobretudo, Investimentos revelam maior variabilidade e percentuais de execução sig-
nificativamente inferiores. No caso das ODC, embora a execução seja relativamente elevada em alguns anos, observa-se sensibilidade maior às restrições fiscais conjunturais, o que afeta diretamente o custeio das atividades acadêmicas, a manutenção predial e o funcionamento cotidiano das instituições. Já os investimentos apresentam execução mais irregular e frequentemente comprimida, indicando que esse grupo tende a funcionar como variável de ajuste do orçamento, mesmo em um sistema com vinculação formal.
Esse padrão de execução sugere que a vinculação ao ICMS, embora fundamental para assegurar estabilidade mínima, não é suficiente para garantir a plena execução do orçamento autorizado, principalmente em custeio e investimento. A priorização quase automática das despesas obrigatórias, combinada à execução limitada dos investimentos, contribui para a reprodução de gargalos estruturais, como a defasagem da infraestrutura física das universidades estaduais paulistas.
O caso de São Paulo confirma que a vinculação orçamentária constitui um possível instrumento de proteção do financiamento das universidades estaduais, conferindo previsibilidade e reduzindo a volatilidade observada em outros estados. Contudo, a análise conjunta da RLI, das despesas em valores reais e da execução orçamentária por GND evidencia limites importantes do modelo.
Mesmo em um sistema institucionalmente protegido, observa-se perda gradual de participação das IEES na arrecadação estadual, estagnação do orçamento em termos reais e compressão dos investimentos. Esses elementos indicam que a vinculação, isoladamente, não garante expansão sustentável do financiamento nem responde plenamente às pressões crescentes sobre o sistema universitário.
A experiência paulista, portanto, segue sendo referência nacional, mas também revela que a preservação da capacidade de financiamento das universidades exige não apenas vinculação formal, mas mecanismos complementares de recomposição real, planejamento de médio e longo prazo e proteção específica dos investimentos públicos no ensino superior.
O Estado do Rio de Janeiro possui um sistema de instituições estaduais de ensino superior de elevada relevância acadêmica, científica e social, composto pela Universidade do Estado do Rio de Janeiro (UERJ), pela Universidade Estadual do Norte Fluminense Darcy Ribeiro (UENF), pelo Centro de Ciências e Educação Superior a Distância do Estado do Rio de Janeiro (Cecierj) e pela Fundação de Apoio à Escola Técnica (Faetec). Cabe destacar que a Universidade do Estado do Rio de Janeiro incorporou o Centro Universitário Estadual da Zona Oeste (UEZO), ampliando sua atuação territorial e acadêmica. Essas instituições desempenham papel estratégico na formação de profissionais qualificados, na produção científica e na oferta de serviços públicos nas áreas de saúde, educação, tecnologia e assistência jurídica, além de apresentarem forte inserção territorial e impacto social significativo.
A trajetória recente dessas instituições está profundamente marcada pela crise fiscal estrutural enfrentada pelo Estado do Rio de Janeiro, que se intensificou a partir da segunda metade da década de 2010. Essa crise resulta de um conjunto de fatores, incluindo a queda das receitas associadas à atividade petrolífera, o elevado comprometimento do orçamento com despesas financeiras, a fragilidade do pacto federativo e a adoção de políticas de ajuste fiscal que priorizaram o equilíbrio das contas públicas em detrimento do financiamento de políticas sociais.
Também é importante destacar a contribuição para esse cenário de crises, do envolvimento de membros dos poderes executivo e legislativo, do centro ou à direita, em sucessivos esquemas de corrupção em conluio com milícias e outros grupos criminosos. É expressiva no cenário nacional a sucessão de ex-governadores, prefeitos, deputados, vereadores condenados e presos por envolvimento nesses esquemas. Outro exemplo é o recente escândalo envolvendo
a aplicação, a revelia dos alertas do tribunal de contas do estado, de recursos do fundo previdenciário do serviço público estadual do Rio de Janeiro em títulos podres do Banco Master. Impossível esquecer o assassinato cruel e covarde da vereadora Marielle Franco e do motorista Anderson Gomes, em 14 de março de 2018, no Rio de Janeiro, ordenado, de acordo com as investigações, pelos irmãos João Francisco Inácio Brazão (ex-deputado) e Domingos Inácio Brazão (ex-deputado) e o ex-chefe da Polícia Civil, Rivaldo Barbosa
Nesse contexto, a educação pública e, em particular, o ensino superior estadual, tem figurado entre os setores mais fortemente impactados pelas restrições orçamentárias. As universidades estaduais fluminenses foram submetidas a atrasos de salários, repasses, contingenciamentos, redução de investimentos e instabilidade financeira recorrente, comprometendo o funcionamento institucional, a continuidade de projetos acadêmicos, a garantia de políticas de permanência estudantil e de direitos trabalhistas. Importa ressaltar que esse quadro não decorre de ineficiência das instituições, mas de escolhas políticas que, em momentos de crise, tendem a penalizar áreas estratégicas para o desenvolvimento de longo prazo.
A Receita Líquida de Impostos (RLI) do Estado do Rio de Janeiro apresentou crescimento nominal ao longo do período analisado, passando de R$ 16,53 bilhões em 2007 para R$ 60,83 bilhões em 2024, o que corresponde a uma expansão acumulada de aproximadamente 268%. Essa trajetória, entretanto, foi marcada por elevada volatilidade, refletindo a forte dependência do estado de receitas associadas ao ciclo econômico e, em especial, à dinâmica do setor de petróleo e gás.
No mesmo intervalo, o orçamento destinado às Instituições Estaduais de Ensino Superior (IEES) evoluiu de R$ 993,3 milhões para R$ 4,15 bilhões, crescimento nominal de cerca de 317%. Apesar desse aumento em termos absolutos, a participação das universidades na RLI revelou comportamento instável e fortemente condicionado às conjunturas fiscais do estado, oscilando entre 4,97%
e 7,59% ao longo da série.
A leitura da Tabela 1 indica três momentos distintos. Entre 2007 e 2011, a participação das IEES manteve-se relativamente estável, em torno de 6%. Em 2012, observa-se uma queda abrupta para 4,97%, sinalizando um primeiro movimento relevante de compressão relativa do financiamento. Entre 2013 e 2015, há recuperação importante, com a participação atingindo 7,27% em 2015, seu ponto mais elevado na série. A partir de 2016, contudo, inicia-se nova trajetória de deterioração, com queda acentuada em 2017 e manutenção de patamares reduzidos até 2021, período coincidente com o aprofundamento da crise fiscal fluminense.
Tabela 1: RLI e Orçamento das Universidades Estaduais do Rio de Janeiro (2007-2024)
Fontes: RREO/BGE/Rio de Janeiro (2007-2024) - Elaboração própria Essa dinâmica torna-se ainda mais evidente quando se observa o gráfico das despesas totais das IEES em valores deflacionados. Embora os valores no-
minais indiquem crescimento em diversos exercícios, os dados em termos reais revelam uma trajetória marcada por estagnação e perda de poder de compra, especialmente a partir da segunda metade da década de 2010.
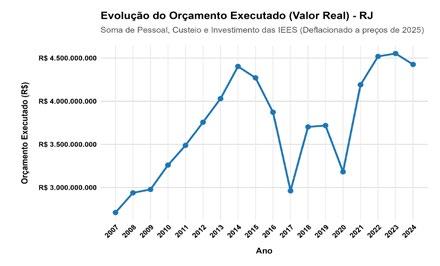
Em vários anos, as despesas reais retornam a patamares equivalentes aos de períodos anteriores, evidenciando que o crescimento da RLI não se traduziu em recomposição efetiva da capacidade financeira das universidades. Assim, mesmo em momentos de recuperação parcial da arrecadação estadual, o financiamento real do ensino superior permaneceu comprimido.
A análise da execução orçamentária das IEES do Rio de Janeiro, a partir do gráfico de percentual de execução do orçamento por Grupo de Natureza da Despesa (GND), revela importantes assimetrias no comportamento das distintas rubricas, refletindo as prioridades impostas pelo contexto de restrição fiscal prolongada.
As despesas com Pessoal e Encargos Sociais apresentam, de forma recorrente, elevados percentuais de execução, indicando que esse grupo mantém
prioridade relativa mesmo em períodos de ajuste. Essa preservação, contudo, ocorre à custa da compressão de outras rubricas, uma vez que o crescimento das despesas obrigatórias passa a absorver parcela crescente do orçamento disponível.
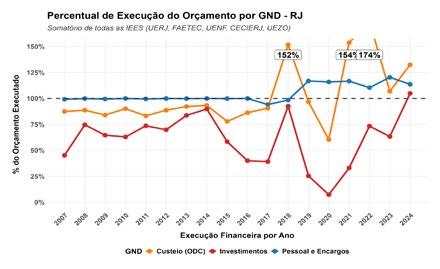
No caso das Outras Despesas Correntes (ODC), o gráfico evidencia percentuais de execução mais baixos e voláteis, sinalizando a utilização desse grupo como variável de ajuste fiscal. Essa dinâmica afeta diretamente o custeio das atividades acadêmicas, a manutenção da infraestrutura, os contratos de serviços terceirizados e o funcionamento regular das instituições, contribuindo para a recorrência de crises operacionais.
A situação é ainda mais crítica no grupo de Investimentos, cujo percentual de execução se mostra sistematicamente reduzido e altamente instável ao longo da série. Em diversos exercícios, observa-se forte distância entre o orçamento autorizado e o efetivamente realizado, indicando que os investimentos figuram entre as primeiras despesas a serem sacrificadas em contextos de restrição fiscal. Esse padrão compromete a expansão da infraestrutura universitária, a modernização de laboratórios e equipamentos e a capacidade de planejamento institucional de longo prazo.
Em conjunto, o gráfico de execução por GND evidencia que, no Rio de Janeiro, o ajuste fiscal recai de forma desproporcional sobre as rubricas mais diretamente associadas à qualidade e à sustentabilidade das atividades universitárias, aprofundando os efeitos do subfinanciamento estrutural das IEES fluminenses.
O caso do Rio de Janeiro evidencia de maneira contundente como a fragilidade fiscal do ente federado, aliada a uma lógica neoliberal e outros elementos espúrios, impacta diretamente o financiamento do ensino superior estadual. Apesar do crescimento nominal da RLI, a análise das despesas em termos reais revela perda persistente do poder de compra dos recursos destinados às universidades, enquanto a execução orçamentária por GND demonstra a concentração do ajuste sobre custeio e investimentos.
A ausência de compromisso dos poderes executivo e legislativo com o ensino superior estadual, assim como de mecanismos de proteção orçamentária, torna as IEES fluminenses particularmente vulneráveis aos ciclos de ajuste fiscal, comprometendo a previsibilidade do financiamento e a capacidade de planejamento institucional. O padrão observado indica que o ensino superior estadual tem sido tratado de forma residual, subordinado às pressões de curto prazo sobre as contas públicas.
A superação desse quadro exige a reconstrução de um pacto de financiamento que assegure estabilidade, recomposição real dos recursos e proteção mínima contra contingenciamentos, condição indispensável para que as universidades estaduais do Rio de Janeiro possam cumprir plenamente seu papel acadêmico, científico e social.
O sistema estadual de ensino superior do Espírito Santo apresenta características singulares quando comparado a outros estados da federação. Diferentemente de unidades da federação que contam com universidades estaduais consolidadas e de grande porte, o Espírito Santo historicamente estruturou sua oferta pública de ensino superior majoritariamente a partir da rede federal, em especial do Instituto Federal do Espírito Santo (IFES) e da Universidade Federal do Espírito Santo (UFES).
No âmbito estadual, o ensino superior público é composto por instituições de menor porte, com destaque para a Faculdade de Música do Espírito Santo (FAMES) e, mais recentemente, pela Universidade Aberta Capixaba (UnAC), a qual não compõe o escopo desta pesquisa. Trata-se, portanto, de um sistema ainda em processo de estruturação, com forte limitação orçamentária e reduzida capilaridade territorial.
Essa configuração institucional tem reflexos diretos no padrão de financiamento das IEES capixabas, que operam com volumes orçamentários bastante restritos e com baixa prioridade relativa no conjunto das despesas estaduais.
A Receita Líquida de Impostos (RLI) do Espírito Santo apresentou crescimento nominal expressivo entre 2007 e 2024, passando de R$ 4,47 bilhões para R$ 21,13 bilhões. Trata-se de uma expansão robusta, associada à consolidação da base arrecadatória estadual, fortemente vinculada às atividades portuárias, à indústria extrativa e à inserção do estado no comércio exterior.
Em contraste com esse desempenho fiscal favorável, o orçamento destinado às Instituições Estaduais de Ensino Superior manteve-se em patamares extremamente reduzidos ao longo de toda a série histórica. Os recursos desti-
nados à FAMES, única instituição estadual contemplada no período, evoluíram nominalmente, mas permaneceram residuais quando comparados ao volume total da RLI. A participação das IEES na arrecadação estadual oscilou entre 0,05% e 0,17%, sem qualquer tendência consistente de ampliação do esforço fiscal em favor do ensino superior estadual.
Tabela 1: RLI e Orçamento da FAMES (2007-2024)
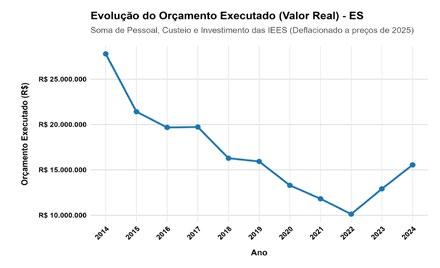
As despesas reais operam em patamares muito baixos e não configuram uma trajetória sustentada de expansão, mesmo nos anos de maior dinamismo da arrecadação estadual. Em diversos momentos, especialmente a partir da segunda metade da década de 2010, o gráfico indica estagnação ou retração das despesas reais, chegando em 2022 a patamares reais equivalentes ao orçamento de 2007, evidenciando que o ensino superior estadual não se beneficiou do ciclo de crescimento fiscal do estado, mas ao contrário, teve seu poder de compra deteriorado.
ORÇAMENTÁRIA DA IEES DO ESPÍRITO SANTO: ANÁLISE POR GRUPO DE NATUREZA DA DESPESA
Fontes: RREO/BGE/Espírito Santo (2007-2024) - Elaboração própria
Essa dissociação torna-se ainda mais evidente quando se observa o gráfico das despesas totais das IEES em valores deflacionados. A análise em termos reais revela que, apesar do crescimento nominal do orçamento, o poder de compra dos recursos executados permaneceu limitado e instável ao longo de todo o período analisado.
A análise da execução orçamentária das IEES do Espírito Santo, a partir do gráfico de percentual de execução do orçamento por Grupo de Natureza da Despesa (GND), reforça o diagnóstico de fragilidade estrutural do financiamento, ainda que com especificidades distintas daquelas observadas em estados com sistemas universitários mais amplos.
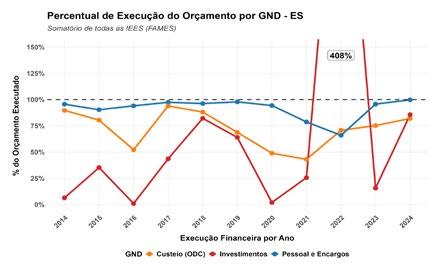
As despesas com Pessoal e Encargos Sociais apresentam elevados percentuais de execução, refletindo o caráter obrigatório dessas rubricas e a prioridade conferida à manutenção mínima do funcionamento institucional. Dada a escala reduzida do sistema estadual, esse grupo absorve parcela significativa do orçamento disponível, limitando a margem para outras despesas.
No grupo de Outras Despesas Correntes (ODC), observa-se maior variabilidade nos percentuais de execução, indicando sensibilidade do custeio às decisões orçamentárias de curto prazo. Essa instabilidade afeta diretamente a manutenção das atividades acadêmicas, a contratação de serviços e o funcionamento cotidiano da instituição, mesmo em um sistema de pequeno porte.
Os Investimentos, por sua vez, apresentam percentuais de execução sistematicamente baixos e irregulares. O gráfico evidencia que essa rubrica assume papel claramente residual, sendo frequentemente comprimida ou postergada. Esse padrão inviabiliza a modernização da infraestrutura, a ampliação da capacidade instalada e qualquer estratégia mais consistente de consolidação do ensino superior estadual no Espírito Santo.
O caso do Espírito Santo revela um padrão singular de financiamento do ensino superior estadual, marcado menos por instabilidade conjuntural e mais por opção estrutural de baixa prioridade orçamentária. Mesmo em um contexto de crescimento robusto da Receita Líquida de Impostos e ausência de crise fiscal aguda, o orçamento destinado à IEES permanece residual e sem perspectiva de ampliação sustentada.
A análise conjunta da RLI, das despesas em termos reais e da execução orçamentária por GND indica que o ensino superior estadual ocupa posição periférica na estratégia de gasto público do estado, que historicamente concentrou sua atuação na rede federal para a oferta de educação superior. A ausência de investimentos consistentes e a limitação do custeio comprometem a consolidação de um sistema estadual mais robusto e reduzem o potencial dessas instituições como instrumentos de desenvolvimento econômico, social e territorial.
1. CARACTERIZAÇÃO DO SISTEMA ESTADUAL DE ENSINO SUPERIOR
O sistema estadual de ensino superior de Minas Gerais é composto pela Universidade do Estado de Minas Gerais (UEMG) e pela Universidade Estadual de Montes Claros (UNIMONTES), instituições que desempenham papel estratégico na interiorização da educação superior pública e na redução das desigualdades regionais no estado. A UNIMONTES exerce função central no Norte de Minas, historicamente marcado por menores indicadores socioeconômicos, enquanto a UEMG apresenta ampla capilaridade territorial, com unidades distribuídas em diversas regiões do estado (multicampia).
A atuação dessas instituições ocorre em um contexto estruturalmente adverso do ponto de vista fiscal. Minas Gerais enfrenta, há mais de uma década, desequilíbrios persistentes nas contas públicas, elevados níveis de endividamento, recorrentes dificuldades de caixa e forte comprometimento das receitas
com despesas obrigatórias. Nesse cenário, o ensino superior estadual passa a disputar recursos em um orçamento pressionado, tornando-se particularmente suscetível a contingenciamentos, atrasos de repasses e instabilidade no financiamento.
(2007–2024)
Entre 2007 e 2024, a Receita Líquida de Impostos (RLI) de Minas Gerais apresentou crescimento nominal expressivo, passando de aproximadamente R$ 18,6 bilhões para mais de R$ 103 bilhões. Essa expansão, entretanto, ocorreu de forma irregular e fortemente condicionada pelos ciclos econômicos e pelos efeitos prolongados da crise fiscal estadual.
No mesmo período, o orçamento destinado às Instituições Estaduais de Ensino Superior evoluiu de cerca de R$ 137 milhões para pouco mais de R$ 910 milhões. Apesar do crescimento nominal, a participação das IEES na RLI permaneceu estruturalmente baixa, situando-se, ao longo de toda a série, abaixo de 1,2% e, na maior parte dos anos, próxima de 1%. Esse padrão indica que a expansão da arrecadação estadual não se traduziu em fortalecimento proporcional do financiamento do ensino superior estadual.
Tabela 1: RLI e Orçamento das Universidades
Estaduais de Minas Gerais (2007-2024)
RREO/BGE/Minas Gerais (2007-2024) - Elaboração própria
Observa-se um movimento pontual de ampliação relativa entre 2013 e 2014, quando a participação das IEES atinge seu maior patamar. No entanto, esse avanço não se consolida como tendência. A partir de 2015, o percentual passa a oscilar em níveis mais baixos e, nos anos mais recentes, registra nova retração, mesmo em um contexto de crescimento da RLI.
Essa dinâmica torna-se mais evidente quando se analisa o gráfico das despesas totais das IEES em valores deflacionados. A leitura em termos reais revela que, embora o orçamento nominal tenha crescido, o poder de compra dos recursos executados apresentou trajetória marcada por expansão inicial, seguida de estagnação e perda real, especialmente a partir de meados da década de 2010.
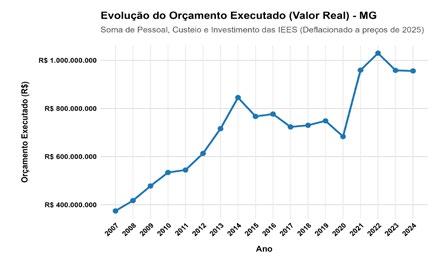
Nos anos mais agudos da crise fiscal, as despesas reais retornam a patamares próximos aos observados anteriormente, indicando que a recomposição da arrecadação não foi acompanhada por recomposição efetiva do financiamento universitário.
A análise da execução orçamentária das IEES de Minas Gerais, a partir do gráfico de percentual de execução do orçamento por Grupo de Natureza da Despesa (GND), evidencia como a crise fiscal estadual se expressa de forma diferenciada entre as rubricas de gasto.
As despesas com Pessoal e Encargos Sociais apresentam percentuais elevados e relativamente estáveis de execução, refletindo tanto seu caráter obrigatório quanto a prioridade conferida à manutenção mínima do funcionamento institucional. Em um contexto de forte restrição fiscal, esse grupo tende a absorver parcela crescente do orçamento disponível.
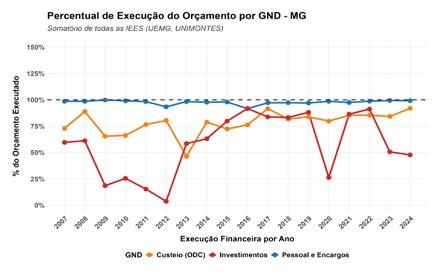
As Outras Despesas Correntes (ODC), por sua vez, exibem percentuais de execução sistematicamente inferiores ao autorizado e maior volatilidade ao longo da série chegando, no ano de 2013, a um patamar de execução de apenas 46% do orçamento autorizado para essa rubrica. Esse comportamento indica que o custeio das universidades, incluindo manutenção, contratos de serviços, funcionamento administrativo e apoio às atividades acadêmicas, tem sido utilizado como variável de ajuste fiscal, sofrendo compressões recorrentes diante das dificuldades de caixa do estado.
A situação é ainda mais restritiva no grupo de Investimentos, cujo percentual de execução se mostra persistentemente baixo e irregular. O gráfico evidencia que, em diversos exercícios, a distância entre o orçamento autorizado e o efetivamente realizado é expressiva, com anos em que a execução é residual. Esse padrão revela que os investimentos figuram entre as primeiras despesas a serem sacrificadas em contextos de crise fiscal, inviabilizando a modernização da infraestrutura, a ampliação da capacidade instalada e a implementação de projetos estruturantes de longo prazo.
O caso de Minas Gerais evidencia um modelo de financiamento fortemente condicionado pelas restrições fiscais do estado, no qual o crescimento da arrecadação convive com uma participação persistentemente reduzida das IEES na Receita Líquida de Impostos. O modelo segue submetido também a uma lógica cada vez mais ultraliberal, recentemente evidenciada e levada ao extremo pela tentativa do governo Zema de privatização da UEMG, que só não foi a frente pela forte mobilização articulada em conjunto pela ADUEMG e pelo ANDES-SN, levando ao grande nacional contra a privatização da UEMG do dia 10 de setembro de 2025, em Belo Horizonte-MG. A análise conjunta da RLI, das despesas em termos reais e da execução orçamentária por GND indica que o ensino superior estadual tem sido sistematicamente penalizado nos processos de ajuste fiscal.
A ausência de mecanismos institucionais de proteção orçamentária torna as universidades estaduais mineiras particularmente vulneráveis às flutuações fiscais, comprometendo a previsibilidade dos repasses e a capacidade de planejamento de médio e longo prazo. Nesse sentido, a consolidação da UEMG e da UNIMONTES como pilares do desenvolvimento regional mineiro depende do avanço na institucionalização do financiamento do ensino superior estadual, com instrumentos capazes de assegurar estabilidade, recomposição real dos recursos e proteção mínima frente aos ciclos de crise fiscal.
DA
DA IEES NA RECEITA LÍQUIDA DE IMPOSTOS (RLI)
A análise dos dados referentes ao financiamento da Instituição Estadual de Ensino Superior (IEES) de Goiás, a Universidade Estadual de Goiás - UEG, à luz da série histórica da Receita Líquida de Impostos (RLI) e dos valores executados, revela um cenário de significativa variação e baixa priorização orçamentária ao longo do período 2012–2024.
A partir de 2012, a trajetória de aportes financeiros tem uma participação percentual baixa em relação à RLI. O pico dessa participação ocorre em 2018, com 1,86% da RLI sendo destinada às IEES. Contudo, a tendência predominante a partir de 2019 é de declínio constante nesse percentual, que atinge seu ponto mais baixo em 2022 (1,11%), com uma leve recuperação para 1,27% em 2024. Essa trajetória evidencia uma participação marginal decrescente do orçamento da UEG na receita tributária, mesmo em um contexto de crescimento consistente da arrecadação estadual ao longo de toda a série, como pode ser observado na tabela a seguir.
1.RLI e Orçamento da Universidade Estadual de Goiás (2012-2024).4
Fontes: RREO/BGE/Goiás (2012-2024) - Elaboração própria
2. EFEITO INFLACIONÁRIO NO ORÇAMENTO UNIVERSITÁRIO DE GOIÁS.
Quando analisado em valores constantes (ajustados pela inflação), o financiamento mostra maior estabilidade, mas segue uma tendência de moderação. Após um pico em 2018, os valores apresentam queda significativa de 2019 a 2021, recuperando-se apenas parcialmente nos anos seguintes. Isso confirma que, em termos reais, os recursos disponíveis para a IEES não acompanhou o crescimento da capacidade financeira do estado, resultando em uma perda progressiva de poder de compra a níveis inferiores ao de 2018.
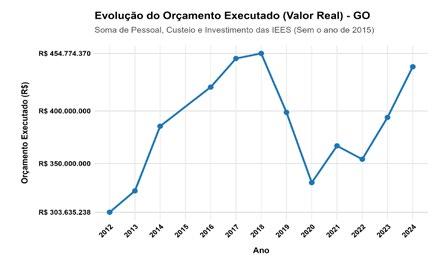
A execução orçamentária desagregada por rubricas – Pessoal e Encargos Sociais, Outras Despesas Correntes (ODC) e Investimentos – segue a seguinte evolução do gráfico 2.
A análise da execução orçamentária da Instituição Estadual de Ensino Superior (IEE) de Goiás, desagregada por Grupo de Despesa, Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos entre 2012 e 2024, revela a seguinte trajetória de gastos percentuais executados em relação aos gastos autorizados.
4 Para os anos entre 2007 e 2011 e o ano de 2015 não foi encontrado nas fontes pesquisadas os dados orçamentários para a Universidade Estadual de Goiás.
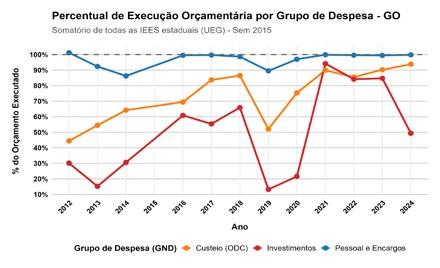
O gasto com Pessoal e Encargos Sociais demonstrou estabilidade com os gastos executados próximo aos 100% com exceção dos anos de 2013, 2014 e 2019.
Os gastos com Outras Despesas Correntes (ODC), que financia o custeio básico e operacional das universidades (como energia, água, materiais, serviços terceirizados e manutenção leve), iniciaram com uma trajetória de baixo percentual de execução orçamentária, em torno de 44% em 2012, até atingirem 86% de execução em 2018. Em 2019, houve uma queda para 52%, e novamente retomaram a trajetória de alta, fechando 2024 com cerca de 93% de execução do orçamento autorizado para ODC.
O cenário mais crítico é observado na rubrica de Investimentos. Seu percentual de execução do orçamento autorizado frequentemente se encontra abaixo de 60%, com alguns anos próximos de apenas 20% de execução, como em 2013, 2019 e 2020. Após três anos com execução acima de 80% do orçamento autorizado (2021 – 2023), em 2024 o patamar de execução retornou ao nível abaixo de 60%.
O quadro financeiro da UEG, entre 2012 e 2024, configura um cenário de subfinanciamento dos investimentos. A participação decrescente do orçamento universitário na crescente Receita Líquida de Impostos do estado, associada a baixos níveis de execução orçamentária compromete a manutenção da infraestrutura existente e impede a necessária expansão e qualificação das atividades de ensino, pesquisa e extensão. A adoção de um percentual da RLI mínimo visando a recomposição da perda orçamentária pode contribuir para a reversão dessa trajetória de baixa execução destinada ao investimento.
A análise da Tabela 1 de Mato Grosso (2007–2024) revela um cenário de contradição entre a arrecadação estadual e o financiamento da Instituição Estadual de Ensino Superior (IEES) em Goiás, a Universidade do Estado de Mato Grosso - UNEMAT. Embora a Receita Líquida de Impostos (RLI) tenha crescido expressivamente, de R$ 3,59 bilhões para R$ 24,98 bilhões, um aumento de quase 600% no período, o percentual destinado às universidades estaduais não acompanhou essa trajetória. A participação orçamentária, que alcançou seu pico em 2017 (3,37%), entrou em declínio contínuo, chegando a apenas 2,34% em 2024, patamar próximo ao observado em 2007 (2,10%). Isso demonstra que, apesar do robusto crescimento da capacidade financeira do estado, a UNEMAT vêm sendo progressivamente despriorizadas no orçamento, configurando um quadro de subfinanciamento relativo e perda de poder de compra frente à inflação.
Tabela 1: RLI e Orçamento da Universidade Estadual de Mato Grosso (2007-2024).
Fontes: RREO/BGE/Mato Grosso (2007-2024) - Elaboração própria2.
UNIVERSITÁRIO DE MATO GROSSO.
O gráfico do orçamento deflacionado da UNEMAT revela que o poder de compra da universidade, ao longo da série histórica, apresentou uma trajetória de crescimento real. Esse cenário coincide com um período de expansão vigorosa da Receita Líquida de Impostos do estado, indicando que a UNEMAT não se beneficiou proporcionalmente do crescimento da capacidade financeira de
Mato Grosso. Os últimos quatros ano da série sugerem uma estabilização média de 2,38% da RLI patamar que uma vez mantido pode ter como consequência uma estagnação ou mesmo perda orçamentária em termos reais.
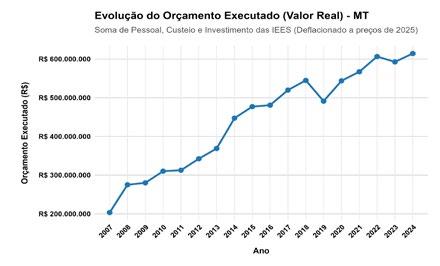
ORÇAMENTÁRIA: GASTOS AUTORIZADOS VS GASTOS EXECUTADOS.
A análise dos gastos executados em relação aos gastos autorizados com a UNEMAT por Grupo de Despesa, Pessoal e Encargos Sociais, Outras Despesas Correntes e Investimentos apresenta a seguinte trajetória.
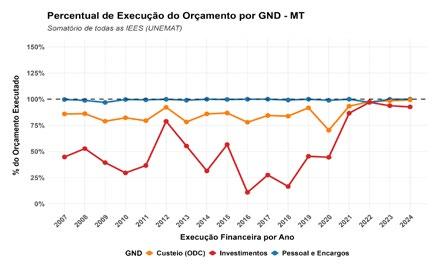
Os gastos obrigatórios com Pessoal e Encargos Sociais, apresentam estabilidade na série histórica com a execução sempre próxima aos 100% dos recursos autorizados. O gráfico de percentual de execução das rubricas de ODC (Outras Despesas Correntes) revela que os gastos executados com ODC apresentaram uma execução média acima de 80%, e apenas uma queda abrupta para os 70% no ano de 2020.
Quanto aos investimentos ocorre um histórico de contingenciamento e um cenário recente de aumento no nível de execução. A execução do orçamento destinado aos investimentos foi volátil e frequentemente abaixo de 50%, com vários anos registrando menos de 30% do orçamento autorizado de fato realizado, o pior ano foi em 2016 com apenas 10% do orçamento destinado aos investimentos sendo executados. Essa disparidade evidencia que, mesmo quando autorizados, os recursos para obras, equipamentos, tecnologia e infraestrutura foram sistematicamente retidos, configurando um padrão de contingenciamento. No cenário mais recente, a partir de 2021, as execuções de Investimentos ficaram acima dos 90%, podendo configurar uma tendência de estabilidade, desde que o padrão seja mantido nos anos seguintes.
A análise da série histórica indica que a participação orçamentária da UNEMAT em relação à RLI foi crescente até 2017. Esse período coincide com os piores níveis de execução do orçamento destinado aos investimentos, enquanto a ODC manteve-se na faixa de 80% a 90% e a rubrica de Pessoal e Encargos Sociais frequentemente ultrapassou 90% de execução. A partir de 2018, e principalmente a partir de 2021, os investimentos ultrapassaram 80% de execução, em um contexto de queda relativa do orçamento em relação à RLI. A trajetória do gasto orçamentário relacionado aos investimentos configura-se, portanto, como um longo período de desinvestimento seguido por uma retomada recente. Essa instabilidade orçamentária reforça a necessidade de maior previsibilidade e vinculação de recursos para assegurar o funcionamento e a expansão da UNEMAT.
1. CONTEXTO DA IEES DO MATO GROSSO DO SUL
O sistema estadual de ensino superior de Mato Grosso do Sul é composto pela Universidade Estadual de Mato Grosso do Sul (UEMS), instituição criada com o objetivo de promover a interiorização do ensino superior público e atender às demandas específicas de um estado marcado por grande extensão territorial, baixa densidade populacional e forte presença de atividades agropecuárias.
A UEMS possui campi distribuídos em diferentes municípios, desempenhando papel estratégico na formação de professores, profissionais da saúde, engenharias, ciências agrárias e áreas afins ao desenvolvimento regional. Além de sua função acadêmica, a universidade exerce importante papel social, especialmente em regiões com menor oferta de educação superior pública, contribuindo para a fixação de quadros qualificados no interior do estado.
Diferentemente de estados com sistemas universitários mais robustos ou
com mecanismos institucionais de proteção orçamentária, Mato Grosso do Sul apresenta um modelo de financiamento fortemente dependente das decisões orçamentárias anuais do Poder Executivo, sem vinculação mínima de receita destinada às universidades estaduais. Essa característica torna o financiamento da IEE estruturalmente vulnerável, mesmo em contextos de crescimento da arrecadação estadual.
A Receita Líquida de Impostos (RLI) do Estado de Mato Grosso do Sul apresentou crescimento expressivo ao longo do período analisado, refletindo a expansão da base arrecadatória associada, sobretudo, ao dinamismo do agronegócio. Esse movimento, no entanto, não se traduziu em fortalecimento proporcional do financiamento do ensino superior estadual.
Tabela 1: RLI e Orçamento da Universidade
Estadual do Mato Grosso do Sul (2007-2024)
Embora o orçamento destinado à UEMS tenha aumentado significativamente em termos nominais, a participação da universidade na RLI manteve-se estruturalmente reduzida, oscilando em patamares baixos ao longo de toda a série. O esforço fiscal relativamente maior observado entre 2014 e 2016, quando a participação supera momentaneamente os 2% da RLI, não se consolida como novo padrão, sendo seguido por retrações e oscilações.
A análise do gráfico das despesas totais em valores deflacionados, inserido nesta seção, permite qualificar esse movimento. Observa-se que o crescimento nominal do orçamento não implicou trajetória contínua de expansão real.
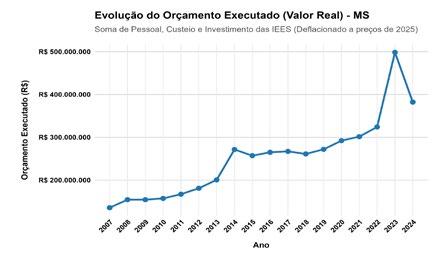
Em termos de poder de compra, a série revela fases distintas: uma expansão moderada até meados da década de 2010, seguida por um período prolongado de estagnação e, apenas nos anos mais recentes, uma recuperação gradual. Esse comportamento reforça a percepção de que o crescimento da arrecadação estadual não se converteu, de forma estável, em ampliação real do financiamento da universidade estadual.
A análise da execução orçamentária, à luz do gráfico que apresenta o percentual de execução do orçamento por Grupo de Natureza da Despesa (GND), evidencia um padrão seletivo de execução dos recursos da UEMS. As despesas classificadas como Outras Despesas Correntes (ODC) apresentam, de modo geral, percentuais de execução mais elevados, indicando prioridade na cobertura dos gastos necessários à manutenção do funcionamento cotidiano da instituição.
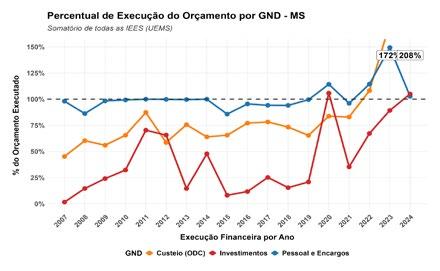
Em contraste, o grupo de Investimentos revela percentuais de execução sistematicamente inferiores, com maior volatilidade ao longo da série. Esse comportamento sugere que, em contextos de restrição orçamentária, os gastos voltados à expansão da infraestrutura física, aquisição de equipamentos e modernização institucional tendem a ser os primeiros a sofrer contingenciamentos ou postergações.
Esse padrão de execução reforça os limites impostos por um modelo de financiamento sem garantias institucionais. A elevada execução das despesas
correntes assegura a continuidade mínima das atividades acadêmicas, mas ocorre, frequentemente, à custa da compressão dos investimentos, comprometendo a capacidade de planejamento de longo prazo e a consolidação estrutural da universidade estadual.
O caso de Mato Grosso do Sul expressa um arranjo de financiamento marcado mais pela adaptação às restrições orçamentárias do que por uma estratégia deliberada de fortalecimento do ensino superior público. Mesmo em um cenário de expansão da arrecadação estadual, a universidade permanece operando com participação reduzida na RLI e com forte dependência de decisões discricionárias anuais.
A combinação entre baixa participação relativa, oscilações no financiamento real e execução orçamentária concentrada nas despesas correntes limita a capacidade da UEMS de ampliar seu papel no desenvolvimento econômico e social do estado. A trajetória observada sugere que o desafio central não reside apenas no volume de recursos, mas na ausência de mecanismos que assegurem estabilidade, previsibilidade e recomposição real do financiamento ao longo do tempo.
O Estado do Paraná possui um dos mais amplos e capilarizados sistemas de universidades estaduais do país, composto por sete instituições de forte inserção regional e relevância acadêmica, sendo estas a Universidade Estadual de Londrina (UEL), a Universidade Estadual de Maringá (UEM), a Universidade Estadual de Ponta Grossa (UEPG), a Universidade Estadual do Oeste do Paraná (UNIOESTE), a Universidade Estadual do Centro-Oeste (UNICENTRO), a Universidade Estadual do Norte do Paraná (UENP) e a Universidade Estadual do Paraná (UNESPAR). Esse conjunto institucional desempenha papel estratégico na interiorização do ensino superior público, atendendo diferentes regiões do estado e contribuindo de forma decisiva para o desenvolvimento econômico, social e cultural do Paraná.
As universidades estaduais paranaenses apresentam perfil diversificado, com forte atuação na formação de professores, profissionais de saúde, engenharias, ciências agrárias e áreas estratégicas para a economia estadual. Além disso, exercem funções relevantes na produção científica, na inovação tecnológica e na prestação de serviços públicos à sociedade, consolidando-se como pilares do sistema estadual de educação superior.
Diferentemente de estados como São Paulo, o Paraná não possui um mecanismo institucionalizado de vinculação direta de percentual fixo da arrecadação às universidades estaduais. Ainda assim, historicamente, o financiamento das IEES paranaenses manteve níveis relativamente elevados de participação na Receita Líquida de Impostos (RLI), resultado de pactuações políticas, fruto da organização e mobilização das diferentes categorias que constroem essas instituições, que conferiu alguma estabilidade ao sistema, embora sem garantia formal de longo prazo.
(2007–2024)
Entre 2007 e 2024, a Receita Líquida de Impostos (RLI) do Paraná apresentou crescimento nominal expressivo, refletindo o dinamismo econômico do estado e a ampliação de sua base arrecadatória. No mesmo período, o orçamento destinado às universidades estaduais cresceu em ritmo superior ao da RLI, indicando, em determinados momentos, um esforço fiscal relevante em favor do ensino superior público.
A participação das IEES na RLI manteve-se, durante boa parte da série histórica, em patamares elevados quando comparada à média nacional, situando-se majoritariamente entre 6,5% e 7,5% até meados da década de 2010. Destacam-se os anos de 2009, 2015 e, de forma mais acentuada, 2016, quando a participação atinge 8,28%, configurando o maior percentual até então observado..
Fontes: RREO/BGE/Paraná (2007-2024) - Elaboração própria
Entretanto, essa trajetória não se mostra linear nem contínua. A partir de 2017, observa-se redução da participação relativa das universidades na RLI, seguida por um período de oscilações que se estende até 2023. O salto registrado em 2024, quando a participação alcança 9,48%, representa um ponto fora da curva e sugere a ocorrência de recomposição orçamentária expressiva, possivelmente associada a decisões conjunturais específicas.
A análise do gráfico das despesas totais em valores deflacionados, inserido nesta seção, permite qualificar esse movimento. Em termos reais, observa-se uma trajetória marcada por três momentos: uma fase inicial de expansão consistente até aproximadamente 2016; um período intermediário de estagna-
ção e perda relativa do poder de compra entre 2017 e 2020; e, a partir de 2021, uma recuperação gradual, culminando em uma elevação significativa em 2024.
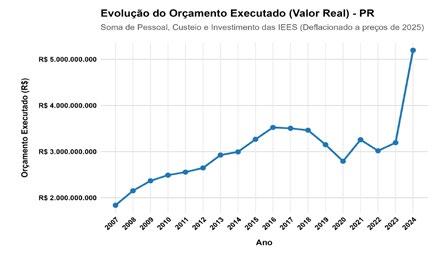
Essa leitura evidencia que o crescimento nominal do orçamento não se traduziu, de forma contínua, em expansão real do financiamento, reforçando o caráter cíclico da trajetória observada.
DO PARANÁ
A análise da execução orçamentária das universidades estaduais do Paraná, a partir do gráfico de percentual de execução do orçamento por Grupo de Natureza da Despesa (GND), revela um padrão de alocação e execução que ajuda a compreender os limites do financiamento universitário no estado.
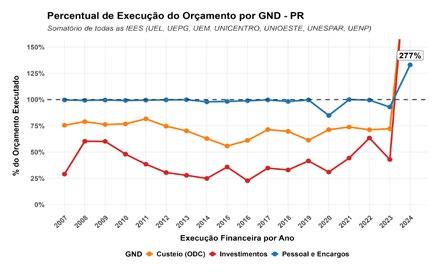
As despesas com Pessoal e Encargos Sociais apresentam percentuais elevados e estáveis de execução, refletindo tanto seu caráter obrigatório quanto o peso dessas despesas na estrutura de custos das universidades. Esse comportamento indica que a manutenção da força de trabalho docente e técnica constitui prioridade central na execução orçamentária.
As Outras Despesas Correntes (ODC) exibem percentuais de execução relativamente elevados, porém com maior variabilidade ao longo dos anos, sinalizando ajustes frequentes no custeio institucional. Essa dinâmica sugere que despesas relacionadas à manutenção, serviços terceirizados e funcionamento cotidiano das universidades operam como espaço de acomodação das restrições orçamentárias.
No caso dos Investimentos, o gráfico evidencia percentuais de execução sistematicamente inferiores aos demais grupos, além de forte volatilidade. Esse padrão indica que, mesmo quando há autorização orçamentária, a execução efetiva dos recursos destinados à expansão da infraestrutura, aquisição de equipamentos e modernização institucional enfrenta limitações recorrentes. Assim, os investimentos tendem a ser postergados ou comprimidos, sobretudo
em contextos de maior restrição fiscal ou reordenamento das prioridades do governo estadual.
O caso do Paraná revela um sistema universitário estadual robusto, que historicamente contou com níveis relativamente elevados de financiamento, mesmo na ausência de mecanismos formais de vinculação de receitas. Contudo, a análise da série histórica evidencia que esse financiamento é marcado por instabilidade e forte dependência de decisões conjunturais.
A leitura conjunta da RLI, das despesas em termos reais e da execução orçamentária por GND indica que o fortalecimento do financiamento universitário ocorre de forma episódica, sem se consolidar como política de Estado. O expressivo aumento observado em 2024 abre uma janela de oportunidade, mas também evidencia a fragilidade de um modelo assentado em decisões pontuais.
Nesse sentido, a experiência paranaense reforça a importância de avançar na institucionalização de mecanismos que ampliem a previsibilidade e a continuidade do financiamento das universidades estaduais, reduzindo a exposição a ciclos fiscais e assegurando condições mais estáveis para o planejamento e o desenvolvimento institucional de médio e longo prazo.
O sistema estadual de ensino superior de Santa Catarina é composto pela Universidade do Estado de Santa Catarina (UDESC), instituição pública de reconhecida relevância acadêmica e forte inserção regional. A UDESC desempenha papel estratégico na formação de profissionais, na produção científica e na articulação entre ensino, pesquisa e extensão, contando com campi distribuídos em diferentes regiões do estado e contribuindo de forma significativa para o desenvolvimento econômico, social e cultural catarinense.
A atuação da UDESC confere ao sistema estadual de ensino superior um perfil marcado pela interiorização da oferta educacional e pela vinculação às demandas regionais, ampliando o acesso ao ensino superior público e fortalecendo a capacidade de produção de conhecimento orientado às especificidades locais. Nesse sentido, a universidade exerce papel central na estrutura do ensino superior público mantido pelo governo estadual.
A inexistência de um mecanismo institucionalizado de vinculação orçamentária que assegure percentuais mínimos da arrecadação estadual torna o financiamento da UDESC mais suscetível às oscilações fiscais e às prioridades conjunturais do orçamento. Ainda que o estado apresente, historicamente, relativa estabilidade fiscal, essa característica limita a previsibilidade dos recursos destinados à universidade e impõe desafios adicionais ao planejamento e à consolidação de suas atividades de ensino, pesquisa e extensão.
ESTADUAL DE ENSINO SUPERIOR DE SANTA CATARINA (2007–2024)
A Receita Líquida de Impostos (RLI) de Santa Catarina apresentou crescimento nominal expressivo entre 2007 e 2024, passando de R$ 6,6 bilhões para R$ 40,9 bilhões, refletindo o dinamismo econômico do estado e a ampliação consistente de sua base arrecadatória. No mesmo período, o orçamento destinado às IEES evoluiu de R$ 120,8 milhões para R$ 717,2 milhões, crescimento relevante em termos absolutos, mas insuficiente para alterar de forma significativa a posição relativa do ensino superior no orçamento estadual.
Tabela 1: RLI e Orçamento da
Estadual de Santa Catarina (2007-2024)
Fontes: RREO/BGE/Santa
A participação da IEE na RLI manteve-se historicamente baixa e relativamente estável, oscilando em torno de 2% ao longo de quase toda a série. Mesmo nos anos de maior expansão da arrecadação, especialmente a partir de 2021, não se observa elevação proporcional do esforço fiscal em favor das universidades estaduais, com a participação permanecendo abaixo desse patamar.
A análise do gráfico das despesas totais em valores deflacionados, permite qualificar essa trajetória. Em termos reais, observa-se que o crescimento nominal do orçamento não se converteu em expansão contínua do poder de compra dos recursos executados.
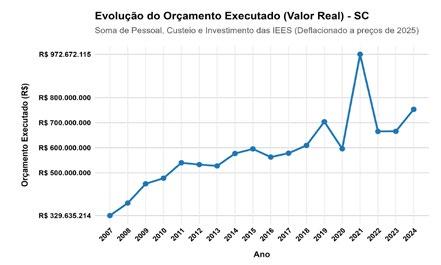
O gráfico indica períodos de estagnação e oscilações no orçamento real, particularmente a partir da segunda metade da década de 2010, revelando que o financiamento da UDESC não acompanhou de forma sustentada o dinamismo da arrecadação estadual.
A análise da execução orçamentária das IEES catarinenses, com base no gráfico de percentual de execução do orçamento por Grupo de Natureza da Despesa (GND), evidencia um padrão de execução seletivo, marcado pela preservação das despesas obrigatórias e pela compressão das rubricas mais flexíveis.
As despesas com Pessoal e Encargos Sociais apresentam percentuais elevados de execução, refletindo sua natureza compulsória e o peso desse grupo na estrutura de custos da universidade. Esse comportamento garante a manutenção mínima das atividades acadêmicas, mas reduz o espaço orçamentário disponível para outras finalidades.
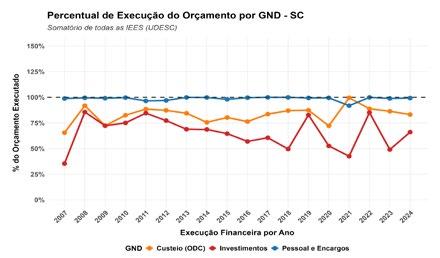
No grupo de Outras Despesas Correntes (ODC), os percentuais de execução mostram maior variabilidade, indicando que o custeio institucional, manutenção, serviços e funcionamento administrativo, opera como principal variável de ajuste. Essa dinâmica afeta diretamente a qualidade das condições de funcionamento da universidade, sobretudo em contextos de contenção orçamentária.
Os Investimentos apresentam percentuais de execução sistematicamente inferiores e maior instabilidade ao longo da série. O gráfico revela que, mesmo quando autorizados, os recursos destinados à expansão da infraestrutura, aquisição de equipamentos e modernização institucional enfrentam dificuldades recorrentes de execução, o que limita a capacidade de planejamento de médio e longo prazo da universidade estadual.
O caso de Santa Catarina evidencia um padrão no qual o dinamismo fiscal e o crescimento da arrecadação não se traduzem em fortalecimento proporcional do ensino superior estadual. A estabilidade da participação da IEE em pata-
mares reduzidos da RLI, associada à estagnação do orçamento em termos reais e à baixa execução dos investimentos, indica que o financiamento da universidade estadual permanece subordinado a escolhas orçamentárias conjunturais.
A ausência de mecanismos institucionais de proteção orçamentária limita a previsibilidade dos repasses e restringe a capacidade da UDESC de ampliar sua atuação de forma consistente. Ainda que o estado apresente condições fiscais mais favoráveis do que outras unidades da federação, o ensino superior estadual ocupa posição secundária na estratégia de gasto público, o que compromete seu potencial de contribuição para o desenvolvimento econômico, social e científico de Santa Catarina.
A análise comparada do financiamento das Instituições Estaduais de Ensino Superior (IEES), a partir da relação entre Receita Líquida de Impostos (RLI), orçamento autorizado, valores deflacionados e execução orçamentária por Grupo de Natureza da Despesa (GND), revela um padrão nacional marcado por crescimento nominal acompanhado de instabilidade relativa, perda de poder de compra e recorrentes problemas de execução, especialmente nas rubricas discricionárias.
Em praticamente todos os estados analisados, observa-se expansão significativa da RLI ao longo do período 2007–2024, refletindo o crescimento da arrecadação tributária subnacional. No entanto, esse movimento não se traduziu, de forma sistemática, em fortalecimento proporcional do financiamento das universidades estaduais. Em muitos casos, a participação das IEES na RLI permaneceu estagnada ou apresentou trajetória de queda, indicando perda de prioridade relativa do ensino superior público nos orçamentos estaduais, mes-
mo em contextos de aumento da capacidade fiscal.
A análise das despesas totais em valores deflacionados evidencia que o crescimento nominal dos orçamentos resulta em trajetórias marcadas por longos períodos de estagnação. O volume real do orçamento executado nacional demonstra expansão até atingir o seu ápice entre 2013 e 2014, encostando na marca de R$ 40 bilhões, seguido por um período de retração e platô que perdurou até o ano de 2023. A desagregação desse volume evidencia o peso estrutural da folha de pagamento: as despesas com Pessoal e Encargos Sociais consomem a esmagadora maioria dos recursos em toda a série histórica, assegurando a continuidade mínima das atividades, mas engessando a margem de manobra institucional a partir do orçamento discricionário.
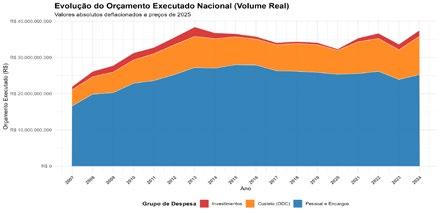
As Outras Despesas Correntes (ODC), essenciais para o funcionamento cotidiano, assistência estudantil e apoio à pesquisa, revelam o que pode ser conceituado como o “Hiato da Promessa Política”. Ao observar o orçamento discricionário nacional (Custeio e Investimentos), expresso no gráfico a seguir, constata-se que o valor executado tem sido sistematicamente inferior ao autorizado pela lei orçamentária.
Esse contingenciamento crônico criou uma lacuna bilionária entre a promessa governamental e a realidade financeira, corroendo o planejamento das IEES de forma severa em toda a série histórica, mas principalmente entre 2014 e 2020, período em que se observa queda substancial tanto na previsão orçamentária quanto na execução. Destaca-se que apenas em 2024 observou-se uma convergência inédita na série histórica entre as linhas de autorização e execução para essas rubricas.
A situação mais crítica recai sobre os investimentos em obras, instalações e equipamentos. O histórico de despesas de capital liquidadas desenha uma curva de extrema volatilidade: após um pico histórico de investimento real em 2013, o financiamento nacional despencou vertiginosamente, atingindo seu ponto mais baixo em 2020. Apesar da retomada contínua iniciada em 2021, o volume atual ainda representa uma fração do poder de investimento e infraestrutura alcançado há uma década.
A comparação entre os estados evidencia fortes assimetrias regionais e institucionais. O ranking do orçamento discricionário executado em 2024 expõe a diferença substancial entre os recursos destinados às IEES da região Sudeste, com as paulistas USP, UNICAMP e UNESP, seguidas pela fluminense UERJ, liderando isoladamente o painel nacional. A USP, no topo, ultrapassa a marca de R$ 2,2 bilhões de orçamento livre em 2024.
Em um estrato intermediário, encontram-se instituições com forte capilaridade regional, como as universidades baianas (UNEB, UEFS, UESC e UESB), que gerenciam parcelas discricionárias que variam de R$ 75 milhões a cerca de R$ 219 milhões. No extremo oposto, confirmando a urgência do subfinanciamento agudo, instituições como a UNCISAL e a UNEAL, em Alagoas, registram execuções discricionárias operando na casa dos milhares de reais, inviabilizando qualquer projeção de expansão ou autonomia plena.
O conjunto das análises confirma que o principal desafio do financiamento das IEES no Brasil não se resume ao volume nominal de recursos autorizados, mas envolve, de forma indissociável, três dimensões centrais: a participação estável na RLI, a preservação do poder de compra dos orçamentos e a efetiva execução dos recursos previstos, extinguindo o pernicioso hiato entre planejamento e pagamento.
A recorrência de padrões de subexecução e contingenciamento aponta para limites estruturais do modelo de financiamento vigente, fortemente condicionado pelas dinâmicas do federalismo fiscal brasileiro e pela ausência de mecanismos nacionais de coordenação e proteção do ensino superior público subnacional. Nesse cenário, as universidades permanecem vulneráveis às oscilações conjunturais, às disputas orçamentárias internas e às estratégias de ajuste fiscal adotadas pelos governos estaduais.
Os dados reforçam a necessidade de avançar na construção de mecanismos institucionais que assegurem maior previsibilidade, estabilidade e suficiência ao financiamento das IEES. A vinculação de percentuais mínimos da RLI, a garantia de execução integral dos orçamentos autorizados e a recomposição real dos recursos aparecem como elementos centrais para romper o ciclo de estagnação.
Mais do que um diagnóstico técnico, esta análise evidencia que o financiamento adequado das universidades estaduais é condição indispensável para a redução das desigualdades regionais, para a interiorização do ensino superior e para o fortalecimento do papel estratégico dessas instituições no desenvolvimento nacional.
PANORAMA DO FINANCIAMENTO DAS UNIVERSIDADES ESTADUAIS, MUNICIPAIS
E DISTRITAL
Sindicato Nacional dos Docentes das Instituições de Ensino Superior - ANDES-SN
PRESIDENTE
Cláudio Anselmo de Souza Mendonça (UFMA)
SECRETÁRIA-GERAL
Fernanda Maria da Costa Vieira (UFRJ)
1º TESOUREIRO
Sérgio Luiz Carmelo Barroso (UESB)
Setor das Instituições Estaduais, Municipais e Distrital de Ensino Superior (IEES/IMES/IDES
Caroline de Araújo Lima (UNEB)
Edmilson Aparecido da Silva (UEM) Emanuela Rútila Monteiro Chaves (UERN)
Luciana Henrique da Silva (UEMS)
Maria Raquel Garcia Vega (UENF)
Regina Célia da Silva (UNICAMP)
Sérgio Luiz Carmelo Barroso (UESB)
Virginia Márcia Assunção Viana (UECE)
Pesquisa, Sistematização e Análise:
José Caetano de Jesus Filho
Doutor em Economia
Davi Mendes Leite
Mestre em Planejamento Territorial
Encarregado de Imprensa e Divulgação
Diego Marques
Projeto Gráfico e Diagramação
Jimmy Carter F. L.
Home page: www.andes.org.br