Andalucía impulsa su desarrollo con turismo e inversión

Íñigo Galán Cáceres

Íñigo Galán Cáceres
LA vida son etapas: nacer, crecer, desarrollarse y morir. Sin embargo, estas etapas están pensadas para las personas pero no para las empresas, al menos, para todas las empresas.
Han transcurrido casi 27 años desde aquel lejano septiembre de 1999. Hablamos del siglo pasado, de cuando aún pagábamos y cobrábamos en pesetas y no en euros. Muchos de los que leéis estas líneas no teníais relación con el sector inmobiliario.
En aquella época, el sector inmobiliario se parecía poco a lo que hoy conocemos. Claro que había promotores, constructores, entidades financieras, intermediarios, consultores (pocos), arquitectos… Pero no existía una publicación especializada que diese voz al sector inmobiliario, que permitiera expresar con libertad lo que los actores sentían, querían o padecían.
Y fueron Rosa Hafner, Manuel Gandarias y Juan Hochberg quienes apostaron por un proyecto novedoso, diferente, rompedor, con el objetivo de ser el altavoz del sector, dotar de más transparencia a una profesión tradicionalmente opaca y convertirse en una referencia para todos aquellos que, de una u otra forma, participan en el apasionante mundo inmobiliario.
Bajo el liderazgo y el entusiasmo de Rosa y la dirección de Juan, la revista Andalucía Inmobiliaria empieza a posicionarse y a hacerse un hueco en el panorama inmobiliario andaluz. Entrevistas, seminarios, jornadas profesionales en todas las
provincias de Andalucía… el crecimiento es imparable. La revista tiene suscriptores, se vende en kioscos, está presente en la gran mayoría de las empresas del sector. Y llega 2008, la crisis inmobiliaria y financiera más brutal que hemos conocido. Y la revista, a pesar de todo, continúa adelante. Menos números, menos eventos y menos ingresos pero siempre siendo el altavoz del sector y la mejor plataforma para dar a conocer proyectos. Juan cae enfermo y a Rosa le cuesta cada día más afrontar en solitario lo que conlleva una publicación de este tipo.
Llega 2013. Y fallece Juan Hochberg, gran profesional y director de la publicación. Y cuando lo fácil parece cerrar y a otra cosa, Rosa se reinventa y, junto a Luis Miguel Martín Rubio y quien escribe esta editorial, crea un Consejo Asesor. El mejor Consejo Asesor que puede existir, con los mejores profesionales del sector de Andalucía y de Madrid y fieles seguidores de Rosa y la revista. Se crean los Premios Andalucía Inmobiliaria y, poco a poco, se aumenta el número de publicaciones, aumentan los eventos y se relanza significativamente el alcance de la revista. La importancia y relevancia de este Consejo Asesor ha sido vital para apoyar a Rosa y a su equipo. Ella es quien manda, quien decide y quien nos da órdenes pero siempre escucha y agradece.
Los años van pasando, los Premios son un éxito año tras año, las Jornadas de Turismo Residencial en Villa Padierna (gracias a Ricardo Arranz) se convierten en una referencia en el sector y Rosa sigue
incansable en su lucha por conseguir que Andalucía Inmobiliaria sea la voz del sector inmobiliario.
Y, como todo en la vida, llega un momento en que toca renovarse o morir. Hay que hacer una nueva web, estar presente en RRSS, digitalizar la publicación, vender más publicidad, estar presente en más Jornadas o Foros… Y la energía y vitalidad de Rosa ya no son las mismas después de tantos años.
Y Rosa decide que 27 años de sacrificios, alegrías y duro trabajo no deben caer en el olvido. Son tantos y tantos los profesionales del sector que se identifican con la filosofía de la revista, que la apoyan, que demuestran su compromiso y que quieren que la revista siga siendo el altavoz del sector, que bajo ningún concepto esto puede perderse.
Hace pocos meses que la marca de la revista ha sido adquirida por una de las empresas en las que participa la Cámara de Comercio de Sevilla. La Cámara ha sido quien ha mostrado más interés por continuar la labor de Rosa y su equipo y apuesta por continuar y mejorar los contenidos y asegurar los medios que permitan la expansión necesaria. Rosa continúa en el proyecto, al igual que el Consejo Asesor.
Se abre una nueva etapa, una etapa que ojalá sea brillante y que permita que el legado construido durante casi 27 años perdure y siga siendo reconocido.
Gracias por tanto Rosa y gracias a la Cámara de Comercio de Sevilla por continuar la labor de Rosa. Ai
Andalucía tras las elecciones: estabilidad política y grandes infraestructuras,
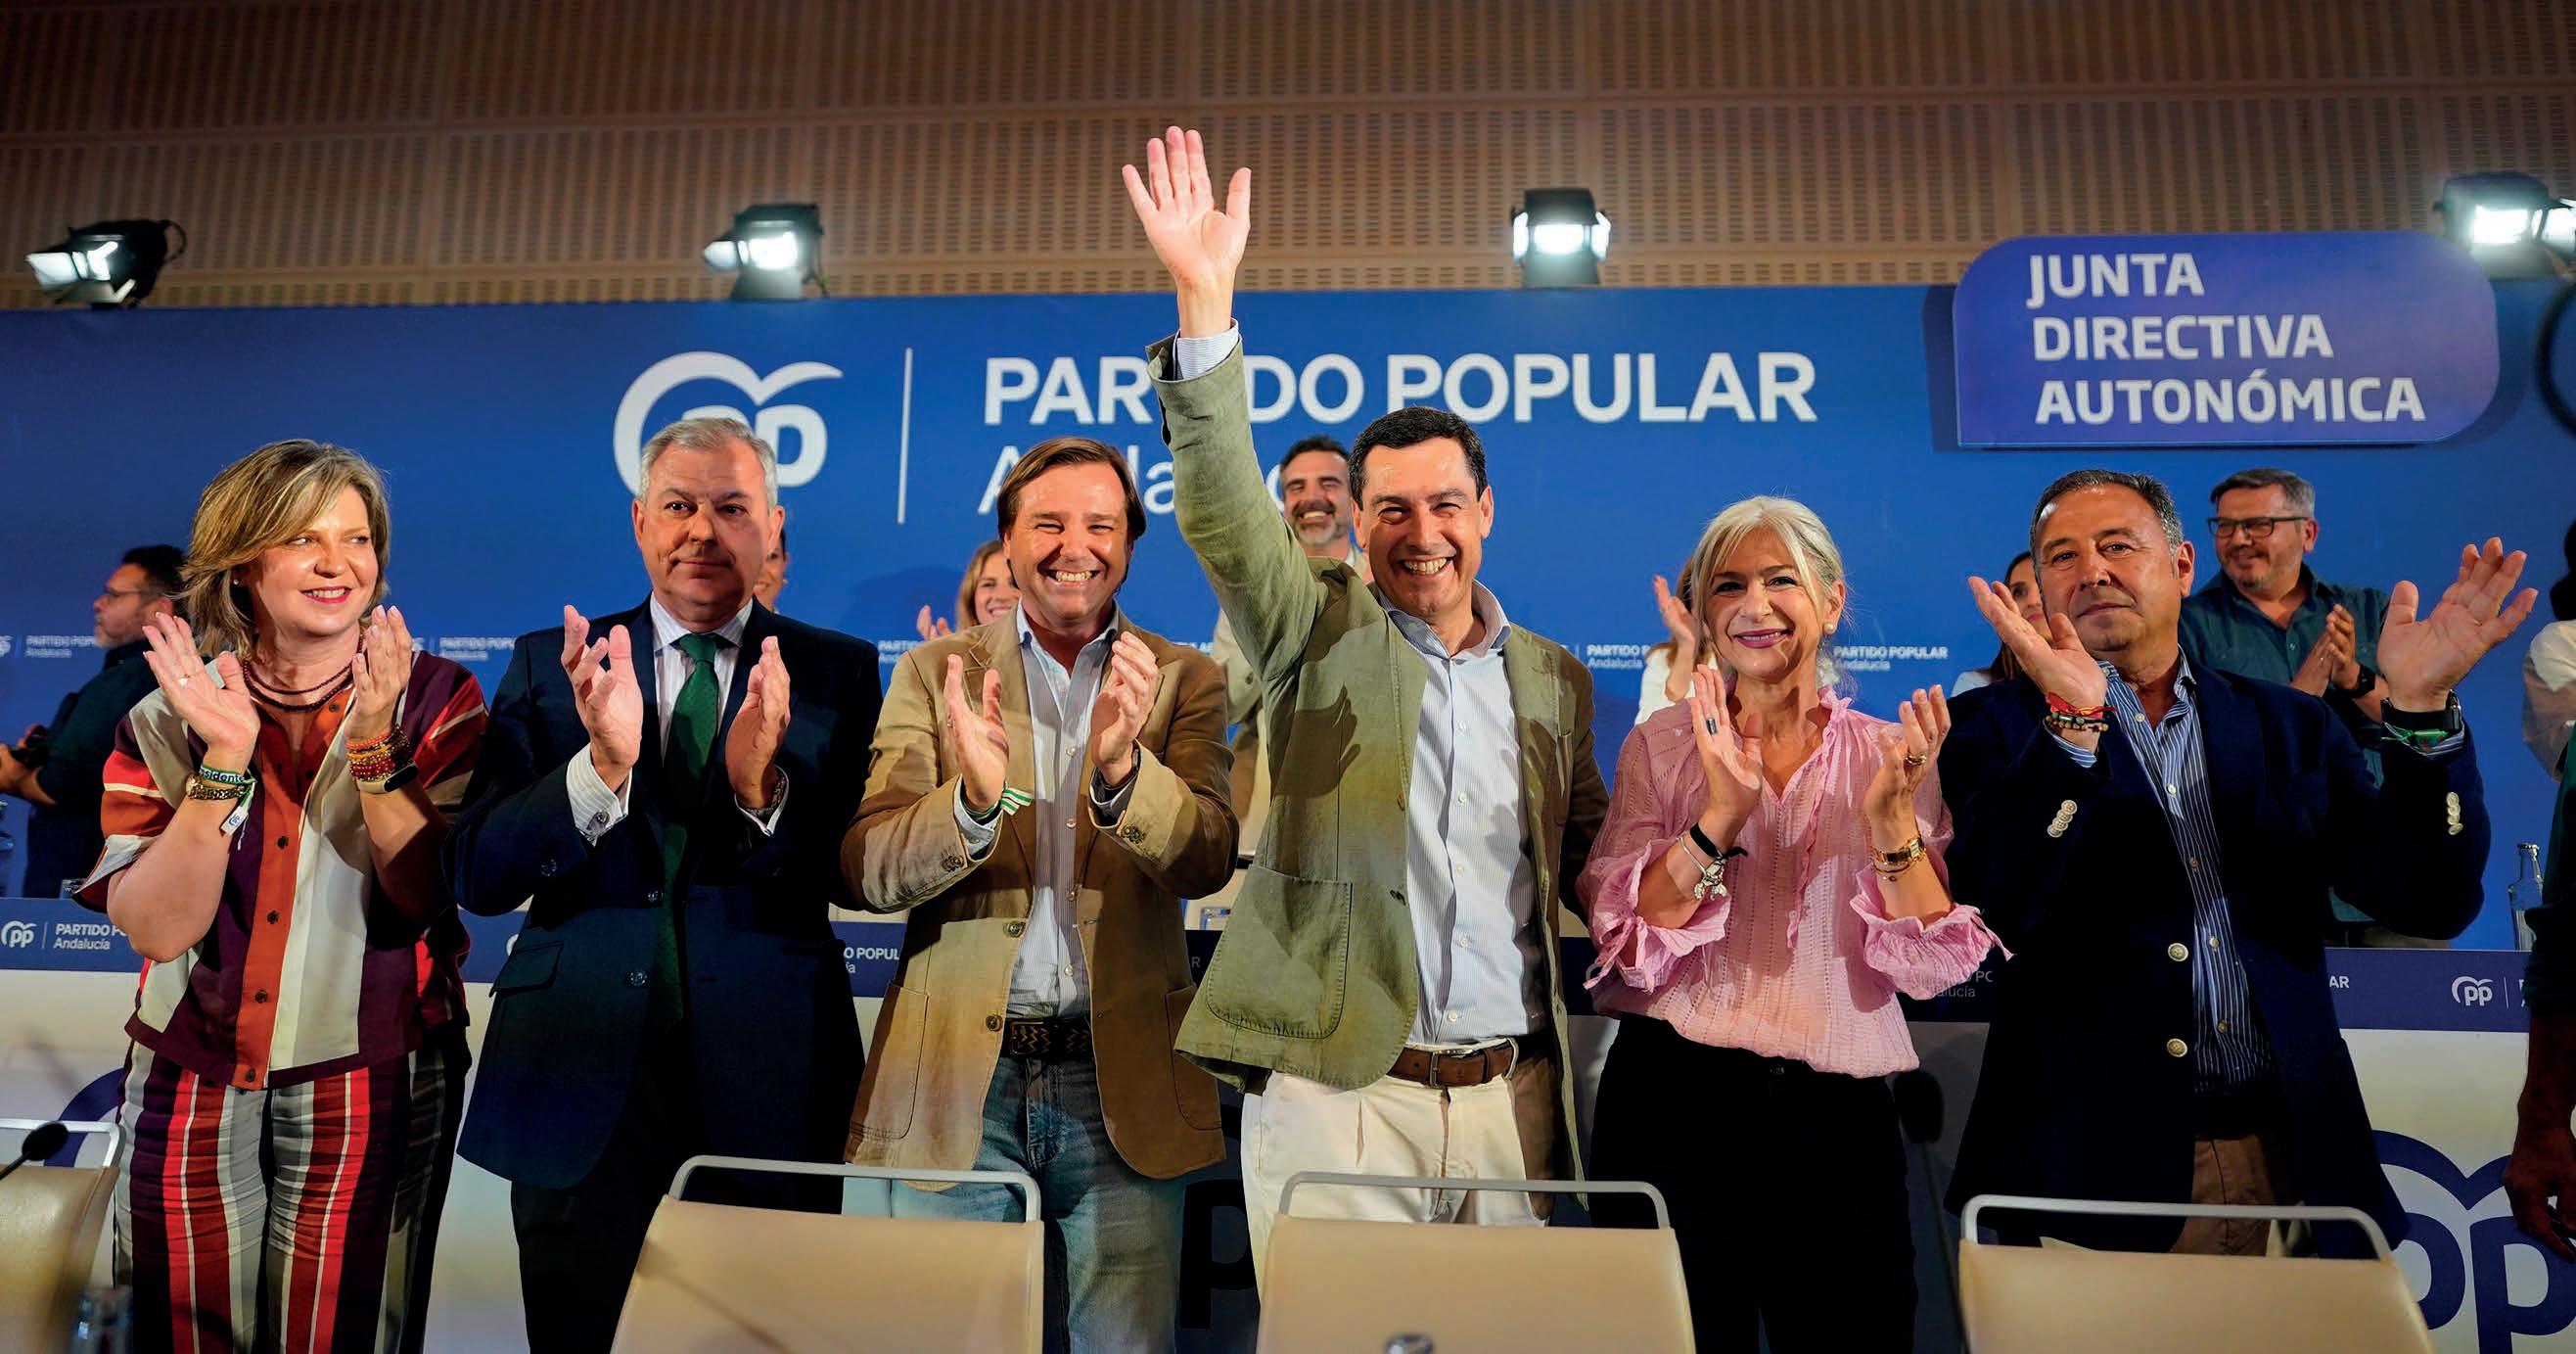
LA XIII Legislatura andaluza echó a andar el 11 de junio con la constitución del nuevo Parlamento surgido de las elecciones del 17 de mayo. El Partido Popular vuelve a ser la fuerza claramente mayoritaria con 53 escaños, aunque se queda a dos diputados de la mayoría absoluta. El PSOE ocupa la segunda posición con 28 parlamentarios, seguido de Vox con 15, Adelante Andalucía con 8 y Por Andalucía con 5. La sesión constitutiva confirmó además el control institucional del PP sobre la Mesa del Parlamento, presidida de nuevo por Jesús Aguirre, mientras continúan las negociaciones para la investidura de Juanma Moreno y la configuración definitiva de la gobernabilidad de la comunidad.
Los comicios volvieron a confirmar la fortaleza institucional del PP en Andalucía, y el mensaje que enviaron las urnas fue claro: una parte muy significativa del electorado andaluz apuesta por la continuidad de un modelo centrado en estabilidad, moderación y crecimiento económico.
Ese resultado tiene una lectura especialmente relevante para el tejido empresarial y para dos sectores estratégicos: las infraestructuras y el inmobiliario. Ambos dependen, en gran medida, de un gobierno sólido, con capacidad presupuestaria y estabilidad suficiente para ejecutar proyectos a largo plazo, atraer inversión y acelerar decisiones administrativas.
En Andalucía existe hoy un amplio consenso empresarial sobre la necesidad de
evitar escenarios de bloqueo político. La comunidad vive uno de los mejores momentos de su historia reciente en captación de inversión industrial, logística y residencial, pero necesita consolidar esa tendencia mediante seguridad jurídica, continuidad regulatoria y capacidad de gestión.
La próxima legislatura será decisiva para desbloquear infraestructuras históricas que acumulan retrasos desde hace décadas. Muchas dependen directamente del Gobierno central, pero requieren una Junta fuerte y con capacidad de presión política y técnica.
Uno de los grandes asuntos pendientes sigue siendo la red ferroviaria. Andalucía
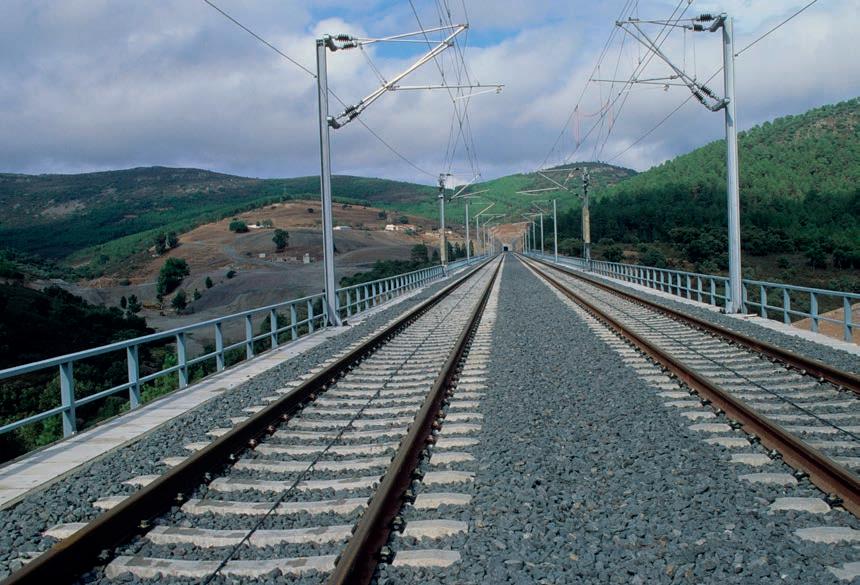
continúa muy por detrás de otras comunidades en conexiones de alta velocidad internas y en infraestructuras de mercancías. El Corredor Mediterráneo, clave para los puertos andaluces y para la competitividad logística, avanza a un ritmo insuficiente.
También siguen pendientes actuaciones estratégicas como:
• La conexión ferroviaria AlgecirasBobadilla, fundamental para el Puerto de Algeciras y el transporte de mercancías.
• La mejora integral de los Cercanías de Sevilla y Málaga.
• La ampliación del Metro de Sevilla.
• La expansión del Metro de Málaga hacia nuevas zonas metropolitanas.
• Los accesos ferroviarios y viarios a los grandes puertos andaluces.
• La modernización de infraestructuras hidráulicas y desaladoras ante la presión de la sequía.
• Nuevas carreteras metropolitanas y variantes urbanas en provincias con fuerte crecimiento demográfico.
La gestión del agua será, probablemente, una de las prioridades más sensibles de la legislatura. Andalucía necesita acelerar embalses, conducciones, depuradoras y sistemas de reutilización para garantizar tanto el abastecimiento urbano como la
“La próxima legislatura será decisiva para desbloquear infraestructuras históricas que acumulan retrasos desde hace décadas”
actividad agrícola e industrial. La sequía ha dejado claro que el déficit hídrico ya no es un problema coyuntural.
La actividad inmobiliaria afronta un momento de fuerte transformación. Andalucía se ha convertido en uno de los principales polos de atracción residencial de España, especialmente en Málaga y la Costa del Sol, Sevilla y Cádiz. La llegada de inversión extranjera, empresas tecnológicas y compradores internacionales ha disparado la demanda de vivienda y de activos terciarios.
Sin embargo, el sector reclama mayor agilidad urbanística y una administración más rápida. Los promotores consideran prioritario reducir los tiempos de tramitación de planeamientos y licencias, impulsar suelo finalista y reforzar las infraestructuras que acompañen el crecimiento.
En este contexto, la estabilidad política adquiere un valor estratégico. La inversión inmobiliaria -especialmente la internacional- penaliza los escenarios de incertidumbre o dependencia parlamentaria excesiva. Por ello, buena parte del empresariado andaluz, consultado por Andalucía Inmobiliaria, considera que un gobierno fuerte, preferiblemente en solitario, facilitaría la continuidad de las políticas de
simplificación administrativa y colaboración público-privada impulsadas en los últimos años.
Además, la próxima legislatura deberá afrontar retos complejos como:
• El acceso a la vivienda para jóvenes y clases medias.
• La tensión creciente en el mercado del alquiler.
• La regulación de la vivienda turística.
• El desarrollo del modelo ‘build to rent’.
• La industrialización de la construcción.
• La adaptación urbana a criterios de sostenibilidad y eficiencia energética.
UNA LEGISLATURA DECISIVA PARA EL MODELO ECONÓMICO ANDALUZ
Más allá de la aritmética parlamentaria, Andalucía afronta una legislatura decisiva. La comunidad ha logrado mejorar su imagen exterior y atraer proyectos industriales, tecnológicos y logísticos que hace apenas una década parecían improbables. Pero el verdadero desafío será transformar ese crecimiento en un modelo estructural y sostenible.
Para ello, será imprescindible acelerar infraestructuras, mejorar la capacidad administrativa y garantizar estabilidad política. La economía andaluza necesita menos ruido político y más capacidad de ejecución. Ai
Revista independiente especializada, del sector inmobiliario y de la construcción.
DIRECTORA EDITORA
Rosa Hafner
ADMINISTRADOR ÚNICO
Salvador Fernández
CONSEJO ASESOR
Ricardo Arranz de Miguel Fco. Javier de Aspe García-Junco
Antonio Carrillo Álcala
Rodrigo Charlo Molina
Simón Chávarri de la Fuente
Mikel Echavarren Pablos
Iñigo Galán Cáceres
José Antonio Granero Ramírez
Javier Martín Banderas
Luis Miguel Martín Rubio
Iñigo Molina Fernández
Leopoldo Parias Mora-Figueroa
Fernando Piñar Parias
Enrique Piñeyro Pueyo
Ricardo Pumar López
Jorge Segura Rodríguez
REDACTORES Y COLABORADORES
Elena Segura, José Luis Piedra, Simón Onrubia, Olivia Fernández, Sonia Mora
FOTOGRAFÍA
Rocío Fernández Ruz
José Moreno
DISEÑO Y MAQUETACIÓN
Lola Fernández
RESPONSABLE DE EVENTOS
Belén Balbontín
ADJUNTA A DIRECCIÓN
Pilar Salcedo
FOTOMECÁNICA E IMPRESIÓN EGONDI
Marifrán Carazo
Alcaldesa de Granada 8
Mikel Echavarren Presidente & CEO de Colliers 18
Sol Cruz Guzmán
Diputada Nacional por Sevilla en el Congreso de los Diputados 22
Jorge Paradela Gutiérez
Consejero de Industria, Energía y Minas
Eva María Buñuel Paredes Head of Reo Management & Sales Director
Diego Bermúdez
Senior Manager de Transacciones
Deloitte España. Responsable Debt Advisory Real Estate
Manuel Sillero Onorato
/
Pablo Parra Socio de Transacciones Deloitte España
Director de la Oficina de Asesoramiento en materia de Vivienda y Ocupación de EMVISESA
CN Centro de Negocios Plaza Aviador Ruiz de Alda, 11 41004 – SEVILLA teléfono 954 36 93 14
www.andaluciainmobiliaria.es redaccion@andaluciainmobiliaria.es
Andalucía Inmobiliaria es una publicación plural. Los artículos y comentarios que en ella aparecen reflejan las opiniones de los respectivos autores.
SE-1943-99
Confiesa que el mayor honor de su carrera política ha sido ganarse la confianza de los granadinos. Para Marifrán Carazo, licenciada en Ciencias Políticas y Sociología, con una trayectoria que le llevó desde ser concejala en Granada hasta consejera de Fomento, Articulación del Territorio y Vivienda en la Junta de Andalucía, llevar el bastón de mando de su ciudad es un auténtico privilegio. En su forma de gobernar se reflejan su experiencia
Llegó a Granada después de una intensa etapa como consejera de Fomento. ¿Qué supuso ese cambio en su trayectoria y qué destacaría de lo vivido en su anterior cargo?
Formar parte del Gobierno de Andalucía supuso para mí una etapa enormemente enriquecedora y viví como un auténtico privilegio trabajar para todos los andaluces. Tuve la oportunidad de impulsar proyectos para Andalucía y para Granada que hoy son una realidad y a los que ahora, desde la alcaldía, les estamos dando continuidad: el metro de Granada, que ha celebrado recientemente los 100 millones de viajeros; la reforma de la calle Arabial, que transformó una de las arterias principales de la ciudad y prácticamente un barrio entero; o empujar para que el primer Plan Alhambra fuese una realidad no solo consolidada, sino que ha dado pie a que empiece a gestarse un segundo plan para conectar patrimonio y desarrollo económico en la ciudad. En este sentido, quiero destacar la excelente labor que viene desarrollando Rocío Díaz al frente de la Consejería y que ha dado un nuevo impulso a proyectos esenciales para Andalucía y para Granada. En cual-
y bagaje político pero también un profundo apego por su ciudad natal. Ahora, tras sanear las cuentas de la ciudad, afronta una nueva etapa marcada por los grandes desafíos urbanísticos y por la necesidad de mejorar las infraestructuras y las comunicaciones. Porque como afirma en esta entrevista, una ciudad que quiere crecer necesita una administración que acompañe ese crecimiento.
Elena Segura Fotos: Archivo Ai
quier caso, y tras esa etapa, el mayor honor de mi carrera política ha sido que los granadinos me dieran su confianza para ser alcaldesa de mi ciudad. Una responsabilidad enorme que disfruto al máximo: solucionar los problemas más cercanos de los granadinos y a la vez pensar junto a ellos en la transformación de nuestra ciudad de cara al futuro, creo que es el reto más bonito posible y quiero sacarlo adelante junto a mis vecinos y vecinas.
A falta de menos de un año para el final de la legislatura, ¿qué balance realiza de su gestión hasta ahora al frente del Ayuntamiento de Granada?
Creo que el balance es sinceramente positivo, aunque sabemos que queda muchísimo trabajo por hacer. En 2023 partíamos de una situación económica muy complicada –encontramos el Ayuntamiento con una deuda de 164 millones de euros y facturas sin consignar– y hemos logrado reducirla hasta alcanzar superávit, de modo que nos estamos preparando para salir del Plan de Ajuste impuesto por el Ministerio de Hacienda antes de lo previsto. Eso está permitiendo volver a invertir: el mayor plan de obras
de los últimos años ya es una realidad en marcha, con 60 actuaciones en todos los barrios de la ciudad; la renovación de contratos clave como el de limpieza y parques y jardines; y el impulso a proyectos estratégicos en clave tecnológica como el primer centro demostrador de inteligencia artificial urbana de España iQuantum. En paralelo, somos Ciudad Finalista para ser Capital Europea de la Cultura en 2031 en un proyecto que no solo une a toda Granada, sino a toda Andalucía y que tiene como propósito transformar nuestro futuro con el binomio Ciencia y Cultura, y estamos asistiendo a una consolidación de Granada como destinataria de proyectos científicos y tecnológicos de primer nivel, como Ifmif Dones en colaboración con el resto de Administraciones. Como digo, queda trabajo, pero no tengo dudas de que estamos trabajando duro para tener una Granada mejor que la que encontramos hace tres años, y los resultados empiezan a hacerse visibles. Hoy Granada es una ciudad para vivir que está recuperando población gracias a nuestras políticas de vivienda, que acoge talento, a la que toda Europa mira en su vertiente cultural y que está tejiendo, a través de alianzas y cooperación, su
“En los tres primeros años de mandato hemos concedido ya más de 3.000 licencias de nuevas viviendas, más de la mitad protegida” Vivienda
futuro compartido en el que tratamos de mejorar cada día.
Se espera que Granada alcance los 250.000 habitantes en 2030. ¿Qué modelo de crecimiento sería el adecuado para la ciudad, se debe crecer en extensión o densificarse mejor?
Defendemos siempre un modelo sostenible de crecimiento. Revertir la pérdida de población favoreciendo nueva vivienda es una de nuestras prioridades y nuestras políticas ya empiezan a dar resultados. Eso significa aprovechar el suelo ya urbanizado, incentivar la rehabilitación de vivienda, pero también desbloquear suelo para nuevas promociones como lo esta-
mos haciendo. En los tres primeros años de mandato hemos concedido ya más de 3.000 licencias de nuevas viviendas, de las cuales más de la mitad son de vivienda protegida. Para facilitar el acceso, hemos puesto en marcha un conjunto de medidas concretas. En los presupuestos de 2026 hemos incorporado incentivos fiscales para la compra, el alquiler y la rehabilitación de vivienda: una bonificación del 50% en el IBI para inmuebles residenciales destinados al alquiler con renta limitada, y una bonificación del 75% en el ICIO para obras de rehabilitación en el distrito Centro, ampliando las ya existentes en el Albaicín. Para la compra, articulamos un acuerdo con Caja Rural Granada para
poner en marcha la Hipoteca Living Granada, que financia hasta el 95% de la adquisición o rehabilitación de viviendas y que está siendo un éxito. Hemos actualizado además la Ordenanza Reguladora del Registro Municipal de Solares y Edificaciones Ruinosas, para localizar e incentivar la puesta en carga de solares… Buscamos un modelo de crecimiento planificado, con identidad y vocación de barrio, pensado para las familias, para vivir, y también para acoger nuevos perfiles profesionales que Granada está atrayendo gracias a que se ha convertido en una de las ciudades que más empleos tecnológicos está generando.
En el nuevo Plan General de Ordenación Municipal de Granada se incluye la construcción, hasta 2030, de 14.000 viviendas. ¿Cuál es la hoja de ruta que se ha marcado para alcanzar este objetivo?
La hoja de ruta se articula en varios frentes simultáneos. El primero es la simplificación y actualización normativa, para ofrecer seguridad jurídica y acortar plazos: la inversión se atrae dando seguridad a quien invierte. El segundo es la agilización de licencias, con seguimiento activo de cada expediente, y la reducción de los plazos de los instrumentos necesarios para poner suelo en carga —estudios de detalle, de ordenación e innovaciones—. El tercero es desbloquear suelo residencial actualmente paralizado por normas supramunicipales. Y el cuarto es aprovechar el Decreto-ley 1/2025 de la Junta de Andalucía para poner en carga viviendas en alquiler asequible en parcelas de equipamiento. En definitiva, el objetivo es que Granada sea una ciudad atractiva para el inversor, con las condiciones de seguridad jurídica y agilidad administrativa que hacen que los proyectos se materialicen, favoreciendo el acceso a la vivienda.
¿Qué barrio cree que protagonizará la mayor transformación urbana de Granada en los próximos años?
En el momento actual, La Azulejera es nuestro gran pulmón residencial y el proyecto de transformación más ambicioso que
“Es esencial elevar la mirada y trabajar con un horizonte temporal adecuado y las necesidades presente y futuras bien definidas para que los proyectos se materialicen”
tenemos en marcha. Pero no es el único. Estamos trabajando para que otras zonas de la ciudad también puedan desarrollarse, como El Serrallo o determinadas parcelas de uso industrial cuya reconversión a uso residencial consideramos viable. La transformación urbana de Granada no se va a producir en un solo punto; es un proceso que queremos que alcance a distintos barrios y que combine nuevo desarrollo con regeneración del tejido existente.
El Ayuntamiento impulsa nuevas zonas de expansión en el Zaidín vinculadas a espacios verdes y regeneración urbana. ¿Ese modelo será replicable en otras áreas?
Es un proyecto de transformación y mejora de barrios que consideramos muy valioso, aunque su viabilidad depende en buena medida de la disponibilidad de ayudas europeas, estatales y autonómicas. Lo que sí tenemos claro es que el Ayuntamiento está preparado y quiere seguir aportando financiación. Granada está en condiciones de concurrir con proyectos sólidos para distintos barrios. El modelo es replicable siempre que se den las condiciones de financiación adecuadas, y nuestra tarea es tener los proyectos listos para activarlos en cuanto esas condiciones se materialicen.
El hecho es que el área metropolitana de Granada es una pieza clave en este crecimiento, pero necesita nuevas conexiones. ¿Van las infraestructuras por detrás de esta expansión?
Este es un reto para muchas ciudades y áreas metropolitanas en crecimiento. La de Granada supera los 500.000 habitan-
tes y necesita una movilidad que esté a la altura de esa realidad. Tenemos el metro como activo fundamental, que ya han utilizado más de 100 millones de viajeros. Pero hace falta seguir completando su red e intermodalidad y un proyecto de cercanías. Las infraestructuras requieren de acuerdos, planificación y anticipación, por eso es esencial elevar la mirada y trabajar con un horizonte temporal adecuado y las necesidades presente y futuras bien definidas para que los proyectos se materialicen. Los cercanías, por ejemplo, han de ser posibloe gracias al proyecto de integración del ferrocarril sobre el que ya estamos trabajando.
¿Qué plazos maneja el Ayuntamiento para nuevas ampliaciones del Metro y qué barrios o municipios deberían ser prioritarios?
Los datos confirman que el metro ha supuesto una mejora sustancial del transporte y la movilidad en Granada: ha transformado la forma en que los granadinos se mueven por su ciudad. La Junta de Andalucía, administración competente en su gestión, está a punto de concluir la ampliación hacia Churriana y Las Gabias. Una visión metropolitana que siempre se ha considerado prioritaria. Respecto a futuras ampliaciones, el Ayuntamiento está a disposición de la Junta para estudiar todas las alternativas posibles, pero priorizando la conexión entre el norte y el sur del Cinturón, que consideramos esencial junto a otras infraestructuras como la ya mencionada red de cercanías.
Otras infraestructuras que dependen del Gobierno central y que recla-
man los empresarios son el Cierre del Anillo de la Circunvalación o el Corredor Mediterráneo hasta Almería. ¿Coincide con estas demandas?
Son dos infraestructuras muy necesarias para la movilidad urbana, metropolitana y entre provincias, aunque con naturaleza diferente. El cierre del anillo es fundamentalmente una infraestructura de competencia supramunicipal por su alcance y trascendencia. Su importancia para Granada capital es enorme: daría conexión por el norte de la ciudad, acce-
“La transformación urbana de Granada no se va a producir en un solo punto; es un proceso que queremos que alcance a distintos barrios y que combine nuevo desarrollo con regeneración del tejido existente”
so directo a la nueva zona de La Azulejera, al Campus de la Cartuja y al Albaicín, y reduciría significativamente los tiempos de desplazamiento –desde El Serrallo al polígono de Juncaril se tardarían apenas siete minutos– con el consiguiente ahorro de tiempo y reducción de contaminación favoreciendo la mejora de la movilidad. El Corredor Mediterráneo y la variante de Moreda, que permitiría sacar las mercancías de la ciudad hacia la nueva área logística en Mercagranada, son proyectos de competencia estatal que resultan vitales para la conexión de Granada con Almería y con el resto del corredor. Ambas infraestructuras son prioritarias y desde el Ayuntamiento las defendemos con la misma firmeza y
lealtad institucional con la que abordamos cualquier reivindicación que afecte al desarrollo de la ciudad.
En el PGOM también se apuesta por la llegada del Metro al Aeropuerto. Se trata de una de las grandes asignaturas pendientes de la ciudad, ¿cuándo se podría hacer realidad?
Es una gran oportunidad para Granada y estamos más cerca que nunca de dar los primeros pasos concretos. Está a punto de adjudicarse formalmente la redacción del proyecto de la estación y el anteproyecto de la integración ferroviaria, fruto de un acuerdo histórico con el Estado. Estos trabajos tienen un plazo de redacción de entre tres y cuatro años. En paralelo, es-
tamos trabajando para que las cercanías puedan implementarse sobre la vía de alta velocidad existente, con una primera fase que conectaría Granada con La Azucarera, Atarfe, Santa Fe y el aeropuerto. Son proyectos complementarios que, juntos, pueden transformar radicalmente la movilidad en el área metropolitana.
¿Qué errores del urbanismo de las décadas anteriores cree que no deberían repetirse en la ciudad?
Granada ha padecido durante mucho tiempo cierta parálisis en materia urbanística: los bloqueos en grandes proyectos, la incapacidad para liberar suelo y unos plazos de tramitación excesivos que han frenado el desarrollo de la ciudad durante demasiado tiempo. Quizá hemos echado de menos también mayor seguridad jurídica, lastrada por una normativa desactualizada que generaba incertidumbre en promotores e inversores. Ambas circunstancias tienen el mismo efecto: alejan la inversión y retrasan el desarrollo. Por eso nuestra apuesta es simplificar, actualizar, agilizar y ofrecer certidumbre. Una ciudad que quiere crecer necesita una administración que acompañe ese crecimiento con eficiencia, claridad normativa y decisión, que es la que tiene este equipo de Gobierno.
Si tuviera que elegir una sola gran obra transformadora para Granada, ¿cuál sería?
Es difícil elegir una sola, por suerte. En estos momentos, la integración del ferrocarril liberará suelo en el corazón de la ciudad, eliminará una barrera histórica entre barrios y tendrá un efecto multiplicador sobre la movilidad, la vivienda y la actividad económica. Trabajamos juntos Estado, Junta de Andalucía y Ayuntamiento en una mesa técnica que ya ofrece resultados, como la adjudicación de la construcción de la nueva estación y el anteproyecto para integrar el ferrocarril en nuestra ciudad. Ai
ENalguna ocasión, esta sección ha llevado por título la expresión “Pensar lo que se dice”. Se trata de una recomendación tan sencilla como valiosa; una invitación a la prudencia y, a la reflexión. Sin embargo, en los tiempos que vivimos, quizá resulte aún más pertinente otra máxima: “Decir lo que se piensa”. No porque la primera haya perdido vigencia, sino porque la segunda parece haberse convertido en una rara excepción en una esfera pública dominada con frecuencia por la línea argumental, los cálculos, las ambigüedades y los discursos prefabricados.
En este contexto, el Papa León XIV ha ofrecido recientemente un ejemplo de honestidad intelectual y coherencia personal. Con naturalidad y sin artificios, ha expresado lo que realmente piensa, frente a unos y otros, ante partidarios o detractores de sus ideas, haciendo gala de una transparencia poco común en quienes ejer-
cen responsabilidades ante la opinión pública. Su actitud constituye un recordatorio de que la credibilidad no nace de decir lo que conviene, sino de tener el valor de sostener con claridad aquello en lo que se cree.
En su discurso en el Palacio Real ante las principales personalidades políticas del país, el Papa hablaba con claridad y advertía que, “hoy, la tentación de ganar popularidad avivando el fuego de las polarizaciones parece crecer, en lugar de disminuir”
Pocos días después, Isabel Díaz Ayuso ya reconocía que la polarización política regresará en los próximos días. “Volverá, es evidente”, manifestaba la presidenta de la Comunidad de Madrid, poniendo sobre la mesa la cruda realidad. Por muchos aplausos que recibiera el Santo Pontífice en su visita a la Cámara Baja, al final todo vuelve a su sitio, que últimamente no puede ser otro que la confrontáción política.
Y es que para el ciudadano, la política está cada vez más lejos. Todo lo que ocurre a nivel nacional está enturbiando, para muchos, lo que se trata de hacer a nivel local. Así lo reivindicaba el alcalde de Moguer, Gustavo Cuéllar, que señalaba como
“debe haber una distinción prismática de cada una de las elecciones” porque “el ciudadano está cercano al alcalde o alcaldesa y eso quiere decir que hay una realidad en la que vive un alcalde o una alcaldesa y sus concejales. Pero hay otra realidad en la que viven mucho más distanciados los presidentes de las comunidades autónomas y otra mucho más distante en la que viven los presidentes de los gobiernos” Para Cuéllar, “hay que discernir muy bien que la política más pura, más limpia, más clara, más transparen-
Papa León XIV
“Hoy, la tentación de ganar popularidad avivando el fuego de las polarizaciones parece crecer, en lugar de disminuir”
“Hay que discernir muy bien que la política más pura, más limpia, más clara, más transparente, más directa es la local”
te, más directa es la local y nada tiene que ver con la que se hace a nivel nacional”, subrayaba.
A finales del mes de mayo, el NESI Forum celebrado en Guadarrama, hacía precisamente una reflexión sobre la transparencia, la honestidad y la necesidad de llegar a acuerdos entre los diferentes partidos políticos. Este encuentro, impulsado por una fundación sin ánimo de lucro, ha movilizado ya a más de 3.000 líderes a nivel internacional y aspira a activar a una ciudadanía decidida a
defender la moderación. Su director y cofundador, Diego Isabel La Moneda, afirmaba que “necesitamos acuerdos urgentes y, si no llegan desde arriba, tendremos que impulsarlos desde abajo” Víctor Lapuente, responsable de la Oficina de Tendencias Globales del Banco de España, apuntaba uno de los temas más ávido de acuerdos: el tema de la vivienda. Y ponía el foco en la “imposibilidad de que las nuevas generaciones proyecten una vida estable en las grandes urbes si no se redistribuyen de forma equitativa las oportunidades y el empleo a lo largo del territorio”, destacando el problema de los ciclos electorales.
Muchas organizaciones empresariales vienen demandando un Pacto de Estado en esta materia, como la mejor vía para asegurar una estrategia común y duradera que permita solucionar el problema del acceso a la vivienda y no esté al albur de que un partido u otro resulte ganador en las urnas, y se desmonte todo lo realizado por el anterior.
De momento, se están dando algunos pasos. En la Conferencia Sectorial celebrada a finales del pasado mes de mayo, las comunidades autónomas votaban a favor del Plan Estatal de Vivienda 2026-2030, aprobando por unanimidad los criterios de distribución de los 7.000 millones de euros
Víctor Lapuente
“Las nuevas generaciones no pueden proyectar una vida estable si no se redistribuyen de forma equitativa las oportunidades”
que se contemplan en este documento. “Reivindico mi manera de alcanzar acuerdos”, manifestaba la ministra de Vivienda, Isabel Rodríguez, reconociendo que el concenso con el resto de grupos políticos es el camino a seguir. “Esa fórmula creo que es efectiva. Hoy lo estoy celebrando”, señalaba., para añadir que “el punto de conexión es crear un parque público y lo relevante es que hayamos conseguido llegar a ese acuerdo” y explicaba que lo importante es que “distintas administraciones de distintos signos políticos nos estamos po-
niendo de acuerdo”. Es algo que debería ser obvio, pero que en estos tiempos, parece ser la excepción. Encontrar buena sintonía entre los políticos
Alberto Núñez Feijóo
“Es posible construir un millón de viviendas nuevas en España en una legislatura”
Isabel Rodríguez
“El punto de conexión es crear un parque público y lo relevante es que hayamos conseguido llegar a ese acuerdo”
El mes de mayo ha traído más novedades en relación a la vivienda. El Partido Popular celebraba que el Congreso de los Diputados diera luz verde a la tramitación de una proposición de ley “de medidas administrativas y procesales para la seguridad jurídica de la ordenación territorial y urbanística, el impulso del desarrollo urbano y la vivienda” con la que busca solucionar la “grave crisis de oferta a la que se enfrenta el mercado residencial, sobre todo en el apartado del alquiler, pero también en el de compraventa”, señalaba. Al tiempo que se aceptaba también poner en marcha la tramitación parlamentaria de la Ley del Suelo del PP con el apoyo de Vox y de Junts.
Desde la oposición, se reclama una política de vivienda distinta. Precisamente el presidente del PP, Alberto Núñez Feijóo, manifestaba, en una reciente visita a la capital hispalense, que es posible construir un millón de viviendas nuevas en España “en una legislatura” y crear “más de 500.000 puestos de trabajo”. Pero denunciaba el “desastre sin paliativos que representa la política intervencionista” del Gobierno central en relación con la vivienda. Según Feijóo, se han producido “13.000 viviendas protegidas menos cada año y el Gobierno solo ha servido para incrementar el problema”
La vivienda no es la única materia en la que se necesitan acuerdos. Para otros
Rocío Blanco
temas relacionados con el empleo también se reclaman acuerdos transversales. Hace unos dias, la consejera de Empleo, Empresa y Trabajo Autónomo en funciones, Rocío Blanco, participaba en las XVII Jornadas del Sector de la Distribución Comercial, organizadas por la Confederación Andaluza de Empresarios de Alimentación y Perfumería (CAEA), y ponía el foco en el absentismo laboral “uno de los problemas más graves a los que se enfrentan las empresas”, señalaba. Para la consejera, “está pasando de ser un problema coyuntural a un problema estructural”, de ahí que se reclamed un pacto de Estado “para que se tome conciencia de esta cuestión, apostando por las mutuas colaboradoras para algunas patologías y modificando algunas normativas que no
Rocío Blanco
“El absentismo laboral está pasando de ser un problema coyuntural a un problema estructural”
José Luis Sanz
Javier González de Lara
“Lo que necesita Andalucía es un Gobierno sólido y operativo”
propician la incorporación al trabajo”, añadía.
Mientras en Andalucía, tras la resaca electoral, se siguen de cerca los movimientos de los partidos para cerrar acuerdos que permitan formar Gobierno. Desde el sector privado se asiste con interés a estas negociaciones, ya que lo fundamental es encontrar la estabilidad lo antes posible. Por eso el presidente de la Confederación de Empresarios de Andalucía (CEA), Javier González de Lara, pedía que el nuevo Gobierno andaluz se constituya “pronto”. El medio no está en este caso por encima del fin, ya que, ante la posibilidad de que el PP gobierne en solitario o mediante un pacto con Vox, González de Lara admitía
que “lo relevante aquí es la meta conseguida”. El nuevo Ejecutivo debe conformarse “con la mayor celeridad posible” porque, en su opinión, lo que necesita Andalucía “es un Gobierno sólido y operativo”, manifestaba.
Las alianzas hacia la derecha convencen a algunos. El propio alcalde de Sevilla, José Luis Sanz, indicaba hace unos días, haciendo balance de sus tres años de gobierno, que “a Sevilla le ha ido bien con el acuerdo con Vox, porque rompió la parálisis que pretendía el PSOE”. Pero estos
Moreno
Moreno
“Hay que alcanzar un acuerdo razonable y justo que represente el interés general”
José Luis Sanz
“Sevilla no puede estar sin presupuestos. No sé cómo el Gobierno de Pedro Sánchez puede llevar siete años sin ellos”
concensos requieren de un diálogo continuo, ya que para seguir avanzando hay que seguir pactando. En este caso, el siguiente hito tendrá lugar después del verano, cuando el Gobierno local se siente de nuevo con los grupos de la oposición para negociar las cuentas municipales de 2027. “Sevilla no puede estar sin presupuestos. No sé cómo el Gobierno de Pedro Sánchez puede llevar siete años sin ellos”, apuntaba Sanz, en una clara alusión a lo que ocurre en el Ejecutivo central.
Mientras Juanma Moreno defiende un “acuerdo razonable y justo que represente el interés general” para formar gobierno. Las negociaciones continúan marcadas por la búsqueda de equilibrios entre las distintas fuerzas políticas. El desenlace de este proceso no solo determinará la composición del próximo Ejecutivo en Andalucía, sino también la capacidad de las instituciones para responder a las demandas de una ciudadanía que reclama estabilidad, diálogo y eficacia en la gestión pública. Ai
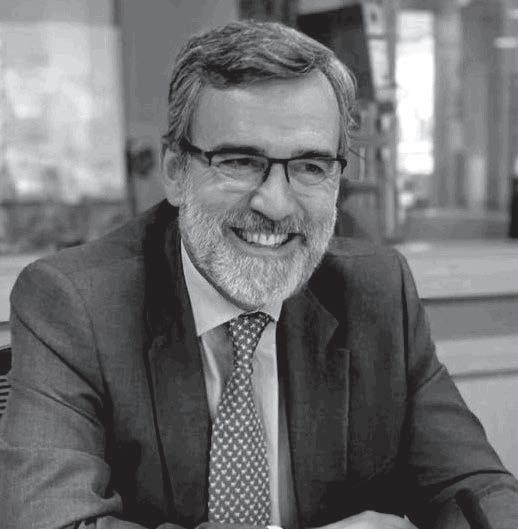
Mikel
Echavarren Presidente & CEO de Colliers
“El reto de la vivienda asequible en Andalucía Reflexiones sobre la viabilidad y el futuro de la colaboración público-privada”
LA escasez de vivienda asequible se ha consolidado como uno de los mayores desafíos estructurales y sociales a los que se enfrenta España en la actualidad. Las dinámicas demográficas, la concentración de la demanda en los principales núcleos urbanos y el progresivo encarecimiento del mercado libre han expulsado a amplias capas de la población –especialmente a los jóvenes y a familias de rentas medias– de la posibilidad de acceder a una vivienda adecuada. En este contexto, el consenso institucional y sectorial es unánime: la única solución escalable a corto y medio plazo pasa por impulsar la promoción de vivienda asequible en régimen de alquiler mediante modelos de Colaboración Público-Privada (CPP).
La teoría detrás de la CPP es impecable: la Administración Pública aporta el activo más escaso y difícil de generar (el suelo), cediéndolo en derecho de superficie por
plazos prolongados (habitualmente entre 50 y 75 años), mientras que el sector privado aporta su capacidad técnica, agilidad promotora y, fundamentalmente, el capital necesario para financiar y ejecutar la obra, asumiendo posteriormente la gestión del activo. Esta fórmula ha demostrado ser un éxito rotundo en comunidades pioneras como Madrid, a través del Plan Vive y otros planes municipales, logrando movilizar cientos de millones de euros de inversión institucional. Sin embargo, cuando intentamos extrapolar este modelo de forma mimética a otras regiones de España, como Andalucía, la realidad financiera nos devuelve un diagnóstico incontestable: el modelo, en sus parámetros actuales, no es viable.
Para comprender la raíz de este problema, es imprescindible abandonar el terreno de las declaraciones de intenciones y descender a la matemática financiera de los proyectos. La inversión
inmobiliaria, especialmente la vinculada a capital institucional (fondos de pensiones, aseguradoras, fondos de inversión a largo plazo), no entiende de dogmas, sino de una ecuación ineludible: el binomio rentabilidad-riesgo.
Si analizamos un proyecto tipo de promoción de 100 viviendas con protección pública (con sus correspondientes garajes y trasteros), sobre una superficie construida de 10.000 metros cuadrados y una superficie útil de 7.500 metros cuadrados, nos encontramos con la primera gran verdad del mercado inmobiliario español actual: la homogeneidad de los costes de construcción. Hoy en día, construir un edificio con estándares de calidad, eficiencia energética y sostenibilidad asimilables exige una inversión prácticamente idéntica en la Comunidad de Madrid que en Andalucía. Estaríamos hablando de un coste total de inversión (incluyendo costes indirectos, licencias, honorarios y
soft costs) de unos 2.000 euros por metro cuadrado construido. Es decir, nuestro proyecto ejemplo requerirá una inversión inicial inamovible de 20.000.000 de euros, independientemente de si se levanta en Alcorcón o en Dos Hermanas.
La divergencia radical, y el origen de la inviabilidad en el sur, surge al analizar la línea de ingresos, fuertemente condicionada por los módulos máximos regulados por cada comunidad autónoma. En un municipio de la zona A de la Comunidad de Madrid (bajo el régimen VPPL), el módulo aplicable en 2025 permite unas rentas de 13,29 €/m² útil al mes para la vivienda. Si a esto le sumamos los anejos (garajes y trasteros) y descontamos unos gastos de explotación (OPEX) estabilizados en el 15% de los ingresos, el proyecto genera un Ingreso Neto de Explotación (NOI) superior a los 1,24 millones de euros anuales. Al cruzar este NOI con la inversión de 20 millones de euros, obtenemos una rentabilidad neta (yield sobre el coste) del 6,20%. Esta cifra, en el entorno macroeconómico actual, es lo suficientemente atractiva para captar la atención del capital privado. Remunera adecuadamente el riesgo de promoción, el riesgo de comercialización y el coste del capital y la deuda, permitiendo que el mecanismo de la CPP en Madrid gire a pleno rendimiento.
Pero crucemos Despeñaperros. Si trasladamos exactamente el mismo proyecto a un municipio del Grupo 1 en Andalucía, bajo la calificación de Régimen General, el panorama cambia drásticamente. El coste de inversión sigue siendo de 20 millones de euros. Sin embargo, el módulo de renta máxima se desploma a 8,55 €/m² útil al mes. Tras aplicar la misma estructura de ingresos por anejos y el mismo porcentaje de gastos operativos del 15%, el Ingreso Neto de Explotación (NOI) resultante se reduce a apenas 798.140 euros anuales. ¿El resultado? La rentabilidad neta del proyecto se hunde hasta el 3,99%.
Debemos ser absolutamente claros y transparentes en este punto: el mercado de inversión institucional no va a entrar a promover vivienda asequible asumiendo riesgo promotor por una rentabilidad del 3,99%. No es una cuestión de falta de voluntad, sino de pura estructura de capital. Con los tipos de interés actuales y el coste de la deuda asociada a la promoción inmobiliaria, una rentabilidad del entorno del 4% apenas cubre el servicio de la deuda, dejando la rentabilidad sobre el capital propio (equity) en niveles pírricos o incluso negativos. Los comités de inversión internacionales, al evaluar el mapa europeo de oportunidades, descartarán automáticamente cualquier proyecto en este umbral
propias ventajas, limitaciones y horizontes temporales.
La primera vía, y la más evidente, es la reducción directa de los costes de inversión mediante subvenciones a fondo perdido al promotor. Al reducir el denominador de la ecuación (el volumen total de capital que el privado debe aportar), la rentabilidad del proyecto sobre el capital invertido aumenta mecánicamente. Durante los últimos años, esta vía ha encontrado un aliado formidable en los Fondos Europeos Next Generation EU. Las ayudas directas (que en algunos programas superan los 40.000 o 50.000 euros por vivienda) han servido como balón de oxígeno para viabilizar promo-
“Hoy en día, construir un edificio con estándares de calidad, eficiencia energética y sostenibilidad asimilables exige una inversión prácticamente idéntica en la Comunidad de Madrid que en Andalucía”
de rentabilidad, priorizando jurisdicciones donde el retorno compense la inmovilización del capital a largo plazo y la asunción de riesgos de desarrollo.
Esta realidad empírica nos aboca a una reflexión profunda. Si Andalucía quiere ser competitiva en la atracción de capital para solucionar su propio déficit de vivienda asequible, no puede limitarse a licitar suelos públicos y esperar a que los inversores acudan. Es imperativo intervenir en la ecuación financiera del proyecto para elevar esa rentabilidad desde el inasumible 3,99% hasta un entorno del 5,5% – 6,0%, que es la frontera donde el capital institucional de perfil conservador (Core / Core+) comienza a sentirse cómodo.
Ante esta tesitura, existen fundamentalmente tres mecanismos para equilibrar la balanza, cada uno con sus
ciones en mercados de rentas bajas. Sin embargo, construir una política de Estado (o de Región) a largo plazo basándose en esta premisa es un error estratégico. Los fondos Next Generation tienen fecha de caducidad. Son una inyección coyuntural, no una herramienta estructural. Cuando este grifo se cierre, los proyectos en Andalucía volverán a la casilla de salida del 3,99%. La Administración andaluza tendría entonces que suplir esos fondos con cargo a sus propios presupuestos, una medida difícilmente sostenible dadas las restricciones de déficit y la multiplicidad de necesidades sociales a cubrir.
La segunda alternativa nos lleva a explorar modelos innovadores que actúen sobre el numerador de la ecuación: los ingresos. Si el inquilino de vivienda asequible en Andalucía no puede (ni debe, por el
espíritu social del proyecto) pagar más del módulo establecido, pero el proyecto necesita mayores ingresos para ser viable, la diferencia debe ser cubierta por la Administración mediante lo que se conoce en el argot de las infraestructuras como un “peaje en la sombra” (shadow toll).
Este esquema, ampliamente utilizado en la construcción de autovías u hospitales, implicaría que el inquilino abona el alquiler social estipulado, y la Administración regional o municipal abona directamente al concesionario (el promotor privado) un complemento de renta mensual. Estamos hablando de cifras absolutamente manejables desde el punto de vista del impacto por unidad:
rador privado, existe un riesgo muy alto de que Eurostat obligue a consolidar el valor presente de todos esos pagos futuros en las cuentas públicas desde el minuto cero. Esto supondría un incremento inmediato del déficit y la deuda de la comunidad autónoma, un límite rojo que las intervenciones generales de las administraciones no están dispuestas a cruzar.
Para que un modelo de peaje en la sombra o de “pago por disponibilidad” no compute íntegramente como deuda pública, es vital que exista una transferencia real y significativa del riesgo hacia el sector privado. El pago de la Administración no puede ser un cheque en blanco garantizado; debe estar condicionado
“Plantear un “peaje en la sombra” en materia de vivienda abre de inmediato un debate técnico y contable de extrema complejidad: la consideración de estos compromisos futuros como Deuda Pública”
complementar las rentas entre 1 y 3 euros por metro cuadrado y mes permitiría disparar la rentabilidad del proyecto hacia el umbral de viabilidad del 6%. Para el inquilino, el coste sigue siendo asequible y regulado. Para el inversor, el flujo de caja global (Inquilino + Administración) es suficiente para justificar la inversión y pagar la deuda.
Sin embargo, plantear un “peaje en la sombra” en materia de vivienda abre de inmediato un debate técnico y contable de extrema complejidad: la consideración de estos compromisos futuros como Deuda Pública. Según el Sistema Europeo de Cuentas Nacionales y Regionales (SEC 2010), si la Administración asume un compromiso firme, recurrente e incondicional de pago a largo plazo con un ope-
al cumplimiento estricto de indicadores de disponibilidad y niveles de servicio (mantenimiento, estado de conservación, tiempos de respuesta ante incidencias) y, crucialmente, el privado debe retener el riesgo de demanda (es decir, el riesgo de que las viviendas se queden vacías o haya impagos por parte de los inquilinos de su parte de la cuota). Estructurar un pliego de concesión que equilibre el atractivo para los bancos y fondos de inversión (que buscan flujos predecibles) con las severas exigencias de Eurostat para no consolidar deuda, es un ejercicio de ingeniería financiera y legal de alto voltaje, pero es, sin duda, un camino que Andalucía debe atreverse a explorar.
Una tercera vía de reflexión podría pasar por actuaciones fiscales decididas. Si
bien los tributos locales (como bonificaciones en el IBI o en el ICIO) ya se aplican en la mayoría de estos desarrollos, su impacto sobre la rentabilidad neta global (la TIR del proyecto a largo plazo) es marginal y muchas veces insuficiente para cerrar el gap de 200 puntos básicos que separa a Andalucía de Madrid. Reducir drásticamente la carga impositiva en la fase de promoción y explotación es condición necesaria, pero no suficiente.
En conclusión, este análisis no pretende ser dogmático, sino sentar las bases de una reflexión urgente, pragmática y anclada en los números reales del mercado. Andalucía tiene frente a sí una oportunidad histórica para liderar la próxima ola de desarrollo de vivienda asequible en España. Cuenta con el suelo, cuenta con la voluntad política y cuenta con una demanda social latente enorme. Pero el capital es global, móvil y agnóstico; fluirá únicamente hacia donde la ecuación riesgo-rentabilidad tenga sentido económico.
Ignorar que construir cuesta lo mismo en Madrid que en Sevilla, pero que los ingresos regulados difieren radicalmente, es abocarse a la desierta licitación de suelos y a la frustración ciudadana. Si Andalucía quiere ser competitiva frente a otras regiones, debe asumir que sus pliegos concesionales necesitan complementos. Ya sea aprovechando inteligentemente los últimos coletazos de las subvenciones directas europeas o, de forma mucho más madura y estructural, diseñando modelos de ingresos complementarios y peajes en la sombra que sean digeribles por Eurostat.
El tiempo apremia. El mercado está preparado para movilizar miles de millones de euros, pero los números deben cuadrar. Adecuar las reglas del juego a la realidad financiera es el primer e ineludible paso para convertir los planes sobre el papel en las viviendas que la sociedad demanda. Ai
DIPUTADA
“El Gobierno central hace política de vivienda desde una premisa totalmente errónea”
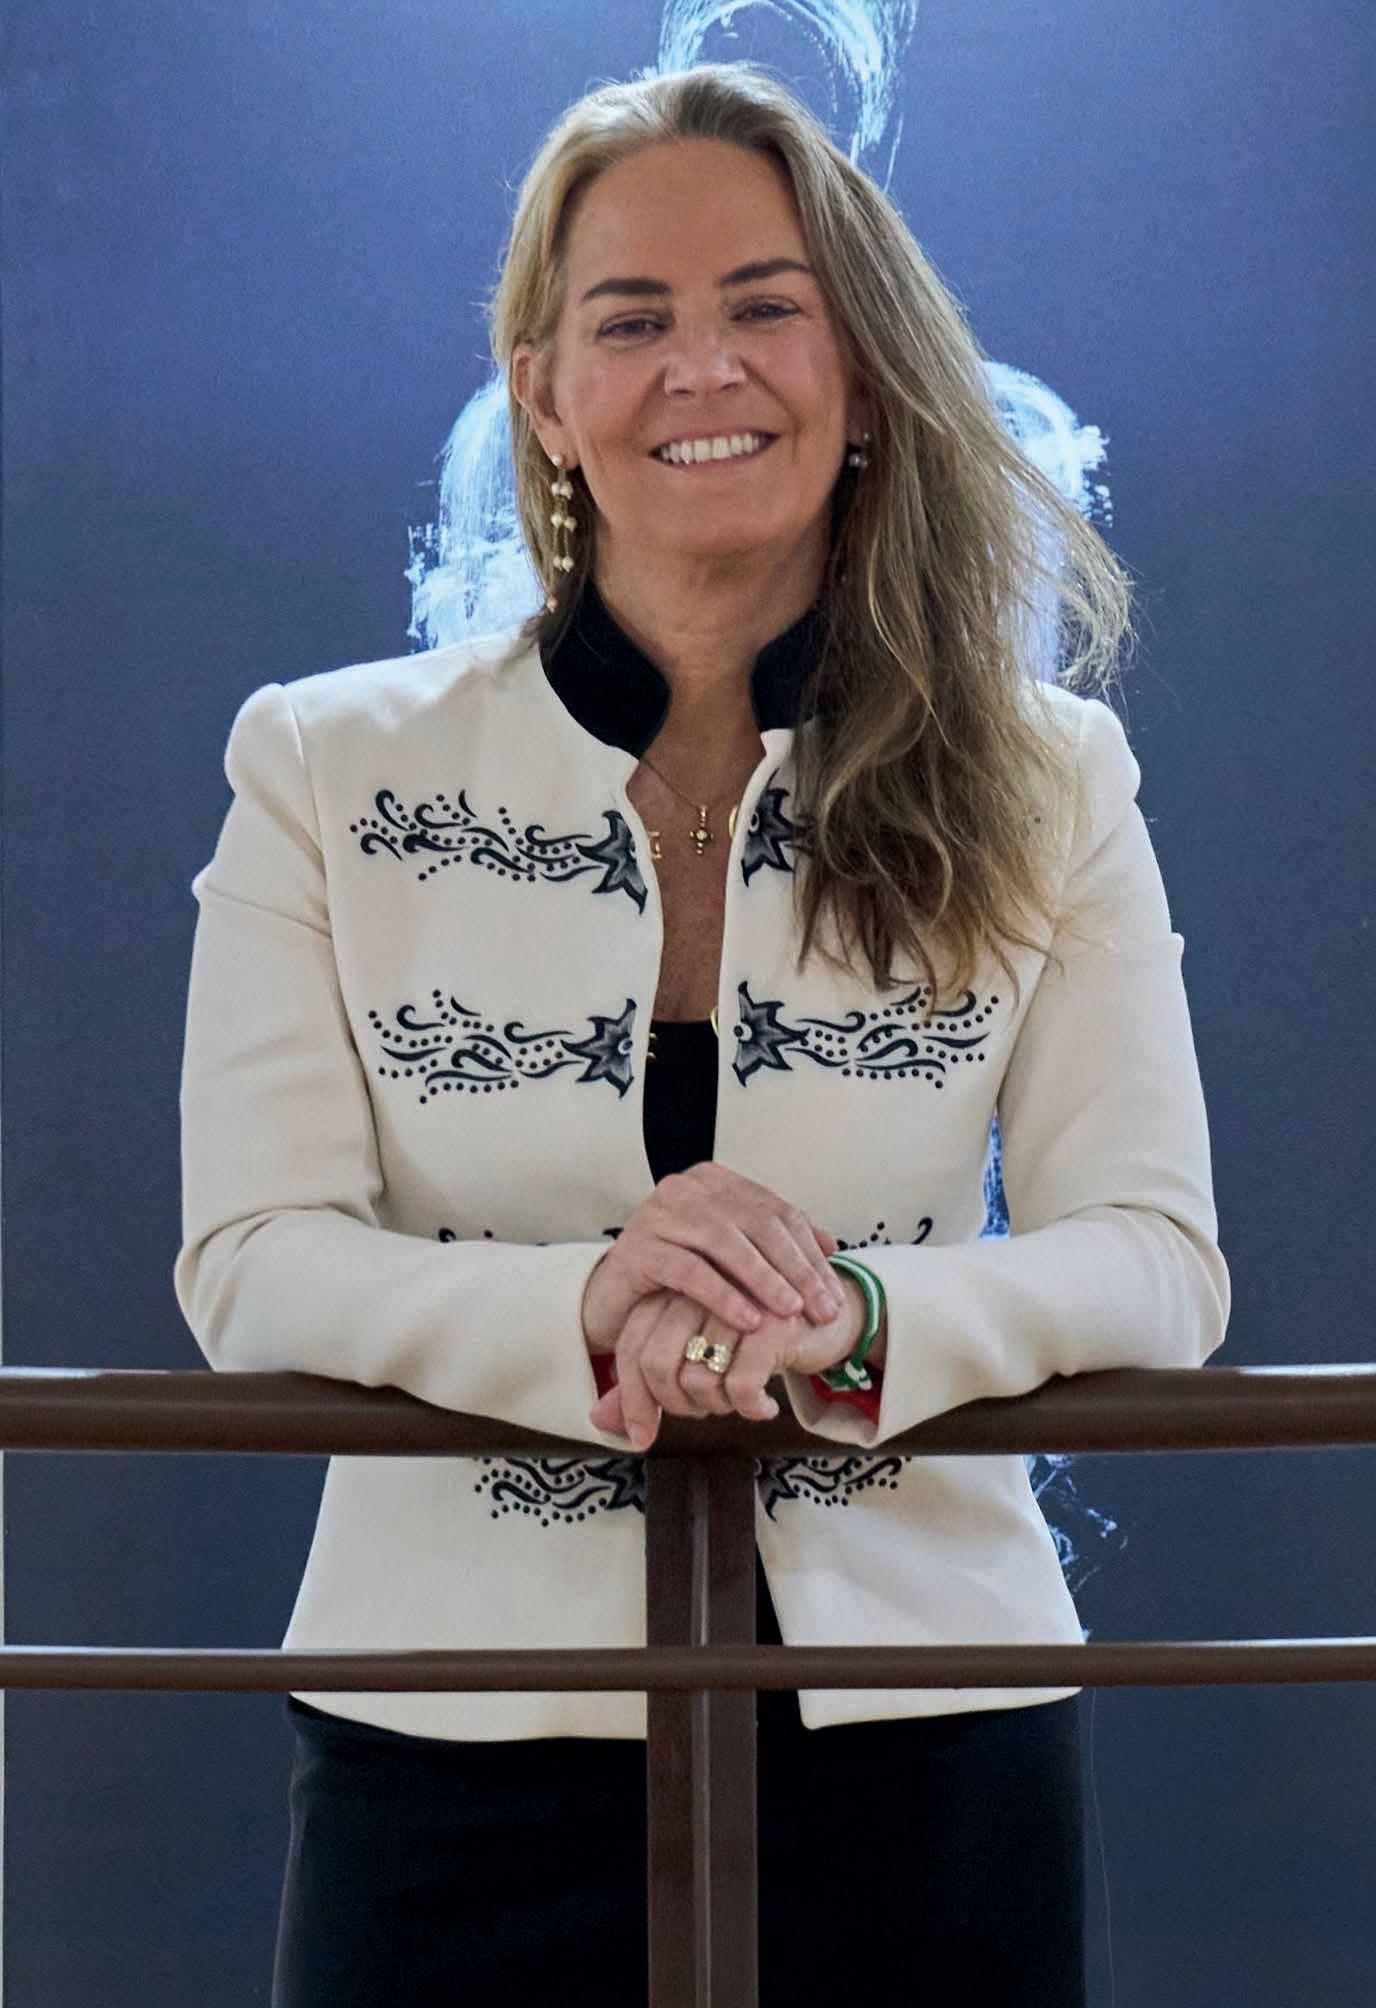
Sol Cruz-Guzmán representa muy bien el espíritu emprendedor propio de Andalucía. Tras vivir sus primeros años como profesional del sector de la Arquitectura, irrumpe en la escena política con la energía de quien no se resigna, dando el salto al sector público convencida de que las cosas pueden y deben ir mejor. Ese espíritu le ha acompañado siempre, tanto en su paso por la Delegación Territorial de Fomento y Cultura de la Junta de Andalucía como en sus responsabilidades dentro del Partido Popular.
A su carácter inquieto y su vitalidad se suma la entrega por su trabajo, centrado actualmente en representar a Sevilla en el Congreso de los Diputados, y que no entiende como un trámite, sino como una oportunidad urgente por cambiar la realidad de una sociedad que quiere que sus políticos no les den promesas vacías, sino resultados. Y con ese entusiasmo ha sabido llevar a buen puerto muchas de las propuestas que ha trasladado con voz propia hasta Madrid y que han mejorado las condiciones de muchos ciudadanos de la provincia hispalense. Porque para ella, con voluntad e interés se puede conseguir que las cosas sucedan y queda mucho trabajo por delante, especialmente en materia de vivienda e infraestructuras.
Su trayectoria profesional comienza en el mundo de la Arquitectura y después da el salto a la política. ¿Qué experiencias personales o profesionales fueron determinantes para dar ese paso?
Fue una decisión profundamente marcada por el momento tan difícil que atravesaba entonces nuestro sector. Los arquitectos de mi promoción, con menos de una década de experiencia, nos vimos arrastrados por una crisis económica especialmente severa, fruto de múltiples factores financieros e inmobiliarios que desestabilizaron por completo nuestro ámbito de trabajo.
Recuerdo cómo muchos compañeros se vieron obligados a cerrar sus estudios, dejando atrás proyectos y años de dedicación. En mi caso, también viví ese impacto muy de cerca, en nuestro propio estudio, donde tuvimos que tomar decisiones muy difíciles para poder salir adelante. Fue una etapa de gran incertidumbre, que nos obligó a replantearnos muchas cosas.
Hubo un momento especialmente revelador, al ver determinadas medidas públicas que, desde mi punto de vista, no respondían a las necesidades reales del país ni del sector, en especial el Plan 5.000 de Zapatero, donde, en un momento crítico para el sector, se desaprovechó una gran oportunidad para reactivarlo y transformarlo, destinando los recursos públicos con poco acierto, dirigiéndolo a iniciativas de escasa utilidad. Aquello supuso un punto de inflexión personal. A partir de ahí, un día tomé la decisión de implicarme más activamente en el ámbito público, y fui a afiliarme a un partido como forma de expresar mi compromiso y mi desacuerdo con ciertas políticas. Fue una decisión impulsada por la convicción de que era necesario contribuir, aunque fuera modestamente, a un cambio de rumbo y eso es lo que intento desde entonces en el Partido Popular.
En el año 2019 llega al Congreso de los Diputados. ¿Cuáles son sus prioridades y cómo ha aprovechado allí su experiencia en la Administración andaluza?
El trabajo en el Congreso tiene una doble vertiente que lo hace especialmente enriquecedor. Por un lado, está la labor sectorial, que en mi caso se dedica a Vivienda y Cultura, muy en línea con la experiencia previa que ya tenía en Andalucía en Cultura y Fomento, como delegada Territorial de la Junta, manteniendo así una trayectoria bastante coherente y continuista. Y al mismo tiempo, existe otra vertiente más ligada a la provincia, estar en contacto
¿Qué
permanente con la realidad de los 107 municipios de Sevilla, conocer de primera mano sus necesidades en materia de infraestructuras, transporte, seguridad o servicios públicos que dependen de competencias estatales. Es una combinación entre una visión sectorial a nivel nacional y una visión muy pegada al territorio. Para mí, lo más gratificante es precisamente esa cercanía, el poder trasladar problemas concretos y contribuir a que se actúe sobre ellos.
tipos de acciones concretas se pueden llevar a cabo desde esa posición?
Por ejemplo, recientemente, ante la situación de deterioro de la estación de Utrera, impulsamos iniciativas de control y formulamos preguntas dirigidas al secretario de Infraestructura de Renfe, y ya se están llevando a cabo actuaciones de mejora. Son pequeñas acciones que, en ocasiones, permiten activar soluciones y dar respuesta a demandas reales. Además, cuando hay presupuestos en vigor, el seguimiento de su ejecución y de cómo se distribuyen territorialmente también forma parte de esta labor, y resulta especialmente interesante porque permite evaluar el impacto real de las políticas públicas sobre el territorio y sus ciudadanos.
Hay proyectos estratégicos para Sevilla, como la SE-40 o la ampliación del metro, que acumulan años de retraso. ¿Qué factores están bloqueando su avance y dónde está la clave para poder hacer avanzar decididamente estas infraestructuras?
En materia de infraestructuras en Sevilla, lo que estamos viendo es que muchos de los grandes proyectos se repiten año tras año en el debate público, pero avanzan a un ritmo muy lento, prácticamente simbólico. Hablamos de actuaciones clave como las que has mencionado, a las que añadiría otras como la ampliación del puerto o la conexión entre el aeropuerto de San Pablo y Santa Justa, entre otras, que siguen sin dar ese impulso
definitivo que la ciudad necesita. El problema de fondo es la falta de una apuesta real y sostenida. Por ejemplo, en el caso de la conexión ferroviaria con el aeropuerto, llevamos cerca de ocho años hablando de estudios de viabilidad sin que se haya materializado una solución concreta, haciendo de Sevilla una de las pocas grandes ciudades europeas que aún no cuenta con esta conexión, a pesar de las recomendaciones y plazos marcados por la UE.
A esto se suma una cuestión clave: sin presupuestos, muchos de estos estudios se quedan en papel mojado. No basta con anunciar o analizar proyectos si no existe una dotación económica que permita ejecutarlos. Además, en algunos casos da la sensación de que se trata de iniciativas más vinculadas a momentos puntuales que a una verdadera planificación a largo plazo. La realidad es que, más allá de actuaciones muy concretas que ya estaban comprometidas -como puede ser el metro- la provincia de Sevilla arrastra un déficit importante en inversión en infraestructuras. Esto se traduce en proyectos paralizados, plazos que se alargan indefinidamente y una sensación de estancamiento que contrasta con el potencial de la ciudad. Por eso, más que nuevos anuncios, lo que se necesita es continuidad, planificación y financiación real para que estas infraestructuras dejen de ser promesas y pasen a convertirse en realidades.
El acceso a la vivienda sigue siendo uno de los principales problemas en España y, sin embargo, no se
ha logrado un gran Pacto de Estado. ¿Qué cree que está fallando?
Creo que en lo único que coincidimos todos es que la vivienda es el principal problema hoy en día para los españoles, tal y como reflejan de forma recurrente las encuestas que vemos publicadas. Pero más allá de esto, hay que saber darle una solución. El hecho es que tanto los informes del Banco de España como los que realizan las diferentes instituciones nacionales apuntan a un déficit muy significativo en el parque de vivienda, que podría situarse entre las 700.000 y las 900.000 unidades dentro de tres años.
Si el Gobierno central no parte de esta base, y contempla que necesariamente debe haber un incremento sustancial de la oferta, estará haciendo política desde una premisa totalmente errónea. Desde el Partido Popular estamos impulsando un plan de ámbito nacional para construir un millón de viviendas, que es, en esencia, lo que se necesita. Las empresas españolas ya han sido capaces de afrontar retos de esta magnitud en el pasado. Somos conscientes de que es necesario avanzar en medidas legislativas clave,
como la Ley del Suelo, la Ley de Antiokupación o la reforma de la Ley de Propiedad Horizontal, para las que hemos conseguido pasar el primer trámite de toma en consideración con la mayoría de la Cámara, un primer respaldo parlamentario que permite iniciar oficialmente la tramitación legislativa y nos da la oportunidad de debatir iniciativas que resultan fundamentales para agilizar procesos y reducir la burocracia, aunque aún queda camino por recorrer para que sigan avanzando.
Por tanto, la idea es ir de la mano del sector privado, que es clave también para lograr solucionar el problema de la vivienda
Por supuesto, es imprescindible reforzar la colaboración público-privada, no solo en la fase de licitación o desarrollo de promociones concretas, sino también en la definición de soluciones estructurales al problema de la vivienda. Hay importantes desafíos que deben abordarse de forma paralela. Existe un problema significativo en el ámbito energético, especialmente en lo relativo a infraestructuras, hasta el punto de que actualmente hay promociones que no disponen de servicio energético. Asi-
mismo, el sector enfrenta una grave escasez de mano de obra, ya que existe una falta evidente de profesionales dispuestos a trabajar en la construcción.
En este contexto, resulta fundamental consolidar e impulsar el tejido empresarial del sector, no solo con el objetivo de promover vivienda pública —que representa una pequeña parcela dentro del conjunto necesario para alcanzar el millón de viviendas—, sino porque son precisamente las empresas las que van
a materializar esa construcción. Por tanto, es clave ayudar a que los proyectos sean viables económicamente. En este sentido, la administración pública puede desempeñar un papel decisivo, especialmente mediante la agilización de trámites y la reducción de los tiempos. Todo lo que se avance en acortar plazos administrativos contribuirá directamente a facilitar la construcción de viviendas, ya que los retrasos implican mayores costes y
¿Y qué ha ocurrido con el alquiler, que podría ser una de las soluciones a este problema?
El tema del alquiler merecería un análisis aparte. Este gobierno no ha construido viviendas sino que ha destruido viviendas como si hubiera pasado un tsunami por el mercado inmobiliario español porque se han retirado, según los propios datos oficiales, más de 150.000 viviendas del mercado por la inseguridad que han creado entre los propietarios, que han dejado así de poner sus viviendas en alquiler. Solo hay que ver el caso de Cataluña, única comunidad autónoma donde se ha aplicado la limitación de precios y donde más viviendas se han retirado, lo que demuestra que esta Ley no funciona. Pero este Gobierno solo se dedica a buscar culpables en lugar de dar soluciones.
dificultan la ejecución de las promociones. El modelo de acceso a la vivienda que conocíamos en el pasado resulta hoy difícil de sostener, y para los jóvenes la compra de una vivienda es, en muchos casos, prácticamente inviable. No obstante, desde una perspectiva de mercado, un incremento significativo de la oferta —como supondría la incorporación de un millón de viviendas— tendría previsiblemente un efecto a la baja en los precios.
Cómo arquitecta, ¿en qué dirección cree que debería avanzar el sector constructor, en cuanto a materiales, formatos y uso de nuevas tecnologías?
Creo que el sector necesita dar un salto decidido hacia adelante. Llevamos muchos años construyendo bajo esquemas bastante continuistas y, aunque han funcionado, el contexto actual exige una evolución más ambiciosa. Personalmente, valoro mucho los materiales tradicionales, como la cal, la cerámica o el ladrillo, que han demostrado durante siglos su eficacia, especialmente en climas como el nuestro. La arquitectura y la vivienda sevillana siguen siendo referentes de confort, adaptación al entorno y calidad constructiva. Hay una sabiduría acumulada en esa tradición que no deberíamos perder. Ahora bien, eso no es incompatible con la necesidad de innovar. Es imprescindible incorporar nuevas tecnologías al sector. Y no es un reto exclusivo de España, sino a nivel global. En muchos casos, los avances que se han intentado introducir no han alcanzado los niveles de confort o habitabilidad esperados, o no se han implementado de forma eficaz. Ahí es donde creo que tenemos margen de mejora.
También considero necesario revisar en profundidad el marco normativo, especialmente el Código Técnico de la Edificación. Es un tema que aparece de forma recurrente en los debates del sector. En ocasiones, soluciones tradicionales ofrecen mejores resultados que algunas exigencias actuales, además de evitar el encarecimiento de los proyectos.
Por otro lado, la regulación suele ir por detrás de la realidad del sector. Nuevas formas de habitar, nuevos modelos residenciales o lo que se denomina “nuevos living” avanzan más rápido que la normativa, lo que genera incertidumbre sobre cómo abordarlos desde el punto de vista legal y técnico.
En cuanto a la inteligencia artificial, su impacto será cada vez mayor. Puede convertirse en una herramienta muy potente para optimizar diseños, mejorar la eficiencia de los procesos y tomar decisiones más informadas. Pero, en cualquier caso, deberá integrarse como un complemento al criterio profesional, no como un sustituto. Ai
Marbella, Estepona y Benahavís son desde hace tiempo el centro de las miradas del turista internacional, que suele elegir el sur europeo para establecer su segunda residencia. Este ‘triángulo de oro’ es el epicentro de grandes promociones, branded residences y complejos residenciales, inversiones que impulsan la Costa del Sol, y que al mismo tiempo revelan sus carencias. El desarrollo de nuevas infraestructuras de comunicaciones que respondan a las necesidades de la población que allí reside, un buen mantenimiento del litoral y una gestión adecuada del agua, son retos que llevan años encima de la mesa para los que los municipios demandan una respuesta adecuada. Pero las grandes asignaturas de la Costa del Sol siguen sin conseguir el aprobado
EL litoral andaluz sigue creciendo en población, destacando la zona de Málaga, donde cada año sus principales municipios ven crecer su número de habitantes. La actual coyuntura internacional pone en valor las bondades de este territorio, que no solo ofrece confort, calidad, servicio y buen clima, sino también seguridad, algo muy apreciado en el momento actual. Por eso hasta aquí llegan, no solo población nacional, sino cada vez más extranjeros que ven en esta zona del sur de Europa un lugar ideal para establecer su segunda residencia. Los datos del Censo Anual de Población 2025 del Instituto Nacional de Estadística (INE) confirman esta tendencia, marcada por el aumento sostenido de población foránea. De todos ellos
destaca Marbella, el gran polo demográfico de la Costa del Sol, alcanzando en 2025 los 160.478 habitantes, casi 1.000 más que el año anterior. Estepona y Benahavís también se suman a esta tendencia ascendente, que caracteriza también a otros municipios como Casares, Ojén, Manilva, Fuengirola, Torremolinos, Benalmádena y Mijas.
CRECER SIN PERDER EL EQUILIBRIO
Y a mayor población, mayor necesidad de nuevas y mejores infraestructuras. El crecimiento demográfico no hace sino acentuar las grandes necesidades de esta zona del litoral, algo que también se ve reflejado en informes como el de Fundación Madeca, donde se indica que la vivienda es la principal preocupación en la provincia seguida de la mo-
Estudio de viabilidad para el tren de la Costa del Sol.
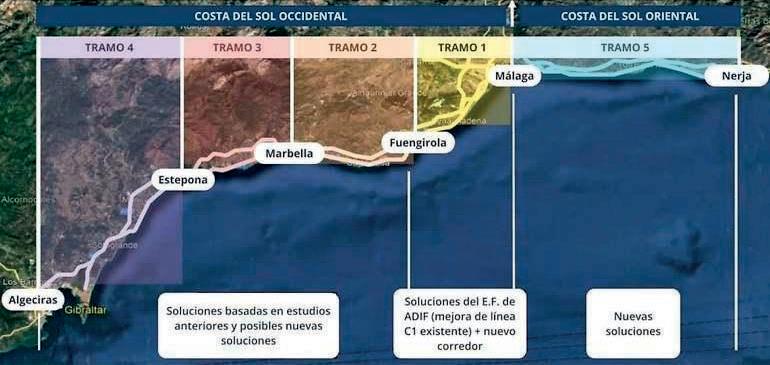
vilidad, que triplica sus datos respecto al año anterior, situándose como el segundo problema para los malagueños. Entre las soluciones más demandadas, el tren litoral, la gran deuda que el Gobierno central tiene pendiente con el litoral malagueño.
La Junta de Andalucía ha centrado buena parte de sus demandas al Gobierno central en la necesidad de impulsar esta conexión ferroviaria, junto a la ampliación del aeropuerto de Málaga, con el objetivo de garantizar un crecimiento sostenible y competitivo de la Costa del Sol.
Hace un año, en junio de 2025, el Ministerio de Transportes y Movilidad Sostenible daba un nuevo paso adelante al adjudicar por 991.911 euros el contrato para redactar el estudio de viabilidad del futuro corredor ferroviario de la Costa del Sol. Podría ser un espejismo, y no sería el primero, pero el proyecto, planteado hace décadas, parecía empezar a ver algo de luz con esta adjudicación. De momento, el hecho es que todo sigue igual. Actualmente, los 195 kilómetros que separan
Algeciras y Nerja dependen prácticamente de la AP-7 y la A-7, dos vías sometidas a una elevada presión durante gran parte del año. El tren litoral se demanda desde hace décadas para así ampliar la actual línea de Cercanías, que hoy termina en Fuengirola, y sentar las bases de una conexión ferroviaria más amplia entre Nerja y el Campo de Gibraltar. Una infraestructura considerada clave para reducir la saturación viaria, mejorar la movilidad de residentes y trabajadores y garantizar que el crecimiento residencial y turístico de la Costa del Sol pueda mantenerse de forma sostenible en los próximos años.
En el futuro, si este estudio llegara esta vez a ser realidad, se podría contar con un trazado ferroviario que recorrería toda la Costa del Sol, con paradas en puntos estratégicos como Estepona, Marbella, Fuengirola y Málaga capital. Lo que se plantea son cinco grandes tramos: Málaga-Fuengirola; Fuengirola-Marbella; Marbella-Estepona; EsteponaAlgeciras y Málaga-Nerja.
Aunque la ejecución completa del tren litoral todavía
requerirá años de planificación e inversión, en los últimos meses se han producido avances considerados relevantes por las administraciones y por el sector empresarial. Según explicó recientemente el subdelegado del Gobierno en Málaga, Javier Salas, los primeros resultados del estudio encargado por el Ministerio apuntan a que el tramo Fuengirola-Marbella sería “viable” y se perfila como prioritario para iniciar el desarrollo de la futura línea ferroviaria.
LA CONEXIÓN CON LA COSTA TROPICAL
En paralelo, otros municipios hacia el este y el oeste, como La Línea de la Concepción o Motril, también reclaman su inclusión. En el caso de la Costa Tropical, la Junta de Andalucía confirmaba, a principios del mes de junio, que la futura línea ferroviaria entre Nerja, Almuñécar y Motril será incorporada a la revisión del Plan de Ordenación del Territorio de Andalucía (POTA). Ya existía una propuesta, impulsada por la Cámara de Comercio de Motril y la Confederación Granadina
“Los primeros resultados
del estudio para el tren litoral apuntan a que el tramo Fuengirola-Marbella
sería
viable y se perfila
como prioritario”
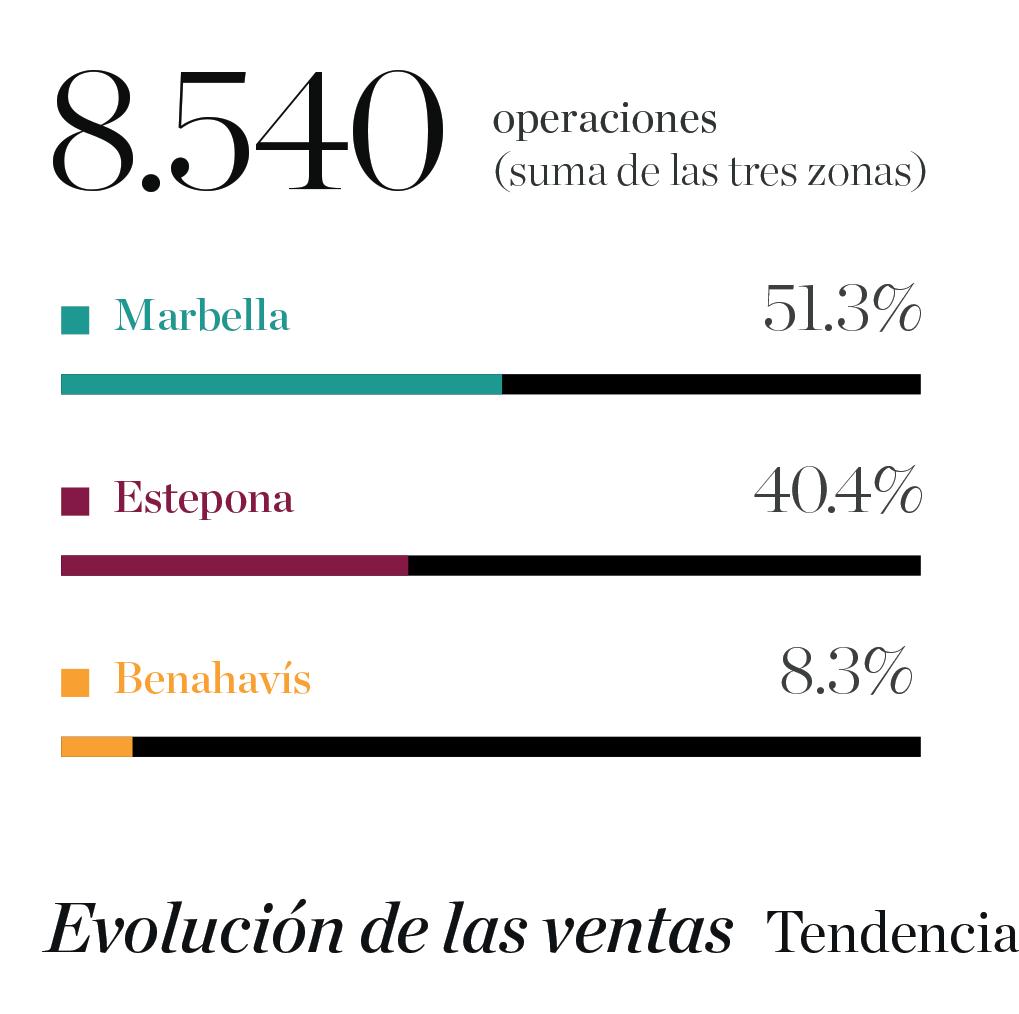
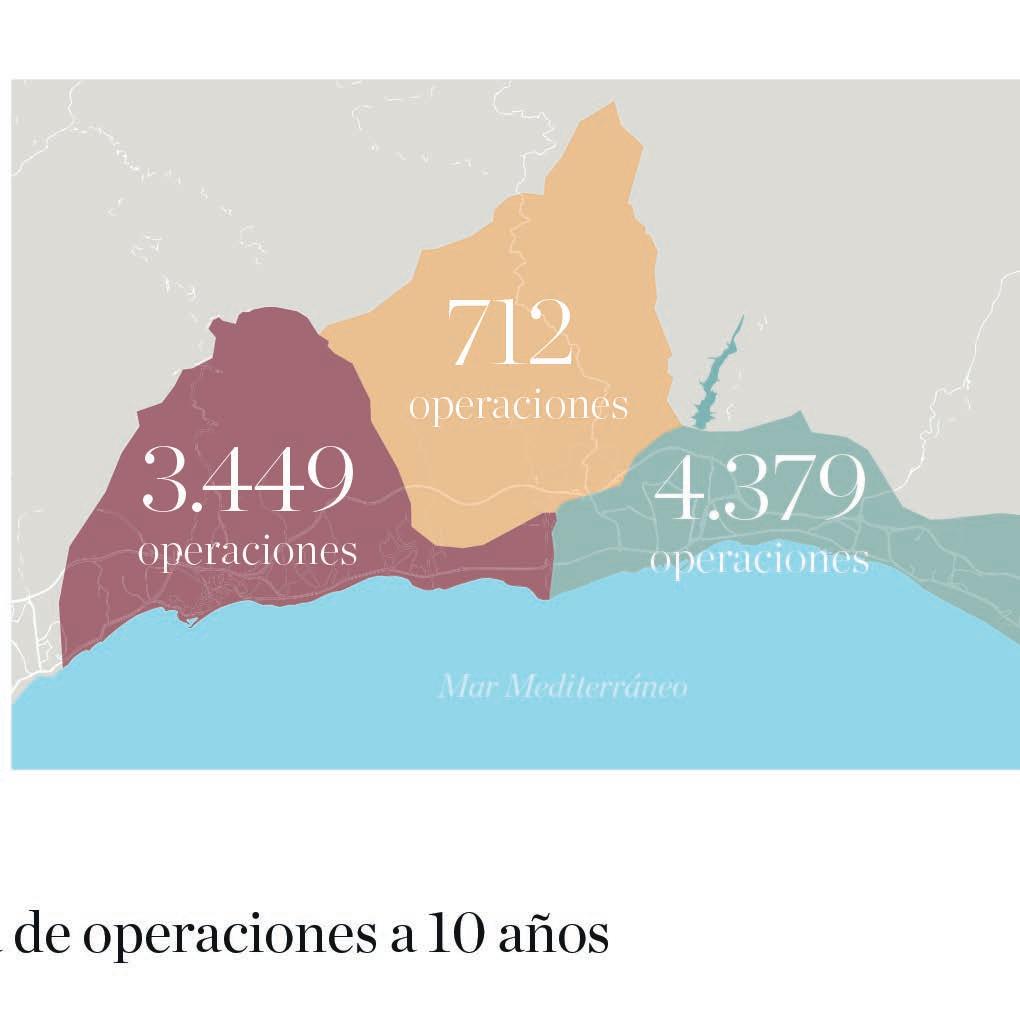
El Triángulo de Oro (Marbella, Estepona y Benahavís) cerró 2025 con 8.540 operaciones residenciales, de las cuales Marbella concentró el 51,3% (4.379 compraventas)
Según el índice PIRI 100 de The Wealth Report 2026 de Knight Frank, la vivienda prime en Marbella se revalorizó un 8,1% en 2025, frente al 3,2% de media de los mercados de lujo a nivel mundial
Fuera del segmento ultraprime emerge una clara resistencia a aceptar precios de salida desproporcionados: el comprador actual es más analítico, disciplinado y selectivo
Marbella se consolida como activo refugio multigeneracional, impulsada por la inestabilidad geopolítica global y la búsqueda de seguridad, estilo de vida y preservación de capital
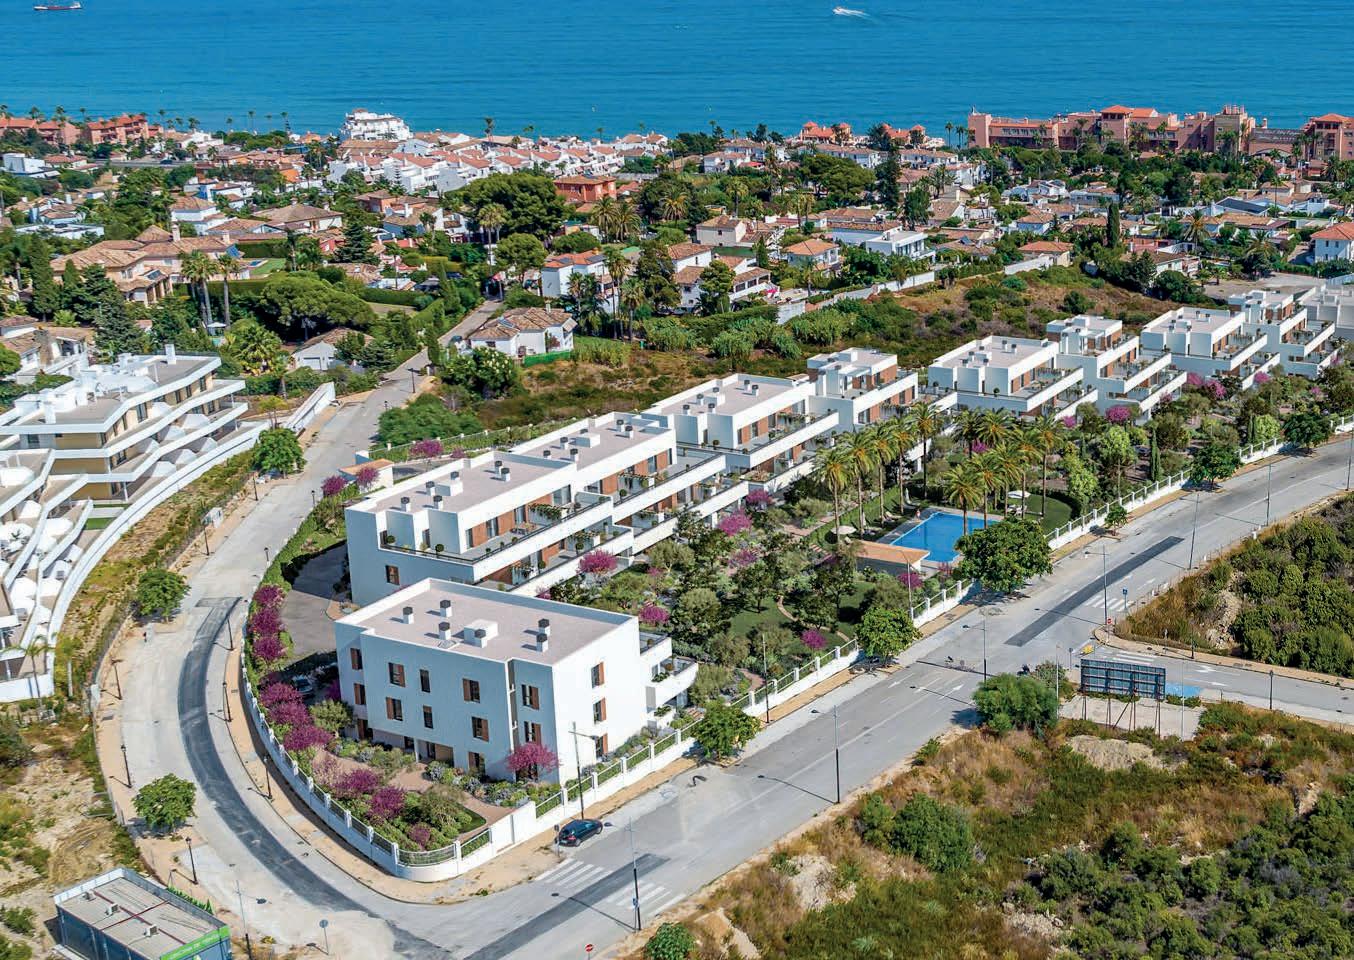
de Empresarios, que buscaba incorporar a la única costa española sin vías férreas a un eje estratégico de movilidad y desarrollo económico. Además de mejorar las comunicaciones y la conexión con Málaga y el corredor mediterráneo, el proyecto pretende reforzar la competitividad del Puerto de Motril y potenciar el crecimiento turístico y residencial de la Costa Tropical.
Aunque este proyecto aún tiene muchos pasos que andar, ya puede ir avanzando en su camino con la elaboración de estudios de viabilidad técnica y económica, la definición del trazado, la evaluación ambiental y la búsqueda de financiación, ya que se prevé que requerirá una importante inversión para su ejecución.
Mientras tanto, el sector inmobiliario sigue creciendo. Según el Market Report 2026 de DM Properties Knight Frank, el informe anual elaborado por Diana Morales Properties asociado en Marbella de la consultora Knight Frank., el mercado en la zona del ‘triángulo de oro’ ha venido marcado por un intenso ciclo expansivo en los últimos años y ahora “entra en una fase de normalización y esta-
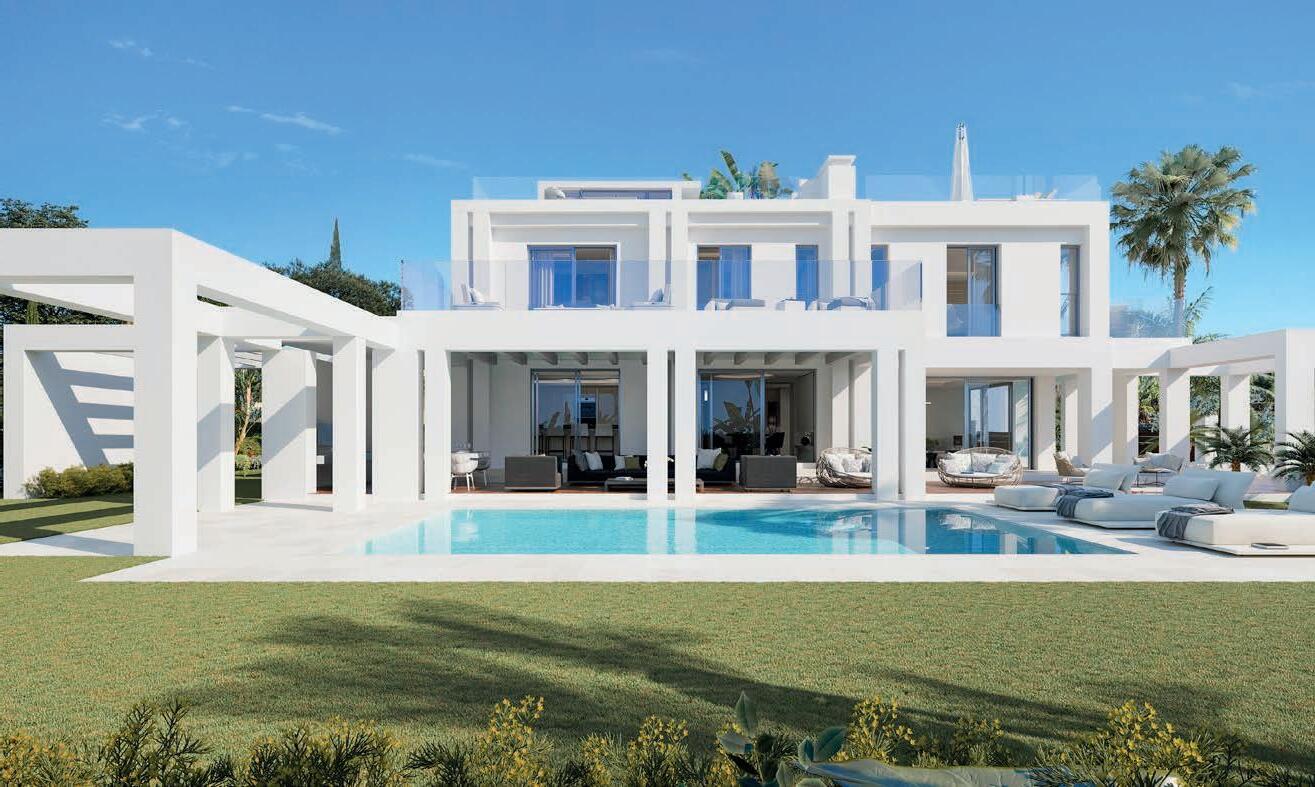
bilidad, caracterizada por una demanda más selectiva, una mayor disciplina en la fijación de precios y una creciente consolidación de la Costa del Sol como uno de los destinos residenciales prime líderes del mundo”. Los datos así lo indican, ya que tras crecer un 6,75% en 2024, el mercado registró en 2025 una modera-
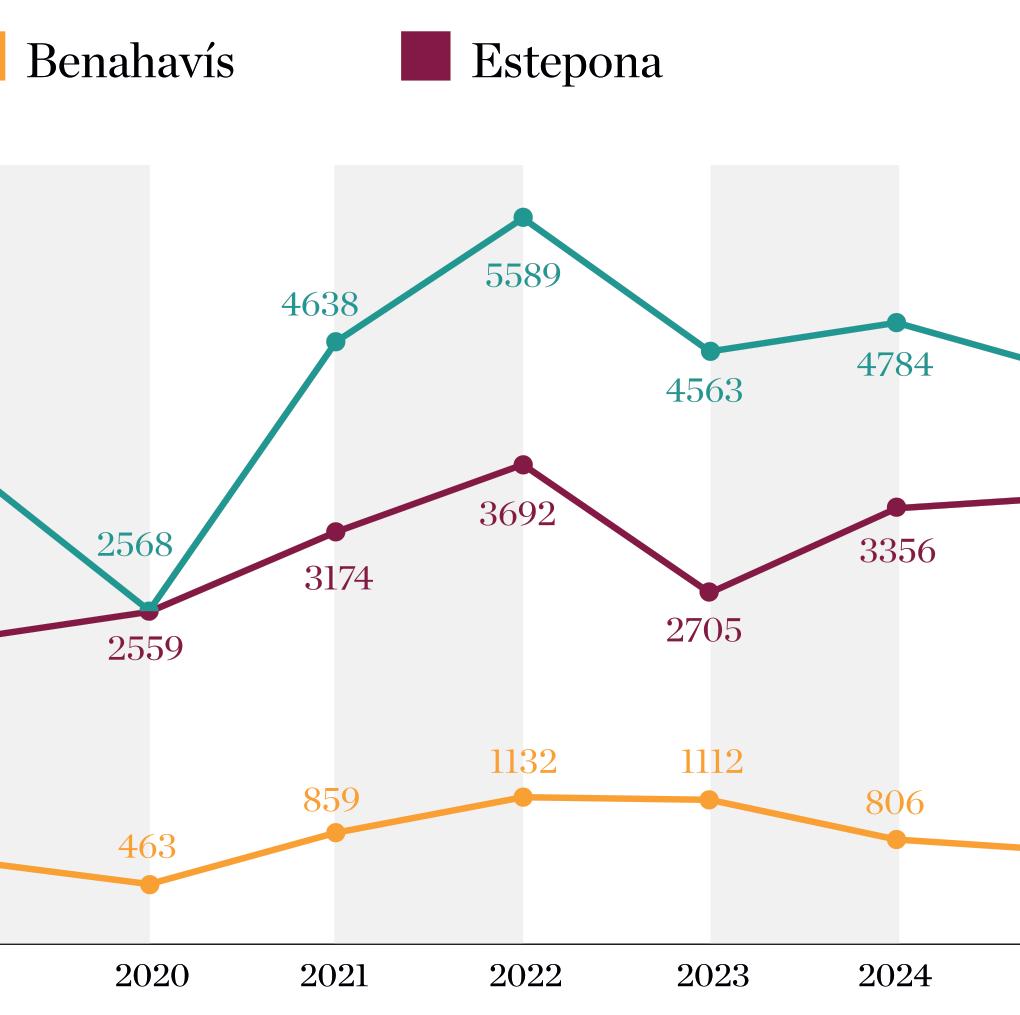
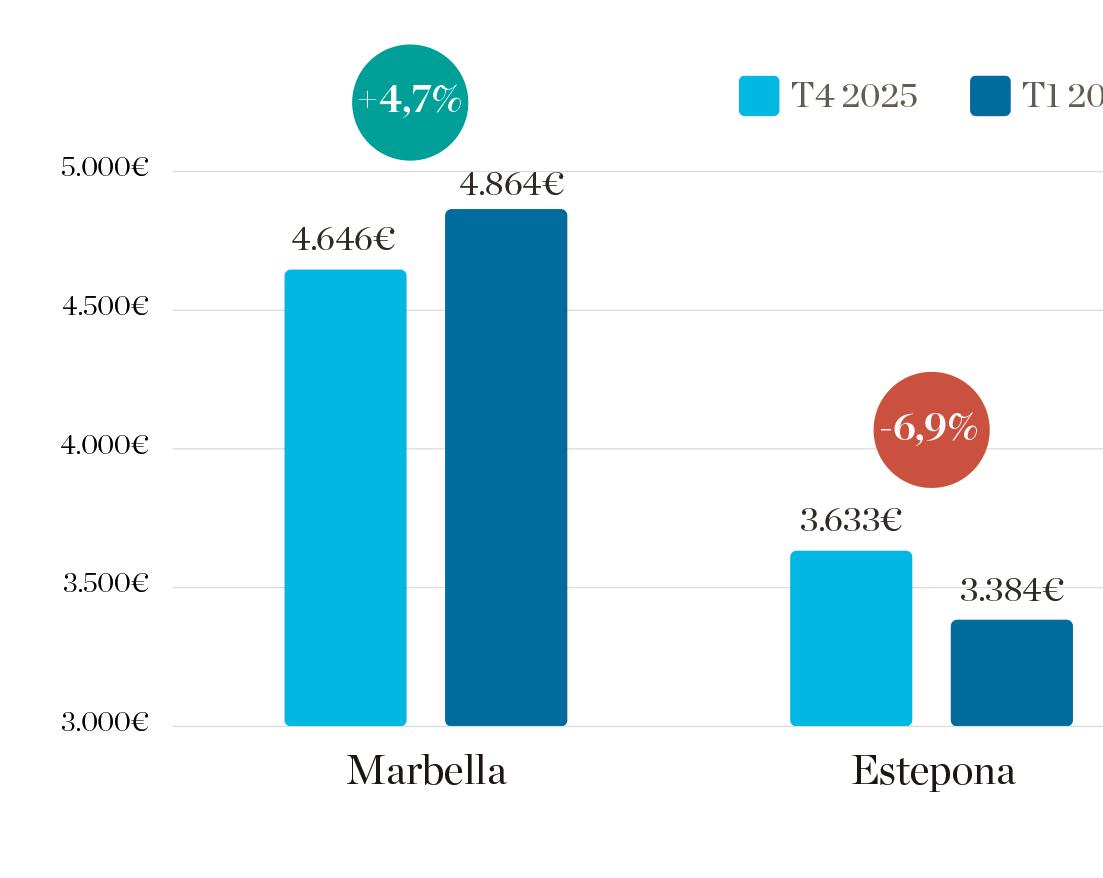
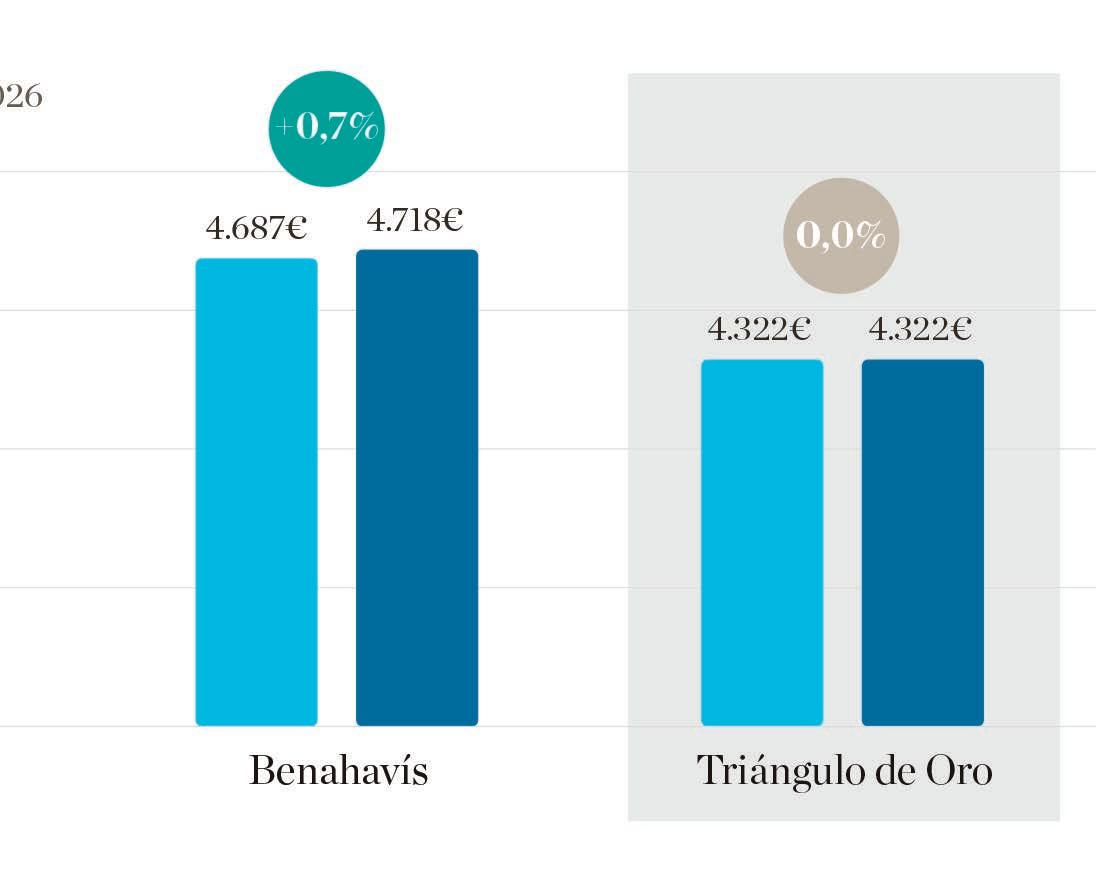
ción aproximada del 4,5% en el número de operaciones, cerrando el año con 8.540 operaciones residenciales, de las cuales Marbella concentró el 51,3% (4.379 compraventas), Estepona el 40,4% (3.449) y Benahavís el 8,3% (712). En comparación con el cuarto trimestre de 2025, las compraventas descendieron un 35,6% en el primer
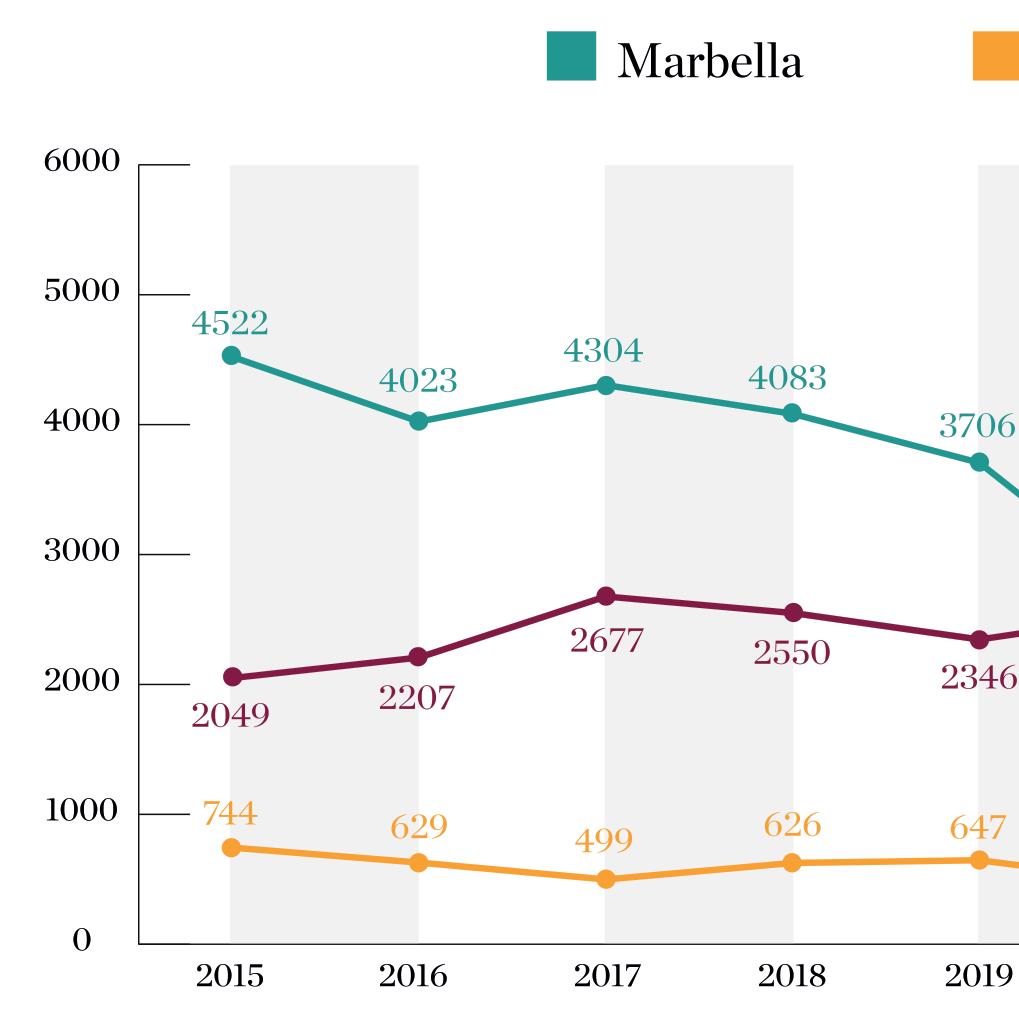
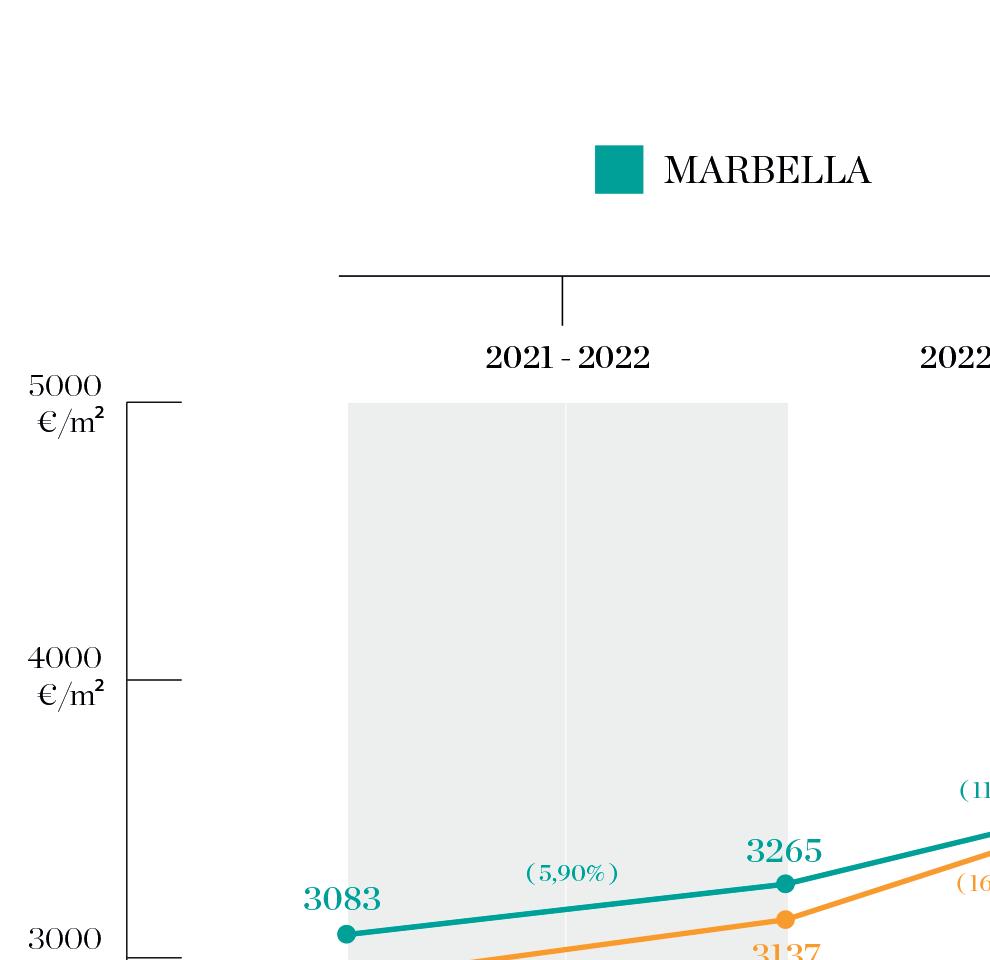
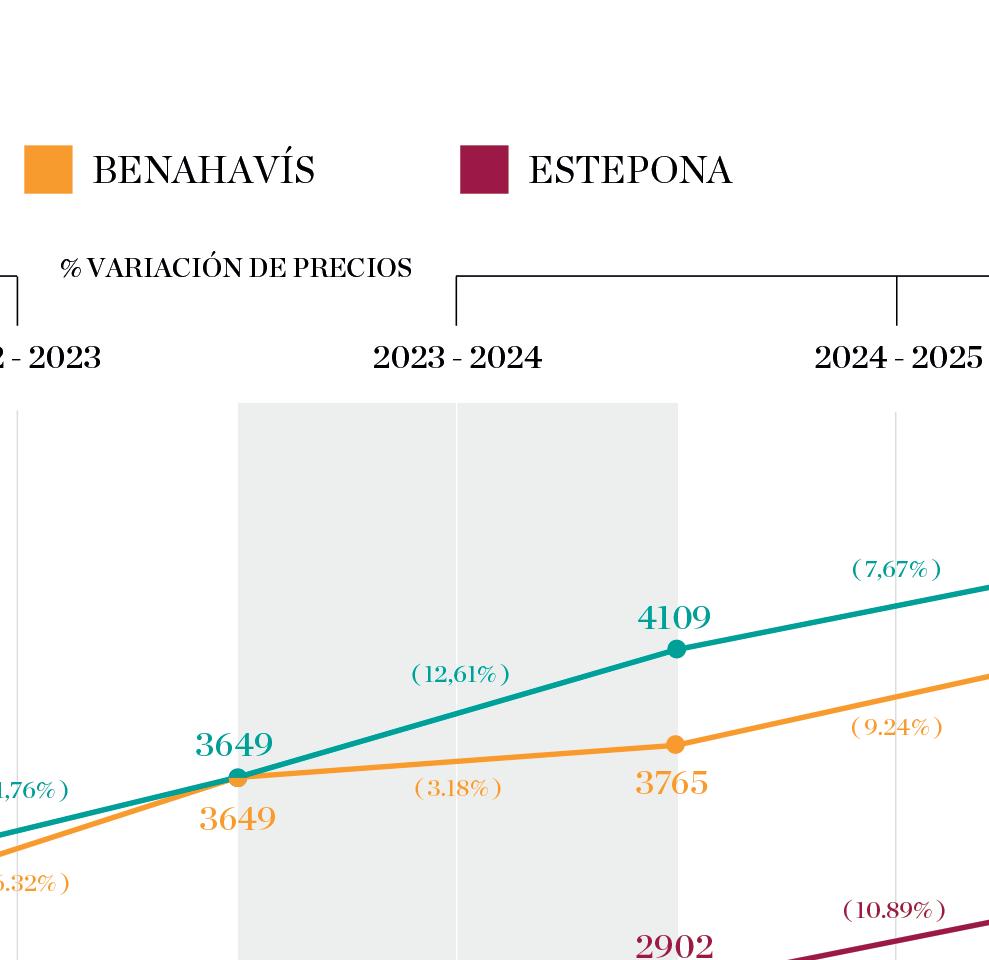
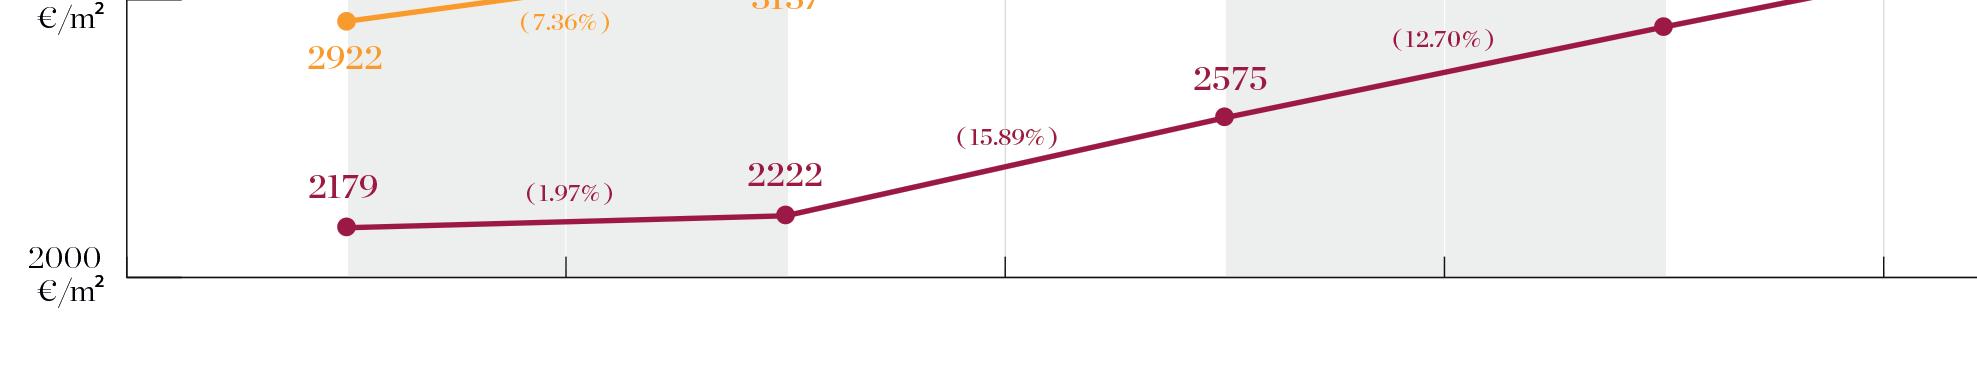
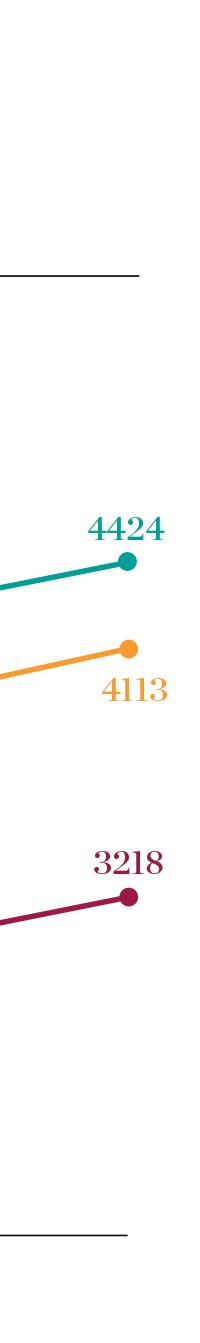
trimestre de este año. Por su parte, los precios marcan una tendencia más continuista, creciendo pero de forma moderada, pasando de un aumento del 14,5% en 2023 a un 9% los años 2024 y 2025. En concreto, el precio medio en Marbella alcanzó los 4.424 €/m² (+7,67% interanual), el de Benahavís los 4.112 €/m² (+9,24%) y el de Estepona los 3.218 €/m² (+10,89%). Como
conclusión el informe apunta que “la demanda sigue siendo robusta para las viviendas prime y singulares en zonas con oferta limitada de calidad, el segmento donde se espera la mayor resiliencia de precios; mientras que en el resto del mercado se prevé que los ajustes en precios de salida sean más frecuentes y que los tiempos medios de venta se prolonguen ligeramente”.
Todo ello coincide además con un perfil de comprador más analítico y disciplinado. El informe refleja que el perfil del inversor de alto patrimonio ha evolucionado de forma significativa. “Cada vez con más frecuencia, la compra de vivienda en Marbella no responde únicamente a la búsqueda de una segunda residencia de uso estacional o
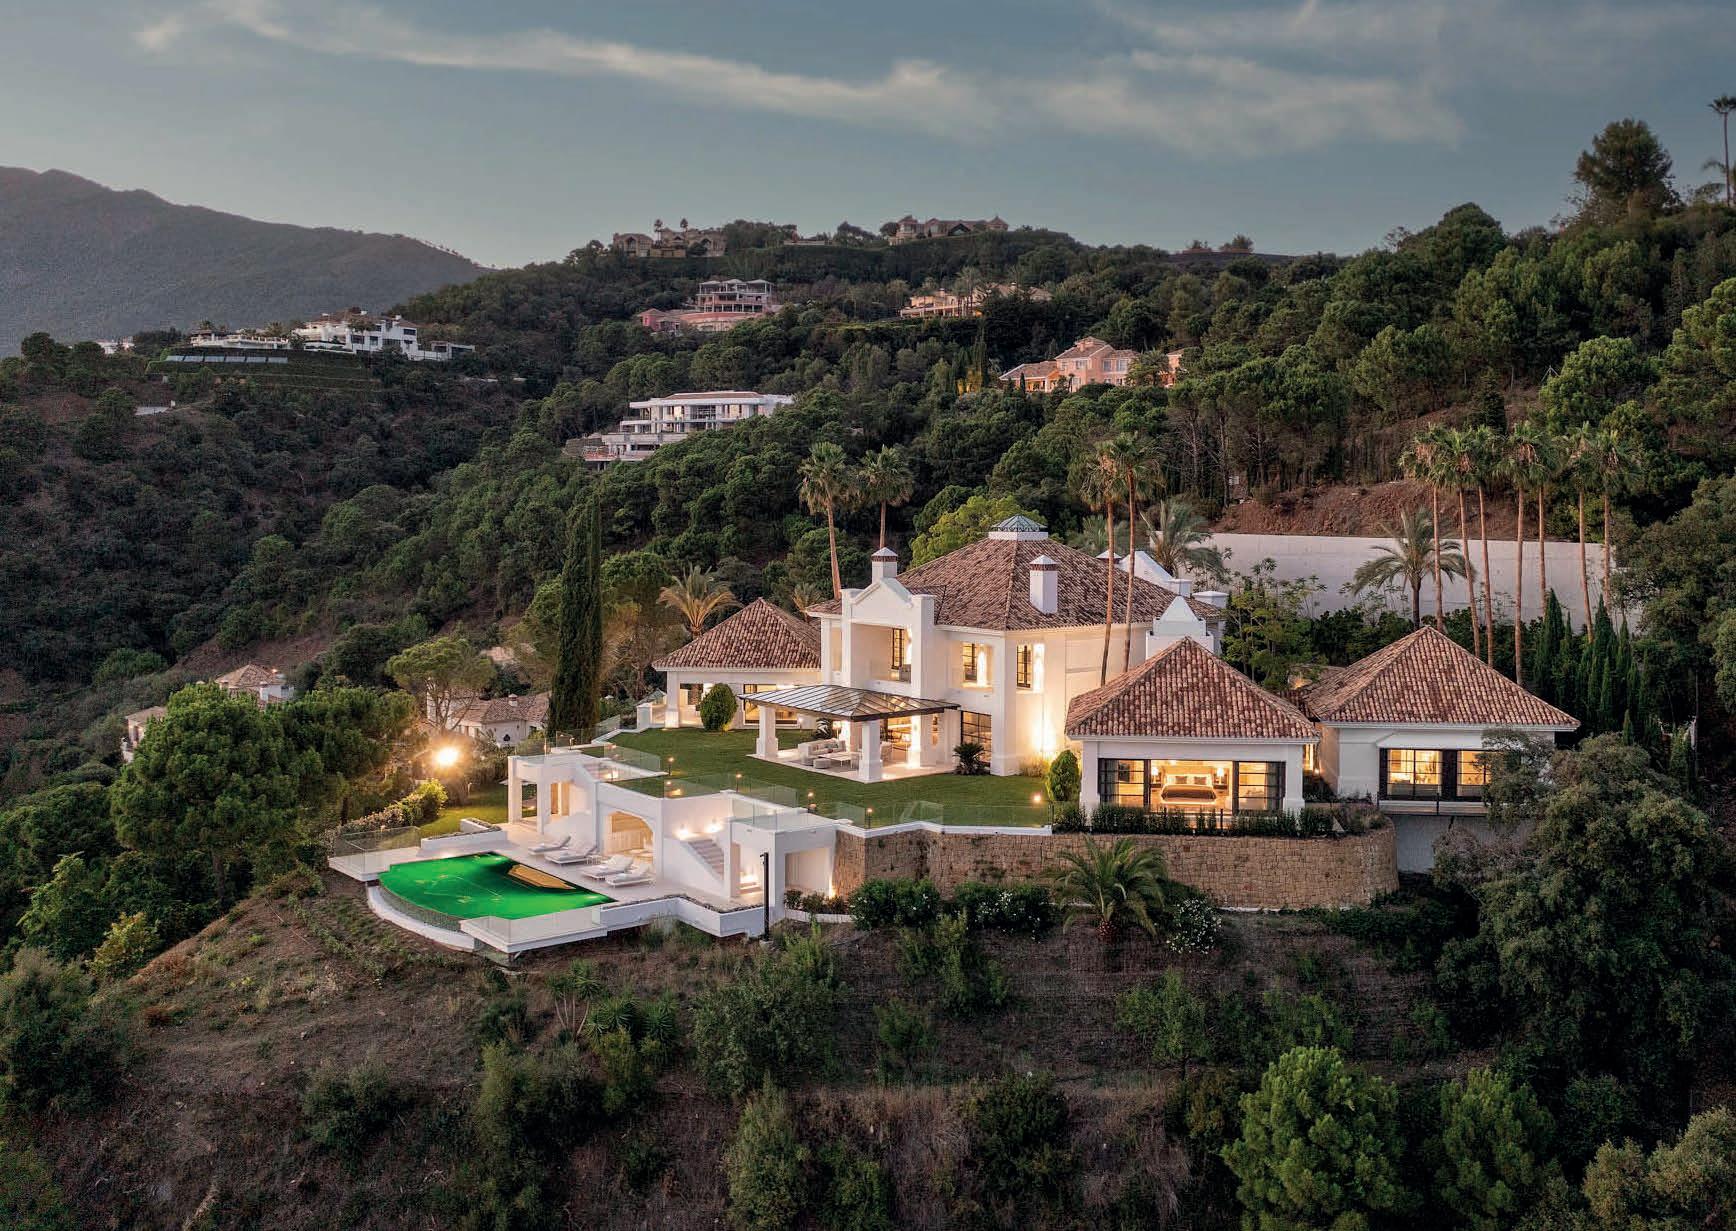
a una inversión especulativa a corto plazo, sino a la voluntad de adquirir un activo refugio multigeneracional”, indica.
Los nuevos desarrollos son una constante en todos los municipios malagueños. Marbella sigue ampliando su mapa urbanístico con dos grandes proyectos residenciales en la zona este del municipio que sumarán cerca de 5.600 nuevas viviendas y movilizarán grandes inversiones. Un crecimiento que refleja tanto el atractivo internacional de la ciudad como la creciente necesidad de vivienda en uno de los mercados inmobiliarios más tensionados de España.
En concreto, el Ayunta-
miento ha activado recientemente dos grandes actuaciones urbanísticas en áreas estratégicas próximas a Elviria, Hacienda Las Chapas y Alicate, consolidando el avance de nuevos barrios residenciales y turísticos destinados a responder a las distintas necesidades que tiene el municipio: la vivienda permanente, segunda residencia y producto ‘prime’.
Uno de los proyectos más destacados se localiza en el entorno de La Víbora, entre Coto Correa y La ArqueríaCerro Toril, donde está prevista la construcción de 2.776 viviendas, un 40% de ellas protegidas, sobre más de 108 hectáreas de terreno, con una inversión global cercana a los
870 millones de euros. El nuevo sector busca además integrarse con urbanizaciones ya consolidadas, completando vacíos urbanos existentes entre la A-7 y la AP-7. La memoria urbanística pone el foco en la sostenibilidad y en la creación de amplias zonas verdes: casi 47 hectáreas —más del 40% de la superficie total— estarán destinadas a parques, corredores ecológicos y espacios libres públicos.
Paralelamente, Marbella también avanza en otra de las últimas grandes bolsas de suelo turístico del municipio, situada en el entorno de Alicate, La Paz y Arroyo Sequillo Este, al norte de la A-7. Esta
“La Costa del Sol continúa reforzando su posición como uno de los principales polos residenciales y turísticos del Mediterráneo”
macroactuación urbanística prevé otras 2.759 viviendas y un hotel de cinco estrellas Gran Lujo sobre una superficie de 1,45 millones de metros cuadrados.
También Estepona está inmersa en un plan que permitirá al municipio multiplicar su oferta de vivienda. El objetivo del Consistorio es construir, a corto y medio plazo, un total de 1.200 viviendas de protección oficial. El pasado mes de mayo se daba luz verde para levantar un total de 117 VPO, repartidas en dos promociones de 84 y 33 viviendas. Además, se ultima la licitación de otras dos parcelas municipales donde se podrán construir 199 viviendas protegidas de régimen general y especial en la zona de Camino de Cortes Norte.
Además, con la adhesión del Ayuntamiento al DecretoLey 1/2025 de medidas urgentes en materia de vivienda, aprobado por la Junta de Andalucía, para promover la
Evolución del precio medio de las viviendas | 2021-2025
construcción de VPO, existen un total de 36 parcelas municipales que podrán destinarse a la construcción de vivienda protegida y en base a los parámetros recogidos en el Plan General de Ordenación Urbana (PGOU) de Estepona, podrían construirse un total de 738 viviendas en esos suelos.
El Ayuntamiento de Estepona ha aprobado además la puesta a disposición del Gobierno central de seis parcelas municipales con capacidad para la construcción de 109 viviendas de protección oficial. Se trata de suelos con usos compatibles con proyectos de vivienda protegida ubicados en zonas como Casas del Padrón, Llanos de la Boladilla
y Camino de Cortes. También se está trabajando en otros proyectos de promoción de desarrollos urbanísticos que permitirán la construcción de 300 VPO en el Camino de Monterroso y otras 800 en las zonas de Guadalobón y Arroyo Vaquero.
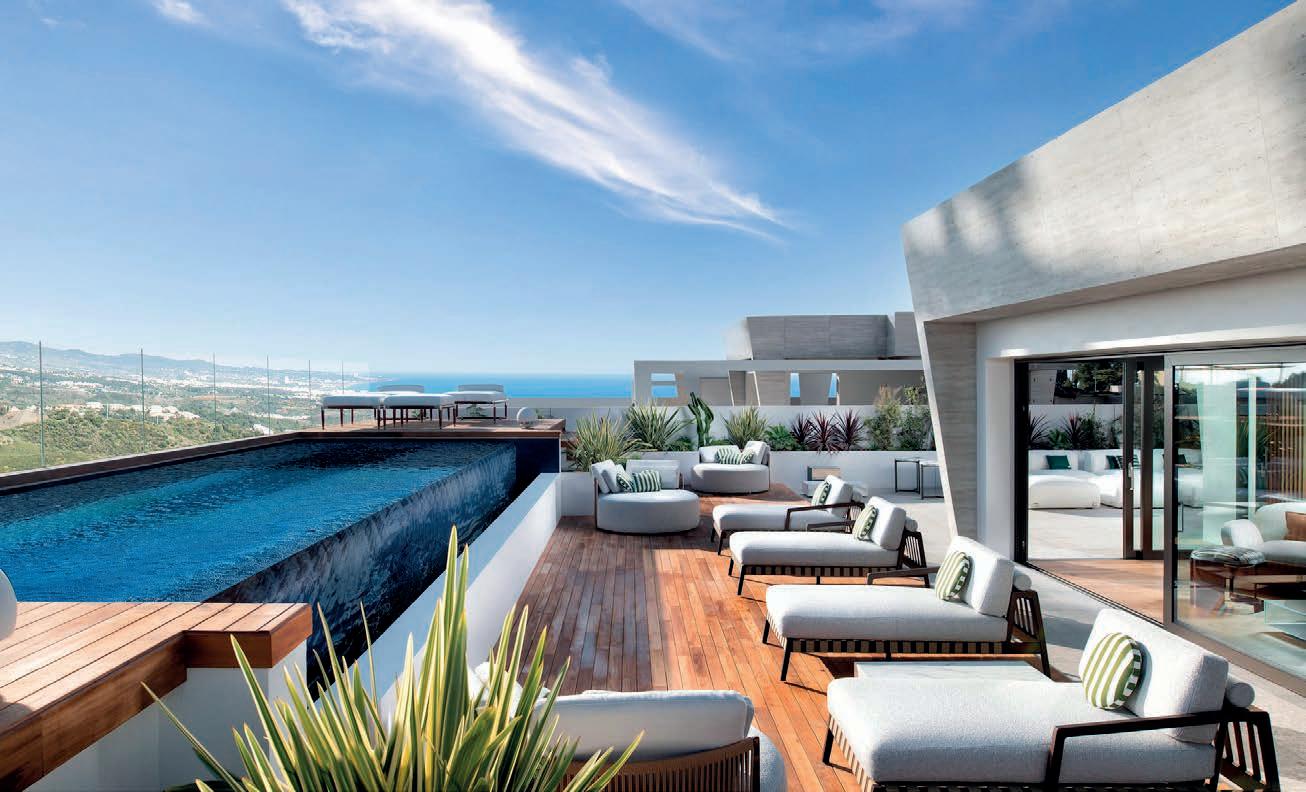
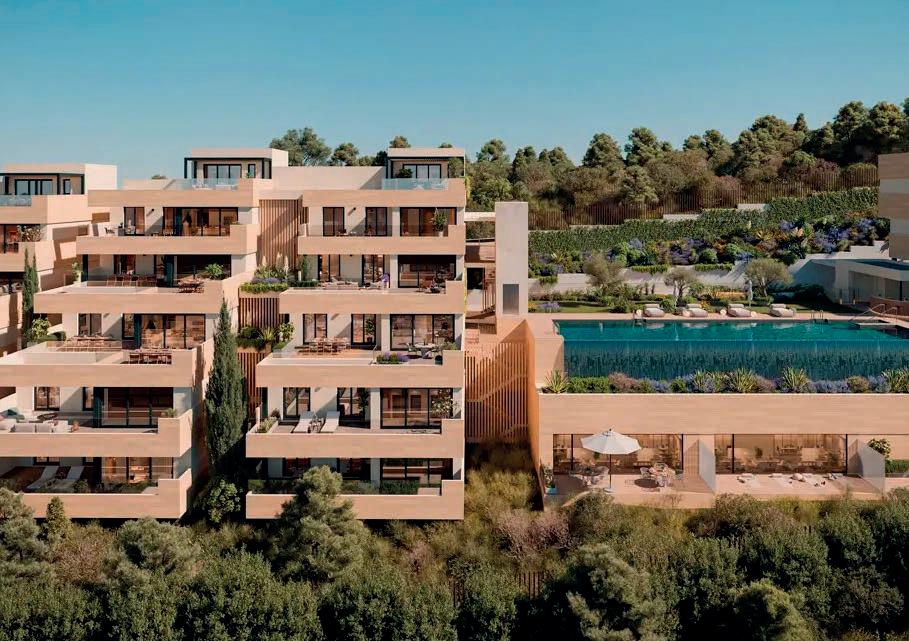
En cuanto a Benahavís, el tercer vértice del triángulo de oro, sigue siendo municipio de referencia para los proyectos de lujo. Entre los últimos que se llevan a cabo, cabe señalar el denominado Altura Residences, situado en La Quinta, Benahavís, dentro de la urbanización La Alborada. En este enclave se construirán cinco viviendas unifamiliares
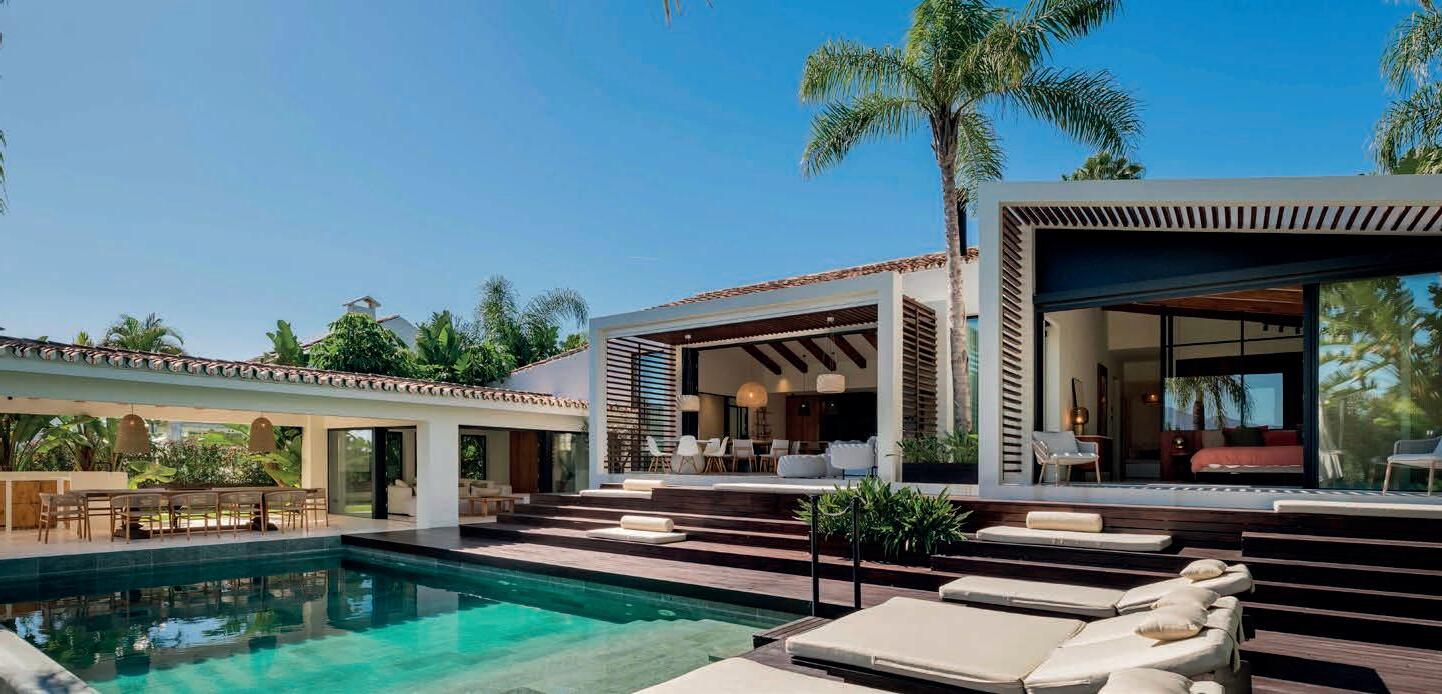
de unos 400 metros cuadrados cada una, destinados al sector prime, en la línea de otras promociones que se han desarrollado en esta zona. Con los nuevos desarrollos que están previstos en estos municipios, la Costa del Sol continúa reforzando su posición como uno de los principales polos residenciales y turísticos del Mediterráneo. Pero al mismo tiempo, el crecimiento urbanístico vuelve a evidenciar la necesidad de equilibrar la expansión inmobiliaria con infraestructuras, servicios públicos y políticas de vivienda eficaces. Ai
“El PGOU será el documento legal que determinará cuánto, cuándo y cómo va a seguir creciendo Benahavís”
El municipio es un referente para el turismo residencial. ¿Qué perfil de comprador suele ser el más interesado en residir aquí?
Sobre todo, de Centro Europa, y en los últimos tiempos se ha detectado el incremento de los denominados nómadas digitales, así como de empresarios de otros países que convierten Benahavís en su hogar familiar.
Benahavís tiene un lugar estratégico, geográficamente hablando, para la movilidad hacía otras ciudades y países por la cercanía tanto de aeropuertos de Málaga y Gibraltar, así como la estación de ferrocarril de la capital.
¿Qué operaciones inmobiliarias destacaría de las que se han llevado a cabo en el último año?
En estos momentos se están ejecutando diversas promociones de lujo en diferentes puntos del término municipal, que dispondrán de unos servicios de “luxe”, y que están atrayendo también a inversores de todo el mundo con un estatus económico muy alto, lo que beneficia, indudablemente, la imagen de Benahavís como zona residencial de alto standing, siendo además una bue-
“En los últimos tiempos se ha detectado el incremento de los denominados nómadas digitales, así como de empresarios de otros países”
na base para el sostén económico de las empresas y autónomos locales.
Benahavís atrae cada vez más inversión ¿Qué aspectos habría que tener en cuenta para que este crecimiento siga siendo sostenible?
Benahavís puede seguir creciendo, pero debemos cuidar que el entorno natural permanezca en perfecto estado, y sin sufrir daños en favor de la superpoblación. Tenemos, sin duda una herramienta que debe servir para que el crecimiento sea siempre controlado y ajustado a la legalidad. El PGOU (Plan General de Ordenación Urbana) actualmente en fase de aprobación, será el documento legal que determinará cuánto, cuándo y cómo va a seguir creciendo Benahavís. Ai
Ángeles Muñoz
ALCALDESA DE MARBELLA
Los datos del sector turístico se van superando cada año. ¿Cómo se está preparando su municipio para este crecimiento del turismo?
Marbella continúa registrando indicadores turísticos sólidos y afianzando su posicionamiento como uno de los destinos más competitivos del Mediterráneo, pero lo hace desde una evolución clara de su modelo: crecimiento en valor, no en volumen. Los datos del Instituto Nacional de Estadística (INE) reflejan, por ejemplo, que el pasado mes de febrero se alcanzó un récord en el empleo turístico, incluso en un contexto marcado por condiciones meteorológicas adversas, lo que evidencia la fortaleza estructural del sector en la ciudad.
Este comportamiento se ve respaldado por los resultados de 2025, un ejercicio en el que Marbella ha consolidado su liderazgo en rentabilidad hotelera a nivel nacional. El ingreso medio por habitación (RevPAR) se situó en 160,42 euros, alcanzando un máximo histórico, mientras que el precio medio por habitación ha experimentado un crecimiento sostenido. Estos datos no responden a un incremento del número de visitantes, sino a la capacidad del destino para atraer un perfil de mayor poder adquisitivo, reforzando su posicionamiento en el segmento premium y ge-
“Marbella avanza hacia un modelo turístico de excelencia en el que prima calidad frente a cantidad”
nerando un mayor impacto económico y en el empleo.
En este contexto, Marbella avanza hacia un modelo turístico de excelencia en el que prima la calidad frente a la cantidad. La estrategia municipal se orienta, por tanto, a seguir captando un turismo de alto valor añadido, con especial foco en mercados nacionales y europeos y en segmentos estratégicos como el golf, el turismo premium, los congresos y los grandes eventos deportivos. Un enfoque que permite desestacionalizar la actividad, optimizar la rentabilidad del destino y consolidar un crecimiento sostenible basado en la generación de riqueza y oportunidades, más que en el aumento arbitrario de visitantes.
En este sentido, desde el Ayuntamiento seguimos trabajando en la promoción de nuestra oferta de excelencia dirigida a un segmento premium, apostando por un modelo turístico innovador que refuerce nuestro posicionamiento como destino de referencia internacional.
¿Qué se le pide al resto de administraciones para que acompañen este crecimiento?
Desde el Ayuntamiento consideramos fundamental que este crecimiento vaya acompañado de una colaboración institucional sólida. En este sentido, valoramos muy positivamente el apoyo de la Junta de Andalucía, con iniciativas como el Plan de Grandes Ciudades Turísticas, que se desarrolla de forma conjunta y que permite seguir avanzando en la mejora del destino.
No obstante, es imprescindible que el Gobierno central haga lo mismo y refuerce su compromiso con Marbella y con el conjunto de la Costa del Sol. Hablamos de inversiones estratégicas en infraes-
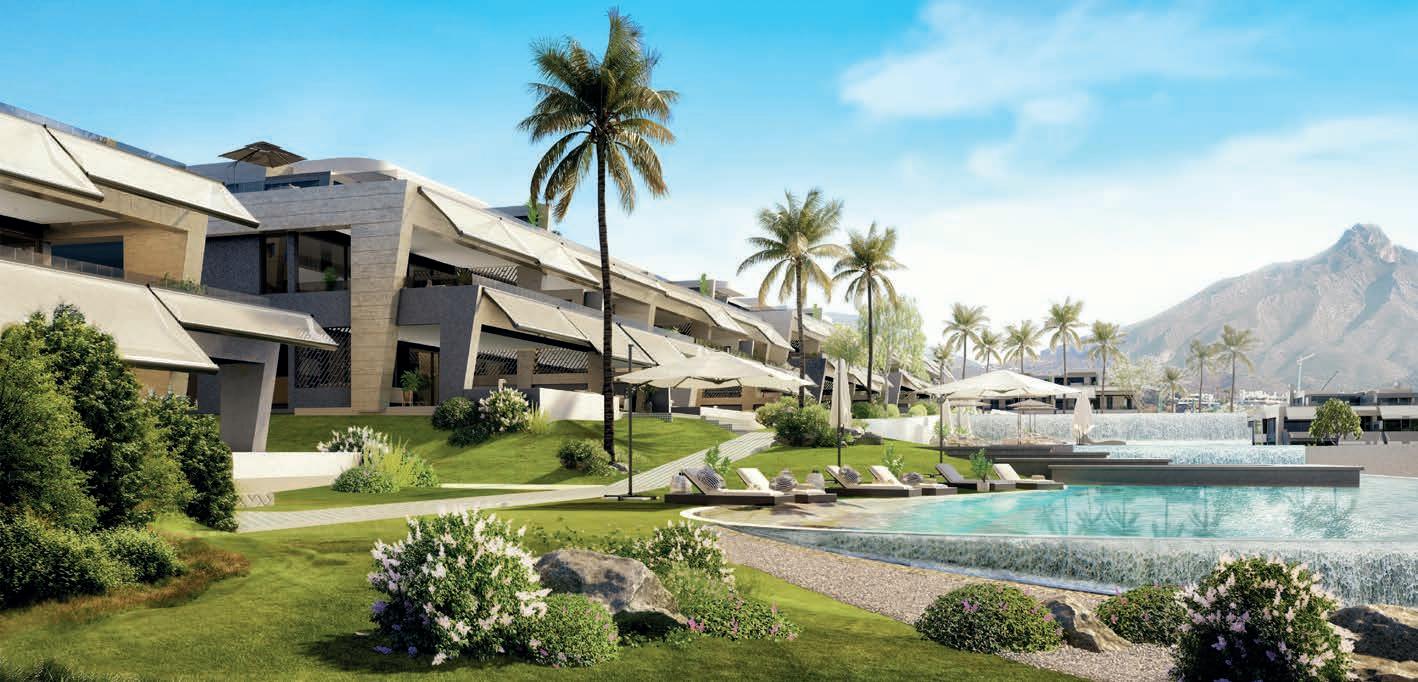
“Seguimos apostando por un modelo turístico innovador que refuerce nuestro posicionamiento como destino de referencia internacional”
tructuras clave, como el litoral, con la estabilización de nuestras playas; la red viaria, con la liberalización o bonificación de la autopista; o el transporte ferroviario, con la apuesta clara por el tren litoral, ámbitos que resultan esenciales para garantizar la competitividad y la calidad de la experiencia turística.
Marbella es un destino singular y un motor económico para el sur del país, por lo que requiere de una implicación acorde a su peso y relevancia. Es importante avanzar en una mayor coordinación y en una planificación que responda a las necesidades reales del territorio.
El gran reto también es responder a las necesidades de los trabajadores de la zona. ¿Qué medidas se están llevando a cabo en este sentido?
Las personas que se desplazan a Marbella para desarrollar su actividad profesional son un pilar fundamental para el funcionamiento y crecimiento de la ciudad. Desde el Ayuntamiento somos plenamente conscientes de su importancia y trabajamos para dar respuesta a sus necesidades.
Uno de los principales retos en este ámbito es el acceso a la vivienda y somos conscientes de ello. Por ese motivo, llevamos tiempo planteando fórmulas que permitan encontrar soluciones habitacionales adaptadas a la realidad del mercado y a la demanda existente, con el objetivo de garantizar que Marbella siga siendo una ciudad accesible también para quienes contribuyen a su desarrollo diario.
En este sentido, estamos impulsando un proyecto para la construcción de un millar de viviendas de alquiler temporal en diferentes puntos del municipio, entre ellos, una parcela de 10.000 metros cuadrados de superficie en Las Chapas, que podrá albergar unos 280 inmuebles con rentas tasadas para facilitar el alojamiento a quienes vienen a desempeñar su labor profesional en nuestra ciudad. En paralelo, continuamos trabajando en la mejora de los servicios y la calidad de vida en el municipio para favorecer un entorno equilibrado y sostenible tanto para nuestros vecinos como para los trabajadores en su conjunto. Ai
El Consistorio está impulsando medidas para facilitar el acceso a la vivienda y dotar al municipio de nuevos inmuebles para compra o alquiler. ¿Qué objetivos se han marcado y qué se ha avanzado hasta la fecha?
Mi prioridad absoluta como alcalde, y también la de mi equipo, es que ningún esteponero tenga que irse de Estepona por no poder acceder a una vivienda; y por ello estamos trabajando en un plan que va a permitir construir, a corto y medio plazo, un total de 1.200 viviendas de protección oficial. A largo plazo, hasta 1.700 más.
“Queremos dotar a Estepona del mayor número de viviendas posible a precio asequible”
Me habría gustado haber podido iniciar estos proyectos mucho antes, pero no ha sido hasta ahora cuando hemos podido tener suelo disponible, debido a la mala gestión de gobiernos municipales anteriores, que le vendieron todo el suelo municipal destinado a este tipo de viviendas a los promotores de los desarrollos de los planes parciales, dejando a la ciudad sin terreno público para vivienda protegida. Todos los desarrollos urbanísticos que se han producido desde que soy alcalde han contemplado esta reserva de suelo, de forma que en la primera oportunidad que tuvimos, en la zona de Juan Benítez, construimos y entregamos 110 VPO. Ahora estamos trabajando en otras iniciativas que saldrán adelante muy pronto.
En la zona de Camino de Cortes norte, la Fundación Vimpyca, a la que adjudicamos dos parcelas, ha solicitado ya la licencia de obra para iniciar la construcción de 117 Viviendas de Protección Oficial (VPO). Al mismo tiempo, estamos elaborando los pliegos para sacar muy pronto a licitación otros dos suelos, en Camino de Cortes Norte, para 199 viviendas más. Esta licitación tendrá dos particularidades jurídicas que posibilitarán que estos suelos puedan ser incluso ad-
quiridos a coste cero por los promotores, lo que repercutiría en un menor precio final de las viviendas. Las empresas que liciten para construir esas VPO obtendrán una mayor puntuación por parte de la mesa de contratación cuando ofrezcan un menor precio final a los compradores de esas viviendas.
Hemos aprobado además una modificación de un plan parcial para el desarrollo urbanístico de una parcela de 655.250 metros cuadrados en la zona de Arroyo Vaquero, donde se podrán levantar 683 viviendas de renta libre, que deberán ir acompañadas de otras 518 viviendas de protección oficial. Al mismo tiempo seguimos trabajando en otros proyectos urbanísticos que permitirán la construcción de 300 VPO en el Camino de Monterroso y otras 800 en las zonas de Guadalobón y Arroyo Vaquero.
El trabajo que tenemos en marcha en esta materia es intenso, con el objetivo de dotar a Estepona del mayor número de viviendas a precio asequible. Por ello, nos hemos adherido también al decreto de la Junta para promover VPO que permite compatibilizar el uso que tienen determinados suelos municipales para equipamientos, con la construcción de vivienda protegida. En este sentido, son 36 las parcelas que se ajustan a estos parámetros, en las que se podrían construir hasta 738 viviendas.
También hemos querido responder al anuncio efectuado recientemente por el Gobierno de España de movilizar hasta 23.000 millones de euros públicos y privados para dinamizar la oferta de vivienda. Hemos puesto a disposición del Gobierno central seis parcelas municipales
con capacidad para la construcción de 109 viviendas de protección oficial.
La mejora de las comunicaciones sigue siendo clave para hacer sostenible el crecimiento urbanístico. ¿Qué proyectos destacaría de los ya acometidos y cuáles urgen más?
La mejora de la movilidad, no sólo en Estepona sino en toda la Costa del Sol, es una de las grandes asignaturas pendientes del Gobierno de España. La actual autovía A-7 lleva años colapsada debido al importante incremento poblacional de la zona y de flujo de visitantes, de ahí la necesidad del impulso definitivo al tren litoral. En el caso de Estepona, la ciudad viene registrando importantes problemas de retenciones de tráfico en los accesos al núcleo de población desde la A-7, sobre todo, el que se encuentra ubicado en el ramal que da acceso a la avenida Juan Carlos I, una de las principales arterias de la ciudad. Estos problemas se han ido intensificando, llegando a generar situaciones que suponen un peligro para el tráfico rodado en la A-7 debido al colapso de vehículos que se genera en este punto. Por ello, hemos planteado al Ministerio de Transportes la necesidad de un nuevo acceso y salida a la autovía por la zona de La Lobilla o por la Cuesta de Ronda. Así se lo trasladé en una reunión mantenida en 2024 en Madrid con la Subdirectora General de Planificación y Explotación y la jefa de la Unidad de Carreteras en Málaga. Se comprometieron a analizar la problemática y señalaron la
posibilidad de encargar un estudio de viabilidad antes de que finalizase 2024. Sin embargo, a día de hoy seguimos sin noticia alguna sobre aquella propuesta, a pesar de las reiteradas peticiones de información que he cursado desde el Ayuntamiento.
Considero prioritario que el Ministerio de Transportes dé luz verde a esta actuación que pondría solución a una problemática que se ha ido agravando en este punto de la A-7 en los últimos años debido al progresivo y significativo aumento de población, siendo Estepona una de las ciudades con mayor incremento de habitantes desde 2023, según los datos registrados por el INE.
Desde el Ayuntamiento se viene insistiendo en la necesidad de reforzar la seguridad ciudadana para dar confianza a los residentes y visitantes. ¿Cómo se traduce esto en los presupuestos municipales?
La seguridad ciudadana también es una prioridad y eso se ha traducido en un importante incremento de medios humanos y materiales para el cuerpo de la Policía Local en todos estos años. Hemos hecho mucho y vamos a seguir haciendo. De hecho, el presupuesto municipal de este año 2026 recoge cerca de 13 millones de euros, además de para el sostenimiento de la actual plantilla y medios, para realizar un incremento y modernización de recursos, lo que redundará en beneficio de vecinos y visitantes.
Hemos previsto convocar nuevas pla-
“Estamos trabajando en un plan que va a permitir construir, a corto y medio plazo, un total de 1.200 viviendas de protección oficial. A largo plazo, hasta 1.700 más”
zas de agentes, que se sumarán a los más de 60 incorporados desde 2011 y a los que superen los procesos selectivos que se encuentran en desarrollo para un total de 17 plazas de Policía Local, correspondientes a la Oferta de Empleo Público de 2025. Está programada además la rehabilitación y reforma integral de las instalaciones de la Jefatura de Policía Local y del gimnasio, y la adquisición e instalación de cámaras de control de tráfico, que tan buenos resultados han dado para el refuerzo de la seguridad en materia de tráfico rodado en nuestra ciudad.
Lo importante ahora es que ese esfuerzo que hemos hecho desde el Ayuntamiento se efectuara igualmente desde el Ejecutivo central, con más medios y efectivos. En reiteradas ocasiones hemos pedido al Gobierno de España que atienda las necesidades de más medios y personal de Policía Nacional en el municipio para cubrir e incluso ampliar el número de policías que necesita la comisaría de la ciudad debido al crecimiento poblacional y al importante volumen de turistas que se recibe en cada temporada.
Para favorecer esa tareas, hace ya cinco años que el Ayuntamiento puso disposición del Ministerio del Interior un terreno de 4.159 metros cuadrados en la calle Letonia para la construcción de una nueva comisaría. A pesar de que los terrenos fueron aceptados por la Dirección General de la Policía, no se ha dado en todos estos años ningún paso para construir este equipamiento tan necesario en la zona. Ai
Ricardo Arranz PRESIDENTE DE LA ASOCIACIÓN NACIONAL DE URBANIZADORES Y DE LA FEDERACIÓN ANDALUZA DE URBANIZADORES
Y TURISMO RESIDENCIAL.
PRESIDENTE DE VILLA PADIERNA
“La industria inmobiliaria ligada al lujo es uno de los sectores más profesionalizados”
¿Cuál sería el perfil del turista residencial y qué evolución ha tenido en los últimos años?
Siempre he defendido que el lujo y la exclusividad son las palabras que han marcado el pasado, el presente y el futuro de lo que venimos llamando el Triángulo de Oro, el área geográfica que forman Marbella, Estepona y Benahavís. No tengo la menor duda. El turismo residencial lleva décadas buscando ese lujo y exclusividad de la que hablo. Prefiere un urbanismo no invasivo, de grandes residencias, donde se respete el medio ambiente, la escala de la arquitectura y la ciudad, las fuentes y los recursos naturales a un urbanismo desaforado de cientos y cientos de pisos todos iguales,
como colmenas donde recluir a familias y visitantes. Tenemos por tanto el compromiso, la obligación, diría yo, de propiciar una experiencia a nuestros clientes que pase por ciudades cada día más cuidadas, áreas de descanso mimadas hasta el extremo y construcciones que respondan a los altos estándares de calidad que el cliente residencial exige en zonas tan sofisticadas como la nuestra.
¿Que ha supuesto para este mercado la entrada de los fondos de inversión? Es la prueba fehaciente de un trabajo bien hecho desde hace años. Nadie invierte en aquello que no tiene futuro. Y si nuestro Triángulo de Oro es un lugar de destino para importantes inversionistas es
“Si nuestro Triángulo de Oro es un lugar de destino para importantes inversionistas es porque detrás ha habido un trabajo duro, continuado y exigente”
porque detrás ha habido un trabajo duro, continuado y exigente. Los fondos de inversión buscan rentabilidad y son conscientes de que esta es una de las zonas del Mediterráneo y de Europa donde esa rentabilidad está más asegurada.
Estamos hablando de un producto cada vez más profesionalizado. ¿Qué destacaría de la evolución que ha tenido el activo inmobiliario en esta zona en los últimos años?
En efecto, la industria inmobiliaria ligada al lujo es uno de los sectores más profesionalizados. La inercia de nuestro día a día exige esa alta formación, este alto nivel de calidad en los servicios ofrecidos. Sí, es cierto: vivimos tiempos confusos. Pero siempre que echo la vista atrás caigo en la cuenta de que hemos vivido esos tiempos confusos en el pasado y que siempre, con voluntad y esfuerzo, hemos salido de cualquier bache que se nos presentara en el camino. Ahora padecemos las incertidumbres de conflictos bélicos que parecen desgraciadamente inacabables, de preocupación por los recursos energéticos, de políticas cada día más vinculadas a los populismos. ¿Cómo responder a estas realidades? Solo se me ocurre una cosa: perseverar en el trabajo bien hecho, seguir apostando por la calidad que nos ha identificado, ofrecer a nuestros clientes las mejores experiencias. Ai
SIN energía no hay progreso ni desarrollo económico. Y sin refuerzo de infraestructuras de redes eléctricas, los nuevos proyectos y desarrollos industriales, energéticos, tecnológicos y también urbanísticos no tienen garantías de poder salir adelante.
Hoy, muchos territorios se enfrentan a una realidad preocupante a la que Andalucía no es ajena. Nos referimos a la saturación de sus redes eléctricas de transporte y distribución. Una situación que limita la capacidad de atender nuevas demandas energéticas, especial-
mente aquellas vinculadas a proyectos industriales, tecnológicos o desarrollos urbanísticos que requieren potencias elevadas. La consecuencia es clara: oportunidades que se pierden, inversiones que no prosperan y un freno injustificado al desarrollo económico.
Por eso, desde la Junta de Andalucía venimos defendiendo ante el Gobierno central la urgencia de invertir más en redes y la necesidad de agilizar la planificación eléctrica -la hoja de ruta que recoge esas inversiones en ciclos de seis añosporque se trata de una cuestión estratégica en la que nos jugamos mucho.
La ejecución de inversiones en infraestructuras eléctricas es una competencia estatal, pero la falta de agilidad tiene un efecto directo sobre la competitividad de cada territorio. Cuando la red está saturada o avanza a un ritmo insuficiente, se bloquean proyectos empresariales, se ralentiza la implantación de nuevas industrias y se limita la capacidad de aprovechar el enorme potencial de las energías renovables.
En muchos casos, los operadores de distribución advierten de que, aun reservando capacidad para proyectos ya comprometidos, la disponibilidad real es insuficiente para atender la llegada de nuevas iniciativas. Y mientras tanto, la red de transporte —que debe reforzarse antes de que la distribución pueda expandirse— se encuentra limitada con topes de inversión fijados por ley que no
responden a las necesidades actuales.
Entre las medidas que venimos reclamando desde Andalucía al Gobierno central se encuentra eliminar los límites legales a la inversión en redes, que hoy restringen la capacidad de modernizar y ampliar infraestructuras esenciales, así como dar mayor participación a los gobiernos regionales en la identificación y priorización de las actuaciones necesarias.
Desde Andalucía, en el ámbito de nuestras competencias, estamos centrados en la agilización de los trámites que dependen de nosotros para que estas infraestructuras puedan desarrollarse en el menor tiempo posible. Incluso hemos asignado recientemente a la Unidad Aceleradora de Proyectos (UAP) el Proyecto Condado de Endesa en Jaén, de manera que la compañía pueda reducir al máximo los periodos necesarios para ejecutar inversiones que son estratégicas para mejorar la calidad del suministro eléctrico y permitir la conexión de futuros proyectos industriales y otros desarrollos en esa comarca.
Pedimos al Gobierno en este asunto tan relevante y estratégico que ponga luces largas y que el modelo retributivo sea lo suficientemente atractivo para incentivar la inversión por parte de los operadores de red, así como movilizar fondos europeos para acelerar la modernización de la red sin trasladar sobrecostes a la factura eléctrica, ya que de lo contrario
recaerían directamente sobre el bolsillo de los ciudadanos.
Estas demandas no son caprichosas, sino que responden a una realidad incontestable. La transición energética y la reindustrialización requieren territorios capaces de ofrecer potencia disponible y capacidad de conexión para industrias intensivas en energía, centros de datos, hidrógeno verde o almacenamiento energético.
UNA OPORTUNIDAD QUE NO SE PUEDE DESAPROVECHAR
La competitividad energética es hoy uno de los mayores atractivos para captar industria. En Andalucía lo estamos constatando. Disponer de energías renovables a precios competitivos es la mejor palanca para atraer inversión industrial, que se está demostrando una ventaja competitiva y diferencial frente a otras regiones europeas. Solo en los últimos años hemos logrado captar más de 18.000 M€ de nueva inversión industrial.
“S
in
Andalucía
no hay
“Venimos
defendiendo ante el Gobierno central la urgencia de invertir más en redes y la necesidad de agilizar la planificación eléctrica porque se trata de una cuestión estratégica en la que nos jugamos mucho”
como que exista potencia disponible. Y la planificación estatal de la red de transporte debe responder a las necesidades reales de cada territorio. Cuando las inversiones previstas no se ajustan a la demanda industrial, cuando se arrastran actuaciones no ejecutadas de planificaciones anteriores o cuando solo una parte mínima de las propuestas territoriales es incorporada, se genera un agravio que perpetúa desigualdades. Y eso lo sabemos bien en Andalucía, donde contamos con un 40% menos de infraestructuras eléctricas por millón de habitantes respecto a la media peninsular.
En este punto, sí me gustaría hacer un inciso específico sobre el apoyo de la Junta de Andalucía en materia de vi-
transición energética en España.
La enorme aportación que está realizando esta comunidad en el despliegue de potencia renovable debe verse ahora correspondida en el nuevo plan estatal de inversiones en infraestructuras eléctricas”
Pero esta ventaja solo se podrá aprovechar si existen redes capaces de conectar esa energía con los consumidores.
La apuesta de la Junta de Andalucía por el despliegue de las energías limpias responde precisamente a ese interés de importar industria, tecnología y empleo de calidad. Para ello, es imprescindible disponer de infraestructuras eléctricas modernas, malladas y con capacidad suficiente para atender tanto la demanda actual como la futura.
La tecnología, el turismo, la digitalización, la movilidad eléctrica o el desarrollo urbanístico dependen de algo tan básico
vienda, reseñando la asignación a la Unidad Aceleradora de Proyectos (UAP) de dos iniciativas residenciales de calado en Sevilla por parte del Gobierno andaluz. Una, en Villanueva del Pítamo, en la zona de expansión sur, que contempla la construcción de 9.910 viviendas, con una reserva de 42% de carácter protegido. Y una segunda actuación en Higuerón Norte, que supone la construcción de 2.546 viviendas, con una reserva de más de mil viviendas protegidas. La incorporación de estos proyectos a la UAP supondrá la agilización de su tramitación administrativa, a través del acompañamiento y asesora-
miento a la entidad promotora hasta la puesta en marcha del proyecto.
No quiero concluir sin recordar que sin Andalucía no hay transición energética en España. La enorme aportación que está realizando esta comunidad en el despliegue de potencia renovable, con más de 17,3 GW instalados, debe verse ahora correspondida en el nuevo plan estatal de inversiones en infraestructuras eléctricas. Para ello, desde la Junta hemos hecho un trabajo muy riguroso y exhaustivo, fruto de la escucha a los sectores productivos y sus necesidades, y muy aterrizado sobre el territorio priorizando las actuaciones más acuciantes para poner fin a la infradotación que sufre especialmente la zona más oriental de nuestra comunidad.
La red eléctrica es la columna vertebral del progreso. Su modernización y ampliación no pueden seguir siendo un asunto secundario ni sometido a límites que no responden a la realidad económica del siglo XXI.
No atender las necesidades de inversión en redes supondría perpetuar desigualdades territoriales, limitar el desarrollo industrial y económico, desaprovechar el potencial renovable disponible y poner en riesgo los objetivos nacionales de transición energética.
Por todo ello, es imprescindible que la planificación eléctrica incorpore las actuaciones necesarias para garantizar que cada territorio pueda desplegar todo su potencial. La transición energética y la nueva industrialización europea representan una oportunidad histórica. Aprovecharla depende, en gran medida, de algo tan esencial como contar con infraestructuras eléctricas a la altura de los desafíos presentes y futuros. Ai
EN el mercado inmobiliario español se observan actualmente dinámicas que generan una preocupación fundada. Esta valoración se apoya en una trayectoria de más de veinte años en el sector, en promoción inmobiliaria, banca y fondos de inversión, y que me ha permitido trabajar bajo distintos ciclos económicos y marcos regulatorios. No se trata de una alarma, sino de la constatación de la diferencia entre entornos en los que las reglas son estables y previsibles y otros en los que la normativa es cortoplacista y se adapta de forma reactiva al debate público.
No hablo de un debate teórico sobre modelos económicos, sino de realidades operativas muy concretas, como proyectos de promociones que no llegan a iniciarse porque la estructura de costes y riesgos no se considera viable, propietarios que optan por mantener viviendas fuera del mercado del alquiler ante la percepción de un entorno poco previsible, y decisiones de inversión que se redirigen hacia otros mercados europeos donde el marco regulatorio se percibe como más estable. En el trasfondo de todas estas conductas late una misma cuestión, hasta qué punto pueden los distintos ope-
Head of Reo Management & Sales Director. Experta en gestión
“La crisis de la vivienda no es un fallo del mercado: es un fallo del Modelo”
radores confiar en la estabilidad y coherencia de las reglas aplicables. En el caso español, la respuesta a esa pregunta es, con excesiva frecuencia, incierta.
La Ley por el Derecho a la Vivienda de 2023 nació con una vocación loable, la de consagrar el acceso a la vivienda como un derecho. Pero la intención no basta. Las normas producen efectos en el mundo real, y cuando se legisla sin medir sus consecuencias sobre la forma en que propietarios, promotores y fondos toman decisiones, el resultado puede ser el contrario al buscado. Los agentes toman decisiones racionales basadas en expectativas de riesgo y retorno. Ignorar esa realidad no suprime el problema, solo lo desplaza.
La declaración de zonas tensionadas, la intervención en la formación de precios del alquiler o la ampliación de los plazos de desahucio tienen algo en común, y es que todas esas medidas incrementan la percepción de riesgo regulatorio de quien aporta la oferta al sistema. El efecto es conocido por cualquiera que haya trabajado en el sector con carteras
de alquiler, y es que parte de esa oferta se retira del mercado residencial, se transforma en otros usos o se deriva a la compraventa.
El problema, además, no es solo lo que la ley dice, sino, es también lo que no dice con claridad. La inseguridad jurídica nace de la proliferación de regulaciones autonómicas y municipales que se superponen sin coordinación. De la indeterminación de conceptos clave, como el de ‘gran tenedor’, cuya definición varía de una comunidad a otra y de una normativa que muta más rápido que los proyectos que pretende regular. Con todo esto, hay fondos internacionales reconsiderando sus inversiones en España, no porque los activos sean malos, sino porque el marco jurídico hace impredecible el retorno. Cuando el inversor no puede estimar el impacto futuro de la norma, no invierte. Cuando el promotor no puede anticipar el entorno de precios y plazos, no inicia nuevas promociones. Cuando el propietario percibe que las reglas cambian a mitad de partido, no alquila. Y cuando todos ellos se detienen, el resultado no es una abstracción macroeconómica, sino menos viviendas disponibles y más hogares sin una respuesta a su alcance.
La inseguridad jurídica tiene un coste oculto que rara vez aparece en los titulares. Es el coste de las decisiones que no se toman, de las promociones que no arrancan y de los capitales que van a otros países de Europa. Ese coste no lo pagan los fondos, que simplemente se marchan. Lo pagan los jóvenes que buscan piso y no lo encuentran a un precio razonable.
Por tanto, un marco normativo que cambia más rápido que los proyectos que regula no es un escudo para los ciudadanos, sino, un obstáculo para las soluciones. La seguridad jurídica no es un privilegio del inversor, es la condición mínima para que exista oferta, para que haya financiación y para que las políticas públicas tengan un aliado en el sector privado en lugar de un adversario desconfiado.
Existe una narrativa cómoda que presenta la crisis actual como un problema nuevo, nacido de la pandemia, de los tipos de interés o de la especulación financiera. Es una narrativa falsa. El problema estructural de la vivienda en España tiene décadas de acumulación. Y tiene un nombre: el abandono sistemático de la vivienda social.
Durante años, la vivienda protegida tuvo un peso significativo en la producción residencial y el Estado asumió un papel activo en la generación de parque asequible. No era un modelo perfecto, pero sí un modelo con convicción y continuidad. Lo que vino después fue un abandono progresivo, silencioso y con pocas explicaciones políticas. La vivienda protegida fue perdiendo peso hasta volverse casi testimonial, y la inversión pública en vivienda social se redujo a niveles que difícilmente permiten construir un parque relevante. Con ese nivel de compromiso presupuestario no se levanta una política de vivienda, se construye una coartada.
La consecuencia de esa retirada está
hoy a la vista, España cuenta con un parque social público reducido y muy desigual territorialmente. No es que hayamos elegido un modelo alternativo; es que, en la práctica, hemos elegido no tener modelo. Durante demasiado tiempo, el Estado optó por subcontratar su responsabilidad al sector privado a través de la vivienda protegida de promoción privada, que al vencer los periodos de protección pasaban al mercado libre.
Ese diseño convirtió un instrumento que debía ser estructural en un recurso temporal. Cuando se quiso recuperar un papel más activo desde lo público, ya no había suelo, ni estructura administrativa suficiente, ni masa crítica de parque público. Ese vacío no es una fatalidad del mercado, es el resultado de una decisión política, la de renunciar a una política de vivienda robusta y estable y confiar en que el mercado rellenaría todos los huecos.
EL PLAN ESTATAL Y LA COLABORACIÓN PÚBLICO‑PRIVADA
El nuevo Plan Estatal de Vivienda 2026 2030 llega con recursos y con el compromiso de que lo construido con dinero público permanezca en el ámbito público. Me parece una dirección adecuada y, en realidad, lo mínimo exigible. Pero después de tantos años viendo planes ambiciosos quedarse en el papel, sé que la diferencia no está en la propuesta, sino en la capacidad real de ejecución, suelo disponible, trámites simplificados, equipos técnicos suficientes y coordinación entre administraciones. La voluntad política se anuncia en ruedas de prensa, la política de vivienda se mide en llaves entregadas.
Frente a esta realidad, existe un consenso cada vez más claro, y es que la Administración no puede afrontar sola la crisis residencial y en que la colaboración público privada y la propiedad privada son imprescindibles para generar oferta asequible, siempre que se apoyen en seguridad jurídica, claridad normativa, estabilidad y reglas previsibles en el tiempo.
Sin ese marco, intervenir mal puede ser peor que no intervenir, porque se desincentiva al mismo actor del que se espera que construya y alquile, y se alimenta una dinámica en la que el Estado y el mercado se perciben como adversarios en lugar de como socios que comparten reglas claras, riesgos medibles y objetivos comunes, tal como ya plantea la Ley 5/2025, de 16 de diciembre, de Vivienda de Andalucía que entró en vigor el 24 de enero de 2026.
Históricamente, las políticas públicas de vivienda en España han transitado desde un modelo expansivo y protector hacia otro mucho más limitado, descentralizado y dependiente del mercado. La ligera recuperación reciente de la inversión pública es positiva, pero no altera el diagnóstico de fondo: seguimos teniendo un parque social pequeño, con una gestión ineficiente y una enorme disparidad territorial.
La crisis de la vivienda en España no se resolverá con más normas, sino con mejores normas, que sean más claras, más estables y honestas respecto al papel que cada actor puede y debe desempeñar. El Estado tiene que asumir su responsabilidad directa en la creación y gestión del parque público, pero también debe dejar de ver al propietario y al promotor como un adversario y empezar a tratarlos como lo que son, socios necesarios.
Generar confianza entre las partes no es un valor blando sino el activo más sólido de cualquier mercado que funcione. Un propietario que no confía en las normas no alquila. Un promotor que no confía en las normas no construye. Un fondo que no confía en las normas desinvierte. Recuperar esa confianza, a través de la seguridad jurídica, la defensa clara de la propiedad privada y una colaboración público privada leal y estable es, a estas alturas, la única política de vivienda que importa. Ai
ELsector inmobiliario español atraviesa una fase de consolidación. Atrás quedaron los años en los que la dependencia absoluta del balance bancario dictaba el ritmo de las grúas. Hoy nos encontramos ante un mercado sofisticado, diverso en sus fuentes y solvente. Sin embargo, en las últimas semanas, ciertos mensajes procedentes del exterior han comenzado a aparecer en los foros del sector y en los medios de comunicación: la llamada “situación del crédito privado”. ¿Estamos ante un reto coyuntural para el sector inmobiliario español o simplemente ante un ajuste en las percepciones del mercado de capitales?
Para entender dónde estamos, conviene recordar de dónde venimos. La transformación de la financiación inmobiliaria en España desde el periodo 2007-2008 hasta 2026 ha sido profunda. Según los datos del Banco de España, hemos pasado de un mercado donde la exposición era de 318.000 millones de euros (2008) a otro actual por debajo de 80.000 millones de euros. En la etapa previa al cambio de ciclo, el sector operaba bajo una es-
“Claves
Socio de Transacciones Deloitte España
tructura de incentivos y riesgos muy distinta a la actual, con operaciones mucho más arriesgadas que las que permiten las entidades financieras en este nuevo ciclo. La banca tradicional no solo era el actor principal, sino prácticamente el único, financiando suelos, obra y producto terminado con niveles de apalancamiento que hoy difícilmente se replican.
La reactivación del mercado (20142017) no solo trajo consigo una optimización de balances, sino también un cambio estructural en la forma de abordar las inversiones inmobiliarias. La figura del promotor tradicional, cuyo principal activo era el suelo en balance, ha evolucionado hacia la del “gestor de promociones”. Esta transformación ha facilitado la entrada sostenida de capital privado, institucionalizando las alianzas entre fondos de inversión y family offices con gestoras inmobiliarias especializadas. Hoy en día, el éxito de una promoción en Andalucía o en cualquier punto del territorio nacional no depende solo de la ubicación, sino de la solidez de la estructura de capital que la respalda. Es el equity (capital) el que lidera las promociones actuales y asume su evolución en términos de rentabilidad.
DE LA DEUDA “ALTERNATIVA”
Si bien el equity impulsó el cambio inicial, es en el ámbito de la deuda donde la evolución ha sido más visible en la última década. El sector promotor residencial, históricamente apalancado, ha reducido sus ratios de endeudamiento desde niveles cercanos al 80% hasta porcentajes más equilibrados, en torno al 60%, en los desarrollos actuales. Este desapalancamiento es, quizás, el mejor indicador de la salud de la que goza el sector.
Las adaptaciones regulatorias aplicadas a la banca comercial (Basilea III, entre otras) generaron espacios en la cadena de valor que las entidades financieras tradicionales no podían o no consideraban prioritarios. Es aquí donde la financiación alternativa –cada vez más conocida como “complementaria” en los diversos foros inmobiliarios– ha adquirido un papel relevante. No es que los promotores hayan dejado de contar con la banca. De hecho, por coste y plazo, el préstamo hipotecario bancario sigue siendo la referencia del mercado. Sin embargo, la banca opera hoy con criterios muy definidos: no suele participar en la compra de suelo, en obras de urbanización ni en proyectos
con visibilidad comercial inicial limitada. Asimismo, en determinados casos, continúa evaluando con prudencia fórmulas constructivas innovadoras con elementos industrializados.
En este contexto, los financiadores alternativos actúan como el puente necesario. Permiten que un proyecto avance, alcancen determinados hitos urbanísticos o comerciales y, una vez disminuido el riesgo, se pueda incorporar financiación bancaria tradicional que de otro modo no podría haberlo logrado. Además, sin la coexistencia, en todo o en parte, de equity, deuda alternativa y deuda bancaria, muchos proyectos verían comprometida su viabilidad. Esta colaboración es clave para que una parte relevante de la oferta de vivienda o de cualquier otro producto inmobiliario actual llegue al mercado.
La financiación alternativa comparte con el equity una aproximación tan exhaustiva como lo es el análisis del riesgo. Los financiadores realizan evaluaciones profundas (underwritings), acompañadas de procesos de monitorización a lo largo de toda la vida del proyecto. La clave para la convivencia de uno y otro es que el repago y la estrategia de salida estén plenamente alineados con el plan definido por el equity. No son pocos los ejemplos que vemos en el mercado donde conviven equity, deuda bancaria y deuda alternativa.
En este contexto, hemos asistido recientemente a un fenómeno singular. El impacto de la Inteligencia Artificial en el sector del software a nivel global ha generado una volatilidad inesperada que ha terminado salpicando a la deuda privada corporativa. Determinados inversores han intentado cerrar posiciones de liquidez en vehículos de deuda privada corporativa. El problema es inherente a la estructura del vehículo: se intenta recuperar liquidez inmediata sobre activos (préstamos inmobiliarios) que son ilíquidos por naturaleza a corto plazo. Es importante destacar que este contexto
responde más a dinámicas de mercado ajenas al inmobiliario que a factores estructurales del sector inmobiliario.
A diferencia de ciclos anteriores, los fundamentales del mercado inmobiliario español se mantienen sólidos. En términos generales, los proyectos actuales cuentan con capacidad suficiente para atender el servicio de su deuda. La morosidad en la financiación inmobiliaria se mantiene, de hecho, en niveles estables por debajo del 2%.
En España, este escenario se traduce principalmente en un análisis de riesgos más exhaustivo. La liquidez permanece disponible, priorizando proyectos bien estructurados que coordinen de forma eficaz los cuatro pilares clave en cualquier proyecto inmobiliario: temporal (plazos), comercial (ventas), urbanístico (licencias) y técnico (costes). Los proyectos que se estructuran de forma óptima respetando estos cuatro pilares continúan accediendo a financiación en condiciones competitivas.
La principal fortaleza del inversor inmobiliario actual es la amplitud del abanico de financiación disponible. De pasar de un mercado atomizado con multitud de entidades bancarias a un mercado que ofrece hoy múltiples alternativas y que podrían agruparse en seis grandes categorías:
1. Banca tradicional: sigue siendo el eje central del sistema. Por capilaridad en el mercado, coste y plazo no tienen rival en proyectos maduros de cualquier tamaño.
2. Banca de nicho: entidades de menor tamaño especializadas proyectos de mercado institucional -con escasa presencia en la subrogación de hipotecas- y que presentan estructuras de decisión y ejecución por lo general más ágiles que las grandes entidades bancarias.
3. Banca internacional: actores con presencia limitada en España pero con elevado interés en operaciones corporativas de gran volumen de activos en explotación.
4. Deuda privada mid-market (>40M): gestoras que compiten directamente con la banca en financiación de activos operativos. Aunque son más caros, su flexibilidad en plazos y apalancamiento los hace muy atractivos para determinadas estrategias de valor añadido.
5. Deuda privada para desarrollo (<40M): el segmento más dinámico. Aquí encontramos una heterogeneidad total de criterios que permite financiar casi cualquier tipología de proyecto, siempre que el riesgo y el repago estén bien estructurados y remunerados.
6. Crowdfunding o Plataformas de Financiación Participativa: un auténtico revulsivo. Limitados regulatoriamente a tickets de hasta 5M, han democratizado la inversión inmobiliaria. Han dado y dan visibilidad a promotores medianos y pequeños y han aportado una transparencia necesaria gracias a la supervisión de la CNMV. En conclusión, a pesar de un entorno internacional cambiante, la financiación inmobiliaria en España se encuentra en un momento de madurez y solidez destacables. La escasez de oferta de producto inmobiliario frente a una demanda robusta –un desequilibrio que pocos sectores pueden decir que tienen– actúa como el mejor seguro contra la morosidad. Si nos fijamos en su financiación, la clave para el promotor en 2026 no es buscar el crédito más barato sino diseñar la estructura de capital más adecuadas en función de sus necesidades. La convivencia entre la financiación bancaria y la financiación alternativa no es una anomalía, es el nuevo estándar. En un entorno donde la incertidumbre de la geopolítica y de los mercados de capitales es la norma, la solidez de los fundamentales temporales, comerciales, urbanísticos y técnicos de la gran mayoría de los proyectos inmobiliarios es lo único que garantiza que la financiación siga fluyendo. El sector inmobiliario español ha aprendido la lección: la diversificación de las fuentes de financiación es nuestra mejor defensa ante los vaivenes del mercado. Ai
MEDIANTE Decreto-ley 8/2026, de 20 de marzo, se aprobó una prórroga forzosa de dos años más, respecto los fijados en la Ley de Arrendamientos Urbanos, para los contratos de alquiler que finalizasen desde marzo de 2026 hasta el 31 de diciembre de 2027, así como la limitación de los incrementos de las revisiones de rentas cuya específica regulación omito por estimar que no resulta de interés para el análisis que pretendo realizar.
El 28 de abril, como era de esperar de conformidad con la situación política actual, se produjo la derogación de la citada norma al no lograr su convalidación en el Congreso. Tan esperable era dicha derogación que desde el Ejecutivo se procedió a dictar dos Decretos-ley en la misma fecha con idea de que la negativa de la convalidación no lastrase a la totalidad de los Decretos-ley, sino únicamente a lo atinente a materia de alquileres de viviendas.
En un primer acercamiento hacia la norma derogada, encontramos de interés centrar la atención en el primer expositivo del Real Decreto-ley, lo que vendría a ser su exposición de motivos, en el que rezuma la tremenda inconsistencia con la que se pretende barnizar una norma carente de justificación que sólo, única y exclusivamente atiende a un espurio interés
Director
“Alquiler de vivienda... por la guerra de Irán”
político, o mas bien, a la sumisión ante un chantaje político, de propios y terceros, al Gobierno de España, quien recurre de manera absolutamente forzada a pretender justificar formalmente, con poco éxito, las razón de las medidas propuestas con los efectos de la guerra de Irán.
Como no pudiera ser de otro modo, esa realidad se destila en todo el contenido de la exposición, llegándose a exponer sin ambages que el principal problema de la situación sobre la que pretende incidir es “la negativa de muchas comunidades autónomas a declarar Zonas de Mercado Residencial Tensionado y con ello aplicar las medidas de control de precios y de prórroga de contratos previstas en la Let 12/2023, de 24 de mayo, por el derecho a la vivienda”.
Ante esta realidad, a modo de rabieta de niño al que no le dan la piruleta, se opta por imponer mediante Decreto las medidas diseñadas por el Gobierno de la nación que las comunidades autónomas, en el ejercicio de su competencia exclusiva en materia de viviendas, se niegan a adoptar. Y hemos de decir que no consideramos que la negativa a su adopción sea caprichosa, sino que obedece a la constatación de que en aquellos ámbitos en los que se ha aplicado la medida estatal se ha retraído sensiblemente la oferta de viviendas en alquiler, como ha sido el caso de la ciudad de Barcelona en la que las viviendas en alquiler han descendido en el entrono del 25-30% con motivo de la implantación de los criterios intervencionistas de la Ley Estatal de Vivienda.
Pero es que la propia exposición de motivos reconoce que los efectos de la guerra de Irán, además de ser tremendamente inciertos y estar condicionados a su intensidad y duración, se manifiestan en una previsión de inflación a corto plazo según informe del Banco Central Europeo, vinculando su incidencia de manera singular en los precios de la energía. No vamos a cuestionar esa afirmación, pero sí que nos cuestionamos cómo puede justificar un incremento de los precios de la energía y la inflación, que se decrete la prórroga forzosa de los alquileres de viviendas, realizando de modo indirecto una modificación de la Ley de Arrendamientos Urbanos “por la puerta de atrás”. Si fuéramos generosos, muy generosos, podríamos entender (igual que pulpo como animal de compañía) que se justifique la limitación de las revisiones de las rentas de alquiler, pero en un contexto en el que se limiten la subida de todos los precios de los bienes y servicios, como política de contención de la inflación, pero no se puede tolerar pacíficamente que ante una situación que afecta a todo el mercado de consumo se incida sólo en los alquileres de viviendas como si este fuera el único gasto de la población. Y nuestra generosidad se agotaría en la aceptación, a muy regañadientes y en un contexto de medidas globales sobre el consumo, en la limitación de alzas de precio pero en ningún caso podríamos llegar a justificar, más allá de con ruedas de molino, la imposición de una prórroga forzosa extraordinaria de alquileres, y
mucho menos de dos años contados a partir del 31 de diciembre de 2027, para pretender paliar unos efectos futuros que están condicionados, como la propia norma dice, a la intensidad y duración de la guerra de Irán que se desconocen.
Ante esto la cuestión que surge de manera inmediata es más que evidente. Si se está reconociendo que los efectos son imprevisibles y condicionados a la intensidad y duración de la guerra, al tiempo que el grueso de las medidas que se están pretendiendo no han de producir sus efectos hasta más allá del 1 de enero de 2028, ¿Qué necesidad hay en la regulación que se hace?, ¿No sería razonable esperar a que estuviésemos en el último trimestre del ejercicio 2027 para determinar si la duración e intensidad de la guerra de Irán justifica la imposición de la medida?
Esta reflexión, más allá de su oportunidad, tiene singular relevancia si atendemos a que el Gobierno a acudido a la figura del Real Decreto-ley para su regulación, requiriéndose para ello que se trate de una norma cuya aplicación y efectos se requiera en base a una “extraordinaria y urgente necesidad” de conformidad con la regulación que de la misma hace la Constitución Española en su artículo 86, debiendo justificar dichas circunstancia la utilización de esta figura legal, que debiera ser absolutamente excepcional pese a que ha sido ultrajada mediante un manoseo continuo en los últimos años.
Expuesta esta situación, invito a que se intente buscar la urgente necesidad en promulgar en marzo de 2026 la regulación de unos efectos que han de comenzar a observare, muy mayoritariamente, a partir del 1 de enero de 2028, como resulta para las prórrogas de los alquileres impuesta por la norma.
Por si esto no fuera poco y cuestionándose el principio general del derecho de que la ignoración de la Ley no exime de su cumplimiento o la eficacia general y conocimiento de las normas publicadas
“Se antoja
de
dudosa
legalidad que a día de hoy se pueda exigir la prórroga por dos años de un alquiler con efecto desde el 1 de enero de 2028, ya que la gran mayoría de los contratos de alquiler se pactan por un período de un año”
en el BOE, el Gobierno, a través del Ministerio de Consumo, no ha tenido mejor iniciativa que informar a una selección de arrendadores sobre la obligatoriedad de cumplir con la norma como si la publicación en el BOE no fuera suficiente.
Sería deseable que el celo e interés puesto por el Ejecutivo en la información y conocimiento de este Decreto tuviese parangón respecto los ocupas e inquiocupas, a quienes no estaría de más que advirtiesen que están incurriendo en un delito e incumplimiento legal, respectivamente, en lugar de jalearlos y ampararlos para que cada vez sean más los que se sumen a sus prácticas ilícitas.
Otra cuestión que estimo relevante es el hecho de que se antoja de dudosa legalidad que a día de hoy se pueda exigir la prórroga por dos años de un alquiler con efecto desde el 1 de enero de 2028, ya que la gran mayoría de los contratos de alquiler se pactan por un período de un año, renovable por anualidades.
Es por ello que, tomando como ejemplo un contrato firmado el 1 de enero de 2024, p.e., se podría demandar la prórroga para una nueva anualidad, es decir para el 2027, pero no la prórroga para dos o tres anualidades más de una sola vez, como prevé el Decreto.
La razón para forzar los contratos a esta situación reside en el hecho de que el Gobierno, como ya hemos indicado, era conocedor de que el Decreto no sería convalidado casi con seguridad, pretendiendo atar sus efectos más allá de varios años durante los 30 días como máximo que va a estar en vigor.
Pero lo que el Gobierno no le ha contado a los arrendatarios es que, si solici-
tan durante la vigencia del Decreto acogerse a la prórroga forzosa de dos años más, lo que puede suponer tres años más a partir de 2026, adquieren un compromiso que, en caso de no cumplir, les obligará a indemnizar a los arrendadores por el período de tiempo de incumplimiento del alquiler a razón de una mensualidad de renta por cada año de incumplimiento, prorrateándose el año en curso.
Es esta la razón, el evitar las penalizaciones por resolución anticipada, y no otra, por lo que estando regulada una prórroga forzosa de cinco años (siete en el caso de las personas jurídicas), se pactan las prórrogas anuales en los contratos de alquiler, por más que parece que el Gobierno no lo ha tenido en cuenta, porque quizás, si hubiera reparado en ello, habría determinado que dichas prórrogas son de libre desistimiento.
Conjuntamente con esta cuestión, se abre un sinfín de cuestiones que acabaran siendo resueltas en sede judicial, saturando aún más nuestros juzgados ya colapsados, como pudiera ser el debate sobre la ultraactividad de una norma que, habiendo sido derogada, pretende desplegar el inicio de sus efectos una vez que se ha rechazado su convalidación.
Y si todo ello no fuera poco, es más que previsible que hay una dispersión de criterios judiciales respecto los litigios que se generen, fomentándose más aún la inseguridad de los propietarios que, sin duda, van a volver a retraerse en la oferta de viviendas en alquiler.
La valoración de este escenario habrá de ser subjetivo pero, personalmente y sobre la base de su análisis legal, considero que es un auténtico disparate. Ai

Premios con una alta valoración social gracias al trabajo riguroso, independiente y profesional de cuantos trabajan para sacarlos adelante
Las candidaturas podrán presentarse tanto por correo postal como electrónico a las siguientes direcciones:
Plaza Aviador Ruiz de Alda, 11. CN Centros de Negocio - 41004 Sevilla rhafner@andaluciainmobiliaria.es psalcedo@andaluciainmobiliaria.es
Podrán enviar la documentación necesaria hasta el próximo 15 de septiembre 2026.
Los premios serán entregados en el acto de celebración de nuestro 27 Aniversario.
BASES DEL CONCURSO:
www.andaluciainmobiliaria.es
TRAYECTORIA EMPRESARIAL
Empresario/a, cuya trayectoria y aportaciones de su empresa dentro del sector inmobiliario-constructor, sea especialmente destacada.
TRAYECTORIA PROFESIONAL
Profesional cuya trayectoria y aportaciones dentro del sector inmobiliario-constructor, sea especialmente destacada.
PROYECTO INMOBILIARIO DESTACADO
Proyecto inmobiliario destacado de nueva construcción (Urbanización, residencial, oficinas, centro comercial, naves industriales, etc. Terminados a fecha de entrega de los premios.
PROYECTO INNOVADOR DESTACADO
Proyecto de cualquier índole relacionado con el mundo inmobiliario, las infraestructuras básicas, de marcado carácter innovador.
EMPRESA DESTACADA POR SU APUESTA POR ANDALUCÍA
Empresa cuyas inversiones, aportaciones y trayectoria sean especialmente destacadas en Andalucía.
PREMIO CULTURAL Y ARTÍSTICO
Mejor actuación, puesta en valor, conservación y recuperación sobre el Patrimonio Cultural y Artístico de Andalucía
CIUDAD SIGLO XXI
Municipio como modelo de Ciudad que apuesta por un urbanismo y un crecimiento coherente y sostenible y por la rehabilitación urbana y edificatoria, otorgando un papel predominante a la innovación, sostenibilidad y nuevas tecnologías
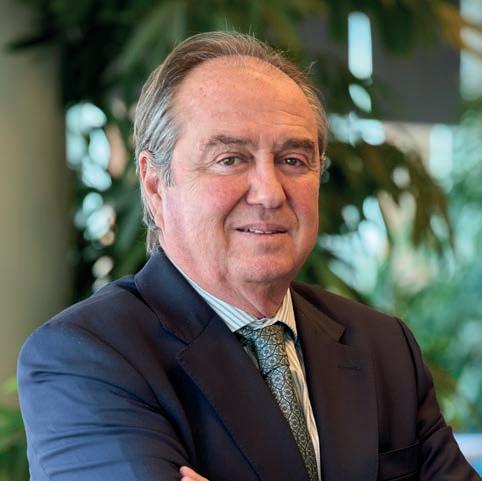
ANTONIO PABLO ROMERO
Consejero de Krata, Sociedad de Tasación
JOSÉ MARÍA BASAÑEZ
Presidente del Grupo Tecnitasa
JOSÉ MARÍA LEÓN Socio de Inerzia
ÍÑIGO MOLINA
Director en Andalucía de Colliers Internacional
PASTORA BLASCO
Directora de Negocio de Krata, Sociedad de Tasación
PEDRO HIDALGO
Director de Negocio Territorial Sur de Grupo Gloval
ROSA HAFNER
Directora-editora de Andalucía Inmobiliaria
ÍÑIGO GALÁN CEO de Inerzia
GREGORIO ABRIL
Director territorial de Gesvalt en Andalucía, Extremadura y Canarias
MARIOLA VALIENTE
Directora Centro de Empresas Negocio Promoción Inmobiliaria Andalucía Occidental CaixaBank
Consultoras Banca Tasadoras
Elena Segura / Fotos: Millán Herce
Un año más, se han reunido, en torno a la mesa de Andalucía Inmobiliaria, representantes de la consultoría, la tasación y la banca para analizar la situación actual de los sectores residencial, de oficinas, hotelero, comercial y logístico. El diagnóstico es compartido: Andalucía aprueba en todas las asignaturas, aunque no hay que dejar de observar el contexto internacional y los conflictos bélicos, que generan un escenario de incertidumbre económica. Pero el lado positivo es que esta misma situación también está impulsando el interés inversor extranjero en la región. La comunidad se percibe como un destino más seguro y estable frente a otras zonas más afectadas por la inestabilidad global, lo que está favoreciendo la llegada de capital y reforzando el atractivo del mercado andaluz.
Inmobiliaria ha vuelto a congregar a lo más representativo del sector en su tradicional Almuerzo-Coloquio de Consultoras, Tasadoras y Banca. Al debate han acudido Rosa Hafner, directora y editora de Ai; Antonio Pablo Romero, consejero de Krata Sociedad de Tasación; Pedro Hidalgo Sánchez, director Territorial y de Negocio Zona Sur de Gloval; Gregorio Abril, director territorial de Gesvalt en Andalucía, Extremadura y Canarias; Íñigo Galán Cáceres, socio fundador y CEO de Inerzia; Mariola Valiente Tavira, directora Centro de Empresas Negocio Promoción Inmobiliaria Andalucía Occidental de CaixaBank; Pastora Blasco Rodríguez, directora de Negocio en KRATA Sociedad de Tasación; Íñigo Molina, director en Andalucía de Colliers Internacional; José María Basañez, presidente del
Grupo Tecnitasa, junto a José Mª León, socio de Inerzia, que ejercía de moderador. El debate puso de manifiesto que el sector inmobiliario andaluz atraviesa un momento de fortaleza y dinamismo, aunque continúa condicionado por importantes retos estructurales que, según coincidieron la mayoría de los participantes, siguen sin resolverse pese a llevar años sobre la mesa. La visión de los participantes en esta edición combinaba, por un lado optimismo, ya que el sector sigue mostrando un buen comportamiento y los datos respaldan esa sensación, pero por otro lado, cierta preocupación porque el crecimiento se vaya ralentizando y se empiecen a notar ciertos síntomas de agotamiento en el mercado. Además, la situación regulatoria es incierta, con las visiones distintas que existen entre Gobierno cen-
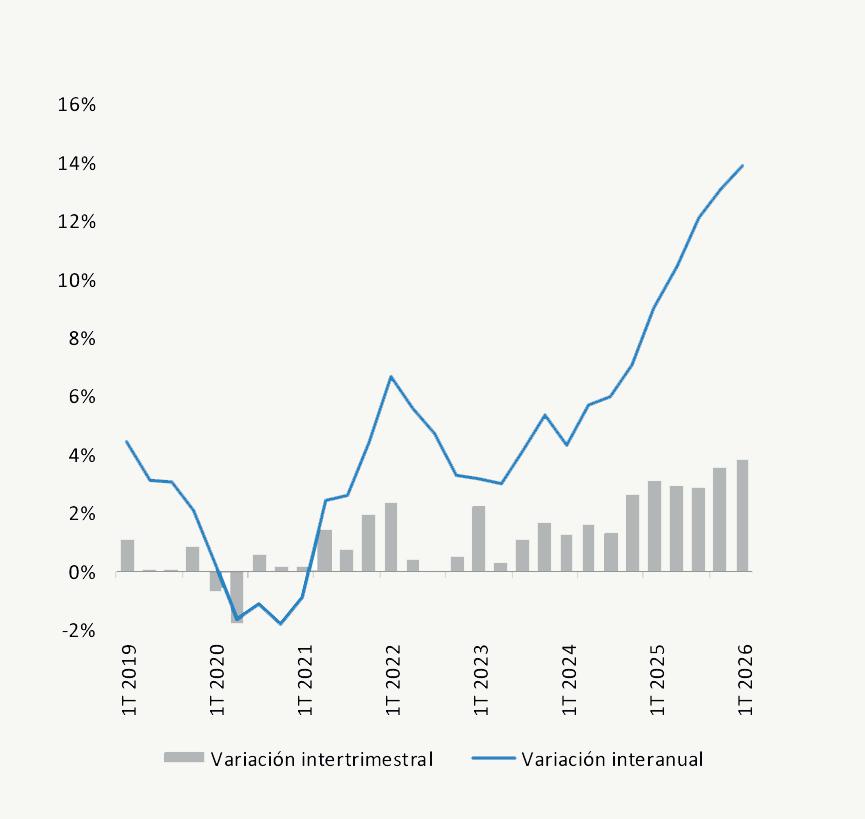
tral y autonómico. Sin olvidar el escenario internacional, que en cualquier momento puede cambiar y una sola decisión puede desencadenar efectos imprevisibles.
De momento, los datos acompañan al sector. Según el último informe de CaixaBank Research, el primer trimestre del año sigue marcado por el crecimiento. El valor de tasación de la vivienda libre volvió a registrar cotas elevadas, alcanzando los 2.315,7 euros/m², con un avance intertrimestral del 3,8%, similar a la del cuarto trimestre de 2025, y el interanual se acelera hasta el 13,9%. Sin embargo, es cierto que según el INE, las compraventas se ralentizan, y pasan de crecer a tasas interanuales de dos dígitos a mostrar un comportamiento más contenido desde mediados del año pasado. De hecho, como señala el informe de CaixaBank Re-
“Las
compraventas se ralentizan, y pasan de crecer a tasas interanuales de dos dígitos a mostrar un comportamiento más contenido desde mediados del año pasado”
“La
estabilidad normativa será clave para garantizar el crecimiento futuro del sector y atraer nuevas inversiones”
ESPAÑA: precio de la vivienda (% Variación) (% Variación interanual)
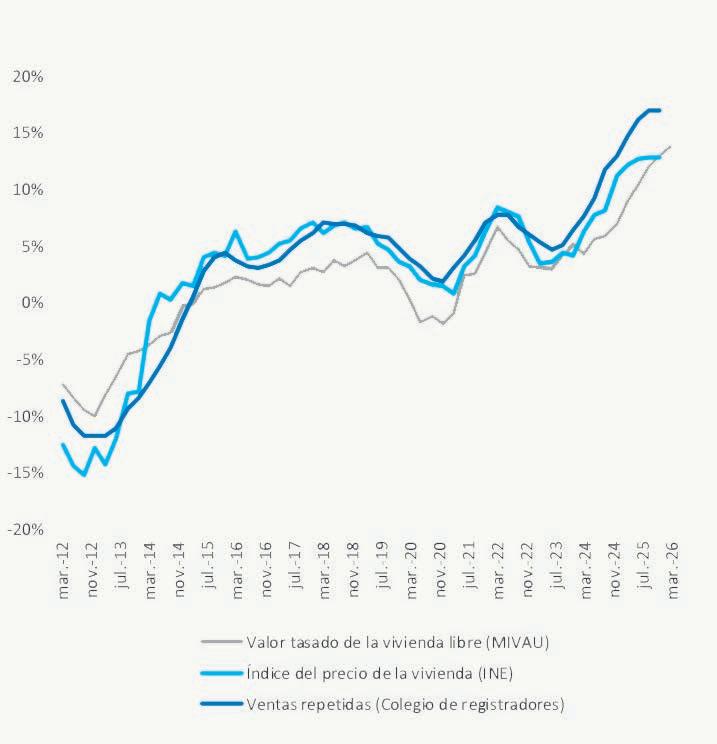
“T
anto España como especialmente Andalucía, se están beneficiando parcialmente del actual contexto geopolítico internacional”
“También se trasladó una advertencia clara sobre los riesgos que podría generar una prolongación de las tensiones internacionales”
ÍNDICE NACIONAL: general y por tipo de vivienda
search, en el primer trimestre de este año “las transacciones se redujeron un 2,6% interanual, si bien, por el momento, no se aprecia un deterioro significativo de la demanda ni de sus fundamentales, sino más bien un efecto escalón tras los elevados niveles de actividad en 2025. Además, el volumen de operaciones en el primer trimestre es el segun-
do más elevado desde 2007, solo superado por el mismo periodo de 2025”.
La sensación este año en este debate es que Andalucía mantiene actualmente una posición especialmente favorable dentro del panorama nacional e incluso europeo.
Los participantes destacaron el crecimiento sostenido de la comunidad durante los últimos años, el atractivo que sigue despertando para la inversión extranjera y el papel tractor que el sector inmobiliario continúa desempeñando dentro de la economía andaluza. Muchos coincidieron en definir el momento actual como “positivo”, especial-
mente en comparación con otros mercados internacionales afectados por una mayor inestabilidad política o económica.
En este sentido, varios de los participantes reconocieron que tanto España como especialmente Andalucía, se están beneficiando parcialmente del actual contexto geopolítico internacional.
La inestabilidad en determinadas zonas del mundo y la percepción de estabilidad que ofrece el mercado español resultan muy positivos para la inversión y para el turismo internacional. Según se apuntó durante el debate, destinos que anteriormente competían directamente con España, especialmente en el ámbito turístico, están perdiendo parte de su atractivo debido a la incertidumbre global, lo que está favoreciendo la llegada de capital y visitantes hacia territorios como Andalucía y la Costa del Sol. Sin embargo, junto a ese mensaje optimista, también se trasladó una advertencia clara sobre los riesgos que podría generar una prolongación de las tensiones internacionales. Un agravamiento
de los conflictos geopolíticos podría acabar afectando directamente a la llegada de turistas y al desarrollo de nuevas promociones inmobiliarias. En particular, se puso el foco en el incremento de los costes de construcción y en la dificultad creciente para cerrar presupuestos de obra estables en un contexto de elevada incertidumbre. Los problemas de financiación, para la que cada vez es más importante un buen análisis de riesgos y una planificación, ha sido otro de los grandes temas abordados. Los participantes coincidieron en que hoy resulta imprescindible realizar análisis de viabilidad mucho más exhaustivos, incorporando márgenes de seguridad y previsiones de imprevistos mucho más detalladas que hace apenas
unos años. El encarecimiento de materiales, la volatilidad de los precios y el alargamiento de los plazos de ejecución están obligando a promotores y entidades financieras a replantear sus estrategias y a buscar nuevas fórmulas de colaboración.
En ese contexto surgieron también propuestas orientadas a modernizar determinados mecanismos de financiación. Es necesario adaptar la normativa para permitir fórmulas como la financiación anticipada del acopio de materiales, una medida que permitiría estabilizar parte de los costes de construcción y reducir la incertidumbre durante el desarrollo de las obras. A juicio de varios de los ponentes, el mercado se encuentra en un “periodo evolutivo” en
el que resulta imprescindible innovar y adaptar tanto la regulación como las herramientas financieras a las nuevas necesidades del sector.
Como todos los años, otro de los grandes ejes que se repiten en este debate gira siempre en torno al acceso a la vivienda y a las políticas públicas impulsadas para intentar reducir el déficit habitacional existente, algo que cada año se va agravando. Según los datos oficiales, la oferta de vivienda sigue mostrándose incapaz de cubrir la elevada demanda existente, por lo que este déficit continúa aumentando. Hasta el mes de marzo, los visados de obra nueva crecieron un 9% interanual, alcanzando las 141.135 unidades, una cifra que contrasta con los 242.200
nuevos hogares creados en el primer trimestre del año, según la Estadística Continua de Población.
Para hacer frente a este desfase, cada año mayor, los expertos del sector apuntan en distintas direcciones. Por un lado, es cierto que la situación no es similar en todos los territorios, existen determinadas zonas con alta presión residencial y turística, como es el caso de la Costa del Sol, y otras en las que esta presión es menor, con lo cual, las soluciones también tienen que adaptarse a cada zona. Además, para algunos el principal problema no es tanto la falta de vivienda como la legislación que condiciona el funcionamiento del mercado. Porque desde la Administración pública se pueden tomar medidas destinadas a incentivar fiscalmente la compra de vivienda, aumentar las ayudas públicas o facilitar el crecimiento del mercado de VPO, lo que podría ayudar a hacer más accesible la vivienda, sobre todo a los colectivos que más dificultades encuentran.
En cualquier caso, algo en lo que todos coinciden es que es necesario incrementar la oferta residencial y agilizar los procesos urbanísticos y administrativos. Para ello, desde esta mesa se planteaba la necesida de disponer de más de suelo finalista, más colaboración público-privada y una regulación más estable y predecible que permita acelerar el desarrollo de nuevas promociones. También
DATOS A 1T DE 2026
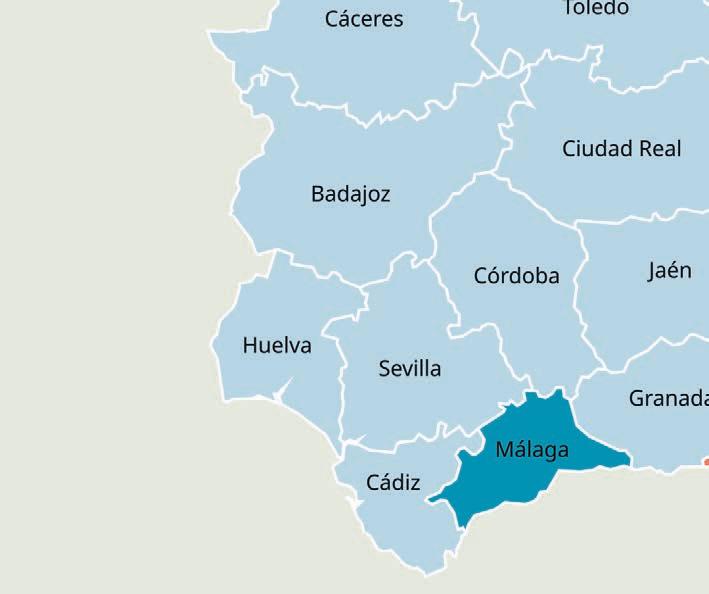
“El debate muestra una visión moderadamente optimista del momento que atraviesa el mercado inmobiliario andaluz”
se insistía en la importancia de impulsar infraestructuras, energía, gestión del agua y otros elementos clave para sostener el crecimiento residencial en Andalucía. Además, la incertidumbre regulatoria y los cambios constantes en las normas dificultan la toma de decisiones por parte de inversores, promotores y entidades financieras. La estabilidad normativa será clave para garantizar el crecimiento futuro del sector y atraer nuevas inversiones.
Como cada año, el debate fue el mejor reflejo de la actual situación del sector, y este muestra una visión moderadamente optimista del momento que atraviesa el mercado inmobiliario andaluz. La región sigue manteniendo una posición privilegiada, siendo foco de inversión y crecimiento, no solo en el residencial, sino también en el hotelero y en el sector de oficinas, donde ciudades como Sevilla y Málaga muestran un alto dinamismo.
Pero quedan aún por resolver importantes asignaturas pendientes relacionadas con la vivienda, la regulación, la disponibilidad de suelo, las infraestructuras y la capacidad de adaptación normativa. El sector mantiene su fortaleza y capacidad de evolución, aunque necesitará reformas más profundas, mayor colaboración institucional y una estrategia más ambiciosa para afrontar con éxito los creciente desafíos que se avecinan para los próximos años. Ai
La Mesa de Consultoras, Tasadoras y Banca se ha convertido en un espacio clave para tomarle el pulso al sector inmobiliario desde perspectivas muy diferentes pero complementarias. En un contexto marcado por la incertidumbre internacional, la evolución de los tipos de interés y la persistente preocupación por el acceso a la vivienda, los participantes analizaron los principales retos y tendencias que definirán el mercado en los próximos meses: desde la necesidad de una mayor estabilidad y normalización del mercado hasta el impacto que los conflictos geopolíticos y la coyuntura económica global pueden tener sobre la inversión, la promoción y la demanda residencial en Andalucía.
JOSÉ MARÍA LEÓN
Moderador
ANTONIO PABLO ROMERO
El primero en intervenir fue el consejero delegado
Jose María León, socio de Inerzia y moderador de este debate, daba la bienvenida a todos los asistentes y destacaba en su primera intervención la capacidad de convocatoria de esta mesa, que reúne cada año a representantes del ámbito de la consultoría, la tasación y la banca para analizar la situación actual y las perspectivas del sector inmobiliario. “La sesión pretende ser un espacio abierto para compartir impresiones, analizar tendencias y profundizar en algunos de los principales retos y oportunidades que afronta el mercado. Contamos con numerosos temas sobre la mesa y, aunque el tiempo seguramente se nos quedará corto, porque son muchos los asuntos sobre los que queremos debater aquí, intentaremos abordar el mayor número posible de temas”, mencionaba León en su intervención, para así dar paso a una breve presentación de cada uno de los miembros de la mesa, a los que invitaba también a hacer una valoración de la situación actual del sector.
de Krata Sociedad de Tasación, Antonio Pablo Romero Carranza, que con más de 25 años en esta empresa ha sido testigo directo de la evolución que ha experimentado el sector en todo este tiempo.
En su intervención, destacó que la principal preocupación actual no se encuentra tanto en el ámbito nacional como en el contexto internacional. “Más allá de la situación interna, inquieta todo lo que está ocurriendo en el mundo: las guerras, la tensión en el estrecho de Ormuz, Irán, Ucrania, Venezuela o Cuba. Por eso, en la actualidad, creo que lo más preocupante está fuera de nuestras fronteras”.
La vision del sector financiero sobre el contexto actual y la evolución del mercado la ponía Mariola Valiente, directora Centro de Empresas Negocio Promoción Inmobiliaria Andalucía Occidentalde CaixaBank. Aunque coincidió en que la inestabilidad internacional genera incertidumbre, subrayó que en España persiste un gran desafío: el acceso a la vivienda. Según explicó, los estudios internos de CaixaBank apuntan a que, tras un periodo de fuerte crecimiento, el mercado comienza a entrar en una fase de mayor
estabilización y normalidad. “Creemos que avanzamos hacia un escenario más equilibrado y controlado, pese al impacto de los conflictos internacionales”, señaló.
Esta reflexión era compartida por Pastora Blasco, directora de Negocio de Krata Sociedad de Tasación. En su opinion, “más allá de los conflictos internacionales y de la incertidumbre global, España continúa siendo un destino atractivo para la inversión precisamente gracias a la seguridad jurídica que ofrece”. No obstante, advirtió de que el sector sigue arrastrando importantes carencias, especialmente en materia de vivienda. Según explicó, el mercado afronta además un cambio en las exigencias de la demanda, cada vez más orientada hacia viviendas sostenibles y adaptadas a los nuevos estándares medioambientales y de eficiencia. En este sentido, subrayó la “creciente relevancia de los criterios ESG y de la profesionalización del sector”, aunque recordó que “persis-
ten obstáculos estructurales que dificultan el desarrollo de nueva oferta residencial, como la falta de suelo finalista o la lentitud de los procesos urbanísticos”. Aun así, defendió que el inmobiliario español “mantiene un fuerte atractivo inversor”, aunque insistió en la “necesidad de encontrar un equilibrio entre la llegada de capital y la demanda real de vivienda por parte de jóvenes y trabajadores” que buscan acceder a un hogar.
A continuación, Iñigo Galán, CEO de Inerzia, quiso poner el foco en la legislación, y defendió que “el principal problema del mercado no radica tanto en la falta de vivienda como en el marco normativo que regula el sector”. En su opinión, una legislación más adecuada permitiría incrementar la oferta disponible y aliviar buena parte de las tensiones actuales. “Con una normativa jurídica adecuada habría muchas más viviendas en el mercado y el alquiler
funcionaría mucho mejor”, afirmó. Durante su intervención, sostuvo además que la economía española mantiene un comportamiento sólido pese a las medidas intervencionistas que a veces se tratan de imponer desde el Gobierno y a la incertidumbre internacional, destacando especialmente la buena evolución de Andalucía. Y aunque reconoció que los conflictos bélicos podrían tener algún impacto en el país, consideró que, por el momento, “sus efectos reales sobre la economía española todavía no se están percibiendo de forma significativa” y no llegarían a afectar en el caso de que se solucionaran en el corto plazo. Asimismo, apuntó a determinados indicadores económicos y financieros para trasladar un mensaje de relativa confianza sobre la evolución de la situación internacional y sus posibles consecuencias sobre el mercado inmobiliario.
- mariola
valiente -
“Creemos que avanzamos hacia un escenario más equilibrado y controlado, pese al impacto de los conflictos internacionales”
JOSÉ MARÍA BASAÑEZ
También dio su vision sobre la actual situación José María Basañez, presidente de Grupo Tecnitasa, marca
que opera a nivel nacional e internacional y que agrupa a empresas de los segmentos de consultoría, valoración y tasación. En su intervención, se mostró de acuerdo en que “uno de los principales desafíos del sector inmobiliario pasa por el exceso de intervencionismo estatal y por la falta de seguridad jurídica”, dos factores que, a su juicio, condicionan directamente tanto la inversión como la capacidad de generar nueva oferta de vivienda. Según explicó, “la estabilidad normativa resulta fundamental para que promotores, inversores y entidades financieras puedan tomar decisiones a largo plazo con confianza y previsión”, de ahí la importancia de impulsar políticas que favorezcan la creación de oferta residencial y que aporten mayor certidumbre al mercado, especialmente en un momento en el que la demanda sigue creciendo y la escasez de vivienda continúa tensionando los precios.
GREGORIO ABRIL
En su análisis de la situación actual del Mercado, Gregorio Abril, director territorial de Gesvalt en Andalucía, Extremadura y Canarias, aseguró que el momento que atraviesa el sector inmobiliario es, en términos generales, muy positivo. Aunque reconoció que existe “cierta incertidumbre” por los cambios regulatorios que se están llevando a cabo y por problemas estructurales como “el incremento de los costes de la construcción, la logística o el suministro de materiales”. A su juicio, España sale en cierta forma beneficiada del contexto internacional y de la inestabilidad geopolítica que afecta a otros mercados, consolidándose como un destino estable para la inversión extranjera, ya que “nos hemos convertido en un refugio seguro para el capital”, aseguró, destacando especialmente el interés inversor procedente de países del entorno europeo. “Si España va bien, Andalucía va mejor”, señaló, ya que la situación de la comunidad es extraordinaria y atraviesa uno de sus mejores momentos en términos de actividad y oportunidades. En su opinión, el mercado podría estar mejor si existiera una regulación más ágil, estable y adaptada a las necesidades reales de todos los actores implicados. Entre otros aspectos, mencionó la “dificultad para desarrollar suelo, las
trabas para financiar determinados proyectos innovadores” o “los obstáculos que todavía existen para impulsar procesos de industrialización en la construcción y que impiden su financiación”.
También puso en valor “la creciente profesionalización de las empresas del sector” y “la aparición de nuevos actores financieros dispuestos a cubrir espacios que la banca tradicional no siempre puede asumir por cuestiones regulatorias”. Aun así, reiteró que el principal problema sigue siendo estructural y legislativo. “No hay un problema de vivienda, hay un problema de legislación”, concluyó, coincidiendo en este tema con otros participantes del debate.
En el caso de Gloval, firma que ofrece servicios tanto de valoración como de consultoría inmobiliaira, su director Territorial y de negocio Zona Sur, Pedro Hidalgo, compartió la visión optimista que se tiene sobre la evolución del sector tras el cierre del pasado ejercicio y el inicio del actual. Según explicó, el inmobiliario “continúa mostrando fortaleza y capacidad de resistencia, aunque sigue arrastrando algunos retos estructurales que llevan años presentes y sobre los que hemos hablado en este debate en otras ediciones, para los que todavía no se ha encontrado una solución
- GreGorio aBril -
“Si España va bien, Andalucía va mejor, ya que la situación de la comunidad es extraordinaria y atraviesa uno de sus mejores momentos ”
definitiva. Sin olvidar el actual contexto de incertidumbre y las tensiones macroeconómicas que afectan al mercado”. Pero defendió el papel de las consultoras “como agentes capaces de aportar certidumbre y acompañamiento tanto a inversores como a clientes”. En este sentido, subrayó la importancia de ofrecer análisis, asesoramiento y visión estratégica para contribuir a que el sector continúe funcionando con solidez y estabilidad, incluso en un entorno marcado por múltiples desafíos y cambios constantes.
Íñigo Molina, director de Colliers en Andalucía, destacó en su intervención el problema de la vivienda. A su juicio, existe actualmente un problema real para acceder al mercado residencial, aunque con importantes diferencias según cada territorio. “Hablar de Andalucía de forma general es complicado, porque no es lo mismo Jaén, donde los precios siguen siendo asequibles, que la Costa del Sol, donde la situación es com-
pletamente distinta”, señaló. En este sentido, explicó que “el desequilibrio entre oferta y demanda se concentra especialmente en determinadas localizaciones con una fuerte presión residencial o turística”. Aunque coincidió con el resto de participantes en que “una regulación más eficiente podría ayudar a aliviar parte de la situación, pero creo que la solución no pasa únicamente por liberar suelo o flexibilizar la normativa urbanística. Por mucho suelo que haya y por mucha libertad que exista para desarrollar proyectos, después nos encontramos con otro cuello de botella: los costes de construcción y que no hay mano de obra suficiente para construir las viviendas que se necesitan”, afirmó. De cualquier forma, para Molina “Andalucía atraviesa un buen momento económico y lleva ocho años de crecimiento sostenido, en el que el sector inmobiliario ha tenido un papel destacado”. No obstante, insistió en que los retos pendientes van mucho más allá de la construcción de vivienda o del desarrollo de suelo. Entre las cuestiones prioritarias mencionó “la necesidad de mejorar infraestructuras, garantizar el suministro energético y abordar la gestión del agua, aspectos que considero fundamentales para mantener la competitividad y el crecimiento de Andalucía en el futuro. Todos esos son también desafíos que debemos resolver para seguir siendo lo que somos o incluso mejorar”, concluyó. Ai
El análisis del contexto económico y regulatorio fue la antesala de un debate más profundo sobre cómo se sitúa la comunidad andaluza en el actual tablero internacional y cómo afectan los conflictos en otros países a sectores estratégicos como el inmobiliario y el turístico. La conversación partió de un dato en el que coincidían todos los participantes: los buenos resultados registrados durante el primer trimestre de 2026, tanto en inversión como en actividad, especialmente en Andalucía.
LOS datos de los últimos años han creado un clima de optimismo en el sector. José María León quiso centrar este bloque del debate en analizar si este comportamiento va a tener continuidad este año. De momento, según los datos publicados en diversos informes, “los ratios del primer trimestre del 2026 parece que están siendo muy positivos, tanto en inversión
como en actividad, especialmente en Andalucía”, indicaba León. Con este planteamiento, el debate abrió una nueva línea de análisis sobre la capacidad de Andalucía para mantener su atractivo inversor y turístico en un contexto internacional cada vez más complejo y cambiante. Como comentaba el moderador, la pregunta clave aquí es “si más allá de estas cifras, la actual incertidumbre geopolítica y económica internacional puede acabar teniendo consecuencias reales sobre el mercado andaluz”.
Con esta cuestión encima de la mesa, José María Basañez (Grupo Tecnitasa), era de la opinión de que el contexto internacional sí acabará teniendo consecuencias tam-
bién en España, “igual que en todo el entorno occidental”. Aunque todo esto con matices, ya que, debido a su posición geográfica y a su fortaleza como destino turístico e inversor, el impacto podría ser menor en nuestro país que en otros países competidores. “España se encuentra en una situación comparativamente mejor respecto a otros mercados internacionales con los que compite en turismo e inversión inmobiliaria. Por eso, aunque el escenario internacional pueda afectarnos, incluso podría terminar beneficiándonos en términos comparativos”, señaló.
En relación a esto, Íñigo Molina (Colliers) advertía que aunque España se encuentra “lejos de los principales con-
flictos” y cuenta con el respaldo de la normativa y la estabilidad de la Unión Europea, si esta situación se enquista, podemos empezar a ver una ralentización generalizada”. De momento, nada de todo esto parece estar afectando a Andalucía, de hecho, como recordaba el responsable de Colliers, el Aeropuerto de Málaga-Costa del Sol registraba, el pasado mes de abril, un récord histórico al alcanzar 2,6 millones de pasajeros. Pero también explicó el peligro que supondría un incremento de los costes energéticos y del transporte, ya que podría traducirse en un encarecimiento de los viajes, dificultades para el suministro de materiales y mayores complicaciones operativas para el desarrollo de
JOSÉ MARÍA BASÁÑEZ / Tecnitasa
“España se encuentra en una situación comparativamente mejor respecto a otros mercados internacionales”
proyectos. “Todo está conectado. Si aumentan los costes de desplazamiento o se complica el acceso al combustible, eso acaba afectando tanto a la llegada de turistas como a la logística de materiales y suministros. Son vasos comunicantes: lo que ocurre fuera termina teniendo consecuencias aquí”, concluyó.
Por su parte, Íñigo Galán (Inerzia) era también de la opinión de que todo esto podría beneficiar a España. “En líneas generales, la situación internacional puede acabar por beneficiarnos más que perjudicarnos”, señaló, ya que “muchos turistas que antes elegían destinos como Oriente Medio, Turquía o incluso zonas como Abu Dabi, ahora prefieren optar por países
como España o Portugal, porque nos perciben como destinos seguros y alejados de los principales focos de conflicto”. En este sentido, destacó que, aunque actualmente existen mercados turísticos con precios muy competitivos, la incertidumbre geopolítica está condicionando las decisiones de muchos viajeros internacionales. “Hay destinos que hoy son muy baratos, pero la gente no quiere asumir determinados riesgos. El turista in-
ternacional busca estabilidad y seguridad, y ahí España sale reforzada”, afirmó Galán.
Sobre este tema, Mariola Valiente (CaixaBank) coincidía en el hecho de que “España va a salir beneficiada dentro del complicado contexto internacional, en comparación con otros países”, pero advirtió de que, en el corto plazo, el sector residencial ya está empezando a notar algunas consecuencias directas, especialmente en todo lo
“La pregunta clave es si la actual incertidumbre geopolítica y económica internacional puede acabar teniendo consecuencias reales sobre el mercado andaluz” - JoSÉ marÍa leÓn -
relacionado con los costes de construcción y los plazos de ejecución. “Ahora mismo tenemos muchos proyectos en fase de estudio y, justo en el momento en el que las constructoras tienen que cerrar presupuesto, no se atreven a presentar precios completamente cerrados”, explicó. A su juicio, esta situación está obligando a todo el sector a extremar el análisis financiero y a reforzar la profesionalización en la gestión de proyectos. “Hoy es fundamental controlar los márgenes frente a los costes. Antes, aunque estos eran importantes, no eran lo fundamental en un análisis de viabilidad, pero ahora el estudio de costes y el porcentaje de imprevistos controlado se han convertido en un aspecto absolutamente clave”, señaló. Para los participantes, la situación actual se podría asemejar con lo ocurrido tras el inicio de la guerra de Ucrania en 2022: aumentan las dudas, se ralentizan las decisiones y los plazos vuelven a ampliarse. Pero cada sector puede verse influido de manera distinta. Gregorio Abril
- mariola valiente -
“España va a salir beneficiada dentro del complicado contexto internacional, en comparación con otros países”
- ÍÑiGo molina -
“Si esta situación se enquista, podemos empezar a ver una ralentización generalizada”
(Gesvalt) quiso desgranar las consecuencias de lo que se vive fuera de las fronteras españolas, comenzando por su impacto en el turismo. “Creo que España está ahora mismo en un proceso de evolución, no de estancamiento. Tanto el mercado inmobiliario como el turístico están experimentando una transformación hacia un modelo distinto, con una oferta cada vez más limitada donde prima más la calidad. El número de turistas no ha caído, quizá el crecimiento
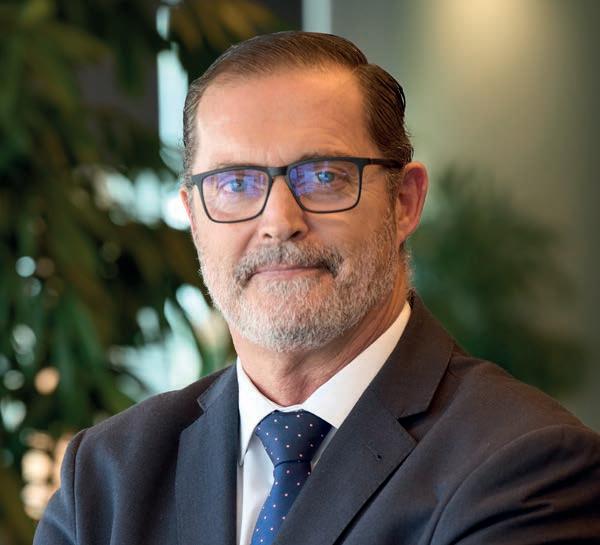
- ÍÑiGo GalÁn -
“El turista internacional busca estabilidad y seguridad, y
ahí España sale reforzada”
de a una cuestión básica de oferta y demanda, que hace que los precios se terminen ajustando a esa realidad”, afirmó, apuntando además al creciente peso de factores como la sostenibilidad y la calidad en la competitividad del sector turístico.
En relación a los costes de construcción, el representante de Gesvalt también puso el foco en la subida de los materiales y la mano de obra, lo que obliga a cambiar la mentalidad, ya que es necesario
GREGORIO ABRIL / Gesvalt
“Tenemos que cambiar la mentalidad, y ser conscientes de que ahora no se puede contratar una obra a un precio completamente cerrado”
se haya ralentizado, pero el gasto medio sí ha aumentado claramente. Es un turismo de mayor calidad, dispuesto a pagar más, y eso se refleja directamente en el precio de los hoteles y de los alojamientos”, explicó, señalando como ejemplo el fuerte incremento de las tarifas hoteleras en destinos como Málaga. A su juicio, “esta situación respon-
adaptar determinados mecanismos de financiación a la realidad actual que se vive en el mercado. “Tenemos que cambiar la mentalidad, y ser conscientes de que ahora no se puede contratar una obra a un precio completamente cerrado”, explicó. Por ello, planteó la posibilidad de que las entidades financieras comiencen a estudiar fórmulas para
financiar el acopio anticipado de materiales. “Si yo compro hoy los materiales y el banco me financia ese acopio, entonces sí podría tener un coste de obra cerrado y evitar sobresaltos durante los meses que puede durar una promoción”, señaló, pero recordó que la normativa actual dificulta este tipo de operaciones porque “solo se pueden certificar elementos que ya estén colocados dentro de la edificación”.
A su juicio, modificar este tipo de mecanismos “permitiría conseguir un coste de construcción mucho más estable”, afirmó. En definitiva; en su opinión, la actual situación está obligando al sector a reinventarse. “Estamos en un periodo evolutivo y hay mucha gente aportando soluciones que son realmente atractivas”, aseguró, para añadir que “ideas hay. Lo que hace falta es escuchar un poco más al sector y adaptar las normativas a cómo está evolucionando el mercado”. En este sentido, Gregorio Abril defendió que la legislación debe ser más flexible y creativa para responder a los nuevos desafíos, ya que “cuando estás en un periodo evolutivo tienes que ir imaginando y aportando soluciones conforme va cambiando la situación”. Ai
En la Mesa de Consultoras, Tasadoras y Banca de este año quedó claro que para los asistentes los cambios legislativos son clave para que el sector se pueda desenvolver con más o menos comodidad.
COMO destacaba José María León, existe una doble vertiente. Por un lado, “la del Gobierno central, que tiene como eje el Plan Estatal de la Vivienda 2026-2030, y que se basa más en el intervencionismo del mercado. Y por otra parte, tenemos las medidas que promueve el Gobierno andaluz, que parecen ir en sentido absolutamente opuesto”. Para el moderador, “el Plan Estatal parece tener buenas inten-
ciones, pero es de compleja articulación”, sin olvidar dos obstáculos: los presupuestos y el tiempo que puede requerir para llevar a cabo este plan, teniendo en cuenta que habrá unas elecciones el próximo año. Al final, como reconocía León, “ambas iniciativas, la autonómica y la estatal, son vasos comunicantes y dependen la una de la otra. Desde Andalucía se ha elaborado la LISTA, el Decreto de simplificación administrativa y se han
impulsado las Medidas Urgentes de Vivienda con un Decreto Ley en 2025, con medidas muy acertadas como permitir el cambio de uso de terciario a residencial”.
Sobre este asunto, José María Basañez (Grupo Tecnitasa), reconocía que “se trata de dos modelos de gestión completamente diferentes precisamente porque proceden de dos partidos de distinto signo político y responden a principios económicos con-
trarios. Mientras unas medidas apuestan por liberalizar el mercado, fomentar así la inversión y facilitar el desarrollo económico desde una lógica de libre mercado, otras son claramente intervencionistas y terminan restringiendo la oferta, lo que provoca, en un contexto de alta demanda, que los precios terminen subiendo”. Además, cuestionó la viabilidad real de muchas políticas públicas de vivienda, porque “el problema radica en que las impulsa un
Gobierno que trabaja con el límite temporal de una legislatura y su continuidad está sujeta al resultado de unas elecciones. Todo ello sin olvidar que en España seguimos sin presupuestos aprobados, por lo que no está claro cómo se van a poder financiar. Al final se obliga a las autonomías -muchas de ellas de signo político contrario- a aportar el 40% de la financiación, se les exige participar económicamente, cuando muchas veces no se ha contado antes con ellas para consensuar realmente esas medidas”.
Pedro Hidalgo (Gloval) acompañaba de algunos datos esta reflexión, recordando que “la vivienda sigue siendo el principal problema para cerca del 40% de los españoles”, lo que contrasta con el escaso peso presupuesta-
rio que tiene dentro del gasto público. Como apuntaba el representante de Gloval, “España dedica actualmente en un solo día a pensiones lo mismo que destina a vivienda en dos años”. Según explicó, la inversión pública en vivienda representa apenas “el 0,16% del gasto destinado a pensiones”, una proporción insuficiente para afrontar el déficit estructural existente.
En concreto, en relación con el actual Plan Estatal de Vivienda, Hidalgo apuntaba que aunque en un principio fue bien acogido por el sector, al analizar los números reales, su capacidad de impacto resulta muy limitada. “Estamos hablando de un plan de 7.000 millones de euros repartidos en cinco años, es decir, unos 1.400 millones anuales. Pero solo el 40% puede destinar-
se realmente a incrementar la oferta de vivienda, es decir, unos 560 millones de euros, una cantidad que permitiría construir aproximadamente 7.000 viviendas anuales, unas 35.000 en cinco años, lo que resultaría insuficiente”. Cabe recordar que las previsiones apuntan a que España podría alcanzar un déficit estructural de 900.000 viviendas en 2030. “Incluso si este plan se ejecutara perfectamente, apenas cubriría un 3,8% del déficit actual”, señaló. De cualquier forma, para Pedro Hidalgo “existen medidas que pueden ser positivas para el sector y tienen buenas intenciones, como la ayuda para financiar la urbanización de sectores que tengan más de un 40%
- JoSÉ mª BaSaÑeZ -
“Unas medidas apuestan por liberalizar el mercado, fomentar la inversión y facilitar el desarrollo económico y otras son claramente intervencionistas”
- PeDro HiDalGo
-
“España dedica actualmente en un solo día a pensiones lo mismo que destina a vivienda en dos años”
de vivienda protegida o los nuevos programas de apoyo a la industrialización de la vivienda”. Sin embargo, insistió en que el problema principal sigue estando en la ejecución y en la dimensión real de las políticas públicas. “En muchas ocasiones las medidas se anuncian con una intención positiva, pero posteriormente encuentran dificultades para materializarse con el alcance previsto”, lamentó y “aunque salieran adelante tampoco llegarían a ser una solución con la que hacer frente a los grandes problemas que tiene el sector actualmente, que necesita de muchas actuaciones decididas simultáneas”.
Sobre este asunto, Pastora Blasco (Krata) reconocía que, aunque “la voluntad del Plan Estatal de Vivienda de cubrir el déficit actual de oferta pue-
da ser buena, este documento parece nacer más de la necesidad política de responder a la principal preocupación de la población que de una intención real de solucionar el problema de fondo”. El hecho es que, como comentaba Blasco, “cuando analizas los números, quedan claramente por debajo de lo que necesita el sector y no se adoptan medidas que solucionen realmente los problemas actuales”. Y profundizando en el contenido, mencionó algunos de los cambios regulatorios planteados, especialmente los relacionados con la intervención sobre los precios del alquiler. “El control de precios no va a ayudar a generar una mayor oferta de vivienda; al contrario, puede agravar todavía más el problema”, advirtió. También insistió en que persisten muchos de
“El gran reto para España es que en los últimos cuatro años la población se ha incrementado en dos millones más”
- GreGorio aBril -
“El control de precios no va a ayudar a generar una mayor oferta de vivienda; al contrario, puede agravar todavía más el problema”
- PaStora BlaSCo -
los cuellos de botella históricos que dificultan el desarrollo residencial, pese a los intentos de agilización administrativa impulsados en algunas comunidades como Andalucía. “Es un Plan de Vivienda muy maquillado, que no da respuesta a las necesidades actuales. Seguimos teniendo problemas de tramitación, de falta de suelo finalista para los promotores, no hay ayudas a los jóvenes para la adquisición de la primer vivienda y la colaboración público-privada no termina de llegar”, lamentó. En cuanto a las medidas autonómicas, esta experta ve “señales claras de agilización pero sigue habiendo un problema de retrasos importantes en los departamentos técnicos y en las gerencias urbanísticas de los ayuntamientos. Hace falta poner medios para que se pueda llevar a cabo esa agilización normativa”.
Antonio Pablo Romero (Krata) quiso hacer también
una puntualización sobre el desfase existente entre la evolución del mercado y la adaptación de la normativa vigente que se mencionó en la mesa. En concreto, señaló que “muchos ayuntamientos están impulsando mecanismos como la declaración responsable para agilizar la apertura de actividades y la tramitación urbanística, pero que esa realidad todavía no está plenamente reconocida y no se refleja en la Orden ECO, donde “esta declaración responsable no sirve a efectos de financiación y nadie lo entiende”, indicó durante su intervención. A su juicio, esta situación evidencia cómo parte de la normativa continúa avanzando a un ritmo más lento que el propio mercado, generando contradicciones entre los procesos administrativos que buscan agilizar la actividad económica y los criterios normativos que siguen marcando al sector.
Algunos participantes, como Íñigo Galán (Inerzia), iban más allá y manifestaban el papel que, en su opinión, realmente debería tener la Administración y los promotores. Para el CEO de Inerzia, “la solución al problema de la vivienda pasa por facilitar la compra con ayudas o reducción de la fiscalidad, y apoyar la actividad de los promotores privados mediante incentivos, financiación y apoyo institucional, más que por intentar que la propia administración asuma la construcción de vivienda pública. La vivienda debería desarrollarse a través de colaboración público-privada o directamente desde la iniciativa privada con ayudas de la Administración. Poner a esta a construir vivienda es muy complicado, porque no saben hacerlo con la agilidad que requiere el mercado”. De otro lado, sí consideraba muy acertadas iniciativas impulsadas ya por comunidades autónomas como Andalucía, especialmente los sistemas de avales públicos para cubrir parte de la financiación hipotecaria. “Ese 20% que falta para completar la financiación bancaria mediante avales públicos me parece una medida
fantástica”, destacó aunque lamentó que este tipo de ayudas estén destinadas únicamente a jóvenes menores de 30 ó 35 años, ya que “limitar las ayudas solo por edad me parece injusto, porque hay muchas situaciones personales que también deberían tenerse en cuenta”.
Por su parte, Antonio Pablo Romero reflexionaba también sobre el papel de las administraciones públicas dentro del desarrollo residencial y en la elevada carga fiscal que soporta actualmente el sector inmobiliario. Según manifestaba, “resulta difícil entender por qué las distintas administraciones no facilitan
por qué se siguen poniendo tantas trabas al desarrollo”. Para el representante de Krata, “hay que liberar más suelo y agilizar los procesos urbanísticos para facilitar la construcción de nuevas viviendas, en lugar de ir poniéndose cortapisas unos a otros”, ya que, según explicó, “una mayor oferta permitiría mejorar el acceso a la vivienda, especialmente para los jóvenes y para quienes actualmente tienen más dificultades para acceder a financiación. “Si el mercado fuese realmente más libre y hubiese suelo suficiente, mucha más gente podría acceder a una vivienda sin necesidad de tantas ayudas o limitacio-
“Resulta difícil entender por qué las distintas administraciones no facilitan más el desarrollo de vivienda cuando son unas de las principales beneficiarias económicas de esta actividad”
más el desarrollo de vivienda cuando son también unas de las principales beneficiarias económicas de esta actividad. Desde que se empieza a desarrollar suelo hasta que una persona compra una vivienda, todas las administraciones consiguen ingresos a través de impuestos, tasas y tributos. Ayuntamientos, comunidades autónomas y Gobierno central participan de esa recaudación, así que cuesta entender
- ÍÑiGo GalÁn -
“La solución al problema de la vivienda pasa por facilitar la compra con ayudas o reducción de la fiscalidad, y apoyar la actividad de los promotores privados mediante incentivos, financiación y apoyo institucional”
nes por edad”, concluyó. Gregorio Abril (Gesvatl) también puso en tela de juicio las medidas planteadas en el Plan Estatal de Vivienda, en especial el intervencionismo en los precios. Y es que, “al limitar la evolución de las rentas, disminuye el valor por cálculo de rentas, lo que puede reducir el valor hipotecario, obligando a los compradores a asumir una mayor carga de recursos propios y tensionan-
- ÍÑiGo molina -
“Hay otra colaboración que es fundamental y que impulsaría mucho mejor al sector, que sería la ‘públicopública’”
“Nada puede hacer un ayuntamiento sin el resto de administraciones, ya que sus competencias son limitadas”
- ÍÑiGo molina -
do mucho más el mercado”, explicaba. Lo fundamental ahora para el directivo de Gesvalt es dar acceso a la vivienda a la población en general, no solo a los jóvenes. Y el gran reto para España es que “en los últimos cuatro años la población se ha incrementado en dos millones más y sin embargo no se ha construido vivienda para hacer frente a ese crecimiento”. Además, la elevada carga fiscal sobre la vivienda encarece artificial-
de forma significativa el coste final para el comprador”.
Capítulo aparte merece el tema de la financiación, que como comentaba Gregorio Abril, también complica bastante el acceso a una vivienda. Cabe recordar que las entidades financieras están limitadas por la regulación bancaria y, salvo casos raros casos, no pueden conceder hipotecas que cubran el 100% del valor de la vivienda. Según indicaba, “existen muchos jóvenes
mente el acceso a la compra, especialmente en la primera residencia, a lo que se une la fragmentación de los impuestos entre distintas administraciones, lo que dificulta una reducción de forma coordinada. Por eso Gregorio Abril sostiene que “una rebaja fiscal generalizada podría incentivar la construcción, dinamizar el desarrollo urbano y facilitar el acceso a la vivienda al reducir
las soluciones que se podrían poner en marcha” pero no se las impulsa. Otras de las medidas que se plantearon en la mesa pasaban por la revisión del Código Técnico o por revisar los precios de la VPO, ya que con los precios que se manejan actualmente resulta muy complicado que salga rentable construir una vivienda protegida.
Desde el sector bancario, Mariola Valiente consideraba que el Plan de Vivienda va
“El Plan de Vivienda va a ser una solución muy buena a medio plazo, tanto en venta, como en alquiler, pero aún hay varios aspectos todavía muy incipientes”
en España que son solventes para pagar una cuota mensual, pero no pueden acceder a la vivienda porque no se les financia el importe total, y ese porcentaje que les falta, -que suele rondar el 20%-30%- se lo impide” algo que paradójicamente, sucede precisamente en España donde se tiene una de las tasas de ahorro más altas de Europa. Para Gregorio Abril, “son muchas
a ser una solución muy buena a medio plazo, tanto en venta, como en alquiler, “pero aún hay varios aspectos todavía muy incipientes”, señalaba. En lo que todos coincidían era en que para poder avanzar en materia de vivienda, las administraciones deben ir de la mano. Algo sobre lo que reflexionaba Íñigo Molina, ya que, como comentaba, “estamos hartos de hablar de la
manida colaboración públicoprivada. Pero hay otra colaboración que es fundamental y que impulsaría mucho mejor al sector, que sería la ‘públicopública’. Porque nada puede hacer un ayuntamiento sin el resto de administraciones, ya que sus competencias son limitadas”. La realidad es que el sector depende, para poder avanzar, de que esa coordinación entre administraciones sea efectiva, ya que dependiendo de una u otra, se avanza o se ralentiza un proyecto. “Por supuesto que la colaboración público-privada es necesaria, pero no deberíamos olvidar la importancia de la colaboración entre las propias administraciones. Una mayor coordinación entre los distintos niveles de la administración pública podría tener incluso un efecto más dinamizador en el mercado, porque permitiría agilizar la puesta a disposición de suelo, simplificar procedimientos y aumentar la capacidad de desarrollo de vivienda. En muchos casos, una colaboración entre administraciones eficaz podría ser tan determinante como la colaboración con el sector privado para incrementar la oferta y dar respuesta a las necesidades del mercado”, explicaba. Ai
El sector de la tasación juega un papel fundamental en el mundo inmobiliario y constructor, y cada año cuenta también con una importante presencia en esta mesa. A él se dedicó también buena parte del debate, en el que se plantearon cuestiones relacionadas con la evolución de los precios, el peso creciente del área de advisory y la incorporación de criterios ESG, cada vez más relevantes tanto en las valoraciones como en los propios procesos constructivos.
COMO indicaba
José Mª León, en el caso de algunos productos realizar estas valoraciones resulta bastante complejo. “La normativa continúa avanzando a un ritmo más lento que el propio mercado”, afirmaba. De ahí que el papel de las tasadoras resulte clave a la hora de valorar un inmueble.
Sobre el comportamiento del sector, el balance que hacía Pedro Hidalgo era positivo. “El año pasado finalizó con buenos resultados y este primer trimestre apunta a que se va a mantener esta tendencia”. Esta opinión se basa
en los informes trimestrales que desde Gloval se emiten para analizar el sector, mostrando tanto los indicadores macroeconómicos (Informe GIX), tendencias de mercado (Informe Gtrends) y un seguimiento en detalle de las principales ciudades de Andalucía (Barómetro del Mercado Residencial). “Lo que estamos detectando es que los precios de la vivienda continúan creciendo de forma significativa, con incrementos que oscilan según la localización, entre un 12% y un 20%, y por ahora no vemos señales de una bajada a corto plazo, principalmente
porque los costes que asume el promotor siguen siendo elevados, lo que hace que los precios puedan tender a estabilizarse, pero difícilmente a reducirse en el escenario actual”, señaló.
En cuanto a la actividad del sector de la tasación y la consultoría, para Pastora Blasco, el balance es claramente positivo. La representante de Krata señaló que la demanda de servicios de valoración e inversión mantiene una evolución favorable, con un crecimiento significativo durante el último año y una tendencia que continúa en este primer
trimestre “En principio, es un buen momento para nuestro sector”, concluyó.
El mercado cada vez exige un mayor análisis para entender su comportamiento y anticiparse, en un contexto cada vez más complejo. Por eso hoy en día la figura del consultor ha cobrado, si cabe, un mayor protagonismo. Pedro Hidalgo explicaba que “cada vez es más necesario acompañar al cliente en un mercado en el que ya no basta con analizar la situación actual, sino que también hay que anticipar tendencias y comprender en profundidad
cómo pueden afectar al futuro de los activos y de las inversiones. El objetivo es que el cliente pueda tomar decisiones más informadas y con mayor seguridad. En ese contexto, estamos incorporando de forma cada vez más relevante todos los criterios ESG en los procesos de valoración. Ya no se trata únicamente de una cuestión reputacional, sino de factores que impactan directamente en el valor de los activos, en su financiación, en su liquidez y en su perfil de riesgo. Aspectos como la eficiencia energética, la resiliencia climática, la accesibilidad o el impacto social van a ser cada vez más determinantes para los inversores y para el mercado en general”, añadía. Para el directivo de Gloval, “entendemos que el futuro de la valoración inmobiliaria pasa por combinar conocimiento técnico especializado, tecnología avanzada y criterios de sostenibilidad en un entorno cada vez más exigente. Al final, el verdadero valor estará en la capacidad de convertir los datos en confianza. Todo esto ya se está trasladando a la práctica y actualmente, muchas entidades financieras consideran prácticamente obligatoria la incorporación del certificado energético en las operaciones, y todo apunta a que estos criterios tendrán un peso creciente en los procesos de valoración y tasación hipotecaria”.
Precisamente hace unos meses, Gesvalt formalizaba su entrada en el accionariado
PEDRO HIDALGO / Gloval
“Los precios de la vivienda continúan creciendo de forma significativa, con incrementos que oscilan según la localización, entre un 12% y un 20%”
de Evalore, consultora especializada en sostenibilidad, reforzando así la propuesta de valor que ofrece el grupo. Y es que la sostenibilidad es una de las variables que más peso está ganando dentro del sector inmobiliario. Como indicaba Gregorio Abril, “todo lo relacionado con la descarbonización y los criterios ESG ya no es una tendencia pasajera, sino una exigencia estructural que ha llegado para quedarse y que el sector tendrá que abordar de la mejor manera posible. Además, su impacto ya es claramente tangible en la financiación y en el valor de los activos. Cada vez más, las condiciones financieras mejoran o empeoran en función del grado de sostenibilidad de
los proyectos y de las carteras inmobiliarias. Un edificio eficiente y sostenible tiene hoy una valoración distinta y mejores perspectivas de financiación que otro que no lo es”.
UN MERCADO EN CONTINUA TRANSFORMACIÓN
Al final, Europa está orientando gran parte de sus recursos y líneas de financiación hacia proyectos y carteras alineadas con objetivos verdes, por lo que el nivel de sostenibilidad se está convirtiendo en un factor decisivo para acceder al capital y mantener la competitividad del mercado. Estos cambios se están haciendo notar en el mercado residencial, que según el re-
- GreGorio aBril -
“Todo lo relacionado con la descarbonización y los criterios ESG ya no es una tendencia pasajera, sino una exigencia estructural”
- PaStora BlaSCo“A medida que las rentas de oficinas se aproximan a niveles más altos, la ventaja competitiva de Málaga empieza a reducirse” - ÍÑiGo molina -
“La sostenibilidad en los procesos de valoración ha ido tomando mayor relevancia en los últimos años”
- GreGorio aBril -
“Cada vez más, las condiciones financieras mejoran o empeoran en función del grado de sostenibilidad de los proyectos”
- PeDro HiDalGo -
“Hay que anticipar tendencias y comprender en profundidad cómo pueden afectar al futuro de los activos y de las inversiones”
presentante de Gesvalt “está viviendo una transformación muy clara con relación a las exigencias del mercado. Hace apenas cinco años eran pocos los clientes que veían la necesidad de realizar una Due Diligence sobre un inmueble, hoy ocurre justo lo contrario, el propio mercado demanda cada vez más análisis técnicos, estudios complementarios, catas y todo tipo de informes que permitan garantizar que la inversión que se va a realizar es sólida y presenta el menor riesgo posible. El análisis es más exhaustivo porque no se analiza únicamente el inmueble en sí, sino todo el negocio que hay detrás. En realidad, hemos pasado de valorar sim-
BLASCO / Krata
“La eficiencia energética ya está empezando a tener un impacto real tanto en el valor de los inmuebles como en las condiciones de financiación, especialmente en el segmento de la obra nueva
plemente ladrillos a valorar negocios vinculados al activo inmobiliario. Ahora el análisis financiero y la capacidad de rentabilidad del inmueble pesan tanto o más que el propio valor físico del edificio”. Como explicaba, “es cierto que sigue existiendo el comprador tradicional que adquiere su vivienda habitual y centra su decisión en la hipoteca y el uso residencial, pero, paralelamente, existe un mercado inversor enorme que no busca el inmueble por lo que vale hoy, sino por el rendimiento y la rentabilidad futura que puede obtener de él, y en ese sentido, el contexto actual sigue favoreciendo claramente al inversor. Mientras continúe la subida de precios de la vivienda y de sus alquileres, las inversiones mantendrán niveles de rentabilidad atractivos y una percepción elevada de seguridad, el problema es que esa dinámica termina trasladando toda la presión al ciudadano, que es quien sufre directamente el encarecimiento de la vivienda”.
Sobre el creciente peso de la sostenibilidad en el mercado inmobiliario y en los pro-
cesos de valoración, Pastora Blasco explicaba que “ha llegado impuesto por Europa y por la Agenda 2030 y en los últimos años ha ido tomando mayor relevancia y seguirá aumentando en un futuro”. Según explicó, la eficiencia energética ya está empezando a tener un impacto real tanto en el valor de los inmuebles como en las condiciones de financiación, especialmente en el segmento de la obra nueva. Sin embargo, consideraba que todavía existe margen de recorrido en el mercado de segunda mano, donde aspectos como la instalación de placas solares o una mejor calificación energética aún no se reflejan plenamente en las decisiones de compra ni en la valoración de los activos. A su juicio, “se trata de una transformación que comenzó de forma regulatoria, pero que poco a poco se está consolidando hasta convertirse en un factor cada vez más relevante en la determinación del valor inmobiliario y en las exigencias de supervisores y entidades financieras”. Blasco destacaba también el crecimiento de nuevos
- antonio P. romero -
“La valoración de complejos y apartamentos turísticos, lejos de contar con un marco homogéneo, está condicionado por una normativa cada vez más diversa y cambiante”
modelos residenciales, como el coliving y otros formatos vinculados al living, que están ganando protagonismo sobre todo en Andalucía y ocupando un espacio cada vez más importante dentro de la inversión inmobiliaria.
Por su parte, Gregorio Abril explicaba cómo actualmente “el valor de mercado está cada vez más ligado a la rentabilidad del inmueble. En segmentos como el living, el análisis ya no se centra únicamente en el valor físico del activo, sino sobre todo en su capacidad de generar rentabilidad. Detrás de estas operaciones existe un componente financiero cada vez más rele-
vante, impulsado además por la entrada de financiación alternativa, que demanda más información sobre el comportamiento económico y la viabilidad del activo”.
De otro lado, Antonio Pablo Romero resaltaba “la creciente complejidad que supone actualmente la valoración de complejos y apartamentos turísticos, un segmento que, lejos de contar con un marco homogéneo, está condicionado por una normativa cada vez más diversa y cambiante”. Según explicaba, “estos activos deben analizarse teniendo en cuenta regulaciones que operan a distintos niveles administrativos, desde la
ÍÑIGO GALÁN / Inerzia
“Después de varios años de estancamiento, estamos viendo cómo vuelven a crecer tanto las rentabilidades como las rentas en el sector de oficinas”
legislación autonómica hasta las ordenanzas municipales, sin olvidar las limitaciones que pueden establecer las propias comunidades de propietarios”. Esta superposición de normativas obliga a realizar un análisis mucho más exhaustivo antes de determinar el valor real de un inmueble, ya que factores regulatorios pueden afectar directamente a su uso, explotación y rentabilidad futura. Además, “en determinados territorios siguen vigentes moratorias o restricciones a nuevas licencias de alojamiento turístico, lo que introduce un elemento adicional de incertidumbre para inversores y operadores”. Por este motivo, señaló que “la tasación de este tipo de activos requiere cada vez más conocimiento especializado y una revisión detallada de la situación urbanística y jurídica de cada inmueble”. De hecho, apuntó que, en algunas ocasiones, valorar un apartamento turístico puede resultar incluso más comple-
jo que analizar determinados productos vinculados al segmento living, donde, pese a su creciente sofisticación, suelen existir modelos más definidos. En el segmento de la consultoría, la evolución está siendo también muy positiva, en línea con el buen comportamiento general del mercado inmobiliario. Según Íñigo Galán, “al igual que ocurre con las tasadoras o las promotoras, nosotros también nos beneficiamos de la dinámica que vive el sector”, señaló. En este sentido, explicó que actualmente, por lo general las empresas de consultoría especializadas están registrando crecimientos sostenidos. Según apuntó, “nuestra actividad ha mantenido una tendencia favorable durante los últimos años y la percepción general es que el mercado atraviesa un buen momento”. No obstante, también subrayó que el crecimiento no se produce de manera homogénea en todo el territorio andaluz. “Llevamos años trasladando el mismo mensaje: Málaga
y Sevilla juegan en otra liga”, afirmó, en referencia al dinamismo que muestran especialmente la Costa del Sol y la capital hispalense. Frente a estos dos focos de actividad, según Galán empiezan a destacarse otros emplazamientos, “como la provincia de Cádiz, donde destaca especialmente el crecimiento del segmento turístico y de segunda vivienda”.
Por sectores, Íñigo Galán destacó el comportamiento del segmento de oficinas en el último año. “Después de varios años de estancamiento, estamos viendo cómo vuelven a crecer tanto las rentabilidades como las rentas en el sector de oficinas. Además, pese a que durante la pandemia, con la expansion del teletrabajo, parecía que la demanda iba a resentirse, la realidad es que muchas empresas siguen apostando por este tipo de espacios”. El responsable de Inerzia, firma especializada precisamente en este mercado reconocía que “es uno de los segmentos que más me ha sorprendido
en los últimos años. Durante mucho tiempo, el mercado de oficinas permaneció prácticamente estancado, con rentas muy contenidas y escasa actividad. Sin embargo, hoy observamos una evolución muy distinta, con incrementos significativos en las rentas y una demanda que se mantiene firme”.
Aunque es cierto que algunos en la mesa señalaban
“Existe
muy positiva. “Se están cerrando operaciones a niveles de renta que hace apenas unos años parecían difíciles de alcanzar y existe una demanda constante, especialmente de superficies medianas y pequeñas, por parte de empresas que buscan ubicaciones bien conectadas y edificios con prestaciones modernas”. Evidentemente, no todas las ubicaciones se comportan igual ni todas las zonas experimentan el mismo crecimien-
una demanda constante, especialmente de superficies medianas y pequeñas, por parte de empresas que buscan ubicaciones bien conectadas y edificios con prestaciones modernas”
- ÍÑiGo GalÁn -
que en los últimos años había habido una reducción de la superficie de oficinas, esa disminución no se está produciendo precisamente en las zonas prime, al menos, en mercados como el de Sevilla, donde Galán destacaba que seguían observando “una demanda muy sólida de espacios de calidad”. Algo similar ocurre en Málaga, donde los nuevos desarrollos de oficinas están teniendo una acogida
to, pero en los mercados más consolidados la tendencia es claramente positiva”.
En el caso de Málaga, Íñigo Molina explicaba que en este segmento, “no se están desarrollando tantos proyectos nuevos como cabría esperar. La oferta de nueva generación sigue siendo relativamente limitada y, cuando aparece un edificio de referencia con rentas elevadas, acaba actuando como tractor para el resto del
“El sector logístico tiene unas particularidades muy distintas a las de otros segmentos inmobiliarios porque su viabilidad depende de numerosas variables operativas”
- mariola valiente -
“Un dato muy significativo es el porcentaje del crédito total que las entidades destinan al sector promotor y constructor, siendo este del 6,9% frente al 23,6% en 2007”
mercado, subiendo así el nivel de renta en general, aunque se mantengan por debajo de los inmuebles más premium”. El problema, para el directivo de Colliers en Málaga, son “los efectos que esta evolución puede tener sobre la competitividad de la ciudad. Málaga ha sido durante años un destino muy atractivo para empresas y trabajadores porque combinaba calidad de vida con unos costes significativamente inferiores a los de otros grandes mercados. Pero a medida que las rentas de oficinas se aproximan a ni-
veles cada vez más altos, esa ventaja competitiva empieza a reducirse. Y competir con ciudades como Madrid, es complicado porque allí “pasa todo y está todo el mundo” aunque en Andalucía hay mejor calidad de vida, lo que a las empresas les importa lo justo. Esta situación no afecta únicamente al mercado de oficinas. Las empresas necesitan atraer talento y esos trabajadores necesitan acceder a una vivienda. Y ahí, como comentaba Molina, “Málaga se enfrenta a un desafío importante: la escasez de oferta
residencial y el elevado coste de la vivienda, tanto en compra como en alquiler, están dificultando cada vez más la captación y retención de profesionales”. Es decir, hay que reflexionar sobre el equilibrio entre crecimiento económico, costes inmobiliarios y acceso a la vivienda. Porque si la actividad sigue creciendo y continúa llegando población atraída por las oportunidades laborales, “la gran pregunta es dónde va a vivir esa gente y en qué condiciones va a poder hacerlo.”, reflexionaba. La realidad es que los precios de la vivienda en toda esta zona siguen su ritmo ascendente, impulsados por la compra de nuevos residentes (nacionales y extranjeros) que adquieren una vivienda, en muchos casos, con financiación en origen los extranjero o sin financiación, lo que les permite adquirir un inmueble en un mercado al alza como el actual
Otro de los segmentos destacados en el sector inmobiliario es el hotelero. Como señalaba el moderador, “en el primer trimestre, el 95% de la inversión que se ha hecho en España se ha dirigido a living y a hoteles”.
Para Íñigo Molina, es cierto que “estamos asistiendo a un extraordinario auge del sector hotelero. Desde la salida de la pandemia la combinación de factores como el fuerte repunte de los viajes, el incremento del consumo y un capital que busca oportu-
- ÍÑiGo molina -
“Las cadenas hoteleras y los inversores muestran un fuerte apetito por este tipo de activos”
la Costa del Sol, Sevilla y determinadas zonas de Cádiz. Andalucía Oriental no va a la misma velocidad pero se espera que con el tiempo también vaya entrando en este mercado.
nidades de inversión ha convertido a los activos hoteleros en uno de los segmentos más atractivos del mercado”.
Como recordaba este experto, este segmento ha experimentado una profunda transformación, sobre todo en la Costa del Sol, donde la mayor parte de estos establecimientos eran hoteles familiares. “Tradicionalmente, gran parte de los establecimientos estaban en manos de familias y despertaban un interés limitado entre los grandes operadores, hoy ocurre justo lo contrario: las cadenas hoteleras y los inversores muestran un fuerte apetito por este tipo de activos”, recordó. Según explicaba, este proceso coincide con un relevo generacional en muchas empresas familiares y con la necesidad de acometer importantes inversiones para adaptar los establecimientos a las nuevas exigencias del mercado y elevar su posicionamiento. Todo ello está favoreciendo operaciones de compraventa, especialmente en destinos como Málaga,
No obstante, “los inversores buscan principalmente hoteles ya operativos, con un historial consolidado de ingresos, ocupación y rentabilidad, donde puedan aportar valor mejorando la categoría y que se reflejen en una mayor tarifa por noche. Más que proyectos por desarrollar, el mercado demanda activos estabilizados que permitan analizar con claridad su comportamiento y potencial de crecimiento”, indicó Molina.
En el segmento logístico, Sevilla y Málaga también destacan como principales focos de atracción. Aunque es cierto que este mercado pasa actualmente por una fase de estancamiento, porque si bien sigue teniendo una importante demanda, las transacciones no aumentan al ritmo que la demanda requiere. Como explicaba Íñigo Galán, “no hay operaciones porque no hay producto y no hay promotores que construyan a riesgo”, por eso, el principal reto del
mercado logístico es la escasez de oferta disponible. La mayoría de los promotores siguen apostando por proyectos llave en mano, es decir, desarrollan las naves una vez que tienen asegurado un cliente, pero existe muy poca promoción a riesgo. Aunque la demanda está demostrando una gran solidez, muchos operadores prefieren no asu-
mir ese nivel de exposición”, explicó. Pero la realidad, como señalaba, es que las pocas iniciativas que se han lanzado sin inquilino previamente comprometido han tenido una respuesta muy positiva por parte del mercado, lo que demuestra que existe capacidad de absorción. La consecuencia es que la oferta disponible es muy limitada. De hecho, se
Muchas de las cuestiones que más preocupan a promotores y compradores tienen respuesta en las entidades financieras. El comportamiento de los tipos, el estado real de la financiación, el impacto de la inflación y el comportamiento del euríbor son las claves que marcan el pulso del mercado inmobiliario.
En este debate se cuenta siempre con la opinión de las entidades financieras. En esta ocasión, esta visión vino de la mano de Mariola Valiente (CaixaBank) que expuso los datos y tendencias que se manejan desde este sector. “Respecto al impacto de la inflación y de la evolución de los tipos de interés, nuestra experiencia es que no estamos observando desajustes significativos en la financiación al pro-
están cerrando operaciones mediante la adaptación de antiguas naves industriales para usos logísticos, siempre dentro de las posibilidades que permite la normativa. Aun así, la demanda sigue superando claramente a la oferta existente.
En este contexto, según el CEO de Inerzia, “las rentas mantienen una tendencia alcista y todo apunta a que continuarán presionadas mientras no se incorporen nuevos desarrollos capaces
de satisfacer las necesidades del mercado.”
Además, como explicaba Íñigo Molina, “el sector logístico tiene unas particularidades muy distintas a las de otros segmentos inmobiliarios porque su viabilidad depende de numerosas variables operativas. La ubicación es determinante: una plataforma logística debe situarse dentro de un radio concreto respecto a sus mercados de distribución para garantizar tiempos de entrega compe-
titivos y mantener la eficiencia de la cadena de suministro. Además, buena parte de los costes que afectan a los operadores son difíciles de controlar. El combustible, por ejemplo, está sujeto a factores internacionales sobre los que las empresas no tienen capacidad de actuación. Si el coste del transporte aumenta de forma significativa, el operador tiene que absorber gran parte de ese impacto porque afecta directamente a su cuenta de resultados”. Ai
- mariola valiente -
“Seguimos manteniendo una apuesta muy clara por las hipotecas a tipo fijo”
motor inmobiliario. En ese ámbito, las condiciones se mantienen muy similares a las que existían en etapas de mercado menos dinámicas y, por tanto, no apreciamos que la situación actual esté generando problemas relevantes de acceso al crédito para el desarrollo de promociones” comentaba.
En cuanto a la financiación del comprador final, “seguimos manteniendo una apuesta muy clara por las hipotecas a tipo fijo. Es una estrategia que llevamos desarrollando desde hace más de una década y que nos permite ofrecer tipos muy atractivos, de ahí que el porcentaje de subrogación en nuestro caso sea muy elevado y que sigamos apostando firmemente por este modelo, por la estabilidad que ofrece el tipo fijo frente a posibles oscilaciones futuras del mercado”. La directora Centro de Empresas Negocio Promoción Inmobiliaria Andalucía Occidentalde CaixaBank explicaba además la buena situación que se desprende de “los datos de morosidad, que continúan mostrando un buen resultado. Los últimos informes reflejan niveles inferiores al 2%, lo que demuestra
que, pese a la incertidumbre económica de los últimos años y a la inflación, la calidad crediticia sigue siendo sólida y que el mercado hipotecario mantiene unos niveles de riesgo muy controlados”.
De lo que no se escapa el sector financiero es de la inestabilidad que provocan los conflictos internacionales, que ya se hacen notar. Como explicaba Valiente, “esta situación impacta en los tipos de interés, que se prevé que sigan subiendo en los próximos meses, hasta septiembre con toda seguridad y con cierta incertidumbre sobre lo que puede ocurrir a final de año, donde el tipo podría subir en una horquilla entre el 2,5 y el 2,75”.
También destacó algunos resultados extraidos de los informes de CaixaBank Research sobre el sector financiero que evidencian cual es la situación actual en relación a la pasada crisis inmobiliaria. “Un dato muy significativo es el porcentaje del crédito total que las entidades destinan al sector promotor y constructor, siendo este del 6,9% frente al 23,6% en 2007, lo que pone de manifiesto la menor exposición bancaria”, afirmaba. Ai
En primer lugar quiero daros sinceramente las gracias, gracias por confiar en nosotros cada año para venir aquí y analizar cómo va este sector. Un sector estratégico para Andalucía y para España, que es clave en el desarrollo económico
José María Basañez Presidente del Grupo Tecnitasa
Coincido con el resto de participantes en esa visión optimista pero con más cautela, porque creo que se están apreciando los primeros síntomas de desaceleración de la demanda. Porque en realidad, tenemos el suelo que va sa-
Rosa Hafner / Directora-editora de Andalucía Inmobiliaria
“Hay que valorar y escuchar más al sector”
del país y que se tiene que saber valorar y al que deben escuchar más desde la Administración.
Los promotores, constructores o inversores no pueden solucionar solos el problema del acceso a la vivienda. Necesitan un marco legal estable y que se mejoren las condiciones económicas para que no dificulten la compra de un inmueble. Muchas personas, especialmente los jóvenes, encuentran dificultades para acceder a una vivienda no solo por el precio, sino también porque sus ingresos no han evolucionado al mismo ritmo
que el coste de vida y de la vivienda. La solución está, como habéis comentado algunos, en ir todos de la mano. Pero se ha creado un clima en el que no es fácil que las Administraciones alcancen ese Pacto de Estado tan necesario. Por eso es tan valioso que el sector se siente a dialogar, a abordar estos desafíos y proponga soluciones. Al igual que lo es que se os escuche y se tengan en cuenta vuestras propuestas. Lo que intentamos con estas mesas siempre es poder daros voz y que podáis expresaros aquí con total libertad. Gracias por acompañarnos cada año. Ai
“Se están apreciando los primeros síntomas de desaceleración de la demanda”
liendo al mercado y los elevados costes de construcción permiten una capacidad de ajuste muy limitada, ya que dependen de múltiples factores estructurales que escapan al control directo de promotores y constructores. Por eso creo que nos encontramos ante un mercado que, en cierta medida, está sostenido por las actuales condiciones de financiación. Mientras exista acceso al crédito hipotecario en condiciones favorables, los precios seguirán respaldados por la capacidad de endeudamiento hipotecario de los compradores.
Con el coste del suelo, la escasez y el encarecimiento de la mano de obra, la
subida del coste de los materiales y las exigencias crecientes del Código Técnico de la Edificación, los márgenes de los promotores son cada vez más estrechos. Hoy en día, para que una promoción sea viable, prácticamente hay que tener una parte muy importante vendida antes incluso de iniciar las obras. Por eso sostengo que el mercado está, en cierto modo, apoyado en el actual escenario financiero. Si las condiciones financieras de los préstamos hipotecarios cambian, habrá que estar atentos. No creo que vayamos a asistir a un cambio brusco de tendencia, pero sí a un aterrizaje más suave en el ritmo de crecimiento de los precios. Ai
José María León Socio de Inerzia
A la vista de la evolución del mercado inmobiliario que hemos analizado en esta mesa, podemos afirmar que Andalucía continúa consolidándose como uno de los territorios más dinámicos y atractivos para la inversión en España. Los indicadores registrados durante los primeros meses de 2026 apuntan a una continuidad del crecimiento observado en los últimos años, respaldado tanto por la fortaleza de la demanda como por el atractivo turístico y económico de esta comunidad. No obstante, más allá de los datos coyunturales favorables, ha quedado patente que en el sector hay cierta prudencia sobre cómo va a evolucionar el mercado en los próximos meses y si será capaz de mantener este ritmo en un escenario internacional marcado por la incertidumbre económica, las tensiones geopolíticas y la volatilidad financiera. La evolución de los precios constituye otro de los aspectos que merece especial atención. El incremento sostenido de los valores inmobiliarios refleja la fortaleza del mercado, pero también plantea
“Debe existir una coordinación institucional que aporte estabilidad”
importantes desafíos relacionados con la accesibilidad a la vivienda y la necesidad de incrementar la oferta disponible. En este contexto, las empresas del sector deben afrontar un entorno cada vez más complejo, en el que se ha mencionado la importancia de la planificación estratégica, la gestión del riesgo y la adaptación a las nuevas exigencias regulatorias para garantizar la viabilidad de los proyectos. Hemos analizado también los distintos enfoques regulatorios, tanto el estatal, que apuesta más por una mayor intervención en el mercado y el autonómico, orientado hacia medidas destinadas a agilizar la actividad urbanística y favorecer la generación de nueva oferta residencial. En cualquier caso, la eficacia de ambas estrategias dependerá de su capacidad para complementarse y de la existencia de una coordinación institucional que aporte estabilidad y seguridad jurídica al sector. Porque, en definitiva, la solución debería pasar por un Pacto de Estado en el que todas las administraciones vayan de la mano. Alcanzar un marco estable y consensuado en materia de vivienda será, probablemente, uno de los factores clave para garantizar un desarrollo equilibrado y sostenible del mercado a largo plazo. Ai
Íñigo Molina
Director de Colliers en Andalucía
“Hay factores suficientes para sostener la actividad bastante tiempo, pero hay amenazas”
Creo que el momento actual invita a mantener un optimismo moderado. Desde mi punto de vista, Andalucía atraviesa una etapa positiva, en la que se están haciendo las cosas razonablemente bien tanto desde el ámbito político como desde el empresarial. Veo que todas las áreas del sector inmobiliario están funcionando con cierta solidez y ojalá esta dinámica pueda mantenerse durante los próximos años. Por tipología, en el segmento residencial, considero que las perspectivas siguen siendo favorables porque la presión de la demanda es muy elevada y las viviendas continúan absorbiéndose bien en el mercado. El gran reto, a mi juicio, es incrementar la disponibilidad de suelo para evitar que los precios sigan tensionándose aún más y que los costes de construcción no se disparen más. En oficinas, especialmente en Málaga, percibo un momento especialmente dinámico, y en Sevilla también se aprecia una evolución muy positiva. En el ámbito logístico, sin embargo, hay un desafío importante: el crecimiento de la población y de la actividad económica exige más capacidad de distribución, pero actualmente existe una clara falta de espacios adecuados para desarrollarla. También observo una evolución interesante en todos los modelos vinculados al living, como el coliving, flex living, senior
living o las residencias de estudiantes. Aunque siguen siendo productos nicho, cada vez tienen más presencia y empiezan a consolidarse en distintas ciudades andaluzas. Un buen ejemplo de ello son algunos proyectos relevantes en senior living y en residencias de estudiantes que ya se están impulsando en Málaga, Sevilla, Granada o Córdoba. No obstante debería haber más claridad y flexibilidad interpretativa en cuanto a la normativa de algunos usos que puede ayudar a incrementar la oferta residencial (flex) y que ahora, según el término municipal, no es clara.
Además, considero que el mercado sigue contando con un elemento fundamental: existe liquidez, financiación bancaria y capital de fondos suficiente para sostener la actividad durante bastante tiempo. Aun así, creo que debemos mantener la prudencia y no caer en excesos de confianza, porque todavía hay desafíos estructurales importantes por resolver. Me preocupan especialmente cuestiones como la energía o el agua (ya no nos acordamos, pero hace un año estábamos en alerta por sequía). Se van proyectos con una inversión importantísima por falta de potencia energética y hay proyectos de viviendas en cuarentena porque no se garantiza el suministro eléctrico y aunque ahora mismo la reserva hídrica parezca suficiente, no se están acometiendo infraestructuras ni medidas preventivas para garantizar la sostenibilidad a largo plazo. Y, por supuesto, todo este escenario positivo depende también de que el contexto internacional no se deteriore y factores externos, como los conflictos geopolíticos, no terminen afectando a las previsiones económicas y al desarrollo del sector. Y otro día hablamos de la movilidad e infraestructuras necesarias para no morir de éxito, si es que no es tarde. Ai
Íñigo
Galán CEO de Inerzia
Creo que estamos en un momento que hay que observar con cautela. Al final, todo depende de cómo se quiera interpretar la situación, se puede ser más o menos optimista, pero la realidad es que si el precio de la vivienda sigue subiendo, pero cada vez lo hace a un ritmo menor, algunos podrían interpretar esa desaceleración como el inicio de un cambio de ciclo. Es cierto que la vivienda continúa revalorizándose, pero ya no crece con la misma intensidad que antes. Yo no sé dónde está el límite, pero está claro que llegará un momento en el que una parte importante de la población simplemente no podrá asumir esos precios. Además, hay otro factor que debemos poner sobre la mesa: el problema de los salarios en España, ya que llevamos años perdiendo capacidad adquisitiva y muchas familias tienen cada vez menos margen económico. A menudo se compara España con otros países y se justifica que los salarios sean bajos argumentando que fuera el coste de vida es más alto. Es verdad, pero también es cierto que,
“La situación actual obliga a mantener cierta prudencia”
proporcionalmente, cuentan con una mayor capacidad de ahorro y por tanto, también, de acceso a la vivienda. Por eso creo que, a medio plazo, los salarios tendrán que seguir aumentando. Pero, mientras tanto, la presión sobre el mercado inmobiliario probablemente irá a más. Ya lo hemos comentado antes: en los últimos años han llegado millones de nuevos residentes a España, y la demanda seguirá creciendo. También hay otros cambios en la sociedad que influyen en el mercado de la vivienda. Cada vez hay más divorcios, más hogares unipersonales y una población envejecida que busca viviendas más pequeñas y adaptadas a sus necesidades. Al mismo tiempo, los jóvenes que consiguen acceder a una vivienda suelen buscar inmuebles de menor tamaño. Todo eso genera una demanda constante de inmuebles de distinta tipología a la que existía hace una década. No sé exactamente hasta dónde puede llegar esto, por eso creo que la situación actual nos obliga a mantener cierta prudencia. Aun así, soy optimista. Creo que el mercado inmobiliario seguirá teniendo un comportamiento positivo, aunque probablemente con ritmos más moderados. También pienso que los segmentos de oficinas y hoteles continuarán mostrando fortaleza en los próximos años. Ai
“Si queremos un mercado más estable es necesaria una planificación”
Pastora Blasco
Directora de Negocio de Krata Sociedad de Tasación
Estamos analizando de forma conjunta varios factores que influyen en el mercado inmobiliario y que conviene diferenciar para entender correctamente la situación. Por un lado, existe la realidad evidente de la necesidad de vivienda que en muchos mercados, no está siendo cubierta por la oferta disponible. Por otro, hemos vivido en los últimos años un contexto excepcional, marcado por una gran actividad inmobiliaria y por operaciones que se cerraban con gran rapidez. Es lógico que, tras los cambios en los tipos de interés y en las condiciones financieras, los tiempos de comercialización sean hoy algo más largos y el mercado avance con un ritmo más moderado.
Sin embargo, eso no significa que la actividad vaya a detenerse. La necesidad de vivienda sigue existiendo y la diferencia entre la oferta disponible y la demanda real continúa siendo un factor que
sostiene el mercado. A mi juicio, el principal desafío es otro: adolecemos de una planificación a futuro, es decir, seguimos trabajando con el presente y con los problemas que tenemos hoy en día sin una planificación a medio y a largo plazo. Y tanto la demanda como la estabilidad en el precio, requieren de una planificación que no se acaba de materializar. Hay muchos factores que es cierto que dificultan esa planificación: los ciclos políticos o los conflictos internacionales condicionan a la hora de lograr una visión de futuro. Pero si queremos un mercado más equilibrado, con mayor acceso a la vivienda y con mayor seguridad para ciudadanos e inversores, es fundamental avanzar hacia una planificación que dé seguridad y estabilidad. Probablemente esa sea una de las herramientas más importantes para afrontar los retos del sector en los próximos años. Ai
Mariola Valiente
Directora Centro de Empresas Negocio Promoción Inmobiliaria Andalucía Occidental en CaixaBank
“Estamos entrando en una fase de normalización del mercado”
Creo que ahora mismo estamos entrando en una fase de normalización del mercado. Llevamos años hablando del desajuste entre oferta y demanda, pero nosotros estamos poniendo el foco en una cuestión más concreta: qué tipo de demanda existe realmente para cada producto. Ahí es donde está la clave. Hay que analizar hasta dónde puede llegar la capacidad de compra de la demanda cuando los precios continúan subiendo. Hay segmentos que van a seguir funcionando muy bien, especialmente la vivienda de lujo y aquella ligada a la inversión internacional, donde la demanda sigue siendo muy sólida.
También vemos buenas perspectivas para la VPO, donde Andalucía es líder a
nivel nacional, situándose solo por detrás de la Comunidad de Madrid, que con el Plan Vive se sitúa la primera en este ranking. En proyectos de vivienda protegida, para nosotros es fundamental el margen, porque ahí si hay cualquier desvío no se puede variar el precio ya que está sujeto por regulación. Y respecto al mercado del alquiler, consideramos que el crecimiento de la oferta vendrá principalmente de la mano de los organismos públicos, con una apuesta clara por la vivienda asequible y social como respuesta a las necesidades actuales de acceso a la vivienda.
Ahora, con las ayudas que se recogen en la Ley estatal, esperamos que se pueda dinamizar más el mercado residencial, pero los presupuestos son limitados, y habrá que ver cómo se traduce todo lo que esta norma contiene.
Donde creemos que hay que prestar más atención es en ese segmento de vivienda para rentas medias y mediasaltas, especialmente en promociones destinadas a primera residencia. Ahí ya no vale hacer análisis generales, hay que estudiar cada proyecto con mucho más detalle. Por eso estamos entrando cada vez más en el análisis de los márgenes y de la viabilidad individual de cada promoción. Los plazos de comercialización, los costes de construcción, la burocracia urbanística o los tiempos administrativos tienen un impacto directo sobre la rentabilidad de los proyectos y no pueden ignorarse.
Además, hay otra cuestión importante: no solo hay que analizar la demanda, sino también la capacidad productiva y si existen los recursos, el suelo y la capacidad constructiva necesarios para atenderla. De ahí que tenga gran importancia, el análisis de cada proyecto de manera individual. Al final nos basamos en la experiencia del promotor, el margen de la operación y la ubicación. Esas son para nosotros las claves fundamentales. Ai
“Los trabajos de consultoría han crecido exponencialmente”
Pedro Hidalgo
Director Territorial y de Negocio Zona Sur de Gloval
Nosotros somos optimistas porque, a corto y medio plazo, el mercado sigue mostrando fortaleza y un volumen de actividad muy elevado. Sin embargo, también percibimos un contexto de máxima incertidumbre, tal y como vienen advirtiendo organismos como el Banco Central Europeo, y ello no favorece a la inversión. Actualmente, cualquier decisión política que tome un gobernante puede tener un impacto directo sobre los mercados y la economía mundial y, en consecuencia, sobre la inversión en el sector inmobiliario.
Desde nuestro punto de vis-
ta, resulta positivo comprobar el crecimiento exponencial de los trabajos de consultoría. Pero, al mismo tiempo, ese incremento también refleja una necesidad clara del inversor: contar con acompañamiento especializado para obtener seguridad jurídica, interpretar el entorno normativo y detectar oportunidades. En cierto modo, evidencia que ni la regulación ni el contexto actual están generando todavía el suficiente confort para facilitar la inversión con plena confianza.
Aun así, dentro de ese optimismo razonable, creemos que siguen existiendo retos muy importantes por afrontar. Uno de ellos es la emergencia habitacional, que consideramos que todavía no está siendo asumida como tal por parte de los responsables políticos. Echamos en falta medidas consensuadas entre administraciones, que permitan abordar el problema de la vivienda desde una perspectiva estructural y con visión de largo plazo.
En cualquier caso, mientras el sector mantenga el actual nivel de actividad, seguiremos teniendo un importante volumen de trabajo por delante, especialmente en el ámbito de la valoración, la tasación y la consultoría. Precisamente porque el mercado demanda cada vez más acompañamiento profesional para superar incertidumbres y afrontar desafíos que, en muchos casos, todavía no se están encarando con la suficiente decisión y valentía. Ai
Gregorio Abril
Director territorial de Gesvalt en Andalucía, Extremadura y Canarias
Creo que Andalucía atraviesa un momento económico positivo y que las medidas impulsadas por el Gobierno andaluz empiezan a dar resultados. Ya se está notando en el aumento del número de
“Gobierno y oposición deben alcanzar un gran acuerdo en materia de vivienda”
viviendas que comienzan a construirse y eso demuestra que determinadas políticas están teniendo efecto en el mercado. Aun así, considero que no hay margen para relajarse. Siguen existiendo muchos aspectos sobre los que se puede actuar para corregir problemas estructurales del sector y escuchando a los profesionales del sector y las necesidades de la población, se podrían encontrar soluciones bastante claras y aplicables.
Creo que estamos en un ciclo de transformación muy profunda, no solo desde el punto de vista inmobiliario, sino también tecnológico y social. La irrupción de la inteligencia artificial va a cambiar la forma de trabajar, la organización de las empresas e incluso la manera en la que las personas deciden dónde vivir.
84
Todo eso tendrá un impacto directo sobre el mercado inmobiliario y debemos estar muy atentos a cómo evoluciona para poder anticiparnos.
Además, considero fundamental que tanto el Gobierno como la oposición sean capaces de alcanzar un gran acuerdo en materia de vivienda. Un pacto estable, duradero y con visión a largo plazo, que no dependa de los ciclos electorales ni de los cambios que pueda haber cada cuatro años. Los problemas de vivienda no se solucionan en una legislatura, requieren medidas estructurales que necesitan tiempo para desarrollarse y consolidarse, mientras sigamos condicionados por decisiones a corto plazo, será muy difícil resolver de manera definitiva los desafíos que arrastra el sector. Ai
Comparto muchas de las reflexiones que se han planteado durante este debate. Cuando hablamos de vivienda, hoteles, oficinas o logística, estamos hablando de sectores que son fundamentales para el crecimiento y la generación de oportunidades. Uno de los retos más importantes que tenemos por delante es facilitar el acceso a la vivienda, especialmente para los jóvenes. Desde mi punto de vista, es necesario abrir una reflexión sobre la presión fiscal y los costes asociados al empleo y a la actividad económica. Las empresas afrontan importantes cargas
84
“Es necesario abrir una reflexión sobre la presión fiscal”
Antonio Pablo Romero Consejero
de Krata Sociedad de Tasación
laborales y tributarias que, en muchos casos, limitan su capacidad para aumentar salarios, contratar más personal o impulsar nuevas inversiones.
Creo que se debería buscar un equilibrio que permita que las empresas dispongan de más margen para generar valor, crear más empleo y mejorar las condiciones laborales, de forma que los trabajadores puedan dedicar mayor parte de su salario para afrontar el coste de una vivienda.
Esta realidad afecta no solo al sector residencial, sino también a actividades como la logística, el turismo, la industria hotelera o el desarrollo de oficinas. En muchos casos, la acumulación de trámites, restricciones y costes dificulta la puesta en marcha de proyectos que podrían generar riqueza y empleo. Ai
¿Qué papel desempeñan hoy las cooperativas de viviendas en el mercado residencial andaluz y qué cambios considera necesarios para que este modelo recupere el protagonismo que tuvo años atrás en el desarrollo de nuevas promociones?
ELcooperativismo de vivienda vuelve a plantearse como una alternativa real para responder a uno de los grandes desafíos sociales y económicos de España: el acceso a una vivienda asequible. Sin embargo, para que este modelo recupere el protagonismo de décadas atrás en el desarrollo residencial andaluz, es necesario apostar por fórmulas nuevas, más estables y orientadas al interés colectivo.
Así lo defiende Julio Alberto Gutiérrez, presidente de Fedeviand (Federación de Cooperativas de Viviendas y Rehabilitación de Andalucía), quien considera que el futuro pasa por impulsar las cooperativas de viviendas en cesión de uso, un modelo ampliamente implantado en países como Italia. “La clave está en crear un gran parque de vivienda estable sobre suelo público que permita equilibrar oferta y demanda y, así, estabilizar los precios”, sostiene.
Gutiérrez advierte de que existe “un problema estructural” para miles de jóvenes y familias, incapaces de ahorrar para acceder a una vivienda en propiedad. Recuerda que generaciones anteriores podían planificar esta compra gracias a incentivos fiscales, cuentas ahorro vivienda o ayudas públicas, mientras que hoy el acceso resulta mucho más difícil por el incremento constante de los costes derivados del urbanismo, la burocracia y la carga fiscal asociada a la promoción residencial.
Frente a este escenario, el modelo de cesión de uso propone una fórmula diferente: la cooperativa mantiene la
propiedad del edificio y los cooperativistas son los propietarios de la cooperativa, ejerciendo comunalmente la gestión. Según explica Gutiérrez, este sistema permite garantizar una “vivienda genuinamente asequible”, con cuotas reducidas y estabilidad habitacional. “El objetivo es construir un parque suficiente de viviendas en derecho de uso en los próximos diez años para devolver equilibrio y cordura al mercado”, afirma. En su opinión, Andalucía dispone ya de un marco legal adecuado. La Ley de Cooperativas andaluza, asegura, “es bastante garantista”.
El presidente de Fedeviand también critica que “no se aborde como se debería el problema de la ocupación”, y reclama asimismo una mayor vigilancia sobre determinadas prácticas dentro del propio sector. Advierte de la proliferación de gestoras que promueven cooperativas con escaso respaldo financiero y que, según expone, trasladan posteriormente el riesgo a los cooperativistas. “No se trata de cuestionar la figura de las gestoras, sino de exigir transparencia, profesionalidad y deontología”, subraya.
Insisten además en la necesidad de divulgar mejor estas herramientas entre los jóvenes. La federación mantiene encuentros en universidades andaluzas para explicar fórmulas de acceso cooperativo a la vivienda. “La frustración de muchos jóvenes es enorme porque sienten que nunca podrán ser propietarios. Organizarse y reclamar suelo pÚblico para proyectos cooperativos es una vía posible”, concluye. Ai
RAFAEL ROMÁN
Gerente de Galivivienda
En Andalucía, las Cooperativas de Vivienda aún no están desplegando todo su potencial. En una tierra que cuenta con las mejores cooperativas agrarias, financieras y de otros sectores, las cooperativas de vivienda no hemos conseguido desplegar toda nuestra capacidad y saber hacer; cosa que sí hemos demostrado en otras comunidades autónomas. Ha llegado el momento de hacerlo también en Andalucía.
Los últimos cambios legislativos y las nuevas formas de promover viviendas asequibles en colaboración público-privada van a proporcionar a las cooperativas de viviendas, a las fundaciones y a otras empresas de la economía social, su oportunidad de promo-
“Este es el camino a seguir: más colaboración público-privada, más suelo asequible, programas de ayudas, acceso a la financiación del ICO y mejora de las condiciones fiscales para las viviendas protegidas”
Socio directivo de Flatgest
ver miles de viviendas y ponerlas a disposición del consumidor final a estricto coste, lo que significa un ahorro medio de en torno al 20%. Este es el camino a seguir: más colaboración público-privada, más suelo asequible, programas de ayudas, acceso a la financiación del ICO y mejora de las condiciones fiscales para las viviendas protegidas.
Galivivienda, atraída por estas nuevas políticas, tiene programadas más de mil quinientas viviendas en Andalucía, todas ellas protegidas y asequibles a familias de ingresos medios.
Como cooperativa asociada a la Confederación Nacional (CONCOVI), nos gustaría contribuir a la creación de una Federación de Cooperativas de Vivienda en Andalucía, como hicimos hace años en Galicia, con la creación de UGACOVI. No entendemos que en Andalucía no se haya creado aún esa Federación de Cooperativas de Vivienda, como existe en la mayoría de las Comunidades Autónomas. Las federaciones, crean normas de buen gobierno y defienden los derechos de los socios cooperativistas. Ai
Las cooperativas de viviendas siguen desempeñando hoy un papel fundamental en el mercado residencial andaluz, especialmente en un momento en el que el acceso a la vivienda se ha convertido en una de las principales preocupaciones de las familias. Este modelo permite desarrollar promociones a precio de coste, eliminando intermediarios y priorizando las necesidades reales de los socios cooperativistas frente a criterios puramente especulativos. Además, las cooperativas aportan estabilidad, fomentan comunidades más cohesionadas y ofrecen una fórmula especialmente atractiva para jóvenes y familias que buscan una vivienda de calidad a precios más ajustados.
Sin embargo, para que las cooperativas recuperen el protagonismo que tuvieron años atrás es necesario abordar varios cambios estructurales. El principal problema al que nos enfrentamos actualmente son los continuos retrasos en la concesión de licencias urbanísticas y administrativas. En muchos casos, los tiempos de tramitación ralentizan proyectos durante meses e incluso años, generando incertidumbre para los cooperativistas y encareciendo los costes finales de las promociones.
A ello se suma la necesidad de una mayor implicación de las entidades financieras. Sería importante que los bancos ofrecieran más facilidades de acceso a la financiación para este
“Si realmente se quiere impulsar el acceso a la vivienda en Andalucía, las administraciones deben apostar por agilizar trámites, facilitar suelo y generar un marco más favorable para las cooperativas”
tipo de proyectos, entendiendo que las cooperativas representan un modelo solvente y seguro. La excesiva burocracia y las dificultades administrativas también suponen un freno para el desarrollo de nuevas promociones.
Si realmente se quiere impulsar el acceso a la vivienda en Andalucía, las administraciones deben apostar por agilizar trámites, facilitar suelo y generar un marco más favorable para las cooperativas. Con menos burocracia y mayor apoyo financiero, este modelo podría volver a convertirse en uno de los grandes motores de desarrollo residencial y de acceso asequible a la vivienda. Ai
JUAN PRIETO / Gerente de Gestasur
La fórmula de la cooperativa de viviendas constituye un importante instrumento de acceso a la vivienda que tradicionalmente viene ligado a periodos de crisis, ya sea de falta de vivienda (como es el caso actual) o económicas, quizá por el menor coste del precio final de las viviendas y por la mayor participación de los socios cooperativistas.
(como
En la actualidad, creemos que está retomando su papel protagonista, posiblemente debido a la falta de vivienda que está ocasionando que el precio final de la misma se haya posicionado en niveles similares o incluso superio-


mobiliario nos seguimos encontrando
tes en el arranque de los proyectos


El cooperativismo de vivienda en Andalucía avanza muy lentamente y, en gran medida, por los mismos problemas que afectan hoy al conjunto del mercado inmobiliario. El principal obstáculo sigue siendo la dificultad para obtener licencias, permisos y suelo urbano, porque los ayuntamientos no están tramitando estos procedimientos con la rapidez necesaria y eso termina frenando tanto a las
res a los anteriores a la crisis de 2008. No obstante, con este modelo inmobiliario nos seguimos encontrando con algunas trabas importantes como la financiación, pues las entidades financieras tradicionales (bancos y cajas) siguen siendo demasiado exigentes en el arranque de los proyectos inmobiliarios obligando a preventas muy elevadas o incluso avales difíciles de conseguir en fases iniciales. Sería muy interesante que a través de las entidades públicas (Junta de Andalucía, ICO, etc.) se pudiera disponer de un respaldo de líneas de avales, subvenciones a fondo perdido, etc., para
muy elevadas o incluso avales difíciles de conseguir en fases iniciales. Sería
un respaldo de líneas de avales, sub-


cubrir los préstamos puente iniciales. Otro reto importante sería impulexigen-
temas como la licencia de obras, pues problemas de tensiones de tesoreria, trucción), etc.
cubrir los préstamos puente iniciales. Otro reto importante sería impulsar la agilización administrativa, en temas como la licencia de obras, pues su obtención en el mejor de los casos puede tardar más de un año, con los problemas de tensiones de tesoreria, incremento de costes ya previstos inicialmente (sobre todo los de construcción), etc. Ai
DAVID LOMEÑA
Gestora de Cooperativas de Viviendas Autopromoción y Proyectos Siglo XXI SL
cooperativas como a los promotores privados.
Ese es, probablemente, el gran háncanismos como el silencio administrainseguridad
sector lizar los trámites urbanísticos.
Ese es, probablemente, el gran hándicap del sector. Aunque existen mecanismos como el silencio administrativo positivo, prácticamente nadie se atreve a utilizarlos por la inseguridad jurídica que generan. Por eso es fundamental que las administraciones y el sector trabajen de la mano para agilizar los trámites urbanísticos.
la escasa capacidad de ahorro de los en gran medida, por los mismos pro-
de una promoción: suelo, proyectos, pero hoy resulta muy complicado para suelo urbano, porque los ayuntamien-
ayuda familiar, acceder a una vivienda
El segundo gran impedimento es la escasa capacidad de ahorro de los compradores. Hace años la financiación bancaria era mucho más amplia, pero hoy resulta muy complicado para una pareja joven reunir el dinero necesario para afrontar los pagos previos de una promoción: suelo, proyectos, licencias y aportaciones iniciales. Sin ayuda familiar, acceder a una vivienda se convierte en una tarea muy difícil, y
es por ello por lo que el modelo cooperativo debería impulsarse mucho más, porque probablemente es una de las mejores fórmulas para favorecer ese acceso. Permite adaptar mejor el proyecto a las necesidades y posibilidades económicas de cada familia y elimina determinados sobrecostes. A todo ello se suma la elevada carga impositiva que soporta la construcción. Se habla continuamente de facilitar el acceso a la vivienda, pero una parte muy importante del precio final corresponde a impuestos y costes administrativos que terminan repercutiendo directamente en el comprador. En definitiva, el gran problema de la vivienda hoy no es solo el precio final, sino también la enorme barrera económica inicial y la lentitud administrativa que encarece y retrasa cualquier promoción. Ai
EL Palacio de Congresos de Cádiz acogió el 30 de abril la 10ª Jornada Anual Inmobiliaria FAEC-ASPRICA, una edición especialmente significativa al cumplirse una década de un encuentro que se ha consolidado como una de las grandes citas profesionales del sector inmobiliario andaluz y nacional.
Organizada por la Federación Provincial de Agrupaciones de Empresarios de la Construcción de Cádiz (FAEC) y la Asociación de Promotores
“FAEC rindió un emotivo homenaje a Mikel Echavarren, presidente de Colliers y miembro del Consejo Asesor de esta revista”
Inmobiliarios de Cádiz (ASPRICA), la jornada volvió a reunir a promotores, inversores, entidades financieras, consultoras, constructoras y representantes institucionales en una convocatoria marcada por el análisis del momento actual del mercado residencial, los retos de acceso a la vivienda,
la evolución de la inversión y las perspectivas económicas.
La edición de 2026 contó además con el respaldo de un amplio ecosistema de patrocinadores vinculados al sector, entre ellos Andalucía Inmobiliaria, que participó como uno de los medios colaboradores del evento.
La jornada arrancó con una inauguración institucional en la que participaron Manuel Ávila, presidente de FAEC; Fernando García, presidente de ASPRICA y CEO de Iniciativas Inmobiliarias; Ignacio Peinado, presidente de FADECO Promotores; Xavier Vilajoana, presidente de APCEspaña; y
Juan Ignacio Zafra, director territorial de CaixaBank en Andalucía.
Se celebraron asimismo diversas mesas redondas sobre perspectivas del mercado y un encuentro de CEOs del sector, así como ponencias
especializadas que aportaron una visión estratégica sobre la situación actual y futura del mismo.
En esta edición, FAEC rindió un emotivo homenaje a Mikel Echavarren, presidente de Colliers y miembro del Consejo
Asesor de esta revista, “en reconocimiento a su compromiso y acompañamiento durante las diez ediciones de la jornada”, un gesto muy significativo hacia “una figura clave en el desarrollo y consolidación de este foro”.
Como en anteriores ediciones, la jornada concluyó con un espacio de networking y cóctel profesional que permitió a los asistentes intercambiar impresiones y fortalecer relaciones en un ambiente distendido. Ai
Una iniciativa de innovación social de la Fundación Energía sin Fronteras para la lucha contra la pobreza energética.
SI alguien me preguntara ¿Cuáles son los principales recursos para el desarrollo de Andalucía? No tendría muchas dudas al responder: Las personas y el sol
El sol, ha configurado la manera de ser y de relacionarnos de las personas que tenemos la suerte de vivir en Andalucía, y es también un recurso productivo.
Primero fue el sol para la agricultura, viene a representar entre el 6 y 7,5% del PIB de nuestra Comunidad Autónoma, frente a una media del 2,5% a nivel nacional
años 2007 y 2008, cuando al amparo de las primas recogidas en el RD 661/2007 se produjo el boom de los “huertos solares”.
La crisis financiera y la insostenibilidad a largo plazo de este sistema de primas, obligó a gobiernos posteriores (2010-2014) a recortar -incluso con carácter retroactivoestas primas, que se conoció como el “impuesto al sol”, frenando en seco el desarrollo del sector, llevando a la quiebra a muchas de las empresas pioneras de es5e sector.
cidad en las “hora de sol”, en las que vienen a coincidir un exceso de oferta, con una baja demanda y por otro al considerarse “al exceso de energía fotovoltaica” corresponsable del gran apagón del abril de 2025. Pese a ello no parece haber muchas dudas de que el futuro energético seguirá siendo renovable y especialmente fotovoltaico.
“La apuesta por las energías renovables es irrenunciable. El futuro de nuestra economía pasa por seguir apostando por una autonomía energética, basada fundamentalmente en la energía solar fotovoltaica”
Después el sol para el desarrollo del sector turístico, que actualmente representa casi un 17% de nuestro PIB, muy por encima del 12,6% de la media a nivel nacional.
Más recientemente, el sol es y seguirá siendo la principal fuente para generar energía eléctrica. Según datos de la Agencia Andaluza de la Energía a finales de 2024 casi el 68% de la producción de electricidad en Andalucía era de origen renovable, siendo la solar fotovoltaica el 50% de toda la producción renovable, especialmente concentrada en la provincia de Sevilla, representando el 1% de nuestro PIB.
Este camino se inició en los
A partir de 2019, la abundancia del recurso (sol y terrenos), las políticas de descarbonización de la economía, el abaratamiento de los costes de producción de los paneles solares, y nuevos cambios regulatorios, marcan el resurgir del sector, basado ahora en dos tipos de productos, las grandes plantas de generación fotovoltaica con potencias instaladas hasta de 500 MW y en el polo opuesto los pequeños sistemas de autoconsumo, primero el individual y posteriormente el compartido o colectivo.
Hoy el sector vuelve a atravesar dificultades, motivadas por un lado por el hundimiento de los precios de la electri-
La actual guerra en Oriente Medio ha venido a poner de manifiesto que la apuesta por las energías renovables es irrenunciable y que el futuro de nuestra economía pasa por seguir apostando por una autonomía energética, basada fundamentalmente en la energía solar fotovoltaica, apoyada con potentes sistemas de almacenamiento y mejorando sus mecanismos de control de tensión y frecuencia, que den estabilidad al sistema y a los precios, que conviertas a esta energía en mucho más “gestionable” que a las energías fósiles, dependientes de los tuits y bombas que cada mañana disparan los “poco “gestionables” presidentes de EEUU, Israel e Irán. La solar fotovoltaica representaba a nivel nacional a finales de 2025 el 29,9% de la potencia total instalada, su-
perando los 41.500 MW, a los que hay que sumar 8.000 MW de las instalaciones de autoconsumo.
Pero, este sol de Andalucía para la energía no beneficia por igual a todos los habitantes de nuestra tierra, quedando excluidos del disfrute de la energía más sostenible, abundante y barata las personas más vulnerables, que carecen de un techo adecuado y del capital suficiente para construirlas.
La modalidad de autoconsumo compartido, ha venido a superar el primer problema, ya que el techo donde se instalan estas plantas ya no tiene que ser necesariamente el de la vivienda del auto consumidor, sino que puede ser propiedad de un tercero (comunidad de propietarios, naves industriales, colegios, polideportivo … ) y la energía producida se puede repartir entre los ciudadanos que se asocien a la instalación, según los porcentajes que se reflejan en lo que se llama “el acuerdo de reparto” siempre que estén todos en un radio de 5 km de la instalación fotovoltaica.
Con respecto al segundo problema (acceso al capital),
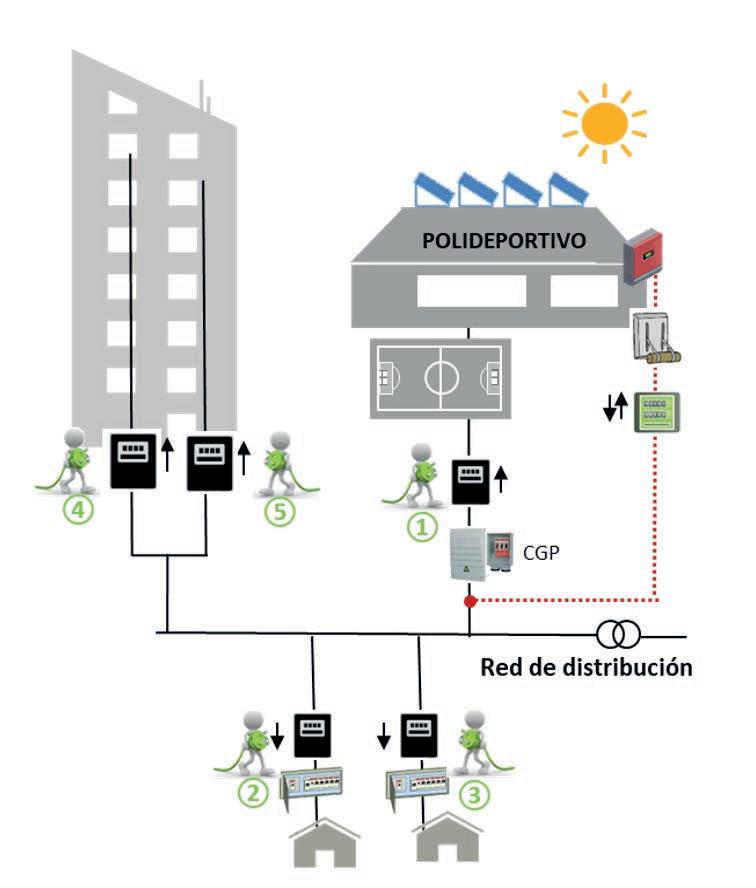
pese a las nuevas modalidades de financiación y de ayudas, queda mucho camino por recorrer para que el autoconsumo compartido llegue a las personas vulnerables.
Para avanzar en esta transición justa, que no deje a nadie atrás trabaja nuestra ONG Fundación Energías sin fronteras (Esf), una organización con 20 años de existencia, cuyos objetivos son desarrollar proyectos de acceso al agua y la energía, para luchar contra la pobreza energética, en África, Hispanoamérica y en entornos vulnerables de España.
DON BOSCO SOLAR
En esta línea, promovemos en el Polígono Sur de Sevilla el proyecto Don Bosco Solar, un proyecto piloto que aspira a ser un demostrador de que la energía solar fotovoltaica bajo su modalidad de autoconsumo compartido puede facilitar el acceso de las personas vulnerables a este tipo de energía y ser junto con la formación, la eficiencia y la rehabilitación energética de las viviendas una herramienta eficaz para la lucha contra la pobreza energética y habitacional.
“Dos tercios de la población vive en bloques de viviendas, las subvenciones públicas deben
destinarse a facilitar el cambio de un modelo de autoconsumo fotovoltaico individual a sistemas de autoconsumo compartidos.”
Don Bosco Solar es un proyecto 100% social, (todos los participantes son personas vulnerables o entidades sin ánimo de lucro), es 100% gratuito para los participantes, de financiación 100% privada y 100% renovable e innovador.
Son beneficiarios del proyecto el centro Social Don Bosco, las 3 parroquias del barrio, la escuela infantil La Providencia, 37 familias vulnerables y 3 casas de acogida, destinadas a acoger a mujeres víctimas de la trata y a jóvenes inmigrantes sin hogar. Se prevé que impacte directamente sobre 900 personas e indirectamente sobre más de 2.200.
Para la selección de estas familias, han jugado un papel fundamental las tres Cáritas Parroquiales de Polígono y ha sido hecha aplicando criterios
de diversidad. De las 37 familias, 23 son de nacionalidad española y 14 inmigrantes. Son también diversos el estado civil, la situación laboral y social.
La inversión material ha sido de 82.500€ y si valoramos las horas de voluntariado incurridas, su presupuesto total supera los 120.000€. El 63% de esta inversión ha sido facilitada por la Fundación Electricidad de Portugal, dentro de su programa “EDP ENERGÍA SOLIDARIA”, la Fundación Don Bosco, ha aportado el 27% destinado íntegramente a financiar la parte de la planta que abastece a su centro social, el 10% restante lo ha aportado la Fundación La Caixa.
El proyecto consta de las siguientes actuaciones:
1Una planta solar fotovoltaica de 90 Kw para el autoconsumo compartido situada en el Centro Social Don Bosco en el Polígono Sur de Sevilla, que además de aportar la azotea, asumen la titularidad y la gestión de la planta, que será visitable para todos los colectivos interesados en conocer el proyecto.
La planta, que ha supuesto una inversión de 60.300€ está conectada a la red eléctrica desde el 22 de enero, y ya reciben su energía, el Centro Social D Bosco, las 3 parroquias y la Escuela Infantil, y durante los meses de mayo y junio se incorporarán las familias y casas de acogida. Se estima que generará unos 150.000 kwh al año, y que cada familia recibirá unos 1.500 kwh al año, dependiendo de sus consumos anuales, supondrá un ahorro por vivienda entre un 25 y un 40% del consumo.
2Desarrollo de 6 talleres formativos a los que han asistido un total de 60 personas. Su objetivo ha sido el de fortalecer la autonomía energética de las familias, facilitando la comprensión de facturas, la mejora de hábitos de consumo, la optimización de la contratación eléctrica y gestión de solicitudes del Bono Social de luz y agua.
A finales de abril se habían gestionado 15 bonos sociales de electricidad y 3 de agua que sumados a los 12 que ya lo tenían, hace que 27 familias disfruten de un descuento en su factura superior al 50%, que debe sumarse al ahorro por la energía que gratuita-
mente reciben de la planta. Para las tareas de formación hemos contado con la colaboración de la Fundación Konecta y de la Escuela Infantil La Providencia, en cuyas instalaciones se han celebrado los talleres.
Actuaciones de rehabilitación habitacional y energética. Para ello se han visitado todas las viviendas, realizando estudios individualizados de las medidas a implementar. El proyecto dispone para este fin de un presupuesto de 22.200€ que es claramente insuficiente para las necesidades detectadas, por lo que hemos tenido que priorizar las actuaciones y posponer el resto para fases posteriores. En la actualidad estamos buscando financiación adicional para poder abordarlas.
Creo que es el momento de aprovechar la oportunidad que nos brinda Andalucía Inmobiliaria para hacer un llamado a las empresas del sector, para que en el ejercicio de su Responsabilidad Social se sumen a la red de colaboradores del proyecto, para lo que se pueden poner en contacto con nuestra organización en el correo pedro.mendez@energiasinfronteras.org
4 Complementariamente, la Fundación Endesa ha cedido de una serie de paneles solares, inversores y otro equipamiento eléctrico, para equipar un taller para la realiza-
ción de prácticas de formación como auxiliares de montaje de plantas solares para jóvenes vulnerables.
Para esta actividad contamos también con la colaboración de la Fundación Epyme.
Para terminar, quisiera resumir cuales son los aprendizajes extraídos del proyecto, que sin duda harán que los próximos sean más fáciles de desarrollar
En primer lugar, es importante entender bien el entorno donde vamos a actuar, y para ello es fundamental tejer alianzas eficaces con organizaciones que conozcan bien dicho entorno. En base a ello configurar un equipo cohesionado de técnicos en energía y técnicos en intervención social.
En segundo lugar, hay que elegir un buen emplazamiento, para optimizar la producción y minimizar los costes de construcción, reflejando en un convenio de colaboración papel que jugará el propietario de dicho emplazamiento.
La tercera enseñanza es que hay que dominar bien los trámites y gestionar los plazos, tanto con las administraciones como con las compañías eléctricas, donde pueden incurrirse en importantes demoras.
No creo equivocarme mucho si digo que: construir la planta es lo más fácil, las tramitaciones lo más complicado y la gestión de las familias lo más delicado.
Capítulo aparte merecen la financiación. Como se dijo anteriormente, este es un proyecto piloto con financiación 100% privada. Sabemos de sobra que esto no siempre será posible, por lo que hemos abierto un proceso para captar subvenciones públicas, registrándonos como entidad colaboradora del programa “Hogares vulnerables” de la Agencia Andaluza de la Energía que destina 10 M€ para actuaciones de “Rehabilitación energética de viviendas” y de “Autoconsumo fotovoltaico”.
Así pues, nuestro ambicioso objetivo es el de contribuir a avanzar en un cambio de modelo, pasando de un sistema de autoconsumo accesible exclusivamente a empresas y a personas residentes en viviendas de clase media-alta, a otro que permita el acceso a estas energías a las personas vulnerables, convirtiéndolo en un elemento de lucha contra la pobreza energética de que además genere empleo verde en estos entornos. Ai
Para colaborar con Energía sin Fronteras pueden visitar su web o dirigir un mail a: pedro.mendez@energiasinfronteras.org
La presencia española en grandes infraestructuras internacionales sigue creciendo con paso firme. Grandes firmas de multinacionales están presentes en proyectos estratégicos de movilidad, posicionándose para el resto de obras que están por llegar y que vienen a modernizar una red internacional de transporte en continua evolución. Los movimientos de grandes gigantes como China presagian unos años de gran dinamismo.
REPÚBLICA CHECA
El sector español, gana presencia en el metro de Praga a través de Hochtief, filial de ACS
El metro de Praga está dando buenas noticias al sector constructor español. El nuevo contrato para construir un total de tres nuevas estaciones de metro y varios tramos de túnel de la nueva línea D ha sido adjudicado a un consorcio en el que, entre otras compañías, se encuentra Hochtief, filial de la firma española ACS, que ingresará unos 428 millones de euros por este contrato. La presencia de Hochtief aquí no es nueva, ya que está presente desde la primera fase de este proyecto, que finalizará en 2029. Ahora la adjudicación de este nuevo contrato supone la participación de la filial de ACS en la nueva fase de construcción del metropolitano, un proyecto que incluye varios tramos de túnel con una longitud total de casi seis kilómetros y que se prevé que finalice en el año 2032. Ai
EE.UU.
Luisiana
Sacyr junto a Acciona y Plenary Americas a través del consorcio Calcasieu Bridge Partners acaba de conseguir un nuevo contrato en Estados Unidos, con el que la marca España se afianza en la primera línea del sector en este país, que destaca por ser de los más competitivos y estratégicos del mundo. Se trata de la concesión de una obra en Luisiana: la sustitución del puente de la autopista I-10 sobre el río Calcasieu, un megaproyecto valorado en 2.300 millones de dólares. Este proyecto no es una infraestructura cualquiera. Se trata de uno de los corredores más importantes del sur de Estados Unidos, clave para el tráfico de mercancías y millones de desplazamientos cada año. La actuación sustituirá un puente construido en los años 50 por una nueva estructura adaptada a las necesidades actuales, mientras se mantienen operativas las conexiones existentes. Ai
Octant Douro, elegido
Mejor Hotel Internacional
Nuestro vecino luso sigue consolidándose como uno de los destinos más atractivos del turismo europeo, y ahora suma un nuevo reconocimiento por uno de sus establecimientos más singulares. El hotel Octant Douro ha sido elegido ‘Mejor Hotel Internacional’ en los Readers’ Awards de la revista Viajes National Geographic en español. Este premio distingue no solo el lujo o la ubicación, sino también la capacidad del establecimiento para ofrecer experiencias auténticas y diferentes, algo en lo que destaca el Octant Douro. Con vistas privilegiadas sobre el río Duero, este establecimiento, situado en la localidad portuguesa de Castelo de Paiva y rodeado por el paisaje fluvial, combina una arquitectura integrada en el entorno, con el lujo y la sofisticación que ofrece en su interior. Ai
El boom de los datos abre una nueva vía de negocio para las firmas españolas
La carrera mundial por almacenar datos ya no se libra solo en Silicon Valley, también pasa por el sudeste asiático, donde Malasia se está convirtiendo en uno de los grandes polos tecnológicos emergentes. ACS ha sabido ver este nuevo filón y lo está aprovechando. Prueba de ello ha sido la adjudicación de un contrato, a través de su filial CIMIC y de Leighton Asia, para construir un gran centro de datos en el país asiático. Leighton Asia asumirá la ejecución integral de las obras, apoyándose en una experiencia que ya le ha permitido desarrollar data centers en países como Singapur, India, Indonesia o Hong Kong. La empresa se ha especializado en un sector que vive una auténtica fiebre inversora, impulsada por gigantes tecnológicos y por el auge del consumo digital. Desde ACS defienden que este tipo de infraestructuras serán clave para el crecimiento económico del sudeste asiático en los próximos años. Y no les falta razón, ya que hoy buena parte del futuro pasa por estos edificios llenos de servidores y prácticamente invisibles para el gran público. Ai
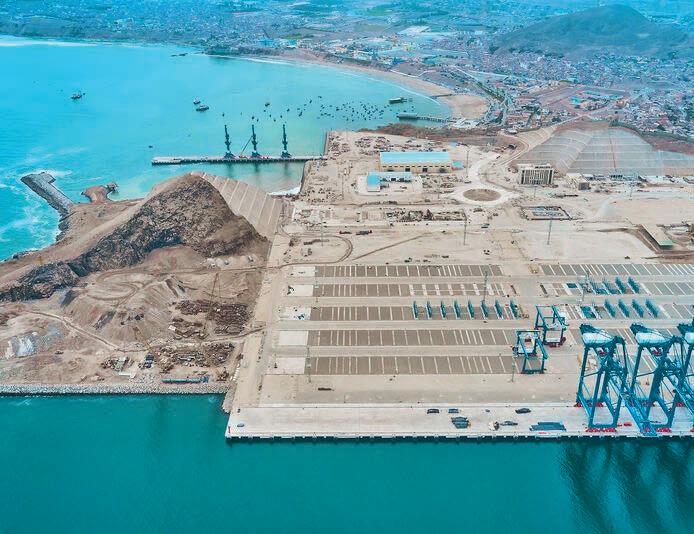
El megapuerto que impulsa a Perú
El país andino lleva meses colándose en las conversaciones sobre comercio internacional gracias al megapuerto de Chancay, una infraestructura que ya muchos consideran el primer gran ‘puerto inteligente’ de América Latina. Se trata de una gigantesca obra al estilo de la empresa que la promueve: COSCO SHIPPING Ports Limited, una firma china que está apostando alto por esta zona del Pacífico sur. Su impacto va más allá del sector portuario, donde ya de por sí es toda una revolución, ya que los barcos que salen de Sudamérica rumbo a Asia pueden ahorrar hasta 12 días de viaje gracias a una ruta directa hacia China, Japón o Corea del Sur. Para sectores como la agricultura, eso significa productos más frescos, menos costes y más competitividad. Pero esta infraestructura, cuyos efectos ya se ven reflejados en el aumento del PIB del país, provocará también un efecto en la zona. La población puede pasar de 63.400 a más de 216.000 habitantes en apenas diez años. Y esto significa nuevos equipamientos sanitarios, viviendas, centros logísticos… todo un reto para un país que hasta ahora no se enfrentaba a algo así. Ai
La ingeniería española sigue haciendo kilómetros en Europa
COMSA Corporación acaba de firmar en Croacia uno de los mayores proyectos ferroviarios del país, un contrato que vuelve a demostrar que la ingeniería española sigue teniendo mucho que decir fuera de nuestras fronteras. La compañía, que lleva operando en este país desde 2015, trabajará para HZ Infrastruktura y centrará su cometido en la reconstrucción, ampliación y electrificación de 44 kilómetros de la línea ferroviaria M202, entre Hrvatski Leskovac y Karlovac. El proyecto incluye también una segunda vía, nuevos puentes y viaductos, modernización de estaciones y sistemas ferroviarios de última generación. Cuando las obras terminen, los trenes podrán circular a velocidades de hasta 160 kilómetros por hora. Más allá de las cifras, el contrato tiene un valor simbólico importante: en un momento en el que Europa busca modernizar su red de transporte, una empresa española logra posicionarse en una obra estratégica dentro de los corredores europeos de movilidad. Ai
VIVIENDA NUEVA Y USADA / ABRIL 2026
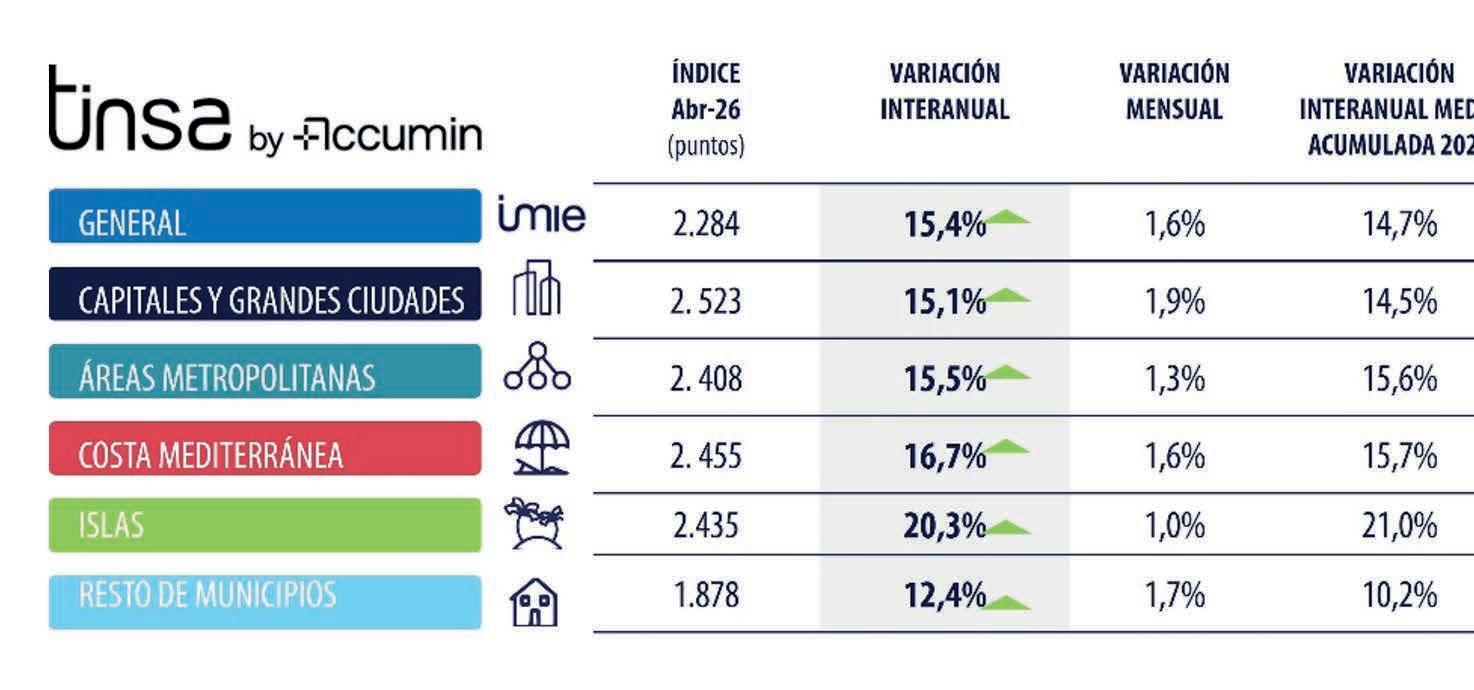
El precio de la vivienda nueva y usada mantuvo en abril su tendencia alcista, sin señales de desaceleración, según el índice IMIE de Tinsa by Accumin. El indicador refleja un incremento mensual del 1,6 %, superior al 1,1 % registrado en marzo, mientras que la tasa interanual alcanzó el 15,4 %, el nivel más elevado desde octubre de 2006. Este crecimiento supera en 11,8 puntos la inflación registrada en abril.
Las mayores subidas se produjeron en el grupo de ‘Capitales y grandes ciudades’, con un avance mensual del 1,9 %, seguido de ‘Resto de municipios’ (+1,7 %) y ‘Costa mediterránea’ (+1,6 %). En términos interanuales, los incrementos oscilaron entre el 12,4 % del grupo ‘Resto de municipios’ y el 20,3 % de las islas, que continúan mostrando el mayor dinamismo del mercado residencial.
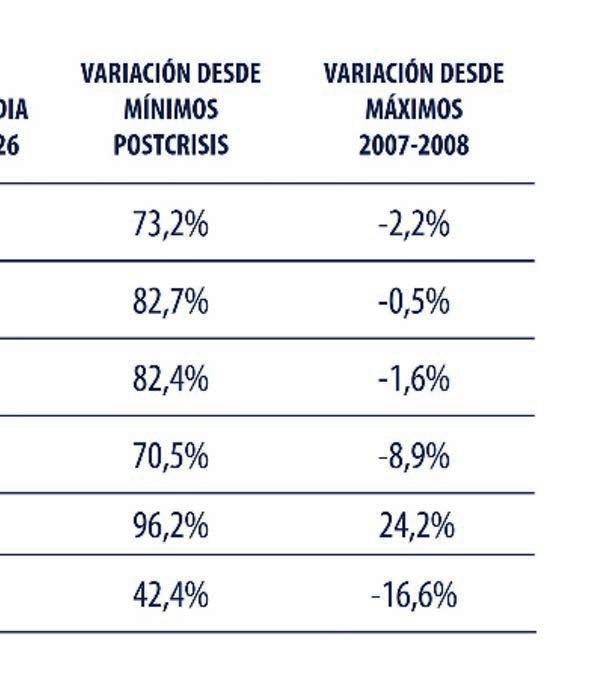
El informe destaca además que el valor medio de la vivienda en España se sitúa ya solo un 2,2 % por debajo de los máximos alcanzados durante el boom inmobiliario de 2007. El grupo ‘Islas’ es el único que ya supera aquellos niveles, con precios un 24 % superiores, mientras que ‘Capitales y grandes ciudades’ se encuentra prácticamente en máximos históricos, apenas un 0,5 % por debajo. Ai
Andalucía mantiene la caída del alquiler permanente mientras avanza el arrendamiento temporal
La oferta de viviendas destinadas al alquiler permanente continúa reduciéndose en España, especialmente en las zonas declaradas tensionadas y sometidas a controles de precios, a tenor de los últimos datos publicados por idealista. En el conjunto nacional, el stock de este tipo de productgo cayó un 3% en el primer trimestre de 2026 respecto al mismo periodo del año anterior, mientras que los alquileres de temporada crecieron un 22% y ya representan el 27% de toda la oferta disponible. Ciudades como Pamplona, A Coruña o San Sebastián registran los mayores descensos de vivienda estable, mientras Barcelona mantiene un fuerte peso del alquiler temporal, pese a la reciente regulación autonómica.
En Andalucía, la tendencia también apunta a una reducción de la oferta tradicional de alquiler, especialmente en Huelva, donde el descenso alcanza el 33%, el mayor de toda la comunidad. También caen Sevilla (-6%) y Málaga (-2%), aunque de forma más moderada. Paralelamente, el alquiler de temporada si-
gue ganando terreno en los grandes mercados andaluces: Cádiz ya concentra un 44% de su oferta en esta modalidad, mientras Málaga y Sevilla alcanzan el 28%. El informe refleja así cómo el mercado residencial andaluz evoluciona hacia fórmulas de arrendamiento más flexibles y temporales, en detrimento del alquiler permanente. Ai
El precio de la vivienda en alquiler en Andalucía registró en abril un incremento del 7,1% interanual y del 0,3% respecto a marzo, hasta situarse en 12,36 euros por metro cuadrado al mes, según los datos del Índice Inmobiliario de Fotocasa. La comunidad se sitúa así entre las regiones españolas con mayores subidas del alquiler, en un contexto marcado por la tensión entre la demanda y la escasez de oferta.
En el conjunto de España, Andalucía ocupa la décima posición en cuanto al crecimiento interanual del alquiler. En cuanto a precios absolutos, la región andaluza alcanza los 12,36 euros por metro cuadrado, lejos todavía de mercados como Madrid (21,87 €/m²), Baleares (19,32 €/m²) o Cataluña (18,38 €/m²), aunque por encima de otras autonomías como Galicia, Murcia o Castilla-La Mancha. Por provincias, todas las andaluzas
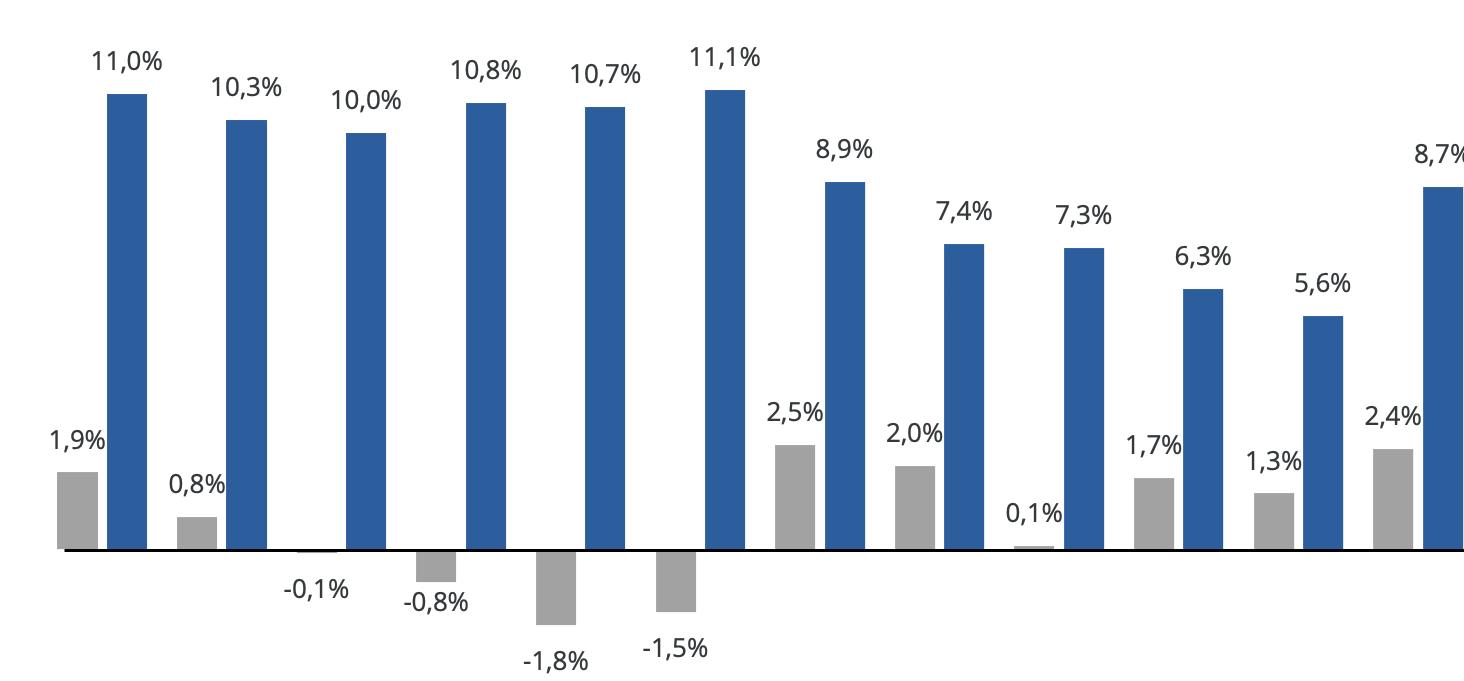
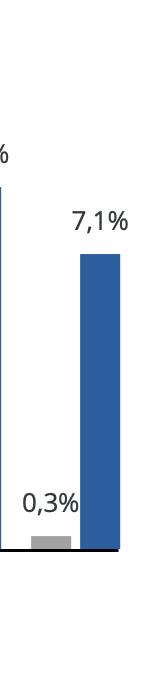
registraron incrementos del alquiler en el último año, destacando Jaén (+9,6%), Cádiz (+8,6%) y Sevilla (+7,8%). Málaga continúa siendo la provincia más cara para alquilar, con 16,54 euros por metro cuadrado al mes, seguida de Sevilla (13,66 €/m²) y Cádiz (12,68 €/m²). En las
capitales de provincia también se produjeron subidas generalizadas, lideradas por Huelva capital (+8,6%) y Jaén capital (+6,9%), mientras que Málaga capital se mantiene como la ciudad andaluza con el alquiler más elevado, con 16,73 euros por metro cuadrado al mes. Ai
El consumo de cemento en Andalucía modera su caída tras el impulso de marzo
El consumo de cemento en Andalucía cerró el primer trimestre de 2026 con un descenso del 1,8%, hasta alcanzar las 758.843 toneladas, lo que supone 13.981 toneladas menos que en el mismo periodo del año anterior, según los datos de la Agrupación de Fabricantes de Cemento de Andalucía (AFCA). Pese al balance negativo, el sector logró amortiguar las caídas registradas en enero y febrero gracias al fuerte repunte de marzo, mes en el que el consumo creció un 23,2% tras un inicio de año marcado por las lluvias y su impacto sobre la actividad constructora.
En el ámbito exterior, las exportaciones andaluzas de cemento y clínker retrocedieron un 15,7% en el primer trimestre,
(Avance de datos provisionales correspondientes al mes de marzo de 2026)
Fuente: Ministerio de Industria, Comercio y Turismo - Secretaría General de Industria y de la Pequeña y Mediana Empresa.
hasta las 80.466 toneladas, mientras que las importaciones avanzaron un 9,5%, con 27.608 toneladas. Desde AFCA advierten, no obstante, de la incertidumbre que rodea al mercado para el resto del
debido al encarecimiento de la energía derivado de la situación geopolítica internacional y su efecto directo sobre los costes de producción de la industria cementera. Ai
Málaga y Sevilla consolidan sus ejes ‘prime’ con disponibilidad casi inexistente
Gesvalt ha publicado su Informe High Street 2025, en el que analiza cómo las principales calles comerciales de España continúan consolidándose como espacios estratégios para las marcas y el consumo.
En este contexto, Málaga destaca por la fortaleza de la calle Marqués de Larios, que alcanza una ocupación del 98%, con apenas un local disponible, y registra rentas de hasta 300 euros por metro cuadrado al mes en los espacios de menor tamaño, los más demandados por las marcas. El informe subraya que el carácter prime de esta ubicación, su altísima afluencia peatonal y un fuerte componente turístico la convierten en el destino prioritario para las marcas nacionales e internacionales, con niveles de disponibilidad prácticamente inexistentes. Como alternativa a Larios, Calle Nueva se ha consolidado como un importante eje comercial complementario, mientras la Plaza de la Constitución representa la ubicación más prémium de la ciudad. De su lado, la Alameda Principal se presenta como una de las zonas con mayor potencial de crecimiento, especialmente en restauración.
Por su parte, en Sevilla, el eje formado por Tetuán, Velázquez y O’Donnell presenta una ocupación del 99% (un único local disponible) y rentas que llegan a los 215 euros por metro cuadrado en los locales pequeños de Velázquez, y a los 200 en el caso de Tetuán y O’Donnell. Este eje representa el corazón comercial de la ciudad, donde confluyen tráfico peatonal, operadores consolidados y fuerte presencia turística. Además, otros emplazamientos como la Plaza de la Magdalena, Avenida de la Constitución y la calle Rioja también han sido protagonistas de diversas transacciones en los últimos meses, impulsados por la fuerte demanda de los retailers para encontrar espacio y por el crecimiento sostenido del turismo en la ciudad. Ai
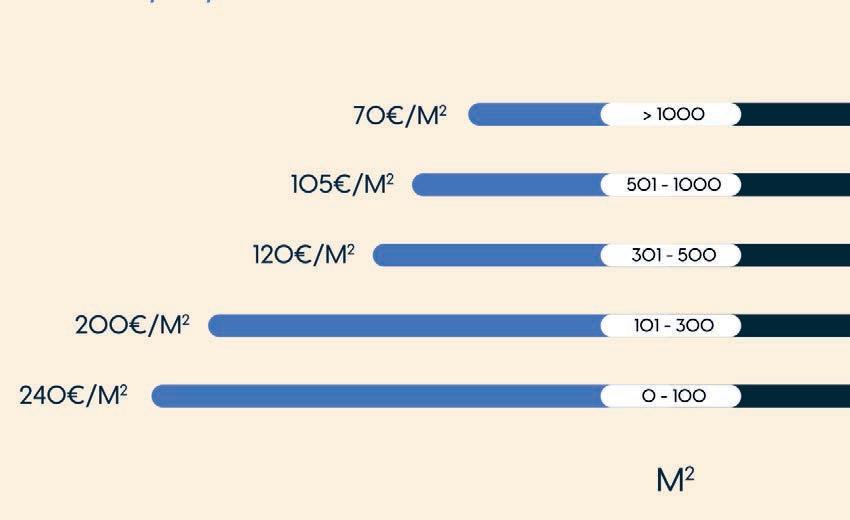
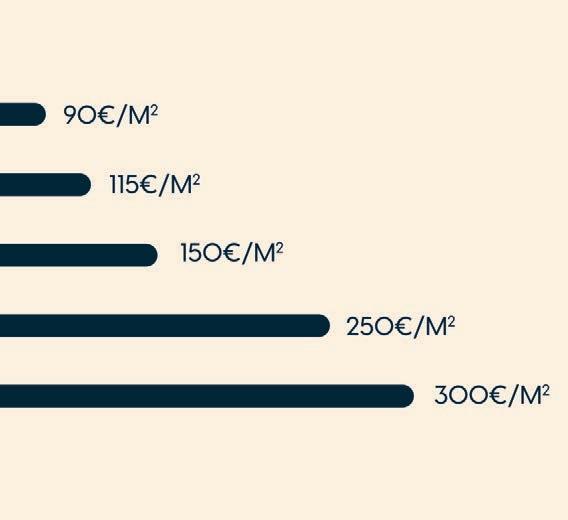
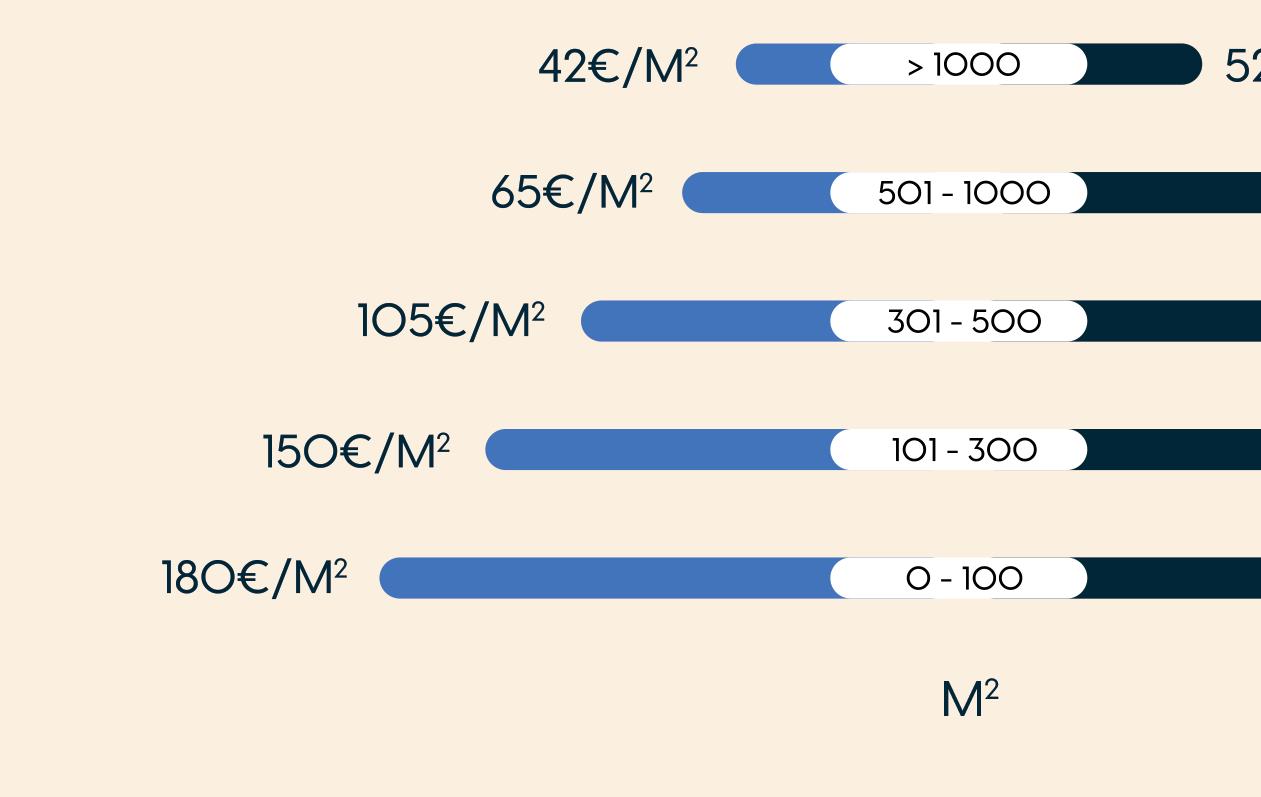
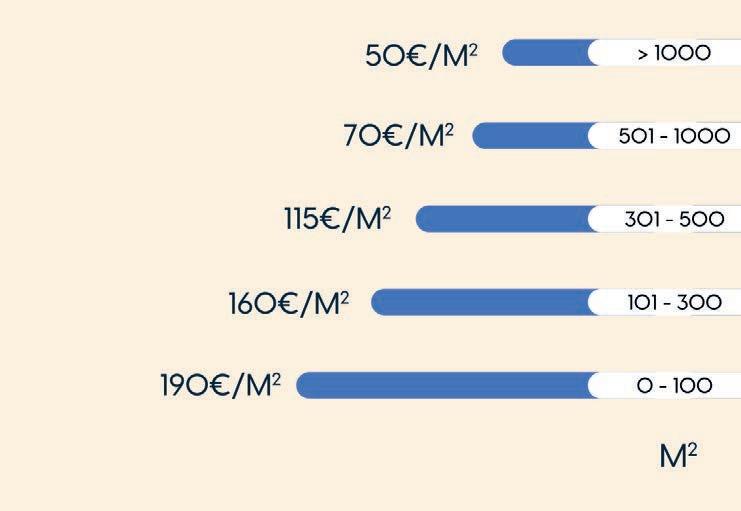
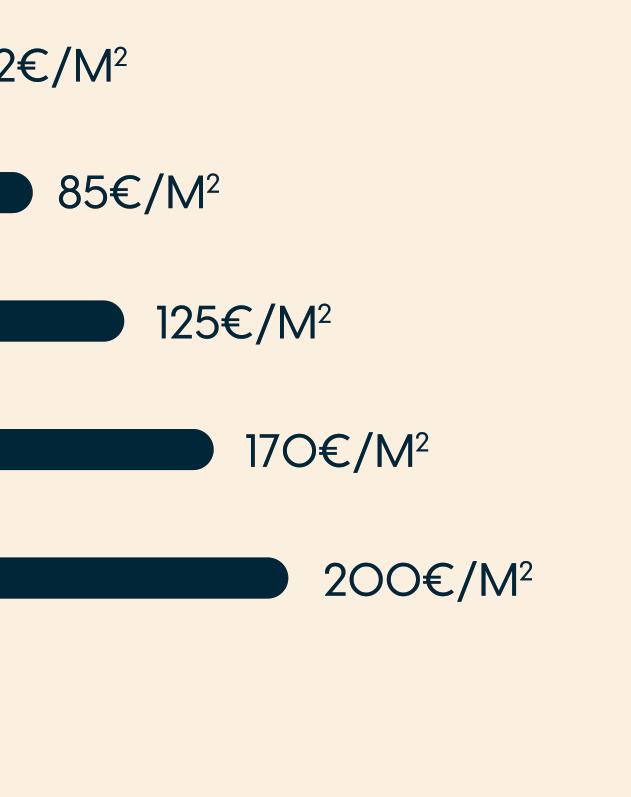
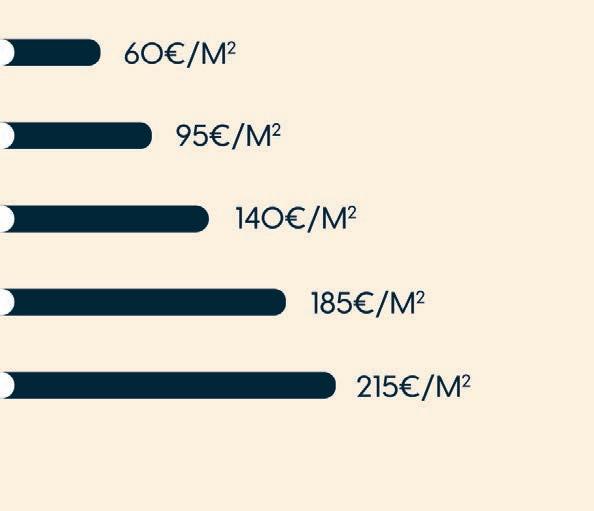
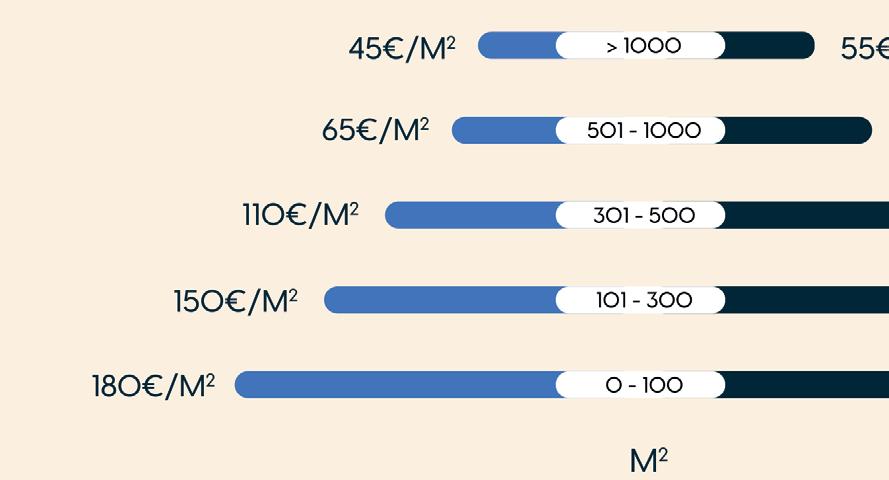
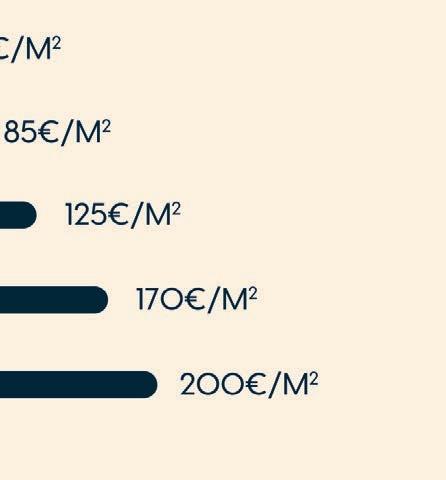
La o cina se reinventa: más experiencia, bienestar y espacios exibles
La oficina seguirá siendo un activo estratégico para las empresas en la próxima década. Así lo refleja el informe Workplace
Trends España 2026, elaborado por Savills y PwC, según el cual el 75% de las compañías considera que sus sedes continuarán siendo importantes o muy importantes dentro de diez años. Lejos de perder protagonismo por el avance del teletrabajo, el espacio físico se consolida como un elemento clave para fomentar la colaboración, reforzar la cultura corporativa y mejorar la experiencia de los empleados en un entorno cada vez más híbrido y cambiante.
El estudio apunta además a una transformación profunda del mercado de oficinas. El 62% de las empresas prevé au-
mentar plantilla en la próxima década y más de la mitad estima crecer en superficie, aunque no de forma proporcional. La tendencia dominante pasa por oficinas más eficientes, flexibles y centradas en las personas. De hecho, siete de cada diez compañías ya han modificado el diseño de sus espacios en los últimos cinco años y prevén seguir haciéndolo.
La ubicación continúa siendo determinante -el 80% de las empresas considera que la localización aporta un claro valor al negocio-, pero gana peso la calidad del edificio, la conectividad y los servicios añadidos, en un contexto en el que las empresas buscan entornos capaces de atraer talento y favorecer el bienestar y la salud mental de sus equipos. Ai
La vivienda cerró 2025 con más compraventas, precios al alza y un esfuerzo nanciero elevado
El mercado residencial español consolidó en 2025 el dinamismo de su actividad y una nueva subida de los precios, según el análisis anual presentado por pisos.com. El pasado ejercicio se cerró con 714.237 compraventas de vivienda, un 11,5% más que en 2024, mientras que el precio medio alcanzó los 2.164 euros por metro cuadrado, lo que supone un incremento interanual del 3,7%. En perspectiva, el valor de la vivienda acumula ya una subida del 68% en la última década.
El informe destaca que la demanda continúa mostrando una “notable resiliencia” pese a un contexto financiero todavía exi-
El mercado español de oficinas flexibles afronta 2026 con perspectivas de fuerte crecimiento y consolidación, impulsado por la creciente demanda corporativa de espacios adaptados al trabajo híbrido. Según el informe elaborado por JLL y la Asociación Española de Coworking (ACW), casi el 60% de los grandes operadores prevé ampliar su cartera el próximo año, en un contexto en el que las oficinas privadas se consolidan como el formato dominante.
Estas representan ya el 54% de la superficie total y generan el 75% de los ingresos entre los principales operadores, con niveles de ocupación estables en torno al 80%, especialmente en Madrid y Barcelona.
gente. En paralelo, la actividad hipotecaria también registró un importante crecimiento, con 501.073 préstamos formalizados en España, un 11,1% más que el año anterior. Además, aumentaron las operaciones con una financiación superior al 80% del valor de la vivienda, que ya representan el 11,7% del total, frente al 6,3% de 2023.
Y pese a la mejora de los salarios, que crecieron un 4,6% en 2025, el esfuerzo financiero para acceder a una vivienda sigue siendo elevado y alcanza el 34,6% de los ingresos familiares, según datos del Banco de España. Ai
El estudio confirma además un cambio de modelo en el sector: el tradicional ‘hot desk’ pierde peso frente a soluciones más privadas y de mayor valor añadido. Mientras la ocupación de los puestos flexibles ha caído del 65% al 50% en apenas dos años, las ‘managed offices’ y los espacios corporativos continúan ganando protagonismo. Madrid y Barcelona concentran actualmente más de 600.000 m² de superficie flexible y registraron en 2025 una contratación conjunta de 40.000 m², equivalente al 5% del ‘take-up’ total de oficinas. Consultoría, tecnología y servicios profesionales lideran una demanda que sitúa al miércoles como el día de máxima ocupación en estos espacios, reflejando la consolidación definitiva del trabajo híbrido. Ai
El sector de la edificación afronta uno de los periodos de transformación más importantes de las últimas décadas. La rehabilitación del parque inmobiliario, la eficiencia energética, la digitalización de los procesos constructivos, el auge de la construcción industrializada y la sostenibilidad han dejado de ser tendencias de futuro para convertirse en necesidades inmediatas. En este escenario, el Centro de Negocios de la Edificación de Sevilla (CNES), es una iniciativa promovida por el Colegio Oficial de la Arquitectura Técnica de Sevilla con el propósito de articular un espacio estable de encuentro, colaboración y generación de oportunidades para todo el ecosistema de la construcción y la edificación.
El CNES surge de una idea clara: Sevilla cuenta con una importante capacidad empresarial, profesional y técnica vinculada al sector, pero necesita estructuras capaces de conectar ese potencial y transformarlo en proyectos compartidos, innovación y crecimiento. Su vocación es consolidarse como un hub de referencia en el que confluyan empresas, profesionales, instituciones, inversión, conocimiento y nuevas oportunidades de negocio.
Para ello, el Centro de Negocios de la Edificación de Sevilla desarrolla distintas líneas estratégicas. Una de las principales es la observación y análisis permanente del sector, con el objetivo de generar información útil que permita anticipar tendencias, detectar necesidades y facilitar la toma de decisiones. El CNES sitúa la rehabilitación y la eficiencia energética
como grandes vectores de transformación, conscientes de que el futuro de las ciudades pasa necesariamente por la regeneración urbana y la mejora del parque residencial existente.
Otro de sus pilares es la dinamización empresarial: un espacio donde empresas consolidadas, pymes y profesionales pueden compartir experiencias, establecer sinergias y detectar oportunidades de colaboración en un entorno cada vez más competitivo y especializado. Para las empresas supone una oportunidad estratégica donde presentar directamente sus soluciones a los profesionales del sector, generando un marco cercano de relación, confianza e intercambio de conocimiento, favoreciendo la creación de alianzas y nuevas oportunidades de negocio. Del mismo modo, la formación continua, la transferencia de conocimiento y la innovación ocupan un papel central, favoreciendo la actualización profesional y la incorporación de nuevas herramientas y metodologías: una mirada decidida hacia el futuro de la
profesión, acercando la realidad empresarial al talento emergente y favoreciendo espacios de encuentro entre universidad, empresa y nuevos profesionales.
A todo ello se suma una apuesta decidida por la colaboración institucional y el fortalecimiento de las relaciones públicoprivadas: el CNES es también un interlocutor técnico solvente y propositivo ante las administraciones, contribuyendo al desarrollo de políticas y proyectos que impulsen la modernización del sector.
En definitiva, la iniciativa del Colegio Oficial de la Arquitectura Técnica de Sevilla con el Centro de Negocios de la Edificación de Sevilla se basa en ordenar, conectar y dinamizar. Una iniciativa que responde a una realidad evidente: la edificación está cambiando a gran velocidad y Sevilla quiere situarse en una posición de liderazgo ante los retos y oportunidades del futuro. Porque el futuro no se construye solo con proyectos, sino conectando personas, generando confianza y creando oportunidades. Ai
Naiz Homes impulsa su expansión en Málaga con
Naiz Homes continúa reforzando su presencia en la Costa del Sol con Jara de Teatinos, una nueva promoción residencial en uno de los principales focos de expansión inmobiliaria y tecnológica de Málaga capital, que contará con 238 viviendas de uno a tres dormitorios sobre una superficie total de 9.000 metros cuadrados. El proyecto, diseñado por Alberro Arquitectos, apuesta por un modelo integrado en el entorno, con especial atención a la sostenibilidad y la eficiencia energética, incorporando aerotermia, paneles fotovoltaicos, iluminación LED y carpinterías de PVC con doble acristalamiento. La promoción incluirá además amplias zonas comunes con piscina, pista de pádel, coworking, área infantil, sauna, jardines, tres plantas de aparcamiento y trasteros.
Grupo Insur y Antonio Morera, Medallas de Sevilla
El Ayuntamiento de Sevilla ha concedido dos de sus Medallas de la Ciudad 2026 a Grupo Insur y Antonio Morera, en ambos casos en la categoría de Impulso Económico y Empresarial.
La firma inmobiliaria Greystar ha cerrado el fondo Greystar Equity Partners Europe II (GEPE II) con más de 2.700 millones de euros comprometidos, convirtiéndolo en el mayor fondo residencial paneuropeo de valor añadido levantado hasta la fecha y otorgando a la compañía una capacidad de inversión superior a 6.800 millones de euros para la adquisición y desarrollo de proyectos en las principales ciudades europeas.
CTX se sitúa como el segundo gran evento tecnológico de España
Sevilla ha dado un paso histórico en su posicionamiento internacional como ciudad tecnológica tras la celebración de la primera edición de CTX Tech Experience Hub, un encuentro que se ha posicionado como el segundo gran foro tecnológico de España, únicamente por detrás del Mobile World Congress de Barcelona. La magnitud del evento, celebrado los días 19 y 20 de marzo y organizado por las empresas beon Worldwide y VESS, ha quedado reflejada tanto en sus cifras de participación como en su impacto económico -cifrado en cien millones- y empresarial.
Savills asesora a Zetland en la venta de dos hoteles
Savills ha asesorado a Zetland Capital en la venta de los dos activos hoteleros restantes de su joint venture con FERGUS Group, culminando así la desinversión iniciada tras la venta del hotel tent Palmanova en 2025. En concreto, la consultora ha participado en la venta del hotel tent Torremolinos a Covivio, un establecimiento de tres estrellas y 440 habitaciones ubicado en Torremolinos, y el hotel tent Lloret a FERGUS Group.
Segunda entrega de la promoción asequible de AEDAS Homes en Almería
AEDAS Homes ha lanzado en Almería capital la promoción
Heco Gredos II, segunda fase de su proyecto residencial asequible tras el éxito de la primera entrega, ya vendida al completo. El nuevo residencial contará con 96 viviendas sostenibles de 2 y 3 dormitorios, con terrazas, zonas comunes y precios desde 162.000 euros, incluyendo garaje y trastero.
Culmia inicia las obras de Costa Galera III
Culmia ha iniciado las obras de la tercera y última fase de Costa Galera, su nueva promoción residencial de 54 viviendas en Almuñécar, en la Costa Tropical de Granada, dando continuidad al desarrollo que la compañía impulsa en este enclave del entorno de Velilla-Taramay, junto a la playa de Calabajío.
La multinacional canadiense Colliers ha completado la adquisición de Ayesa Engineering tras recibir las autorizaciones regulatorias pertinentes, en una operación que refuerza la dimensión internacional de su división de ingeniería. Con esta integración, Colliers Engineering alcanza presencia en 23 países y cerca de 11.000 profesionales, consolidando su actividad en áreas como transporte e infraestructuras, agua, energía y edificación. Ayesa Engineering mantendrá su sede central en Sevilla y seguirá liderada por el actual equipo directivo, con Rosalío Alonso al frente como CEO. La compañía andaluza destaca que la operación permitirá potenciar el empleo cualificado y el desarrollo económico desde su ciudad de origen, al tiempo que amplía su proyección internacional apoyada en la red global de Colliers.
Nueva sede de Cox en el Puerto de Sevilla
La firma Cox ha presentado su nueva sede corporativa en Sevilla, un proyecto que se ubicará en las históricas naves y tinglados del Muelle de Tablada y que aspira a convertirse en un referente europeo en regeneración urbana, rehabilitación patrimonial y sostenibilidad. El nuevo campus corporativo está destinado a más de 900 profesionales.
Grupo Insur ha cerrado el primer trimestre de 2026 con una cifra de negocio de 31,5 millones de euros, un 5,2% más que en el mismo periodo del año anterior, impulsada por el fuerte crecimiento de la actividad de promoción (+38,7%), gestión y comercialización (+18,5%) y la evolución del área patrimonial (+3%). La compañía ha vendido 84 viviendas por 32,1 millones y mantiene preventas acumuladas de 304 millones, con una cobertura del 60,2% para 2026 y del 39,8% para 2027.
Jarquil culmina la estructura de la 1ª fase de Artillería en Sevilla
El nuevo presidente de la Asociación de Hoteles de Sevilla y Provincia, Jorge Castilla Weeber, ha realizado una visita institucional a la Cámara de Comercio de Sevilla en su ronda de contactos institucionales con los principales agentes económicos y sociales de la provincia. Castilla, que ha acudido acompañado por los miembros de su comité ejecutivo, ha sido recibido por el presidente de la Cámara de Comercio, Francisco Herrero, y por el director gerente de la institución empresarial, Salvador Fernández.
Nuevo proyecto de Lagoom Living en Málaga
Lagoom Living ha abierto el proceso de adjudicación de la parcela R15 de Distrito Universidad, una nueva promoción de 91 viviendas protegidas en alquiler asequible en Málaga, que tendrá piscina, zonas ajardinadas y espacios comunes.
Metrovacesa inicia nuevo proyecto en Pulpí
Metrovacesa ha celebrado el acto de primera piedra de Swing Golf, una nueva promoción residencial de 54 viviendas en el municipio almeriense de Pulpí que supondrá una inversión de 10,4 millones de euros. El proyecto, situado junto a Mundo Aguilón Golf y a escasos minutos del Mediterráneo, incluirá viviendas de 1, 2 y 3 dormitorios con garaje y trastero, además de piscina, gimnasio y zonas ajardinadas. La promoción contará con calificación energética A.
La constructora Jarquil ha culminado la estructura de las 72 viviendas correspondientes a la primera fase de ‘Artillería’, un desarrollo residencial promovido por Grupo ABU en el distrito sevillano de Nervión. El proyecto, ubicado entre las calles Eduardo Dato, Jiménez Aranda y José María Moreno Galván, supondrá una inversión superior a los 130 millones de euros y transformará el entorno de las antiguas naves de Santa Bárbara. La promoción contempla viviendas de alta gama con amplias terrazas, zonas ajardinadas, piscina en cubierta y dos plantas de aparcamiento subterráneo.
entrega Isidora Living en Estepona
La promotora Exxacon Smart Living ha iniciado la entrega de las 102 viviendas de la promoción Isidora Living, ubicada en el centro de Estepona, tras una inversión de 37,54 millones de euros. El complejo residencial, formado por apartamentos y áticos de uno, dos y tres dormitorios, incorpora amplias zonas comunes como piscinas, gimnasio, espacio de coworking y coliving, área infantil y preinstalación de puntos de recarga para vehículos eléctricos.
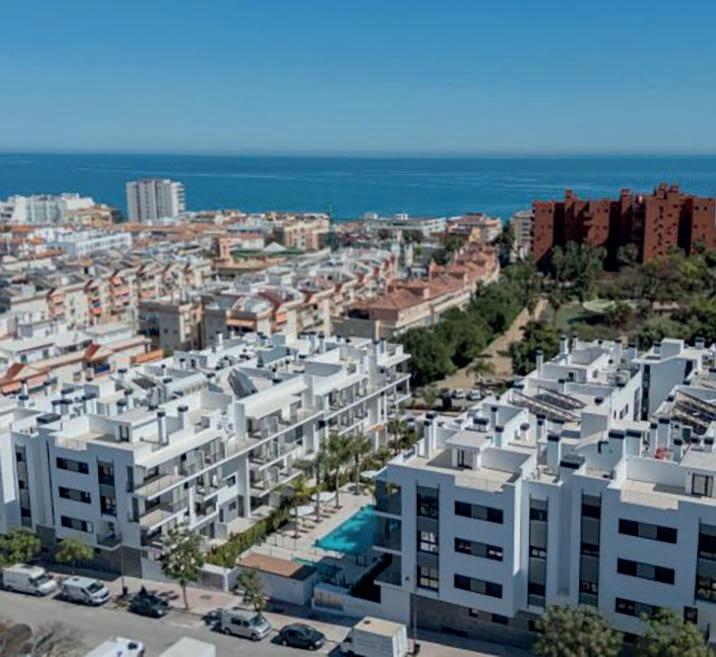
Pryconsa impulsa su expansión en Andalucía
La promotora Pryconsa ha reforzado su apuesta por Andalucía con la adquisición de nuevos suelos en Málaga y Estepona, la apertura de una delegación en el centro histórico de Málaga y el lanzamiento de Zelina, un residencial de más de 140 viviendas en Distrito Zeta. La compañía, que suma más de 1.200 viviendas en desarrollo entre Sevilla, Málaga capital y la Costa del Sol, consolida así su estrategia de expansión en una de las zonas con mayor dinamismo residencial de España.
Fernando Rodríguez Lluesma, nuevo CEO de Cordia para España
La mutinacional húngara Cordia, perteneciente a Futureal Group, ha anunciado el nombramiento de Fernando Rodríguez Lluesma como nuevo CEO de la compañía en España. Este nombramiento viene a sumarse a la reciente designación de Mauricio Mesa Gómez, como Presidente de los Consejos de Administración en ambos países, manteniendo su cargo de CEO para Rumanía.
Colliers anuncia varias incorporaciones y promociones y refuerza su área de hoteles
Colliers refuerza sus capacidades en el sector Hotelero, tanto en Capital Markets como en valoraciones bajo estándares RICS, con la promoción interna de un nuevo director, Ignacio Gargallo, y la incorporación de Sergio Rodríguez y Joan Bagó como Associate Directors en los equipos de hoteles y valoraciones respectivamente. Asimismo, la firma ha incorporado a Carmen Paz como Project Management Director especializada en Hospitality. Arquitecta por la ETSAM, cuenta con más de 20 años de trayectoria profesional y una amplia experiencia en la dirección integral de proyectos hoteleros internacionales. Ha liderado la gestión de más de 50 proyectos hotelero en más de diez países.
Almar Consulting impulsa su dirección y estructura
Almar Consulting ha nombrado a ha nombrado a Juan Jesús Peláez, socio de la compañía desde 2014, como Socio Director General, coordinando las áreas de negocio y territorios. Asimismo, ha nombrado a Ines Koschel como asociada del área de negocio de Project Management. Natural de Düsseldorf (Alemania), se incorpora a la oficina de Madrid.
Accumin sitúa a María Gómez al frente del negocio de Value, Risk & Advisory en Iberia
Accumin refuerza su cúpula directiva con el nombramiento de María Gómez Barea como nueva Head of Value, Risk and Advisory (VR&A) para la región Iberia. Se trata de una posición de nueva creación que concentra la máxima responsabilidad ejecutiva sobre el negocio de valoración y consultoría en España y Portugal. Es Licenciada en Derecho y Administración y Dirección de Empresas.
Álvaro Tejero, nombrado director de Latinoamérica de Grupo Lar Grupo Lar ha nombrado a Álvaro Tejero como director de Latinoamérica, reforzando la estructura de la compañía en una de sus áreas geográficas estratégicas. Tejero liderará y coordinará las actividades de la empresa en Perú, Brasil y México, acompañando a los equipos locales en la toma de decisiones y dotando de mayor foco y capacidad de gestión a la organización en aquella área.
Ignacio Peinado, reelegido presidente de FADECO Promotores
El malagueño Ignacio Peinado ha sido reelegido presidente de FADECO Promotores para una nueva legislatura, con el respaldo unánime de las patronales provinciales del sector. Durante su intervención, Peinado destacó el papel de la organización en la defensa de medidas orientadas a aumentar la oferta de vivienda y agilizar los procesos urbanísticos en la comunidad autónoma andaluza.
Kronos Homes reorganiza su equipo directivo Kronos ha anunciado una nueva estructura directiva para su marca Kronos Homes. Luis Rodríguez de Tembleque, hasta ahora director de Andalucía, ha sido nombrado CEO de Kronos Homes España, mientras Rui Meneses Ferreira, hasta ahora CEO de Kronos Homes, pasa a ocupar la presidencia como chairman. En Portugal liderará el negocio Alda Filipe, junto a Adrián Menéndez, director territorial de Lisboa.
Culmia reestructura su Comité de Dirección
Culmia ha reorganizado su Comité de Dirección con el nombramiento de María Ruiz como directora de Mercado de Capitales, y ha promovido a Celso Gómez como director de Inversión y Gestión de Suelo. Este refuerzo en el ámbito de la inversión se complementa con la reciente incorporación de Ana Estrada como consejera independiente.