Asociación Mexicana de Contadores Públicos, Colegio Profesional en el Distrito Federal, A.C.
C.P.C. Gloria Arévalo Reyes
Lic. en Psic. Itzel Delgadillo Arévalo
C.P.C. Daniel Medina Hernández
Presidente
C.P.C. Hilda Rodríguez Jiménez Vicepresidenta General
C.P.C. Minerva Luciano Barocio Vicepresidenta del Sector Externo
L.C.C Hortencia Vázquez Vázquez Vicepresidenta del Sector Privado
C.P.C. Mirna Hernández Escamilla Vicepresidente del Sector Público
L.C.C. Jorge Alberto González Martínez Vicepresidente del Sector Docente
C.P.C. Marisol Reyes Herrera Vicepresidenta de Finanzas
Excelencia Profesional es un órgano de comunicación interna con frecuencia mensual para los miembros de la Asociación Mexicana de Contadores Públicos, Colegio Profesional en el Distrito Federal, A.C. constituido conforme a la Ley General de Profesiones.
C.P.C. y M.F. Carlos Leonardo Velasco Paredes
C.P.C. Roberto Guzmán Álvarez
L.C.C. Juvenal Villaverde Crisantos
C.P. Adriana Luciano Osorio Presidente de la Comisión Editorial Esperanza No. 765
Col. Narvarte, Alcaldía Benito Juárez, C.P. 03020 Ciudad de México, México www.amcpdf.org.mx
correo electrónico: comunicacion@amcpdf.org.mx
Teléfono: 55 5636-2370

L.C.C. Griselda Martínez Madrigal Vicepresidenta de Servicio a Asociados
C.P.C. Jesús Antonio Gómez González Vicepresidente de Capacitación

L.C.C. Leónides Jerónimo Solano Primer Secretario Propietario
C.P.C. Adolfo Cortés Herrera Segundo Secretario Propietario
Editor Responsable:
Edición y diseño
www.amcpdf.org.mx 55 5636 2370
Número 318 MAYO 2026
Número de certificación de licitud de título: 10091
Número de certificación de licitud de contenido: 7170
Número de reserva al título en derecho de autor: 04-2017-120511004600-102
La opinión de los colaboradores es responsabilidad exclusiva de los mismos y no refleja necesariamente la posición de la Asociación Mexicana de Contadores Públicos, Colegio Profesional en el Distrito Federal, A.C. sobre los temas que se abordan Imágenes de stock: pexels.com, freepik.es, canva.com y unsplash.com
Riesgos Psicolcógicos en la Labor del Contador Público: Impacto, Prevención y Recomendaciones Prácticas.
Remesas y Lavado de Dinero en México: Análisis Integral y Marco Jurídico.
Cuando lo Mínimo es Suficiente: Actualizar las Referencias sobre Productividad, Energía Humana y Tecnología.
Cambio en el Paradigma Fiscal - Enorme Reto para la Empresa en México.
La Devolución de IVA en Pagos en Especie o Mediante Prestación de Servicios: Criterio de la Suprema Corte y Riesgos Fiscales ante el SAT
La Materialidad de las Operaciones: El Nuevo Estándar de Defensa Fiscal para el Contador.
Disminuye la Prima del Seguro de Riesgos de Trabajo Mediante el Programa de Entornos Laborales Seguros y Saludables (ELSSA).
Mecanismos de Subcotización ante el IMSS: Cuando la Pensión se Convierte en Riesgo.
La Bolsa de Valores (Tercera Parte)
¿La utilidad o Pérdida por Realizar, es Real o es una Ilusión Temporal?.
membresía.
C.P.C. Daniel Medina Hernández s Presidente del Consejo Directivo de la AMCPDF
Mayo nos brinda la oportunidad de reflexionar sobre lo construido, reconocer los logros alcanzados y renovar nuestro compromiso con el presente y el futuro de nuestra profesión.
En la Asociación Mexicana de Contadores Públicos de la Ciudad de México, cada actividad realizada representa mucho más que un evento; significa encuentro, formación, integración, responsabilidad social y visión de futuro. Durante este periodo reciente, hemos reafirmado que cuando trabajamos unidos, con propósito y convicción, nuestra Asociación se fortalece y nuestra profesión trasciende.
En Abril vivimos con gran éxito el 2° Foro de Ética e Integridad Profesional, un espacio profundamente necesario en tiempos donde la técnica, por sí sola, ya no basta. La ética sigue siendo la columna vertebral del ejercicio profesional y el verdadero sello de confianza ante la sociedad. Reflexionar sobre la integridad, la justicia administrativa, el servicio al contribuyente y la investigación científica nos recordó que ser contador público no solo implica conocimientos, sino también principios, carácter y responsabilidad social.
Agradecemos profundamente a nuestras y nuestros ponentes, así como a todos los asistentes que hicieron de este foro una jornada enriquecedora. La ética no debe ser un tema de ocasión; debe ser una práctica cotidiana, una convicción permanente y una herencia profesional para las nuevas generaciones.
De igual forma, nuestro Desayuno con Instituciones Educativas nos permitió fortalecer uno de los vínculos más importantes para el presente y el futuro de nuestra Asociación: la relación con la academia. Reunirnos con representantes universitarios reafirma nuestra visión de construir puentes sólidos entre la formación académica y la práctica profesional.
Durante este importante encuentro compartimos proyectos de gran trascendencia como el Encuentro Universitario NIF 2026 y el Encuentro Fiscal Universitario, iniciativas que impulsan el análisis, la investigación, el talento universitario y la vinculación temprana de los estudiantes con nuestro gremio. Apostar por los jóvenes no es una opción; es una responsabilidad institucional y una inversión en el futuro de la contaduría pública.
Asimismo, el Desayuno con las Comisiones de la AMCPDF fortaleció la comunicación interna, la participación activa y la sinergia entre quienes diariamente aportan su experiencia, liderazgo y compromiso al crecimiento de nuestra Asociación. Las comisiones son el corazón operativo y estratégico de nuestra institución; en ellas se construyen ideas, proyectos y soluciones que impactan positivamente a toda nuestra
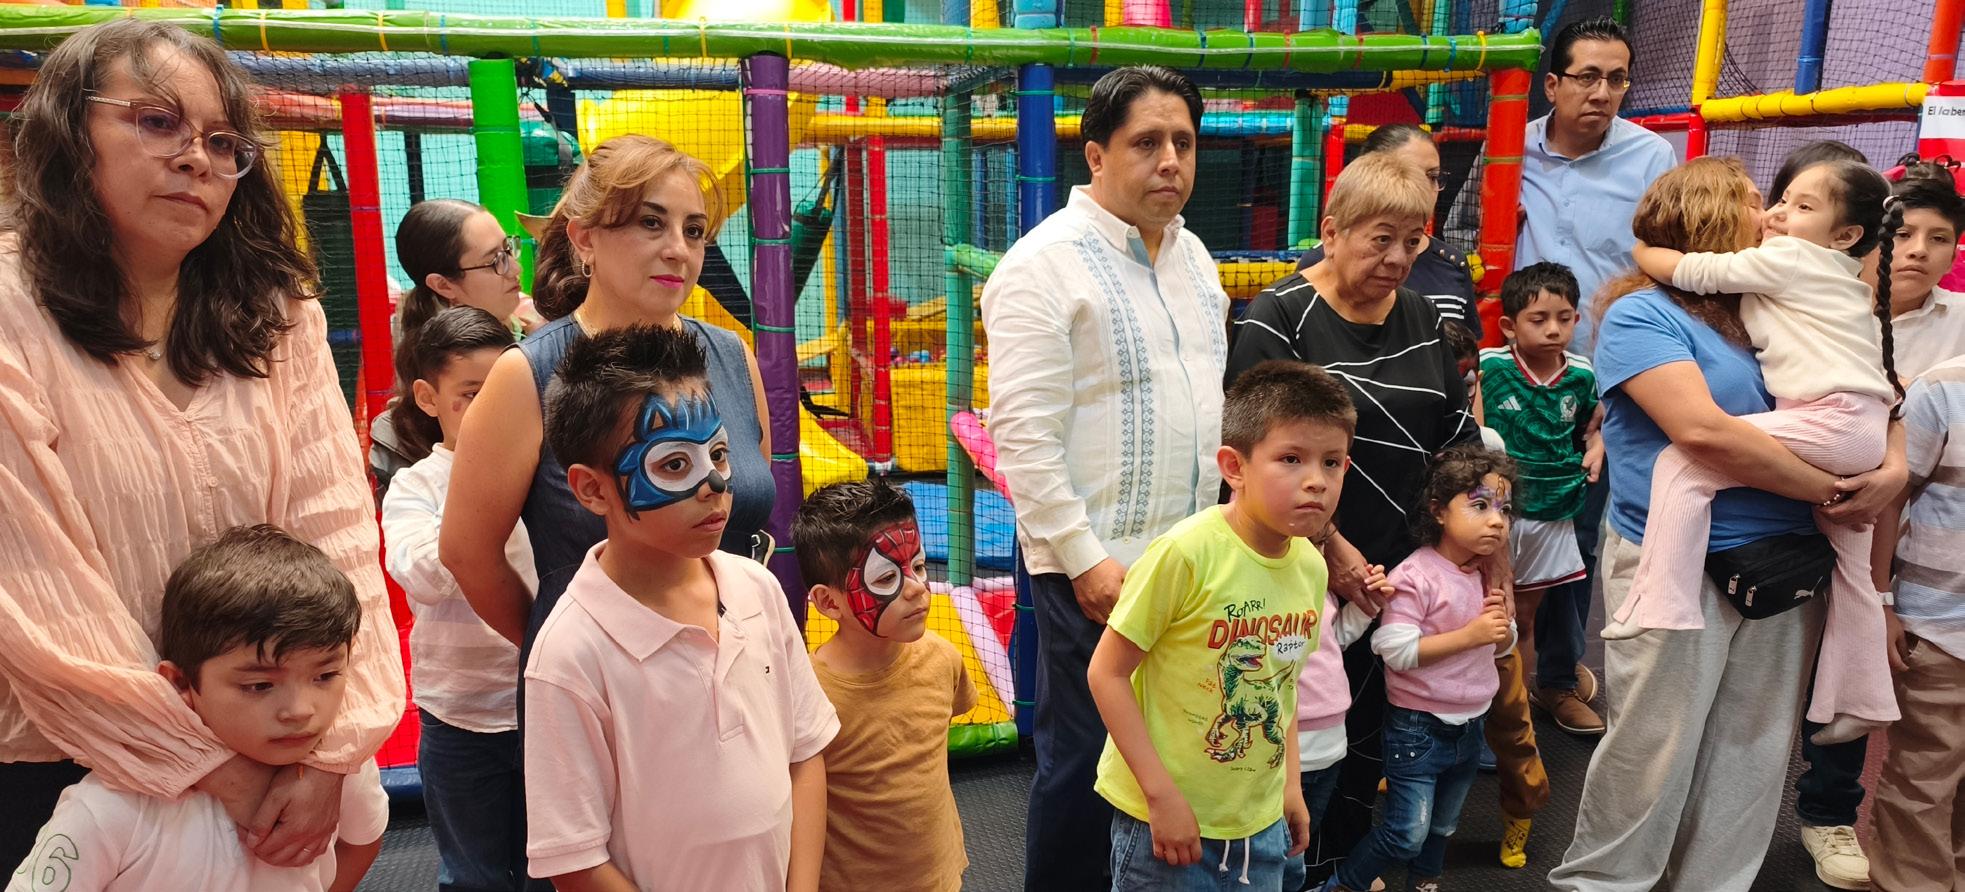
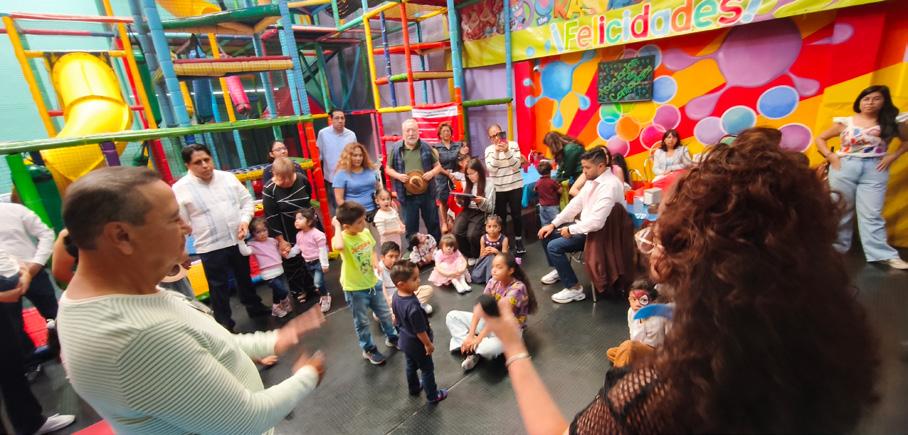
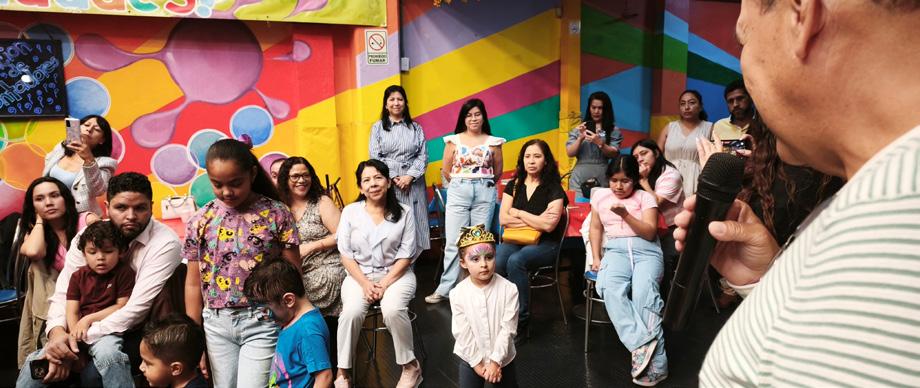
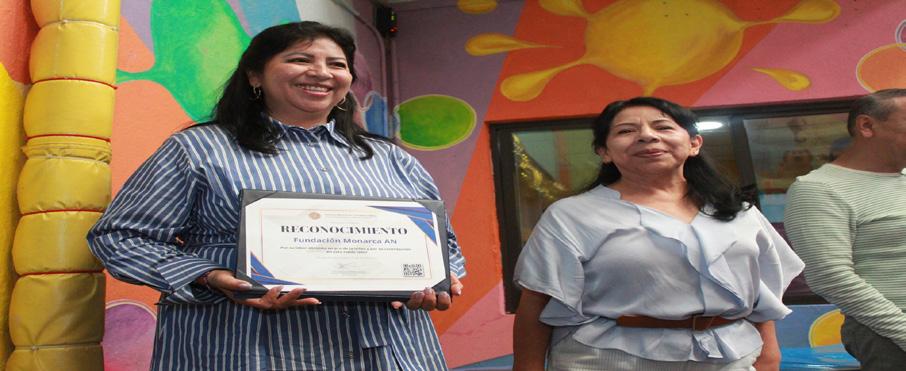
Y con especial sensibilidad celebramos también el Día del Niño, una de las actividades más entrañables de nuestra Asociación. Más allá de la alegría, los juegos, las sonrisas y la convivencia familiar, este evento representa nuestros valores más humanos: la unión familiar, la solidaridad y la responsabilidad social.
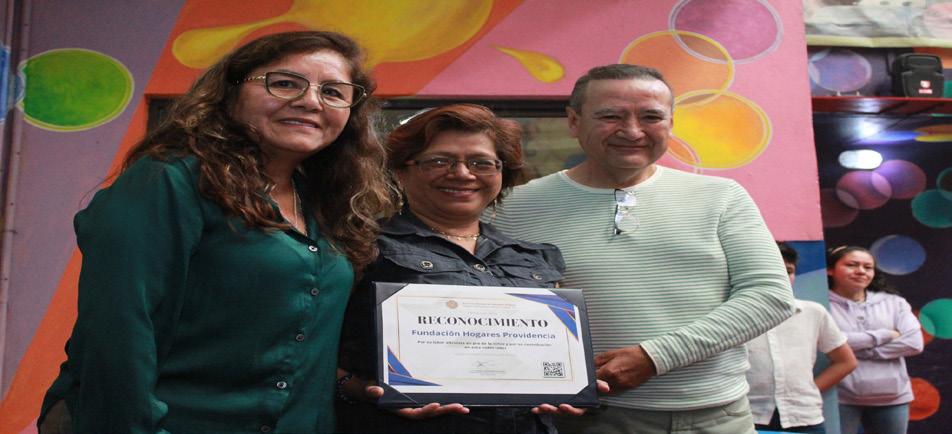
Ver a los hijos e hijas de nuestros asociados disfrutar de una jornada llena de alegría nos recuerda que también construimos comunidad desde el afecto y la cercanía. La colecta de juguetes, destinada a niños de bajos recursos a través de una fundación de asistencia social, nos permitió además sembrar en nuestros pequeños el valor de compartir y ayudar a quienes más lo necesitan. Esa también es una forma de educar y de transformar.
Hoy, con la mirada puesta en mayo, vivimos algunos de los eventos más significativos de nuestro calendario institucional.
Las Jornadas del Estudiante representan una de nuestras mayores apuestas por las nuevas generaciones, por su formación, su entusiasmo y su integración al gremio profesional. Necesitamos más jóvenes participando, más universidades vinculadas, más talento sumándose a esta gran comunidad contable.
Celebramos también el Día del Maestro, una fecha profundamente significativa para reconocer a quienes forman, inspiran y dejan huella en la vida profesional de miles de estudiantes y colegas. Ser maestro es trascender en otros; es sembrar conocimiento con vocación y cosechar transformación.
Y, por supuesto, conmemoramos una de nuestras fechas más emblemáticas: el Día del Contador, una celebración que no solo honra nuestra profesión, sino también el compromiso, la disciplina y la contribución que hacemos diariamente al desarrollo económico, empresarial y social de nuestro país.
Hoy más que nunca necesitamos fortalecer nuestro sentido de pertenencia. La AMCPDF no es solamente una institución; somos todos nosotros. Cada asociado, cada comisión, cada estudiante, cada maestro, cada joven profesionista forma parte de esta gran construcción colectiva.
Por ello, la invitación es clara: participemos más, involucremos más, construyamos más.
Necesitamos sumar voluntades, abrir espacios, tender la mano a los jóvenes contadores, motivarlos, acompañarlos e inspirarlos. Ellos no son solamente el futuro; son ya parte del presente que debemos fortalecer.
Vamos por más. Más integración. Más cercanía. Más participación. Más liderazgo. Más compromiso. Porque cuando una Asociación crece, crecen también sus profesionales. Y cuando los profesionales crecen con valores, crece toda la sociedad.
Sigamos trabajando juntos. Sigamos construyendo excelencia.Sigamos haciendo historia.
Porque el presente y el futuro siempre estarán apoyados por la mejor capacitación.
C.P.C. Gloria Arévalo Reyes
Integrante de la Comisi ó n de Normas de Información Financiera y de la Comisión de Síndicos y PRODECON.
Históricamente, la relación entre la medicina y la psicología en México fue de profunda resistencia. Durante décadas, el gremio médico redujo la labor del psicólogo a la de un simple ‘técnico aplicador de pruebas’, un asistente encargado de la psicometría, pero carente de autoridad para diagnosticar. Para la visión médica de la época, si un malestar no era observable bajo el microscopio o en una disección, caía en el terreno de la charlatanería. Esta rivalidad técnica escondía un debate ético: mientras los médicos debatían que se debía estudiar la fisiología y lo cuantificable para poder intervenir en la salud; los psicólogos enfatizaban el modelo biopsicosocial, pues demostraban que el modelo biomédico era insuficiente para problemas como la depresión, la ansiedad o el trauma, que no siempre responden a una pastilla.
En México, tuvimos dos eventos clave para que los médicos y los psicólogos comenzarán a verse como colegas que debían trabajar de la mano:
El terremoto de 1985.
La mañana del 19 de septiembre de 1985, un sismo de magnitud 8.1 impactó gravemente a la Ciudad de México
Lic. en Psic. Itzel Delgadillo Arévalo
Cargos pendientes
y a otras regiones del país, provocando miles de muertes y una devastación material sin precedentes. Tras el sismo, México no solo despertó entre escombros físicos, sino ante una fractura profunda en su psique colectiva.
La aparición masiva del Trastorno de Estrés Postraumático (TEPT), la tremofobia y duelos patológicos por pérdidas repentinas evidenció que la recuperación de una nación no depende únicamente de la reconstrucción hospitalaria y urbana, sino también de intervenciones psicológicas especializadas en crisis y trauma. Fue en este escenario donde comenzó a consolidarse la comprensión de que la atención integral a la salud requería la colaboración estrecha entre médicos y psicólogos, reconociendo que el bienestar humano es un sistema complejo que no puede fragmentarse.
La Pandemia de COVID - 19 (30 de marzo de 20209 de mayo de 2023)
Décadas después, la pandemia por COVID - 19 representó una segunda ruptura significativa que consolidó la necesidad del trabajo interdisciplinario en México. A diferencia del sismo, la pandemia fue una crisis sostenida y silenciosa que
saturó la psique colectiva durante años.
Organismos internacionales estimaron que, durante el primer año de la pandemia, los trastornos de ansiedad y depresión aumentaron aproximadamente un 25% a nivel mundial. En México, el miedo al contagio, el confinamiento, la incertidumbre económica y el duelo por pérdidas masivas generaron una crisis paralela de salud mental.
El personal sanitario de primera línea fue particularmente vulnerable. Las jornadas extenuantes, la escasez inicial de recursos y la constante exposición a la muerte favorecieron la aparición del Síndrome de Desgaste Profesional (burnout) en niveles críticos. Muchos profesionales de la salud asumieron, además, el rol de único acompañamiento emocional para pacientes terminales, intensificando la carga psicológica.
Este escenario obligó a las instituciones médicas a replantear sus posturas tradicionales respecto a la salud mental. Se hizo evidente que un médico emocionalmente agotado no solo sufre a nivel individual, sino que también puede ver comprometida su capacidad de juicio clínico y su desempeño profesional. La salud mental dejó de percibirse como un complemento y comenzó a entenderse como un componente estructural del sistema de salud. Una lección extrapolable a otros gremios profesionales
La experiencia vivida en el ámbito sanitario ofrece una lección aplicable a otros sectores altamente demandantes, como el gremio contable. Durante la pandemia y las reformas fiscales consecutivas, muchos profesionales enfrentaron presiones sostenidas, sobrecarga de trabajo y agotamiento cognitivo. Fenómenos como la fatiga por compasión hacia clientes en crisis económica y el estrés crónico por cumplimiento normativo mostraron que el desgaste psicológico no es exclusivo del ámbito médico.
Al igual que ocurrió en la medicina, la contaduría contemporánea requiere reconocer que el desempeño técnico está intrínsecamente vinculado al bienestar emocional del profesionista. La salud mental no constituye un lujo ni un elemento accesorio, sino una condición esencial para la toma de decisiones responsables y éticamente sólidas.
El costo invisible del balance: Riesgos psicológicos específicos
La contaduría pública en México se encuentra entre las profesiones con alta exposición a factores de riesgo psicosocial, aunque estos suelen ser subestimados tanto por los propios profesionales como por las organizaciones en las que colaboran. En este contexto, la gestión de la salud mental no debe considerarse un elemento accesorio, sino un componente estratégico del ejercicio contable sostenible. En la práctica contable, el riesgo no solo es financiero o legal; existe un desgaste cognitivo y emocional derivado de la naturaleza misma de la profesión. A continuación, desglosamos los factores de riesgo que impactan la salud mental del contador:
1) Hipervigilancia y Miedo al Error (Ansiedad por Cumplimiento)
A diferencia de otras profesiones donde el error puede corregirse con una fe de erratas, en la contabilidad un dedo mal colocado o una interpretación errónea de la miscelánea fiscal puede derivar en multas millonarias, auditorías o responsabilidad penal para el cliente. Esto genera un estado de alerta permanente. La mente del contador nunca “cierra el ejercicio”, lo que deriva en insomnio y una incapacidad
crónica para desconectarse incluso en periodos vacacionales.
2) Sobrecarga Cognitiva por Infodemia Legislativa
El contador mexicano vive en un estado de actualización forzosa. La velocidad con la que cambian las leyes, los complementos de facturación y las plataformas institucionales (como el SAT o el IMSS) satura la capacidad de procesamiento del cerebro. Cuando el volumen de información nueva supera la capacidad de análisis, aparece la parálisis por análisis o el agotamiento ejecutivo, donde tareas sencillas comienzan a percibirse como montañas imposibles de escalar.
3) Responsabilidad Fiduciaria y Fatiga por Compasión
Muchos contadores actúan como el último bastión de defensa de las empresas familiares o pequeños emprendedores. Escuchar las angustias financieras de los clientes y cargar con la responsabilidad de “salvar” un negocio genera una carga emocional silenciosa. Se desarrolla una empatía desgastante donde el profesional asume como propios los problemas económicos ajenos, descuidando su propia estabilidad emocional.
4) Conflicto ético y presión indebida
El ejercicio de la contaduría pública se encuentra intrínsecamente vinculado a principios de legalidad, objetividad e independencia. No obstante, en la práctica cotidiana pueden presentarse situaciones en las que el profesional enfrenta presiones directas o indirectas para adoptar criterios favorables al cliente, suavizar interpretaciones normativas o postergar reconocimientos contables que podrían afectar resultados financieros.
Este conflicto ético genera una tensión interna significativa. Por un lado, el contador tiene la responsabilidad
fiduciaria de proteger los intereses de su cliente; por otro, está obligado a cumplir con el marco normativo, los principios de ética profesional y su deber de independencia técnica. Cuando ambas dimensiones entran en contradicción, se produce lo que en psicología organizacional se denomina estrés moral.
El estrés moral aparece cuando el profesional sabe cuál es la acción correcta desde el punto de vista técnico y ético, pero percibe presiones que dificultan actuar conforme a ese criterio. Esta disonancia cognitiva y moral puede generar:
• Ansiedad anticipatoria frente a reuniones o revisiones.
• Sentimientos de culpa o ambivalencia.
• Temor a perder clientes o ingresos.
• Deterioro progresivo del compromiso profesional.
En contextos sostenidos, la presión indebida puede erosionar la identidad profesional y afectar la autoestima técnica del contador, incrementando el riesgo de agotamiento emocional y desgaste ético.
La prevención de este riesgo no depende exclusivamente del individuo. Las organizaciones y despachos deben fomentar culturas de integridad, canales seguros de comunicación y políticas claras que respalden decisiones técnicas sustentadas, reduciendo así la exposición del profesional a conflictos que comprometan su estabilidad emocional y su juicio independiente.
5) Aislamiento Técnico y Sedentarismo Social
Las largas jornadas frente a hojas de cálculo y plataformas digitales favorecen un entorno de trabajo aislado, en el que la interacción humana suele limitarse a correos electrónicos, requerimientos técnicos o comunicaciones estrictamente operativas. Esta dinámica puede generar una progresiva sensación de soledad profesional, particularmente cuando no existen redes de apoyo dentro del equipo o espacios de intercambio colaborativo.
Cuando el contador percibe que la complejidad de su labor no es comprendida por su entorno, aumenta el riesgo de desmotivación, desgaste emocional y síntomas depresivos subclínicos. El aislamiento sostenido no solo impacta el bienestar individual, sino que también puede afectar la calidad del desempeño profesional y la toma de decisiones. En este punto cobra relevancia el marco normativo mexicano. La NOM-035-STPS-2018 reconoce los factores de riesgo psicosocial derivados de condiciones organizacionales adversas, incluyendo la falta de liderazgo, la escasa comunicación y la ausencia de apoyo social en el trabajo. Esta norma no solo valida estas experiencias, sino que obliga a las organizaciones a identificarlas, analizarlas y establecer medidas preventivas para evitar el deterioro del entorno organizacional.
Estrategias de Mitigación: Hacia un Ejercicio
Contable Sostenible
Reconocer los riesgos psicosociales asociados a la práctica contable constituye el primer paso hacia su prevención; el segundo consiste en implementar mecanismos estructurales y personales que funcionen como barreras de protección. La sostenibilidad profesional no depende únicamente de la capacidad técnica, sino también de la gestión consciente del entorno organizacional y del autocuidado individual.
Tanto el profesionista independiente como los socios y directivos de despachos pueden adoptar medidas concretas orientadas a preservar la salud mental y fortalecer la calidad
del desempeño técnico.
I. Gestión del entorno organizacional (nivel despacho)
a) Implementación de la revisión por pares (Peer Review)
Establecer una cultura de “cuatro ojos” en procesos críticos —declaraciones anuales, dictámenes, capitalizaciones, reestructuras fiscales o interpretaciones complejas— no debe interpretarse como desconfianza, sino como una estrategia de control de calidad y protección psicológica.
La revisión por pares:
• Reduce la carga individual de responsabilidad.
• Disminuye la hipervigilancia crónica.
• Fomenta la colaboración técnica.
• Previene errores derivados de la fatiga cognitiva.
Al distribuir la responsabilidad técnica, se diluye la ansiedad individual por el error y se fortalece la seguridad profesional colectiva.
b) Canales formales de consulta ética
El conflicto ético y la presión indebida son factores de desgaste emocional relevantes en la práctica contable. Por ello, resulta indispensable crear espacios seguros y confidenciales, donde los colaboradores puedan exponer presiones de clientes, dudas normativas o situaciones ambiguas sin temor a represalias.
La institucionalización de canales de consulta ética permite:
• Transformar el estrés moral en análisis colectivo.
• Proteger la independencia profesional.
• Evitar decisiones impulsivas bajo presión.
• Fortalecer una cultura organizacional basada en la integridad.
Cuando el dilema deja de ser individual y se convierte en responsabilidad compartida, disminuye significativamente el impacto psicológico.
c) Uso estratégico de la NOM-035-STPS-2018
La NOM-035 no debe percibirse como un mero requisito administrativo, sino como una herramienta de diagnóstico preventivo. Aplicada de manera estratégica, permite identificar:
• Picos de carga laboral.
• Áreas con deficiencia de liderazgo o apoyo social.
• Factores de riesgo asociados a jornadas extensas.
En despachos contables, puede utilizarse para anticipar temporadas críticas —como cierres fiscales o declaraciones anuales— y redistribuir tareas antes de que el agotamiento estacional se convierta en burnout estructural. La prevención resulta menos costosa que la recuperación emocional posterior.
II. Autocuidado y límites profesionales (nivel individual)
a) Protocolos de desconexión digital
La hiperdisponibilidad permanente, especialmente a través
de canales informales como mensajería instantánea, alimenta la hipervigilancia y erosiona el descanso cognitivo necesario para el juicio profesional.
Establecer horarios definidos para la atención a clientes, comunicar límites claros y respetar espacios de desconexión no constituye falta de compromiso, sino una práctica de responsabilidad profesional.
• El descanso adecuado:
• Mejora la toma de decisiones.
• Reduce errores por fatiga.
• Disminuye la ansiedad anticipatoria.
• Preserva la claridad técnica.
Un contador agotado no es más eficiente; es más vulnerable al error.
b) Gestión consciente de la “infodemia” legislativa
La actualización técnica es una obligación permanente, pero su consumo desordenado genera fragmentación de la atención. Para evitar la sobrecarga cognitiva, resulta recomendable:
• Bloquear tiempos específicos en la agenda para estudio normativo.
• Priorizar fuentes confiables y sistematizadas.
• Evitar la consulta compulsiva de cambios fiscales durante tareas de concentración profunda (Deep Work).
La disciplina en la actualización permite proteger la capacidad de análisis y prevenir la saturación mental.
c) Fortalecimiento de redes de apoyo profesional
La participación activa en colegios, asociaciones o grupos profesionales cumple una función que trasciende la capacitación técnica. Estos espacios permiten:
• Compartir experiencias comunes del gremio.
• Validar emocionalmente desafíos cotidianos.
• Reducir la sensación de soledad técnica.
• Construir comunidad profesional.
• La conexión con pares disminuye el aislamiento y refuerza el sentido de pertenencia, factores protectores clave frente al desgaste emocional.
Datos relevantes
• • INEGI (ENBIARE, 2021) reportó niveles de síntomas depresivos y de ansiedad en población adulta que evidencian la magnitud del problema en México. (INEGI, 2021).
• • La NOM-035-STPS-2018 establece obligaciones para identificar y prevenir factores de riesgo psicosocial en los centros de trabajo en México (STPS, 2018).
• • La Organización Mundial de la Salud (2022) documenta la magnitud global de los trastornos mentales y la necesidad de fortalecer respuestas de salud mental.
• • Estudios sobre burnout y profesionales de auditoría muestran evidencia de agotamiento en la profesión y su relación con demandas laborales (Maslach et al., 2001; investigaciones sectoriales 2020–2025)
• Conclusiones:
• El futuro de la contaduría pública en México no
DESARROLLO PROFESIONAL
depende exclusivamente de la incorporación de nuevas tecnologías ni del dominio exhaustivo del marco legislativo. Su sostenibilidad radica, además, en la capacidad de humanizar la práctica profesional y reconocer que detrás de cada dictamen, declaración o asesoría existe un profesionista expuesto a presiones cognitivas, emocionales y éticas significativas.
• Aceptar que el contador no es un procesador de datos infalible, sino un profesional que enfrenta tensiones permanentes derivadas de la responsabilidad fiduciaria y del cumplimiento normativo, constituye el primer paso hacia una disciplina más resiliente, consciente y ética.
• La salud mental del gremio no es un lujo ni un elemento accesorio; es la infraestructura invisible sobre la cual se sostiene la precisión técnica, la independencia profesional y la integridad de la fe pública. Proteger al profesionista implica fortalecer el sistema en su conjunto.
• Cuidar al contador es, en última instancia, el blindaje más sólido para garantizar la excelencia, la transparencia financiera y el cumplimiento normativo que la sociedad mexicana exige de quienes custodian la confianza pública.
• Referencias
• Instituto Nacional de Estadística y Geografía (INEGI). (2021). Encuesta Nacional de Bienestar Autorreportado (ENBIARE) 2021. https://www.inegi. org.mx/programas/enbiare/2021/
• Loaiza, E., & Peña, A. E. (2013). Niveles de estrés y síndrome de Burnout en contadores públicos colombianos. Actualidad contable FACES , 16 (26), 27-44.
• Maslach, C., Schaufeli, W. B., & Leiter, M. P. (2001). Job burnout. Annual Review of Psychology, 52, 397–422. https://doi.org/10.1146/annurev.psych.52.1.397
• Organización Mundial de la Salud. (2019). Burnout an “occupational phenomenon”: International Classification of Diseases. https://www.who.int/ news/item/28-05-2019-burn-out-an-occupationalphenomenon-international-classification-of-diseases
• Organización Mundial de la Salud. (2022). World mental health report: Transforming mental health for all. https://www.who.int/publications/i/ item/9789240049338
• Organización Panamericana de la Salud. (2021). La salud mwental de los trabajadores de la salud durante la pandemia de COVID-19 en México. https://www.paho.org/es/documentos/salud-mentaltrabajadores-salud-durante-pandemia-covid-19mexico
• Secretaría del Trabajo y Previsión Social. (2018). NOM-035-STPS-2018. Factores de riesgo psicosocial en el trabajo — Identificación, análisis y prevención. https://www.gob.mx/stps/articulos/norma-oficialmexicana-nom-035-stps-2018-factores-de-riesgopsicosocial-en-el-trabajo-identificacion-analisis-yprevencion
LMtro. José Jesús Rodríguez
Ambriz
Presidente de la Comisión de Evaluación de la AMCP
as remesas constituyen uno de los flujos financieros más relevantes para la economía mexicana. Cada año, millones de migrantes envían recursos desde el extranjero hacia familiares en México, convirtiendo al país en uno de los principales receptores de remesas a nivel mundial. Sin embargo, la magnitud, frecuencia y diversidad de canales utilizados para estos envíos también Han generado preocupaciones respecto al riesgo de que dichos recursos puedan ser utilizados para operaciones relacionadas con el lavado de dinero y el financiamiento al terrorismo.
El presente artículo analiza el fenómeno de las remesas en México desde una perspectiva jurídica, económica y técnica, con especial énfasis en el marco normativo que regula a los participantes del sistema financiero, las obligaciones de prevención del lavado de dinero (PLD/FT), los riesgos emergentes y las áreas de oportunidad para fortalecer el sistema de integridad financiera.
I. Concepto y Relevancia Económica de las Remesas
Las remesas son transferencias de recursos enviadas por personas migrantes a familiares en su país de Origen, generalmente para cubrir necesidades básicas como alimentación, vivienda, educación y salud. En México representan una de las principales Fuentes de divisas, superando en diversos años la inversión extranjera directa e incluso los ingresos por exportaciones petroleras.
La importancia de las remesas no solo es económica sino social: constituyen el sustento de millones de hogares que dependen de ingresos provenientes de migrantes en Estados Unidos y otros países. Sin embargo, su alto volumen, la gran cantidad de intermediarios y la facilidad con la que pueden ser fraccionadas las vuelve un vehículo susceptible para operaciones ilícitas si no existe regulación adecuada.
II. Actores y Mecanismos del Sistema de Remesas
El sistema de remesas opera mediante una cadena de actores, cada uno con responsabilidades específicas y con diferentes niveles de riesgo:
1) Remitente.
Persona física en el extranjero que envía los recursos a su beneficiario en México. La mayoría utiliza canales regulados como instituciones financieras tradicionales, empresas de transferencia de dinero o plataformas digitales.
2) Proveedor de Servicios de Transferencia
Incluye bancos, casas de cambio, transmisores de dinero, instituciones de tecnología financiera (fintech), cooperativas y sociedades financieras populares. Estos actores son considerados sujetos obligados en materia de prevención del lavado de dinero.
3) Beneficiario
Persona física residente en México que recibe los fondos, ya sea en efectivo en una sucursal, mediante depósito bancario o a través de plataformas digitales.
4) Intermediarios Técnicos.
Corresponsales bancarios, redes globales de pago,
procesadores de transacciones y, en algunos casos, plataformas tecnológicas de envío digital o empresas vinculadas a criptoactivos.
Cada eslabón presenta riesgos distintos dependiendo del canal utilizado, el tipo de moneda, los patrones de conducta del cliente y la trazabilidad de la operación.
III. Riesgos de Lavado de Dinero Asociados a Remesas
Las remesas, por sí mismas, no constituyen una actividad ilícita. Sin embargo, existen vulnerabilidades que pueden ser explotadas por grupos criminales:
1) Fragmentación o “Smurfing.”
Consiste en dividir grandes cantidades de dinero en múltiples envíos pequeños para evadir umbrales de identificación o reporte.
2) Uso de Identidades Falsas o Prestadas.
Los delincuentes pueden utilizar documentación falsa o reclutar personas para realizar envíos en su nombre.
3) Pago en Efectivo.
Las remesas pagadas en efectivo presentan mayor riesgo por la falta de trazabilidad del origen de los fondos.
4) Plataformas No Reguladas.
El uso de aplicaciones o mecanismos digitales fuera del perímetro regulatorio puede facilitar operaciones ilícitas.
5) Criptoactivos o Conversión Internacional.
En algunos países se utilizan criptoactivos como puente para convertir recursos ilícitos en remesas legítimas.
IV. Marco Normativo Aplicable en México
México cuenta con un sistema robusto de regulación en materia de prevención del lavado de dinero que abarca distintos ordenamientos jurídicos. Los principales son:
1) Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI).
Es el eje normativo en materia de prevención del lavado de dinero en México. Establece: - Sujetos obligados.Obligaciones de identificación del cliente y debida diligencia. - Avisos de operaciones vulnerables. - Conservación de información. - Medidas para identificar operaciones relevantes, inusuales e internas preocupantes.
Para los proveedores de servicios de remesas, la LFPIORPI implica monitorear operaciones y cumplir con avisos al SAT y la Unidad de Inteligencia Financiera (UIF).
2) Código Penal Federal (Artículo 400 Bis).
Tipifica el delito de operaciones con recursos de procedencia ilícita, sancionando a quien realice actos que encubran, adquieran o administren recursos provenientes de actividades ilícitas. También establece sanciones agravadas cuando participen servidores públicos o cuando las operaciones se realicen mediante instituciones financieras.
3) Ley de Instituciones de Crédito y Normativa de la CNBV.
Incluye disposiciones de carácter prudencial, reglas de identificación del cliente y la obligación de contar con
oficiales de cumplimiento.
La Comisión Nacional Bancaria y de Valores (CNBV) es la autoridad encargada de supervisar a las instituciones financieras y verificar el cumplimiento de medidas antilavado.
4) Normativa del Banco de México (BANXICO).
Banxico emite disposiciones y circulares relacionadas con: Operación de remesas internacionales. - Transparencia en comisiones. - Reglas para transmisores de dinero. - Seguridad operativa y estándares de pago.
5) Ley para Regular las Instituciones de Tecnología Financiera (Ley Fintech).
Regula a las fintech que participan en el envío o recepción de remesas mediante plataformas digitales. Establece requisitos de: - Identificación del cliente. - Reportes de operaciones. - Modelos de negocio autorizados. - Control de riesgos tecnológicos y operativos.
6) Regulaciones y Disposiciones de la UIF y el SAT
La UIF emite guías, lineamientos y criterios de riesgo que sirven para la detección de operaciones inusuales. El SAT, por su parte, recibe los avisos establecidos en la LFPIORPI y puede imponer multas por incumplimiento.
V. Obligaciones de Prevención de Lavado para Operadores de Remesas
Los proveedores de servicios de remesas deben implementar un sistema integral de PLD/FT conforme a la legislación vigente. Las obligaciones incluyen:
1) Identificación y Debida Diligencia del Cliente (KYC
Recopilar y verificar información del cliente según el tipo de operación, monto, frecuencia y nivel de riesgo.
2) Monitoreo y Reporte de Operaciones
Enviar reportes de operaciones relevantes, operaciones inusuales e internas preocupantes a las autoridades competentes.
3) Conservación de Documentación.
Mantener registros por al menos 5 años o conforme establezcan las disposiciones reglamentarias.
4) Oficial de Cumplimiento.
Contar con un responsable designado encargado del programa de prevención.
5) Capacitación Continua.
Impartir cursos a empleados para identificar patrones y señales de alerta.
6) Auditoría Interna.
Realizar revisiones periódicas para evaluar la efectividad del sistema de prevención.
VI. Señales de Alerta en el USO de Remesas
Las entidades reguladas deben atender indicios que podrían sugerir actividad ilícita, tales como: - Envíos frecuentes de pequeñas cantidades sin causa económica aparente.Beneficiarios que reciben remesas de múltiples remitentes desconocidos. - Operaciones relacionadas con zonas de alto riesgo. - Uso excesivo de efectivo. - Cambios repentinos en patrones de envío.
Estas señales permiten activar protocolos internos y enviar reportes de operaciones inusuales.
VII. Cooperación Internacional
México participa en mecanismos globales de cooperación en materia antilavado, tales como: - Grupo de Acción Financiera Internacional (GAFI). - Grupo de Acción Financiera de Latinoamérica (GAFILAT). - Acuerdos bilaterales con Estados Unidos y otros países.
Estos mecanismos permiten compartir información, coordinar investigaciones y fortalecer estándares internacionales.
VIII. Retos Actuales y Riesgos Emergentes
Entre los principales desafíos se encuentran:
1) Incremento del Uso de Plataformas Digitales. Si bien facilitan el envío de remesas, requieren una supervisión más intensa debido al potencial riesgo tecnológico y la velocidad de las transacciones.
2) Criptoactivos y Tecnologías Descentralizadas.
Pueden ser utilizados para mover recursos fuera de los canales regulados.
3) Inclusión Financiera vs. Cumplimiento.
Debe mantenerse un equilibrio entre permitir acceso a servicios financieros y evitar barreras excesivas.
4) Cooperación Internacional Limitada
No todos los países cuentan con estándares similares de prevención.
IX. Recomendaciones para Fortalecer el Sistema
1) Mejorar la interoperabilidad entre bancos, fintechs y transmisores de dinero.
2) Fortalecer la supervisión basada en riesgos.
3) Implementar tecnologías de análisis de datos para identificar patrones inusuales.
4) Establecer mecanismos automáticos de intercambio de información con autoridades extranjeras.
5) Actualizar lineamientos cuando surjan nuevos modelos de negocio.
Citas Textuales de Leyes
Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI)
Artículo 1. “La presente Ley es de orden público y de
observancia general en toda la República y tiene por objeto proteger el sistema financiero y la economía nacional… mediante la regulación de actos u operaciones que realizan las entidades financieras y las actividades vulnerables.”
Artículo 17. “Para efectos de esta Ley, se entenderá por Actividades Vulnerables… la prestación habitual o profesional de servicios de transmisión de dinero o valores, incluyendo remesas.”
Código Penal Federal
Artículo 400 Bis. “Se impondrá de cinco a quince años de prisión y de mil a cinco mil días multa, al que por sí o por interpósita persona realice cualquiera de las siguientes conductas: I. Adquiera, enajene, administre, custodie, cambie, deposite, dé en garantía, invierta, transporte o transfiera… recursos de procedencia ilícita…”
Ley para Regular las Instituciones de Tecnología Financiera (Ley Fintech).
Artículo 58. “Las Instituciones de Tecnología Financiera deberán identificar a sus clientes y usuarios conforme a las disposiciones de carácter general que emitan la Comisión Nacional Bancaria y de Valores y la Secretaría de Hacienda y Crédito Público…”
Ley de Instituciones de Crédito
Artículo 115. “Las instituciones de crédito estarán obligadas a establecer medidas y procedimientos para prevenir y detectar actos u operaciones que pudieran ubicarse en los supuestos del artículo 400 Bis del Código Penal Federal.”
Jurisprudencia y Criterios Relevantes
Suprema Corte de Justicia de la Nación (SCJN).
Tesis: P./J. 15/2018 (10a.) – “El delito de operaciones con recursos de procedencia ilícita es de naturaleza autónoma.”
Establece que no se requiere sentencia previa sobre el delito fuente para acreditar lavado de dinero. Es suficiente demostrar la existencia de recursos ilícitos y la intención de ocultarlos.
Tesis: I.3o.P.42 P (10a.) – “Lavado de dinero. La configuración del delito no exige identificar plenamente el origen exacto de los recursos.”
Confirma que la autoridad puede acreditar el delito mediante indicios suficientes, patrones financieros atípicos o inconsistencias patrimoniales.
Tribunales Colegiados
Tesis: I.4o.P.54 K (10a.) – “Las instituciones financieras tienen responsabilidad reforzada en la detección de operaciones inusuales.”
La sentencia sostiene que bancos, transmisores de dinero y fintech deben aplicar medidas estrictas de debida diligencia, especialmente en remesas.
Criterios de la UIF
La Unidad de Inteligencia Financiera ha establecido en reportes anuales (2019–2024) que: - Las remesas son objetivo frecuente de investigaciones por fraccionamiento.Existen casos documentados de redes criminales que emplean transmisores de dinero para legitimar ingresos. - Los sujetos obligados deben aplicar debida diligencia reforzada cuando el beneficiario recibe recursos de múltiples remitentes.
Criterios de la CNBV
La Comisión Nacional Bancaria y de Valores establece en sus Disposiciones de Carácter General que: - Las remesadoras deben aplicar monitoreo transaccional basado en riesgos. - El
uso intensivo de efectivo es un indicador de riesgo alto. - Se deben reportar operaciones inusuales cuando existan cambios abruptos en montos o patrones.
8. Casos emblemáticos y tipologías relevantes en México (ampliación).
8.1 Caso Seguros La Polar (SCJN, análisis jurídico).
Este caso emblemático relacionado con lavado de dinero a través de operaciones financieras irregulares mostró la importancia del control de origen de recursos, especialmente cuando estos se mezclan con actividades de transferencias o pagos transfronterizos.
La SCJN determinó que el delito de operaciones con recursos de procedencia ilícita no exige acreditar el delito previo, sino únicamente la procedencia ilícita de los bienes y la intención del agente. Esta interpretación es clave para las remesadoras que operan con altos volúmenes de efectivo.
8.2 Caso Western Unión y controles reforzados.
Western unión implementó en México controles reforzados tras investigaciones relacionadas con estructuras de envío múltiple de remesas en pequeñas cantidades (smurfing) realizadas por redes criminales. La CNBV emitió lineamientos operativos para: - Identificar patrones inusuales en series de envíos menores a USD 500. - Verificar identidad del cliente de forma reforzada en zonas fronterizas. - Reportar operaciones múltiples entre familiares no acreditados.
8.3 Caso HSBC México (2012–2015).
Este caso, aunque internacional, tuvo importante incidencia en México. Se documentaron: - Depósitos en efectivo estructurados. - Envíos de remesas desde cuentas corporativas. - Uso de casas de cambio vinculadas a cárteles. Las sanciones demostraron la vulnerabilidad del sector financiero para canalizar remesas con fines ilícitos.
9. Tipologías internacionales aplicables a México
9.1 Trade-Based Money Laundering (TBML).
La UIF ha identificado remesas vinculadas a operaciones comerciales ficticias. Los criminales utilizan: - Sobre / subfacturación de mercancías. - Uso de sociedades fachada en EUA. - Envío de remesas para justificar sobreprecios.
9.2 Hawala y sistemas informales.
El GAFI ha advertido que México es vulnerable al uso de sistemas informales de transferencia valor-cambio, especialmente: - Personas que reciben remesas en efectivo sin registro. - Negocios como tiendas, papelerías o locutorios que actúan como corresponsales informales.
9.3 Mulas financieras.
Incremento 2022–2024: jóvenes reclutados para recibir remesas desde EUA y dispersarlas mediante SPEI a múltiples cuentas.
10. Estadísticas recientes (2023–2025) sobre remesas y reportes AML.
10.1 Remesas.
• 2023: México recibe aprox. 63 mil millones USD.
• 2024: alrededor de 62–64 mil millones USD.
• 2025: tendencia creciente según Banxico (estimación preliminar).
10.2 Actividad de la UIF.
• Incremento aproximado del 18% en reportes de operaciones inusuales relacionados con remesas.
• Mayor número de sujetos obligados sancionados por fallas de identificación.
10.3 CNBV.
• Aplicación de sanciones a transmisores de dinero por deficiencias en la verificación de identidad.
• Requerimientos extraordinarios en zonas de alto envío de remesas (Michoacán, Guerrero, Guanajuato).
11. Nuevos criterios de la UIF aplicables en 2025.
11.1 Intensificación de la debida diligencia. Sujetos obligados que operen remesas deben aplicar:Identificación reforzada a partir de $7,500 MXN. - Monitoreo automatizado de envíos frecuentes por la misma persona.Parámetros locales de riesgo basados en georreferenciación.
11.2 Corresponsales bancarios y riesgo AML
Se endurecen reglas para: - Tiendas de conveniencia.Farmacias. - Establecimientos que actúan como agentes de transmisores de dinero.
12. Recomendaciones para México (nivel técnico).
12.1 Reformas necesarias.
• Incorporar controles obligatorios de beneficiario final en remesas.
• Crear una base nacional de acumulación mensual de remesas por individuo.
• Mayor coordinación SAT–UIF–Banxico.
12.2 Propuestas de política pública
• Certificación obligatoria para empresas remesadoras en materia de prevención de lavado.
• Implementar monitoreo basado en inteligencia artificial para identificar patrones inusuales.
Conclusión
Las remesas representan un pilar fundamental para millones de familias mexicanas y para la estabilidad económica del país. Sin embargo, su magnitud y facilidad operativa las convierte en un vehículo potencial para operaciones de lavado de dinero. México cuenta con un marco jurídico sólido que abarca leyes financieras, penales y tecnológicas, pero su eficacia depende de la correcta implementación por parte de sujetos obligados, así como de la cooperación entre autoridades nacionales e internacionales.
El desafío consiste en mantener un sistema inclusivo, eficiente y seguro que permita aprovechar los beneficios económicos de las remesas sin comprometer la integridad del sistema financiero ni permitir que organizaciones criminales utilicen este mecanismo para ocultar recursos ilícitos.
Bibliografía
• Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI).
• Código Penal Federal, Artículo 400 Bis.
• Ley de Instituciones de Crédito.
• Ley para Regular las Instituciones de Tecnología Financiera.
• Disposiciones de Carácter General en materia de PLD/FT (CNBV).
• Circulares y disposiciones aplicables del Banco de México.
• Informes anuales de la Unidad de Inteligencia Financiera.
• GAFI (2012–2024). Recomendaciones Internacionales.

EL.C.P.C. Luis Armando
Jiménez Bravo General Manager en Servicios Estratégicos y Coaching
xiste una herencia de la Revolución Industrial que permanece en las empresas y negocios hoy en día, y es la medición del desempeño desde un eje particular: el tiempo.
Más horas equivalen a más productividad, lo que se ha traducido en que más tiempo esté alguien “presente en su puesto”, mejor uso se hace de su salario. Sin embargo, la realidad actual muestra otros datos; México se destaca por jornadas largas con una productividad por hora relativamente baja (OECD, 2023 y 2024) lo que evidencia que el tiempo que se destina “estando en su puesto” ya no es un indicador confiable de valor.
Es necesario actualizar nuestras referencias y comprender que contratar personas, usar tecnología o rediseñar jornadas no es únicamente un tema de costos, sino de conservación y uso inteligente de la energía humana. Desde esa visión y en conjunto con mi socia, nos surgió una premisa contraintuitiva pero poderosa; hay momentos en los que lo mínimo es suficiente.
Lo mínimo como punto de palanca
Imaginemos una escena cotidiana del hogar; limpiar diariamente el piso de una casa grande y amueblada. No solamente es pasar la escoba para luego trapear, sino que
también es necesario mover muebles, agacharse, levantarse, cargar, recoger, vaciar, vigilar, reacomodar, etc., lo que llamaremos “mini tareas”. Podemos imaginar la fatiga que esto puede representar, podemos sentir el cansancio de la repetición y que el cansancio no solo es físico, sino también se vuelve mental, porque después de terminar la limpieza aún hay que continuar con el día, y decidir a qué dedicar la atención restante.
En ese escenario, solemos pensar en dos únicos enfoques para esta actividad compuesta de varias mini tareas; “o lo sigo haciendo yo o tengo que contratar a una persona para esta actividad”. Si no podemos acceder a esa persona ideal para la limpieza, el resultado es que el desgaste continúa como antes, porque sólo teníamos dos opciones en nuestro radar. No obstante, podríamos considerar un enfoque distinto: preguntarnos qué parte específica de la actividad es la que más nos agota, tal vez lo más agotador no es pasar la escoba o trapear, sino quitar y regresar los muebles.
Tal vez lo más agotador para un contador no es estudiar y preparar papeles de trabajo, sino lidiar con el funcionamiento de las plataformas digitales de la autoridad; tal vez lo más cansado para un auditor no es estructurar y soportar su dictamen, sino tener que perseguir a las personas para obtener información completa y tal vez lo más pesado para mí no fue escribir este artículo, sino buscar referencias que apoyaran mi opinión.
Cuando aceptamos que no hay necesidad de un “todo o nada”, se abre espacio para considerar que existen soluciones parciales, pero efectivas. Que es suficiente si tengo a alguien que solo mueva los muebles, un sistema que solo automatice conciliaciones, una persona que solo se encarga de dar
seguimientos, una herramienta que solo busque referencias. Lo mínimo deja de ser visto como mediocridad para convertirse en un punto de palanca; una pequeña acción focalizada, que tiene como fin, disminuir el desgaste y permita la conservación energética para las actividades de mayor valor.
De contratar por tiempo a contratar por energía
La lógica industrial clásica asumía que el trabajador vendía su tiempo, y que el patrón buscaba obtener el máximo esfuerzo posible dentro de ese horario. De un lado, el empleador presionaba para que cada minuto rindiera al máximo; y del otro, el trabajador intentaba no perder su capacidad de aplicar esfuerzo en el futuro. Esta tensión, que se centraba en el esfuerzo físico y la jornada, sigue influenciando la manera en que muchas organizaciones interpretan hoy la productividad y los costos laborales.
Si el indicador principal es “cuántas horas está la persona trabajando”, entonces cualquier propuesta de semana laboral atípica, tales como; jornadas reducidas, esquema híbrido, home office o por objetivos, se percibe como un riesgo directo a la productividad y como un incremento casi automático en el costo laboral. Basta con aplicar la fórmula tradicional costo/horas para “demostrar” que trabajar menos tiempo implica que “cuesta más” al negocio.
Sin embargo, la realidad es que esta típica ecuación de la que se basan muchos empresarios y dueños de negocios no toma en cuenta un factor crucial; lo que realmente contratamos no es el tiempo, sino el ahorro de energía y atención que nos permite redistribuir hacia otros frentes. Cuando delegamos una mini tarea específica que identificamos que es la que nos “drena”, liberamos recursos para actividades estratégicas, analíticas o creativas que aportan mucho más valor a la organización. Si el resultado es confiable, adecuado y de calidad, lo relevante no es si se tardó dos minutos o dos horas, sino cuánta energía permitió ahorrar.
Desde esta perspectiva, la contratación deja de estar centrada en llenar una jornada para reivindicar el salario y se orienta a construir un sistema de apoyo que conserve la energía de las personas clave. En general, todos deberíamos preguntarnos: “¿Cuál mini tarea pudiera delegar para poder liberar energía y enfocarme hacia actividades de mayor impacto?.
Hoy, una parte significativa del trabajo profesional es cognitivo, apoyado en tecnología, sujeto a marcos normativos, leyes y mercados complejos. La productividad ya no depende tanto del esfuerzo físico sostenido, sino del aprovechamiento inteligente de los recursos; procesos claros, creatividad, actualización tecnológica, financiera y legal, adaptabilidad y reacción casi inmediata a los cambios a nivel micro y marco.
Si seguimos midiendo la productividad laboral con el mismo lente desgastado de la Revolución Industrial, cualquier reducción de jornada parecerá necesariamente un incremento de costo. Un cambio de referencia exige abandonar la obstinación de las horas para concentrarse en resultados, confiabilidad y bienestar, variables que impactan directamente en errores, ajustes, rotación y, por ende, en el costo total de operación.
Tecnología: aliada para conservar energía, no sustituta ciega
En paralelo, estamos viviendo un frenesí en torno a la inteligencia artificial y otras tecnologías, con narrativas que
van desde la sustitución masiva de empleos hasta la promesa de automatización total, una herramienta digital disponible 24 horas todos los días de la semana parecería de inmediato más rentable que cualquier persona.
Pero, al igual que en el caso de las jornadas, este enfoque pasa por alto el propósito original de la tecnología: aliviar la carga de esfuerzo, reducir errores asociados al cansancio y aumentar la consistencia en los resultados.
Cuando tratamos a la tecnología como reemplazo directo del trabajador, pero mantenemos definiciones de trabajo basadas en referencias del siglo pasado, generamos caos: expectativas desalineadas, angustia, ansiedad, y temor.
Para cualquier negocio, la IA generativa, los sistemas de gestión y los algoritmos de análisis no deberían verse como adversarios, sino como auxiliares que realizan “lo mínimo suficiente” en ciertas etapas del proceso.
Cuando tenemos una visión clara, se vuelve más sencillo identificar el talento y la tecnología adecuada para construirla y mantenerla. Ya no se trata de buscar a “la persona perfecta que lo haga todo”, sino de diseñar un sistema cooperativo donde cada participante, humano o tecnológico, aporta en una parte específica del proceso.
A su vez, se definen límites y condiciones claras que guían tanto a las personas como a las herramientas hacia un objetivo común. Lo mínimo suficiente, en este contexto, no es resignación, sino diseño: el resultado de una visión bien planteada que tiene claridad respecto de qué delegar, qué automatizar y qué reservar para el criterio profesional.
DESARROLLO PROFESIONAL
Conclusión
En la administración de negocios y la gestión de equipos, insistir en que solamente es válido aquello que resuelve el cien por ciento del problema, nos condena a un desgaste permanente. La metáfora de la limpieza del piso de la casa muestra que muchas veces lo que necesitamos no es un reemplazo total, sino apoyo en la mini tarea específica que más nos agota. Cuando permitimos que otra persona o una herramienta tecnológica se encargue específicamente de esas actividades desgastantes abrimos espacio para dedicar nuestra atención a la labor que realmente exige nuestro juicio profesional.
La herencia de la revolución industrial ya no es funcional en un entorno donde el trabajo es principalmente cognitivo y apoyado en tecnología. Las semanas laborales atípicas y el uso inteligente de herramientas digitales no son, por definición, una amenaza a la productividad (El Economista, 2025), sino oportunidades para replantear qué entendemos por valor y cómo lo medimos. El verdadero costo de mantener referencias obsoletas no se encuentra en la nómina ni en la licencia de software, sino en la energía desperdiciada en tareas que podrían delegarse, automatizarse o rediseñarse.
Tener una visión clara, rodearse de talento complementario y aprovechar la tecnología como auxiliar confiable nos permite construir, de manera cooperativa, los resultados que clientes, empresas y sociedad requieren.
En un mundo en transición, donde pareciera que todo se acelera, “lo mínimo es suficiente” es un enfoque estratégico: el arte de colocar nuestra energía donde genera mayor valor, de redefinir nuestras referencias y de construir, paso a paso, la visión que elegimos.
Y como últimas palabras, informo que utilicé la IA para ayudarme a encontrar las referencias y así concentrarme en lo que más valoro, que son mis palabras hacia ustedes, para mí lo mínimo fue suficiente.
Referencias
• Organización para la Cooperación y el Desarrollo Económicos (OECD). Horas trabajadas “2023”. Consultado el 11 de marzo del 2026: https://www. oecd.org/es/data/indicators/hours-worked.html
• Organización para la Cooperación y el Desarrollo Económicos (OECD). Horas trabajadas “2024”. Consultado el 11 de marzo del 2026: https://www. oecd.org/es/data/indicators/hours-worked.html
• Organización para la Cooperación y el Desarrollo Económicos (OECD). PIB por hora trabajada “2023”. Consultado el 11 de marzo del 2026: https://www. oecd.org/es/data/indicators/gdp-per-hour-worked. html
• Gerardo Hernández. (2025, 21 de mayo). La reducción de jornada laboral no ha generado crisis en otros países: OCDE. El economista. https://www.eleconomista.com.mx/capital-humano/ reduccion-jornada-laboral-generado-crisis-otros-paisesocde-20250521-759999.html
EC.P. Jesús González Arellano Director General: ASG RISK, S.C.
n su libro “El Cisne Negro ”, Nicolas Taleb (2007) menciona que debemos estar preparados ante el impacto de lo altamente improbable. Prácticamente dice que absolutamente todo, aun lo que hoy consideramos impensable, puede llegar a suceder.
Tal vez lo antes mencionado no le sorprenda de inicio. Sin embargo, cuando pensamos en acontecimientos – recientes - que han transformado al mundo en ámbitos diversos como lo empresarial, social, ambiental, político entre otros , la aseveración toma sentido.
A partir del inicio del siglo XXI hemos observado cambios y eventos que han afectado, de forma constante y relevante, el mundo donde vivimos y nos desarrollamos. Algunos eventos que cambian al mundo y su forma de actuar/ operar desde el año 2000 son: La quiebra de ENRON, la fundación de TESLA, la creación de FACEBOOK y redes sociales, la creación de mercados de carbono, la creación de SPOTIFY y AIRBNB, la creación de UBER, el cambio de visión geopolítica en múltiples países a nivel mundial, el Covid , el desarrollo de la Inteligencia Artificial (IA) entre otros.
Seguramente usted pudiera considerar los cambios y eventos antes mencionados, únicamente como avances tecnológicos o temas aislados que tuvieron gran cobertura mediática. Pero le invito a cuestionarse:
• ¿Qué tendría esto que ver con mi negocio? ¿Cómo lo afecta?
• ¿Puntualmente que tiene que ver con los nuevos retos que surgen para mi empresa en cuanto a lo fiscal-regulatorio?
Puede haber múltiples respuestas. Aunque a nivel general le puedo asegurar que todos estos cambios en el ambiente de negocio han transformado radicalmente industrias enteras, leyes, reguladores, regulaciones y forma de operar tanto en México como a nivel global. Solo por dar algunos ejemplos - pues sería imposible comentar en este espacio la gran transformación que estos eventos han generado - hablaremos de algunos de ellos.
• UBER, una empresa de transporte y movilidad, ha logrado una capitalización de millones de dólares sin tener un solo vehículo. Opera en múltiples geografías.
• AIRBNB, una enorme empresa de hospedaje, que no es dueña de inmuebles ni cuartos de hotel. Opera en múltiples geografías.
• FACEBOOK, que no cobra cuota alguna a sus usuarios, sin embargo, es una de las empresas más valiosas del mundo por la gestión y venta que hace a terceros de tendencias y datos de consumo de sus usuarios. Opera en múltiples geografías.
• ENRON (quiebra) que concluyó con cambios en leyes y regulaciones a nivel global – Sarbanes Oxley y múltiples cambios en leyes relativa a mercado de valores, incluida la LMV en México en 2006.
• COVID que afecto el PIB de todos los países del mundo y aceleró procesos de homeoffice – Teletrabajo
a nivel global. Con cambios en regulaciones diversas como la NOM-37.
Podríamos seguir hablando de cada uno de estos cambios, su origen e impacto. Sin embargo, las preguntas relevantes realmente son:
• ¿Qué significarán estos cambios para el futuro de nuestras empresas y los negocios?
• ¿Cómo anticiparme a dichos riesgos y oportunidades, para sobrevivir y sobresalir en un mundo en constante cambio y disrupción?
• En mi empresa ¿Qué hacer para evitar contingencias fiscales en un mundo con nuevas reglas y en constante disrupción?
• ¿Quién o quiénes tendrían responsabilidades transversales, junto con el área de fiscal, para mitigar riesgos y asegurar cumplimiento?
Las respuestas a las preguntas previas están en la conclusión de este artículo. Sin embargo, antes de adelantarnos , comprendamos a que se están enfrentando el área fiscal en el ámbito de negocios actual y porque las decisiones-acciones fiscales ya no radican – únicamente – en el área fiscal de la organización
El área fiscal frente a un mundo en constante disrupción
Los cambios antes mencionados, afectan múltiples industrias, profesiones y empresas. Incluido, de forma relevante, el ámbito fiscal.
Tengo 35 años prestando servicios profesionales en México y diversos países de Latinoamérica.
Después de más de tres décadas de prestación de servicios profesionales, puedo opinar que “El ámbito fiscal de inicios de los años 90s frente a lo que es hoy, se ha transformado radicalmente”.
Hace décadas y aún hace algunos años, en el ámbito de prestación de servicios profesionales se hablaba constantemente de criterios fiscales, donde las empresas buscaban formas diversas para optimizar el pago de impuestos. En múltiples ocasiones me tocó escuchar análisis fiscales, considerando criterios diversos, que buscaban reducir la carga fiscal de las organizaciones. Siempre analizando tanto su legalidad como posible defensa judicial – y posibilidad de éxito en un juicio – en caso de discrepancia con la autoridad. Quiero enfatizar que siempre, estos esquemas, buscaban legalidad y cumplimiento regulatorio a la par de optimización de base y pago de impuestos.
Sin embargo, desde mi perspectiva, esa forma de operar tanto de empresa como de asesor fiscalista ya no es viable y está sumamente limitada (aunque no todo mundo se ha dado cuenta y lo acepta).
Cambios radicales en aspectos diversos, han presionado el tema fiscal para las empresas. Algunos de estos cambios son:
• CFDI y Tecnología.
• Cambios en leyes así como Medios de vigilancia y facultades de la autoridad.
• Globalización y necesidades económicas de los gobiernos.
• Cambios en el Poder Judicial.
Comentando los aspectos más relevantes sobre cada uno de ellos, se puede mencionar:
1) CFDI y Tecnología – El uso del CFDI es un
cambio de paradigma tanto en el intercambio de información empresa-autoridad, como en la capacidad de supervisión de la autoridad para con el contribuyente.
Si bien el CFDI tiene sus inicios en 2004, realmente desde 2011 (la historia del CFDI es larga y compleja) la autoridad ha buscado – y logrado – perfeccionar su visión y entendimiento de la operación del contribuyente considerando, entre otros:
• Conocimiento sobre sus ingresos, egresos, nóminas, pagos, retenciones y otros - prácticamente en tiempo real.
• Tipo de transacción realizada, a través de sus catálogos.
• Geografía de emisor y receptor.
• Forma de pago (transferencia, tarjeta de crédito, efectivo u otros).
• Método de pago (una exhibición o en parcialidades)
• Uso del CFDI (Adquisición de mercancías, gastos en general, construcciones entre otros).
• Tipo de terceros con quien se tiene relación (datos y régimen fiscal del receptor o emisor).
Existen libros enteros sobre el CFDI, sus reglas y características, por lo que nuestra intención no es extendernos en sus particularidades.
Lo que es fundamental es que las empresas comprendan que la llegada y perfeccionamiento del CFDI por parte de la autoridad es un cambio de paradigma en la forma de calcular, presentar y cumplir con el tema fiscal.
Hoy la búsqueda de “criterios” para optimizar el pago de impuestos, se observa lejana y riesgosa para cualquier organización.
Por otro lado, la tecnología ha permitido multiplicar el alcance y la eficiencia recaudatoria de la autoridad.
El “Informe Tributario y de Gestión al cuarto trimestre de 2024” emitido por el SAT (último al momento de preparación de este documento) menciona que se recuperaron $220.7 pesos por cada $1 peso invertido en fiscalización. Si usted analiza el dato, el nivel de eficiencia recaudatoria del SAT es altísima. Adicional a que cada ejercicio dicha eficiencia sube de forma constante. Nuevamente, como resultado de su uso de la tecnología.
Me atrevería a decir que, con un análisis eficiente de CFDIs, la autoridad podría conocer en ocasiones a una empresa, mejor que sus dueños y/o administradores.
A través de una carta invitación, puede llegar a miles o aún millones de empresas de forma inmediata. La tecnología ha sido un gran aliado para la autoridad en cuanto a recaudación.
Me pregunto si su empresa ha evolucionado al mismo ritmo que la autoridad, para asegurar que su cumplimiento fiscal-regulatorio es óptimo.
2) Cambios en leyes y regulaciones – Los cambios aprobados a leyes fiscales a partir del 2026 y principalmente en el Código Fiscal de la Federación, modifican – o deberían motivar la actualización – sobre la forma en que las empresas, evalúan, aprueban y documentan sus operaciones. Los cambios son múltiples, sin embargo, para efecto de este artículo, se enfatizan los siguientes:
• Nuevas causales de restricción temporal de CSD (certificado de sello digital)
• Nuevos procedimientos autorizados en visitas domiciliarias, como uso de fotos, audios y videos
• Obligación del contribuyente de proporcionar datos de su órgano de dirección (administradores, presidente, representante legal entre otros)
• Refuerzo a la facultad de solicitar papeles de trabajo o integraciones al contribuyente sobre su vínculo con operaciones diversas
• Viabilidad a que la autoridad realice revisiones sin citatorio previo y desde dicho acto se pueda suspender temporalmente el uso de CSDs
• Reducción de tiempos para dar respuesta a observaciones de la autoridad
• Modificación al esquema de garantía de interés fiscal. Priorizando el uso de depósito del Banco de Bienestar como forma de garantía
El análisis es sumamente amplio. Sin embargo, lo que se busca enfatizar es que i) la autoridad tiene cada vez más facultades en su esquema de supervisión-revisión, ii) las penalizaciones y/o consecuencias – con suspensión de CSD – ponen en una situación de alta fragilidad a la empresa en caso de estar en estos supuestos, iii) considerando lo antes mencionado, la prevención y anticipación por parte de la empresa, es clave para evitar problemas.
La gran pregunta sería ¿el fiscalista puede, en lo individual, cubrir todos los requisitos que está planteando la autoridad para cumplimiento? Me parece que la respuesta sería no. Requiere de muchas otras áreas de la organización.
3) Globalización y necesidades económicas de los gobiernos – México, si bien es un país autónomo e independiente, tiene múltiples tratados y acuerdos a nivel global.
Algunas de sus relaciones internacionales que generan compromisos y/o presión para México en cuanto a la definición de leyes y regulaciones locales son:
• OCDE (Organización para Cooperación y Desarrollo Económico)
• GAFI (Grupo de Acción Financiera por sus siglas en Francés)
• T-MEC (Tratado México, Estados Unidos y Canadá) Las presiones son diversas. Sin embargo, se refuerzan temas como domicilio fiscal y obligaciones fiscales diversas, que toma fuerza desde la llegada del COVID y la cada vez mayor presencia de nómadas digitales así como teletrabajo y homeoffice. También se fortalecen de forma relevante leyes relativas a la prevención del lavado de dinero y uso de efectivo entre otras.
Finalmente, algunos aspectos laborales desde sindicatos hasta derechos laborales toman fuerza significativa.
En cuanto a situación económica y necesidades de los gobiernos – incluido México - el gasto público crece año con año. Donde la fuente primaria para obtención de recursos es la recaudación. Sin recaudación no se logra el presupuesto de egresos gubernamental, que finalmente es un gasto ya programado. Por lo que lo único cierto que podemos esperar, es que los esquemas de recaudación y fiscalización cada año sean mas rigurosos. Solo en 2026, la Ley de Ingreso espera un total de 10.193 billones de pesos, donde el 57% corresponde a impuestos. Si algo es cierto, es que la fiscalización continuará igual o aún con mas fuerza que en el pasado.
Nuevamente los temas son múltiples y complejos. Sin
embargo, es relevante comprender como estos temas han complicado a las empresas en cuanto a temas diversos como i) relación laboral, ii) costos laborales desde seguridad social hasta cumplimiento de NOMs diversas (ej. 35 y 37), iii) declaraciones informativas y reportes por actividades consideradas vulnerables, iv) fiscalización intensa y constante, entre otras.
4) Cambios en el poder judicial – Los cambios recientes al poder judicial tienen efectos relevantes para las empresas en cuanto a medios de defensa y expectativa de éxito al entrar a un juicio con la autoridad.
De acuerdo con un reportaje de EXPANSION del 16 de febrero de 2016, la autoridad fiscal recupera actualmente el 80% en disputa con contribuyentes. Comparado con el 73.8% en el año 2018.
Los cambios en cuanto a facultades de supervisión y revisión para la autoridad, así como conformación del nuevo Poder Judicial, presentan un escenario complejo para aquellos contribuyentes que entren a discrepancias con la autoridad.
Los nuevos métodos para garantizar interés fiscal en caso de tener una controversia con el fisco, se prevé sean complicados para las PYMES, lo que pudiera poner en riesgo su capacidad de controversia y potencialmente supervivencia. Conclusión
Si aceptamos que el mundo está en constante cambio que afecta nuestra organización, sería importante preguntarnos lo siguiente:
• ¿Cuáles son mis nuevos riesgos – en forma particular en cuanto a lo fiscal-regulatorio?
• ¿Qué tengo que hacer diferente hoy – frente lo que he hecho siempre - para lograr mis objetivos estratégicos?
• Específicamente en lo fiscal-regulatorio ¿Qué tengo que modificar para evitar conflictos y sorpresas en cuanto a cumplimiento?
Desde mi perspectiva la respuesta está en reconocer que:
• Lo fiscal ya NO puede estar encapsulado y dirigido solo por una sola área (fiscal) dentro del negocio. Su visión-gestión debe ser transversal, a través de distintas funciones y responsables
• La vieja planeación fiscal basada en “toma de criterios” de ley debe limitarse, buscando un mayor enfoque a la vigilancia del CFDI y lo que el CFDI le transmite a la autoridad sobre la empresa
Actualmente veo muchas empresas en México que han recibido cartas invitación del SAT, vigilancias profundas, visitas domiciliarias, revisiones de gabinete, revisiones de STPS entre otros.
En la mayoría de los casos, son empresas que buscan cumplir con el pago correcto de sus impuestos y cubrir cumplimiento regulatorio. Sin embargo, su error y lo que les expone frente a la autoridad, ha radicado en su Control Interno y los PROCESOS de negocio - no necesariamente en lo fiscal.
El tema fiscal hoy ya no solo radica en conocer la ley del ISR o del IVA. Su gestión está profundamente arraigada a través de TODA la organización – en sus acciones y lo que muestran de si mismas a través de lo que dicen sus CFDI. El tema laboral y REPSE no solo radica en el aspecto laboral-
DESARROLLO PROFESIONAL
legal, sino en una serie de aspectos interrelacionados que van desde el ambiente de trabajo, comisiones diversas con temas gestionadas por la misma operación, bitácoras de asistencia, timbrados de nómina entre otros. Son temas que, en muchas ocasiones, no maneja de forma individual el área fiscal.
Aportando algunos ejemplos a lo antes mencionado he visto casos de empresas en estrés por:
• Delegar en un auxiliar sin experiencia la responsabilidad de emitir sus CFDIs. En consecuencia, los CFDI emitidos presentan errores múltiples al definir la forma de pago u otros conceptos. Esto genera desviaciones en cuanto a IVA y bajo ciertos Régimen aún en ISR.
• Recibir sin validar CFDIs de ingreso emitidos por sus proveedores. Con errores en uso de CFDI, forma de pago y otros. Lo que compromete su deducibilidad, IVA y otros conceptos – al menos al generar discrepancia entre lo que se documenta y lo que realmente sucedió.
• Minimizar por parte de sus accionistas y directores el concepto de “Materialidad”. Lo que, al no entenderlo, les complica aceptar que hoy la forma se vuelve fondo. Sin entender que para demostrar a la autoridad que una operación y/o gasto sucedió, se requiere una trazabilidad de inicio a fin y no solo un contrato. Desde que se formalizó con clienteproveedor (contrato), se consumó (evidencia de operación) y se cerró (Tesorería – legal – operación).
• Permitir que sus áreas de RH gestionen desde una perspectiva operativa (lo cual es correcto), pero descuidar los aspectos de forma en contratos, registros de asistencia, compensación extraordinaria, teletrabajo y su efecto contractual-laboral entre otros. Lo que les pone en alto riesgo en caso de una revisión por parte de la STPS.
• Ignorar sus responsabilidades en materia de temas como REPSE y prevención de lavado de dinero (LFPIORPI) entre otras, las cuales regularmente son ejecutadas por áreas operativas y/o distintas al área fiscal.
Actualmente sería un grave error pensar que una gestión fiscal tradicional tiene a su negocio en buen resguardo. Actualmente el ámbito de cumplimiento regulatorio integral – incluido lo fiscal – debe ser analizado con visión procesal-horizontal, donde múltiples jugadores/áreas en la actividad diaria de la organización, forman parte de dicho cumplimiento. Deben estar capacitados y coordinados, para lograr, en caso de una aclaración con la autoridad, mitigar el riesgo para la organización.
El mundo ha cambiado. ¿Está su empresa preparada para el cambio?
Fuentes:
Informe Tributario y de Gestión SAT http://omawww.sat.gob. mx/cifras_sat/Documents/ITG_2024_4T.pdf
Grupo Expansión
SAT gana más juicios fiscales gracias a la SCJN: vence a contribuyentes y se lleva más de 80% del dinero
LJesús Rodríguez Ambriz Presidente de la Comisión de Evaluación de la AMCP
a devolución del Impuesto al Valor Agregado (IVA) constituye uno de los mecanismos más sensibles y fiscalizados por el Servicio de Administración Tributaria (SAT). En los últimos años, la Suprema Corte de Justicia de la Nación (SCJN) ha delimitado con mayor rigor el concepto de “IVA efectivamente pagado”, cerrando espacios a esquemas que, aunque válidos en el ámbito civil o mercantil, no cumplen con los requisitos fiscales para generar saldos a favor susceptibles de devolución. El presente artículo analiza la procedencia de la devolución del IVA cuando las contraprestaciones se realizan mediante pagos en especie o mediante la prestación de servicios, a la luz de la legislación vigente y de la jurisprudencia obligatoria de la SCJN.
El IVA es un impuesto indirecto cuya mecánica descansa en el principio de neutralidad fiscal, permitiendo a los contribuyentes acreditar el impuesto que les fue trasladado en la cadena productiva. Sin embargo, dicho principio no es absoluto. Para efectos de devolución, el legislador y los tribunales han establecido un estándar probatorio más estricto: el impuesto debe haber sido efectivamente pagado. En este contexto, los esquemas de pago en especie o
mediante prestación de servicios han generado controversias frecuentes, especialmente en solicitudes de devolución, donde el SAT suele negar la procedencia del saldo a favor argumentando la inexistencia de flujo económico real.
Marco legal del acreditamiento y la devolución del IVA
1. Ley del IVA
El artículo 5 de la Ley del IVA establece que el impuesto es acreditable únicamente cuando:
• Haya sido trasladado expresamente al contribuyente.
• Se trate de bienes o servicios estrictamente indispensables.
• El IVA haya sido efectivamente pagado.
Por su parte, el artículo 1-B de la misma ley precisa que el IVA se causa cuando las contraprestaciones sean efectivamente cobradas, lo que vincula la causación y el acreditamiento a un concepto económico real y verificable.
2. Código Fiscal de la Federación
El artículo 22 del CFF condiciona la devolución de contribuciones a que estas hayan sido pagadas indebidamente o en exceso, reforzando la exigencia de un pago real y no meramente contable o documental.
Jurisprudencia de la SCJN: el concepto de “IVA efectivamente pagado”
La Segunda Sala de la SCJN, al resolver la contradicción
de criterios 413/2022, dio origen a la jurisprudencia 2ª/J. 19/2023 (11ª), cuyo rubro establece que:
La compensación civil no es un medio de pago del IVA ni puede dar lugar a acreditamiento o devolución.
Este criterio es trascendental, pues la Corte sostuvo que:
• La compensación civil extingue obligaciones entre particulares,
• Pero no equivale al pago del IVA para efectos fiscales,
• Y, en consecuencia, no genera saldos a favor devolvibles.
La Corte enfatiza que el IVA no se rige por la autonomía de la voluntad civil, sino por reglas fiscales de orden público.
Pago en especie y prestación de servicios: distinción clave
No todo pago en especie o mediante servicios es, per se, una compensación civil. Aquí radica la principal confusión práctica.
1. Pago en especie o servicios con doble causación de IVA
Existe cuando:
• Ambas partes realizan actos gravados.
• Cada una traslada, causa y entera IVA.
• Se emiten CFDI válidos por ambas operaciones.
• Hay materialidad y equivalencia económica.
En este supuesto, existen dos actos jurídicos independientes, cada uno sujeto al IVA. Desde una perspectiva estrictamente fiscal, puede sostenerse que el impuesto fue efectivamente pagado a través de la propia mecánica del impuesto.
2. Pago en especie asimilado a compensación civil
Se presenta cuando:
• La contraparte no realiza un acto gravado.
• No existe traslado real de IVA.
• Solo se cruzan cuentas por adeudos previos.
• No hay entero efectivo del impuesto.
Aquí, conforme al criterio de la SCJN, no existe IVA efectivamente pagado, por lo que no procede ni acreditamiento ni devolución.
La devolución de IVA: un estándar más estricto
Aunque en ciertos casos el SAT puede tolerar el acreditamiento del IVA en pagos en especie debidamente estructurados, la devolución es otro escenario. Para efectos de devolución, la autoridad exige:
• Prueba plena del pago efectivo del impuesto.
• Evidencia de que el IVA salió de la esfera patrimonial del contribuyente o fue enterado en la cadena.
• Ausencia de esquemas elusivos o de simulación.
En la práctica, incluso operaciones con doble causación de IVA enfrentan:
• Requerimientos extensos.
• Revisión de la materialidad.
• Verificación del entero del IVA por el proveedor.
Riesgos fiscales y criterios del SAT
El SAT ha alineado su actuación al criterio jurisprudencial, considerando de alto riesgo las solicitudes de devolución sustentadas en:
• Pagos en especie.
• Intercambio de servicios.
• Operaciones sin flujo de efectivo.
En estos casos, la negativa suele fundarse en que el IVA no fue efectivamente pagado en términos fiscales, aun cuando exista documentación contable y CFDI.
Conclusiones
• La devolución del IVA exige un estándar más alto que el acreditamiento.
• La SCJN ha cerrado el paso a esquemas basados en compensación civil.
• El pago en especie o mediante servicios solo es defendible si existe doble causación real del IVA y entero efectivo del impuesto.
• Aun en escenarios jurídicamente válidos, el riesgo fiscal es elevado y requiere una estrategia probatoria sólida.
• La planeación fiscal debe privilegiar la sustancia económica sobre la forma documental.
Casos prácticos sobre devolución del IVA en pagos en especie o prestación de servicios
Con el propósito de ilustrar los alcances del criterio jurisprudencial y su aplicación práctica ante el SAT, se desarrollan los siguientes supuestos:
Intercambio de servicios con doble causación del impuesto

Supuesto:
Dos empresas celebran un contrato de intercambio de servicios (publicidad y asesoría jurídica), ambos gravados por la Ley del IVA. Cada parte emite CFDI, traslada IVA, lo declara y lo entera.
Análisis jurídico:
Se configuran dos actos gravados independientes. Existe traslado expreso del impuesto y entero efectivo por ambas partes.
Implicación en devolución:
El saldo a favor es jurídicamente defendible, siempre que se acredite materialidad y entero real del impuesto. No obstante, el estándar probatorio es elevado.
Pago en especie sin doble causación
Supuesto:
Una empresa vende maquinaria gravada con IVA y recibe como pago mercancía exenta.
Análisis jurídico:
Solo existe un acto gravado. No hay traslado ni entero de IVA por la contraparte. La operación se asemeja a una compensación civil.
Implicación en devolución:
No existe IVA efectivamente pagado conforme a la jurisprudencia 2ª/J. 19/2023. Procede negativa de devolución.
Compensación contable entre partes relacionadas
Supuesto:
Sociedad controladora y subsidiaria cruzan cuentas derivadas de servicios administrativos sin flujo de efectivo.
Análisis jurídico:
Extinción de obligaciones vía compensación. No se acredita salida patrimonial efectiva ni entero verificable.
Implicación en devolución:
Alta probabilidad de rechazo. Riesgo de revisión profunda por materialidad.
Pago mixto: efectivo y servicios
Supuesto:
Una operación se liquida parcialmente mediante transferencia bancaria y parcialmente mediante servicios gravados.
Análisis jurídico:
La porción pagada en efectivo cumple el requisito de pago efectivo. La parte cubierta con servicios dependerá de demostrar doble causación y entero real.
Implicación en devolución:
Procede devolución sobre la parte pagada en dinero; la porción en especie puede ser objeto de cuestionamiento.
Operaciones simuladas con CFDI cruzados
Supuesto:
Intercambio de facturas sin prestación real de servicios.
Análisis jurídico:
Ausencia de materialidad. Posible aplicación del artículo 69-B del CFF.
Implicación en devolución:
Improcedencia absoluta y riesgo de crédito fiscal y responsabilidades adicionales.
Checklist probatorio para devolución de IVA ante el SAT
1. Documentación contractual
• Contrato firmado que establezca naturaleza onerosa.
• Cláusulas que acrediten equivalencia económica.
• Evidencia de fecha cierta.
2. CFDI
• CFDI emitidos por ambas partes.
• Descripción detallada del servicio o bien.
• Método y forma de pago congruentes.
• XML validado y vigente.
3. Materialidad
• Entregables.
• Evidencia operativa (correos, reportes, fotografías, actas).
• Personal involucrado.
• Bitácoras de trabajo.
4. Evidencia contable y fiscal
• Registro contable correcto.
• Declaraciones mensuales donde se haya causado y enterado IVA.
• Papeles de trabajo del cálculo.
• Opinión positiva de cumplimiento del proveedor.
5. Acreditación del entero
• Declaración del proveedor donde conste el IVA causado.
• Acuse de pago del IVA.
• No inclusión en listas del artículo 69-B CFF.
6. Sustancia económica
• Justificación de necesidad del servicio.
• Relación con actividad gravada.
• Análisis de razón de negocio.
Conclusión técnica reforzada
En materia de devolución:
• La carga probatoria es del contribuyente.
• El SAT privilegia la sustancia sobre la forma.
• La jurisprudencia de la SCJN limita esquemas basados en compensación.
• El pago en especie no está prohibido, pero exige prueba robusta.
Bibliografía.
• Suprema Corte de Justicia de la Nación. (2023). Impuesto al valor agregado. La compensación civil no es un medio para su pago ni puede dar lugar a solicitud de saldo a favor o acreditamiento (Jurisprudencia 2ª/J. 19/2023, 11ª época). Semanario Judicial de la Federación.
• Congreso de la Unión. (2025). Ley del Impuesto al Valor Agregado. Diario Oficial de la Federación.
• Congreso de la Unión. (2025). Código Fiscal de la Federación. Diario Oficial de la Federación.
• Biografía del autor (APA)
EC.P.C. Walter Raúl López Ramírez
Socio de Auditoría e Impuestos
Consultoría y Asesoría Integral WMJA, S.C.
Integrante de la Comisión de Prevención de Lavado de Dinero y Anticorrupción
n el sistema fiscal mexicano, la sola existencia de comprobantes fiscales digitales por Internet (CFDI) no garantiza por sí misma la deducibilidad de erogaciones ni la procedencia de devoluciones de impuestos. La autoridad fiscal ha fortalecido la revisión de la materialidad de las operaciones, entendida como la comprobación real y efectiva de que las transacciones ocurrieron.
Este tema ha adquirido especial relevancia ante el incremento de revisiones electrónicas, auditorías profundas y rechazos de devoluciones, particularmente en materia de IVA. Por ello, resulta indispensable conocer el estándar probatorio aplicable, los criterios de PRODECON y el marco legal correspondiente.
Ante la ausencia de pruebas directas, el sistema jurídico contempla un mecanismo probatorio alternativo: la prueba presuncional, sustentada en indicios suficientes y razonables, criterio reconocido en la Tesis Aislada con Registro digital 2029959.
Definición de prueba presuncional
La prueba presuncional es un medio de convicción reconocido por el derecho mediante el cual se acredita la existencia de un hecho desconocido a partir de indicios o hechos conocidos, comprobados y relacionados, que permiten inferirlo de manera lógica, razonable y conforme a las reglas de la experiencia.
Se utiliza principalmente cuando no existe prueba directa, y su eficacia depende de que los indicios sean suficientes, concordantes, pertinentes e idóneos, de modo que generen una conclusión razonable sobre el hecho que se pretende demostrar.
En materia fiscal, la prueba presuncional permite acreditar, por ejemplo, la materialidad de las operaciones, siempre que el conjunto de elementos probatorios explique coherentemente la realidad económica de la transacción.
Fundamento y naturaleza de la prueba presuncional
Los artículos 93, 190 a 196 y 218 del Código Federal de Procedimientos Civiles establecen las bases de la prueba presuncional . Esta figura permite acreditar hechos que no pueden verificarse de manera directa, mediante la acumulación de indicios que, en su conjunto, orientan lógicamente hacia la existencia de un hecho controvertido.
A diferencia de la prueba directa (como facturas o contratos), la prueba presuncional opera a través de inferencias razonables derivadas de circunstancias relacionadas con el caso, siempre que los indicios sean suficientes, concordantes y pertinentes.
De la interpretación de los artículos 93, 190 a 196 y 218 del Código Federal de Procedimientos Civiles, de aplicación supletoria a la Ley Federal de Procedimiento Contencioso Administrativo, se desprende que la ley reconoce a la prueba presuncional como un medio de convicción válido, el cual permite acreditar hechos respecto de los cuales no se cuenta con prueba directa. Dicha prueba se configura a partir de indicios suficientes , que permiten inferir razonablemente la existencia de un hecho desconocido que se pretende demostrar por ese medio indirecto.
Materialidad para efectos fiscales
La materialidad implica demostrar que una operación existió en la realidad económica, más allá de su documentación formal. No basta con contar con CFDI, contratos o registros contables; es necesario acreditar elementos como:
• Capacidad operativa del proveedor.
• Existencia de bienes o prestación efectiva del servicio.
• Evidencia de entrega, ejecución o cumplimiento.
• Relación con la actividad del contribuyente.
• Flujo real de recursos.
La autoridad suele cuestionar operaciones cuando detecta inconsistencias como:
• Proveedores sin infraestructura.
• Operaciones simuladas o inexistentes.
• Falta de evidencia documental complementaria.
• Discrepancias entre CFDI, pagos y contabilidad.
De acuerdo con la tesis judicial aplicable, el estándar probatorio puede sustentarse en un criterio de razonabilidad, incluso mediante prueba presuncional, cuando no exista evidencia directa suficiente, siempre que los indicios sean coherentes y relacionados con la operación.
Uno de los temas más controvertidos es la acreditación de la materialidad de las operaciones para efectos de devoluciones de impuestos, particularmente del Impuesto al Valor Agregado (IVA). La autoridad fiscal ha adoptado posturas cada vez más estrictas en la valoración probatoria, exigiendo evidencia suficiente para demostrar que las operaciones amparadas en comprobantes fiscales realmente ocurrieron.
En este contexto, la Tesis Aislada I.4o.A.47 A (11a.), con Registro digital 2029959 , publicada el 21 de febrero de 2025, cobra especial relevancia al establecer que el estándar probatorio para acreditar la materialidad de las operaciones puede sustentarse en un criterio de razonabilidad y en la prueba presuncional, incluso en ausencia de prueba directa. Consulta directa de la tesis en el Semanario Judicial de la Federación: https://sjf2.scjn.gob.mx/detalle/tesis/2029959
La tesis analiza el caso de un contribuyente que solicitó la devolución de un saldo a favor de IVA, misma que fue negada por la autoridad al considerar insuficiente la evidencia para acreditar la materialidad de las operaciones con sus proveedores. El Tribunal Federal de Justicia Administrativa confirmó la negativa; sin embargo, en amparo directo se cuestionó que no se hubieran valorado integralmente las pruebas ofrecidas.
El Tribunal Colegiado resolvió que:
• La materialidad no requiere exclusivamente prueba directa.
• Puede acreditarse mediante prueba presuncional basada en indicios suficientes.
• Debe aplicarse un criterio de razonabilidad para explicar lógica y coherentemente la operación.
• La valoración probatoria debe considerar la naturaleza de la operación y el contexto económico.
Asimismo, se reconoce que en operaciones comerciales complejas puede existir dificultad para obtener prueba directa, por lo que el contribuyente puede acreditar la materialidad con un conjunto de medios de convicción relacionados con la operación.
Ventajas y Desventajas
Ventajas.
• Reconoce la realidad económica sobre el formalismo excesivo.
• Permite acreditar operaciones mediante indicios razonables.
• Reduce la rigidez probatoria en devoluciones de IVA.
• Fortalece el derecho del contribuyente a una valoración integral de pruebas.
• Evita que la autoridad exija pruebas imposibles o desproporcionadas.
Desventajas
• No define un estándar claro de suficiencia probatoria.
• Mantiene un alto grado de discrecionalidad de la autoridad fiscal.
• La carga probatoria sigue recayendo principalmente en el contribuyente.
• Puede generar criterios inconsistentes en auditorías y devoluciones.
• La prueba presuncional requiere estructura lógica sólida, lo que implica mayor preparación documental.
Ejemplos
Ejemplo 1.- General
• Una empresa contrata servicios de consultoría y la autoridad cuestiona la materialidad al no encontrar evidencia física directa del servicio. El contribuyente acredita la operación mediante:
• Correos electrónicos.
• Entregables técnicos.
• Transferencias bancarias.
• Informes y reportes.
• Relación con su actividad económica.
• Fotos.
En conjunto, estos indicios permiten presumir razonablemente que el servicio se prestó.
Ejemplo 2.- Contenido en la tesis Aislada Registro digital 2029959 (Devolución de IVA)
Un contribuyente solicitó devolución de IVA. La autoridad negó el saldo a favor al considerar insuficientes:
• CFDI.
• Papeles de trabajo.
• Listas de asistencia.
• Identificaciones corporativas.
• Contratos privados.
• Etc.
El Tribunal determinó que la materialidad podía acreditarse mediante prueba presuncional, siempre que los indicios fueran suficientes, pertinentes y razonables para demostrar la existencia de las operaciones, aun sin prueba directa.
La razonabilidad como eje de la valoración probatoria
De lo anterior se desprende que, ante la ausencia de reglas específicas en el Código Fiscal de la Federación (CFF), la valoración de la prueba debe guiarse por la lógica y la experiencia común. Esto implica que el juzgador analice si
los indicios aportados permiten inferir, sin saltos ilógicos, la existencia real de las operaciones.
Por ejemplo, en un caso de exportación de mercancías, un contribuyente podría acreditar la materialidad de sus ventas al extranjero mediante:
• Cartas de crédito internacionales.
• Registros aduaneros de salida de mercancías (pedimentos de exportación).
• Comunicaciones con agentes aduanales.
• CFDI de ingresos por exportación y sus complementos de comercio exterior, en su caso.
• Contratos de compraventa internacional o órdenes de compra del cliente extranjero.
• Documentos de transporte internacional (conocimiento de embarque, guía aérea o carta porte internacional).
• Pólizas contables y registros en contabilidad que reflejen la operación.
• Estados de cuenta bancarios que evidencien la recepción del pago del cliente extranjero.
• Transferencias internacionales (SWIFT) y comprobantes de liquidación de divisas.
• Documentación de logística y embarque (packing list, lista de empaque, instrucciones de envío).
• Certificados de origen, cuando resulten aplicables.
• Reportes de inventarios y salidas de almacén vinculadas con la exportación.
• Seguros de transporte de mercancías.
• Evidencia fotográfica o documental del embarque de mercancías.
• Correspondencia comercial con el cliente extranjero (negociación, seguimiento y confirmación de entrega).
• Declaraciones informativas o reportes regulatorios relacionados con operaciones de comercio exterior.
El valor probatorio se fortalece cuando estos elementos muestran coherencia temporal, económica, financiera y documental, permitiendo construir una presunción razonable sobre la existencia real de la operación.
Estrategias para el contribuyente
Frente al rechazo de una devolución, el contribuyente debe adoptar una estrategia probatoria proactiva, apoyándose en una guía práctica de materialidad y defensa en devoluciones de IVA, un checklist profesional de materialidad y una metodología probatoria paso a paso aplicable a auditorías del SAT.
1) Integrar un expediente multifactorial: combinar documentos directos (como facturas) con elementos
indirectos (flujos financieros, comunicaciones, evidencia operativa).
2) Contextualizar las operaciones: explicar ante la autoridad la naturaleza del negocio y la forma en que los indicios se vinculan con la actividad económica.
3) Fundamentar la razonabilidad: demostrar que las inferencias propuestas constituyen la explicación más lógica y coherente frente a los cuestionamientos de la autoridad.
4) Acreditar la trazabilidad financiera: vincular pagos, cobros, estados de cuenta, transferencias y registros contables con cada operación cuestionada.
5) Demostrar la capacidad operativa: acreditar infraestructura, personal, activos, proveedores, logística y recursos necesarios para realizar la operación.
6) Relacionar toda la documentación: evitar evidencia aislada; cada documento debe conectarse cronológica y económicamente con la operación.
7) Atender el principio de razón de negocios: explicar el propósito económico, beneficio esperado y lógica comercial de la operación.
8) Aportar evidencia contemporánea: privilegiar documentación generada en el momento de la operación, no creada posteriormente para defensa.
9) Cuidar la consistencia fiscal y contable: que CFDI, contabilidad, declaraciones, DIOT, inventarios y estados financieros coincidan entre sí.
10) Anticipar observaciones de la autoridad: identificar posibles debilidades probatorias y reforzarlas antes de que sean cuestionadas.
11) Utilizar prueba presuncional estructurada: construir inferencias lógicas a partir de indicios convergentes, suficientes y razonables.
12) Aportar evidencia técnica o especializada: reportes, dictámenes, entregables, evidencia digital o técnica que demuestre la ejecución real de la operación.
13) Mantener control documental y trazabilidad: conservar expedientes organizados, completos y fácilmente verificables.
14) Actuar oportunamente en el procedimiento: responder requerimientos dentro de plazo, aclarar inconsistencias y ampliar pruebas cuando sea necesario.
15) Sustentar jurídicamente la defensa: invocar criterios judiciales, tesis relevantes (como la 2029959), principios probatorios y disposiciones legales aplicables.
PRODECON ha sostenido reiteradamente que:
• La materialidad debe analizarse bajo el principio de razón de negocios y realidad económica.
• La autoridad no puede exigir pruebas imposibles o excesivas.
• Los CFDI por sí solos no acreditan materialidad, pero constituyen indicio relevante.
• Debe realizarse una valoración integral y no fragmentada de las pruebas.
El criterio coincide con la tesis al reconocer que la materialidad puede acreditarse mediante un conjunto lógico de elementos probatorios.
Fundamentos Fiscales y Jurídicos.
• Código Fiscal de la Federación (CFF) – Art. 22 (Devoluciones).
• Código Fiscal de la Federación – Art. 42 (Facultades de comprobación de la autoridad).
• Código Federal de Procedimientos Civiles – Arts. 93, 190 a 196 y 218 (Prueba presuncional).
• Ley Federal de Procedimiento Contencioso Administrativo.
• Principio de razón de negocios – Art. 5-A CFF.
• Tesis Aislada I.4o.A.47 A (11a.), con Registro digital 20299591.
Conclusi ó n
La Tesis Aislada con Registro digital 2029959 representa un avance relevante en materia probatoria fiscal, al reconocer que la materialidad de las operaciones no debe limitarse a la prueba directa, sino que puede acreditarse mediante prueba presuncional sustentada en un criterio de razonabilidad. Este enfoque fortalece el derecho del contribuyente a una valoración integral de las pruebas y evita que la autoridad imponga estándares probatorios excesivos o de imposible cumplimiento.
No obstante, la carga probatoria continúa siendo significativa, por lo que resulta indispensable que los contribuyentes documenten adecuadamente sus operaciones, estructuren evidencia coherente y mantengan una trazabilidad económica y financiera suficiente para acreditar la realidad de sus actos.
La prueba presuncional no constituye un recurso secundario, sino un mecanismo jurídicamente reconocido que permite equilibrar la carga probatoria en escenarios donde la complejidad de las operaciones dificulta la obtención de evidencia directa. Su correcta aplicación fortalece el derecho a una defensa técnica efectiva y previene que formalismos excesivos anulen derechos sustantivos.
En un entorno fiscal cada vez más digitalizado, donde las transacciones dejan rastros electrónicos y redes de datos, la prueba presuncional puede convertirse en un puente entre la realidad económica y los requisitos formales de la ley. Así lo ha sostenido el Cuarto Tribunal Colegiado en Materia Administrativa del Primer Circuito en la tesis aislada citada. Frase célebre
Cuando estás empezando un negocio debes enfocarte en un mercado pequeño y concentrar en él todos tus esfuerzos (PETER THIEL “PayPa”)
EC.P.C. José Juan Rodríguez Morelos
Integrante de la Comisión de Seguridad Social e
Infonavit de la AMCP
Socio de Rodríguez Morales y Compañía, S.C.
ste programa voluntario implementado por el Seguro Social y avalado por la organización Internacional del Trabajo (OIT), busca promover empresas con entornos seguros y saludables, con el objetivo de prevenir riesgos de trabajo, enfermedades generales y cualquier problema de salud. Mejorando el bienestar de los trabajadores, se pretende disminuir incapacidades relacionadas con enfermedades y accidentes de trabajo que en determinado momento aumentan la siniestralidad de una compañía afectando directamente la determinación de la prima del seguro de riesgos de trabajo.
Antecedentes
No debemos olvidar que los trabajadores fueron uno de los sectores más afectados como consecuencia de la pandemia a partir del año de 2020 provocando severos problemas sociales y económicos en el ámbito empresarial, reportándose pérdidas de más de 10 millones en puestos de trabajo informales y más de 2 millones en puestos de trabajo formales. El sector salud se vio rebasado en infraestructura dentro del sector hospitalario impactando de manera significativa a nuestro país, provocando la atención urgente en crear programas
que relacionaran de manera institucional la relación de la economía, el bienestar social y principalmente la salud de los trabajadores involucrando al sector empresarial. De esta forma nace la iniciativa por parte del Seguro Social para darle forma a este programa Entornos Laborales Seguros y Saludables (ELSSA) (elsa.imss.gob.mx).
Establecido el antecedente que explica la creación del programa de Entornos Laborales Seguros y Saludables (ELSSA), podemos promoverlo como una herramienta eficaz dentro de las empresas, principalmente en aquellas compañías que cuentan con una plantilla laboral extensa de trabajadores y un alto riesgo de accidentes o enfermedades laborales en sus procesos operativos. El éxito de esta implementación requiere un gran esfuerzo por parte de las empresas y de los trabajadores ya que se deben establecer estrategias que impulsen el bienestar y la salud, así como un cambio en los hábitos y costumbres dentro del entorno laboral, esto sin duda, es una inversión económica que puede llevar tiempo en implementarla, sin embargo, una vez establecida puede tener un gran impacto en la prevención de accidentes y enfermedades que aumentan la prima de grado de riesgo, provocando pagos más elevados en la cuotas al Seguro Social.
Es importante que las empresas identifiquen de acuerdo a su actividad y objeto social las posibles exposiciones de salud a las que pueden estar expuestos sus trabajadores, ya que estas propician el desarrollo de enfermedades como, por ejemplo:
• Situaciones de daño y riesgo ergonómico. (estar parados o sentados o en una posición difícil durante
mucho tiempo dentro de la jornada laboral)
• Estar expuestos a ruido, radiación o vibraciones extremas.
• Estar expuesto a sustancias químicas peligrosas.
• Estar vulnerables a estrés laboral, ansiedad o algún factor daño psicológico.
• Enfermedades derivadas de algún tipo de intoxicación.
• Deterioros óseos como síndrome del túnel carpiano, lesiones de espalda, tobillos rodillas, artrosis, etc.
• Problemas de la vista como conjuntivitis, cataratas, glaucoma.
• Enfermedades bronco respiratorias por aspirar residuos de tela, platicos u otros.
Todos estos ejemplos de enfermedades o padecimientos son unos de los principales causantes de ausentismos e incapacidades dentro de la mayoría de las empresas, los cuales afectan directamente el computo para la declaración de la prima de grado de riesgo anual.
El objetivo de este art í culo es el de presentar una alternativa para aquellas empresas que buscan mejorar las condiciones de bienestar social y de salud de sus trabajadores, pero a su vez, disminuir la carga de las cuotas al seguro social por medio de la prevención de accidentes y enfermedades. Por tal motivo la identificación inmediata del causante de todas las siniestralidades que afectan la prima de grado de riesgo que ocurren dentro de la empresa, es de vital importancia y la principal área de oportunidad para autoevaluar e identificar los principales problemas al respecto. Para poder estar en condiciones de aplicar a dicho programa se debe invertir tiempo, sabemos que no es un trámite que se haga de la noche a la mañana y requiere la participación absoluta y convencimiento por parte de los patrones, lo cuales deben considerar diversos factores para llevar a buen puerto esta opción.
Consideraciones a observar por parte de las empresas.
Si bien el proceso de inscripción y registro dentro de la plataforma está explicado y es muy sencillo de realizar, las empresas deben tomar en cuenta los siguientes factores:
• Realizar una autoevaluación en materia de enfermedades y accidentes de trabajo, si la empresa por su giro y número de trabajadores no es propensa a una alta siniestralidad, podría optar por este programa de forma promotora del bienestar laboral y social de su empresa.
• En caso de que la compañía si tenga una alta siniestralidad, deberá designar a una persona o un grupo de personas dependiendo el tamaño de la empresa para controlar e implementar las medidas necesarias para estar aptos en la inscripción en el programa ELSSA.
• Es importante que la empresa considere el costo económico que implicaría el punto anterior, como sueldo de la o las personas involucradas en esta labor, inversión en adecuaciones del lugar de trabajo, uniformes, señalamientos, etc.
• En caso de que lo vayan a realizar personas que ya formen parte de la administración de la empresa, considerar el tiempo que estas necesitaran para preparar, encaminar y darle seguimiento al proceso de incorporación de la empresa en dicho programa.
Consideraciones a observar por parte de los trabajadores.
Ahora bien, los trabajadores también deben de realizar cambios en su estilo de vida, no únicamente en el entorno laboral, sino de manera conjunta en su entorno familiar promoviendo hábitos que eviten el desarrollo de enfermedades y atiendan todos los factores para atender la salud de ellos y de su familia, lo cual deberá ser acorde con su desarrollo y proceder laboral dentro de su entorno de trabajo. Algunos puntos a considerar son los siguientes:
• Los trabajadores pueden tener acceso a revisiones médicas mediante el programa PrevenIMSS donde personal de enfermería acude a las empresas para contar con condiciones laborales seguras (acuerdos previos con patrones).
• Los trabajadores deben de promover prácticas saludables dentro de su hogar, participando en actividades deportivas, medidas de prevención de enfermedades en casa mediante una alimentación sana, control de peso y cuidado de la familia.
• ( Mediante el programa ELSSA pueden elegir instalaciones que el IMSS ofrece a todas aquellas empresas inscrita en el programa: https://elssa.imss.gob.mx/Maps/IframeMap ).
• Denunciar todo tipo de violencia doméstica o maltrato infantil, el cual afecta directamente en el desempeño laboral de los trabajadores.
• Se deben seguir estrictamente todos los controles de bienestar y salud emitidos por la empresa y ser vinculados a reconocimientos y premios de cumplimiento.
• Capacitar a los trabajadores en cuanto la identificación y detección temprana de enfermedades dentro del ámbito laboral para disminuir la propagación masiva.
• Los trabajadores deben estar inscritos perfectamente en sus Unidades de Medicina Familiar y promover las herramientas que el seguro social les da para estar monitoreando su salud como la aplicación CHKT (Aplicación digital donde se ingresa con el CURP y un correo del trabajador).
Conclusiones.
En el mes de febrero de cada año se presenta la declaración de la prima de grado de riesgo, si ya se cumplió con esta obligación, registremos a nuestra empresa en este novedoso programa y comencemos cuanto antes a generar las condiciones necesarias para disminuir nuestra siniestralidad, será una grata sorpresa observar los resultados y los beneficios que se verán en la disminución de nuestra prima del siguiente año y más adelante en la disminución de accidentes y enfermedades dentro de la empresa.
Invertir en la salud de las personas trabajadoras es invertir en la salud y productividad de tu empresa. Al mejorarla salud se construye una sociedad más resiliente, una economía más robusta y, en el ámbito empresarial, una organización dinámica y productiva.
EDr y C.P.C. Francisco Sinhué Contreras Rangel
Integrante
de la Comisión de Síndicos y PRODECON
n febrero de 2026 el Instituto Mexicano del Seguro Social (IMSS) colocó en el centro del debate, sin intenciones de debatir, un mecanismo que durante años se movió en la zona gris de la “optimización laboral”: el uso de planes privados de pensiones para reducir artificialmente el Salario Base de Cotización, un tema por demás incómodo porque exhibe una práctica que muchos consideraban “ingeniería laboral”, cuando solo es un mecanismo de subcotización.
El problema no está en el instrumento jurídico, sino en su deformación para beneficio de unos y perjuicio de otros. Cuando una figura creada para proteger el retiro se usa para reducir artificialmente el Salario Base de Cotización (SBC), el efecto no es técnico, es estructural y con perjuicio. Lo que parece eficiencia financiera puede terminar siendo contingencia fiscal y, peor aún, daño irreversible para el trabajador.
El punto fin o: dónde se rompe la figura.
El mecanismo, sofisticación con apariencia de legalidad.
El esquema detectado es conocido por muchos asesores: salario registrado en niveles mínimos, complementos entregados a través de un tercero pagador bajo la etiqueta de “plan privado de pensión” y exclusión del monto del SBC. En términos prácticos, el trabajador percibe un ingreso completo; ante la seguridad social aparece como subcotizado. La diferencia se traduce en cuotas menores para el patrón y en derechos reducidos para el empleado. Aquí es donde la autoridad interviene, las modificaciones a las Disposiciones de Carácter General Aplicables a los Planes de Pensiones, junto con el convenio entre el IMSS y la Comisión Nacional del Sistema de Ahorro para el Retiro, fortalecen la verificación cruzada de información y condicionan el registro de los planes al cumplimiento fiscal del patrón. El mensaje es contundente: si existe simulación, habrá consecuencias.
El trabajador: el afectado silencioso.
La variable sacrificada.
El riesgo no se percibe en la nómina quincenal. Se manifiesta cuando ocurre una incapacidad, cuando se tramita un crédito de vivienda o cuando llega el momento del retiro. El SBC reducido impacta directamente el monto de las prestaciones. En casos extremos, la familia puede quedar desprotegida ante un fallecimiento. La simulación no solo disminuye cuotas; comprime derechos.
La previsión social: su esencia y su distorsión. La desviación.
La previsión social es el conjunto de prestaciones que el patrón otorga para mejorar la calidad de vida del trabajador y su familia, cubriendo contingencias futuras y fortaleciendo su bienestar integral. Debe otorgarla el empleador como parte de su política laboral, dentro del marco legal y con un propósito genuino de protección.
¿Por qué muchas empresas recurren a ella como estrategia? Porque el costo laboral formal en México es elevado y la presión por optimizar flujo es real. En ese contexto, la previsión social se convierte en una herramienta atractiva para estructurar paquetes de compensación más eficientes. El problema surge cuando esa búsqueda de eficiencia cruza la línea y se convierte en mecanismo de erosión contributiva.
La previsión social no es el enemigo, el mecanismo de subcotización sí.
El ángulo penal que no puede ignorarse.
La responsabilidad personal, nunca abstracta. Los artículos 307 y 308 de la Ley del Seguro Social tipifican la defraudación a los regímenes del seguro social cuando existe engaño u omisión deliberada para disminuir cuotas.
Las sanciones pueden alcanzar hasta nueve años de prisión dependiendo del monto involucrado.
No es un riesgo corporativo abstracto, es una contingencia que puede recaer en representantes legales, administradores y responsables financieros.
Conclusiones
El plan privado de pensiones es una herramienta legítima cuando cumple su finalidad: complementar el ingreso al momento del retiro definitivo. Si se utiliza para pagar salario disfrazado, la consecuencia no es solo una diferencia en cuotas; es una contingencia fiscal, reputacional y penal que puede comprometer la viabilidad del negocio.
El entorno cambió, la reciente coordinación institucional cierra espacios de opacidad, la supervisión compartida entre autoridades fiscales reduce la posibilidad de estructuras paralelas.
La pregunta ya no es si el esquema “funciona”. La pregunta correcta es ¿cuánto costará cuando deje de funcionar? Ya que ese costo casi siempre llega en el peor momento.
El contador público no puede permanecer neutral frente a estas estructuras, su función va más allá del cálculo; implica advertir riesgos, anticipar escenarios y defender la integridad del sistema de seguridad social.
Referencias
• Instituto Mexicano del Seguro Social y Comisión Nacional del Sistema de Ahorro para el Retiro. Convenio de colaboración para fortalecer la fiscalización de los Planes de Pensiones de Registro Electrónico, 16 de febrero de 2026.
• Ley del Seguro Social, artículos 307 y 308.
C.P. Jesús González Martín del Campo
Consultoría Financiera Moeblus
Una inversión en acciones tiene dos valuaciones: Una a costo de adquisición y otra con el precio de las acciones en el mercado que cambia cada día.
La diferencia entre las dos es la utilidad o la pérdida por realizar.
La pregunta es: ¿Es real o es una ilusión temporal?
Es real en términos económicos, pero no está realizada todavía.
No es real en términos contables. Mientras no se venda y no se entregue la acción, no ingresa el dinero importe de la venta y no se realiza la utilidad o la pérdida.
Se aplica acertadamente el principio de prudencia contable:
“Las pérdidas se registran cuando se conocen y las utilidades cuando se realizan.”
Sin embargo, en este artículo proponemos profundizar su análisis desde un punto de vista de negocio con los efectos psicológicos que conlleva y no tanto del punto de vista contable.
A continuación, se comparan las valuaciones de otros activos contra la valuación de acciones:
Registro de la actualización del valor de un inmueble y de otros gastos por depreciaciones, deterioro de inventarios, cuentas incobrables, etc.: El avalúo de un inmueble por un valuador calificado, certificado y autorizado, para actualizar los registros contables puede ser útil para la información financiera de la empresa durante un año o más, hasta que las circunstancias económicas hagan necesario obtener un nuevo avalúo.
Esa valuación y su registro contable producen una percepción de confianza y estabilidad a sus accionistas, proveedores, bancos y público en general.
Nadie cuestiona que la revaluación de un inmueble se registre en libros como definitivo y que ese mismo valor se muestre permanentemente durante más de un año en el Balance General dentro del rubro del Capital Contable como Superávit por Revaluación de Inmuebles.
También podemos referirnos a otras cifras que se aceptan sin cuestionar, tales como las estimaciones para cuentas incobrables, gastos para depreciación de activos fijos, gasto para baja de valor de inventarios por obsolescencia o deterioro, etc. Son muy similares a las revaluaciones de inmuebles porque producen la percepción de prudencia y de estabilidad, aunque las cifras estén lejos de ser exactas, basta que se consideren razonables.
Registro de la valuación de una inversión en acciones por el precio de cierre en la bolsa de valores:
El valor o el precio de una acción de una empresa pública cotizando diariamente en el mercado de valores, fluctúa
constantemente por las operaciones de compra y venta. Su valor durante el día se mantiene durante unos segundos, después su precio sube, baja, sigue bajando, se recupera, vuelve a bajar y al final del día cierra con ganancia o pérdida, con respecto al precio de cierre del día anterior.
Esa velocidad de los cambios de precio de una acción en la bolsa de valores, cada minuto y cada día y cada mes, causa la percepción de que la utilidad o pérdida por realizar es una ilusión temporal, muchas personas piensan que un valor tan cambiante no puede ser real y consideran que el único valor correcto es el costo de adquisición y que mientras no se vendan las acciones no hay pérdida o ganancia.
Han pasado muchos años de la modernización de sistemas contables y de la información financiera y todavía en la actualidad se sigue debatiendo sobre el tema de la utilidad o pérdida por realizar. Economistas reconocidos tratan de entender y definir algo que parece simple.
La percepción de ilusión es causada por la velocidad del cambio de valor en la inversión en renta variable:
En la valuación de los activos fijos tradicionales, los gastos para registrar las estimaciones para cuentas incobrables y para baja de valor de inventarios por obsolescencia o deterioro, hay una percepción de permanencia y estabilidad a tal grado que no requieren actualizarse tan frecuentemente.
Sin embargo, la valuación en el precio de las acciones que se mantienen para negociar en el mercado de valores debe ser registrada diariamente para proporcionar la información adecuada para la oportuna toma de decisiones de compra o de venta. Y por lo tanto, el valor de las acciones en el mercado de valores se percibe como algo temporal que cambiará cada día, etc. Y como el único valor que no cambia es el costo de adquisición, la mente tiende a reconocer y reafirmar que ese es el valor real, aunque el mercado diga otra cosa y que mientras no se vendan las acciones, no hay pérdida o ganancia.
Diferencia de criterios contables para el registro de los cambios de valor:
Pero hay que recordar que incluso los principios contables tienen diferentes criterios para el registro de los cambios de valor. Hay un criterio para la pérdida de valor de los inventarios de mercancías, y otro criterio diferente para la utilidad o pérdida derivada de la valuación de las acciones a precio de mercado.
Para los inventarios se reconocen solamente las pérdidas de valor. No se reconocen las utilidades no realizadas. Por regla contable los inventarios se valúan al resultado menor entre el costo o el valor neto realizable. Se dice que hay asimetría porque solamente se reconocen las pérdidas y se aplica el principio de prudencia de no sobrevalorar activos del negocio operativo y evitar inflar los estados financieros con utilidades no realizadas todavía.
La contabilidad de las empresas comerciales e industriales se enfoca en emitir estados financieros mensuales que reflejen razonablemente la situación financiera de la empresa. Por otra parte, las acciones que se mantienen para negociar (trading) son activos financieros y se valúan a valor razonable. Es decir, a precio de mercado. Se dice que en este caso hay simetría porque se reconocen tanto los efectos positivos como los negativos. Esto es muy importante, no solo para los fines de la información contable, sino para conocer e informar al día sobre su valor real en el mercado y apoyar al inversionista persona física, o bien, al funcionario
de la empresa: tesorero, director de finanzas, etc., a tomar diariamente las decisiones de compra o de venta, según convengan, con la mayor oportunidad posible.
La contabilidad de los inversionistas en acciones que las mantienen para negociar (trading) requiere ir al día, incluso al minuto, para que la información oportuna sea la base de las decisiones, de compra o de venta, durante el día.
Las utilidades por realizar pueden evaporarse:
En el mercado de valores se dice frecuentemente una frase: “Las ganancias no realizadas pueden evaporarse.”
Efectivamente, cuando hay una baja significativa en la bolsa, los periódicos informan del cambio sufrido en términos de porcentaje y también del valor en millones de pesos que se “evaporaron”.
La palabra “evaporar” se aplica correctamente porque simplemente cambió el valor de las acciones pendientes de venderse en el mercado.
Por lo tanto, al no venderse las acciones tampoco se realizaron ni las utilidades ni las pérdidas que tenían los inversionistas al cierre del día anterior. Al día siguiente su valor cambió y simplemente desaparecieron las utilidades por realizar y/o aumentaron las pérdidas por realizar, como consecuencia de la baja en el precio de la acción.
Factores que contribuyen al debate:
Hay por lo menos cuatro factores muy complejos que contribuyen al debate:
1) El precio de venta de las acciones al cierre del día. Es la base de la valuación de las acciones de los portafolios de los inversionistas y de los fondos de inversión, con un procedimiento para evitar manipulaciones y asegurar que el precio sea justo con un proceso llamado Subasta de Cierre que analiza las órdenes de los últimos cinco o diez minutos. No es simplemente el “último precio” al que alguien compró antes de que el reloj marcara la hora del cierre de operaciones.
2) La variación en el volumen de acciones negociadas en el día. No todos los días son iguales. El volumen de acciones operadas no es el mismo todos los días del mes. Influyen varios factores como: un día festivo en Estados Unidos, noticias económicas importantes, decisiones de bancos centrales, crisis financieras, avances tecnológicos, etc., causan incrementos o bajas considerables en el número de operaciones, en el volumen de acciones y obviamente en los precios. Y eso lleva a reflexionar que el valor de una empresa sigue siendo el mismo y lo que se refleja en el precio del mercado es la percepción de la gente por la economía en general, entre otras cosas.
3) La mayor parte de la riqueza de los grandes multimillonarios del mundo existe como utilidades no realizadas. Efectivamente, los fundadores de Tesla, Google, Amazon, Facebook, mantienen en su poder un porcentaje de las acciones de sus empresas para conservar el control. Y por otra parte, otros porcentajes muy importantes de las acciones de esas empresas están en poder de Brokers o Fondos Institucionales como Vanguard y BlackRock. El enorme valor que han alcanzado no se ha realizado todavía porque no están a la venta. Por lo tanto, en los mercados de valores cotiza un porcentaje menor de las acciones de las empresas y cada vez que suben los precios por las decisiones de compra de los pequeños inversionis-
tas que unidos tienen una minoría de las acciones, se incrementan las fortunas de los fundadores y de los Fondos Institucionales sin haber hecho nada en el mercado de valores. Es decir, sin haber vendido y realizado utilidades. Sin embargo, cuando uno de los grandes fondos decide tomar utilidades o cambiar de posiciones accionarias, las ventas de un gran volumen de acciones podría hacer caer el precio y la valuación causando pérdidas por realizar en los últimos compradores antes de la baja del precio.
4) Los sesgos psicológicos y sus consecuencias que afectan a casi todos los inversionistas y que afectan al precio de las acciones. Sentir con más intensidad el dolor por una pérdida económica que la alegría de una ganancia y eso lleva a la decisión de mantener acciones que van perdiendo para “no realizar la pérdida” y también a vender muy rápido las que van ganando. El exceso de confianza que lleva a la gente a asumir riesgos innecesarios. Seguir a la multitud. La gente se siente más segura haciendo lo mismo que los demás, se produce el efecto de manada, cuando todo el mundo compra y los precios suben… hasta que algo cambia. La ilusión de control de los inversionistas que sienten que pueden controlar o predecir el mercado más de lo que es realmente posible, pero a los mercados nadie puede controlarlos, están influenciados por miles de factores: economía global, política monetaria, innovaciones, eventos inesperados, etc. Por último, el sesgo de “lo más reciente”. Las personas tienden a pensar que lo que pasó recientemente seguirá pasando. Igual que se recuerda más el reciente error del empleado que siempre ha sido eficiente. Por eso, después de varios meses de subidas creen que el mercado seguirá subiendo o que después de una caída fuerte creen que el mercado seguirá cayendo. Pero los mercados suelen moverse en ciclos y la mejor inversión es la que requiere más disciplina, paciencia y control emocional, más que inteligencia.
El mercado de valores se mueve por decisiones humanas y es impredecible:
Los factores mencionados se suman a todas las consideraciones que se puedan hacer sobre el precio actual de las acciones en existencia, determinar su nuevo valor en el mercado y, por lo tanto, conocer el efecto en las utilidades o pérdidas por realizar. Entre varias observaciones y conclusiones hay una muy importante: El mercado de valores es gente y por lo tanto es impredecible.
Computadoras que colocan automáticamente las órdenes de compra y de venta:
Con el riesgo de caer en una contradicción aparente, debemos aclarar que actualmente se estima que más del 70% de las transacciones en los mercados de valores de países altamente desarrollados son ejecutadas por máquinas y sería demasiado técnico entrar en detalle en este artículo que no tiene ese objetivo. Basta decir que un enorme fondo de inversión utiliza algoritmos, programas, para no desequilibrar al mercado. Si quiere comprar un volumen enorme de acciones, no lo hace de golpe. Divide la orden en miles de pequeñas compras a lo largo del día para que la enorme compra pase desapercibida. También están los programas de análisis de sentimiento que escanean en tiempo real noticias, reportes
financieros e incluso redes sociales, para detectar el ánimo, positivo o negativo, sobre una empresa y operar antes de que se vuelva tendencia. Otros algoritmos están programados con reglas para vender, por ejemplo, si la acción cae un 5%. Pero hay que tener presente que los algoritmos de esas máquinas fueron programadas por gente, para operar sus instrucciones con mucha mayor velocidad.
La búsqueda de patrones:
La inteligencia del ser humano lo lleva a buscar patrones para entender, resolver y hasta predecir cuándo y cómo serán los movimientos en cualquier tipo de problema. Sin embargo, en el mercado de valores los patrones existen solamente en el pasado como registros históricos, pero pierden su capacidad predictiva porque el mercado es un sistema vivo que elimina cualquier ventaja predecible en cuanto aparece el patrón. Los patrones para predecir el futuro no existen. El mercado se mueve conforme a las reacciones de la gente.
En el denominado Análisis Técnico, se intenta predecir el comportamiento del mercado observando gráficas de los precios de una acción en un periodo de meses o años para anticipar cuándo comprar o cuándo vender pero es muy difícil aprovechar el momento porque el mercado tiene a autocorregirse. Si un patrón se vuelve demasiado obvio, miles de inversionistas intentarán actuar antes de que el patrón se complete y esa acción colectiva hace que el precio cambie inmediatamente eliminando así la oportunidad.
El mercado reacciona a noticias nuevas, inesperadas, y la gráfica con la que queremos predecir el futuro no guarda una correlación real con la gráfica del pasado.
Para demostrar lo anterior, a continuación se muestran las cotizaciones de seis de las acciones más importantes de la Bolsa Mexicana de Valores a través de más de 10 años. Esas empresas son poderosas y estables pero los precios en el mercado suben y bajan en periodos cortos y con rangos muy amplios que no se corresponden con la marcha normal de cada una de esas empresas y por eso finalmente los precios regresan a niveles razonables:

NOTA: Algunas cifras de la tabla pueden tener pequeñas diferencias si se comparan contra otras fuentes de información, pero no serán relevantes para los fines de este artículo.
Después de observar los importantes altibajos de los precios en la tabla anterior en términos porcentuales, se puede entender la existencia del debate sobre si las utilidades o pérdidas por realizar son reales o son una ilusión por distorsiones del mercado que se corregirán en el transcurso del tiempo.
Es interesante señalar que el IPC casi es el mismo en tres fechas muy diferentes: El 31 de diciembre de 2017, el 9 de mayo de 2022 y el 31 de diciembre de 2024 que cerró con 49 mil puntos más o menos.
Eso indica que la valuación de las empresas que conforman el índice se compensaban y el índice coincidía a pesar del transcurso de cuatro años y medio en el primer caso y siete años después en el tercer caso. Lo que confirma la impresión de que el valor de las acciones en la bolsa de valores es demasiado volátil. Los inversionistas que invirtieron originalmente en fondos que simulan el índice IPC, sin modificar su posición, tuvieron malos rendimientos
En el periodo del 31 de diciembre de 2015 al 31 de marzo de 2026, la utilidad del índice fue de 60% en 10 años y tres meses, un promedio anual de menos del 6% que se puede considerar bajo.
En el periodo del 31 de diciembre de 2017 al 9 de mayo de 2022, la utilidad del índice fue solamente de 0.5% en cuatro años y medio.
En el periodo del 9 de mayo de 2022 al 31 de diciembre de 2024, la utilidad del índice fue solamente de 0.9% en siete años.
Mientras que el porcentaje de utilidad de un año y tres meses, entre el 31 de diciembre de 2024 y el 31 de marzo de 2026, es de 38.5%.
De igual manera se pueden obtener los rendimientos de años completos, tanto del índice como de las acciones individuales.
Los factores psicológicos que producen los cambios constantes de los precios y las valuaciones de las acciones son muy importantes e influyen y ocasionan, a su vez, más cambios completando círculos que parecen interminables… hasta que algo ocurre y entonces se invierte el movimiento.
El registro del gasto para depreciación de un activo fijo no provoca absolutamente nada en el ánimo de un emprendedor.
En cambio el registro de la pérdida del día en la valuación de la cartera de inversión en la bolsa de valores sí impacta en el ánimo del inversionista.
En su mente vienen frases como: Mientras no venda, no he perdido, etc.
Y efectivamente, puede ser que al día siguiente se presente un “rebote” y aquella pérdida de ayer disminuya o hasta desaparezca.
O también continúe la tendencia a la baja y aumente la pérdida por realizar atrapando al inversionista durante mucho tiempo.
Entonces. ¿La utilidad o pérdida por realizar, es real o es una ilusión?
¿Es aceptable para una mente inteligente y analítica que la valuación de una empresa pública la establezcan inversionistas minoristas que deciden comprar una acción a un precio anormal que no corresponde a un análisis financiero?
Sin embargo, la respuesta la expresa cada uno de los
participantes del mercado de valores cuando coloca una orden de compra o de venta con un volumen y con un precio, ambos bien razonados, o bien, por un impulso emocional, una corazonada, etc.
La respuesta también la dejamos a los lectores después de haberles proporcionado la breve información de este artículo para su análisis y juicio.
Y, sin embargo, las empresas son las únicas que generan riqueza:
Más allá de estas cuestiones psicológicas y emocionales, los resultados del mercado de valores a largo plazo demuestran que es la mejor inversión que existe. Comparación de una inversión original en tres periodos: Los últimos 50, 25 y 10 años ajustados para eliminar la inflación y su posición final en orden de importancia:
Sube
Solo transfieren rendimiento financiero.
(Información obtenida con Inteligencia Artificial por la complejidad de los cálculos.)
Las acciones ganan mucho más porque las empresas son las únicas que generan valor: Innovan, aumentan su productividad, crean nuevos productos, reinvierten utilidades, etc.
Sistema de información diaria:
Por otra parte, es muy recomendable, más bien indispensable, que el sistema electrónico de la contabilidad personal del inversionista le permita simular los efectos que tendrían en su portafolio las compras y/o las ventas de acciones con diferentes precios hacia abajo o hacia arriba, con objeto de tomar las decisiones de colocar las órdenes de compra o de venta que sean más convenientes y esperar que se realicen esas operaciones en el mercado.
Eso es actuar con objetivos muy claros y evitar comprar y vender por impulsos emocionales.
Tener objetivos le permite al inversionista no estar encadenado a su computadora observando durante toda la jornada los cambios de las cotizaciones en tiempo real, causándole estrés en menor o mayor medida.
En los inversionistas inexpertos los cambios diarios en los precios de cierre de las acciones causan euforia cuando suben y frustración cuando bajan.
La base lógica es que un inversionista intente comprar una acción al precio más bajo posible y venderla cuando llegue a su máximo precio.
Sin embargo, se puede asegurar que en un periodo determinado, ningún inversionista acierta a comprar una
NEGOCIOS Y FINANZAS
acción en la fecha del precio más bajo del mercado, y tampoco acierta al vender en la fecha en que el precio de esa acción es el más alto del mercado.
Por lo tanto, generalmente al comprar en un periodo de tendencia bajista se compra una acción cuyo precio sigue cayendo. Obviamente al inversionista le puede causar una frustración por generar una pérdida por realizar.
Esa frustración puede ser mayor si el inversionista decide esperar a que el precio de la acción baje más para comprar otro lote de acciones y resulte que el precio llegue a un nivel tan bajo que empieza a subir cuando otros inversionistas deciden comprar haciendo subir el precio y el inversionista de nuestro ejemplo no logró comprar por esperar demasiado.
Y lo mismo ocurre cuando el inversionista vende la acción en un periodo de tendencia al alza. Obviamente al inversionista le puede causar una frustración porque la utilidad realizada pudo ser mayor cuando observa que el precio de la acción vendida continuó subiendo.
Solamente los inversionistas expertos y prudentes controlan sus impulsos y emociones y actúan con base en objetivos presupuestados bien calculados, en análisis y técnicas que se mencionarán más adelante.
Cumplir con los objetivos de compra o de venta establecidos en una hoja de ruta evita las euforias y frustraciones tan peligrosas en esta actividad. Lo importante es cumplir con los objetivos previstos y no pensar en el hubiera, porque no existe.
Mientras tanto, los inversionistas inexpertos y los especuladores influyen en el mercado con sus decisiones impulsivas de compra o de venta irracionales que se denomina “comportamiento o efecto de manada”, provocando inestabilidad en el mercado.
Aquí aplica una frase muy cierta acuñada hace 2500 años: “El conocimiento sin práctica, es inútil; la práctica sin conocimiento, es peligrosa.”
Confucio 551 A.C. – 479 A.C.
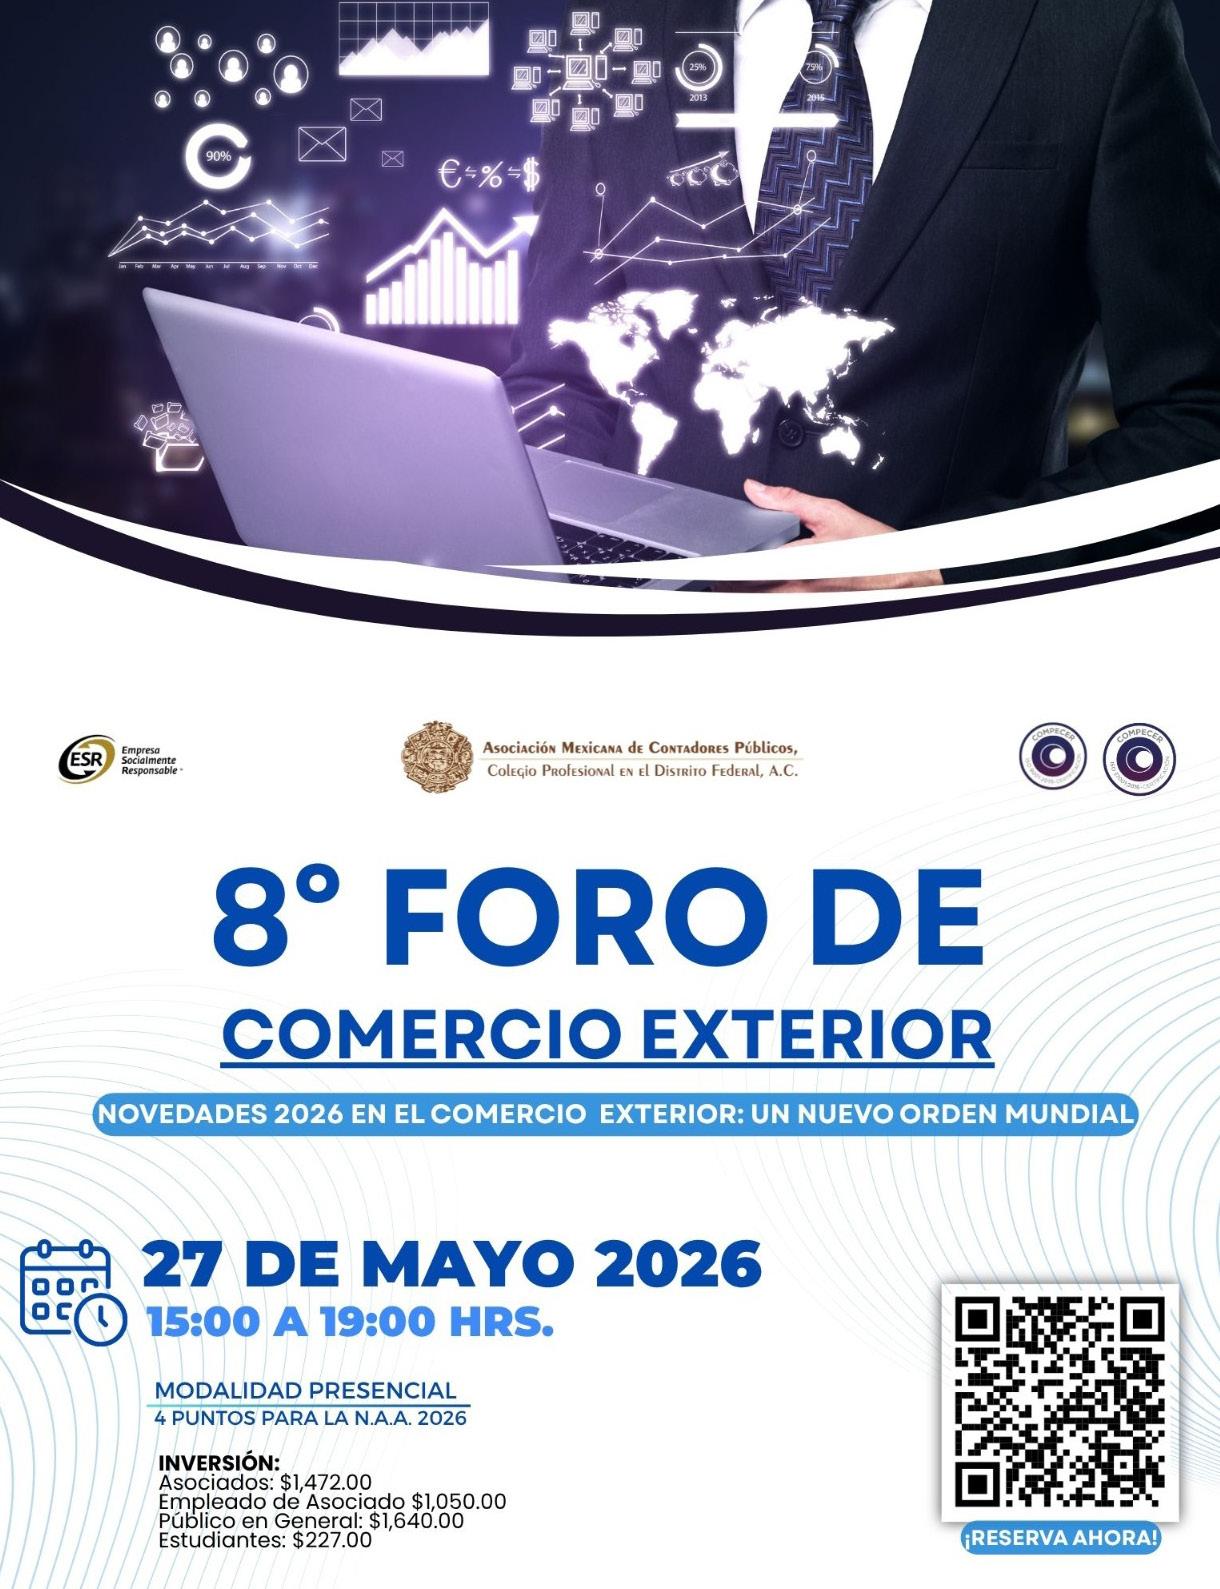
La AMCP llevó a cabo con gran éxito el 2º Foro de Ética e Integridad Profesional, consolidando un espacio de diálogo y actualización enfocado en uno de los pilares fundamentales del ejercicio profesional: la ética.
Durante la jornada, especialistas de alto nivel compartieron sus perspectivas en torno a la integridad y su impacto en diversas áreas, destacando la relevancia de la ética en la investigación científica, el servicio al contribuyente y la justicia administrativa. Cada intervención permitió profundizar en la importancia de actuar con responsabilidad, transparencia y compromiso en el entorno profesional actual.
Este foro se distinguió por generar un ambiente de reflexión y análisis, en el que se reforzó el papel de la ética como una disciplina transversal que guía la toma de decisiones y fortalece la confianza en las instituciones y en los profesionales.
La AMCP reconoce y agradece la valiosa participación de ponentes y asistentes, quienes contribuyeron a enriquecer este encuentro, reafirmando el compromiso de la Asociación con la formación integral y el fortalecimiento de la práctica profesional.
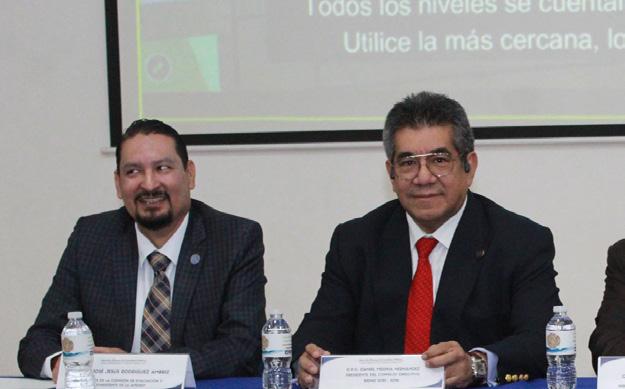
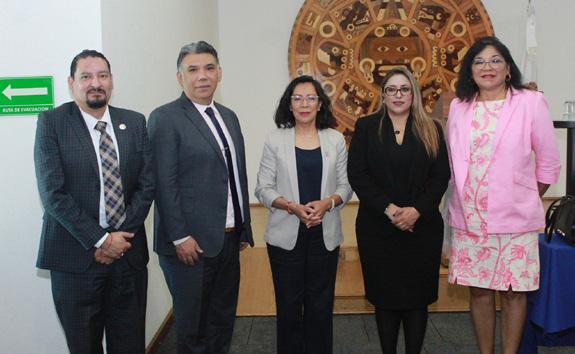

on gran entusiasmo se llevó a cabo el Segundo Desayuno con Comisiones 2026 de la AMCP, un espacio de encuentro que permitió compartir los resultados alcanzados durante el primer trimestre del año, así como presentar los nuevos proyectos y objetivos que marcarán el rumbo de la Asociación en los próximos meses.
Durante la sesión, se destacó la importancia del trabajo coordinado entre las distintas Comisiones de Trabajo, cuyo compromiso, generación de contenido, propuestas e iniciativas han sido fundamentales para impulsar el crecimiento y fortalecimiento institucional.
Este encuentro no solo permitió alinear esfuerzos y reforzar estrategias, sino también reconocer la valiosa participación de cada integrante, quienes, con su dedicación, contribuyen activamente al posicionamiento y desarrollo de la AMCP.
A través de este tipo de espacios, la Asociación reafirma su compromiso con la colaboración, la innovación y el fortalecimiento de su comunidad profesional.
Porque es gracias al trabajo en equipo que seguimos construyendo una AMCP más sólida, participativa y en constante evolución.

Con el objetivo de fortalecer la relación entre la academia y el ejercicio profesional, la AMCP llevó a cabo el Desayuno con Instituciones Educativas, un espacio de diálogo y colaboración con representantes de diversas instituciones académicas.
Durante este encuentro, se reafirmó el compromiso de la Asociación por impulsar la formación de las nuevas generaciones de profesionales de la contaduría, destacando la importancia de construir vínculos sólidos que favorezcan el desarrollo académico y la integración temprana al ámbito profesional.
Asimismo, se presentaron dos de los proyectos académicos más relevantes dirigidos a la comunidad estudiantil: el Encuentro Universitario NIF 2026 y el Encuentro Fiscal Universitario, iniciativas que promueven el análisis, la investigación, el desarrollo del talento universitario y el acercamiento con el gremio contable.
Este tipo de espacios consolidan la visión de la AMCP como un puente entre la educación y la práctica profesional, contribuyendo activamente al fortalecimiento del futuro de la contaduría pública.
El evento con motivo del Día del Niño en la Asociación se consolidó como una de las celebraciones más significativas y entrañables dentro de nuestro calendario institucional. Más allá de ser una jornada de convivencia y esparcimiento, esta actividad reflejó profundamente los valores que nos definen como comunidad: la unión familiar, la solidaridad y el compromiso social.
Durante el encuentro, las familias de nuestros asociados compartieron momentos llenos de alegría, juegos y cercanía, fortaleciendo los lazos que dan sentido a nuestra Asociación. La presencia y participación de niñas y niños nos recordó la importancia de construir espacios donde el desarrollo profesional también conviva con el bienestar personal y familiar.
Uno de los aspectos más destacados fue la colecta de juguetes, una iniciativa que trascendió la celebración para convertirse en un acto de generosidad y empatía. Gracias a esta acción, fue posible llevar alegría a niños en situación vulnerable, al tiempo que se fomentó en nuestros pequeños el valor de compartir y ayudar a los demás, sembrando en ellos principios fundamentales para una sociedad más solidaria.
Este evento no solo celebró la infancia, sino que también reafirmó nuestro compromiso con la formación de una comunidad más humana, consciente y participativa. Con este espíritu, la Asociación continúa avanzando hacia los próximos encuentros institucionales, como las Jornadas del Estudiante, donde seguiremos impulsando el desarrollo de nuevas generaciones y fortaleciendo el futuro de nuestra profesión.