Junio 2026 No. 024
Junio 2026 No. 024
C.P.C. Daniel Medina Hernández
C.P.C. Hilda Rodríguez Jiménez Vicepresidenta General
L.C.C Hortencia Vázquez Vázquez Vicepresidenta del Sector Privado
C.P.C. Mirna Hernández Escamilla Vicepresidente del Sector Público
L.C.C. Griselda Martínez Madrigal Vicepresidenta de Servicio a Asociados
C.P.C. Jesús Antonio Gómez González Vicepresidente de Capacitación
L.C.C. Leónides Jerónimo Solano Primer Secretario Propietario Presidente
L.C.C. Jorge Alberto González Martínez Vicepresidente del Sector Docente
C.P.C. Minerva Luciano Barocio Vicepresidenta del Sector Externo
C.P.C. Marisol Reyes Herrera Vicepresidenta de Finanzas
C.P.C. Adolfo Cortés Herrera Segundo Secretario Propietario
Boletín Normas de Información Financiera de la AMCPDF es un órgano de comunicación interna con frecuencia mensual para los miembros de la Asociación Mexicana de Contadores Públicos, Colegio Profesional en el Distrito Federal, A.C. Número 024 Junio 2026
La opinión de los colaboradores es responsabilidad exclusiva de los mismos y no refleja necesariamente la posición de la Asociación Mexicana de Contadores Públicos, Colegio Profesional en el Distrito Federal, A.C. sobre los temas que se abordan Imágenes de stock: pexels.com, canva.com y freepik.es
Características Cualitativas de los Estados Financieros Marco Conceptual NIF
Los Presupuestos y su Relación con las NIF: Herramientas Estratégicas para una Gestión Financiera
De Estudiante a Profesional: El Valor de Participar en un Colegio
En un entorno económico cada vez más dinámico, regulado y transparente, la información financiera se ha convertido en uno de los pilares fundamentales para la toma de decisiones estratégicas, el cumplimiento normativo y la generación de confianza entre inversionistas, autoridades y usuarios de los estados financieros.
El Consejo Mexicano de Normas de Información Financiera continúa evolucionando para responder a los desafíos actuales de las organizaciones, incorporando criterios más robustos en materia de valuación, revelación, sostenibilidad, control interno y gobierno corporativo. Hoy más que nunca, la correcta aplicación de las NIF no solo representa una obligación técnica, sino una herramienta indispensable para fortalecer la transparencia y la calidad de la información financiera.
El objetivo de estos boletines es abordar temas de gran relevancia para profesionistas, empresarios, auditores y estudiantes: analizando cambios normativos recientes, implicaciones fiscales vinculadas con las NIF, áreas de riesgo identificadas por la autoridad fiscal, así como tendencias relacionadas con sostenibilidad y revelación financiera. Asimismo, analizar cómo una adecuada depuración contable y un sólido control interno pueden disminuir contingencias y fortalecer la confiabilidad de los estados financieros.
La profesión contable enfrenta el reto de mantenerse actualizada ante reformas constantes y nuevos modelos de negocio. Por ello, este boletín busca ser un espacio de análisis, reflexión y actualización técnica que contribuya al desarrollo profesional y a la generación de información financiera útil, confiable y oportuna.
Agradecemos a nuestros lectores su interés y confianza, esperando que el contenido de esta edición aporte valor práctico y contribuya al fortalecimiento de la cultura financiera y contable en nuestras organizaciones.
C.P.C. Gloria Árevalo Reyes Integrante de la Comisión de Normas de Información Financiera
Con el gusto y privilegio de saludarlos nuevamente damas y caballeros asociados de la AMCP, les envío un afectuoso abrazo y deseando se encuentren bien, en todos los ámbitos de su vida.
Los diferentes usuarios de la Información Financiera que preparamos los profesionales de la contaduría y que integramos en los estados financieros que debemos entregar a nuestros clientes, debemos entregar estos elaborados, analizados e interpretados aplicando las Normas de Información Financiera vigentes.
El objetivo de las NIF es regular la elaboración y presentación de la información compilada en los estados financieros de las entidades económicas utilizando una terminología y un punto de referencia común a los profesionales de la contaduría para que generen información comparable, promoviendo un mejor entendimiento de esta
El Marco Conceptual vigente de las NIF a partir del 1° de enero 2023 se presenta la NIF A-1 integrada por 10 capítulos. Para una mejor comprensión del cambio de estructura, a continuación, se presenta un comparativo del MC anterior con el nuevo:
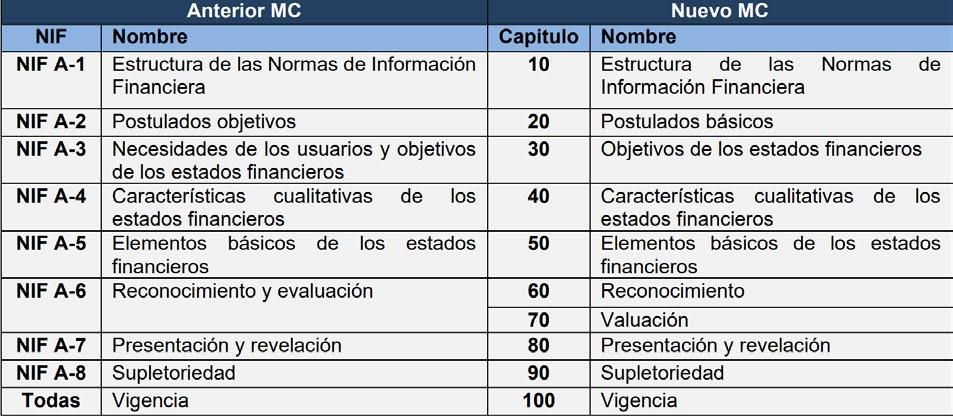
El capítulo 40 nos da a conocer las Características Cualitativas de los Estados Financieros
En esta ocasión abordaremos el tema de las características cualitativas fundamentales de los Estados Financieros, que son características que den certeza a su utilidad para la toma de decisiones en las entidades económicas:
40 Características cualitativas de los estados financieros
Las cuales se clasifican en:
a) características cualitativas fundamentales; y
b) características cualitativas de mejora.
La utilidad es la característica fundamental que deben tener los estados financieros; cuya definición es:
Utilidad:
• Cualidad de satisfacer las necesidades comunes de los usuarios y constituye el punto de partida del
C. P. y M. D. F. José Luis Arroyo
Amador
Presidente de la Comisión de NIF de la AMCPDF
Consultor financiero, fiscal y contable jlarroyoa@audaciacorporativafiscal.com
usuario para derivar las características cualitativas fundamentales y de mejora.
Las características fundamentales deben cumplirse sin excepción alguna para que los estados financieros sean útiles, mientras que las de mejora son altamente deseables y deben cumplirse a su nivel máximo posible.
Los estados financieros sin las características cualitativas fundamentales no son útiles, y no se vuelven útiles al tener sólo las características cualitativas de mejora.
Características CUALITATIVAS FUNDAMENTALES
Importancia relativa
La información tiene importancia relativa si existe el riesgo de que su omisión o presentación errónea afecte la percepción de los usuarios para su toma de decisiones.
EL juicio profesional será fundamental para poder considerar la importancia relativa, por lo que nuestra experiencia profesional, la capacidad técnica y el conocimiento de la operación de los entes económicos de los que se presenten los estados financieros, permitirá considerar entre otras consideraciones, las siguientes:
I. Importancia relativa en atención a aspectos cuantitativos
II. Importancia relativa en atención a aspectos cualitativos
Se deben considerar los siguientes conceptos:
9 Relevancia: cuando influyen en la toma de decisiones económicas de quién los utiliza y sirven de base en la elaboración de predicciones y en su confirmación, así como en mostrar los aspectos más significativos de la entidad.
9 Valores de predicción y confirmación: Coadyuvar a los usuarios a realizar predicciones y servir para confirmar o modificar predicciones anteriores, para evaluar la certeza y precisión de esta información.
9 mportancia Relativa: evaluar si existe riesgo de que su omisión o presentación errónea afecte la percepción de los usuarios en la toma de decisiones (interpretación de la información).
Representación fiel Cuando las transacciones y otros eventos son congruentes con la sustancia económica de los estados financieros y deben:
a) a) reflejar correctamente transacntos realmente sucedidos (veracidad);
b) b) encontrarse libres de sesgo o prejuicio (neutralidad); y
c) c) contener toda aquella información que ejerza influencia en la toma de decisiones de los usuarios generales (información completa)
9 Veracidad: Veraz y libre de error, se deben reflejar correctamente las transacciones y otros eventos realmente sucedidos. La veracidad respalda la confianza y credibilidad del usuario de los estados financieros
9 Neutralidad: los estados financieros no deben ser subjetivos o estar manipulados o distorsionados para beneficio de algún o algunos grupos o sectores, que puedan perseguir intereses particulares diferentes a los de los usuarios de los estados financieros.
9 Información completa: se deben incluir todas las transacciones y otros eventos que afectaron económicamente a la entidad y expresarse de forma clara y comprensible
Conclusión:
Para cumplir con el objetivo de una mayor transparencia de la información presentada a nuestros clientes en los estados financieros y sus notas, garantizarán a los usuarios contar con reportes financieros de calidad que les permitan tomar decisiones adecuadas para el logro de sus objetivos financieros y con ello lograr mayor liquidez, productividad y rentabilidad del negocio y el retorno de la inversión de los socios, accionistas o inversionistas, entre otros puntos relevantes.
Es responsabilidad de los profesionales de la Contaduría coadyuvar con los empresarios a lograr su permanencia en el mercado y su crecimiento mediante la planeación financiera que se debe realizar en base a la información contable de los períodos anteriores, que permitan cumplir con todas las obligaciones legales vigentes, incluyendo las fiscales y tener éxito en el logro de los objetivos financieros de las empresas.
Deseándote éxito y salud
EC.P.C. Gloria Árevalo Reyes
Integrante de la Comisión de Normas de Información Financiera
n el entorno empresarial de México en 2026, marcado por la volatilidad económica, la digitalización de los procesos y mayores exigencias de control y transparencia, presupuestar ha dejado de ser una práctica deseable para convertirse en una necesidad estratégica.
Sin embargo, un presupuesto desconectado de la realidad financiera de la empresa corre el riesgo de convertirse en una proyección poco útil. La planeación efectiva no surge únicamente de estimar ingresos o contener gastos, sino de construir escenarios sobre información confiable, consistente y técnicamente sustentada.
En este contexto, las Normas de Información Financiera adquieren un papel central. Más que un marco de cumplimiento contable, constituyen la base que permite transformar los datos financieros en herramientas de análisis, control y toma de decisiones.
La verdadera inteligencia financiera surge cuando la planeación presupuestal se construye sobre información útil, comparable y alineada con la realidad económica de la empresa. Solo así el presupuesto deja de ser una intención y se convierte en una hoja de ruta con sustento.
El presupuesto como herramienta de anticipación
Con frecuencia, el presupuesto se percibe como un documento rígido o una simple meta financiera. En realidad, su función va mucho más allá: es una herramienta de anticipación que permite gestionar riesgos, asignar recursos con mayor eficiencia y tomar decisiones con oportunidad.
Una de sus principales virtudes es que permite distinguir entre rentabilidad y liquidez, dos conceptos que no siempre avanzan al mismo ritmo. Una empresa puede mostrar utilidades en sus estados financieros y, al mismo tiempo, enfrentar dificultades para cubrir nómina, proveedores o compromisos de corto plazo.
En este sentido, el presupuesto —particularmente el flujo de efectivo proyectado— permite anticipar tensiones de liquidez, identificar necesidades de financiamiento y ajustar decisiones operativas antes de que el problema se materialice.
Además, constituye una herramienta clave de control interno. La comparación entre cifras presupuestadas y resultados reales permite detectar desviaciones relevantes
en costos, gastos, márgenes o niveles de producción. Más que señalar errores, este análisis permite identificar áreas de mejora, corregir ineficiencias y proteger la rentabilidad del negocio.
Un presupuesto bien diseñado no limita la operación: le da dirección.
¿Q ué aportan las NIF a la planeación financiera?
La planeación financiera eficaz parte de un principio básico: no es posible proyectar con precisión si no se cuenta con información confiable sobre la situación actual de la empresa.
En este sentido, las NIF no solo regulan el registro de las operaciones; también proporcionan la base técnica sobre la cual se construyen presupuestos realistas, comparables y útiles para la toma de decisiones.
Uno de los principios más relevantes es el de sustancia económica, previsto en la NIF A-2, que exige reconocer las operaciones conforme a su realidad económica y no únicamente a su forma jurídica. En términos presupuestales, esto implica proyectar con base en la dinámica real del negocio, sus compromisos y su capacidad operativa.
Asimismo, el criterio de devengación contable resulta fundamental. Un presupuesto sólido no debe considerar únicamente cuándo sale o entra el efectivo, sino también en qué momento nacen los derechos, obligaciones, costos y gastos. Esta visión permite anticipar compromisos y evitar decisiones basadas en una percepción incompleta de la situación financiera.
Por su parte, la estructura de los estados financieros regulados por la NIF B-3 y la NIF B-6 facilita que los resultados reales puedan compararse con lo presupuestado de forma ordenada y consistente.
Cuando la planeación financiera se construye con base en información alineada a las NIF, el presupuesto deja de ser una estimación aislada y se convierte en una herramienta de gestión con verdadero valor estratégico.
Datos históricos y gestión de riesgos: la relación real 9 La relación entre los presupuestos y la información financiera no es lineal, sino dinámica. La calidad de la planeación depende, en gran medida, de la confiabilidad de los datos históricos sobre los que se construyen las proyecciones.
En este sentido, las NIF desempeñan un papel fundamental al establecer criterios que permiten reconocer, medir y presentar la información financiera de forma consistente. Esta trazabilidad no solo fortalece la contabilidad: también da sustento a las decisiones futuras.
Cuando los registros históricos son confiables, el
presupuesto permite proyectar escenarios con mayor precisión, identificar tendencias y anticipar riesgos. Por el contrario, una planeación construida sobre información deficiente puede generar decisiones equivocadas en materia de inversión, liquidez, costos o crecimiento.
Además, el análisis de desviaciones entre lo presupuestado y lo efectivamente ocurrido constituye una de las herramientas más valiosas de gestión. La información contable muestra qué sucedió; el presupuesto permite evaluar qué se esperaba que sucediera y por qué existieron diferencias.
En un entorno como el de México en 2026, donde la eficiencia operativa, el control interno y la consistencia financiera son cada vez más relevantes, presupuestar sin sustento técnico implica asumir riesgos innecesarios: desde problemas de liquidez hasta decisiones que comprometan la estabilidad del negocio.
Cuando presupuestar bien cambia una decisión: caso práctico
Para aterrizar estos conceptos, vale la pena revisar un caso sencillo del sector alimenticio en México. Una panadería con operación consolidada proyectó ventas mensuales por $800,000 para el siguiente trimestre, tomando como base el comportamiento favorable del año anterior y el crecimiento sostenido de su clientela.
En principio, los resultados esperados parecían suficientes para justificar la apertura de un nuevo punto de venta. Sin embargo, al revisar con mayor detalle la información financiera y los costos asociados a la operación, surgió un elemento clave: el incremento reciente en el precio de insumos básicos y energéticos.
Con base en la correcta valuación de inventarios conforme a la NIF C-4, se identificó un aumento del 18% en el costo de materias primas esenciales, lo que impactaba directamente el margen operativo proyectado.
Este hallazgo modificó el análisis de la administración. Aunque el volumen de ventas seguía siendo atractivo, el flujo de efectivo estimado para los siguientes meses mostraba una presión relevante sobre la liquidez.
A partir de esta revisión, la empresa optó por posponer la expansión y priorizar acciones correctivas: renegociar condiciones con proveedores, ajustar precios en líneas de mayor margen y optimizar desperdicios en producción. Este tipo de decisiones muestran que un presupuesto útil no solo proyecta ingresos: también permite anticipar riesgos cuando se construye sobre información contable técnicamente sustentada.
Conclusión
En el entorno empresarial actual, improvisar en materia financiera sigue siendo uno de los riesgos más costosos para cualquier organización. Con frecuencia, los problemas no surgen por falta de mercado o de oportunidades, sino por la incapacidad de anticipar señales clave en costos, liquidez, márgenes o necesidades de inversión.
Presupuestar con visión estratégica implica entender que los números no funcionan de forma aislada. Mientras las Normas de Información Financiera aportan orden, consistencia y comparabilidad a la información financiera, el presupuesto permite proyectar escenarios, asignar recursos y tomar decisiones con oportunidad.
La verdadera fortaleza de la gestión financiera radica en integrar ambas herramientas: la técnica contable para
comprender la realidad y la planeación para anticipar el rumbo.
En este contexto, el papel del profesional financiero ya no se limita al registro de operaciones pasadas. Su valor estratégico está en transformar información en decisiones que fortalezcan la estabilidad, la continuidad y el crecimiento sostenible de las organizaciones.
• Consejo Mexicano de Normas de Información Financiera. (2026). Normas de Información Financiera (NIF) vigentes. CINIF.
• Burbano, J. (2024). Presupuestos: Enfoque de gestión, planeación y control de recursos (5.ª ed.). McGraw-Hill.
• Welsch, G. A., Hilton, R. W., & Gordon, P. N. (2023). Presupuestos: Planificación y control (6.ª ed.). Pearson Educación.
DIntegrante de la Comisión de Normas de Información Financiera
urante la universidad, muchos estudiantes de contaduría escuchan hablar de los colegios de profesionistas, pero pocas veces entienden realmente qué hacen o para qué sirven. Incluso, es común pensar que pertenecer a uno es algo lejano, reservado para contadores con muchos años de experiencia o socios de despachos.
Es común escuchar frases como: “Todavía no estoy listo”, “Primero necesito experiencia” o “Cuando tenga más conocimientos, quizá me acerque”. Esta percepción hace que muchos estudiantes pospongan un acercamiento que podría marcar una diferencia importante en su formación.
La realidad es distinta. Participar en un colegio profesional no es un punto de llegada; muchas veces, es un punto de partida. Es un espacio donde estudiantes y recién egresados pueden comenzar a transformar la teoría universitaria en criterio profesional.
El primer acercamiento: descubrir una nueva perspectiva
Para muchos estudiantes, el primer acercamiento a un colegio profesional representa un cambio importante en la forma de ver la profesión.
De pronto, se tiene la oportunidad de escuchar discusiones técnicas reales, conocer experiencias de contadores con trayectoria y comprender cómo se analizan problemas que pocas veces aparecen en ejercicios universitarios.
En este entorno, el estudiante descubre algo importante: la profesión contable no se limita al cumplimiento de obligaciones fiscales o al registro de operaciones. Existe análisis, criterio, interpretación y actualización constante. Escuchar cómo otros profesionistas resuelven situaciones complejas o interpretan cambios normativos ayuda a desarrollar una visión más amplia del ejercicio profesional.
Muchos recién egresados coinciden en que participar en espacios profesionales les permitió reducir la brecha entre lo aprendido en la universidad y lo que realmente sucede en el ámbito laboral.
• El verdadero valor de participar en un colegio
• Aprendizaje práctico: Uno de los grandes beneficios que se tiene es la posibilidad de aprender casos reales y experiencias compartidas. Escuchar a otros profesionistas hablar sobre dichos casos ayuda a entender como se aterrizan los conceptos técnicos. Muchas veces, lo que en el aula parecía complejo poco a poco va teniendo sentido.
• Desarrollo técnico profesional: La universidad proporciona bases técnicas, pero participar en un colegio, ayuda al estudiante a comprender que no siempre existe una única respuesta correcta y que, en muchas ocasiones, el contador debe argumentar, analizar y sustentar decisiones.
• Networking y crecimiento profesional : Otro aspecto valioso es la posibilidad de conectar con otros profesionistas.
• Actualización constante: Una de las características más importantes de nuestra profesión contable es su constante evolución. Lo que nos obliga a actualizarnos mes con mes de acuerdo con las disposiciones fiscales, normas financieras y de las necesidades de las empresas. Participar en un colegio permite mantenerse en constante actualización de grandes ponentes.
Para un estudiante universitario, participar en un colegio puede parecer intimidante al principio. Sin embargo, lejos de ser un espacio exclusivo para expertos, puede convertirse en un entorno de aprendizaje, crecimiento y motivación profesional.
Acercarse a un colegio no significa tener todas las respuestas, sino comenzar a hacer mejores preguntas.
En el mundo de las inversiones es importante conocer el valor del dinero en el tiempo, el rendimiento esperado y la forma en que podemos administrar nuestro capital invertido, en este boletín mencionaremos algunos cálculos financieros que nos permitirán entender estos temas esenciales al momento de realizar una inversión.
Podemos mencionar que existe una estrecha relación entre Dinero y Tiempo, siendo dos factores para considerar si queremos que nuestro patrimonio en este caso (Dinero) no se vea afectado por el paso del tiempo, para simplificar este concepto podemos decir que el dinero de hoy valdrá m ás que el dinero mañana y conforme vaya pasando el tiempo el dinero irá perdiendo su valor adquisitivo, es por eso que pensar en ponerlo a trabajar “Invertirlo” es una opción que permite revertir la pérdida de valor del dinero, algunos factores que contribuyen con esta pérdida de valor del dinero son: Inflación, rendimiento o interés, riesgo y preferencia por liquidez.
• Inflación. El dinero pierde poder adquisitivo con el tiempo (Los precios suben).
• • Rendimiento o Interés. Puedes invertir el dinero y obtener ganancias (Intereses, dividendos, etc.).
• • Riesgo. Existe incertidumbre sobre recibir dinero en el futuro.
• • Preferencia por liquidez. Generalmente se prefiere tener dinero disponible hoy que esperar. El valor del dinero en el tiempo es fundamental en finanzas por las siguientes razones:
• Evaluar inversiones: Determinar si un proyecto o inversión vale la pena.
• • Tomar decisiones financieras: Comparar opciones como, recibir dinero hoy vs después, comprar vs financiar.
• • Calcular préstamos y créditos: Se usa para determinar, intereses, pagos mensuales, amortizaciones.
• • Planear ahorro e inversión: Ayuda a proyectar ahorro para el retiro y metas financieras futuras.
A continuación, veremos el uso de formulas financieras para obtener algunos valores utilizados al momento de realizar inversiones.
Interés Simple
Interés simple es la cantidad que se paga cuando se obtiene un préstamo, o que se gana cuando se invierte, sobre una cantidad principal de dinero, también denominada capital. El interés simple, es el interés que se calcula únicamente sobre el capital inicial (principal) durante todo el periodo, no se acumula ni genera intereses sobre intereses (a diferencia del interés compuesto).
C.P.C. Ivan Castillo Trejo Integrante de la Comisión de las Normas de Información Financiera.
Dentro de las principales características principales que podemos encontrar en el interés simple están: El capital permanece constante, el interés se calcula siempre sobre el mismo monto, es fácil de calcular y entender, se usa en operaciones de corto plazo o sencillas.
Fórmula del Interés Simple
I = PVo x i x n
En donde:
I Es el resultado del cálculo del interés simple en pesos.
PVo Es el principal en el tiempo = 0, también denominado valor presente.
i Es la tasa de interés por periodo.
n Es la cantidad de periodos en el tiempo.
Ejemplo:
Supuestos:
Capital: $10,000
Tasa: 8% anual
Tiempo: 3 años
• Conversión de la tasa.
8% = 0.08
• Cálculo del interés.
I = 10,000 X 0.08 X 3 = $2,400
• Cálculo del monto final.
M= 10,000 + 2,400 = 12,400. Es importante mencionar que, en este ejemplo, el cálculo del tiempo fue por 3 años, de manera anual, pero que pasaría si tuviéramos meses o días, la fórmula del cál culo del tiempo se tendría que modificar, como a continuación se muestra:
En lugar de 3 años, hubiera sido 3 meses, la formula sería 3/12.
En lugar de 3 años, hubiera sido 3 días, la formula sería 3/365.
A diferencia del interés simple, en el interés compuesto los intereses generados se suman al capital y también generan nuevos intereses.
El interés compuesto es aquel en el que los intereses se reinvierten, es decir, ganas interés sobre el capital inicial + los intereses acumulados, por eso se le conoce como interés sobre interés.
Algunos ejemplos donde el interés compuesto es utilizado son:
Inversiones Financieras: Fondos de inversión, acciones (reinversión de dividendos), CETES, bonos, planes de inversión a largo plazo. Los rendimientos se reinvierten automáticamente, haciendo crecer el capital cada vez más rápido.
Ahorro a largo plazo: Cuentas de ahorro con intereses, planes de retiro (AFORE), seguros con componente de ahorro. Ahorrar mensualmente hace que el ahorro crezca no solo por los depósitos, si no por los intereses acumulados.
Fórmula del Interés Compuesto
En donde:
M Monto Final.
M = C(1 +i)t
C Capital Inicial.
i Tasa de interés por período.
t Número de períodos.
Tomando como referencia el ejemplo anterior procederemos a calcular el interés compuesto.
Ejemplo:
Supuestos:
Capital: $10,000
Tasa: 8% anual
Tiempo: 3 años
Para la determinación del interés de este concepto utilizaremos la fórmula VF en Excel como se muestra a continuación:
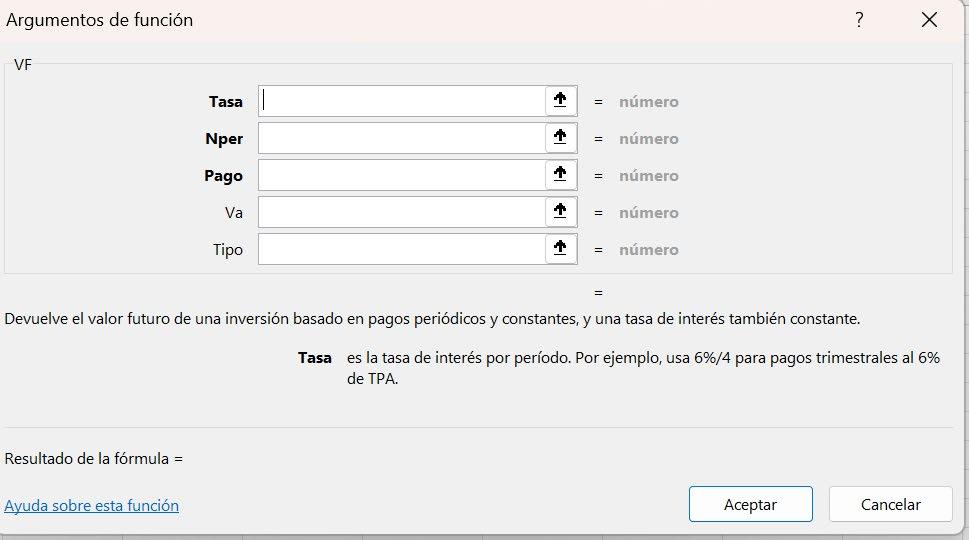
Substituyendo los valores en Excel tenemos lo siguiente:
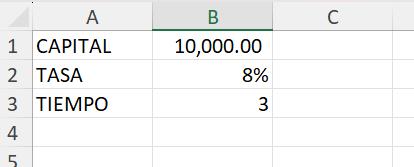
La formula quedo de la siguiente forma:
El interés compuesto sería de $2,597.12 el cual sale de disminuir $12,597.12 (-) $10,000 = $2,597.12
Valor Presente y Valor Futuro
El Valor Presente y el Valor Futuro de un flujo de efectivo son
herramientas clave del valor del dinero en el tiempo.
Valor Futuro
El Valor Futuro es cuanto valdrá en el futuro un dinero que tienes hoy o una serie de flujos, considerando una tasa de interés.
Formula del Valor Futuro
VF = VP (1+i) t
VF = Valor Futuro.
VP = Valor Presente.
i = Tasa de interés.
t = Número de períodos.
El Valor Futuro se usa cuando quieres proyectar cuánto crecerá tu dinero en el tiempo, un ejemplo sería ¿Cuánto tendré en 10 años si invierto $5,000 hoy?
Valor Presente
El Valor Presente es cuanto vale hoy un dinero que recibirás en el futuro, ajustado por una tasa.
Formula del Valor Presente
VP = VF (1+i) t
VF = Valor Futuro.
VP = Valor Presente.
i = Tasa de interés.
t = Número de períodos.
El Valor Presente, se usa cuando decides HOY sobre el dinero del FUTURO, un ejemplo pudiera ser para la evaluación de inversiones como: Proyectos de Inversión, Compra de Maquinaria, Expansiones.
¿ Qu é pasa si pagará hoy $100,000 por un proyecto que me dará dinero en 5 años?
A continuación, una comparación rápida entre Valor Presente y Valor Futuro:
Situación Qué tienes Que quieres saber Que usas
Te ofrecen dinero en el futuro. Dinero Futuro. Cuánto vale hoy. Valor presente.
Tienes dinero hoy. Dinero Actual. Cuánto crecerá. Valor futuro.
Ejemplo práctico completa
Te ofrecen un proyecto que te pagará: Periodo Monto
Año 1
Año 2
Año 3
$5,000
$5,000
$5,000
Tasa de descuento del 10% Determinar ¿Cuánto valen esos flujos hoy (Valor Presente)?
A continuación, realizaremos los cálculos en Excel. Lo primero que debemos hacer es calcular los valores año con año, mediante el uso del Excel lo realizaremos de formas posibles:
Primera Opción
A continuación, capturamos los datos del caso práctico en
una hoja de Excel.
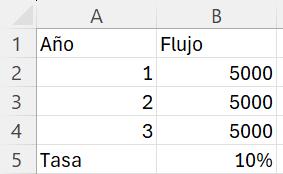
A continuación, aplicaremos la fórmula para cada uno de los años:
Año 1
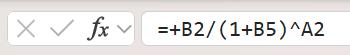
Año 2
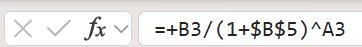
Año 3
Derivado de lo anterior, vamos a obtener el siguiente resultado:
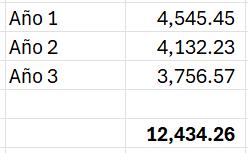
Derivado de lo anterior, podemos concluir que dependiendo del rendimiento que estemos buscando nuestra inversión para este proyecto debe ser menor a $12,000 para generar una ganancia, por el contrario, pudiéramos generar una pérdida. Otra forma de realizar lo anterior en una hoja de calculo en Excel, es mediante el uso de la función VA (Valor Actual).
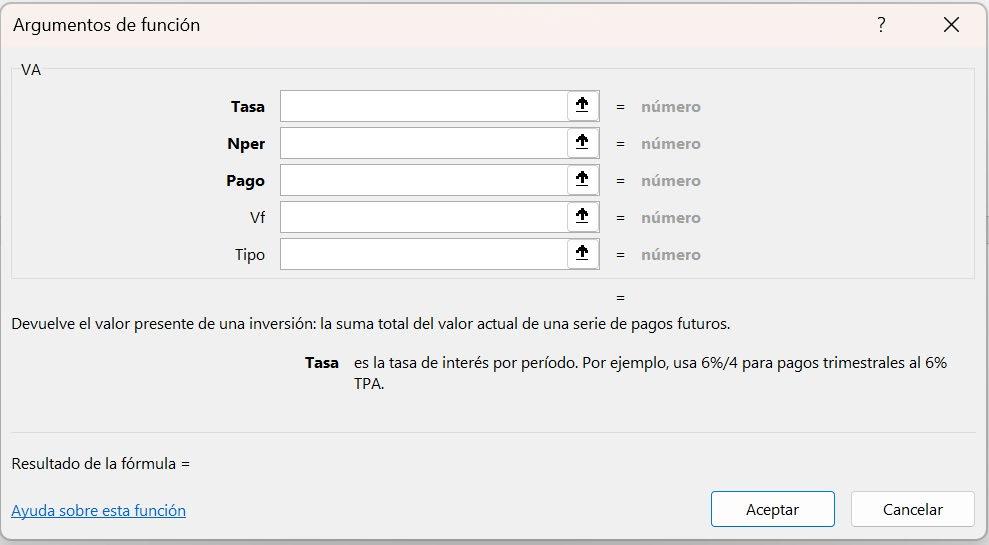
A continuación, vamos a substituir y realizaremos el cálculo utilizando la función en el Excel:
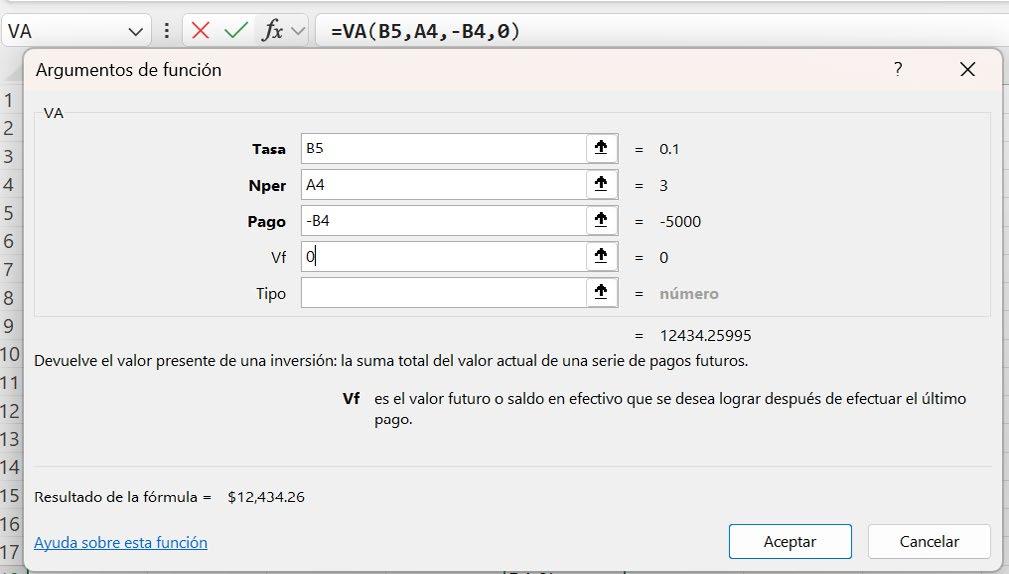
Como se puede observar obtendríamos el mismo valor.
Tasas Nominales vs Tasas Reales
Por último, abordaremos el tema de tasas reales vs tasas nominales, cabe mencionar que las tasas nominales no siempre son iguales a las reales, la diferencia entre ambas tasas provoca una ganancia a favor de quien cobra o invierte, y una pérdida en contra de quién paga, ejemplos:
• Una capitalización más frecuente se traduce en un interés mayor sobre las inversiones.
• Una deuda que capitaliza mensualmente intereses, gastos y comisione forma una base de saldos cada vez mayor, los cuales se pagan a interés compuesto.
• Un préstamo bancario cobra por anticipado una tasa nominal que reduce la cantidad del préstamo, lo que aumenta la tasa nominal sobre el efectivo neto recibido.
• En un instrumento financiero que cotiza a descuento, a partir del valor nominal, se calcula primeramente el precio y posteriormente el rendimiento expresado en términos de tasa de interés.
Para poder definir la diferencia entre una tasa de interés podemos decir lo siguiente:
La tasa de interés nominal es lo que “dice” el banco.
La tasa real es lo que realmente ganas (o pierdes).
Comparativo
Característica
Tasa Nominal
Tasa Real
Considera inflación NO SI
Es la que ves en bancos SI NO
Refleja poder adquisitivo NO SI
Uso principal Contratos, tasas
Análisis financiero real
En conclusión, cuando debiéramos usar uno u otra.
Tasa Nominal
• Créditos.
• Tasas bancarias.
• Contratos.
• Inversiones anunciadas.
“Lo que te ofrecen”
Tasa Real
• Evaluar inversiones.
• Medir ganancia real.
• Planeación financiera.
• Comparar rendimientos.
“Lo que realmente obtienes”
Fórmulas para obtener la tasa real
Fórmula exacta
Tasa real = 1 + Tasa Nominal - 1 1 + Inflación
Fórmula simplificada (aproximada)
Tasa real = Tasa nominal - Inflación.
Se usa cuando las tasas son pequeñas.
Caso práctico
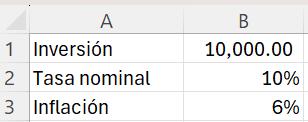
Inviertes $10,000
Tasa nominal 10%
Inflación 6%
Primer paso
Captura de los datos en el Excel.
Segundo paso
Cálculo del Valor Nominal.
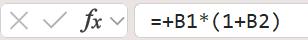
Valor nominal = $11,000
Tercer paso
Cálculo del Valor Real.
Obtenemos la tasa real. = 3.77%
Con la tasa de interés real determinamos el Valor Real:
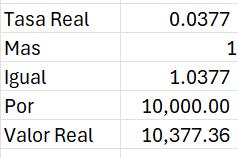
Conclusión:
Dinero nominal: $11,000
Valor real: $10,377
Ganancia real: mucho menor.