Semesterabschluss 2026 Aktionärsbrief
Semesterabschluss 2026 Erfolgreiche, zukunftsweisende Weiterentwicklung Sehr geehrte Aktionärin, sehr geehrter Aktionär Im ersten Semester 2026 entwickelte sich die acrevis Bank sehr positiv. Einerseits blicken wir auf einen sehr erfreulichen Geschäftsverlauf, andererseits konnte der Zusammenschluss mit der ehemaligen Regiobank Männedorf (RBM) erfolgreich vollzogen werden. Die Kundenausleihungen stiegen in den ersten sechs Monaten des laufenden Jahres um 8.9 % auf CHF 4.6 Mrd. und die Assets under Management um 7.5 % auf CHF 11.2 Mrd. Ein kräftiges organisches Wachstum und der neue Standort in Männedorf haben primär zu dieser Entwicklung beigetragen. Daraus resultierte ein Gewinnwachstum von 5.8 % auf CHF 13.4 Mio. gegenüber dem Vorjahressemester. Dies ist besonders erfreulich, weil die Synergieeffekte aus dem Zusammenschluss mit der ehemaligen RBM noch nicht zum Tragen kommen. Wir erwarten, dass die Zusammenführung der Systeme im Laufe des ersten Semesters 2027 abgeschlossen werden kann, was einen langfristig positiven Ergebnisbeitrag leisten wird. Das Zinsergebnis als unverändert wichtigster Ertragspfeiler der acrevis Bank konnte aufgrund der Fusion mit der ehemaligen RBM (plus CHF 1.6 Mio.), aber erstmals seit den Zinssenkungen der Schweizerischen Nationalbank auch wieder organisch (plus CHF 0.2 Mio.) gesteigert werden. Der Bruttozinserfolg stieg dadurch im ersten Halbjahr um CHF 1.8 Mio. bzw. 7.4 % auf CHF 25.4 Mio. Weiterhin positiv präsentiert sich das Bild bei der Qualität der Ausleihungen. Bei unverändert vorsichtiger Risiko- und Bewertungspolitik sehen wir keine Notwendigkeit für wesentliche zusätzliche Wertberichtigungen. Somit resultiert ein Nettozinserfolg von CHF 25.3 Mio., was einer Steigerung gegenüber dem Vorjahressemester von CHF 1.6 Mio. bzw. 6.9 % entspricht. Starkes Kommissionsergebnis Besonders erfreulich präsentiert sich die Entwicklung des Erfolgs aus dem Kommissions- und Dienstleistungsgeschäft. Das Wachstum von CHF 2.0 Mio. bzw. 14.1 % auf CHF 16.4 Mio. basiert primär auf einem organischen Wachstum von CHF 1.5 Mio. bzw. 10.3 %. Die positive Entwicklung der Aktienmärkte, neue Depotvolumen und das Vertrauen
Patrick Vogler, Präsident des Verwaltungsrates (links), und Dr. Michael Steiner, Vorsitzender der Geschäftsleitung. in die Qualität unserer Vermögensverwaltung haben primär zu diesem erfreulichen Ergebnis beigetragen. Der Zusammenschluss mit der ehemaligen RBM hat einen Beitrag von CHF 0.5 Mio. geleistet. Dadurch wird auch die Diversifikation der Ertragspfeiler der acrevis Bank gestärkt, konnte doch der Anteil des Kommissionsgeschäfts am Gesamtertrag auf nun 34.9 % gesteigert werden. Der Erfolg aus dem Handelsgeschäft veränderte sich nur unwesentlich, während sich der übrige ordentliche Erfolg um CHF 0.5 Mio. bzw. 32.0 % auf CHF 2.1 Mio. erhöhte. CHF 0.2 Mio. der Steigerung sind auf die Integration der ehemaligen RBM zurückzuführen, während CHF 0.3 Mio. aus dem verbesserten Ergebnis der acrevis Bank vor der Zusammenführung resultieren. Mieterträge aus der neuen Liegenschaft an unserem Standort Lachen SZ und die positive Entwicklung unserer Beteiligungen sind hierfür hauptverantwortlich. Die insgesamt resultierende Ertragssteigerung von CHF 4.2 Mio. bzw. 9.8 % auf CHF 47.0 Mio. teilt sich auf das organische Wachstum der acrevis Bank (plus CHF 1.9 Mio. bzw. 4.5 %) und den Zusammenschluss mit der ehemaligen RBM (plus CHF 2.3 Mio. bzw. 5.3 %) auf. Diese deutliche Steigerung der Ertragsbasis ist eine sehr erfreuliche Ausgangslage für die Zukunft.
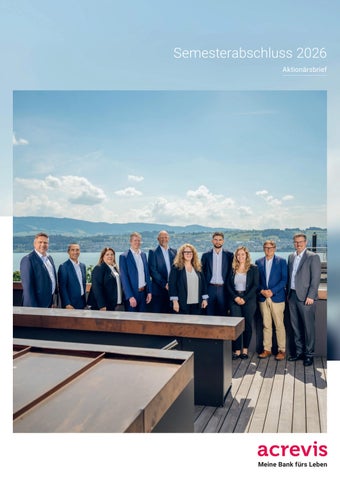
Gemeinsam stärker am Zürichsee Ende Juni 2026 konnten wir den Zusammenschluss mit der ehemaligen Regiobank Männedorf erfolgreich vollziehen. Damit stärken wir unsere Präsenz am Zürichsee, bauen das bestehende Marktgebiet zwischen Bodensee und Zürichsee gezielt weiter aus und schaffen neue Wachstumsmöglichkeiten. Das bietet gute Zukunftsperspektiven für Kundinnen und Kunden, Mitarbeitende sowie Aktionärinnen und Aktionäre. Auf dem Titelbild begrüssen Dr. Michael Steiner, Vorsitzender der Geschäftsleitung (rechts aussen), und Mauro Radzinski, Leiter Marktgebiet Zürichsee (links aussen), das Team Männedorf (v.l.n.r.): Yves Lüthi, Silvia Huber-Alegria, Roman Schwarz, André Häberling, Nathalie Sigg Dalal, Alex Trachsler, Luana Bevacqua und Andreas Grädel. Auf dem Bild fehlen: Katja Parisi und Thomas Hasler.
Kontrollierte Kostenentwicklung Kostenseitig resultierte aufgrund der Fusion ein Anstieg des Geschäftsaufwands von CHF 2.7 Mio. bzw. 10.2 % auf CHF 29.4 Mio., wobei im ersten Semester noch keine Kostensynergien in Männedorf zum Tragen gekommen sind. Diese werden nun Schritt für Schritt angegangen, verbunden mit einmaligen Integrationskosten und einer nachhaltig sinkenden Kostenbasis. Der Personalaufwand steigt aufgrund der Fusion um CHF 1.1 Mio. bzw. 7.7 % auf CHF 14.8 Mio., wobei dieser bei der acrevis Bank vor dem Zusammenschluss unverändert geblieben ist. Der Sachaufwand wiederum erhöht sich um CHF 1.7 Mio. bzw. 12.8 % auf CHF 14.6 Mio., was ebenfalls grossmehrheitlich auf die Integration der Sachkosten der ehemaligen RBM zurückzuführen ist. Gestärkte Eigenkapitalbasis Auf die Bilanz hatte der Zusammenschluss einen merklich positiven Effekt. Neben den Volumensteigerungen bei den Kundenausleihungen, den Kundeneinlagen und der Bilanzsumme ist insbesondere die Stärkung der Eigenkapitalbasis erwähnenswert. Bei allen Kennzahlen ist sowohl eine organische als auch eine fusionsbedingte Erhöhung zu verzeichnen. Das Eigenkapital erhöhte sich um CHF 48.1 Mio. bzw. 10.2 % auf CHF 519.5 Mio. Die Leverage Ratio (9.0 %) und die Kapitalquote (20.0 %) erhöhten sich ebenfalls und präsentieren sich unverändert äusserst robust. Das sogenannte Fusionsagio von CHF 37.9 Mio. ist gemäss regulatorischen Vorgaben unter den gesetzlichen Kapitalreserven verbucht. Aufgrund der aktiven Bewirtschaftung der bei der Nationalbank nicht verzinsten flüssigen Mittel (Kauf von Obligationen höchster Bonität) ist bei den Finanzanlagen ein deutlicher Anstieg und bei den flüssigen Mitteln eine leichte Reduktion zu verzeichnen. Der Anstieg der Sachanlagen um CHF 16.7 Mio. ist insbesondere auf die Immobilien der ehemaligen RBM zurückzuführen. Passivseitig erhöhten sich aufgrund der Fusion die Anleihen und Pfandbriefdarlehen. Der Halbjahresabschluss verdeutlicht, dass die Vorwärtsstrategie Wirkung entfaltet – die Geschäftsvolumen und die damit verbundene Ertragsbasis konnten deutlich gesteigert werden, zudem sind die Vorbereitungsarbeiten zur Nutzung der Synergiepotenziale aufgrund des Zusammenschlusses auf Kurs. Wir blicken deshalb optimistisch in die Zukunft und danken Ihnen für das grosse Vertrauen in die acrevis Bank. acrevis – Ihre Bank fürs Leben
Patrick Vogler Präsident des Verwaltungsrates
Dr. Michael Steiner Vorsitzender der Geschäftsleitung
Wir freuen uns über den Zuwachs im Aktionariat Mit dem vollzogenen Zusammenschluss der ehemaligen Regiobank Männedorf mit acrevis ist auch unser Aktionariat gewachsen. Wir heissen die neuen Aktionärinnen und Aktionäre herzlich willkommen und danken ihnen für ihr Vertrauen. Ihre Verbundenheit mit der Bank und der Region schätzen wir sehr. Gleichzeitig danken wir allen bestehenden Aktionärinnen und Aktionären, die acrevis seit vielen Jahren begleiten und mittragen. Gemeinsam bilden sie die Basis für eine Bank, die langfristig denkt, verantwortungsvoll handelt und starke Beziehungen mit all ihren Anspruchsgruppen pflegt. Heute tragen rund 12’600 Aktionärinnen und Aktionäre unsere Bank. Rund 90 Prozent von ihnen sind gleichzeitig Kundinnen und Kunden von acrevis. Das zeigt, wie stark acrevis in der Region verankert ist und wie vertrauensvoll die Beziehung mit unseren Aktionärinnen und Aktionären ist. Wir freuen uns auf den weiteren gemeinsamen Weg.
Der Semesterabschluss 2026 in Kürze (alle Beträge in CHF 1’000)
Kennzahlen
Veränderungen
30.06.2026
31.12.2025
5’636’602 519’467 4’602’386 28’398 4’573’988 4’097’291 89.6 % 6’860’463 11’209’246
5’202’149 471’380 4’229’706 27’749 4’201’957 3’834’716 91.3 % 6’367’867 10’426’109
Erfolgsrechnung
1. Semester 2026
1. Semester 2025
Geschäftserfolg
15’758
14’831
927
6.3 %
Halbjahresgewinn
13’425
12’695
730
5.8 %
Bilanzsumme Eigene Mittel1 Kundenausleihungen brutto Wertberichtigungen Kundenausleihungen netto Kundengelder Deckungsgrad (Kundengelder/-ausleihungen) Depotvolumen Assets under Management 1
434’453 48’087 372’680 649 372’031 262’575
8.4 % 10.2 % 8.8 % 2.3 % 8.9 % 6.8 %
492’595 783’137
7.7 % 7.5 %
31.12.2025: vor Gewinnverwendung
Veränderungen
Hinweis zur Vergleichbarkeit der Zahlen Der Zusammenschluss der acrevis Bank AG mit der Regiobank Männedorf AG wurde im ersten Semester 2026 mit Rückwirkung per 1. Januar 2026 erfolgreich vollzogen. Deshalb sind die Zahlen des Geschäftsjahres 2026 mit den Vorjahreswerten nur bedingt vergleichbar.
Hinweis zur Generalversammlung 2027 Die 16. Generalversammlung der acrevis Bank AG findet am Freitag, 2. April 2027, in den Räumlichkeiten der Olma Messen St. Gallen statt.
Erfolgsrechnung (alle Beträge in CHF 1’000)
1. Semester 2026
1. Semester 2025
Veränderungen
Erfolg aus dem Zinsengeschäft Zins- und Diskontertrag Zins- und Dividendenertrag aus Handelsgeschäft Zins- und Dividendenertrag aus Finanzanlagen Zinsaufwand
30’599 1 870 –6’076
30’621 1 954 –7’934
–22 – –84 –1’858
–0.1 % 0.0 % –8.8 % –23.4 %
Bruttoerfolg aus dem Zinsengeschäft
25’394
23’642
1’752
7.4 %
Veränderungen von ausfallrisikobedingten Wertberichtigungen sowie Verluste aus dem Zinsengeschäft
–132
–21
111
528.6 %
Nettoerfolg aus dem Zinsengeschäft
25’262
23’621
1’641
6.9 %
Erfolg aus dem Kommissions- und Dienstleistungsgeschäft Kommissionsertrag Wertschriften- und Anlagegeschäft Kommissionsertrag Kreditgeschäft Kommissionsertrag übriges Dienstleistungsgeschäft Kommissionsaufwand
15’462 150 1’575 –803
13’620 123 1’279 –662
1’842 27 296 141
13.5 % 22.0 % 23.1 % 21.3 %
Erfolg Kommissions- und Dienstleistungsgeschäft
16’384
14’360
2’024
14.1 %
Erfolg aus dem Handelsgeschäft
3’205
3’171
34
1.1 %
Übriger ordentlicher Erfolg Erfolg aus Veräusserungen von Finanzanlagen Beteiligungsertrag Liegenschaftenerfolg Anderer ordentlicher Ertrag Anderer ordentlicher Aufwand
107 1’276 521 247 –49
35 948 384 226 0
72 328 137 21 49
205.7 % 34.6 % 35.7 % 9.3 %
Übriger ordentlicher Erfolg
2’102
1’593
509
32.0 %
Geschäftsaufwand Personalaufwand Sachaufwand
–14’804 –14’636
–13’745 –12’973
1’059 1’663
7.7 % 12.8 %
Geschäftsaufwand
–29’440
–26’718
2’722
10.2 %
Bruttogewinn
17’513
16’027
1’486
9.3 %
Wertberichtigungen auf Beteiligungen sowie Abschreibungen auf Sachanlagen und immateriellen Werten
–1’755
–1’168
587
50.3 %
Veränderungen von Rückstellungen und übrigen Wertberichtigungen sowie Verluste
0
–28
–28
–100.0 %
Geschäftserfolg
15’758
14’831
927
6.3 %
Ausserordentlicher Ertrag Ausserordentlicher Aufwand Veränderungen von Reserven für allgemeine Bankrisiken Steuern
32 –60 0 –2’305
0 0 0 –2’136
32 60 0 169
7.9 %
Halbjahresgewinn
13’425
12’695
730
5.8 %
Bilanz (alle Beträge in CHF 1’000)
Aktiven
30.06.2026
31.12.2025
Flüssige Mittel Forderungen gegenüber Banken Forderungen gegenüber Kunden Hypothekarforderungen Handelsgeschäft Positive Wiederbeschaffungswerte derivativer Finanzinstrumente Finanzanlagen Aktive Rechnungsabgrenzungen Beteiligungen Sachanlagen Immaterielle Werte Sonstige Aktiven
739’876 34’717 220’495 4’353’493 128 1’362 206’884 5’954 14’725 52’190 690 6’088
759’202 28’142 209’484 3’992’473 131 756 155’827 2’834 11’717 35’514 951 5’118
–19’326 6’575 11’011 361’020 –3 606 51’057 3’120 3’008 16’676 –261 970
–2.5 % 23.4 % 5.3 % 9.0 % –2.3 % 80.2 % 32.8 % 110.1 % 25.7 % 47.0 % –27.4 % 19.0 %
Total Aktiven
5’636’602
5’202’149
434’453
8.4 %
0
0
0
Passiven
30.06.2026
31.12.2025
Verpflichtungen gegenüber Banken Verpflichtungen aus Kundeneinlagen Negative Wiederbeschaffungswerte derivativer Finanzinstrumente Kassenobligationen Pfandbriefdarlehen Passive Rechnungsabgrenzungen Sonstige Passiven Rückstellungen Reserven für allgemeine Bankrisiken Gesellschaftskapital Gesetzliche Kapitalreserve
11’253 4’048’954 49 48’337 940’600 27’422 18’194 8’901 160’800 32’393 38’196
4’676 3’804’064 135 30’652 833’600 21’932 5’164 8’922 160’800 31’006 328
Total nachrangige Forderungen
davon Reserve aus steuerbefreiten Kapitaleinlagen Gesetzliche Gewinnreserve Freiwillige Gewinnreserven Eigene Kapitalanteile Gewinnvortrag Gewinn Total Passiven Total nachrangige Verpflichtungen
Ausserbilanzgeschäfte Eventualverpflichtungen Unwiderrufliche Zusagen Einzahlungs- und Nachschussverpflichtungen
acrevis Bank AG Marktplatz 1 CH-9004 St. Gallen
Tel. 058 122 75 55 info@acrevis.ch
Veränderungen
Veränderungen
6’577 244’890 –86 17’685 107’000 5’490 13’030 –21 0 1’387 37’868
140.7 % 6.4 % –63.7 % 57.7 % 12.8 % 25.0 % 252.3 % –0.2 % 0.0 % 4.5 % 11545.1 %
328
328
0
0.0 %
53’835 236’397 –5’209 3’055 13’425
53’566 227’897 –5’862 3’645 21’624
269 8’500 –653 –590 –8’199
0.5 % 3.7 % –11.1 % –16.2 % –37.9 %
5’636’602
5’202’149
434’453
8.4 %
0
0
0
30.06.2026
31.12.2025
15’129 99’680 9’644
13’139 106’594 8’972
Veränderungen
1’990 –6’914 672
15.1 % –6.5 % 7.5 %
Drucksache
www.acrevis.ch
Wenden Sie sich für weitere Informationen an unsere Beraterinnen und Berater. St. Gallen • Gossau SG • Wil SG • Bütschwil • Wiesendangen • Männedorf • Rapperswil-Jona • Pfäffikon SZ • Lachen SZ
myclimate.org/01-26-223223