Compartilhar conhecimento e aprender com o próprio ensinamento

Compartilhar conhecimento e aprender com o próprio ensinamento
A Revista Abit Review é uma publicação digital da Associação Brasileira da Indústria Têxtil e de Confecção – Abit , com artigos de convidados que aceitam compartilhar experiências e conhecimentos com outros profissionais e empresários do setor T&C. Periodicidade quadrimestral.
Fernando Pimentel (Dir. Superintendente da Abit), Rafael Cervone (Superintendente Área Internacional), Lilian Kaddissi (Superintendente Marketing e Negócios), Luiza Lorenzetti (Sustentabilidade e Inovação), Camila Zelezoglo (Sustentabilidade e Inovação), Patrícia Pedrosa (Comércio Exterior), Oliver Tan Oh (Inteligência Competitiva), Haroldo Silva (Economia), Sylvio Napoli (Normas e Regulamentos), Julieta Pagliuca (Eventos e Novos Projetos), Antonio Carlos Cambauva (Eventos e Novos Projetos), Roberto Lima (Comunicação e Marketing) e Leandro Mira (Comunicação e Marketing)
Coordenação Editorial: Roberto Lima – MTB 25712/SP
Diagramação e Arte: Leandro Mira
Fale com a redação (sugestões de artigos): roberto@abit.org.br
Anúncios e Patrocínios: Antônio Carlos Cambauva: antonio.carlos@abit.org.br (11) 98455 8545
ISSN: 3086-6197
em ordem alfabética:
Adriana D’Agostini Abit adriana@abit.org.br
Caio Campiotto Santista caio.campiotto@santistasa.com.br
Caio de Godoy Camargo SESI-SP caio.camargo@sesisp.org.br
Camila Zelezoglo Abit camila@abit.org.br
Christian Schindler ITMF christian.schindler@itmf.org
Eduardo Dornelas GO Associados eduardo.dornelas@goassociados.com.br
Francielly Almeida GO Associados francielly.almeida@goassociados.com.br
Gabriella Sampaulo Abit gabriella@abit.org.br
Gesner Oliveira GO Associados gesner@goassociados.com.br
Haroldo da Silva Abit haroldo@abit.org.br
Jessica Primon Karsten jessica.primon@karsten.com.br
Letícia Kamei Abit leticia.kamei@abit.org.br
Luccas Saqueto GO Associados luccas.saqueto@goassociados.com.br
Luiz Martha IBGC ibgc@viveiros.com.br
Marcio Estevão GO Associados marcio.estevao@goassociados.com.br
Mario Jorge Machado Euratex mjmachado@adalberto.pt
Masao Ito ABRIQ superintendencia@abriq.org.br
Matthijs Crietee IAF crietee@iafnet.com
Michelle Souza SENAI Cetiqt mcarvalho@cetiqt.senai.br
Pedro Mandelli Fundação Dom Cabral fdc@fsb.com.br
Rachel Runge Abit rachel@abit.org.br
Rafael Prado GO Associados rafael.prado@goassociados.com.br
Roberto Lima Abit roberto@abit.org.br
Sylvio Gomide Fiesp sygomide@weducation.com.br
Tathiane Perego Abit tathiane.perego@abit.org.br
Essa edição da Abit Review é um oferecimento:
A Revista Abit Review é enviada para todo mailing de associados e engajados da entidade (empresários do setor, fornecedores, profissionais, acadêmicos, pesquisadores, autoridades de governo, imprensa, estudantes e formadores de opinião). Se você quer receber a Abit Review clique aqui
POR:
Ricardo Steinbruch Presidente do Conselho de Administração Abit
Fernando Valente Pimentel
Diretor-superintendente e presidente emérito da Abit
Há momentos em que o futuro deixa de ser uma hipótese e passa a ser construído diante dos nossos olhos. Este é um deles.
A indústria têxtil e de confecção mundial está sendo redesenhada por uma combinação de fatores que dificilmente voltará aos padrões do passado: novas tensões geopolíticas, reorganização das cadeias globais de valor, avanço acelerado da inteligência artificial, exigências crescentes de sustentabilidade, mudanças regulatórias e uma competição internacional cada vez mais intensa.
Nesse novo cenário, competitividade deixou de ser apenas uma questão de custos. Ela passa a depender, cada vez mais, da capacidade de inovar, cooperar, investir em conhecimento, construir confiança e desenvolver estratégias de longo prazo.
É sob essa perspectiva que convidamos o leitor a percorrer esta nova edição da Abit Review.
Nossa entrevista de capa com Mario Jorge, presidente da Euratex e da Associação Têxtil e Vestuário de Portugal, oferece uma visão privilegiada sobre as transformações em curso na Europa, os desafios regulatórios, a economia circular, a inteligência artificial, o futuro do Acordo Mercosul-União Europeia e as oportunidades de aproximação entre as indústrias europeia e brasileira.
Ao longo desta edição, o leitor encontrará diferentes perspectivas sobre uma mesma agenda de transformação. Discutimos o avanço tecnológico da indústria chinesa e os desafios que ele impõe ao Brasil; analisamos como a nova geopolítica do comércio internacional está redefinindo estratégias empresariais; abordamos certificação, infraestrutura da qualidade, comércio eletrônico, governança corporativa, internacionalização, descarbonização e economia circular como elementos centrais da competitividade contemporânea.
Também mostramos experiências concretas de empresas e instituições que estão transformando desafios em oportunidades, seja por meio da inovação, da digitalização, da inteligência artificial, da gestão sustentável ou
da formação de pessoas. São exemplos que demonstram que a adaptação não depende apenas de grandes investimentos, mas também de liderança, visão estratégica e capacidade de execução.
Ao mesmo tempo, esta edição reforça uma convicção que vem ganhando força em diversos países: políticas industriais modernas, comércio internacional baseado em regras equilibradas, segurança regulatória e investimentos contínuos em inovação voltaram a ocupar posição central nas estratégias de desenvolvimento econômico. Em um ambiente global mais complexo, construir competitividade tornou-se uma tarefa compartilhada entre empresas, governos, instituições de pesquisa e entidades representativas.
Mais do que acompanhar essas transformações, a indústria brasileira possui condições de participar ativamente delas. O Brasil reúne ativos relevantes: uma das poucas cadeias têxteis completas do mundo, liderança em fibras naturais, uma base industrial diversificada, criatividade reconhecida internacionalmente e um mercado interno expressivo. Para transformar esses ativos em vantagens competitivas duradouras, será essencial combinar uma política industrial de Estado com um ambiente macroeconômico e sistêmico mais favorável aos investimentos. Isso passa por maior previsibilidade, crédito competitivo, segurança jurídica, infraestrutura eficiente, uma defesa comercial ágil e eficaz e, sobretudo, por assegurar igualdade tributária e regulatória entre os produtos fabricados no País e aqueles que chegam ao mercado brasileiro. É nesse ambiente que as empresas poderão investir, inovar, gerar empregos de qualidade e construir o futuro que desejamos e que o Brasil tem plenas condições de alcançar.
Esperamos que esta edição da Abit Review contribua para ampliar esse debate, inspirar novas ideias, fortalecer parcerias e estimular iniciativas capazes de tornar a indústria têxtil e de confecção brasileira cada vez mais inovadora, competitiva, sustentável e internacionalizada. Porque construir o futuro do setor depende da capacidade de transformar desafios em oportunidades e visão estratégica em ação.
Competitividade, Sustentabilidade e Transparência. Só fazem sentido em conjunto
Como iniciar a jornada de governança da sua empresa?.....................................................................20
Novo guia do IBGC apoia empresas de capital fechado, especialmente aos negócios familiares, na adoção de melhores práticas
Transparência e conformidade no comércio eletrônico .............................................................................24
Lançamento do Guia de Boas Práticas para Anúncios em E-commerce de Produtos Têxteis representa um importante passo para fortalecer a transparência das informações ao consumidor e a competitividade do setor no ambiente digital
Humor na liderança: leveza não é superficialidade, é maturidade emocional.....................................28
Em modelos de gestão de pessoas com alma, o humor cumpre um papel estratégico ao humanizar a autoridade
Techtextil & Texprocess 2026: a indústria têxtil rumo à transformação digital e sustentável........30
Principal feira mundial de têxteis técnicos e processamento têxtil revela como sustentabilidade, digitalização, inteligência artificial e rastreabilidade estão redefinindo a competitividade da indústria e abrindo novas oportunidades para empresas brasileiras
Jornada de Descarbonização da Santista: de ferramenta de reporte a instrumento de gestão estratégica.................................................................................34
Experiência mostra como o inventário de emissões pode orientar decisões, mobilizar equipes e apoiar uma evolução consistente rumo a uma operação mais sustentável e competitiva
Da pauta setorial ao projeto de país: o que a indústria já construiu para os presidenciáveis...............38 O alinhamento entre prioridades empresariais e propostas estruturantes reforça a necessidade de políticas permanentes capazes de garantir previsibilidade, inovação e crescimento sustentável
A inteligência artificial chegou à fábrica: o que aprendemos com isso..................................................42
Iniciativa inédita da Fiesp revela os principais desafios, oportunidades e caminhos para acelerar a transformação digital nas pequenas e médias indústrias
Robôs humanoides vão substituir os professores?.....................................................................................46
Com o SesiTron BR, o SESI São Paulo explora uma possibilidade de uso da robótica que amplia a mediação docente, estimula o protagonismo dos estudantes e exige responsabilidade com a inclusão
Certificação: um investimento estratégico para fortalecer a infraestrutura da qualidade da indústria têxtil e de confecção.............................................49
Normas técnicas, ensaios laboratoriais e avaliação da conformidade fortalecem a competitividade, a confiança e o acesso da indústria brasileira aos mercados
73
Muito além do tarifaço: a nova geopolítica do comércio internacional e os desafios para a indústria têxtil brasileira
Mais do que impactos imediatos nas exportações, o novo cenário iimpõe desafios estruturais que exigem visão de longo prazo e maior resiliência empresarial
O caminho da Karsten para reaproveitar 93% dos resíduos de sua operação industrial........................52
Empresa mostra como inovação, gestão e economia circular podem gerar ganhos ambientais, operacionais e financeiros para a indústria têxtil
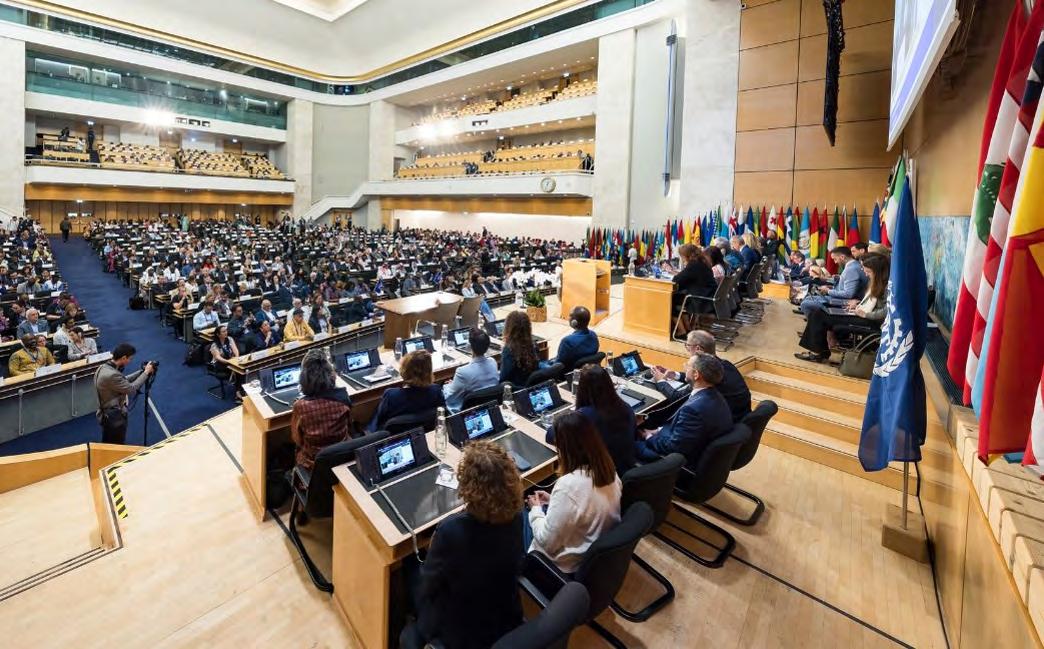
Construindo consensos na Conferência Internacional do Trabalho.........................................................56 Diálogo tripartite da OIT molda normas internacionais com impactos diretos sobre empresas e trabalhadores
A indústria têxtil e a experiência de empresas na Turquia..............................................................................62
Entre visitas técnicas e troca de experiências, uma reflexão sobre os avanços da economia circular e seus impactos para o futuro do setor
Moda brasileira no mundo: internacionalizar nunca foi tão estratégico....................................................66
Combinação entre promoção comercial, inteligência de mercado e qualificação abre novos caminhos para ampliar a presença global das empresas brasileiras
China: o salto tecnológico e o desafio da estratégia de longo prazo para o têxtil brasileiro...............70
A modernização acelerada da indústria asiática transforma cadeias produtivas, eleva os padrões de produtividade e impõe novos desafios à competitividade do Brasil
Congresso Internacional Brasil: uma plataforma única para aprender e fazer conexões......................76
União entre Abit, ITMF e IAF amplia o intercâmbio de conhecimento e fortalece a integração da indústria têxtil e de confecção em escala global
78
Empresas investem e são reconhecidas por iniciativas da agenda ESG e ODS.
POR ROBERTO LIMA
COLABORAÇÃO:
As profundas transformações que redesenham a indústria têxtil e de confecção mundial exigem uma combinação cada vez mais sofisticada entre competitividade, inovação e visão estratégica. Nesse cenário, a Europa vive um momento decisivo de revisão de suas políticas industriais, comerciais e regulatórias, em busca de recuperar capacidade produtiva e fortalecer sua posição diante de um mercado global em rápida transformação.
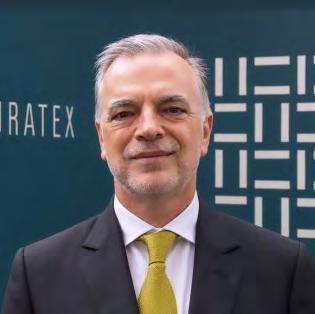
Para analisar esse contexto e seus reflexos para o Brasil, a Abit Review entrevistou Mário Jorge Machado, presidente da Confederação Europeia do Vestuário e do Têxtil (Euratex) e vice-presidente da Associação Têxtil e Vestuário de Portugal (ATP), entidade que presidiu por seis anos.
Ao longo da conversa, ele compartilha a experiência europeia em temas como política industrial, inteligência artificial, economia circular, comércio eletrônico internacional, descarbonização e rastreabilidade, além de apontar caminhos para ampliar a competitividade da indústria. Mais do que comparar realidades, Mário Jorge defende que Europa e Brasil têm muito a aprender um com o outro e destaca a força da cadeia produtiva brasileira como um importante diferencial para a construção de marcas globais.
Você possui mais de 40 anos de experiência na indústria têxtil e de confecção e acaba de ser reeleito para um novo mandato à frente da Euratex. Qual a sua avaliação do primeiro ciclo de gestão e quais são as prioridades absolutas para o próximo período?
O que mais mudou durante o primeiro mandato foi a percepção do problema. Quando comecei, ainda era preciso convencer muita gente em Bruxelas de que existia um problema sério de competitividade. Hoje, esse diagnóstico é consensual.
O relatório Draghi ajudou. A própria Comissão reconhece agora dificuldades que a indústria vinha apontando há anos.
E isso está longe de ser um problema exclusivo do setor têxtil. A indústria química europeia está sob pressão, assim como os setores de metais e automobilístico. Quando perdemos a indústria química, não é apenas esse segmento que é afetado: alguns anos depois, essa dependência reaparece em todos os setores que utilizavam seus produtos. Por isso insisto em enxergar a indústria europeia como um sistema, e não como uma soma de setores.
A Europa não precisa copiar nenhum desses modelos. Mas também não pode continuar agindo como se uma empresa europeia estivesse simplesmente competindo com outra empresa estrangeira em condições equivalentes.
Durante muitos anos, respondemos à perda de capacidade produtiva dizendo que a Europa deveria inovar e avançar na cadeia de valor. Em muitos casos isso funcionou, e Portugal é um bom exemplo. Mas também aprendemos que uma economia inteira não sobrevive apenas no topo da pirâmide. Se a base industrial continuar encolhendo, os segmentos de maior valor que pretendíamos preservar também acabarão enfraquecidos.
Continuamos comprometidos com a descarbonização. Mas precisamos descarbonizar a indústria sem desindustrializar a Europa
Em fevereiro, estive no European Industry Summit, em Antuérpia, onde mais de 500 líderes industriais se reuniram com a Comissão Europeia e diversos chefes de Estado e de Governo. Foi uma boa oportunidade para destacar uma questão que me preocupa. A competição mudou de natureza.
A China combina, há muitos anos, política industrial, financiamento e política comercial. Os Estados Unidos voltaram a utilizar tarifas e incentivos de forma muito direta para atrair capacidade produtiva.
A prioridade deste novo mandato é, portanto, bastante objetiva: acelerar a implementação de medidas que devolvam competitividade à indústria europeia e restabeleçam condições de concorrência mais equilibradas.
Isso passa pelos custos de energia e pela capacidade de investir, mas também pela política comercial e pela fiscalização do cumprimento das regras. Uma empresa europeia não pode ser obrigada a atender exigências ambientais, sociais e de segurança cada vez maiores e, ao mesmo tempo, competir, no mesmo mercado, com produtos importados cujas exigências não são verificadas com o mesmo rigor.
É justamente nesse ponto que precisamos passar do diagnóstico para a execução. O relatório Draghi identificou grande parte dos problemas. A indústria já explicou repetidamente o que está acontecendo. Agora, o importante é saber com que rapidez a Europa conseguirá transformar esse diagnóstico em decisões concretas.
Continuamos comprometidos com a descarbonização. Mas precisamos descarbonizar a indústria sem desindustrializar a Europa.
Como a Euratex está trabalhando para garantir um ambiente regulatório europeu que permita às pequenas e médias empresas manter sua competitividade?
A EURATEX atua em duas frentes: reduzir a carga administrativa para empresas que têm vinte ou trinta funcionários e não contam com um departamento jurídico, e garantir que as exigências também sejam aplicadas aos produtos que concorrem com essas empresas no mesmo mercado. Mas, antes de chegar a esse ponto, gostaria de explicar por que essa discussão, muitas vezes, é conduzida de forma equivocada.
tornar viável produzir mais perto do mercado consumidor.
Depois vem a própria questão regulatória. Podemos aliviar dez obrigações para uma pequena ou média empresa europeia e, ainda assim, mantê-la em desvantagem se o produto que concorre com ela no mesmo mercado não estiver, na prática, sujeito às mesmas exigências.
O maior desperdício da indústria não está na reciclagem que ainda não conseguimos fazer. Está na produção que nunca deveria ter existido
Há um papel das associações empresariais que considero cada vez mais importante: trazer a perspectiva de médio prazo para um debate político que, compreensivelmente, costuma ser dominado pelas urgências do presente.
Compreendo perfeitamente o benefício de uma peça mais barata para uma família que enfrenta dificuldades de poder de compra. Seria desonesto ignorar isso.
Mas esse benefício acontece uma única vez. Os preços caem e, depois de caírem, permanecem naquele patamar. Na indústria, aumentos salariais sustentáveis dependem, acima de tudo, de produtividade: tecnologia, investimento e maior valor gerado por hora trabalhada. De que adianta uma peça mais barata para uma família se, ao mesmo tempo, a renda dessa família deixar de crescer?
Também por isso não vejo a automação como uma ameaça ao emprego. Uma empresa que não automatiza seus processos acaba tendo muito menos margem para pagar melhores salários e investir. A automação pode reduzir a quantidade de trabalho necessária por peça e, ao mesmo tempo,
Por isso, hoje a EURATEX atua tanto na simplificação regulatória quanto no fortalecimento da fiscalização aduaneira e da fiscalização de mercado. As mesmas regras devem ser aplicadas a todos os produtos vendidos na Europa.
A Euratex tem como pilares a economia circular e a produção sustentável. Como a colaboração ao longo de toda a cadeia de valor pode ajudar a mitigar os altos custos e investimentos exigidos por essa transição?
Começo pela pergunta mais difícil: quem paga essa transição?
Estamos pedindo que a indústria faça investimentos elevados em energia, água, produtos químicos e rastreabilidade. A direção está correta. O problema surge quando praticamente todo o investimento fica concentrado no produtor, enquanto a decisão de compra continua sendo tomada, principalmente,
com base no preço. Se todos se beneficiam de uma cadeia mais sustentável, o investimento e o risco também precisam ser distribuídos de forma mais equilibrada.
O maior desperdício desta indústria não está na reciclagem que ainda não conseguimos fazer. Está na produção que nunca deveria ter existido. O modelo tradicional de coleções obriga as empresas a decidir, com muitos meses de antecedência, quanto será vendido de cada modelo, em cada cor e em cada tamanho. Ninguém acerta sempre. Uma parcela significativa dessa produção acaba sendo vendida com desconto. Essa proporção varia bastante conforme a marca, a categoria e o canal de venda, mas frequentemente se aproxima de 40%. Esse não é um problema apenas de estoque. É destruição de margem. Uma peça produzida a baixo custo do outro lado do mundo e que acaba sendo vendida com 40% de desconto é uma peça cara, cujo verdadeiro custo ninguém contabilizou. Do ponto de vista ambiental, é ainda pior. Consumimos algodão, água, energia e trabalho para produzir algo que o mercado não queria.
meiro e tentar vender depois.
Na Europa, ainda enfrentamos um problema de fragmentação. Por isso, defendemos a maior harmonização possível dos sistemas de responsabilidade estendida do produtor. Não podemos exigir escala para a reciclagem e, ao mesmo tempo, criar vinte e sete sistemas administrativos diferentes.
No campo da inovação, quais aplicações de inteligência artificial você considera mais relevantes e disruptivas para aumentar a eficiência no setor T&C hoje?
Não precisamos copiar o produto descartável nem as condições de produção que não aceitamos. Precisamos aprender a conectar demanda real, previsão e fábrica com a mesma velocidade
Dentro das fábricas, estamos apenas no começo. Não penso na manutenção preditiva como o exemplo mais interessante. Penso em uma tinturaria que passa a acertar a receita da cor logo na primeira tentativa, em vez de repetir o processo de tingimento, ou em uma confecção onde a automação começa, finalmente, a chegar a operações que sempre pareceram impossíveis de automatizar.
É aí que vejo uma colaboração muito concreta entre marcas e fabricantes: compartilhar informações sobre a demanda para produzir melhor, em volumes mais adequados, e repor rapidamente aquilo que realmente funciona. Essa é uma das áreas em que sustentabilidade e rentabilidade caminham na mesma direção.
Há até uma ironia nisso. Uma das tecnologias que associamos ao ultra-fast fashion pode ensinar à indústria tradicional uma das formas mais eficazes de reduzir desperdícios: produzir com base em informações reais de demanda, em vez de produzir pri-
O volume de trabalho por peça vai diminuir. Mas não concluo, por isso, que o emprego industrial de um país também tenha de diminuir. Se o peso do custo da mão de obra por unidade cair, desaparece também uma das razões econômicas para produzir a milhares de quilômetros de distância. Podemos ter menos trabalho manual por peça e, ao mesmo tempo, mais peças produzidas localmente, com funções diferentes e mais qualificadas.
Mas há uma segunda aplicação que considero ainda mais transformadora, e ela está relacionada a quem conhece o consumidor. Uma fábrica sabe o que lhe foi encomendado. Uma marca sabe o que vendeu. Uma plataforma sabe o que uma pessoa pesquisou, o que comparou, o que abandonou e o que
acabou devolvendo. Esses são dados sobre a intenção de compra.
É por isso que defendo que a SHEIN seja estudada como uma plataforma tecnológica, e não apenas como uma empresa de moda. Nas primeiras horas, a plataforma já consegue observar quantas pessoas visualizaram o produto, quantas clicaram, quantas compraram e como essas relações estão evoluindo. Ela deixa rapidamente de trabalhar apenas com uma previsão de tendência e passa a trabalhar com o comportamento real do consumidor.
A partir desses primeiros dados, os modelos podem aperfeiçoar a previsão da demanda e orientar quanto deve ser produzido. E a diferença decisiva é que essa informação não fica restrita ao departamento comercial: ela está conectada digitalmente à cadeia de fornecimento. A produção e a logística conseguem ajustar capacidade, materiais e planejamento à demanda que efetivamente está surgindo.
Essa é uma diferença enorme em relação ao modelo tradicional. Nós produzíamos primeiro e só descobríamos meses depois se havíamos acertado. Eles começam a vender, aprendem quase imediatamente com o mercado e usam essa informação para decidir a produção seguinte.
É isso que a indústria europeia e a brasileira precisam aprender. Não precisamos copiar o produto descartável nem as condições de produção que não aceitamos. Precisamos aprender a conectar demanda real, previsão e fábrica com a mesma velocidade.
E, nesse ponto, a proximidade pode voltar a ser uma vantagem. Se sabemos hoje que um produto está ganhando força, pouco nos interessa ter uma fábrica barata que só conseguirá colocar a reposição no mercado daqui a três meses.
No Brasil, isso é particularmente interessante porque consumidores, marcas e uma parcela muito relevante da capacidade industrial estão no mesmo país. A questão é quem vai construir a camada digital que conecta todos eles.
Quando surgiu a internet, muitos de nós, na indústria, pensamos que ela permitiria às fábricas chegar diretamente ao consumidor e reduzir o poder dos intermediários. Aconteceu quase o contrário. Os novos intermediários tornaram-se muito mais poderosos porque passaram a controlar a interface e os dados.
Uma fábrica extraordinariamente automatizada continua perdendo dinheiro se produzir, com enorme eficiência, aquilo que ninguém quer comprar.
A Europa tem reforçado sua política industrial com foco em resiliência e autonomia estratégica? Qual deve ser o papel das políticas públicas para preservar uma indústria têxtil competitiva diante das metas climáticas?
Convém deixar uma coisa clara: a Europa nunca decidiu perder capacidade produtiva. Não houve uma decisão nesse sentido. Fomos perdendo capacidade enquanto discutíamos outros assuntos e, durante muito tempo, com a convicção tranquilizadora de que bastaria preservar o design e as marcas.
O relatório Draghi teve o mérito de tornar difícil continuar ignorando esse problema. Um dos pontos que ele destaca é a dificuldade da Europa em transformar boa ciência em empresas de escala e em ganhos de produtividade.
Na indústria, isso tem uma consequência prática que nem sempre gostamos de ouvir. Quando pedimos uma política industrial, não podemos estar pedindo recursos públicos para manter uma fábrica exatamente como ela é hoje. Isso apenas adia o problema, não o resolve. O que precisamos é acelerar os investimentos que tornarão essa fábrica diferente daqui a cinco anos.
E há uma condição que frequentemente é esquecida: nenhuma empresa faz um investimento industrial planejado para dez ou quinze anos sem alguma previsibilidade em relação à energia, à regulação e ao acesso ao mercado. A falta de previsibilidade reduz os investimentos, embora isso não apareça em
nenhuma estatística.
É nesse ponto que a política industrial, a política comercial e a política climática precisam começar a atuar de forma integrada. O diagnóstico já foi feito. Agora, o que importa é executar.
O Brasil possui uma das poucas cadeias têxteis completas do mundo e a maior do Ocidente. Como a Euratex enxerga essa característica e que oportunidades ela cria para uma maior integração produtiva com a Europa?
É justamente isso que torna o Brasil interessante para nós. O país tem matérias-primas, escala industrial, mercado interno e marcas próprias. Também possui competências importantes em segmentos nos quais a produção europeia perdeu muito espaço: denim, malharia, moda íntima e moda fitness são áreas em que existe um conhecimento industrial brasileiro que merece ser reconhecido.
A Europa pode compartilhar a experiência das transformações pelas quais passou, incluindo os erros — e temos muitos para compartilhar. Mas o Brasil manteve uma cadeia muito mais completa, e há áreas em que somos nós que temos de aprender.
Há ainda uma oportunidade que considero pouco explorada: transformar uma parcela maior da capacidade industrial brasileira em valor de marca. Já existem marcas fortes e uma grande parte da cadeia produtiva está dentro do próprio país, o que permite construir marcas com ambição internacional sem desvinculá-las de sua origem industrial. Uma parceria séria começa quando cada lado reconhece aquilo que o outro faz melhor.
Em relação ao Acordo Mercosul-UE, em quais segmentos específicos existe maior potencial de cooperação e resultados imediatos?
Seria pouco sério dizer aos industriais brasileiros que um acordo dessa dimensão traz apenas oportunidades. A redução das barreiras aumenta a concorrência. Em alguns segmentos, as empresas brasileiras ficarão mais expostas aos produtores europeus; em outros, acontecerá o contrário. Essa preo -
cupação é legítima, e não cabe a mim, que represento a indústria europeia, dizer onde estão essas vulnerabilidades. Cabe aos próprios industriais brasileiros apresentá-las aos seus negociadores, com base em dados. Onde vejo uma complementaridade real é em fibras e matérias-primas, máquinas e tecnologias de processo, além dos têxteis técnicos.
Mas gostaria de avaliar esse acordo, daqui a alguns anos, por algo que vá além das estatísticas de importação e exportação. Se, daqui a cinco anos, tivermos apenas mais contêineres atravessando o Atlântico, teremos aumentado o comércio. Se tivermos novos investimentos, projetos conjuntos e cadeias industriais que antes não existiam, teremos construído algo muito mais duradouro.
Como as empresas brasileiras que desejam ampliar sua inserção no mercado europeu podem se alinhar às transformações que a indústria do continente está atravessando?
Para exportar determinados produtos para a Europa, competir exclusivamente em custo com os grandes produtores asiáticos será muito difícil. Digo isso sem rodeios.
Mas isso não significa abrir mão da escala. A escala industrial, o algodão e a experiência produtiva são ativos importantes e, em um mercado interno dessa dimensão, são decisivos.
O que sugiro é fazer uma distinção. Para o mercado interno e regional, a escala é uma vantagem legítima. Para exportar para a Europa, o que abre portas hoje não é apenas a peça básica: é o produto em que a matéria-prima, a rastreabilidade e a capacidade de desenvolver em conjunto agregam valor.
Dou um exemplo concreto. O algodão brasileiro rastreável até a origem pode ser um diferencial comercial importante junto às marcas europeias, principalmente à medida que aumentam as exigências de transparência e devida diligência.
E acrescento uma coisa que digo com convicção: em várias áreas, as empresas brasileiras não vêm à Europa para aprender, mas para ensinar. Essa reciprocidade me interessa mais do que qualquer missão comercial.
A União Europeia decidiu eliminar o regime de de minimis para pequenas encomendas e vem fortalecendo a fiscalização sobre plataformas internacionais de comércio eletrônico. Quais foram as razões para essa decisão?
Os números da Comissão Europeia explicam essa decisão melhor do que qualquer argumento meu. Em 2022, entraram na União Europeia cerca de 1,4 bilhão de artigos por meio de pequenas remessas do comércio eletrônico. Em 2025, esse número chegou a quase 5,9 bilhões. A grande maioria teve origem na China. Hoje, essas remessas representam cerca de 98% de todos os artigos importados pela União Europeia, mas apenas cerca de 2% do valor total importado. O valor médio por artigo é inferior a dez euros.
A isenção para compras de até 150 euros fazia sentido quando esse tipo de operação era marginal. Não valia a pena criar um custo administrativo desproporcional para cobrar um tributo muito pequeno. A escala acabou com essa lógica.
Desde 1º de julho de 2026, está em vigor um regime transitório que estabelece um direito de três euros aplicado por linha de declaração, de acordo com a classificação tarifária, e não necessariamente por peça física. Esse regime termina em 1º de julho de 2028, quando passarão a ser aplicadas as tarifas normais da Tarifa Aduaneira Comum.
Começo pelo efeito concreto. O valor médio desses artigos é inferior a dez euros e o direito é de três euros. Não se trata de uma medida simbólica. E o impacto maior só virá em 2028, quando passarem a ser aplicadas as tarifas normais da Tarifa Aduaneira Comum. Dito isso, o impacto que mais me interessa não é o preço.
Consideramos a eliminação da isenção necessária, mas insuficiente.
A reforma europeia também está introduzindo a identificação em nível de produto.
A questão é saber como identificar, fiscalizar e responsabilizar quem coloca bilhões de produtos diretamente no mercado
Os Product Identifiers passaram a ser exigidos desde julho e a aplicação obrigatória começa em novembro. Isso é importante porque muda a natureza do controle: deixamos de saber apenas que uma encomenda entrou e passamos a saber melhor qual produto entrou e quem é o responsável por ele. Mas quero ser muito preciso sobre o que contestamos, porque não é a concorrência. Uma empresa que produz a um custo menor por ser mais eficiente, por ter melhor tecnologia ou melhor matéria-prima possui uma vantagem legítima. Não peço proteção contra isso. O que contestamos é obter vantagem de custo pelo descumprimento de regras ambientais, sociais, de propriedade intelectual ou de segurança do produto.
Mas, para mim, a discussão nunca foi sobre os três euros. A questão é saber como identificar, fiscalizar e responsabilizar quem coloca bilhões de produtos diretamente no mercado.
Que impactos a Euratex espera dessa medida e que lições ela pode oferecer ao Brasil na busca por maior isonomia tributária e regulatória?
Isso é arbitragem regulatória. E esse custo não desaparece: ele é transferido para o trabalhador, para o meio ambiente, para quem criou o desenho ou para o consumidor.
Em 2025, fiscalizações coordenadas nos 27 Estados-membros, realizadas em categorias selecionadas de produtos de baixo valor, encontraram mais de 60% de não conformidade com as normas europeias. É importante sermos rigorosos: foram fiscalizações dire -
cionadas, e não uma amostra representativa, e não incidiram sobre produtos têxteis. Ainda assim, seria estranho ignorar um sinal dessa dimensão.
Quando isso acontece, o consumidor não está ganhando. Está comprando um risco que não consegue avaliar e que ninguém lhe explicou.
A propriedade intelectual interessa particularmente ao Brasil. Uma marca que investe em criação e vê seu desenho reproduzido e vendido no próprio mercado poucas semanas depois não está apenas enfrentando alguém mais eficiente. Está financiando, involuntariamente, quem a copia.
Nada disso está resolvido na Europa. Seria falso dizer o contrário.
O sucesso não está em termos evitado essa perda. Está em termos conseguido estancar a hemorragia e passar a gerar mais valor com menos pessoas
Acrescento uma observação, porque seria fácil me acusarem de adotar um padrão duplo. Não estou defendendo a abertura de mercado, nem a Europa está em posição de dar lições sobre abertura: mantemos tarifas relevantes sobre o vestuário e utilizamos instrumentos de defesa comercial. O que defendo vale para ambos os lados: as mesmas regras devem ser aplicadas a todos os produtos vendidos no mesmo mercado, independentemente do canal pelo qual chegaram.
Que lições o Brasil pode extrair dessa movimentação europeia na busca por uma maior isonomia tributária e regulatória em relação ao comércio eletrônico internacional?
Prefiro não dar lições sobre uma decisão que cabe aos brasileiros. Limito-me a descrever os fatos.
A União Europeia eliminou, em julho, a antiga isenção de direitos para compras de até 150 euros. O Brasil tomou recentemente uma decisão em sentido diferente. A Medida Provisória 1.357/2026 reduziu a zero o Imposto de Importação federal para compras de até 50 dólares realizadas por meio do programa Remessa Conforme, mantendo a tributação estadual. A medida continua em tramitação no processo legislativo, com prazo até 22 de setembro.
Cada jurisdição tem suas razões, e será interessante comparar os resultados daqui a algum tempo.
Para mim, existe uma questão mais importante do que a própria tarifa. Quando uma plataforma consegue colocar milhões de produtos diretamente em um mercado, até que ponto ela deve continuar sendo tratada apenas como intermediária e até que ponto deve assumir responsabilidades comparáveis às de quem importa e coloca esse produto no mercado?
A Europa ainda está construindo sua resposta para essa questão.
Você acompanha de perto Portugal liderando a reinvenção do setor têxtil. De que forma essa experiência portuguesa influencia suas decisões na Euratex?
Influencia de forma muito direta. Quando discuto energia ou defesa comercial em Bruxelas, não estou pensando de forma abstrata. Estou pensando em empresas que vi fechar e em pessoas que conheço.
Portugal é frequentemente apresentado como um caso de sucesso europeu. Em 2000, a indústria têxtil e de vestuário portuguesa empregava cerca de 250 mil pessoas. Em 2015, esse número havia caído para aproximadamente 135 mil. Perdemos quase metade dos empregos do setor em quinze
anos. Hoje somos cerca de 124 mil. Nos últimos dez anos, perdemos aproximadamente 11 mil postos de trabalho e, ao mesmo tempo, aumentamos as exportações.
É aí que está o caso de sucesso, e é importante compreender exatamente onde. O sucesso não está em termos evitado essa perda. Está em termos conseguido estancar a hemorragia e passar a gerar mais valor com menos pessoas.
Mas não gostaria que alguém interpretasse os primeiros quinze anos como uma transição tranquila. Foram empresas fechadas, re -
Do outro lado do Atlântico não há consolidadores globais por perto, e os grandes compradores da indústria são as marcas nacionais. Nós tínhamos uma alternativa geográfica. Quem não a tem precisa cuidar do cliente que possui
giões inteiras afetadas e muitas pessoas que tiveram de reconstruir suas vidas.
Falta explicar uma coisa que raramente é dita: por que a indústria europeia não desapareceu por completo. A liberalização do comércio, a transferência da produção para outros países, a mudança das marcas e a transformação do varejo aconteceram, em grande parte, ao mesmo tempo. Mas o novo modelo de negócios da moda ajudou a definir qual capacidade produtiva conseguiu sobreviver.
Quando a Zara demonstrou que era possível colocar novos produtos nas lojas em poucas semanas, mudou as regras do jogo. Um modelo desse tipo é incompatível com prazos de vários meses em todas as categorias.
O sourcing passou a obedecer a lógicas diferentes. Os produtos básicos e previsíveis podiam ser fabricados mais longe, onde o custo tinha maior peso. Já os produtos sujeitos ao risco da moda, produzidos em pequenas séries e com necessidade de reposição, passaram a criar espaço para fornecedores próximos e flexíveis. Foi nesse segundo fluxo que Portugal e algumas outras regiões da Europa conseguiram preservar uma parte importante de sua capacidade industrial. Mas preciso acrescentar o outro lado da história, senão estarei contando apenas metade dela. Essa mesma transformação reduziu o número de marcas de médio porte e de lojas multimarcas. E aí está uma consequência importante para a indústria, porque uma marca de médio porte que vende por meio de centenas de lojas independentes compra de uma forma muito particular: precisa de séries curtas, reposição durante a estação e desenvolvimento próximo. Esse é o cliente natural de uma rede industrial formada por pequenas e médias empresas.
Quando esse tipo de cliente se torna mais raro, a fábrica que perde um pedido encontra cada vez menos clientes semelhantes para substituir aquele volume. Ou seja, a mesma força que fez desaparecer nosso cliente mais diversificado criou o cliente concentrado que nos permitiu sobreviver. Sobrevivemos com metade dos trabalhadores e com uma concentração maior de clientes. Isso trouxe dependência e uma pressão permanente sobre as margens.
Não escondo esse lado da história. Há aqui uma diferença que não gostaria que passasse despercebida. Portugal encontrou grandes compradores a dois ou três dias de caminhão. Foi essa proximidade que nos permitiu atendê-los quando o mercado europeu se concentrou. Do outro lado do Atlântico não há consolidadores globais por perto, e os grandes compradores da indústria são as marcas nacionais. Nós tínhamos uma alternativa geográfica. Quem não a tem precisa cuidar do cliente que possui.
Há uma parte dessa história que é ainda mais difícil de reverter e tem relação com as pes-
soas. Quando uma indústria começa a encolher, desaparecem primeiro muitos postos de entrada. Entram menos jovens. Sem jovens ingressando no setor, deixa de existir a progressão que, ao longo de dez ou quinze anos, formava o técnico experiente. As escolas recebem menos candidatos e reduzem sua oferta. Quinze anos depois, descobrimos que falta um especialista. Mas o problema começou quinze anos antes, quando deixou de ingressar o jovem que poderia ter sido formado para substituí-lo.
O comportamento do consumidor mudou e não acredito que voltaremos ao número de lojas que existia. Mas isso não significa que a loja física perca valor. Acredito que teremos menos lojas, porém melhores, oferecendo experiência, aconselhamento e descoberta — e a compra pode até ser concluída depois pelo celular. Também não acredito que o varejo multimarca tenha de desaparecer: ele pode tornar-se híbrido, com presença física e plataforma digital funcionando em conjunto.
zões para importar. Um varejista tem boas razões para buscar o menor preço. Um consumidor também.
Foi assim na Europa. E, quando finalmente percebemos que precisávamos de determinada capacidade industrial, muitas vezes já não existiam mais o fornecedor, o técnico ou a formação necessária para reconstruí-la. Só percebemos o valor de algumas dessas capacidades quando já as havíamos perdido. Se há algo útil que nossa experiência pode oferecer ao Brasil, talvez seja justamente não precisar fazer essa mesma descoberta
A Europa precisa voltar a aproximar suas marcas de sua indústria. O Brasil tem a oportunidade de usar a força da indústria que ainda possui para criar mais marcas globais
Isso é especialmente relevante em um mercado onde o varejo multimarca ainda sustenta muitas marcas nacionais e, indiretamente, muitos fabricantes.
Preservar esse ecossistema não significa tentar congelá-lo. Significa ajudá-lo a se digitalizar antes que a relação digital com esses consumidores seja ocupada quase totalmente pelas grandes plataformas globais. As marcas também venderão cada vez mais diretamente ao consumidor, e isso é natural e pode ser uma boa estratégia. A questão é acompanhar o efeito agregado dessa transformação sobre a rede de fornecedores.
Cada decisão individual pode fazer sentido para quem a toma. Uma marca tem boas ra-
Quais são os principais pontos de convergência que você identifica entre as agendas das indústrias têxteis europeia e brasileira para os próximos anos? Temos muitos desafios em comum, da energia à qualificação profissional. Mas talvez aprendamos mais olhando para aquilo que temos de diferente. A Europa preservou algumas das maiores marcas de moda do mundo e uma capacidade tecnológica considerável, mas perdeu uma parte significativa de sua produção.
O Brasil manteve uma cadeia industrial muito mais completa, matérias-primas, marcas nacionais e um enorme mercado consumidor.
A China seguiu outro caminho. Construiu capacidade produtiva, desenvolveu tecnologia, criou plataformas capazes de conhecer diretamente o consumidor e agora busca também construir marcas globais. Produção, tecnologia, dados e marcas.
Não acredito que Europa ou Brasil possam simplesmente copiar esse modelo. A escala e o papel do Estado são diferentes. Mas vale a pena perguntar de quais dessas capacida-
des podemos abrir mão sem nos tornarmos excessivamente dependentes de terceiros.
E há um ponto que gostaria de destacar sobre as marcas, porque muitas vezes elas são tratadas como um tema separado da indústria. Não são temas separados. Uma economia que produz apenas para marcas de terceiros fica com uma parcela limitada do valor que gera. E uma economia que preserva marcas sem uma base produtiva vai perdendo, aos poucos, o conhecimento que permitia a essas marcas evoluírem.
A Europa é um exemplo dos dois lados. Nossas marcas de luxo são globais, mas se apoiam em uma rede de fábricas, ateliês e fornecedores altamente especializados que o consumidor nunca vê. É essa base invisível que ajuda a sustentar a diferença.
Por isso me preocupo quando se fala como se a Europa pudesse preservar indefinidamente suas grandes marcas depois de perder a indústria que está por trás delas. Uma marca pode transferir uma operação para outro país. O que ela não consegue transfe rir indefinidamente é todo o ecossistema de conhecimento que a tornou diferente.
O Brasil parte de uma posição diferente: pos sui uma cadeia produtiva e marcas próprias. Isso permite desenvolver as duas ao mesmo tempo, em vez de tentar recuperar uma delas vinte anos depois. E há um elemento que me parece pouco explorado: a origem. Costuma -se citar o exemplo do Made in Italy. Eu prefiro citar o de Portugal. Em 2000, o Made in Por tugal não era um argumento de venda. Era quase o contrário. Hoje, há marcas europeias que colocam essa indicação na etiqueta por que ela agrega valor. Isso aconteceu porque a indústria primeiro evoluiu e, depois, houve quem contasse essa história de forma consis tente durante muitos anos. A ordem dos fa tores é importante. O mesmo caminho está disponível para o Made in Brazil. Não como proteção, mas como um diferencial.
A rastreabilidade representa um custo para todos. A diferença é que, para quem conse
gue demonstrar uma boa origem e uma boa cadeia produtiva, esse custo também pode se transformar em um ativo comercial. E o Brasil tem uma boa história para contar: algodão próprio, transformação realizada no próprio país, design e marcas nacionais. São poucos os países que conseguem reunir tudo isso dentro das mesmas fronteiras.
Não estou dizendo que seja fácil. Há custos, desafios logísticos e carga tributária que os industriais brasileiros conhecem melhor do que eu.
Mas existe uma oportunidade que a Europa já perdeu parcialmente: manter produção, conhecimento e geração de valor próximos uns dos outros, em vez de vê-los distribuídos por diferentes geografias.
A Europa precisa voltar a aproximar suas marcas de sua indústria. O Brasil tem a oportunidade de usar a força da indústria que ainda possui para criar mais marcas globais.
Dados oficiais indicam que as empresas de capital fechado representam a ampla maioria do universo corporativo brasileiro. Essa relevância foi ressaltada em um levantamento recente do Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), que mostrou que o Brasil bateu recorde histórico na abertura de negócios em 2025, com 5,1 milhões de novos CNPJs registrados pela Receita Federal.
Esse número representa um crescimento de 18,6% em relação a 2024. Além disso, os pequenos empreendimentos dominaram o cenário, respondendo por 96% do total. Isso não ocorre por acaso. Empreender é uma prática histórica no Brasil. No entanto, esses negócios possuem características peculiares de propriedade, gestão
e tomada de decisão, o que faz com que os desafios sejam numerosos, sobretudo quando o contexto de origem é o familiar.
Afinal, a conjuntura de um negócio familiar exige práticas ajustadas à essa realidade. Isso significa equilibrar as expectativas dos públicos internos e externos (como sócios, clientes e parceiros) e, acima de tudo, integrar a governança corporativa à governança familiar. É nesse cenário desafiador que o Instituto Brasileiro de Governança Corporativa (IBGC) acaba de lançar a publicação “Jornada de Governança das Empresas de Capital Fechado”, particularmente relevante para organizações familiares, na medida em que dedica um capítulo específico de orientação a esse segmento.
O conteúdo pode ser compreendido como um guia de referência, e não como uma estrutura prescritiva, cabendo a cada organização e às suas lideranças avaliar sua aplicabilidade à luz de seu contexto específico. O documento destaca três dimensões específicas a serem consideradas na evolução das da governança empresas familiares: a “propriedade”, a “maturidade do negócio” e a “família”.
Na dimensão da propriedade, o foco são as recomendações de governança para cada tipo de estrutura societária da empresa. Quando essas empresas possuem um único sócio, torna-se ainda mais importante a existência de bases formais e sólidas para o funcionamento do negócio, com destaque para a elaboração de contratos ou estatutos sociais completos e bem definidos.
Cabe também a clara delimitação de papéis e responsabilidades, a separação rigorosa entre o patrimônio dos sócios e o da empresa e o planejamento sucessório. Esse movimento é benéfico para reduzir a dependência excessiva do controlador e criar condições para a profissionalização e a continuidade do negócio. Quando há a presença de minoritários, porém, o foco da governança desloca-se para o equilíbrio das relações societárias.
Nessa direção, ganham ainda mais relevância mecanismos que promovam transparência, equidade e prestação de contas. Destacam-se práticas como a adoção do princípio “uma ação, um voto”, a realização de assembleias estruturadas, a formalização de acordos de sócios e a criação de políticas organizacionais claras. Também são recomendados instrumentos que assegurem tratamento isonômico em situações de mudança de controle. Esses mecanismos colaboram para a representatividade dos minoritários e estabelecem caminhos estruturados para a resolução de conflitos.
Na dimensão da maturidade do negócio, a publicação do IBGC evidencia que a governança evolui em paralelo ao crescimento
e ao aumento da complexidade das empresas. Conforme avançam os estágios, a governança deve estimular o dinamismo e a visão de longo prazo, sendo mandatórias práticas como a constituição de conselhos: os de administração e de família.
Por meio de conselhos atuantes e independentes, com separação entre a presidência do conselho e a liderança executiva, além da atuação de comitês de assessoramento, aprimoram-se olhar estratégico, controle e supervisão.
Por fim, na dimensão da família, a governança assume o papel de organizar a convivência entre diferentes gerações e alinhar expectativas. e estruturar as relações entre família e negócio.
Com a entrada das gerações seguintes, torna-se essencial criar fóruns de diálogo, definir critérios para participação na administração e estabelecer regras claras para evitar conflitos. Em contextos com múltiplas gerações, a complexidade aumenta, exigindo maior formalização, instrumentos de governança e mecanismos que preservem tanto o legado quanto a harmonia entre os membros da família.
A nova publicação do IBGC evidencia que, mais do que um conjunto de estruturas formais, a governança corporativa das empresas de capital fechado revela-se como uma jornada feita de escolhas conscientes, aprendizado contínuo e diálogo.
Trata-se de um caminho mais seguro para sustentar a longevidade do negócio e cultivar a harmonia entre as pessoas que dele participam.
Por Luiz Martha
Diretor de Conhecimento e Impacto do IBGC
Tivemos a satisfação de lançar, em evento na sede da Abit, o Guia de Boas Práticas para Anúncios em E-commerce de Produtos Têxteis, desenvolvido em parceria com o Instituto de Pesos e Medidas do Estado de São Paulo (Ipem-SP). Considero essa iniciativa um marco importante para o setor, não apenas por seu caráter orientativo, mas também por sua contribuição para a construção de um ambiente digital mais transparente, competitivo e alinhado às exigências regulatórias.
O comércio eletrônico vem transformando a forma como produtos têxteis e de confecção são comercializados. Esse universo engloba a compra e venda de produtos de forma digital, operação B2C seja ela feita por sites próprios das marcas, por marketplaces, por redes sociais, envolvendo comercialização de produtos nacionais ou importados.
Os números demonstram a relevância crescente desse canal. Embora o varejo físico ainda concentre a maior parte das vendas de vestuário no Brasil, o comércio eletrônico tem sido o canal com maior ritmo de expansão nos últimos anos. Essa transformação cria oportunidades para empresas e consumidores, mas também traz novos desafios regulatórios.
No comércio físico, o consumidor pode consultar diretamente a etiqueta do produto antes da compra, enquanto no ambiente digital a decisão é tomada com base nas informações disponibilizadas nos anúncios.
Por isso, a clareza e a transparência tornam-se elementos essenciais para garantir uma escolha consciente e segura.
Embora a legislação brasileira já estabeleça quais informações devem ser disponibilizadas aos consumidores nas vendas online, ainda existe espaço para ampliar o conhecimento sobre a aplicação prática dessas exigências. No caso dos produtos têxteis, o Regulamento Técnico Mercosul sobre Etiquetagem, aprovado pela Portaria Inmetro nº 118/2021, define informações obrigatórias como: Nome ou Razão Social ou Marca Registrada, Identificação Fiscal, País de Origem, Composição Têxtil, Tratamento de Conservação e Tamanho ou Dimensão, que devem ser apresentados em português.
EVOLUÇÃO DOS CANAIS DO VAREJO DE VESTUÁRIO EM GERAL | 2024 (EM MILHÕES DE PEÇAS)
LOJAS INDEPENDENTES (3)
DE PEQUENAS LOJAS (2)
DE DEPARTAMENTO NÃO ESPECIALIZADAS (4)
6,5 BILHÕES DE PEÇAS | 2019
6,2 BILHÕES DE PEÇAS | 2024
Fonte: IEMI
Notas:
(1) C&A, Renner, Riachuelo, Zara, Marisa, etc.
(2)Hering, Levis, Lupo, Hope, Ellus etc.
(3)Butiques, lojas de bairro etc.
(4)Pernambucanas, Americanas, Havan, etc.
(5)Carrefour, Big etc.
Nosso objetivo com o guia foi justamente traduzir esses requisitos em orientações práticas e acessíveis. Mais do que apresentar obrigações legais, buscamos oferecer uma ferramenta que auxilie vendedores, gestores de plataformas, marcas, fabricantes, importadores e demais participantes da cadeia a compreender quais informações devem estar disponíveis ao consumidor durante a jornada de compra online e na própria etiqueta física do produto que chegará na casa do cliente.
No mercado é comum identificar anúncios online, por exemplo, com composição ausente ou incompleta, informações divergentes do produto físico e as apresentadas no site e falta de identificação do país de origem do produto.
Sempre vale lembrar que a não apresentação das informações obrigatórias previstas no regulamento técnico específico de etiquetagem têxtil pode acarretar penalidades legais e administrativas.
O Guia também recomenda, entre outras medidas, a inclusão de imagens reais das etiquetas, a descrição da composição têxtil, a apresentação das instruções de conservação em formato textual e a vinculação dessas informações diretamente ao produto anunciado.
A adoção dessas boas práticas vai além do cumprimento da legislação. Ela contribui para promover um ambiente concorrencial mais equilibrado, no qual empresas nacionais e importadores, independente do meio de comercialização, seja físico ou digital, estejam sujeitos às mesmas exigências de transparência na oferta de produtos.
A parceria com o Ipem-SP foi fundamental para desenvolver um conteúdo técnico, equilibrado e alinhado às necessidades do mercado, demonstrando como o diálogo entre setor produtivo e poder público pode gerar soluções concretas para desafios regulatórios.
Nesse contexto, acreditamos que a disseminação do conhecimento e o incentivo às
boas práticas são instrumentos fundamentais para promover a conformidade regulatória. Mais do que um documento técnico, o Guia representa um esforço conjunto em favor da transparência, da confiança e da qualidade das relações de consumo. Tenho convicção de que iniciativas como essa contribuem para o avanço de um mercado mais transparente comprometido com o cumprimento da legislação.
Por Rachel Runge Engenheira Têxtil e Coordenadora de Assuntos Regulatórios na Abit
O humor na liderança é um dos conceitos mais mal compreendidos do mundo corporativo. Não se trata de contar piadas, fazer gracinhas ou descontrair o clima artificialmente. Humor, no líder, é sinal de integração interna. É o reflexo de alguém que está de bem consigo mesmo, que não precisa se defender o tempo todo e que é dono do próprio bem-estar.
Líderes bem-humorados não são aqueles que fazem todo mundo rir,
mas aqueles cuja presença não pesa o ambiente. Eles não entram em uma sala drenando energia, criando tensão ou exigindo performances emocionais defensivas. Ao contrário, criam espaço psicológico para que as pessoas respirem, pensem e sejam quem são.
Esse tipo de humor nasce da segurança interna. Só consegue rir – inclusive de si mesmo – quem não está o tempo todo tentando provar valor, poder ou importância. O humor saudável é
incompatível com o ego inflado e com o medo crônico de perder controle. Por isso ele é tão raro em ambientes de comando e controle.
Em modelos de gestão de pessoas com alma, o humor cumpre um papel estratégico ao humanizar a autoridade. Ele reduz a distância simbólica entre líder e equipe sem dissolver a responsabilidade. Comunica que estamos lidando com coisas sérias, mas não precisamos ser pessoas duras para isso.
Além disso, o humor é um regulador emocional poderoso. Em ambientes onde o erro é possível, o aprendizado é rápido e o líder não reage de forma punitiva ou teatral, o humor surge como sinal de maturidade coletiva. Ele não minimiza problemas; impede que os problemas engulam as pessoas.
Liderar com humor é liderar a partir de um estado emocional saudável. É compreender que pessoas não seguem apenas quem sabe o caminho,
mas quem torna a caminhada possível. A leveza, nesse sentido, não é um adorno; é uma competência crítica.
Num mundo corporativo ainda marcado pelo condicionamento mecânico, o humor autêntico é quase um ato revolucionário. Ele anuncia que ali existe alguém inteiro, presente, consciente de si e confortável na própria humanidade. E, curiosamente, pessoas inteiras tendem a formar equipes mais responsáveis, criativas e protagonistas.
No fim das contas, humor na liderança é não levar o ego tão a sério, para que o trabalho possa ser levado a sério de verdade.
Por Pedro Mandelli Professor associado da Fundação Dom Cabral
SUSTENTÁVEL
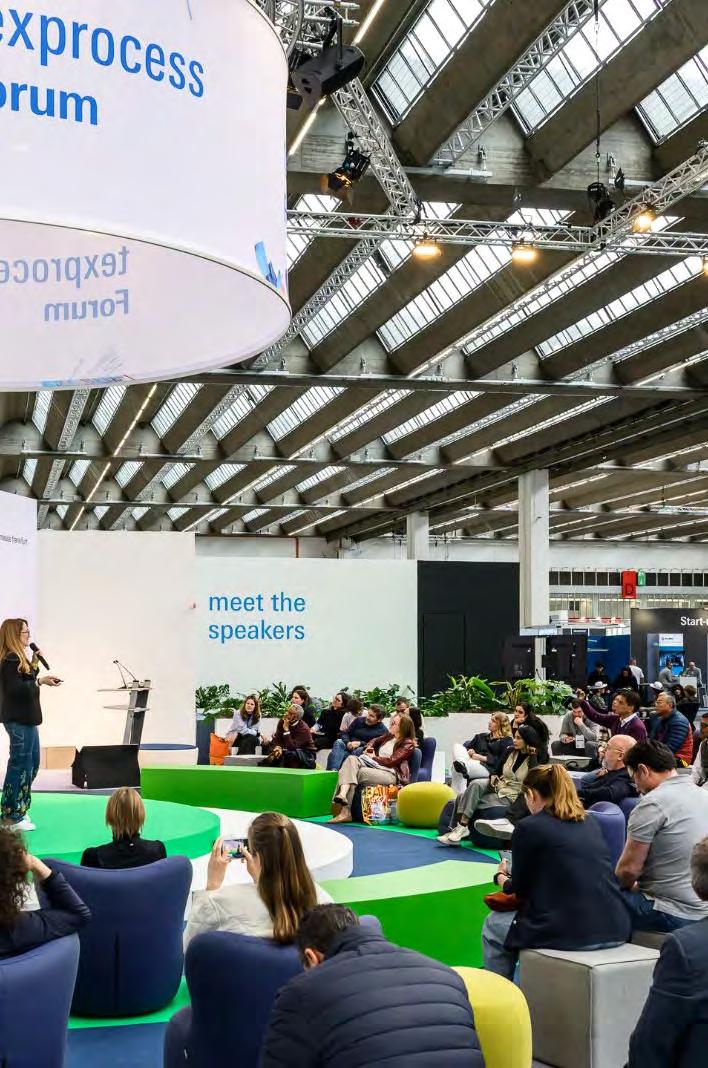
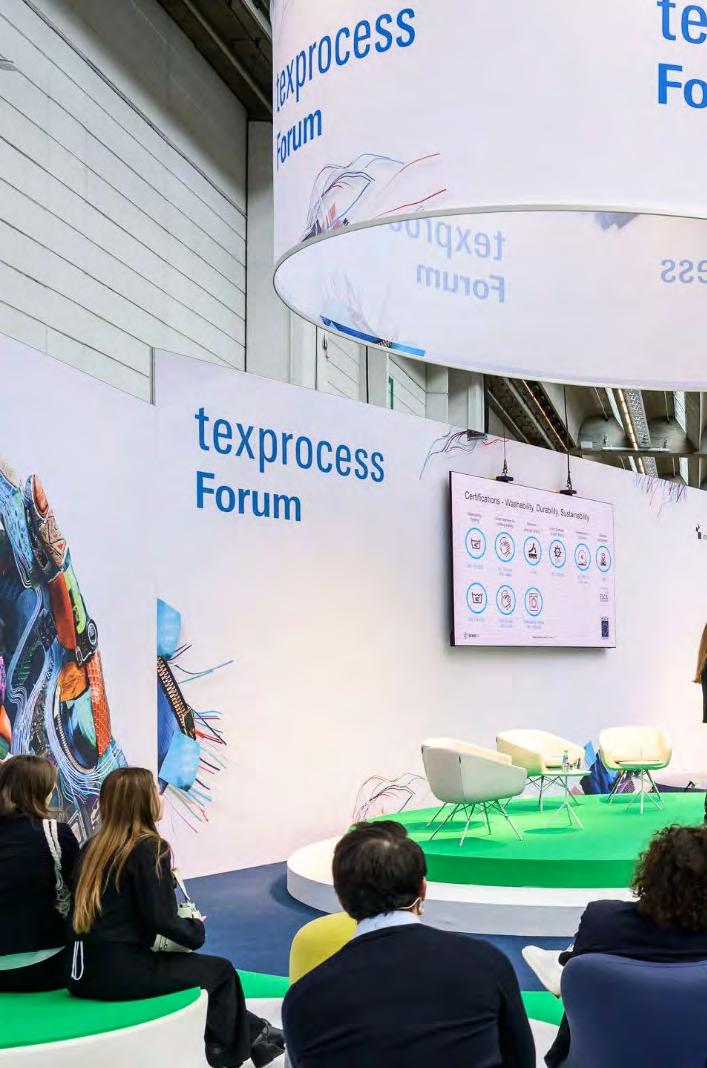
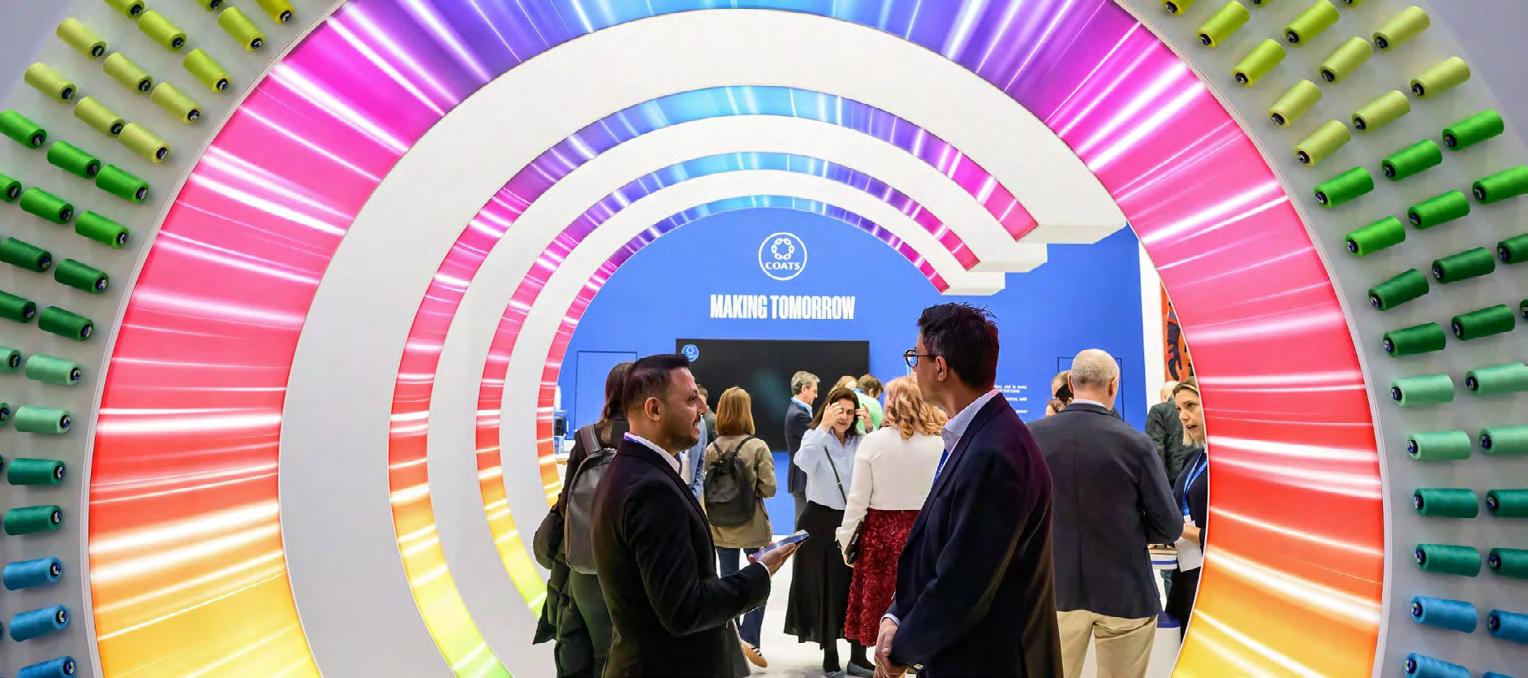
A Techtextil & Texprocess 2026, realizada em Frankfurt, Alemanha, consolidou-se como a maior plataforma global para têxteis técnicos e processamento têxtil. Esta edição bienal apresentou um cenário transformador, onde sustentabilidade, inovação digital e economia circular emergiram como pilares estratégicos que redefinirão a competitividade da indústria têxtil nos próximos anos.
O evento ocorreu em um momento crítico para a indústria. A pressão regulatória europeia intensifica-se com exigências crescentes de rastreabilidade da cadeia de suprimentos e relatórios obrigatórios de impacto ambiental. O Passaporte Digital do Produto (DPP), regulamentação da União Europeia com prazo até 2027, transformou-se de conceito em realidade operacional, presente nas soluções expostas por fornecedores globais.
Simultaneamente, a cadeia têxtil migra de fibras sintéticas convencionais para biopolímeros, fibras recicladas e materiais de alto desempenho com menor pegada de carbono. Esta transição não é apenas ambiental, mas estratégica: nearshoring europeu e reconfiguração da cadeia de suprimentos abrem janelas de oportunidade para fornecedores que demonstrem diferencial em qualidade e sustentabilidade.
A digitalização da cadeia avança em velocidade acelerada. Rastreabilidade via blockchain, RFID e QR code já não são promessas futuras, mas soluções implementadas. A competitividade global passa, necessariamente, pela capacidade de integrar tecnologia,
conformidade regulatória e inovação em materiais.
A maioria dos expositores apresentou soluções com foco em redução de impacto ambiental e circularidade de materiais. Este não foi um nicho, mas a tendência dominante da feira.
Fibras Recicladas e Bio-based expandem-se significativamente. PET reciclado, liocel, PLA e fibras de origem agrícola ganham espaço crescente.
Destaque especial para inovações como fibras de algas marinhas e fungos (mycelium), que representam a fronteira da biotecnologia têxtil. Estas soluções não apenas reduzem pegada de carbono, mas abrem mercados premium para produtos diferenciados.
Design for Disassembly (produtos desenvolvidos para serem reciclados, em tradução livre) emerge como arquitetura de produto essencial. Novas abordagens viabilizam separação de componentes ao fim da vida útil, com materiais mono-componente facilitando reciclagem. Certificações como GOTS, Oeko-Tex e Higg Index consolidam-se como exigências de mercado crescentes, enquanto o DPP europeu torna-se obrigação regulatória.
Destaque para inovações específicas como poliéster circular biodegradável e reciclável com certificação Cradle-to-Cradle® Gold; pastas de estampar produzidas a partir de resíduos industriais, alimentares e agrícolas com biopolímeros como colágeno e quitosana (94% de composição sustentável); acabamentos têxteis repelentes à água livres de PFAS, baseados em ácidos graxos derivados de resíduos agrícolas com efeito lótus.
E-textiles e eletrônica embarcada representam a próxima fronteira. Tecidos condutivos integrados com sensores de biometria, temperatura e pressão; antenas impressas diretamente em substratos têxteis; conectividade BLE, NFC e LoRa embarcados em tecidos funcionais. A convergência entre têxteis e IoT abre aplicações em monitoramento de sinais vitais em tempo real.
Vestuário para saúde e monitoramento ganhou destaque especial, com soluções para aplicações médicas, esportivas e para população idosa. E-PPEs com detecção de gases, impacto e temperatura; têxteis para aplicações militares, bombeiros e resposta a emergências consolidam-se como mercados em expansão.
Gêmeos Digitais de tecidos e processos permite simular propriedades antes da produção, reduzindo retrabalho e desperdício de material. Sistemas de visão computacional com deep learning detectam
automaticamente defeitos em alta velocidade nas linhas de produção.
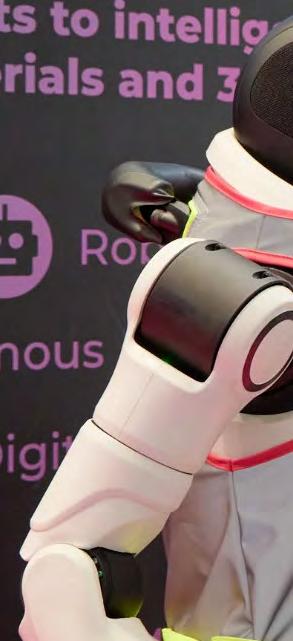
Automação e robótica avançam em versatilidade: costura automatizada, corte CNC, braço robótico de materiais flexíveis e cobots integrados ao operador humano em células de produção. A manufatura do futuro emerge como indústria automatizada, conectada e orientada a dados, onde o operador humano assume papel de supervisão e programação.
Softwares de IA reduzem desperdício em até 15% no encaixe automático. Corte a laser e ultrassônico em alta velocidade transformam eficiência operacional. Customização em massa em escala industrial com integração direta entre e-commerce e chão de fábrica torna-se realidade.
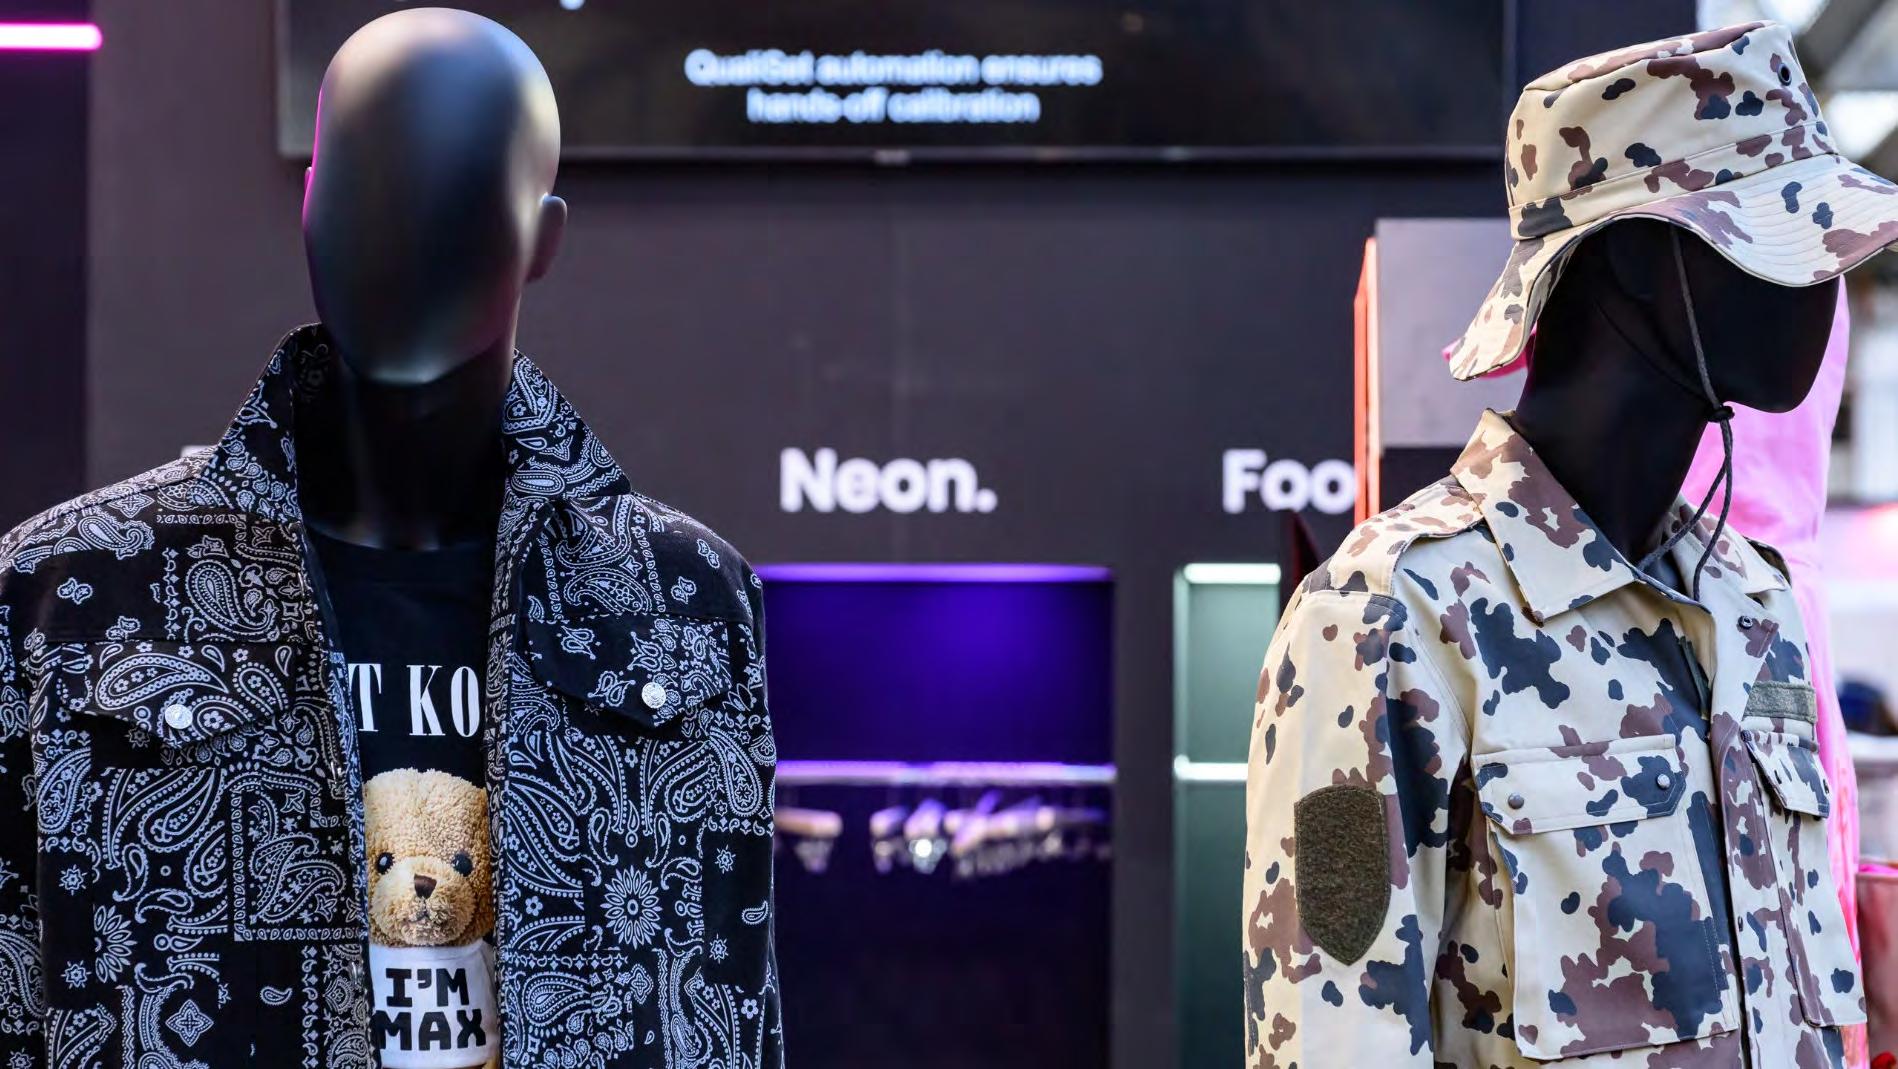
MOBILIDADE E AUTOMOTIVO: airbags de nova geração, têxteis acústicos e compositos para carroceria.
CONSTRUÇÃO E ARQUITETURA: membranas ETFE e PTFE, geotêxteis de alto desempenho.
SAÚDE E MEDICINA:
implantes bioabsorvíveis, curativos inteligentes com sensores, compressão médica personalizada.
ESPORTE E OUTDOOR:
tecidos de ventilação dinâmica, proteção UV e termorregulação, impermeabilidade sem PFC/PFAS.
Mapear fornecedores de fibras sustentáveis identificados na feira para cadeia de suprimentos alternativa. Além de iniciar processo de avaliação de conformidade com requisitos do DPP europeu, cujo prazo regulatório aproxima-se.
ENERGIA E MEIO AMBIENTE: têxteis para captação solar, membranas de filtração de água, geossintéticos para remediação.
DEFESA E PROTEÇÃO: têxteis balísticos leves, proteção CBRN integrada, camuflagem multiespectral.
A Techtextil & Texprocess 2026 evidenciou que a indústria têxtil global não apenas inova em materiais e processos, mas redefine seu modelo de negócio em torno de sustentabilidade, rastreabilidade e inteligência digital. Para a indústria brasileira, a mensagem é clara: a competitividade futura depende da capacidade de integrar inovação, conformidade regulatória e diferencial em sustentabilidade.
Avaliar tecnologias de automação de corte e costura para ganho de produtividade e redução de lead time.
Monitorar evolução de e-textiles e wearables no segmento de saúde, mercado em formação com alto potencial futuro.
Por Michelle Souza Assessora da Diretoria Executiva do SENAI CETIQT
Ao longo dos últimos anos, acompanhei o quanto a agenda climática se consolidou como tema estratégico para a sustentabilidade e a competitividade das empresas. Na Santista, esse movimento impulsionou a estruturação de uma jornada de gestão das emissões de gases de efeito estufa (GEE), com o objetivo de compreender os impactos climáticos das nossas operações, fortalecer a governança ESG e construir uma estratégia de descarbonização baseada em dados. Essa trajetória começou com nossa participação em iniciativas setoriais ao lado da Abit, do SENAI e de outros parceiros da cadeia têxtil.
Em 2022, realizamos o inventário piloto de emissões dentro da Jornada de Descarbonização do SENAI. Em 2023, participamos de grupos de trabalho setoriais de sustentabilidade e estruturamos nosso Comitê ESG. Em 2025, aderimos ao Programa Brasileiro GHG Protocol, construímos o inventário de 2022 a 2024, submetemos os dados a auditoria independente, divulgamos os resultados no Registro Público de Emissões e conquistamos o Selo Ouro GHG Protocol, além de nos tornarmos autoprodutores de energia solar. Em 2026, contratamos uma empresa parceira para nos apoiar no diagnóstico, na definição
de metas e no plano de descarbonização, além do desenvolvimento do nosso Relatório de Sustentabilidade.
Nem tudo foi simples. Um dos maiores desafios foi engajar as diferentes áreas da organização, já que as informações necessárias para calcular as emissões estavam distribuídas entre departamentos, sistemas e responsáveis distintos, exigindo integração interna, papéis claros e rotina de governança para acompanhar o projeto. Aprendi, na prática, que o inventário de GEE é trabalho coletivo, não responsabilidade exclusiva da nossa área de Excelência Operacional – Meio Ambiente Estratégico.
O mapeamento das fontes de emissão também exigiu de nós esforço significativo, envolvendo a correta classificação segundo os critérios do GHG Protocol e a distinção entre emissões diretas e indiretas, com apoio de especialistas de diferentes áreas operacionais — Eng. Manutenção, Produção, Almoxarifado, Segurança do Trabalho, Gente e Gestão, Controladoria, Planejamento Financeiro, Facilities, Logística.
A qualidade, disponibilidade e padronização das informações, na minha visão foi outro desafio relevante, já que a diversidade de sistemas e bases de dados exigiu
conversões, padronizações, consultas automatizadas e documentação rigorosa das premissas para garantir rastreabilidade na auditoria. A etapa mais complexa envolveu a coleta e o tratamento de dados de Escopo 3 — emissões indiretas da cadeia de valor, como transporte de insumos, destinação de resíduos, deslocamento de colaboradores e fornecedores. Nesses casos, foi necessário desenvolver metodologias complementares e recorrer a estimativas conservadoras baseadas em referências técnicas reconhecidas. Por fim, garantir comparabilidade e rastreabilidade ao longo do tempo se tornou essencial à medida que o inventário amadureceu, exigindo a estruturação de um banco de dados e memoriais de cálculo para sustentar futuras auditorias e análises.
O maior aprendizado que carregado desta jornada é que o inventário é a base de qualquer plano de descarbonização e uma ferramenta de gestão, e não apenas de reporte: mais do que atender exigências de mercado, ele permite transformar dados em informações estratégicas, definir metas, prioridades, direcionar investimentos para as iniciativas com maior potencial de redução de impactos.
A governança se mostrou determinante: a qualidade dos resultados está diretamente ligada ao engajamento das áreas, à definição de pontos focais e responsabilidades, e a acompanhamentos periódicos. A gestão climática precisa fazer parte da rotina das áreas de negócio, e não ficar restrita ao setor Excelência Operacional –Meio Ambiente Estratégico.
Entendi, ainda que, a qualidade dos dados evolui continuamente, por meio de ciclos de melhoria que aprimoram sistemas, relatórios, automações e controles a cada nova versão do inventário. A tecnologia acelera essa maturidade, com ferramentas digitais, automações e inteligência artificial elevando produtividade, confiabilidade e nível de detalhamento.
A conquista do Selo Ouro do GHG Protocol marca uma nova etapa: transformar os resultados do inventário em ações concretas de descarbonização, com metas e indicadores alinhados ao Pacto Global da ONU para 2030. Já avançamos na busca por uma matriz energética mais limpa e seguimos com modernização de equipamentos, como a substituição de ativos movidos a combustíveis fósseis por alternativas elétricas.
Outro eixo importante é o engajamento da cadeia de valor, especialmente prestadores de serviços e fornecedores, já que parte relevante das emissões está associada a transporte e logística. A participação em iniciativas como Comite de Sustentabilidade da Abit contribui com trocas de experiências validadas em outros setores. Programas e certificações internacionais, como ZDHC e OEKO-TEX® Standard 100, também reforçam processos produtivos mais limpos e o engajamento de fornecedores. E assim, seguiremos na gestão climática cada vez mais integrada à nossa estratégia ESG, apoiando metas corporativas e a comunicação transparente com stakeholders.
Ao olhar para essa trajetória, percebo que a descarbonização é um processo contínuo de evolução. Depois de medir, compreender e estruturar a gestão das emissões, o desafio agora é transformar esse conhecimento em resultados concretos. Mais do que um requisito de mercado, a gestão climática se tornou, para nós, uma ferramenta estratégica para impulsionar inovação, eficiência, competitividade e sustentabilidade de longo prazo.
Por Caio Campiotto
Gerente de Excelência Operacional
da Santista
Creio ser um privilégio. Tenho acompanhado, faz anos, os documentos que o setor produtivo brasileiro prepara para cada ciclo eleitoral, e um exercício recente me chamou a atenção: colocar lado a lado dois materiais que, juntos, mostram o amadurecimento do pensamento industrial no país. De um lado, o levantamento “Presidenciáveis 2027-2030”, produzido regularmente pela Abit, a partir da consulta a empresários da indústria têxtil e de confecção. De outro, o “Construindo o Brasil 2050 – A Indústria na Agenda dos Presidenciáveis”, documento lançado pela CNI, também para o ciclo eleitoral de 2026. Mais do que documentos concorrentes, eles são complementares e. mais importante, juntos apontam o caminho que o Brasil pode e, sobretudo, precisa trilhar.
O levantamento da Abit nasceu de uma escuta direta com empresários do setor,
organizada em 12 macrotemas (de eficiência do Estado a sustentabilidades), cada um com suas três prioridades. É um retrato preciso e valioso da urgência setorial: O resultado revela uma hierarquia bastante clara, liderada pela eficiência do Estado, tributação, relações de trabalho, produtividade e ambiente macroeconômico. Notem que não se trata simplesmente de diminuir ou aumentar a sua presença, mas de aprimorar seu funcionamento, como é a prática cotidiana dos empresários em suas indústrias, submetidos à concorrência. São pautas concretas, mensuráveis, e que continuam essenciais porque traduzem o cotidiano de quem compete todos os dias com a informalidade e a concorrência desleal.
O documento da CNI amplia esse olhar para outra escala, especialmente por ser uma análise a partir de vários segmentos. Ele parte de uma pergunta ambiciosa: que país queremos construir até 2050? Estruturado em três grandes blocos (macroeconomia para o crescimento sustentado, políticas fundamentais para o desenvolvi-
mento produtivo e agenda microeconômica de redução do Custo Brasil), o documento propõe que a industrialização se organize em torno de uma política de Estado, perene e capaz de atravessar diferentes governos. Aliás, bem em linha com o PL 4.133/2023 que foi aprovado na Câmara em 17 de junho de 2026 e seguirá para apreciação do Senado.
Essa sintonia de propósitos é uma boa notícia. Ela mostra que a indústria brasileira sabe, ao mesmo tempo, defender suas pautas imediatas e propor um projeto de longo prazo; duas competências que, juntas, dão à agenda produtiva mais força diante dos candidatos. Isso sugere que a agenda setorial não diverge da agenda nacional; ela a antecede, inspira e lhe confere concretude. Além disso, revela o alinhamento estratégico entre o setor têxtil e de confecção e a agenda da indústria nacional, respeitados os objetivos peculiares de cada segmento.
É aqui que o documento da CNI toca em algo que considero central para o debate sobre desenvolvimento industrial no Brasil: a Nova Indústria Brasil (NIB), lançada em 2024. Depois de décadas sem uma estratégia nacional para o setor, a NIB recolocou a indústria no centro do desenvolvimento do país, recuperando instrumentos de financiamento, planejamento e articulação entre Estado e setor produtivo, além de incorporar temas estratégicos como descarbonização e transformação digital. É um avanço real, e vale reconhecê-lo como tal. Cumpre lembrar, o setor T&C está formalmente neste arcabouço normativo-estratégico, sobretudo por meio dos têxteis técnicos, onde a agregação de valor é central e também na perspectiva de aproveitarmos as vantagens comparativas da cadeia do algodão, sem abandonar as demais fibras.
O passo natural agora é consolidar essa conquista. O próprio documento da CNI
propõe um caminho concreto: a aprovação do PL nº 4.133/23, que levaria qualquer governo a ter que apresentar, já no primeiro ano de mandato, uma política industrial, tecnológica e de comércio exterior formalizada em lei. Alçar a NIB em política de Estado, com governança estável e horizonte que atravesse eleições, é o que pode transformar um bom começo em uma trajetória duradoura.
O paralelo com o Plano Safra, citado explicitamente no documento, ilumina esse caminho. O agronegócio brasileiro, sem falar da excelência da EMBRAPA, numa representação da eficiência do Estado brasileiro, apontada como relevante pelo industrial do setor têxtil e de confecção, se tornou potência mundial não por acaso, mas porque construiu, ao longo de décadas, uma política pública contínua, com governança estável e capital político renovado a cada ciclo. Evidentemente, o custo de capital equalizado ajudou muito. É essa mesma lógica de continuidade que a indústria brasileira tem a oportunidade de construir agora, com a NIB como alicerce.
PRIORIDADE APONTADA
PELO SETOR TÊXTIL (ABIT)
EFICIÊNCIA DO ESTADO
DO
CORRESPONDÊNCIA
NA AGENDA DA CNI
SÍNTESE ANALÍTICA
Modernização do Estado, melhoria da governança, redução do Custo Brasil e fortalecimento da capacidade de coordenação das políticas públicas.
Estado eficiente como ativo de competitividade
Simplificação tributária, neutralidade, segurança jurídica e redução dos custos de conformidade.
Modernização das relações trabalhistas, formalização, qualificação profissional e maior previsibilidade normativa.
Sistema tributário orientado à competitividade
Mercado de trabalho mais produtivo e previsível
Política inovação, ção digital, tecnológica lificação
Produtividade objetivo industrial
PRODUTIVIDADE DA EMPRESA
Olhar para os dois documentos juntos é enxergar uma agenda que se completa: as pautas setoriais, como as do têxtil, dão concretude e urgência ao debate; o projeto de longo prazo da CNI dá direção e permanência. É essa combinação que meus textos, entrevistas e meu livro têm defendido: o desenvolvimento industrial, essencial para melhorar o padrão de vida dos brasileiros, se fortalece quando o setor produtivo sabe, ao mesmo tempo, priorizar, resolver o que é urgente e construir o que é duradouro.
Os presidenciáveis de 2026 têm, nesses dois documentos, um roteiro estratégico e bem fundamentado. Cabe a eles, com a cobrança republicana que a democracia permite, e a todos nós que acompanhamos essa agenda, transformar esse roteiro em compromisso nacional: dar à política industrial a mesma seriedade e atenção
institucional que hoje têm a política fiscal e monetária.
Esse é o convite que a indústria brasileira já fez. Resta ao próximo governo aceitá-lo, trabalhando com o Congresso pela aprovação urgente do PL 4.133/23. Não há mais tempo para titubear, pois os concorrentes continuam avançando em seus planos quinquenais. E isso importa muito: a absurda assimetria concorrencial que existe hoje deve ser mitigada, não ampliada, sob pena de não existir política industrial que seja suficiente, ainda que necessária.
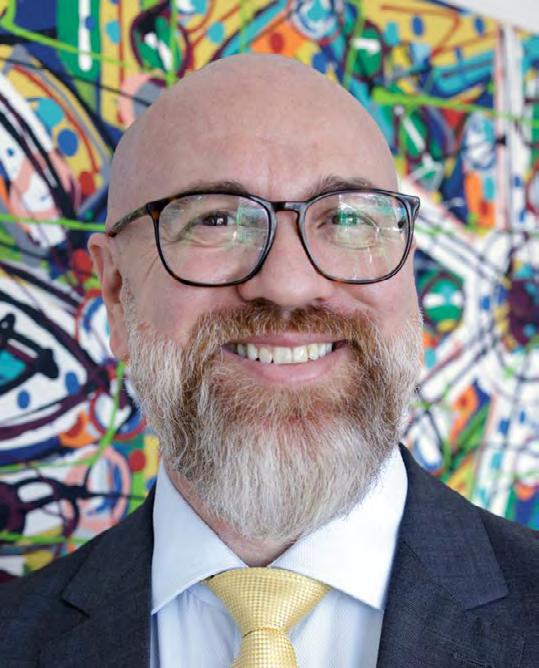
Por Haroldo da Silva Economista da Abit e presidente do CORECON-SP
Política industrial, inovação, transformadigital, difusão tecnológica e qualificação da mão de obra.
AMBIENTE MACROECONÔMICO
SEGURANÇA JURÍDICA
AGENDA INTERNACIONAL E COMÉRCIO EXTERIOR
Estabilidade macroeconômica, equilíbrio fiscal, expansão do investimento e crescimento sustentado.
Aperfeiçoamento regulatório, fortalecimento institucional e previsibilidade das regras econômicas.
Ampliação do crédito produtivo, fortalecimento do mercado de capitais e instrumentos de financiamento ao investimento.
Integração às cadeias globais de valor, acordos comerciais, cooperação tecnológica e maior inserção internacional.
Produtividade como objetivo da política industrial
Estabilidade a serviço do investimento produtivo
Confiança para decisões de longo prazo
Capital de longo prazo para modernização industrial
Competitividade por meio da inserção global
O QUE APRENDEMOS
COM ISSO
Nos últimos meses, estivemos envolvidos em uma das principais iniciativas de mobilização na área de inteligência artificial para o setor industrial: a Jornada de Inteligência Artificial para Pequenas e Médias Indústrias, organizada pela Fiesp. O que começou como um programa de capacitação tornou-se, na prática, um laboratório real sobre o estado da pequena e média indústria diante de uma das maiores transformações tecnológicas atuais. A inteligência artificial tem o potencial de produzir impactos ainda mais profundos do que os provocados pela internet.
Após nossa primeira pesquisa de IA na Indústria Paulista, realizada pela FIESP em 2024, na qual identificamos que o nível de desconhecimento sobre a IA ainda era elevado, principalmente nas pequenas e médias indústrias, começamos a mobilizar ações para capacitação no tema.
A jornada começou com uma Masterclass com o especialista em IA, Alexandre Nas-
cimento, tendo o grupo Globo como um parceiro. Para essa ação, houve uma mobilização de 492 empresas inscritas. Dessas, 286 foram selecionadas para a masterclass imersiva, a partir de um questionário de maturidade digital aplicado previamente.
Das empresas que passaram pela masterclass, 15 foram selecionadas para um ciclo de mentorias individuais com um especialista, com sessões de duas horas adaptadas à realidade de cada negócio. Dez empresas realizaram três encontros; cinco, dois encontros. As sessões ocorreram predominantemente de forma presencial na sede da Fiesp.
As 15 empresas mentoradas, localizadas no estado de São Paulo e de atividades econômicas distintas, eram em sua maioria de médio porte, e todas tinham em comum o interesse genuíno em entender como a inteligência artificial poderia contribuir para seus processos, sem que soubessem necessariamente por onde começar.
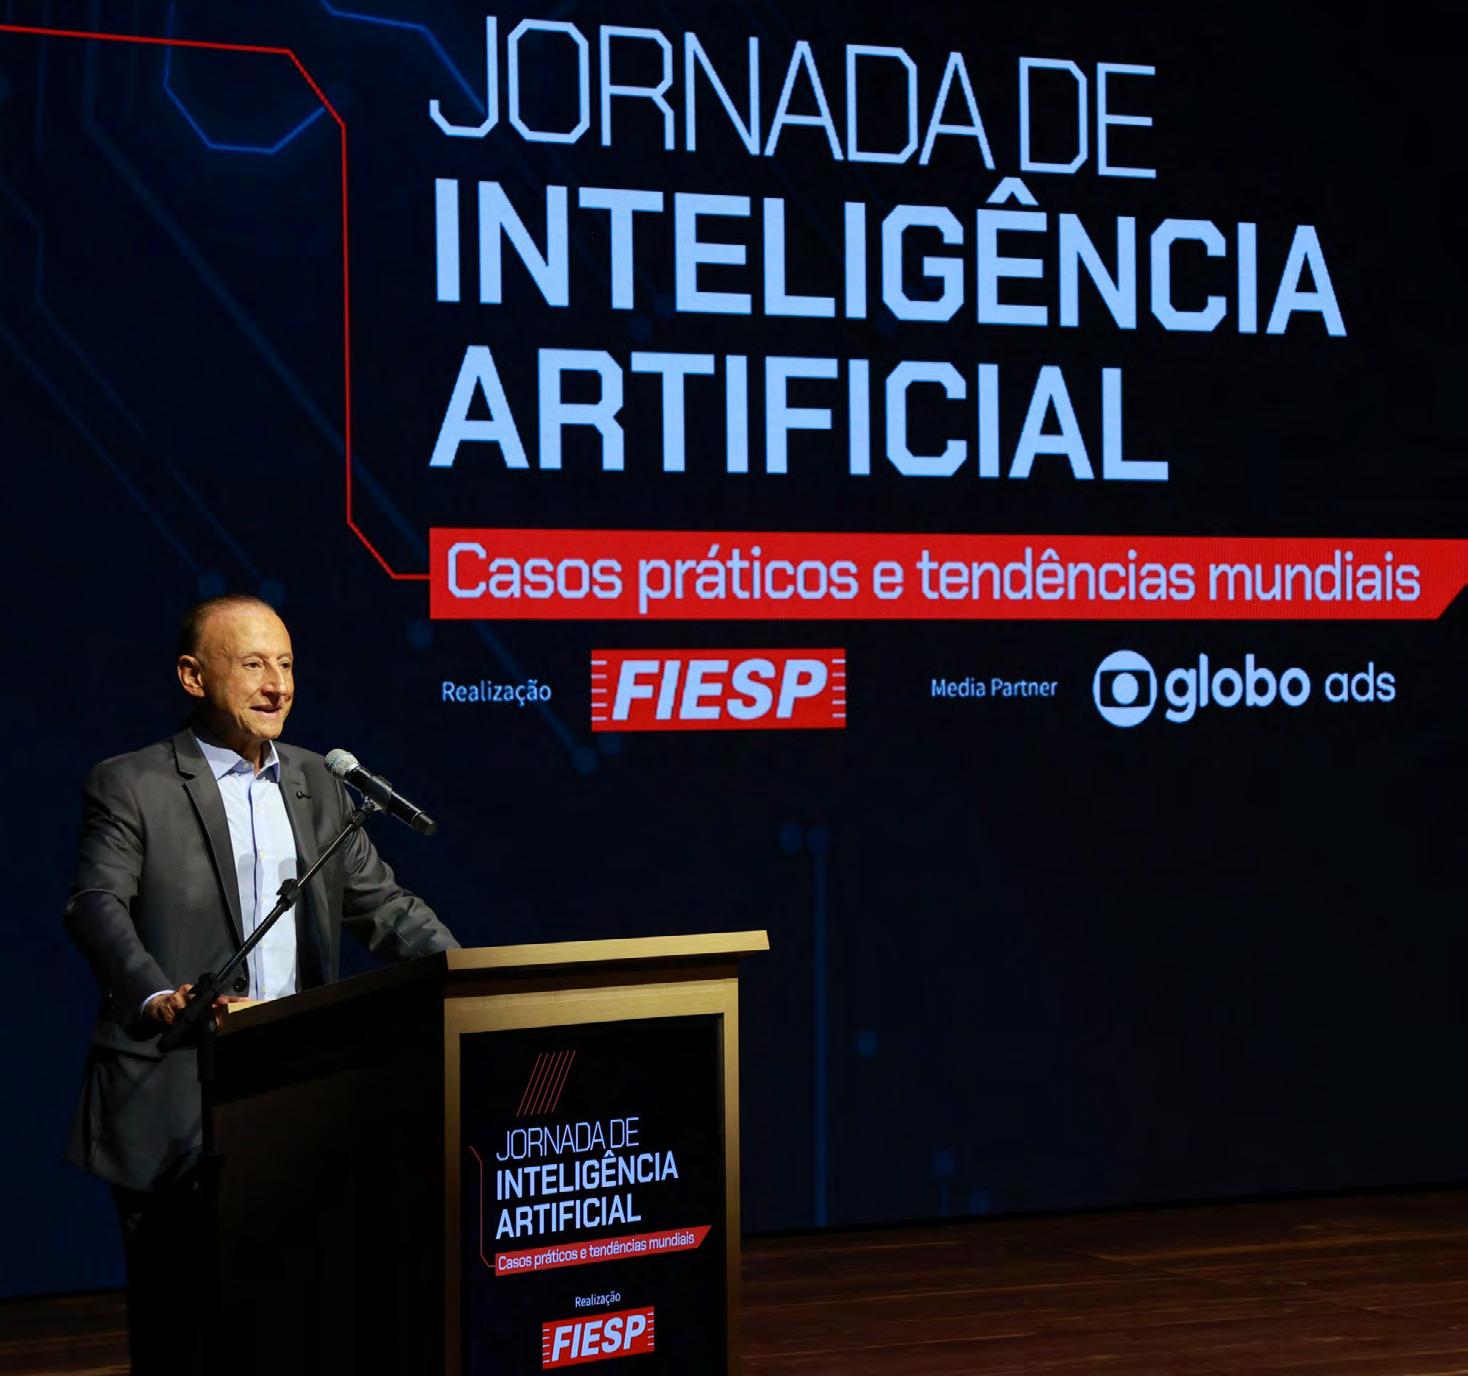
Jornada de Inteligência Artificial para PMIs, São Paulo, abril de 2026
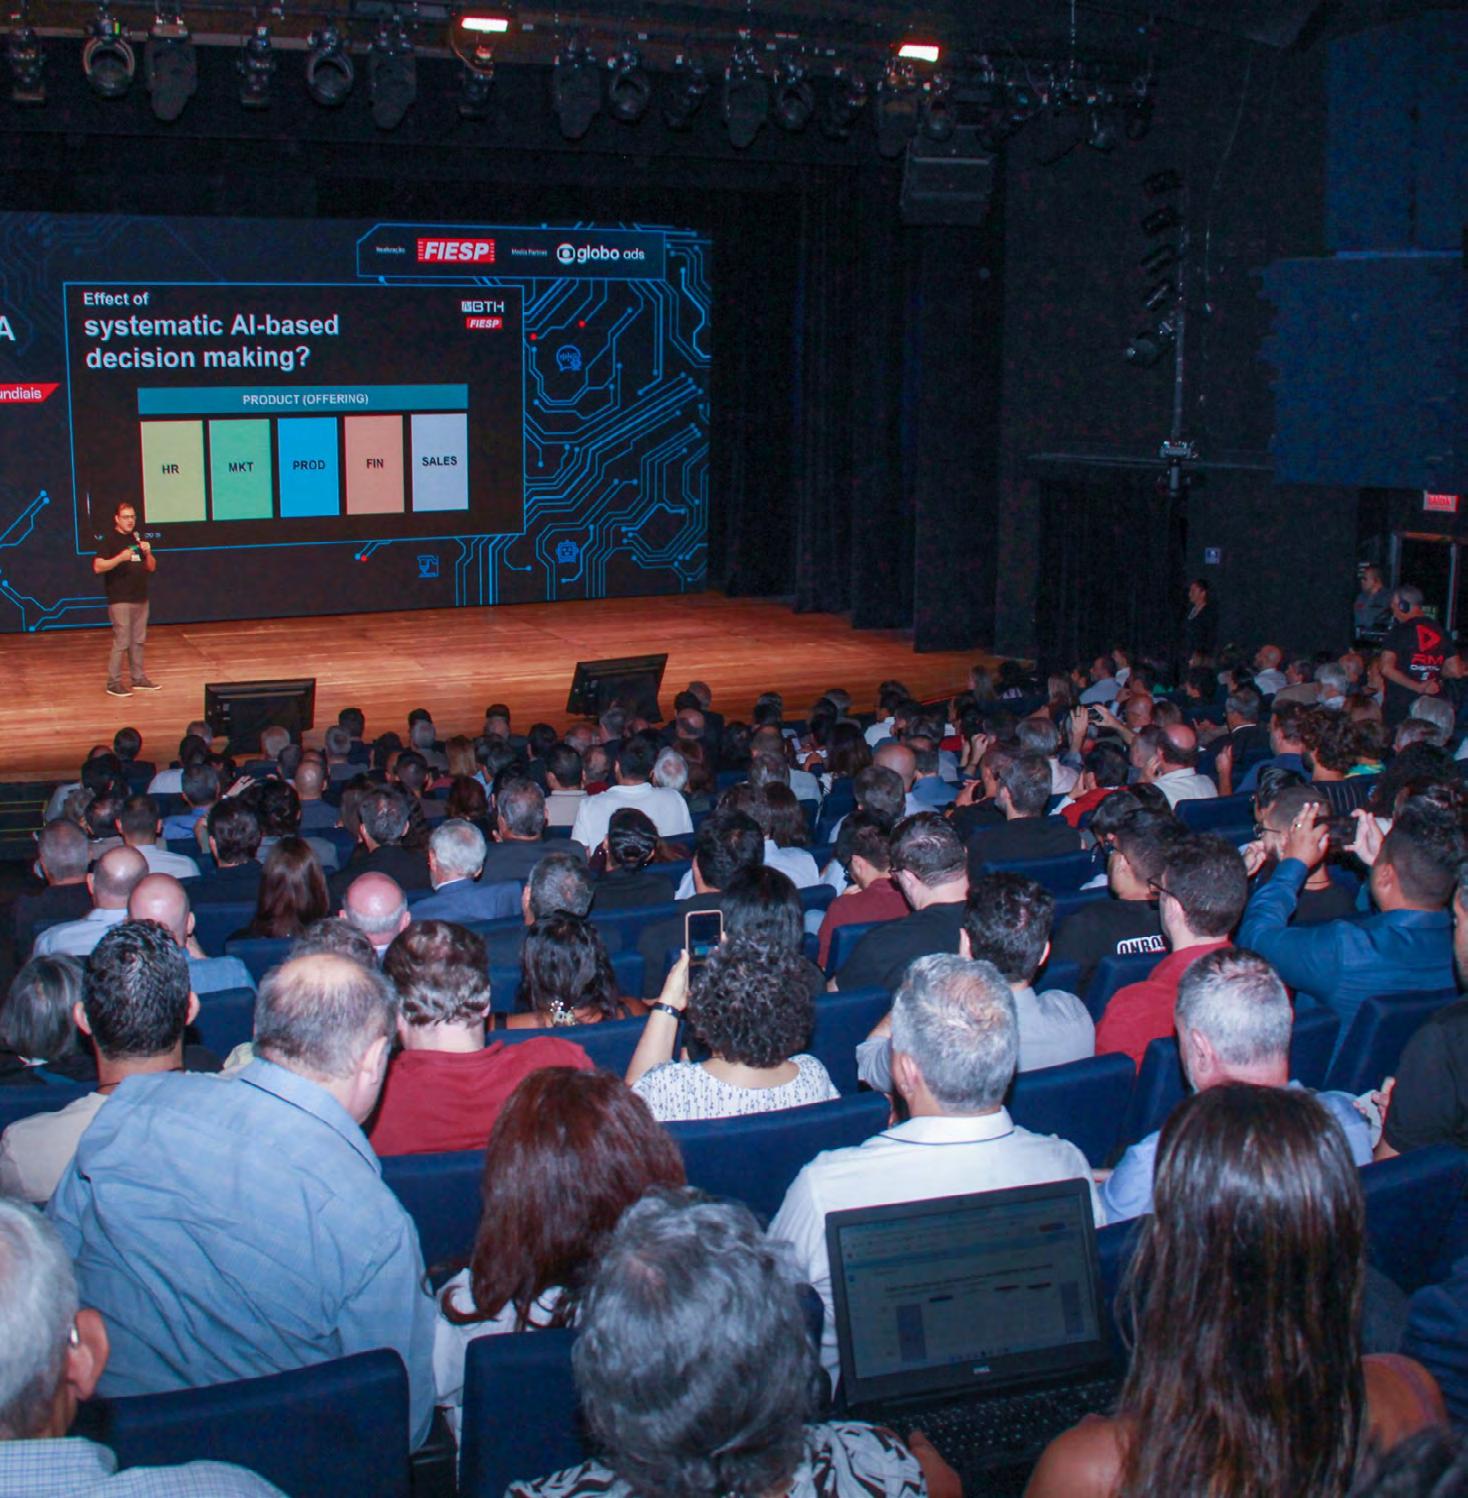
Mais de 540 participantes presenciais na sede da Fiesp
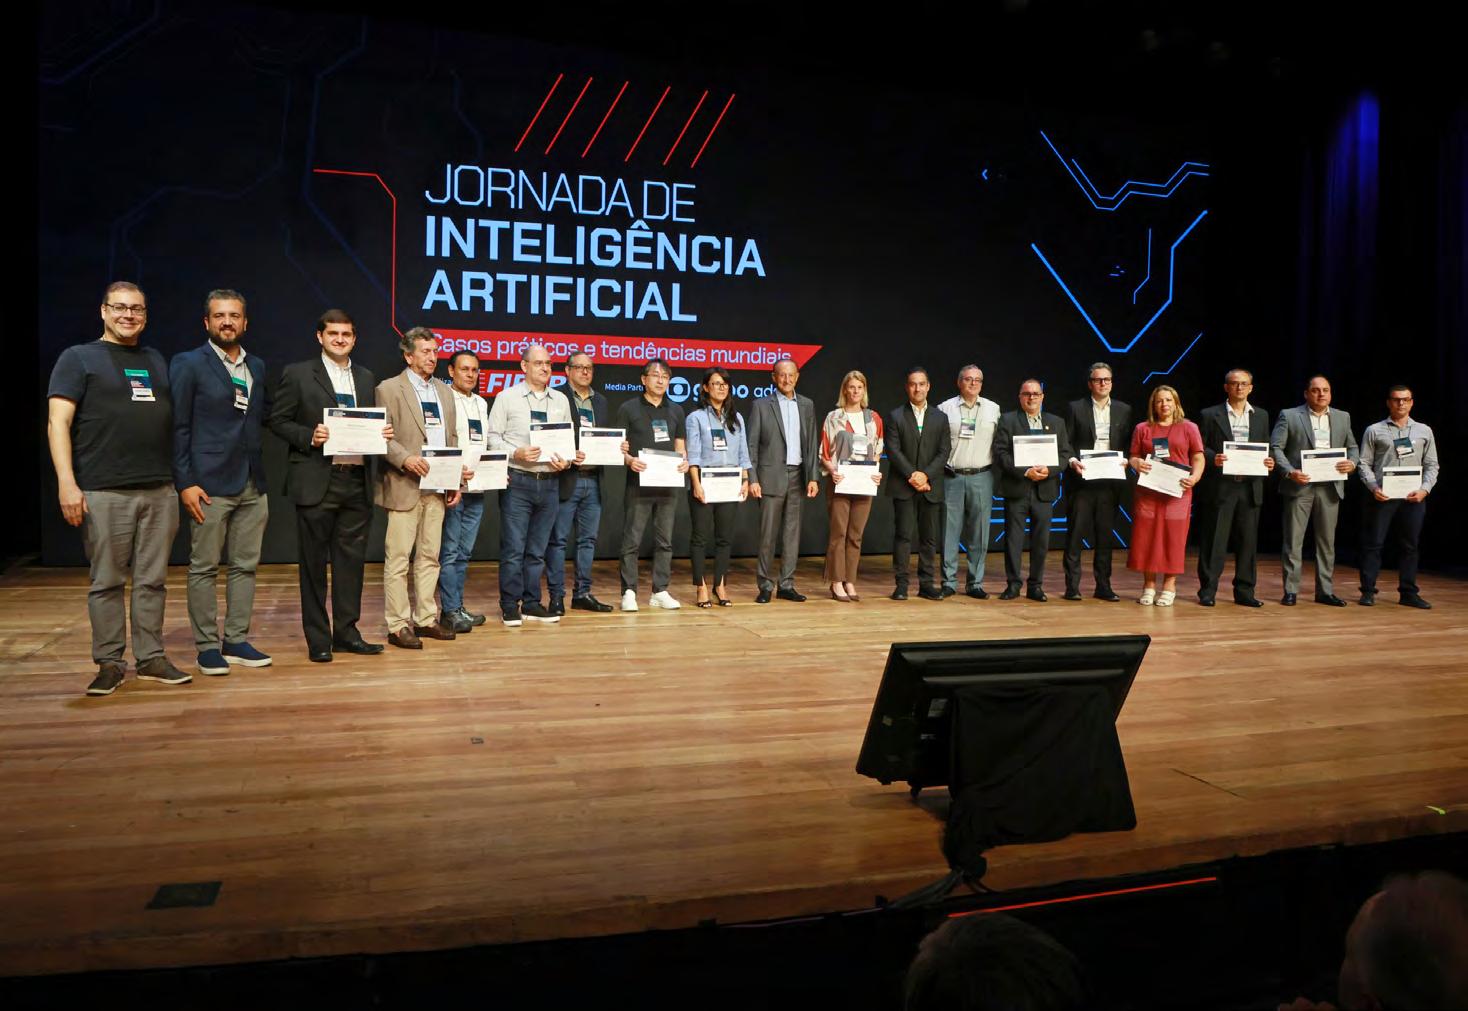
As 15 indústrias mentoradas receberam certificados de conclusão na cerimônia de encerramento
proporcionando duas mentorias coletivas para esse grupo de 15 empresas.
Para as empresas não selecionadas para as mentorias individuais, proporcionamos também uma mentoria coletiva com grupos divididos nas áreas de interesse: Vendas, Previsão de Demanda e Planejamento e Controle da Produção. Participaram aproximadamente 230 pessoas, com cerca de 8 horas totais de mentorias por grupo. O interesse foi expressivo. Além das mentorias, mobilizamos um grande público para o evento de encerramento da jornada em abril de 2026: mais de 540 participantes presenciais e mais de 6,2 mil visualizações no YouTube. Mas o que essa Jornada produziu de mais valioso não foi alcance, mas o aprendizado.
A primeira lição, e talvez a mais importante, é que o maior obstáculo à adoção da inteligência artificial nas pequenas e médias indústrias não é o desconhecimento da tecnologia. É a ausência de condições estruturais para aproveitá-la. Em empresa após empresa, o que encontramos foram dados dispersos em planilhas paralelas, informações retidas em ERPs sem extração fácil, processos que dependiam de conhecimento tácito não documentado e equipes sem tempo para experimentar fora da pressão do dia a dia. Quando uma empresa acredita ter os dados necessários e descobre, na sessão de mentoria, que esses dados não estão disponíveis, padronizados ou acessíveis, a reação costuma ser de surpresa e depois de clareza. Isso ajuda a entender que a questão não é a ferramenta, mas sim a base sobre a qual ela precisa operar.
A segunda lição é sobre o ponto de entrada. As empresas que avançaram de forma mais consistente foram as que começaram por aplicações de baixa barreira e retorno mais rápido: geração de atas, síntese de reuniões, leitura de editais, extração de informações de documentos técnicos, automação de relatórios operacionais. Esses
a inteligência artificial não como promes sa abstrata, mas como ferramenta concreta de trabalho. E foi a partir dessa base que surgiram os projetos mais sofisticados.
Os resultados das empresas mentoradas confirmam esse caminho. Uma delas desenvolveu um hub corporativo de inteligência artificial adotado por 125 usuários internos, com economia anual em assinaturas de modelos LLM estimada em R$ 265 mil e redução de 92% no tempo de análise de documentos técnicos. Outra reduziu em até 80% o tempo de elaboração de orçamentos, que antes demandavam horas de trabalho manual sobre desenhos de engenharia. No chão de fábrica, houve casos de redução de 26% na variabilidade de processos produtivos a partir do uso de sensores combinados com modelos de machine learning. São setores distintos, portes diferentes, mas o padrão de evolução foi notavelmente semelhante em todos eles.
A terceira lição diz respeito à cultura organizacional. A inteligência artificial avançou com mais consistência onde havia liderança comprometida com a experimentação, espaço para aprender com os erros e alguma estrutura interna de coordenação, mesmo que simples, como um comitê ou um grupo de trabalho. Onde isso não existia, o uso tendeu a permanecer individualizado, dependente de uma ou duas pessoas, sem escala e vulnerável à descontinuidade. Para as pequenas e médias empresas, a centralidade da liderança pode também representar uma vantagem. Embora a inteligência artificial seja, com frequência, associada a grandes organizações e a investimentos elevados, empresas menores costumam ter estruturas decisórias mais ágeis. Quando o proprietário está convencido e a empresa dispõe dos dados e das ferramentas necessários, uma iniciativa pode avançar com menos etapas e menor burocracia do que em uma grande organização.
cia artificial. O setor têxtil e de confecção, por exemplo, reúne características que tanto facilitam quanto desafiam esse processo: uma base de pequenas e médias empresas com grande heterogeneidade de maturidade digital, cadeias produtivas complexas com muitos dados gerados e pouco aproveitados, e pressões crescentes de competitividade que exigem ganhos reais de eficiência. As condições para avançar existem. O que falta, muitas vezes, é a decisão de começar e um ambiente que ofereça orientação qualificada para os primeiros passos.
A Jornada que conduzimos na Fiesp mostrou que é possível gerar resultados concretos, mensuráveis e sustentáveis com pequenas e médias indústrias em tempo relativamente curto, desde que haja foco, acompanhamento e disposição para organizar o processo antes de sofisticar a tecnologia. A inteligência artificial não resolve problemas que a empresa ainda não sabe nomear. Mas quando aplicada sobre problemas bem definidos, com dados minimamente organizados e equipes envolvidas, ela entrega ganhos que mudam a forma como a empresa opera e decide.
O que ficou dessa experiência é a convicção de que a adoção da inteligência artificial nas pequenas e médias indústrias brasileiras é possível, urgente e alcançável, desde que tratemos o tema com a seriedade que ele merece.
Por Sylvio Gomide presidente do Conselho Superior de Inovação e Competitividade da FIESP
Quando um robô humanoide entra em uma escola, é difícil não se impressionar. Mas essa não deve ser a principal questão. O mais importante é perguntar: que desafio de aprendizagem queremos compreender e enfrentar com o apoio dessa tecnologia?
É a partir dessa perspectiva que a robótica deixa de ser apenas uma atração e passa a integrar uma prática educativa planejada. No SESI São Paulo, essa discussão ganha forma com o SesiTron BR, apresentado como o primeiro robô humanoide a integrar uma rede de educação básica no Brasil. Mais do que um marco, a iniciativa traz a responsabilidade de experimentar com método, reconhecer limites, registrar resultados e compartilhar aprendizados.
A inovação, nesse caso, não está em colocar uma máquina no lugar de alguém, mas em usar a tecnologia para estimular perguntas e ampliar as possibilidades de ensinar e aprender.
O projeto “Humanoide na Estrada”, que levará o SesiTron às escolas da rede, traduz essa proposta. Antes da visita, professores e estudantes analisam dados reais, identi-
ficam um desafio de aprendizagem e desenvolvem possíveis soluções com o apoio de simuladores.
Quando o robô chega à unidade, as equipes colocam os projetos em prática. O SesiTron pode explicar um conceito, interagir com os estudantes, demonstrar movimentos, orientar uma atividade ou interpretar um personagem. Mas não é ele quem define o que precisa ser aprendido. Essa decisão continua sendo humana. Depois da visita, as escolas coletam novos dados e analisam os impactos da experiência.
É nesse processo que, em minha visão, a robótica demonstra seu valor educacional. Diferentemente de uma tecnologia restrita à tela, um robô humanoide ocupa o espaço e se comunica por meio da voz, dos gestos e dos movimentos. Sua presença pode tornar conceitos abstratos mais concretos, organizar desafios e estimular a colaboração.
No piloto realizado no primeiro semestre de 2026, avaliações institucionais apontaram dificuldades dos estudantes do Ensino Fundamental em conteúdos relacionados a unidades de medida. A partir desse diagnóstico, alunos do Ensino Médio, com a mediação dos professores e da equipe
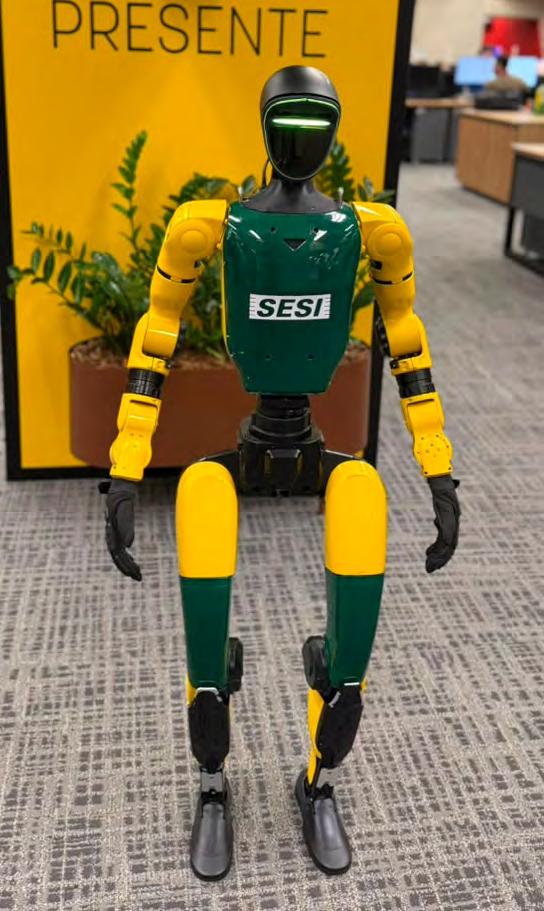
técnica, desenvolveram propostas e viabilizaram a solução mais adequada.
Com apoio de inteligência artificial, o SesiTron BR conduziu um quiz com perguntas, voz e movimentos. Observei que a atividade envolveu estudantes, professores e demais profissionais da escola em torno de um objetivo comum: melhorar a aprendizagem.
O resultado não veio simplesmente do fascínio pelo robô. Foi consequência da combinação entre conteúdo, planejamento, mediação docente, criação estudantil e avaliação dos resultados.
A aproximação entre robótica social e inclusão também merece atenção. Estudos sobre o uso de robôs sociais com estudantes autistas apontam possibilidades como o aumento do engajamento em atividades estruturadas, o exercício da alternância de turnos e o desenvolvimento da comunicação social, sempre em contextos planejados e mediados.
Esses estudos, no entanto, não permitem prometer resultados clínicos nem tratar o robô como uma solução que funciona da mesma maneira para todos. O Transtorno do Espectro Autista reúne perfis, interesses, sensibilidades e formas de comunicação muito diferentes. Para alguns estudantes, o robô pode ser estimulante. Para outros, pode ser cansativo, desconfortável ou simplesmente não fazer sentido.
Por isso, qualquer proposta inclusiva precisa começar pela escuta do estudante e pelo diálogo com a família e a equipe pedagógica. Também é necessário definir objetivos educacionais individualizados.
Previsibilidade, possibilidade de escolha, controle dos estímulos sonoros e visuais, tempo para pausas e participação voluntária são mais importantes do que a novidade tecnológica. O robô não é terapeuta e não substitui as relações humanas. Quando fizer sentido, pode contribuir para uma experiência de aprendizagem mais acessível, dentro de um planejamento conduzido por profissionais.
Há ainda questões práticas. A operação segura exige espaço adequado, perímetro de segurança e supervisão técnica. A continuidade do trabalho depende de planos alternativos para eventuais falhas e de formação para que os professores compreendam a tecnologia e a utilizem de maneira crítica.
Também há uma dimensão ética: os estudantes precisam saber quando interagem com sistemas de inteligência artificial, quais dados são utilizados e quais são os limites de autonomia do robô.
O futuro da educação não será definido pela quantidade de robôs nos corredores, mas pela qualidade das relações e das aprendizagens que conseguirmos construir com o apoio deles.
Por isso, respondendo ao título, não acredito que a robótica e a inteligência artificial substituirão os professores, eles continuarão sendo os principais mediadores da aprendizagem. São eles que conhecem a turma, interpretam os erros, percebem as diferenças, acolhem as necessidades dos estudantes e transformam curiosidade em conhecimento.
O percurso do SesiTron BR pelas escolas do SESI São Paulo será uma oportunidade de aprender com diferentes realidades. Mais do que levar um robô às unidades, o projeto pode formar uma rede de escolas que investigam problemas, desenvolvem soluções com os estudantes e produzem evidências sobre o que funciona e para quem funciona.
Essa talvez seja a contribuição mais importante da robótica na educação: não automatizar o ensino, mas ampliar nossa capacidade de imaginar, criar e aprender juntos.
Por Caio de Godoy Camargo supervisor Técnico Educacional do SESI-SP e pesquisador na área de Inteligência Artificial e Robótica na Educação
Quando falamos em qualidade na indústria têxtil e de confecção, é comum pensar apenas no produto final. No entanto, a qualidade começa muito antes de a peça chegar ao consumidor. Ela é construída a partir de normas técnicas, ensaios laboratoriais, inspeções e certificações que asseguram que os produtos atendam aos requisitos de desempenho, segurança e confiabilidade. Em outras palavras, depende de uma Infraestrutura da Qualidade sólida.
Na Associação Brasileira de Infraestrutura da Qualidade (ABRIQ), entendemos que fortalecer essa infraestrutura significa aumentar a competitividade da indústria brasileira. Em um cenário marcado por exigências crescentes de sustentabilidade, rastreabilidade e transparência, a certificação deixou de ser um diferencial e passou a ser uma ferramenta estratégica para demonstrar conformidade e ampliar o acesso aos mercados.
A indústria têxtil vive uma transformação impulsionada por consumidores, investidores e legislações mais rigorosas. Hoje, espera-se que as empresas comprovem a origem das matérias-primas, a segurança química dos insumos, a eficiência dos processos e os impactos ambientais de sua produção. Essa tendência se intensifica com iniciativas como a Estratégia da União Europeia para Têxteis Sustentáveis e Circulares e a futura implementação do Passaporte Digital de Produto (Digital Product Passport), que exigirão maior rastreabilidade e transparência ao longo de toda a cadeia produtiva.
Nesse contexto, a certificação desempenha um papel essencial. Ela fornece evi-
dências objetivas de que produtos, processos ou sistemas de gestão atendem aos requisitos estabelecidos em normas técnicas reconhecidas. Mais do que um selo, representa confiança para fabricantes, compradores e consumidores.
Essa confiança é sustentada por normas específicas da indústria têxtil. A ABNT NBR 13538 estabelece métodos para identificação qualitativa das fibras por técnicas físicas, químicas e microscópicas. A ABNT NBR 11914 determina a análise quantitativa das fibras presentes nos materiais têxteis, permitindo verificar se a composição informada na etiqueta corresponde à realidade. Antes dessa etapa, a ABNT NBR 13372 define procedimentos para eliminar matérias não fibrosas que possam interferir na precisão das análises laboratoriais.
Outras características fundamentais também são avaliadas por normas técnicas. A ABNT NBR 10589 estabelece o método para determinação da largura de tecidos e nãotecidos, enquanto a ABNT NBR 10591 define os critérios para determinação da gramatura de tecidos planos e malhas, características que influenciam diretamente
o desempenho, o aproveitamento industrial e a padronização dos produtos.
A qualidade também está relacionada ao comportamento do tecido durante o uso. Nesse aspecto, destacam-se normas como a série ABNT NBR ISO 105, voltada aos ensaios de solidez da cor, a ABNT NBR ISO 12945, para avaliação da formação de pilling (“bolinhas”), as séries ABNT NBR ISO 13934 e 13937, que determinam a resistência à tração e ao rasgo, e a ABNT NBR ISO 5077, que trata da variação dimensional após lavagem. Esses métodos permitem que diferentes laboratórios obtenham resultados comparáveis e confiáveis, fortalecendo toda a cadeia produtiva.
Além da certificação de produtos, as certificações de sistemas de gestão, como a ABNT NBR ISO 9001 e a ABNT NBR ISO 14001, contribuem para padronizar processos, promover a melhoria contínua e apoiar as empresas na incorporação das práticas ESG ao seu modelo de gestão.
A Organização para a Cooperação e Desenvolvimento Econômico (OCDE) destaca que uma Infraestrutura da Qualidade
robusta fortalece a competitividade, reduz barreiras técnicas ao comércio e estimula a inovação. Para a indústria têxtil, isso significa estar preparada para atender às novas exigências dos mercados, cada vez mais orientados por critérios técnicos, ambientais e sociais.
Na ABRIQ, acreditamos que investir em Infraestrutura da Qualidade é investir no futuro da indústria têxtil e de confecção. A certificação deve ser compreendida como um instrumento que fortalece a confiança, impulsiona a inovação, amplia a competitividade e contribui para que as empresas brasileiras estejam cada vez mais preparadas para competir em um mercado global pautado pela qualidade, pela sustentabilidade e pela conformidade técnica.
Por Masao Ito Superintendente da Associação Brasileira de Infraestrutura da Qualidade (ABRIQ)
REAPROVEITAR
A indústria têxtil vive um momento em que eficiência produtiva e responsabilidade ambiental precisam caminhar juntas. O desafio está em repensar processos, valorizar recursos e transformar a gestão ambiental em uma frente estratégica para o negócio. Na Karsten, essa visão orienta uma jornada contínua de evolução que resultou em 93% de reaproveitamento dos resíduos gerados em nossa operação industrial.
Esse avanço representa uma mudança na forma de enxergar os materiais e resíduos que fazem parte da nossa operação. A gestão de resíduos deixou de ser apenas uma etapa de destinação e passou a inte-
grar uma estratégia mais ampla, baseada em eficiência, redução de desperdícios e ampliação das possibilidades de reaproveitamento. Esse movimento faz parte da nossa visão de circularidade, que busca manter materiais e resíduos em uso pelo maior tempo possível e gerar valor a partir dos recursos já disponíveis.
A gestão de resíduos da Karsten segue as diretrizes da Política Nacional de Resíduos Sólidos (PNRS) e do Plano de Gerenciamento de Resíduos Sólidos (PGRS) da companhia. A legislação estabelece responsabilidades relacionadas à segregação, armazenamento, transporte e destinação adequada dos materiais, mas não
determina um percentual mínimo de reaproveitamento para a indústria têxtil. Por isso, o índice de 93% representa um indicador de desempenho ambiental construído a partir de metas internas e do compromisso da empresa em aprimorar continuamente seus processos.
Para alcançar esse resultado, foi necessário fortalecer a governança da gestão de resíduos, aprimorar critérios técnicos para seleção de parceiros, ampliar a rastreabilidade dos materiais e estabelecer controles operacionais mais estruturados. Também realizamos melhorias na Central de Resíduos, com reorganização do layout, adequação dos fluxos de movimentação e aperfeiçoamento da segregação dos materiais desde a origem.
Esse processo depende diretamente das pessoas. A correta separação dos resíduos começa dentro da fábrica, com colaboradores preparados para compreender o impacto de suas atividades no resultado final. Por isso, mantemos ações contínuas de comunicação e treinamentos, reforçando que cada etapa da operação contribui para uma gestão mais eficiente dos recursos.
O resíduo têxtil representa o maior volume gerado na nossa operação e recebe atenção especial. Buscamos alternativas para reinserir esses materiais em novos ciclos produtivos ou destiná-los a iniciativas que ampliem seu impacto positivo. Um exemplo é o reaproveitamento de 79,7 toneladas de fibras residuais de algodão, que passam por processos de limpeza e retornam ao processo produtivo.
Outros materiais também fazem parte dessa estratégia. Em 2025, aproximadamente 3 mil caixas de papelão foram reaproveitadas internamente e reintegradas à logística do varejo, gerando uma economia de R$ 21,9 mil na aquisição de novas embalagens. No mesmo período, 136,9 toneladas de paletes avariados e sobras de madeira foram transformadas em cavaco e utilizadas como biomassa nas caldeiras, reduzindo o envio de materiais para aterros e o consumo de matéria-prima virgem.
Essa visão também orienta o desenvolvimento de produtos da Karsten. A linha Renova traduz, na prática, como a companhia busca incorporar escolhas mais responsáveis ao longo da cadeia produtiva. Desenvolvida com fio reciclado e composição 100% algodão, a linha considera aspectos como a redução do consumo de água e de produtos químicos no processo produtivo, além da aplicação de amaciante natural à base de óleo de algodão. O conceito foi ampliado com o lançamento de uma toalha de mesa que segue a mesma proposta, reforçando a busca por soluções que conciliam qualidade, inovação e uso mais consciente dos recursos.
A busca por uma operação mais eficiente também está presente nas embalagens. Parte das sacolas utilizadas em lojas passou a ser produzida com material reciclado e aditivo biodegradável. Além disso, realizamos a compensação de 40% das embalagens plásticas e de papel descartadas após o consumo dos produtos, o equivalente a 561 toneladas.
A evolução desse modelo depende ainda da relação construída com fornecedores e parceiros. Em 2025, aprimoramos a governança dos contratos de destinação de resíduos, fortalecendo critérios técnicos, rastreabilidade, conformidade legal e controles operacionais. Esse acompanhamento permite decisões mais qualificadas e amplia a segurança de toda a cadeia envolvida.
O reaproveitamento de resíduos contribui para uma operação mais eficiente, orientada por dados e preparada para novos desafios. A evolução da Karsten está conectada ao uso responsável dos recursos naturais, à inovação em processos e ao desenvolvimento de produtos que consideram seus impactos ao longo da cadeia.
Todo esse avanço é acompanhado por indicadores, metas e transparência. Em 2026, publicamos nosso segundo Relatório de Sustentabilidade elaborado conforme as diretrizes da Global Reporting Initiative (GRI), apresentando os resultados e avanços realizados em 2025. O documento consolida informações ambientais, sociais e de governança, ampliando a transparência sobre nossa trajetória, compromissos e desafios futuros.
A experiência da Karsten mostra que a circularidade não depende apenas da destinação correta de resíduos, mas da capacidade de repensar processos, produtos e relações ao longo da cadeia de valor. É essa integração entre gestão, inovação e responsabilidade que permite transformar desafios da indústria têxtil em oportunidades para construir uma operação mais eficiente e preparada para o futuro.
Por Jessica Primon Especialista de Sustentabilidade da Karsten
As discussões conduzidas na Organização Internacional do Trabalho (OIT) influenciam normas, políticas públicas e práticas empresariais em todo o mundo. Em junho, tive a oportunidade de integrar a delegação brasileira de empregadores na Conferência Internacional do Trabalho. A experiência reforçou por que acompanhar esses debates é estratégico para a indústria brasileira, especialmente em um ambiente de crescente competição internacional. Para compreender esse contexto, vale
um breve retorno à história da Organização, que ajuda a explicar o ambiente de negociação construído ao longo de mais de um século.
Criada em 1919 como parte do Tratado de Versalhes, acordo de paz que formalizou o fim da Primeira Guerra Mundial, a Organização Internacional do Trabalho nasceu da crença de que a paz universal e duradoura somente pode ser alcançada se estiver baseada na justiça social. Única no sistema
internacional por adotar um modelo tripartite, com representação paritária de governos, empregadores e trabalhadores na formulação de normas e políticas laborais, tornou-se, em 1946, a primeira agência especializada da Organização das Nações Unidas.
É na Conferência Internacional do Trabalho que o diálogo social é colocado em prática com a ambição de construir amplos consensos em torno de Convenções e Recomendações, que passam a integrar o ordenamento jurídico dos países quando ratificadas, ou de Resoluções que orientam os trabalhos da Organização e dos constituintes do tripartismo em seus respectivos países.
Foi nesse ambiente de construção tripartite que acompanhei a Comissão responsável pela Agenda de Transformação para a Igualdade de Gênero no ambiente de trabalho, tema relevante para um setor que emprega majoritariamente mulheres. A participação,
apoiada pelo Texbrasil - Programa de Internacionalização da Indústria Têxtil e de Moda Brasileira, uma parceria entre a Abit e a Agência Brasileira de Promoção de Exportações e Investimentos (ApexBrasil) - e em alinhamento com a Confederação Nacional da Indústria (CNI), buscou contribuir para as discussões a partir da perspectiva do setor têxtil e de confecção brasileiro.
Sobre o tema, que não é novo nas discussões da OIT, a Organização reconhece os avanços alcançados, mas alerta que as barreiras para a igualdade de gênero no ambiente de trabalho permanecem significativas. O documento que fundamentou os debates da Comissão reúne evidências de que reduzir essas desigualdades não é apenas uma agenda de direitos, mas também uma estratégia para ampliar a produtividade, a competitividade e a sustentabilidade das empresas. Em um contexto marcado pela digitalização, pela inteligência artificial, pelas mudanças
Grupo de empregadores dedicado à Comissão de Igualdade de Gênero
demográficas, pela transição para economias mais sustentáveis e pela crescente fragmentação geopolítica, o documento sustenta que esses elementos podem aprofundar desigualdades já existentes. Foi a partir desse diagnóstico que a Comissão iniciou a negociação de uma proposta de Resolução.
Transformar evidências em compromissos comuns esteve longe de ser um exercício simples. Em uma Comissão que reuniu governos, empregadores e trabalhadores dos 187 Estados-membros da OIT, as negociações resultaram em uma Resolução que estabelece prioridades para a atuação da Organização e dos constituintes nacionais, com foco na eliminação das barreiras estruturais à igualdade de gênero, na promoção da igualdade de oportunidades e remuneração, no enfrentamento da violência e do assédio, na valorização da economia do cuidado, na ampliação da participação das
mulheres no mercado de trabalho, inclusive em posições de liderança, e na produção de evidências que permitam acompanhar os avanços e orientar políticas mais efetivas.
Acompanhar essas negociações permitiu observar que, para além dos textos aprovados, a construção de consensos é, por si só, um dos maiores desafios, mas também méritos da Organização. Em uma Comissão tão diversa, cada avanço exige negociação, escuta e disposição para compreender realidades muito distintas.
As tensões geopolíticas estiveram presentes em todas as discussões da Conferência. Em um cenário de rápidas transformações, reconstruir trajetórias nas relações de trabalho também significa construir respostas para um ambiente econômico e geopolítico cada vez mais complexo, aproximando empregadores e trabalhadores em
Anelise Araujo da OIE e Matheus Alves da CNI na cerimônia de adoção do texto de Gênero
Trabalhos na Comissão de Igualdade de Gênero acompanhada do Bruno da Silva Vasconcelos da CNCoop e do Matheus Alves da CNI
torno de interesses comuns cuja garantia depende, em grande medida, da atuação do Estado.
Um exemplo é o combate à informalidade. Ainda carecemos de respostas efetivas para promover a transição para a formalidade, tema que impacta diretamente a disponibilidade de mão de obra para a indústria e compromete a competitividade das empresas que cumprem suas obrigações. Essa é uma pauta que os empregadores têm levado de forma recorrente à Organização, defendendo uma atuação mais efetiva do sistema das Nações Unidas, em especial no processo de reformas em curso.
Nesse contexto, cabe a nós identificar, a partir da Resolução adotada, os pontos nos quais podemos avançar e persistir em uma agenda nacional que garanta isonomia para aqueles que fazem do ambiente de negócios um campo fértil para a prosperidade coletiva, e não utilizam as vulnerabilidades sociais como forma desleal de competitividade.
A própria Conferência demonstrou que, mesmo em um ambiente de divergências, o diálogo social continua produzindo resultados concretos. Um exemplo foi a aprovação da Convenção sobre trabalho decente nas eco -
nomias de plataformas. Embora houvesse um abismo entre as posições de empregadores e trabalhadores, foi estabelecido o primeiro padrão internacional vinculante para esse tipo de trabalho, reafirmando a capacidade da OIT de responder às transformações das relações de trabalho por meio da construção de consensos.
A jornada é contínua e exige engajamento permanente. A história da Organização demonstra que o espaço multilateral foi decisivo em momentos críticos e que, assim como os contextos se transformam rapidamente, as estruturas e os diálogos também precisam ser constantemente renovados. Isso só é possível quando permanece a convicção de que, sem diálogo e construção conjunta — por mais desafiadores que sejam na prática —, não há evolução possível para a sociedade, para as empresas e para as relações de trabalho.
Por Camila Zelezoglo Gerente de Sustentabilidade e Inovação da Abit
Foi a caminho da Turquia, em meio às mais de 12 horas de voo, que me lembrei de uma leitura que fiz anos atrás sobre têxteis, quando ainda não atuava no setor. A publicação apresentava números sobre suas matérias-primas, os fluxos de materiais ao longo da cadeia e a parcela destinada –ou não – para ciclos de circularidade. Sustentabilidade, economia circular e gestão de resíduos apareciam frequentemente como desafios e oportunidades da indústria. Hoje, há cerca de um ano e meio na Abit, e diante do contexto global, de protagonismo destes temas na agenda regulatória, pude ampliar meu conhecimento na prática, participando de uma visita organizada à Turquia para conhecer de perto empresas do setor.
Promovida pelo Comitê de Fiação da Federação Internacional dos Fabricantes Têxteis (Internacional Textile Manufactures Federation Spinners Committee), em coopera-
ção com a Associação dos Empregadores Têxteis da Turquia (Turkish Textile Employers’ Association), a visita ocorreu em meio a um cenário de crescente dinamismo nos debates e exigências regulatórias internacionais voltados à sustentabilidade, em especial na União Europeia (UE), cujos têxteis figuram entre os setores considerados prioritários desde 2021. Desde então, diversas propostas têm sido construídas pelo bloco europeu, entre elas, medidas que contemplam rastreabilidade, reutilização e reciclagem de têxteis pós-consumo.
Nessa direção, há também obrigatoriedades: a coleta seletiva de resíduos têxteis para todos os estados-membros da UE segue em vigência desde janeiro de 2025 e modelos de Responsabilidade Estendida do Produtor já foram estruturados em diversos países e seguem em debate em outros, com o objetivo central de estruturar o financiamento da gestão desses resíduos.
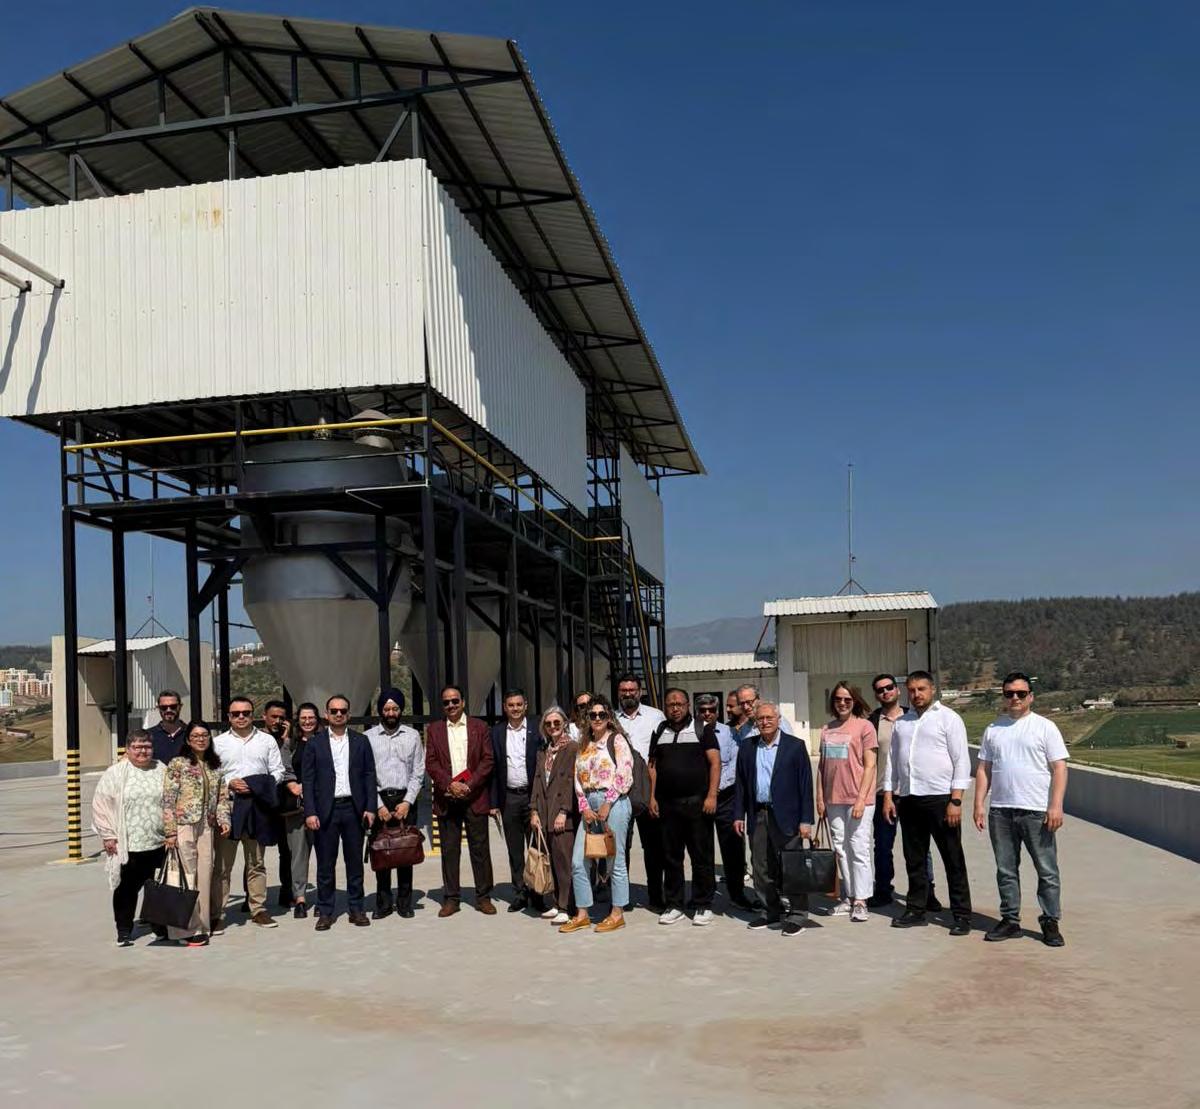
Estes e outros mecanismos aquecem as discussões e movimentam a indústria, cujo reflexo é sentido em seus diversos elos produtivos. Um debate, cuja referência está na UE, mas que se desdobra para o mercado global.
A programação na Turquia, que ocorreu entre os dias 03 e 05 de junho, teve como foco a reciclagem e a circularidade, também contemplando fabricantes de fibras artificiais e sintéticas. O grupo, que contou com entidades, empresas e consultorias do Azerbaijão, Reino Unido, Paquistão, Índia, Suíça e Itália – além do Brasil – percorreu cinco empresas do setor nas cidades de Adana, Kahramanmaraş e Gaziantep.
Nas visitas, foi possível conhecer processos de reciclagem química e de fabricação de fibras artificiais e sintéticas, além de poder escutar das empresas sobre seus desafios e oportunidades, em um país que ocupa posição estratégica no mercado global de têxteis, sendo um importante produtor-exportador para a Europa.
Companhias verticalizadas, que integram diferentes etapas do processo produtivo, e contam com infraestrutura de data centers e laboratórios dedicados ao monitoramento de processos e materiais foram elementos que chamaram atenção. Além
disso, pude conhecer empresas que colaboram entre si e têm se movimentado e investido na reciclagem de resíduos têxteis industriais e pós-consumo, inclusive nas operações têxtil-para-têxtil, ainda que a demanda por matéria-prima reciclada no setor siga apresentando seus desafios. Um encontro com empresas que se mostraram abertas e dispostas a compartilhar conhecimento e a trocar experiências.
O compromisso na busca por soluções, aliada a uma postura colaborativa, destacou-se, portanto, como uma característica marcante das empresas visitadas, que demonstraram ambição nas iniciativas que vêm desenvolvendo, apostando em um mercado ainda em formação, mas que, cada vez mais, será pressionado pela regulamentação. Um momento oportuno para conhecer a experiência dessas empresas, não apenas em função do contexto regulatório internacional, mas, sobretudo, diante do contexto brasileiro.
Assim como na União Europeia, o Brasil tem acelerado, nos últimos anos, a elaboração de instrumentos e políticas voltados à sustentabilidade. Ainda que os têxteis não contem com uma regulamentação setorial específica no país, o setor não está isento do debate, especificamente no tema de logística reversa, considerado central na agenda de gestão de resíduos. Dentre algumas políticas, menciono a Estratégia Nacional de Economia Circular (ENEC), com o objetivo
de promover a transição para a economia circular; e o Decreto n° 12.688/2025, que instituiu a logística reversa de embalagens de plástico, contemplando não somente metas de reciclagem, mas de uso de conteúdo reciclado em novos produtos. Dois exemplos que sinalizam inovações e avanços por parte da política pública que devem ser observados pelo setor.
Diante desse contexto, e dos desafios que ações voluntárias da indústria e do varejo no setor ainda possuem para termos mudanças estruturantes, a Abit e a ABDI firmaram um Convênio para elaboração do estudo “Panorama dos Resíduos Têxteis no Brasil e Diretrizes para sua Valorização”, em execução até abril de 2027. Além de buscar levantar dados inéditos sobre a geração e o processamento de resíduos têxteis pós-consumo do segmento de vestuário, e de retalhos e aparas, serão elaboradas diretrizes para apoiar a construção de políticas públicas setoriais, com ênfase em logística reversa.
Todo este cenário global carrega um tom de movimento: as regulamentações ganhando tração ao longo do tempo, a indústria têxtil e de confecção testando soluções
e buscando novos caminhos, enquanto entidades seguem trabalhando em uma atuação setorial que promova o avanço dessa agenda. O que fica evidente, após alguns anos acompanhando a agenda de sustentabilidade, é que se trata de uma jornada de longo prazo. As transformações necessárias são estruturais, exigem aprendizado contínuo, passam por tentativas e ajustes e, acima de tudo, por movimento. Não por acaso, a sustentabilidade atravessa há anos a produção acadêmica, as publicações setoriais e os debates sobre o futuro.
Por Tathiane Perego Analista de Sustentabilidade e Inovação da Abit
Durante muito tempo, nós mesmos compartilhamos da visão de que a internacionalização era um caminho reservado apenas às grandes corporações, especialmente quando observávamos os maiores fornecedores têxteis e de confecção do país em eventos globais de peso, como a Première Vision Paris ou a Coterie Nova Iorque. Muitas dessas empresas enfrentavam dificuldades reais para identificar compradores no exterior, compreender as exigências de cada mercado e adaptar seus produtos às normas técnicas e regulatórias de cada país. Além disso, os custos envolvidos no processo de exportação, como logística e câmbio, muitas vezes representavam uma barreira significativa para quem não possuía uma estrutura dedicada exclusivamente ao comércio exterior.
No entanto, em nossa trajetória acompanhando de perto a evolução do setor, percebemos que esse cenário mudou drasticamente. Hoje, atravessar fronteiras não é apenas uma estratégia de crescimento ou aumento de faturamento; tornou-se uma forma essencial de aprendizado e fortalecimento da nossa própria identidade de marca. Quando nos posicionamos internacionalmente, levamos muito mais do que produtos físicos: levamos a criatividade brasileira, a diversidade cultural que nos caracteriza e a forma singular de produzir moda inspirada no Brazilian lifestyle. Esse intercâmbio faz com que as marcas voltem transformadas, elevando o padrão de entrega para um nível global de excelência.
E nesse contexto está a significativa renovação do Texbrasil (Programa de Internacionalização da Indústria Têxtil e de Moda Brasileira), fruto da parceria entre a Abit e a ApexBrasil (Agência Brasileira de Promoção de Exportações e Investimentos). Este 14º ciclo, com vigência até abril de 2028, representa um aporte robusto de R$48,2 milhões em diversas ações que visam promover a
internacionalização e alavancar os negócios da indústria têxtil e de moda brasileira.
Escolhemos cuidadosamente destinos que oferecem oportunidades reais de expansão: Argentina, Austrália, China, Colômbia, Egito, Emirados Árabes, Espanha, Estados Unidos, França, Grécia, Japão, México, Panamá e Paraguai. Esses mercados-alvo receberão atenção especial por meio de pilares estratégicos de promoção comercial, comunicação e ações estruturantes.
Entendemos que a competitividade global hoje exige muito mais do que design, impacta em conformidade e responsabilidade socioambiental. Observamos um movimento crescente de compradores em direção a fornecedores que garantam rastreabilidade e minimizem impactos ambientais. Por isso, queremos dar uma ênfase inédita a uma das frentes mais estratégicas deste novo convênio: o apoio direto para que as empresas obtenham sua primeira certificação internacional. O Texbrasil prioriza a conquista ou renovação de selos fundamentais como OEKO-TEX, ZDHC e GRS,
promovendo a diferenciação e facilitando o acesso de nossas empresas aos mercados mais exigentes, como o europeu e o norte-americano. Nosso objetivo é apoiar marcas de médio e grande porte nesse salto qualitativo, oferecendo inclusive workshops preparatórios realizados pela Abit.
Além do foco em certificações, nosso plano de ação é desenhado para ser híbrido e omnichannel. O estande físico em feiras internacionais — como Tranoï e Première Vision, em Paris, ou Coterie e Curve, em Nova Iorque — continua sendo o local vital para o aperto de mão e a experiência sensorial com o produto. Contudo, o relacionamento precisa se manter vivo no ambiente digital entre uma edição e outra. Por meio de ferramentas como o Passaporte Texbrasil, oferecemos às empresas uma plataforma online integrada que cria automaticamente uma jornada personalizada, consolidando eventos, estudos de inteligência de mercado e oportunidades comerciais em uma visão única e consultiva para cada exportador.
A inteligência de mercado, inclusive, será um motor fundamental nestes dois anos. Estão previstos diversos estudos “Texbrasil em Foco”, acompanhando as edições das principais feiras, além de “Snapshots” para leitura ágil sobre mercados potenciais e missões prospectivas para regiões como Paraguai e Egito. Também não podemos esquecer das agendas de Defesa de Interesses, onde monitoramos temas estratégicos na União Europeia, OIT e OCDE, garantindo que o Brasil tenha voz ativa nas discussões sobre acordos internacionais e barreiras não tarifárias.
Por Adriana D’Agostini Gerente de Promoção Comercial do Programa Texbrasil
Para as empresas que estão começando, nossa dica de ouro é a resiliência. Já vimos inúmeras vezes que o sucesso não é um evento único, mas um compromisso de médio prazo; muitas vezes, o primeiro pedido consolidado não vem na primeira feira, mas na terceira ou quarta participação consecutiva. O comprador global precisa validar sua constância para confiar na entrega. Por isso, o Texbrasil oferece suporte em todas as fases da maturidade exportadora, desde o nível “Aprendiz” até o “Posicionado”, com diagnósticos que permitem direcionar as ações mais adequadas para cada perfil de negócio.
Ao olharmos para o que já construímos nestes 25 anos de Texbrasil, os números nos dão plena confiança para ir além. Já apoiamos cerca de duas mil empresas, gerando USD 11 bilhões em produtos exportados. Atualmente, as 450 empresas participantes do programa respondem por 42% do total das exportações brasileiras do setor têxtil e de confecção. É um impacto que se traduz em empregos, tecnologia e reconhecimento do Brasil no exterior.
A internacionalização não é mais um sonho distante, é um convite real para que as empresas brasileiras ocupem seus espaços e mostrem sua capacidade de alcançar novos mercados.
O passaporte está na mão. Vamos juntos mostrar a força e a alma da moda brasileira para o mundo?
Por Gabriella Sampaulo Coordenadora de Promoção Comercial do Programa Texbrasil
Por
Letícia Kamei Coordenadora de Promoção Comercial do Programa Texbrasil
Por Roberto Lima
A hegemonia industrial da China atravessa um novo e ambicioso capítulo com a implementação de seu 15º Plano Quinquenal, consolidando uma transição histórica da produção em larga escala para a liderança em alta tecnologia. Com uma participação na indústria mundial superior à soma das outras dez maiores potências do setor, o país agora mobiliza as chamadas “novas forças produtivas qualitativas” para revolucionar áreas tradicionais, como o setor têxtil. O tema foi o cerne de um debate promovido pela Abit no programa “Conversa Aberta”, que reuniu especialistas e empresários para analisar como essa movimentação impacta o mercado brasileiro.
FÁBRICA DO MUNDO A “FÁBRICA DE FÁBRICAS”
Desde 2020, a China se firmou como o maior produtor industrial do planeta, mas o foco atual vai muito além do custo baixo. Segundo Rafael Cagnin, diretor executivo do IEDI, a “China se tornou a fábrica do mundo” e, em um processo de 15 anos de estratégias contínuas, vem se transformando em uma “fábrica de fábricas”, exportando agora a própria tecnologia de produção. O novo plano quinquenal daquele país dobra a aposta na autossuficiência tecnológica e na resiliência das cadeias produtivas, elevando a segurança nacional a um patamar transversal em todas as esferas econômicas.
Diferente de ciclos econômicos anteriores, onde potências emergentes terceirizavam produções mais simples, a China sinaliza que não pretende abrir mão de sua base fabril. O objetivo central é a moderniza-
ção das indústrias tradicionais por meio de uma revolução nos processos, utilizando inteligência artificial e digitalização para garantir saltos de produtividade globais.
Como destacou Cagnin na live da Abit, “o país pretende revolucionar todas as atividades onde ela já tem muita competitividade mundial, impedindo o transbordamento dessas indústrias para outras nações”.
O EXEMPLO DO “OCTOPUS”
O impacto dessa revolução é sentido diretamente no chão de fábrica. Samuel Eichstaedt, membro do Conselho Consultivo da Lunelli, testemunhou em imersões recentes que “o desenvolvimento de tecnologias de ponta, a modernização da indústria e o aumento da produtividade são fatores que são fundamentais para os avanços que a China almeja”. Ele cita que um exemplo prático é o chip “Octopus” em máquinas de costura e que, equipado com IA, realiza
100 mil atualizações paralelas por segundopara identificar tecidos e ajustar a máquina instantaneamente, eliminando paradas para regulagem.
Essa eficiência altera radicalmente a dinâmica do trabalho. Enquanto no Brasil o salário médio de uma costureira é pressionado por encargos, em polos industriais chineses os ganhos chegam a patamares elevados devido à produtividade. Eichstaedt relatou que, no modelo atual, “a costureira não ganha salário, ela faz o seu salário”. Segundo ele, esse nível de engajamento faz com que o empreendedor disponibilizar a melhor tecnologia, pois o colaborador exige ferramentas que maximizem sua produção e rendimento, sob o risco de migrar para a concorrência tecnológica vizinha.
Além da automação, a competitividade chinesa está ancorada no conceito de Guanxi, que significa uma “responsabilidade mútua” e alianças de longo prazo na cultura de negócios chinesa. Tiago Altenburg, CEO da Altenburg, já realizou diversas missões à China e relatou na reunião mensal do Conselho de Administração da Abit que “o povo chinês se uniu e acreditou nesse modelo”. Para ele, a China não negocia apenas transações efêmeras, mas “constrói alianças sólidas”.
fábricas superespecializadas cooperam entre si, o que facilita a organização da cadeia logística e até mesmo da especialização da mão de obra em cada local. O pensamento estratégico é moldado pela ambição de escala: “se for para nascer para ser pequeno, não nasce; tudo que nasce por lá é nutrido e tem a intenção de se tornar gigante”.
Para a indústria brasileira, o cenário exige superar entraves estruturais históricos. Fernando Pimentel, diretor-superintendente da Abit, adverte que o desafio é imenso e que “não vai ser empilhando custos e insegurança que nós vamos avançar nesses investimentos necessários”. Ele classifica a atual realidade financeira como uma “taxa de juros abusiva” que trava a modernização essencial para competir com o avanço asiático. “O Brasil não precisa copiar modelos, mas precisa construir um ambiente que dê segurança para investimentos que amadurecem ao longo de muitos anos”, afirma.
A experiência debatida na “Conversa Aberta” ressalta que o sucesso industrial depende de disciplina para executar planos e paciência para colher resultados. “O desafio agora é consolidar instrumentos que per-
O comércio mundial passou a ser moldado cada vez mais por decisões geopolíticas, políticas industriais e disputas estratégicas entre países. Nesse novo contexto, tarifas comerciais passam a integrar o conjunto permanente de instrumentos de política econômica.
As recentes medidas tarifárias anunciadas pelos Estados Unidos sobre produtos brasileiros ilustram essa mudança. Embora o debate tenha se concentrado nos impac-
tos imediatos sobre as exportações, um grande desafio para a indústria também está na incerteza que esse novo ambiente produz. Empresas intensivas em capital, com cadeias produtivas longas e contratos internacionais, dependem de previsibilidade para investir, contratar e ampliar capacidade produtiva. Quando as regras do comércio internacional passam a mudar com frequência, a incerteza torna-se, por si só, um custo econômico relevante. O setor de vestuário e calçados ficou de
fora das exceções da tarifa adicional de 25% sobre parte das exportações brasileiras. A decisão atinge uma das cadeias produtivas mais complexas e integradas da indústria brasileira. Muito além das empresas exportadoras, a cadeia têxtil e de confecção conecta produtores de fibras naturais e sintéticas, fiações, tecelagens, beneficiadoras, confecções, fabricantes de máquinas, operadores logísticos e o varejo. Por essa razão, uma retração das exportações dificilmente permanece restrita às empresas que comercializam diretamente com o mercado norte-americano. Seus efeitos tendem a se disseminar ao longo de toda a cadeia produtiva, reduzindo encomendas, adiando investimentos e aumentando os riscos para o emprego e a renda em diversos elos da indústria.
Diversas entidades representativas já manifestaram preocupação com os efeitos das novas tarifas. Empresas dos segmentos têxtil, calçadista, de vestuário e de máquinas vêm alertando para o risco de redução da produção, perda de competitividade e possível diminuição do emprego. Esse movimento evidencia que o impacto das medidas comerciais ultrapassa o comércio exterior propriamente dito e alcança decisões de investimento e planejamento empresarial.
Os resultados obtidos em um exercício de equilíbrio geral computável (GTAP), desenvolvido pela GO Associados, reforçam essa percepção. A simulação indica que a nova rodada de tarifas pode reduzir o PIB brasileiro em aproximadamente 0,07% e diminuir as exportações em cerca de 0,31%1. Embora o impacto agregado sobre a atividade econômica seja relativamente moderado, sua distribuição entre setores tende a ser bastante desigual, concentrando perdas justamente nas atividades mais expostas ao comércio internacional. Por outro lado, o modelo também aponta uma redução da inflação doméstica decorrente do redirecionamento de parte da produção para o mercado interno. Esse resultado, entretanto, não deve ser interpretado como um benefício econômico. Trata-se de um efeito colateral de um choque negativo sobre as exportações, que amplia a oferta doméstica porque parte da produção deixa de encontrar mercado externo.
Essa distinção é importante porque indicadores macroeconômicos agregados frequentemente escondem a intensidade dos impactos setoriais. Uma variação relativamente pequena do PIB nacional pode representar perdas expressivas para segmentos específicos, sobretudo aque-
1No Cenário em que se supõe que os EUA removam a tarifa universal de 10% (Seção 122) cuja expiração é esperada para 24/07.
Por Gesner Oliveira Professor da FGV EAESP e Sócio da GO Associados
Por Eduardo Dornelas Economista e Coordenador de Projetos de Infraestrutura e Métodos Quantitativos na GO Associados
Por Luccas Saqueto Economista e Coordenador de Governança Corporativa na GO Associados
les mais integrados às cadeias globais de valor. No caso da indústria têxtil, cuja competitividade depende de escala, eficiência operacional e planejamento de longo prazo, alterações nas condições de acesso aos mercados internacionais tendem a produzir efeitos desproporcionais sobre margens de lucro, utilização da capacidade instalada e decisões de investimento.
Existe ainda uma segunda dimensão que merece atenção e que, frequentemente, recebe menos destaque no debate público: o efeito da própria incerteza comercial. Estudos econométricos da GO Associados indicam que episódios de aumento da incerteza relacionada ao comércio internacional tendem a afetar a economia brasileira principalmente por meio da taxa de câmbio. Em outras palavras, mesmo antes da implementação efetiva de novas tarifas, a percepção de risco pode provocar desvalorização cambial, elevar custos de produção e dificultar o planejamento das empresas. Para uma indústria que depende de insumos importados, máquinas, equipamentos e financiamento de longo prazo, esse canal pode ser tão relevante quanto o impacto direto das tarifas sobre as exportações.
Ao mesmo tempo, esse novo cenário reforça a necessidade de repensar estratégias com-
petitivas. Diversificar mercados de exportação, ampliar acordos comerciais, investir em inovação, digitalização, rastreabilidade, sustentabilidade e diferenciação de produtos deixa de ser apenas uma agenda de modernização para tornar-se um elemento central de gestão de riscos. Empresas que conseguirem reduzir sua dependência de um número limitado de mercados e incorporar maior valor agregado aos seus produtos estarão mais preparadas para enfrentar um ambiente internacional caracterizado por crescente volatilidade.
A geopolítica voltou a ocupar posição central nas decisões econômicas globais. O comércio internacional passa por uma transformação estrutural na qual previsibilidade, estabilidade regulatória e diversificação de mercados tornam-se ativos tão importantes quanto produtividade e eficiência operacional.
O desafio deixou de ser apenas produzir melhor. O verdadeiro diferencial competitivo será construir resiliência diante de um ambiente internacional em que choques geopolíticos, políticas industriais e barreiras comerciais tendem a fazer parte do novo normal.
Por Francielly Almeida Economista e consultora na GO Associados
Por Rafael Prado Economista e consultora na GO Associados
Por
Márcio Estevão Economista e consultora na GO Associados
O Congresso Internacional Brasil 2026 marca uma parceria forte e importante entre a Abit, a International Textile Manufacturers Federation (ITMF) e a International Apparel Federation (IAF). Este é um evento emblemático para as três organizações e uma clara manifestação de seus principais objetivos. Essa parceria também incorpora a visão das organizações sobre colaboração com a indústria.
Além disso, a ITMF e a IAF existem todas para servir seus membros, especialmente cuidando daquelas tarefas que só podem ser realizadas coletivamente. Uma das nossas principais tarefas é reunir nossos membros, permitir que eles interajam, compartilhem ideias, se inspirem e, claro, desenvolvam ideias de negócio. A capacidade de agir como um grupo, e não apenas como uma empresa individual, é o que fortalece um setor, e nossas organizações criam as plataformas necessárias. Levamos isso muito a sério e é por isso que o Congresso Internacional Brasil é muito mais do que apenas uma conferência, com apresentações (muito!) interessantes. Também é um evento com ótimos encontros sociais e visitas a empresas, o que permite vivenciar de perto o ambiente de negócios no Brasil e conhecer pessoalmente colegas da indústria do Brasil e do mundo todo.
A Abit já é muito bem-sucedida em reunir empresas brasileiras e convidar palestrantes do exterior. Agora, com a parceria com as duas federações industriais globais, podemos reunir conjuntamente toda a liderança global da indústria.
A Abit, a ITMF e a IAF acreditam que a colaboração global é muito valiosa. A indústria de vestuário e têxtil é uma das mais internacionalizadas do mundo. Mesmo em um país como o Brasil, com uma cadeia de valor têxtil doméstica muito forte e completa, a conexão com o resto do mundo é forte e importante. Ao interagir com os líderes globais da indústria de vestuário e têxtil de mais de 20 países que se reunirão em Fortaleza, os líderes brasileiros poderão expandir sua rede de negócios e ampliar seu conhecimento sobre desenvolvimentos e melhores práticas de negócios. No fim das contas, todos estamos na mesma indústria e quanto mais amplo e diverso for o grupo que reunimos, mais chances teremos de aprender e nos inspirarmos.
Por outro lado, os líderes do setor que chegam de muitos países diferentes podem aprender sobre a situação específica do setor no Brasil. Como o Brasil é um ecossistema próprio, a colaboração entre os diferentes elos da cadeia de suprimentos (como
manufatura e varejo) pode ser mais fácil de organizar no Brasil do que em escala global. É na colaboração da indústria em políticas, inovação e educação que o Brasil está avançado e, portanto, empresas e organizações de outros países podem aprender com isso.
É por isso que a IAF e a ITMF organizam suas conferências em um lugar diferente do mundo a cada ano. Todo ano surge uma nova oportunidade para uma experiência de aprendizado única e uma troca de informações e contatos. A escolha para o Brasil este ano é facilmente explicável. O Brasil possui um mercado enorme, uma indústria integrada e robusta com forte organização interna e colaboração. É importante em um sentido comercial e como fonte de informação e inspiração. Além disso, em meio à turbulência no comércio global, criada principalmente pela administração dos EUA, o Brasil está se abrindo para o resto do mundo, exemplificado pelo acordo de livre comércio Mercosul-UE. Assim, o Brasil também se destaca como um símbolo de novas oportunidades.
O interesse das federações globais no Brasil é facilmente explicável. Mas também há a colaboração entre a ITMF e a IAF nessa parceria tripartita. As federações globais começaram a organizar suas conferências anuais juntas em 2024. Esse foi um desenvolvimento lógico, impulsionado tanto por considerações práticas quanto por nossa visão compartilhada da indústria. Na prática, a Abit e seus membros, que abrangem tanto as indústrias de vestuário quanto têxtil, anteriormente tiveram que viajar para duas conferências diferentes se quisessem participar tanto dos eventos da IAF quanto da ITMF. Participar das conferências economiza custos e tempo para nossos membros. Mas também compartilhamos a visão de indústrias de vestuário e têxteis continuamente mais conectadas e integradas. O mercado está pedindo maior eficiência e eficácia. A
oferta precisa estar melhor conectada à demanda. Investimentos precisam ser feitos na digitalização. Isso só pode ser alcançado quando fabricantes de vestuário e têxteis integram ou pelo menos coordenam melhor seus processos e investimentos. Portanto, a IAF e a ITMF decidem praticar o que pregamos e colaborar sempre que possível. Isso vai além de conferências conjuntas. A ITMF e a IAf também colaboram em diversas iniciativas, como a Apparel Textile & Transformation Initiative (ATTI), a Standard Convergence Initiative (SCI) ou outras iniciativas multissetoriais, como o SLCP.
Para os representantes da nossa cadeia global de suprimentos, é importante estar bem informados e conectados. Isso é verdade em geral, mas ainda mais nos tempos incertos e imprevisíveis que enfrentamos atualmente. O Congresso Internacional Brasil 2026 deste ano – organizado conjuntamente pela Abit, ITMF e IAF – oferece uma oportunidade única para conhecer colegas da indústria, obter uma atualização sobre a cadeia de valor têxtil global e aprender mais sobre o setor no Brasil e nas Américas em geral.
Por Christian Schindler Diretor Geral da International Textile
Manufacturers Federation (ITMF)
Por Matthijs Crietee Secretário-Geral da International Apparel Federation (IAF)
Este espaço da Revista Abit Review vai noticiar algumas iniciativas das empresas que estão investindo em ações dentro da agenda ESG, como eventos, certificações, prêmios, boas práticas junto a comunidades, colaboradores, e outras ações.

O Governo de São Paulo lançou a plataforma Monitora Bio SP, ferramenta que reúne informações estratégicas para orientar investimentos privados em conservação ambiental. Desenvolvida pela Fundação Florestal, a iniciativa concentra mais de 30 mil registros de fauna e flora das Unidades de Conservação estaduais, abrangendo biomas como Mata Atlântica e Cerrado. A plataforma também identifica cerca de 20 mil hectares de áreas com potencial para restauração, oferecendo uma base técnica para projetos ambientais com maior segurança, rastreabilidade e mensuração de resultados.
A Lunelli, empresa brasileira produtora de malhas e tecidos, divulgou seu 7º Relatório de Sustentabilidade, destacando os principais resultados alcançados em 2025. Entre os avanços estão o investimento de R$ 46 milhões em modernização, tecnologia e inovação, a redução de 22% no consumo de água e de 16% na geração de efluentes, além da ampliação da rastreabilidade para 91,2% das matérias-primas com atributos de sustentabilidade. O documento também reúne indicadores sobre desenvolvimento de pessoas, economia circular e gestão ambiental.
A REPREVE®, marca global de fibras e fios reciclados, firmou uma parceria com a Herança Cultural para revestir mobiliários clássicos do design nacional e internacional com tecidos produzidos a partir de fibras recicladas de garrafas PET pós-consumo. A colaboração reúne mobiliário assinado por nomes como Geraldo de Barros, Percival Lafer, Afra & Tobias Scarpa, Martin Eisler, Giuseppe Scapinelli e Walter Knoll para receber revestimentos desenvolvidos com o fio REPREVE®.
A Vicunha, empresa brasileira produtora de denim e denim colour, assinou um memorando de entendimento para adquirir 20% de participação na israelense Sonovia, empresa que desenvolve uma tecnologia de tingimento de índigo por ultrassom. A solução elimina o uso de produtos químicos no processo e, segundo a empresa, pode reduzir em até 75% as emissões de gases de efeito estufa, 85% o consumo de água e 42% o consumo de energia em comparação aos métodos convencionais.
A Marks & Spencer lançou o programa ACE Cotton, desenvolvido em parceria com a Pilio para promover práticas mais sustentáveis na produção de algodão na Índia. A iniciativa prevê investimentos em energia limpa, restauração de habitats e ações voltadas à conservação da biodiversidade, além de apoiar comunidades agrícolas. Desde 2019, a varejista utiliza 100% de algodão proveniente da Better Cotton Initiative (BCI), de fontes recicladas ou orgânicas em suas coleções de vestuário, e o novo programa amplia essa estratégia com investimentos diretos na cadeia produtiva.
A Solvay, grupo químico multinacional belga, e a Pantys, marca brasileira de produtos reutilizáveis para o ciclo menstrual, ampliaram sua parceria com um acordo de três anos voltado à promoção da saúde menstrual e da inclusão social. A iniciativa prevê a expansão de programas de doação de produtos e ações de educação para comunidades em situação de vulnerabilidade, além da adoção de créditos sociais para mensurar os impactos gerados. As empresas estimam beneficiar cerca de 7 mil pessoas em 2026, com a expectativa de alcançar mais de 70 mil até 2028.
A estilista brasileira Flavia Aranha lançou uma coleção desenvolvida em parceria com Lenzing, empresa global de fibras, e Textil Carmem, fabricante brasileira de fios têxteis, composta por 19 peças produzidas com fibras TENCEL™ Modal Micro. A colaboração reúne materiais de origem certificada e controlada, com foco em processos de menor impacto ambiental e rastreabilidade da cadeia produtiva. Segundo as empresas, as fibras da Lenzing utilizadas são produzidas com pelo menos 50% menos emissões de carbono e consumo de água em comparação com fibras convencionais.

A Riachuelo, rede de varejo brasileira do Grupo Guararapes, lançou um jeans inédito no Brasil desenvolvido com viscose que contém 20% de algodão reciclado e elastano de base biológica produzido a partir da cana-de-açúcar. A novidade integra a linha POOL LOOP e foi desenvolvida em parceria com a Canatiba Têxtil, CREORA e Lenzing. O novo tecido combina fibras recicladas e de origem renovável, ampliando o uso de matérias-primas de menor impacto ambiental na produção de denim.
A JOHN JOHN, marca brasileira de moda focada no estilo urbano, lançou uma bolsa jeans desenvolvida em parceria com a Casa dos Curumins, organização que promove inclusão sociocultural de crianças e jovens em situação de vulnerabilidade na zona sul de São Paulo. A iniciativa envolveu integrantes da Banda dos Curumins no desenvolvimento da identidade visual do projeto e prevê a destinação de parte da receita obtida com a venda da peça para financiar as atividades sociais da instituição.
O Bezos Earth Fund, veículo filantrópico de Jeff Bezos dedicado ao clima, anunciou um investimento de 29 milhões de euros em pesquisas voltadas ao desenvolvimento de novos materiais têxteis sustentáveis. A iniciativa reúne universidades norte-americanas e centros de pesquisa para criar fibras biodegradáveis, alternativas a materiais convencionais e variedades de algodão mais resilientes, além de apoiar a preservação de recursos genéticos. O objetivo é impulsionar soluções de menor impacto ambiental para a indústria da moda.
A Texneo, fabricante brasileira de malhas, e a The LYCRA Company, empresa global de elastano, lançaram a malha Boost Coolmax®, desenvolvida em parceria para reunir conforto térmico, desempenho e atributos de circularidade. O novo material incorpora a tecnologia COOLMAX® EcoMade, produzida com matéria-prima proveniente de resíduos têxteis, que favorece a gestão da umidade corporal. Segundo as empresas, a tecnologia pode reduzir em até 25% as emissões de CO₂ em comparação com alternativas fabricadas a partir de matéria-prima virgem.
A Albany, produtora norte-americana de têxteis técnicos, e a empresa sueca de biotecnologia Cyclezyme avançaram no desenvolvimento de uma tecnologia de reciclagem enzimática para têxteis técnicos de alta performance. Segundo as empresas, os testes demonstraram a viabilidade da despolimerização de materiais como poliéster e poliamida, permitindo sua reutilização como matéria-prima em novos processos produtivos. A parceria também trabalha na otimização das enzimas e na ampliação da tecnologia para aplicações industriais.
A Ralph Lauren, marca norte-americana de moda, anunciou a nova fase de sua estratégia global de sustentabilidade, intitulada Timeless by Design 2030 com metas voltadas ao fortalecimento das ações ambientais e sociais da empresa. O plano prevê a ampliação do uso de materiais sustentáveis, a continuidade da redução das emissões de gases de efeito estufa e do consumo de água, além de investimentos em produtos circulares, capacitação da cadeia de suprimentos e iniciativas de impacto social. A empresa também informou que divulgará anualmente os resultados da estratégia.
O Azzas 2154, grupo brasileiro especializado nos setores vestuário e calçadista, divulgou seu segundo Relatório Anual de Sustentabilidade, destacando a redução de mais de 30% nas emissões de gases de efeito estufa (escopos 1 e 2) em 2025 e o avanço da rastreabilidade na cadeia produtiva. Entre os resultados, o grupo alcançou 100% de uso de energia elétrica renovável em suas operações próprias e ampliou para 43,7% a rastreabilidade do couro até o abate. O relatório também reúne indicadores relacionados à circularidade, governança e iniciativas de impacto social desenvolvidas pelas marcas do grupo.
O grupo global H&M anunciou novas metas ambientais alinhadas à Science Based Targets Network (SBTN), com foco na redução dos impactos sobre os ecossistemas até 2030. Entre os compromissos estão o uso de 100% de materiais de origem sustentável, a ampliação da participação de materiais reciclados para 50% e a redução da área agrícola ocupada pela cadeia de suprimentos. A estratégia também prevê o fortalecimento de práticas agrícolas regenerativas e ações voltadas à conservação da biodiversidade.